Менеджмент
-технологічними процесами;
-якістю продукції та праці;
-додержанням чинного законодавства, що регулює діяльність підприємства;
-виконанням окремих завдань, етапів, напрямів та стратегічних програм і планів у цілому;
-виконанням рішень, вказівок, наказів, розпоряджень вищого керівництва підприємства;
-додержанням установлених фінансово-економічних параметрів функціонування підприємства тощо.
Класифікація систем контролю
| Ознаки класифікації | Види систем контролю, що застосовуються | ||
| Цілі та завдання системи контролю | Поточний контроль виконання рішень |
Контроль за діяльністю окремих виробничо-управлінських підсистем |
Стратегічний контроль |
| Час здійснення контролю | Попередній контроль | Поточний контроль | Підсумковий контроль |
| Об’єкт контролю | Строки виконання наказів, розпоряджень, окремих завдань, документів тощо | Якість роботи (окремих виконавців, груп, підрозділів тощо) | Додержання встановле- них параметрів (норма- тивів, стандартів) - тех- нічних, економічних, організаційних тощо. |
| Глибина керівного впливу | Система спостереження та одержання інформа- ції за ходом виконува- них робіт (моніторинг) | Оперативне втручання в процеси виробництва та управління | Контроль за результа-тами виробничої та управлінської діяльнос- ті (евіфінальний контроль із впливом на майбутні рішення) |
| Обладнання, що використовується для контрольних операцій | Журнали, картотеки, табло, графіки, персо- нальні книжки виконав- ців тощо (ручні системи) | Автоматизований контроль виконання (ЕОМ, датчики, прилади тощо) | Комбіновані системи контролю (машиноручні) |
1.2.Контрольна м/н рівні
Коли організація здійснює свій бізнес на м/н рівні, функція контролю набуває додатковий ступінь складності. Менеджери повинні не лише встановлювати стандарти, вимірювати результативність і здійснювати коригуючі дії для свого бізнесу в країні базування, але й здійснювати аналогічні операції для свого м/н бізнесу за її межами. Очевидно, що чим глобальніший їх бізнес, тим складніше здійснювати функцію контролю.
Додатковий фактор, що ускладнює ситуацію з контролем, пов’язаний з можливими комунікаційними проблемами, що виникають між центральною штаб-квартирою корпорації і її філіями і дочірніми фірмами. Подібні проблеми можуть виникати із-за географічної віддаленості, мовних і культурних бар’єрів. Так, наприклад, американський стиль контролю полягає у тому, щоб вибрати ряд співробітників і покласти на них відповідальність за досягнення цілей і проведення програм. У рамках мексиканської культури відповідальність сприймається як щось фатальне. Якщо менеджер-американець скаже менеджеру-мексиканцю із мексиканського відділку фірми, що той несе особисту відповідальність за невдачу, то нанесе йому серйозну образу. Більше того, детальне інформування, яке є елементом деяких систем жорсткого контролю, неприйнятне з точки зору ряду національних культур.
Менеджерам, що спіткнулись з проблемами здійснення контролю на м/н рівні, можна порадити скористатись наступними прийомами:
1)періодично проводити наради у штаб-квартирі фірми з відповідним персоналом зарубіжних відділень і філій;
2)здійснювати візити керівництва центрального офісу корпорації у зарубіжні філії і дочірні компанії;
3)назначати на роботу в зарубіжні філії менеджерів з центральної штаб-квартири;
4)вимагати надання звітів із зарубіжних відділень в штаб-квартиру фірми з детальним описанням результатів діяльності по окремим напрямкам робіт;
5)здійснювати різноманітні види бюджетно-фінансового контролю.
Фірма “Інтернешнл Телефон енд Телеграф” (“Ай Ті Ті”), наприклад, щомісячно проводить наради менеджерів всіх своїх відділень у штаб-квартирі корпорації у Нью-Йорку. На ці наради запрошуються керівники всіх прибуткових і збиткових структурних одиниць фірми. На нарадах обговорюються звіти, підготовлені кожним таким підрозділом. У цих звітах відображені детальні відомості про обсяг продаж, прибуток, відсотки на вкладений капітал і т.д. Крім цього, очікується, що всі менеджери повідомлять про свої поточні і очікувані проблеми, що виникають під час господарської діяльності. Більше того, вони повинні бути у змозі пояснити, чому виникли ці проблеми і як вони збираються їх вирішити.
Аналізуючи результативність діяльності зарубіжних філій фірми, потрібно обов’язково пам’ятати, що покладати на менеджера філії відповідальність можна лише за те, що знаходиться під його контролем. Так, наприклад, якщо з’ясується, що основною причиною слабкої результативності зарубіжної філії є дії уряду чи раптове підвищення цін на сировину або матеріали, то покладати за це відповідальність на менеджера не варто, оскільки ці фактори знаходяться поза межами його контролю. З іншого боку, звичайно, у тій мірі, в якій вплив цих факторів можна було передбачити, відповідальність за результати потрібно покласти на менеджера. Якщо якісь тенденції могли бути прийняті до уваги, то потрібно удосконалити систему планування зарубіжної філії так, щоб вона давала можливість врахування тенденцій, які характеризуються високою вірогідністю впливу на показники діяльності філії.
До нефінансових характеристик, які підлягають контролю, належать частка продукції фірми на ринку, продуктивність праці, образ фірми у країні і у суспільстві, моральний рівень співробітників, взаємовідносини з профсоюзами і відносини з урядом приймаючої країни.
Три основні вимоги до контролю в м/н компаніях:
1)Стандарти м МНК повинні враховувати як загальнокорпоративні цілі так і місцеві умови.
2)Інформація, що міститься у звітах, повинна віддзеркалювати не тільки поточне виконання, а й встановлені стандарти.
3)Управлінські дії щодо коригування відхилень є заключним кроком функції контролю.
Проблеми контролю в МНК:
-цілі зовнішньоекономічних операцій конфліктують із загальнокорпо- ративними цілями;
-цілі партнерів СП суперечать корпоративному менеджменту;
-досвід і компетенція в плануванні дуже різняться у різних зарубіжних відділеннях;
-філософська природа конфліктів відносно цілей і політика зарубіжних операцій в основному пов’язані з культурними відмінностями між менеджерами країни походження і країни-господаря.
2.Основні типи контролю в МНК
Прямий контроль:
-Наради в штаб-квартирі;
-Відрядження вищих менеджерів до зарубіжних відділень;
-Контроль поточної діяльності персоналу;
-Контроль за допомогою організаційної структури (письмові офіційні звіти, ланцюги команд).
Непрямий контроль:
-Щомісячна звітність, що надсилається до офісу країни походження;
-Додатки до оперативної звітності, включаючи фінансові звіти (баланс, звіти про доходи, бюджети);
-Фінансові співвідношення.
Три комплекти фінансових звітів зарубіжних відділень до штаб-квартири:
1.Звіти, що грунтуються на національних стандартах рахунків, передбачених законодавством і професійними організаціями в країні господаря.
2.Звіти, що пов’язують принципи обліку із стандартами, що вимагає країна походження.
3.Консолідовані фінансові звіти з урахуванням вимог країн походження.
3.Особливості контролю в різних м/н корпораціях
Корпорації США:
-Наголос на кількісних аспектах контролю діяльності зарубіжних відділень.
-Контролювання виконання планів, бюджетів у відповідності із стандартами компанії.
-Централізоване надходження інформації до штаб-квартири про стан виробничих процесів.
-Істотний вплив кар’єрних аспектів на процес контролю.
Західноєвропейські МНК:
-Тенденція до вимірювання якісних аспектів зарубіжних операцій.
-Контролювання переважно поведінки і її впливу на досягнення цілей.
-Переважно децентралізований характер виробничого контролю.
-Короткі вертикальні відстані у каналах звітності.
Японські МНК:
-Менша ніж у США участь менеджерів і контролерів у процесі безпосереднього контролю;
-Наявність довгострокових планів і бюджетів призводить до більш гнучкого їх використання в комунікаціях, що розширює їх роль далеко за межі контрольних інструментів.
4.Вимірювання виконання
-Фінансове виконання (прибуток, фінансові коефіцієнти).
-Контроль якості (гуртки контролю якості, системи контролю якості).
-Особистий контроль (групова та індивідуальна орієнтація).
5.Системи обліку країн світу
Існують різні методи трансляції звітності, які застосовуються м/н компаніями. Вони відрізняються по країнам. Їх застосування залежить від того, для кого поставляється бухгалтерська інформація - для акціонерів, інвесторів або держави в особі податкових органів.
Існують різноманітні способи ведення обліку, що діють в різних країнах. Причинами відмінностей в облікових системах країн є соціально-економічні, політичні і географічні фактори.
До соціально-економічних факторів належать:
-характер розвитку ринків капіталу;
-кількість інвесторів і кредиторів;
-участь країни в м/н ринках капіталу;
-рівень інфляції;
-загальний рівень освіти;
-типи законодавчих систем.
Так, ринки цінних паперів особливо розвинуті у США і Великобританії. Тому для більшого числа некрупних інвесторів необхідна постійна і повна інформація про діяльність компаній для прийняття рішень про інвестування. У Германії і Японії історично сильні позиції банків при кредитуванні компаній. Інформація про діяльність компанії орієнтована перш за все на них. У Франції і Швеції орієнтація облікової інформації пов’язана із задоволенням вимог держави.
У цілому, в слабо розвинутих країнах облікові системи більш прості, як наслідок невеликих розмірів підприємств і невисокого рівня освіти. У високо розвинутих країнах облікова інформація значно більш складна, що відображає різноманітну економічну реальність.
Облікові системи експортуються так як і інші товари. Вплив облікових правил однієї країни на облікові правила іншої країни може бути обумовлено політичною і економічною залежністю країни, її географічним положенням. Так, облікова система Індії близька до англійської, що є наслідком тривалої колоніальної залежності Індії від Великобританії; облікова система Канади знаходиться під сильним впливом американської практики ведення обліку із-за географічного положення цих країн.
Хоча абсолютно однакових систем обліку у країнах не має, виділяють 3 основні групи країн, що дотримуються однотипних підходів до побудови систем обліку:
1.Англо-американська модель (Великобританія, США, Нідерланди, Канада, Австралія і т.п.).
2.Континентальна модель (Німеччина, Австралія, Франція, Швейцарія, Італія).
3.Південно-американська модель (Бразилія, Аргентина, Чилі і т.п.).
Англо-американська модель функціонує в умовах розвинутого фінансового ринку. Облік орієнтований, у першу чергу, на потреби інвесторів і кредиторів. У країнах, які використовують цю модель, принципи і правила ведення обліку і складання звітності регулюються національними загальноприйнятими стандартами, що розробляються незалежними професійними організаціями бухгалтерів, а не встановлюються національним законодавством.
У США такими стандартами є Загальноприйняті принципи обліку (ГААП), у Великобританії - Закон про компанії, Положення про стандартну практику ведення обліку і ряд інших документів, які інколи називають Загальноприйнятою практикою обліку. У Канаді бухгалтерські стандарти оформляє Комітет по дослідженням в області бухгалтерських стандартів.
Таким чином, у країнах з даним типом ведення обліку існує багато варіантів обліку в рамках професійно загальноприйнятої бухгалтерської методології.
Континентальна модель бухгалтерського обліку орієнтована на державні інтереси оподаткування і макроекономічне планування громадських ресурсів. Вона має юридичну основу. Бухгалтерські стандарти затверджуються законодавчо і обов’язкові у виконанні. Однорідність досягається єдиним планом рахунків і затвердженою методологією фінансової звітності. Професійні організації бухгалтерів відіграють меншу роль, ніж у Великобританії і США. Таким чином, у країнах з даною моделлю обліку превалює державна методологія.
Південно-американська модель бухгалтерського обліку орієнтована на податкові державні інтереси, тому б/о законодавчо уніфікований. Особливістю бухгалтерських стандартів є розкриття методології б/о в умовах інфляції.
В останній час зародилась ісламська модель б/о. Але вона ще не достатньо представлена фінансовою звітністю на м/н рівні.
Наявність різних підходів до формування систем обліку ускладнює аналіз стану підприємств, що знаходяться у різних країнах. Якщо ТНК має філії або дочірні компанії із наведених груп країн, то отримані підсумки їх діяльності можуть бути незіставні. Тому багато компаній, що прагнуть залучити іноземних інвесторів або здійснюючих консолідацію фінансової звітності у єдиній валюті, паралельно до прийнятих норм обліку у країні використовують М/н стандарти обліку (МСБО).
Основні задачі МСБО - гармонізація і прийняття стандартів, що дозволяють збільшити схожість практики ведення бухобліку в різних країнах.
М/н стандарти обліку (International Accounting Standards - IAS) - документи, що визначають загальний підхід до складання фінансової звітності і пропонують варіанти обліку окремих засобів або операцій підприємства.
МСО не є обов’язковими і носять рекомендаційний характер. У наслідок розвитку і прискорення інтеграційних процесів у світі, ці стандарти відіграють все більшу роль як найзручніший засіб спілкування між підприємствами різних країн світу. Крім самих стандартів у склад м/н стандартів входять Концептуальні основи підготовки і подання фінансової звітності.
Тема 14.М/н фінансовий менеджмент
1.Суть м/н фінансового менеджменту
М/н фінансовий менеджмент - система економічних рішень, що виникають з приводу реалізації фінансового менеджменту в умовах інтернаціоналізації господарської діяльності фірми. При цьому фірма повинна виходити із постулату, що її комерційна діяльність на іноземних ринках принесе прямо або не прямо більший прибуток, ніж на національному ринку.
Фінансовий менеджер фірми або банку, що приймають участь у ЗЕД, БНК (багатонаціональній корпорації) або м/н банку практично вирішують однакові питання з фінансовим менеджером фірми і банку, що працюють на внутрішньому ринку. Сутність його діяльності зводиться до пошуку відповідей на три головні питання: де знайти джерела фінансування для фірми (банку), куди направити фінансові потоки для максимізації прибутків і як нейтралізувати ризики, що виникають при вирішенні цих питань, при проведенні цих операцій. Але коло проблем, що виникають при рішенні цих питань, значно ширше, ніж при роботі менеджера в умовах внутрішнього ринку. При цьому арсенал засобів, доступних м/н фінансовому менеджеру, відрізняється більшою різноманітністю.
Отже, приходиться враховувати значно більшу кількість ризиків. Зокрема, у своїй роботі, пов’язаній з реалізацією задач м/н менеджменту, менеджер повинен постійно аналізувати валютно-курсові, країнові (державні), політичні ризики, що виникають при здійсненні фірмою ЗЕД. Для мінімізації валютних ризиків використовують спеціальний інструментарій м/н менеджера, що дозволяє йому хеджувати ці ризики на рівні окремих контрактів, і стратегії, які можуть бути використані вищим керівництвом компанії. Дані рішення пов’язані із змінами в організаційній поведінці компанії і суттєво впливають на проводжувану фірмою маркетингову стратегію.
2.Валютно-фінансове середовище м/н менеджменту
М/н менеджер, приймаючи рішення, повинен орієнтуватись в особливостях м/н валютно-фінансового середовища, в якому працює м/н фірма, уявляючи, як воно впливає на процес прийняття рішень в м/н компанії, часто спонукаючи менеджера змінювати способи, якими оцінюють і порівнюють альтернативні способи дії.
2.1.Причини невизначеності в діяльності м/н менеджера
Особливостями сучасного валютно-фінансового середовища, що впливають на зростання невизначеності під час прийняття рішень м/н менеджером, є:
1.Різноманітність валют
2.Наростаючий валютний ризик
3.Політичний ризик
4.Різноманітність економічних і юридичних систем.
5.Функціонування євроринку.
6.Роль уряду.
2.2.Функціонування світової валютної системи на сучасному етапі розвитку світового господарства
Всі суб’єкти світового господарства працюють у рамках м/н валютної системи. Особливості певного етапу функціонування світової валютної системи повинні враховуватись м/н фінансовим менеджером у повсякденній діяльності, так як накладають обмеження на багато його рішень.
Світова валютна система - історично сформована форма організації валютних відносин країн, що закріплена міжурядовими домовленостями.
Основними конструктивними елементами валютної системи є:
-міра вартості вивезеного із країни багатства;
-спосіб установлення валютного курсу;
-валютні ринки;
-м/н організації, регулюючі валютну діяльність країн.
Діюча світова валютна система була організаційно оформлена на Ямайці у 1976 р. і носить назву Ямайської.
Ямайська валютна система є поліцентричною. У ній роль ведучої валюти не закріплено ні за однією національною валютою світу. Мірою (засобом) вартості вивезеного із країни багатства може бути будь-яка ВКВ, євро або СДР (СПЗ).
Сучасна валютна система побудована на базі плаваючих валютних курсів. Центральні банки країн не зобов’язані втручатись у роботу валютних ринків для зміни курсу своїх валют. Але таке втручання і не заборонено. МВФ дозволив країнам-учасницям вибирати режим встановлення валютного курсу самостійно. Сьогодні використовують три системи курсоутворення: плаваючий, фіксований і змішаний.
Плаваючий - вибирають розвинуті країни, виключаючи крани, що входять в Європейську валютну систему. Валюти цих країн є ВКВ, і їх курсоутворення визначається грою попиту і пропозиції на валютному ринку (США, Канади, Австралії, Японії, Швейцарії та ін. країни).
До твердої фіксації прибігають країни, що розвиваються. Фіксація курсу здійснюється по відношенню до ВКВ, СДР, євро.
Змішане плавання було характерне до початку 1999 р. для валют країн Європейської валютної системи. Курси цих валют фіксувались по відношенню до екю, і через цей еквівалент здійснювалась фіксація курсів по відношенню одна до одної.
Роль регулюючого валютного органу в Ямайській валютній системі виконує МВФ. Основне його призначення - спостереження за валютною політикою держав, надання допомоги країнам, що мають труднощі з платіжним балансом. Він покликаний сприяти м/н кооперації, забезпечуючи механізм співробітництва держав у вирішенні м/н фінансових проблем. У його задачі входять також підтримка правил обміну валютами і нагляд за валютними курсами, створення багатонаціональної системи платежів за валютними операціями, боротьба з національними валютними обмеженнями.
Крім МВФ значне місце у валютному фінансуванні держав і крупних фірм належить МБРР, що надає дешеві валютні кредити на структурну перебудову; для центральних банків країн суттєву роль відіграє М/н банк розрахунків у Базелі.
2.3.Інструменти строкового ринку
Будь-який господарський суб’єкт, залучений до ЗЕД, має валютну позицію.
Валютна позиція - співвідношення вимог і зобов’язань господарського суб’єкту у певній валюті.
Валютна позиція може бути як відкрита, так і закрита. При співпаданні вимог і зобов’язань у даній валюті валютна позиція є закритою, в іншому випадку - відкрита, яка поділяється на довгу і коротку позиції. Довга валютна позиція передбачає, що зобов’язання суб’єкту у валюті менші, ніж вимоги в ній. Коротка валютна позиція виникає, коли зобов’язання в валюті більші вимог у ній на конкретну дату.
Господарський суб’єкт, що має відкриту валютну позицію, піддається валютному ризику. М/н менеджер повинен оцінити розміри відкритої валютної позиції, величину валютного ризику і прийнятні способи покриття даного ризику.
Для нівелювання валютного ризику часто використовують строкові контракти, які обертаються на м/н біржах або торгуються м/н банками. До таких специфічних інструментів відносять форварди і свопи (банківські контракти) і фьючерси і опціони ( в основному біржову контракти).
2.4.Основні концепції м/н фінансів
У своїй роботі м/н менеджер повинен опиратись на теорії, що дозволяють йому будувати сценарій розвитку подій і прогнозувати наслідки рішень, що приймаються. До них відносяться теорії, що описують основні умови паритетів фінансового ринку:
1.теорія паритету купівельної спроможності валюти;
2.Теорія паритету відсоткових ставок;
3.”ефект Фішера”;
4.”М/н ефект Фішера”;
5.Теорія незміщеного форвардного курсу.
Знаходження умов паритету здійснюється за допомогою економіко-математичного апарату і є необхідним для виявлення взаємозв’язку між основними індикаторами м/н валютного ринку і на базі цього пошуку найоптимальніших шляхів для інвестування капіталу.
Всі теорії паритетів є похідними від закону єдиної ціни, згідно з яким ціни (доходи) фінансових активів з однаковим ризиком, скориговані на валютний перерахунок, з урахуванням операційних витрат вирівнюються на всіх світових ринках. Механізмом вирівнювання виступає м/н арбітраж.
Арбітраж - операція, пов’язана з купівлею активу на дешевому ринку і продажем його на більш дорогому.
Теорія паритету купівельної спроможності валюти.
Розрізняють теорії абсолютного і відносного паритету купівельної спроможності валюти. Вони показують взаємозв’язок між рівнем цін в країнах (рівнем інфляції) і їх валютним курсом.
Зміни курсів валют залежить від зміни темпів інфляції між розглядуваними країнами. Більш високе зростання всередині країни у порівнянні з ростом рівня цін в іноземній державі призведе до знецінення національної валюти.
Теорія паритету відсоткових ставок.
Дана теорія пов’язує між собою величину форвардного курсу і рівень відсоткових ставок за депозитами у країні.
У відповідності з цією теорією високі (низькі) відсоткові ставки в умовах рівноваги повинні покриватись форвардним дисконтом (або премією) по валюті.
“Ефект Фішера”.
Даний ефект зв’язує відсоткові ставки з інфляцією у розглядуваних країнах.
Відповідно до ординарної теорії Фішера, номінальна ставка відсотку rу країні залежить від реальної відсоткової ставки R і темпу інфляції p:
(1+r)=(1+R)*(1+p), де
r - намінальні відсоткові ставки; R - реальні відсоткові ставки; p - темп інфляції.
До двох і більше країн застосовують генералізований ефект Фішера, відповідно до якого різниця у ставках відсотка у порівнюваних країнах є функцією різниці їх темпів інфляції. Валюти з більш високим темпом інфляції повинні мати більш високу відсоткову ставку, ніж валюти з більш низьким темпом інфляції.
“М/н ефект Фішера”.
За допомогою даного ефекту здійснюється перехід від відсоткових ставок до валютних курсів. Відповідно до “м/н ефекту Фішера”, різниця відсоткових ставок є неупередженою оцінкою наступних змін готівкових валютних курсів. Таким чином, очікувані доходи від інвестування (у вітчизняній валюті) в іноземну або вітчизняну економіку повинні вирівнюватись, курсовий диференціал повинен бути рівною відсотковому диференціалу між відповідними країнами.
Теорія незміщеного форвардного курсу.
Відповідно даної теорії, ніхто не дасть більш точного прогнозу майбутнього спот-курсу, ніж сам валютний ринок. Тому котирований банками форвардний курс або валютними біржами - ф’ючерсний курс і є кращий прогноз про величину очікуваного спот-курсу.
3.Фінансовий менеджмент м/н фірми
Фінансовий менеджер постійно вирішує протиріччя, що виникають між цілями підприємства і фінансовими можливостями їх реалізації. У комплекс його різноманітних задач входять як власне задачі фінансового менеджменту, так і специфічні задачі м/н фінансового менеджменту.
До задач фінансового менеджменту відносяться:
-фінансовий аналіз і система прийняття рішень;
-планування використання короткострокових фінансових ресурсів;
-планування використання довгострокових фінансових ресурсів;
-аналіз можливого ризику;
-контроль і звіт про виконання рішення.
До специфічних задач м/н фінансового менеджменту відносяться:
-оцінка положення країни відповідно до її зовнішніх позицій, тобто аналіз її платіжного балансу;
-планування фінансових операцій з точки зору використання в м/н розрахунках різних валют;
-кредитування експортної діяльності;
-м/н бюджетування капіталу, мотивація проведення прямих інвестицій і портфельних інвестицій;
-операції на євровалютному, єврокредитному і єврооблігаційному ринках.
Головна задача м/н фінансового менеджменту полягає у оцінці короткострокових і довгострокових активів і зобов’язань фірми у часовому і просторовому використанні м/н ринків.
Фінансування фірми, в залежності від цілей, поділяється на короткострокове і довгострокове.
Ціль короткострокового фінансування фірми полягає у поповненні оборотного капіталу, виконанні поточних зобов’язань. Задачами менеджера у сфері короткострокового капіталу є управління готівкою, управління матеріально-технічними запасами і інше.
Ціль середньо- і довгострокового фінансування фірми полягає у отриманні грошових коштів для фінансування довгострокових інвестиційних і інших проектів фірми, формування доходного довгострокового портфеля цінних паперів, що приводять до росту оціночної вартості компанії в майбутньому, і росту акціонерного капіталу.
3.1.Короткострове фінансування фірми
Джерела короткострокового фінансування м/н фірми поділяються на 2 основні групи:
-внутрішні джерела фінансування;
-зовнішні джерела фінансування.
Різновидами внутрішнього фінансування є самофінансування і внутрішньофірмові кредити. У загальному випадку внутрішніми джерелами фінансування фірми є нерозподілений прибуток і амортизація, перерозподілені всередині фірми за допомогою внутрішньофірмових м/н позик. Зовнішніми джерелами фінансування фірми або її підрозділів є банківське фінансування (національне, іноземне і євровалютне) і отримання коштів за допомогою ринка цінних паперів.
Внутрішньофірмове короткострокове фінансування представляє собою взаємонадання валютних позик різними підрозділами компанії, а також надання інвалютних кредитів батьківською фірмою своїм дочірнім компаніям і навпаки. Такі позики надаються у вигляді:
-прямого м/н фірмового кредиту;
-компенсаційного внутрішньофірмового кредиту;
-паралельного внутрішньофірмового кредиту.
Види банківського фінансування:
-кредитна лінія;
-револьверний кредит;
-строкова позичка;
-овердрафт.
Кредитна лінія - договір між банком і його клієнтами, що включає в себе обіцянку банка надати клієнту певну суму грошей до деякого ліміту на протязі певного терміну.
Револьверний кредит - поновлюванні на протязі довго періоду часу кредитні лінії, юридично формалізованими контрактами.
Строкова позика - прямий, незабезпечений кредит на строк не більше 90 днів, як правило оформляється у вигляді простого векселя, підписаного позичальником.
Овердрафт - це допущення дебетового залишку на рахунку клієнта.
3.2.Довгострокове фінансування компанії
Здійснюється в двох основних видах:
-від інвесторів (через купівлю акцій і облігацій);
-від кредиторів (у формі банківського кредиту або купівлі довгострокових цінних паперів - облігацій)
У свою чергу, м/н фінансування поділяється на іноземне і євровалютне в залежності від типу взаємовідносин резидент-нерезидент і тієї валюти, яка надається.
За джерелами довгострокове фінансування компанії поділяються на внутрішнє і зовнішнє.
Внутрішніми джерелами довгострокового фінансування компанії є накоплені нетто-грошові потоки (net cash flow), що виникають при здійсненні м/н операцій. Основою нетто-грошових потоків є нерозподілений прибуток і накоплена амортизація.
Ціллю фінансового менеджменту будь-якої компанії є збільшення вартості капіталу акціонерів. Тому чистий грошовий потік компанії повинен постійно збільшуватись.
Самофінансування інвестиційних довгострокових проектів за рахунок власних джерел більш характерне для торгово-промислових фірм, ніж для фінансових інститутів. Це пояснюється високою часткою власного капіталу фірми - близько 50% пасивів. Для фінансових інститутів ця частка вимірюється в рамках 10% і, відповідно, більше значення мають зовнішні джерела для фінансування довгострокових вкладень.
Зовнішніми джерелами фінансування фірми виступають банківське фінансування у вигляді банківського кредиту і у формі купівлі банками довгострокових цінних паперів компанії, що не поступають у відкритий продаж, а розміщаються приватним шляхом серед крупних інвесторів, і залучення коштів за рахунок емісії акцій і облігацій.
4.Валютний ризик і стратегії його хеджування
М/н фінансовому менеджеру приходиться у своїй роботі враховувати значно більшу кількість ризиків, ніж менеджеру фірми, що працює на внутрішньому ринку. Зокрема, він повинен постійно аналізувати валютно-курсові, національні і політичні ризики, пов’язані із здійсненням ЗЕД.
Валютний ризик є різновидом економічного ризику, поява його пов’язана з коливанням валютно-фінансового середовища, у якому діє ТНК, фірма, що здійснює експортно-імпортну діяльність або банк, обслуговуючий ЗЕД господарських суб’єктів.
Валютний ризик - вірогідність втрат або недоотримання прибутку у порівнянні із запланованими значеннями у результаті несприятливих змін величини валютного курсу.
Валютний ризик поділяється на ризики валютного контролю і валютно-курсові ризики, що включають в себе бухгалтерський ризик і валютно-економічний ризик, рис.1.
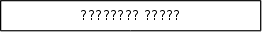




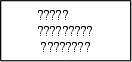



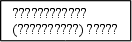
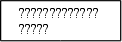
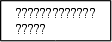
Рис.1. Види валютних ризиків.
Ризики валютного контролю пов’язані з вірогідністю заборони здійснення валютних переказів за кордон, тобто з введенням валютного мораторію.
Політичні ризики характеризують нестабільність політичного середовища у країні, тобто частоту зміни уряду.
Ризик валютного контролю і політичні ризики об’єднуються в групу країнових або суверенних ризиків.
Країнові ризики у своїй крайній формі пов’язані з повною експропріацією активів нерезидентів у даній державі. Тому при прийнятті інвестиційного рішення оцінюється вірогідність такого сценарію розвитку подій. Якщо ця вірогідність велика, то керівництво фірми може прийняти рішення не реалізувати проекти в даній державі. Фінансовий менеджер у цьому випадку повинен надати керівництву компанії прогнозні оцінки величини подібного ризику.
Широкі можливості у м/н фінансового менеджера є у прийнятті рішень про хеджування валютно-курсових ризиків.
4.1.Управління бухгалтерським ризиком
Бухгалтерський ризик - ризик звітний, паперовий. Він виникає в силу того, що зміни валютного курсу можуть негативно відобразитись на нетто-вартості фірми при конвертації фінансової звітності по ЗЕД (операціям) із іноземної валюти у вітчизняну (трансляційний ризик).
Так, при трансляції фінансової звітності у зарубіжних підрозділах у валюту батьківської компанії виникає небезпека зміни несприятливим чином фінансових показників компанії. Наприклад, фірма може отримати на своєму балансі необгрунтовано завищений прибуток, за який їй прийдеться сплатити додаткові податки. Якщо ж курс іноземної валюти по відношенню до вітчизняної падає, то прибуток компанії буде суттєво занижена, і відповідно, хоча компанія не буде платити податки, їй важко буде взяти кредит із-за погіршеного фінансового стану. Кредити будуть надаватись їй під більший відсоток, в якому враховується ризик конкретного позичальника.
4.2.Управління валютно-економічним ризиком
Валютно-економічний ризик визначається як змінність (мінливість) вартості фірми, обумовлена невизначеністю змін валютного курсу. Він відображається на реальних грошових потоках фірми.
Підвиди:
-транзакційний ризик;
-конкурентний ризик.
4.2.1.Транзакційний валютний ризик. Транзакційний валютний ризик - вірогідність збитків, пов’язаних із змінами валютного курсу по вже укладеній угоді, по якій платіж повинен наступити через певний момент часу в майбутньому.
Менеджер повинен вибрати найперспективніший із методів, оцінивши його доцільність у конкретній ситуації. По-перше, можуть бути використані контрактні методи страхування валютного ризику - вибір валюти ціни і включення в контракт валютних обмовок. По-друге, для хеджування можуть бути використані інструменти строкового ринку.
4.2.2.Контрактні методи страхування транзакційного ризику. Вибір валюти ціни і валюти платежу. Під час укладання угоди експортер вибирає валюту ціни, яка захищає його від можливих валютних ризиків, або у текст контракту включається додаткова умова, що передбачає захист контрагентів від змін валютного курсу. Ця додаткова умова носить назву “валютна обмовка”.
Валютна обмовка - умова в м/н торговій, кредитній або іншій угоді, що оговорює перегляд суми платежу пропорційно зміні курсу валюти обмовки з ціллю страхування сторін по контракту від ризику зміни валютного курсу.
Валюта ціни - валюта, у якій фіксується вартість товару, послуги, що є об’єктом контракту.
Валюта платежу - валюта, в якій передбачається оплата товару або послуги по зовнішньоекономічному контракту.
Вибір валюти ціни - це своєрідний метод страхування валютного ризику.
Другий контрактний метод страхування валютної виручки від валютного ризику є включення в контракт положення про перегляд суми контракту у випадку різкого коливання курсу перерахунку валюти ціни у валюту платежу - валютної обмовки.
Захисні обмовки - договірні умови, що включаються в угоди і контракти, і передбачають можливість перегляду ціни контракту в процесі їх виконання в цілях страхування валютних, кредитних і інших ризиків.
Складовими елементами дії валютної обмовки є:
1)встановлення курсу валюти обмовки до валюти ціни в момент підписання угоди;
2)встановлення діапазону зміни курсу (у %), за якого перерахування загальної вартості контракту не здійснюється;
3)встановлення формули перерахунку загальної вартості контракту при зміні величини валютного курсу зверху допустимих меж;
4)встановлення максимальної зміни загальної вартості контракту (у % від первісної вартості), можливого при перерахунку загальної вартості контракту при коливанні валютного курсу.
Використання інструментів строкового ринку.
Використання інструментів строкового ринку дозволяє хеджувати валютну вартість контракту, і ціна цих інструментів складає планові збитки, оцінювані менеджером як затрати, пов’язані з ліквідацією ризику за контрактом.
Для цілей хеджування застосовують форварди, ф’ючерси, опціони і свопи і їх різні комбінації.
4.3.Менеджмент конкурентного ризику
Навіть якщо фірма повністю прохеджувала свій контрактний ризик, вони може спіткнутись з довгостроковим конкурентним ризиком. Він виникає тому, що зміни валютного курсу можуть змінити майбутні доходи і витрати компанії, тобто загальні грошові потоки, не пов’язані з окремими угодами. Зміни такого типу ризику потребують довгострокового розглядання ринкових позицій фірми, на конкурентоспроможність яких (по витратам і цінам) можуть впливати