Реструктуризация компании как средство повышения ее рыночной стоимости на примере ЗАО "Жилищный капитал"
После того, как в компании произошло выделение отделов в отдельные компании, эффективность деятельности этих уже компаний стремительно стала расти. В это время материнская компания на протяжении длительного времени испытывает трудности с организацией проектов строительства, с несвоевременностью утверждения его стадий, невыполнения в указанные сроки сотрудниками разного вида планов по проекту. В связи с этим происходила задержка начала строительства объекта на достаточно длительный срок, невыполнение плана по договорам с партнерами и контрагентами, люди, приобретающие квартиры были обмануты, были обременены ожиданием сдачи в эксплуатацию домов.
Для выявления проблемного места в организации проекта строительства руководству компании было предложено лично пройтись по всем этапам организации проекта строительства, проследить за процессом работы сотрудников компании, за качеством выполнением ими надлежащих обязанностей и за количеством времени, потраченного на организацию проекта.
После проведенной работы выяснилось, что сам процесс прохождения проекта по разным отделам компании организован неправильно, неэффективно. То есть дело было все в том, что организационная цепочка участия организационных единиц в организации проекта была неверно выстроена. Такого рода исследования подтвердило, что в целом эффективная деятельность организации была обеспечена добросовестностью работников, ответственностью, их любовью к компании и организационным климатом, так как в отсутствии этого с плохим организационным ходом работы, деятельность компании давно бы уже была неэффективной. Итак, выяснилось, что «узкое» место находится в плохом взаимодействии отдела по управлению проектами и отдела маркетинга. Требуется слишком много времени на утверждение маркетинговых исследований рынка и составления маркетингого отчета по каждому объекту строительства, информация о которых необходима в первую очередь отделу по управлению проектами для составления проекта программы строительства. После проведения маркетинговых исследований, отдел маркетинга отправляет свои заключения генеральному директору, там эти документы задерживаются на долгий срок в связи с огромным объемом работы генерального директора и только потом направляются в отдел по управлению проектами (Приложение 1). Иначе говоря, эти две организационные единицы слишком долго «ждут» друг друга, и все это замедляет дальнейший процесс организации проектов строительства, что приводит к негативным последствиям деятельности компании, подрыву ее репутации. А направление маркетинговых исследований и описания планов маркетинга по каждому из проектов сразу генеральному директору является нецелесообразным, так как генеральный директор планирует инвестиционную программу вместе с отделом по развитию инвестиционных программ в самом начале всего процесса и только в конце согласует и утверждает организацию проекта программы строительства после того, как этот проект пройдет по всем стадиям его организации. Видимо, такой ход процесса был верным, когда рынок недвижимости еще только развивался в России, когда шла борьба за престижные площадки для застройки, борьба за лидерство в отрасли и.т.д. Но на сегодняшний день, когда Москва и Московский регион полностью застроены, имеет смысл пересмотреть ход действий компании для осуществления эффективной деятельности в таких сложных условиях. Действия должны быть направлены на разрешение настоящей ситуации с целью укрепления компании.
2.1.3 Финансовый анализ
Анализ финансовых показателей деятельности компании является одним из важных, так как такого рода анализ с применением количественных показателей наглядно показывает ситуацию организации, в которой она находится в момент диагностики. Итак, проанализируем деятельность компании ЗАО «Жилищный капитал» за последний период ее деятельности.
В течение 2005 г. активы Компании сократились на 29,6%. Причиной этого является успешное завершение в 2005 г. целого ряда инвестиционных проектов, таких как:
- г. Москва, Оболенский пер., д.9, стр.1,2;
- г. Москва, Нежинская ул., вл. 8-12, А, Б, В, Г, Д, Е;
- г. Москва, ул. Таймырская, вл.1, к.1;
- МО, г. Люберцы, ул. Гоголя, д.8, секц.3-4;
- МО, г. Балашиха, мкр.15, к.37-38;
- г. Москва, Печатники, мкр.34ДЕ, к.1,2,5;
- Краснодарский край, Хостинский р-н, г. Сочи, ул. Я. Фабрициуса, к.1,2.
В связи с чем была отнесена на финансовый результат разница между суммами поступлений от соинвесторов и инвестиций в незавершенное капитальное строительство в части формирования себестоимости строящихся объектов в статусе Заказчика по вышеуказанным объектам. Таким образом, снижение показателей статей бухгалтерского баланса говорит не об уменьшении темпов роста и развития компании, а об успешной сдаче целого ряда объектов, получении прибыли от инвестиционной деятельности, которая позволила подготовиться к новым проектам.
В первом полугодии 2006 г. активы компании выросли на 70% в годовом исчислении(см. табл. 2.2). При этом в значительной степени рост связан с увеличением внеоборотных активов в разделе «Долгосрочные финансовые вложения», в котором отражаются инвестиции в форме приобретения паев жилищно-строительного кооператива, а также ростом статьи «Дебиторская задолженность», которая отражает инвестиции в строительные проекты, и статьи «Незавершенное строительство» по которой отражены инвестиции Компании в качестве заказчика строительства.
Таблица 2.2
Структура активов на 01.07.2006 г. [10, c. 40]
| Статья баланса/ год | 2004 | 2005 | 1п 2006 |
| Незавершенное строительство | 11% | 11% | 13% |
| Долгосрочные финансовые вложения | 2% | 2% | 22% |
| Запасы | 6% | 6% | 6% |
| Дебиторская задолженность | 56% | 51% | 52% |
| Краткосрочные финансовые вложения | 29% | 26% | 3% |
Активы компании на последнюю отчетную дату сформированы в основном за счет дебиторской задолженности, которая составляет 52% активов, что свидетельствует о значительной доле инвестиционных проектов, в которых Компания выступает соинвестором строительства. Долгосрочные финансовые вложения на последнюю дату составляют 22% активов. Прирост долгосрочных финансовых вложений с начала 2006 г. составил 878 млн. руб. В структуре пассивов компании преобладает кредиторская задолженность, которая отражает привлеченные средства соинвесторов. Кредиты и займы формируют 16% пассивов на последнюю отчетную дату(см. табл. 2.3).
Таблица 2.3
Структура пассивов на 01.07.06 г
| Статья баланса/год | 2004 | 2005 | 1п2006 |
| Кредиторская задолженность | 86% | 68% | 82% |
| Кредиты и займы | 13% | 29% | 16% |
В течение всего периода деятельности Группа ни разу не имела задолженности по погашению текущих платежей по кредитам и займам и своевременно выполняла свои обязательства по погашению долгов(Приложение 2) [10, c.42].
Анализ операционных показателей показал, что выручка компании сформирована преимущественно за счет поступлений от реализации объектов недвижимости по инвестиционным договорам. Объем выручки по итогам 2005 г. относительно предыдущего года уменьшился на 49%. Основным фактором, обусловившим уменьшение выручки, является сдача готовых объектов в 2004 году, а также начало нового длительного цикла закладки очередных объектов Группы компаний, которые будут реализованы в течение 2006 -2009 гг. Кроме того, вступили в силу положения Федерального Закона № 214-ФЗ, ограничивающие на начальном этапе реализации инвестиционных проектов привлечение средств от потенциальных покупателей.
Несмотря на снижение выручки за 2005 г. по сравнению с 2004 г. валовая прибыль продаж за это время увеличилась в 6,6 раз. Валовая прибыль отражает разницу между суммой фактических затрат, связанных с реализацией инвестиционных прав, услуг на рынке недвижимости и величиной поступлений от реализации инвестиционных проектов, оказания услуг на рынке недвижимости. Уменьшение выручки и одновременное увеличение прибыли обусловлено следующим: проекты, стартовавшие в 2002-2004 годах, в 2004 году реализовывались крупными партиями, но с меньшей рентабельностью; в 2005 году реализация площадей по данным проектам производилась в основном физическим лицам с большей рентабельностью; а также ростом цен на рынке недвижимости [10, c.46] .
Рост валовой прибыли за 2005 г. по сравнению с 2004 г. отразился и на динамике показателей прибыльности Компании. Так, валовая рентабельность за 2005 г. составила 10,9% против 0,7% в 2004 г., чистая рентабельность составила 9% против 5,9% в 2004 г. (см. табл. 2.4).
Таблица 2.4
Показатели рентабельности [10, c.47]
| Показатель/год | 2004 | 2005 |
| Валовая рентабельность | 0,7% | 10,9% |
| Рентабельность продаж | 0,7% | 10,9% |
| Чистая рентабельность | 5,9% | 9,0% |
| Рентабельность капитала | 2,0% | 2,1% |
| Рентабельность собственного капитала | 16,1% | 11,2% |
| Рентабельность активов | 1,3% | 1,4% |
Чистая прибыль Компании относительно прошлого года уменьшилась на 19% и составила 84 млн. руб. (см. рис. 2.2). Снижение чистой прибыли, главным образом, связано с увеличением расходов от реклассификации в 2005 г. по сравнению с 2004 г. Работа в рамках Федерального Закона № 214-ФЗ предполагает активное кредитование при развитии проектов на начальной стадии, как следствие – увеличение заемных средств кредитных учреждений и увеличение расходов на их обслуживание, что привело к увеличению расходов в отчете о прибылях и убытках за 2005 год.
Структура дебиторской задолженности отражена в таблице 2.5 [10, c.48].
Таблица 2.5
Структура дебиторской задолженности по основной деятельности на конец 2005г.,млн.руб.
| Тип задолженности | Сумма | % от дебиторской задолженности |
| Долгосрочная дебиторская задолженность, в том числе | 691 | 30% |
| Счета к получению по расчетам по инвестиционным договорам с генеральными инвесторами | 588 | 25,3 |
| Счета к получению по расчетам с соинвесторами | 89 | 3,9 |
| Прочие счета к получению | 14 | 0,6 |
| Краткосрочная дебиторская задолженность, в том числе | 1 629 | 70% |
| Выданные авансы по текущей деятельности | 131 | 5,6 |
| Счета к получению по расчетам по инвестиционным договорам с генеральными инвесторами | 646 | 27,9 |
| Счета к получению по расчетам с соинвесторами | 821 | 35,4 |
| Прочие счета к получению | 31 | 1,3 |
Основной статьей источников финансирования активов компании являются обязательства по долям на продажу и авансы полученные. По состоянию на конец 1кв2006 г. в 62% пассивов. Собственные средства составили (около 13% пассивов). Такое значение соотношения собственного и привлеченного капитала обусловлено спецификой деятельности компании(см. рис. 2.3) [10, c.50].
Расчетные финансовые показатели представлены в следующих таблицах:
Таблица 2.6
Коэффициенты ликвидности
| Показатель / год | 2005 | 2006 |
| Текущая ликвидность | 1,30 | 1,81 |
| Критическая ликвидность | 1,30 | 1,81 |
| Дебиторская задолженность / Кредиторская задолженность | 1,43 | 3,43 |
| (Дебиторская задолженность + Запасы)/Кредиторская задолженность | 1,43 | 3,43 |
Показатели ликвидности находятся выше рекомендуемых значений. Высокие значения коэффициентов ликвидности объясняются тем, что основные статьи активов компании являются высоколиквидными.
Таблица 2.7
Коэффициенты финансовой устойчивости
| Показатель/ год | 2005 | 2006 |
| Собственный капитал / Валюта баланса | 0,08 | 0,13 |
| Собственный капитал / Заемные средства | 1,16 | 0,80 |
Таблица 2.8
Показатели долгового покрытия
| Показатель/год | 2005 | 2006 |
| Заемные средства / Выручка | 0,32 | 1,01 |
| Долг / EBITDA | 3,88 | 6,24 |
| EBITDA / Процентные расходы | 28,46 | 4,01 |
Показатели финансовой устойчивости и долгового покрытия отражают специфику деятельности компании. Увеличение соотношения Долг/EBITDA, снижение соотношения EBITDA/процентные расходы и изменения показателей оборачиваемости отражают появление в компании новых проектов, расширение производственной программы, а также длительный финансовый и производственный циклы. Вместе с тем, значение соотношения EBITDA/процентные расходы 4,01 свидетельствует о способности компании обслуживать заемные средства. Соотношение Собственный капитал/Валюта баланса выросло по сравнению с 2004 годом на 62,5% [10, c.50-51].
Таблица 2.9
Оценка оборачиваемости
| Показатель | 2005 | 2006 |
| Оборачиваемость активов в днях | 1 593 | 2 334 |
| Оборачиваемость дебиторской задолженности в днях | 782 | 969 |
| Оборачиваемость кредиторской задолженности в днях | 552 | 317 |
Таким образом, после проведенного финансового анализа компании ЗАО «Жилищный капитал» можно сделать вывод о том, что на момент анализа ее финансовое состояние достаточно устойчивое, что объясняется хорошими операционными показателями и показателями финансовой устойчивости.
Данный анализ помог выявить особенность финансовой деятельности компании в том, что на протяжении всего своего существования в качестве источников финансирования ЗАО «Жилищный капитал» использует в гораздо большей степени заемные средства, чем собственные.
Это не является отрицательным показателем деятельности компании, а просто исторически сложившимся фактором, который в любом случае обеспечивает эффективную и финансово стабильную деятельность компании.
2.1.4 Кадровый анализ
Внастоящий момент в компании «Жилищный капитал» трудятся 386 человек. Работники компании «Жилищный капитал» - это сплочённый коллектив единомышленников, высококвалифицированных специалистов, профессиональный уровень которых служит источником развития компании. Опыт взаимодействия в проектах позволил сформировать твёрдую основу доверия и взаимопонимания в коллективе. Коллектив компании отличает преданность общему делу и стремление к самореализации. Сотрудники компании едины в своихделах, целях и стремлениях. Успех каждого - залог успеха компании в целом. Каждый сотрудник «Жилищного капитала» - это личность, обладающая огромным творческим потенциалом и энергией для реализации. Обеспечивая благоприятные условия труда, возможность профессионального роста и продвижения по службе, руководство компании уделяет большое внимание кадровой политике. С целью повышения квалификации разработан план внутреннего и внешнего обучения, согласно которому проводятся тренинги, специальные ролевые игры для менеджеров, аттестации персонала. Разработан и успешно действует Кодекс деловой этики, декларирующий наиболее важные корпоративные ценности, принципы, деловые нормы и правила:
1. Взаимное уважение, доверие, поддержка.
2. Согласованность и сотрудничество.
3. Преданность своей компании, своему коллективу.
4. Постоянное развитие (обучение).
5. Оценка по личному трудовому вкладу.
6. Ориентация на клиента.
7. Постоянные изменения при сохранении лучшего.
8. Умение работать в команде и ориентироваться на общий результат.
9. Соблюдение единых фирменных стандартов.
Подбор персонала осуществляется по двум критериям: профессиональные и личностные качества. Собеседование проводится в 3 этапа:
1. Отбор резюме кандидатов на свободную вакансию сотрудниками службы персонала.
2. Сотрудник отдела кадров проверяет кандидата на личностные, инициативные составляющие и на соответствие вакантной должности.
3. Руководитель проводит проверку профессиональных навыков кандидата.
Управлением по работе с персоналом создана рабочая обстановка, основанная на открытости и взаимном уважении, способствующая раскрытию делового и личностного потенциала каждого сотрудника. Постоянной целью компании является развитие системы мотивации персонала, позволяющей каждому сотруднику рассчитывать на карьерный рост и вознаграждение, соответствующие его профессиональному уровню и личному вкладу в дело компании. Высокие результаты отдельных сотрудников, приверженность принципам корпоративного единства поощряются в группе компаний не только премиями. Лучшие награждаются грамотами за отличную работу, лучшим из лучших присваивается почётное звание - "Жилищный капиталист". Одним из главных направлений кадровой политики компании является формирование и поддержание корпоративной культуры. Основополагающие факторы успеха компании: правильно выработанная политика; разработка и внедрение новых технологий; высокое качество выполняемых работ; тщательно подобранный и высококвалифицированный персонал. Люди - это главный актив компании «Жилищный капитал»: здесь каждому обеспечивается возможность повышения квалификации и самореализации.
Большое значение для компании занимает стажировка студентов различных ВУЗов, так как компания заинтересована в талантливых людях и хороших специалистах. Поэтому компания предоставляет достаточное количество рабочих мест для прохождения практики студентам [15].
Анализ кадров компании «Жилищный капитал» показал, что в компании работают работники в возрасте 30лет,составляющие 21процент от всех работников, от 30 до 50 – 53процента, до 60лет – 20процентов, свыше 60 лет – 6 процентов [15].
Анализ обеспеченности строительной организации рабочей силой производится на основе таблицы 2.10 [10, c. 64].
Таблица 2.10
Структура рабочих кадров
| Категория/год | Среднесписочная численность, чел. | |||||
| 2004 год | 2005 год | 2006 год | ||||
| Чел. | % | Чел. | % | Чел. | % | |
| Всего работников | 324 | 100 | 368 | 100 | 380 | 100 |
| В том числе Рабочих | 223 | 62 | 211 | 60,5 | 228 | 201 |
За анализируемый период в компании «Жилищный капитал» наблюдается уменьшение удельного веса рабочих в общей численности работающих в ООО.
Движение рабочих кадров за отчетный период характеризуется следующими показателями, предоставленными в таблице 2.11.
Таблица 2.11
Определение показателей движения кадров.
| Показатели | Единицы измерения | 2004 год | 2005 год | 2006 год |
| Среднесписочная численность рабочих | чел. | 223 | 211 | 201 |
| Списочная численность рабочих на начало периода | чел. | 184 | 201 | 223 |
| Число принятых рабочих | чел. | 45 | 14 | 40 |
|
Число выбывших рабочих В том числе: -по собственному желанию; -за нарушение трудовой дисциплины; |
чел. чел. чел. |
6 3 3 |
4 2 2 |
18 17 1 |
| Списочная численность рабочих на конец периода | чел. | 223 | 211 | 201 |
| Число рабочих, состоящих в списочном составе весь год | чел. | 200 | 168 | 152 |
| Коэффициент оборачиваемости рабочих кадров | 0,19 | 0,42 | 0,69 | |
| Коэффициент устойчивости рабочих кадров | 0,82 | 0,64 | 0,43 | |
| Коэффициент текучести рабочих кадров | 0,06 | 0,08 | 0,21 |
Текучесть рабочей силы тормозит рост производительности труда, выполнения плана ввода в действие производственных мощностей и объектов строительства, ухудшает качество выполненных работ, приводит к неполному использованию строительной техники и др.Она характеризуется коэффициентом текучести, который определяется по формуле:
К тек. = Ч ув. ж. + Ч ув. н., где (2.1)
Ч ср. сп.
Ч ср. сп. – среднесписочная численность рабочих;
Ч ув. ж. – численность рабочих, уволенных по собственному желанию;
Ч ув. н.– численность рабочих, уволенных за нарушение трудовой дисциплины;
Определим коэффициент текучести за анализируемый период:
2000 год: 3+3
К тек. = 223 = 0,02
2001 год: 4+4
К тек. = 211 = 0,03
2002 год: 1+17
К тек. = 201 = 0,08
Движение рабочей силы определяется коэффициентом оборачиваемости рабочей силы, который характеризует интенсивность ее движения; коэффициент оборачиваемости слагается из суммы коэффициентов прибытия и выбытия рабочих кадров:
К об. = К пр.+ К выб., где (2.2)
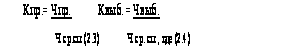
Ч ср. сп. – среднесписочная численность рабочих;
Ч пр. – численность рабочих принятых;
Ч выб.– численность рабочих выбывших.
Вычислим коэффициент оборачиваемости за анализируемый период:
2000 год: _45 6_
К пр. = 223= 0,13 ; К выб. = 223= 0,06 ;
К об.= 0,2 + 0,02 = 0,19
2001 год: 14 4_
К пр. = 211 = 0,37 ; К выб. = 211 = 0,07;
К об.= 0,06 + 0,2 = 0,26
2002 год: _40_ 18_
К пр. = 201 = 0,48 ; К выб. = 201= 0,21;
К об.= 0,19 + 0,08 = 0,27
В процессе анализа определяют коэффициент устойчивости рабочих кадров, который исчисляется как отношение численности рабочих, состоящих в списочном составе весь год, к среднесписочной численности рабочих за отчетный период:
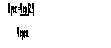
2000 год: 184
К уст. = 223 = 0,82
2001 год: 201
К уст. = 211 = 0,64
2002 год: 223
К уст. = 211 = 0,43
Результаты вычислений занесем в таблицу 2.11.
За анализируемый период коэффициент текучести увеличился с 0,02 до 0,08, это считается отрицательным показателем в анализируемой организации. Коэффициент устойчивости уменьшается с 0,82 до 0,43, что говорит о том, что к 2006 году состав рабочих, которые трудятся в ЗАО «Жилищный капитал» уменьшается, что связано с увеличением текучести рабочих кадров. Таким образом, текучесть кадров может повлиять негативно на деятельность компании.
2.1.5 Анализ информационного обеспечения
Компания «Жилищный капитал» использует в своей деятельности новейшие информационные технологии, которые позволяют эффективно управлять строительным производством. Постановка информационных систем была произведена лучшими специалистами России. Остановимся подробнее на описании самих информационных инструментов компании.
Незаменимым инструментом по обработке информации в деятельности компании является система CProject. CProject – корпоративная система управления строительным производством, которая обеспечивает необходимую прозрачность бизнес-процессов компании, позволяет многократно сократить сроки принятия ключевых решений. Система предназначена для планирования строительного производства, финансового планирования и анализа, ведения производственного учета, анализа хода выполнения строительно-монтажных работ. Главная цель системы - повышение экономической эффективности строительства вследствие детального планирования затрат при составлении бюджета и строгого контроля за его исполнением, ранняя диагностика рисков повышения стоимости и информационное обеспечение процесса принятия управленческих решений, направленных на снижение таких рисков.
Построение эффективной системы управления с помощью CProject обеспечивает компании «Жилищный капитал» не только сокращение времени для получения информации для принятия управленческих решений, но и позволяет увеличить производительность компании за счет осуществления многоуровневого детализированного планирования по строительным проектам и контроля выполнения планов в процессе реализации проектов.
Основные преимущества:
1. Мощные аналитические инструменты обеспечивают получение самой оперативной, полной, достоверной и обоснованной информации о текущем состоянии дел.
2. Ключевые показатели выполнения по проектам показывают: сколько было запланировано и сколько выполнено фактически, в физическом, временном и стоимостном выражении.
3. Фактический процент выполнения работ по проектам основывается на выполненном физическом объеме, а не «оценках» исполнителей.
4. Обеспечиваются неограниченные возможности детализации суммарных данных до требуемого уровня анализа.
5. Формирование сводного плана поставок по всем проектам позволяет значительно снижать себестоимость строительной продукции за счет экономии на поставка [15].
Инвестиционно-строительная деятельность компании постоянно сопровождается документооборотом. Для постановки документооборота компания использует не менее важную и эффективную информационную систему под названием Documentum 5i .
Несомненное преимущество Documentum 5i заключается в следующих факторах:
1. Настройка единых для предприятий процедур согласования документов в Documentum 5i, позволит резко сократить скорость информационного обмена, исключить потери документов, формировать отчетность о ходе согласования проекта, хранить и отображать историю согласования документов.
2. Использование Documentum 5i позволяет значительно повысить общую капитализацию компании, деловой имидж компании, получить значительные конкурентные преимущества за счет полноценного использования своих интеллектуальных активов, значительного улучшения обслуживания клиентов, повышения эффективности производственной кооперации и снижения эксплуатационных расходов.
В настоящее время руководитель любой компании сталкивается с необходимостью решать множество задач в условиях дефицита рабочего времени. Среди основных источников проблем в работе современного менеджера можно выделить следующие:
1. Большое количество процессов, в которых он является инициатором, ответственным исполнителем, контролером.
2. Огромное количество документов, которые требуют согласования, уточнения, реакции, отслеживания, исполнения.
3. Необходимость контроля своевременного исполнения выдванных заданий и отслеживание взятых на себя обязательств.
4. Постоянно растущие объемы дополнительной информации, необходимой для принятия управленческих решений.
Система Documentum 5i обеспечивает автоматизацию традиционных процессов обработки документов: маршрутизация документов, обработка корреспонденции, формирование отчетности о состоянии исполнения документов.Область решения системы Documentum 5i:
Организация процессов обработки организационно-распорядительных документов:
- создание и согласование документов;
- подписание документов;
- регистрация документов;
- рассылка и публикация документов;
- рассмотрение документов.
Организация контроля исполнения документов и заданий:
- структура задания связанного с документом;
- средства автоматической рассылки и сбора информации об исполнении;
- контроль исполнения задания;
- консолидированный контроль исполнительской дисциплины.
Маршрутизация документов:
Формирование шаблонов заданий;
Использование последовательной и параллельной маршрутизации.
Задачи системы:
Упорядочить процессы организационно-распорядительного документооборота:
- управление полномочиями сотрудников при работе с документами;
- уведомление исполнителей о новых задачах/поручениях.
Ускорить процессы прохождения документов:
- исключение повторного ввода;
- ускорение доставки документов исполнителям;
Обеспечить прозрачности документооборота:
- автоматизация контроля исполнительской дисциплины;
- формирование оперативных управленческих отчетов;
- хранение истории прохождения документов.
Управление электронным архивом организационно-распорядительных документов [10, c.72] .
Для общего управления «Жилищный капитал» использует в своей деятельности новейшую российскую разработку для управления предприятием- информационную систему Business Control. Business Control – высокопроизводительная ERP-система нового поколения, объединившая самые современные отечественные и зарубежные программные компоненты. Разработка позволяет автоматизировать любые технологические или бизнес-цепочки, конфигурировать рабочие места, запрашивать и получать расчетные показатели. Ядро программы обеспечивает быстрое формирование нужных пользователю баз данных, создание всевозможных учетных схем.
В состав ERP системы Business Control входят 12 основных модулей, которые компания «Жилищный капитал» использует в своей деятельности:
1. Модуль X-Business (Информация) – система бизнес-индикаторов. Предоставляет мгновенный доступ к главной информации, отображая ключевые показатели бизнеса в наглядном виде.
2. Модуль X-Control (Задачи) используется для эффективного управления подчиненными. Позволяет выдавать задания и контролировать их исполнение.
3. Модуль X-Contact (Контакты) – встроенная в Business Control CRM-система: инструмент для учета клиентов и управления взаимоотношениями с ними. Имеет встроенные базу знаний и органайзер.
4. Модуль X-Team (Персонал) предназначен для ведения кадрового учета и расчета заработной платы сотрудников. Является базовым модулем для распределения прав доступа к системе.
5. Модуль X-Fin (Финансы) обеспечивает финансовый учет, контроль над всеми денежными потоками, бюджетирование комплексным методом и контроль исполнения бюджета.
6. Модуль X-Report (Аналитика) - простой и удобный инструмент для формирования различных отчетов и составления аналитических сводок.
7. Модуль X-Contractor (Договоры) автоматизирует учет договоров и всех документов, с ними связанных, а также учет задолженностей по договорам, поставок, работ и оплат.
8. Модуль X-Stock (Склады) автоматизирует учет ТМЦ и все складские операции. Предоставляет возможность работы с любым количеством складов, ведения штучного и партионного учета, учитывать местоположение.
9. Модуль X-Trade (Торговля) – система управления торговлей в составе системы Business Control: управление продажами и закупками, генерация прайс-листов, учет номенклатуры, ценовой анализ рынка.
10. Модуль X-Integrator (Интеграция) позволяет объединить в единую информационную систему несколько различных программ учета и наладить обмен данными между ними.
11. Модуль X-BackUp (Архивация) предназначен для создания резервных копий баз данных с возможностью восстановления информации в случае сбоя сервера.
12. Модуль Paranoid (Администратор) позволяет назначать права пользователям с очень подробной детализацией, гарантируя высокий уровень внутренней безопасности.
Таким образом, рассмотрев информационное обеспечение компании ЗАО «Жилищный капитал», можно сделать вывод о том, что осуществление деятельности организации поддерживаются самыми новыми и достаточными средствами информационного обеспечения, что обеспечивает эффективную работу компании [10, c.76]. Техническая поддержка сервисных служб обеспечивает бесперебойную работу всех систем.
2.1.6 Инвестиционные проекты группы
Как уже было сказано, компания «Жилищный капитал» является одним из лидеров в отрасли строительства Московского региона. Компания на протяжении своего существования осуществляла и осуществляет насыщенную и активную инвестиционную программу. Текущие и планируемые строительные проекты компании представлены в приложении 3.
В сложившейся сегодня ситуации в Москве и Московской области по поводу ограниченности возможностей по застройке территорий в г. Москве по поводу постоянно растущего спроса и неудовлетворенного предложения, по оценке экспертов, наилучшие перспективы деятельности имеют те компании, которые обеспечены участками под строительство и уже сегодня имеют широкий набор проектов для инвестирования и строительства. Поэтому с целью поддержать свою конкурентную позицию в ближайшем будущем и с целью избежать возможные угрозы эффективной деятельности, компания «Жилищный капитал» разработала инвестиционную программу на ближайшие годы.
В соответствии с программой развития Группы в 2007 году планируется инвестировать в строительство 138 391 кв.м. жилой площади, что требует финансирования в объеме 3,93 млрд. руб. Планы на 2008 г. предполагают инвестирование 189 020 кв.м. жилья, что потребует инвестиций в размере 5,3 млрд. руб. Всего в 2007-2008 гг. Группа Компаний намерена инвестировать в строительство около 327,5 тыс. кв. м. жилья на сумму более 9,23 млрд. руб.
Для осуществления планируемой программы компании требуются дополнительное привлечение денежных средств. Полученные инвестиционные средства компания намерена инвестировать в строительство следующих объектов недвижимости:
1. Жилой монолитно-кирпичный дом индивидуальной планировки с подземной автостоянкой и встроенными офисными помещениями по адресу г. Москва, Б.Тишинский пер. владение 10. Размер общей площади здания – 30200 кв.м., общая площадь квартир – 19419,78 кв.м. Начало строительстваобъекта – март 2006 г, срок сдачи – 2 квартал 2008 г.Подземный паркинг общей площадью 5 815 кв. м,рассчитанный на 150 машино-мест, будет размещаться на 2-х этажах подземной части здания.Можно выделить следующие положительные стороныконцепции строительства жилого дома по адресу: Б.Тишинский пер., вл. 10:
- качество проекта (архитектурное решение здания,удобство планировок, обеспеченность машино-местами и т.д.);
- наличие большой для центра Москвы придомовой территории (около 0,29 га), позволяющей организовать зеленый двор с красивым ландшафтом, прогулочными зонами и малыми архитектурными формами;
- продуманное планировочное решение квартир, позволяющее получить квартиру с индивидуальной планировкой вместе с документами на квартиру; возможность объединения квартир;
- современные инженерные коммуникации, в т.ч. автоматическая диспетчерская служба, раздельная система вытяжной вентиляции, бесшумные лифты KONE, электроподогрев пандуса въезда/выезда в гараж и т.д.;
- инфраструктура дома ориентирована на активного человека, заботящегося о своем здоровье и красоте, и включает в свой состав: центр SPA с широким выбором саун,соляриями и центром красоты, спортивный центр и боулинг-клуб;
- использование в отделке высококачественных материалов;
- устройство каминов в квартирах с 16-го этажа;
- удобная транспортная доступность: к дому можно добраться u1087 по Садовому и Третьему транспортному кольцу, через множество прилегающих радиальных трасс. Поблизости расположены станции Московского метрополитена – «Белорусская», «Улица 1905 года»,«Баррикадная», «Маяковская»;
- панорамные виды Москвы с верхних этажей;
- близость к новым построенным офисным центрам и строящемуся центру «Москва-Сити» и Краснопресненскому проспекту.
Объект легко доступен с улицы Пресненский вал и Б. Грузинской улицы. Автомобили, проезжающиепо этим улицам, могут доехать до строящегося дома, повернув в Б. Тишинский переулок.
2. Семнадцатиэтажный этажный 3-х секционный панельный дом П-111 с кирпичными вставками на территории Научно-практического центра по ул. Авиаторов района Солнцево г. Москвы. Размер общей площади объекта – 14500 кв.м., в том числежилая площадь - 10130 кв.м. Начало строительства объекта – февраль 2006 г – сдача 2квартал – 2007 г.После завершения строительства объектов распределение площади осуществляется в следующем соотношении:
- 70% - в собственность инвестора - ЗАО «Группа компаний «Жилищный капитал».
- 15% - в собственность города Москвы в лице Департамента жилищной политики и жилищного фонда города Москвы;
- 15% - в собственность города Москвы в лице Департамента жилищной политики и жилищного фонда города Москвы с последующим оформлением в аренду для предоставления сотрудникам, привлекаемым для работы в НПЦ мед. помощи детям;
- 40% - в собственность города Москвы в лице Департамента имущества города Москвы
для использования по согласованию с префектурой Западного административного округа;
- 60% - в собственность инвестора - ЗАО «Группа компаний «Жилищный капитал».
3. Комплекс жилых домов на земельном участке площадью 15,5 Га в Одинцовском районе Московской области поселок Дубки. Микрорайон «Дубки» представляет собой часть посёлка ВНИИССОК (Всероссийского НИИ селекции и семеноводства овощных культур), расположенного неподалёку от станции «Пионерская» Белорусского направления Московской железной дороги и в двух километрах от города Одинцово, являющегося одним из крупнейших районных центров Подмосковья. Микрорайон «Дубки» – это быстро