Организация использования трудовых ресурсов на предприятии (на примере ЗАО "Марийское")
Очевидный способ использования способностей сотрудников — это продвижение их на более высокую должность. Идея развития карьеры привлекает людей. Служащие проходят ряд все более ответственных постов, развивая свои способности, и в итоге оказываются на самом высоком посту, удовлетворяя, таким образом, стремление человека к положению, власти и деньгам и в то же время потребность организации в высокопоставленных людях в высших эшелонах руководства.
Препятствия для осуществления этого процесса совершенно очевидны. Организация должна сотруднику предоставить соответствующую последовательность должностей, гибко, когда наступает срок, перемещая его от должности к должности, и обладать средствами оценки готовности сотрудника к продвижению и системой принятия решения, какая из должностей будет наиболее подходящей в плане развития необходимых навыков сотрудника. Большинство организаций не обладает такой гибкостью. На должность назначается кто-то только потому, что штатная единица должна быть заполнена, а не исходя из интересов развития карьеры сотрудника.
Создание кадрового резерва необходимо для более качественного обеспечения компании подготовленными сотрудниками, готовыми в случае необходимости вести не только свой участок работы, но и другие — по смежным направлениям. Наличие в кадровом резерве подготовленных специалистов позволяет компании значительно снизить затраты на подбор и адаптацию новых сотрудников, а также построить систему инвестиций в развитие персонала, что в свою очередь значительно повышает нематериальную мотивацию работников и способствует их закреплению в компании. Кроме того, наличие подготовленного кадрового резерва позволяет значительно снизить риски компании при заболевании ключевых сотрудников или возникновении других непредвиденных обстоятельств.
Таким образом, организация использования трудовых ресурсов на предприятии предполагает организацию найма, отбора, приема персонала, его деловую оценку, профориентацию и адаптацию, обучение, управление его деловой карьерой и служебно-профессиональным продвижением, мотивацию и организацию труда, управление конфликтами и стрессами, обеспечение социального развития организации, высвобождение персонала и др. Основу концепции использования персонала организации в настоящее время составляют возрастающая роль личности работника, знание его мотивационных установок, умение их формировать и направлять в соответствии с задачами, стоящими перед организацией.
1.3 Показатели использования трудовых ресурсов
В области использования трудовых ресурсов главной задачей является обеспечение эффективности занятости населения, повышение качества и конкурентоспособности рабочей силы. Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства.
Анализ показателей использования трудовых ресурсов организации проводят в следующей последовательности:
анализ обеспеченности организации кадрами (по полу, по возрасту, по профессиям и по квалификации, по семейному положению и т.д.);
анализ движения рабочей силы в организации;
анализ состава и структуры персонала организации;
анализ производительности труда;
анализ соотношения темпов роста средней заработной платы и средней производительности труда;
сводный анализ резервов роста выпуска продукции, по факторам, связанным с использованием трудовых ресурсов.
Источниками информации для анализа трудовых ресурсов выступают: форма № 5 «Приложение к бухгалтерскому балансу», Отчет о численности персонала, форма 1-т, штатное расписание организации, расчет потребности организации в кадрах, данные табельного учета о движении рабочей силы, данные отдела кадров и т.д.
Основными задачами анализа являются:
изучение и оценка обеспеченности предприятия трудовыми ресурсами в целом, а также по категориям и профессиям;
определение и изучение показателей текучести кадров;
выявление резервов трудовых ресурсов, более полного и эффективного их использования;
изучение и оценка уровня производительности труда на предприятии;
изучение организации оплаты труда персоналу предприятия;
изучение динамики роста средней заработной платы и рассмотрение ее соответствия росту производительности труда и др.
В соответствии с действующим законодательством предприятия сами определяют общую численность работников, их профессиональный и квалификационный состав, утверждают штаты, поэтому для анализа необходимо использовать данные первичного учета и составить аналитическую таблицу, в которой численность персонала отчетного года сравнивают с численностью предыдущего года.
Основными характеристиками персонала организации являются: численность и структура.
Численность персонала организации зависит от характера, масштаба, сложности, трудоемкости производственных (или иных) и управленческих процессов, степени их механизации, автоматизации, компьютеризации. Эти факторы определяют ее нормативную (плановую) величину. Более объективно персонал характеризуется списочной (фактической) численностью, т.е. числом сотрудников, которые официально работают в организации в данный момент.
Порядок учета персонала определен Инструкцией, принятой Постановлением Государственного комитета РФ по статистике от 07.12.88 № 121 «Об утверждении Инструкции по заполнению организациями сведений о численности работников и использовании рабочего времени в формах Федерального государственного статистического наблюдения». Инструкция регламентирует методы определения списочного состава, среднесписочной численности работников, перечень занятых в основной и неосновной деятельности, категории персонала, порядок учета приема и выбытия кадров и другие вопросы.
Структура персонала организации по совокупность отдельных групп работников, объединенных по какому-либо признаку. Она может быть статистической и аналитической.
Статистическая структура отражает распределение персонала и его движение в разрезе занятости по видам деятельности, а также категорий и групп должностей. Так, выделяется персонал основных видов деятельности (лица, работающие в основных и вспомогательных, научно-исследовательских и опытно-конструкторских подразделениях, аппарате управления, занятые производством продукции, услуг или осуществляющих обслуживание этих процессов) и неосновных видов деятельности (работники жилищно-коммунального хозяйства, социальной сферы). В свою очередь, все они подразделяются на категории: руководителей, специалистов, других служащих (технических исполнителей), рабочих.
Аналитическая структура подразделяется на общую и частную. В разрезе общей структуры персонал рассматривается по таким признакам, как профессия, квалификация, образование, пол, возраст, стаж работы. Частная структура отражает соотношение отдельных групп работников, например «занятые тяжелым трудом с помощью простейших приспособлений и без них», «занятые на обрабатывающих центрах» и т.д.
Профессиональная структура персонала организации — это соотношение представителей различных профессий или специальностей (экономистов, бухгалтеров, инженеров, юристов и т.д.), обладающих комплексом теоретических знаний и практических навыков, приобретенных в результате обучения и опыта работы в конкретной области.
Квалификационная структура персонала — это соотношение работников различного уровня квалификации (т.е. степени профессиональной подготовки), необходимого для выполнения определенных трудовых функций. В нашей стране уровень квалификации рабочих характеризуется разрядом или классом (например, для водителей), а для специалистов — категорией, разрядом или классом.
Обеспеченность предприятия трудовыми ресурсами также определяется сравнением фактического количества работников по категориям и профессиям с плановой потребностью. Особое внимание уделяется анализу обеспеченности предприятия кадрами наиболее важных профессий. Необходимо анализировать и качественный состав трудовых ресурсов по квалификации.
Половозрастная структура персонала организации — это соотношение групп персонала по полу (мужчины, женщины) и возрасту. Возрастная структура характеризуется долей лиц соответствующих возрастов в общей численности персонала. При изучении возрастного состава рекомендуются следующие группировки: 16, 17, 18, 19, 20-24, 25-29, 30-34, 35-39, 40-44, 45-49, 50-54, 55-59, 60-64, 65 лет и старше.
Структура персонала по стажу может рассматриваться двояко: по общему стажу и стажу работы в данной организации. Общий стаж группируется по следующим периодам: до 16 лет, 16-20, 21-25, 26-30, 31, 32, 33, 34, 35, 36, 37, 38, 39, 40 лет и более. Стаж работы в данной организации характеризует стабильность трудового коллектива. Статистика выделяет следующие периоды: до 1 года, 1-4, 5-9, 10-14, 15-19, 20-24, 25-29, 30 лет и более.
Структура персонала по уровню образования (общего и специального) характеризует выделение лиц, имеющих высшее образование, в том числе по уровню подготовки — бакалавр, специалист, магистр; незаконченное высшее (более половины срока обучения); среднее специальное; среднее общее; неполное среднее; начальное.
Критерием оптимальности структуры персонала является соответствие численности работников различных должностных групп объемам работ, необходимых для выполнения каждой должностной группой, выраженным в затратах времени. Неукомплектованность персонала нередко оказывает отрицательное влияние на динамику объема продукции и ее качества. Даже неукомплектованность непромышленного персонала косвенно влияет на ход производства.
Сокращение численности рабочих не в ущерб объему производства продукции и ее качеству возможно при условии механизации и совершенствования организации труда, особенно во вспомогательных подсобных подразделениях предприятия.
В ходе анализа следует проверить обеспеченность производства рабочими определенных профессий, сопоставив для этого фактическую и плановую численность рабочих по всем используемым на предприятии профессиям. В случае выявления значительных отклонений по каким-либо профессиям необходимо установить конкретные причины и наметить мероприятия по их устранению. Значительная нехватка рабочих по какой-либо профессии затрудняет работу предприятия, создавая так называемые «узкие места» в производстве.
Общая квалификация рабочих характеризуется средним тарифным разрядом, определяемым как средневзвешенная величина.
Степень сложности работ определяется как средневзвешенная величина разряда работ и трудоемкости их выполнения. Средний разряд выполняемых работ должен быть несколько выше разряда рабочих для повышения их заинтересованности в повышении квалификации.
Обеспеченность кадрами, особенно рабочими, зависит от их движения в течение анализируемого периода. Интенсивность движения рабочих кадров характеризуется коэффициентами. Для характеристики движения рабочей силы рассчитывают и анализируют динамику следующих показателей:
В процессе анализа рассчитывают коэффициенты, позволяющих сравнить интенсивность движения кадров. При изучении движении рабочей силы организации различают необходимый оборот и излишний оборот.
Коэффициент необходимого оборота (%) рассчитывается путем деления числа работников, уволенных за данный период по причинам производственного или общегосударственного характера, на среднесписочную численность работников за тот же период:
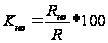
В состав лиц, выбывших по причинам производственного или общегосударственного характера, включают уволенных в связи с сокращением численности и переводом на другие предприятия, поступлением на учебу, призывом на воинскую службу, потерей трудоспособности.
Коэффициент излишнего оборота, или коэффициент текучесть кадров (%), определяется как отношение числа работников, уволенных за данный период по собственному желанию, а также за нарушения трудовой дисциплины, к среднесписочной численности работников за тот же период:
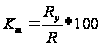
Коэффициент выбытия кадров (%) найдем как частное от деления числа работников, уволенных по всем причинам, на среднесписочную численность работников за тот же период:
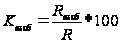
Коэффициент приема кадров (%) можно установить делением числа работников, принятых на работу за данный период, на среднесписочную численность работников:
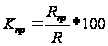
Коэффициент стабильности кадров находят путем деления количества работников, проработавших весь год, на среднесписочную численность персонала:
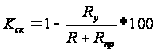
Необходимо изучить причины увольнения работников (по собственному желанию, сокращение кадров, нарушение трудовой дисциплины и др.).
Напряжение в обеспечении предприятия трудовыми ресурсами может быть несколько снято за счет более полного использования имеющейся рабочей силы, роста производительности труда, интенсификации производства, комплексной механизации и автоматизации производственных процессов, внедрения новой, более производительной техники, усовершенствования технологии и организации производства. В процессе анализа должны быть выявлены резервы сокращения потребности в трудовых ресурсах в результате проведения вышеперечисленных мероприятий.
Производительность труда — это показатель, характеризующий уровень затрат живого труда на производство единицы продукции. Его можно также определять, как количество произведенной продукции на одного работника ППП или одного рабочего за единицу времени (год, день, час). Этому показателю необходимо уделять особое внимание, так как именно от него зависит уровень многих других показателей: объем выработанной продукции, уровень ее себестоимости, расход фонда заработной платы и др.
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени. Такой анализ проводится по каждой категории работников, по каждому производственному подразделению и в целом по предприятию.
Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, является резервом увеличения производства продукции, которые не требует дополнительных капитальных вложений и позволяет быстро получить отдачу.
Изучив потери рабочего времени, необходимо определить непроизводственные затраты труда, которые складываются из затрат рабочего времени в результате изготовления забракованной продукции и исправления брака, а также в связи с отклонениями от технологического процесса.
Напряжение в обеспеченности предприятия трудовыми ресурсами может быть несколько снято за счет более полного использования имеющейся рабочей силы, роста производительности труда, интенсификации производства, комплексной механизации и автоматизации производственных процессов, внедрение новой более производительной техники, усовершенствования технологии и организации производства. В процессе анализа должны быть выявлены резервы сокращения потребностей в трудовых ресурсах в результате проведения вышеперечисленных мероприятий.
Анализ использования трудовых ресурсов на предприятии необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать так, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширения воспроизводства.
Анализ обеспеченности предприятия трудовыми ресурсами следует проводить в тесной связи с изучением выполнения плана социального развития предприятия: строительства жилья для работников, детских яслей и садов, профилакториев, санаториев, домов отдыха и т. д.
Таким образом, обобщение опыта отечественных и зарубежных исследователей позволяет сформулировать главную цель организации использования персонала предприятия: обеспечение организации кадрами, их эффективное использование, профессиональное и социальное развитие. В соответствии с этими целями формируется система управления персоналом организации. В качестве базы для ее построения используются закономерности, принципы и методы, разработанные наукой и апробированные практикой.
2. ЭКОНОМИЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ЗАО «Марийское»
2.1 Общая характеристика предприятия
Полное наименование — Закрытое акционерное общество «Марийское».
Сокращенное наименование — ЗАО «Марийское».
Дата регистрации предприятия: 4 декабря 1995 года, органом, зарегистрировавший предприятие, является Государственная регистрационная палата при Министерстве юстиции Республики Марий Эл.
Почтовый адрес: 425202, Республика Марий Эл, п. Краснооктябрьский.
Вышестоящий орган рассматриваемого общества — общее собрание акционеров.
Основным видом деятельности рассматриваемого акционерного общества является мясное птицеводство.
Закрытое акционерное общество «Марийское» создано в процессе приватизации в соответствии с Постановлением Правительства РФ от 4 сентября 1992 г. «О порядке приватизации и реорганизации предприятий и организаций АПК», «Положением о реорганизации колхозов, совхозов и приватизации сельскохозяйственных предприятий», утвержденных Постановлением Правительства РФ, решением трудового коллектива птицесовхоза «Марийский» от 6 сентября 1994 г. Общество зарегистрировано Государственной Регистрационной палатой РМЭ 4 декабря 1995 г.
Общество приобретает право юридического лица с момента его государственной регистрации. Общество имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе. Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом. Общество не отвечает по обязательствам своих акционеров. Акционеры не отвечают по обязательствам общества и несут риск убытков в пределах стоимости принадлежащих им акций.
Уставный капитал ЗАО «Марийское» определяет минимальный размер имущества, гарантирующий интересы его кредиторов, и составляет на сегодняшний момент 82903301 руб.
Уставный капитал разделен на обыкновенные именные акции в количестве 82903301 штук номинальной стоимостью 1 руб. каждая (размещенные акции). Общество вправе разместить дополнительно к размещенным акциям 100000000 штук обыкновенных именных акций номинальной стоимостью 1 руб. (объявленные акции). Количество голосов, которыми обладает акционер, равно количеству полностью оплаченных им обыкновенных акций.
В обществе создается резервный фонд в размере 20% от его уставного капитала. Резервный фонд общества формируется путем обязательных ежегодных отчислений до достижения им размера, установленного уставом общества. Размер ежегодных отчислений составляет 5% от чистой прибыли до достижения размера, установленного уставом общества.
Общество вправе один раз в год принимать решение (объявлять) о выплате дивидендов по размещенным акциям. Общество обязано выплатить объявленные по акциям каждой категории (типа) дивиденды. Дивиденды выплачиваются из чистой прибыли общества.
Преимуществами акционерной формы организации предприятия являются:
возможность мобилизации больших финансовых ресурсов;
возможность быстрого перелива финансовых средств из одной отрасли в другую;
право свободной передачи и продажи акций, обеспечивающее существование компаний, независимо от изменения состава акционеров;
ограниченная ответственность акционеров;
разделение функций владения и управления.
ЗАО «Марийское» — крупнейшее хозяйство в республике Марий Эл по производству мяса цыплят-бройлеров и продуктов его переработки.
Предприятие территориально разбито на пять отделений.
Первое отделение — центральная усадьба — расположено в поселке Красноокгябрьский Медведевского района в восемнадцати километрах от столицы республики г. Йошкар-Ола по Козъмодемъянскому тракту, в пятнадцати километрах от районного центра поселка Медведеве и в двух километрах от железнодорожной станции Нолька, Здесь сосредоточено основное производство: цех инкубации, птичники по выращиванию цыплят-бройлеров, цех по забою птицы, ее переработке, утилизации отходов, Кроме этого здесь расположен животноводческий комплекс КРС по выращиванию молодняка крупного рогатого скота.
В первом отделении образованы подсобные и вспомогательные производства в виде ремонтно-строительного цеха, автомобильного и тракторного парка, электроснабжения, водоснабжения, теплоснабжения.
Второе отделение расположено в тридцати километрах от г. Йошкар-Ола в тридцати километрах от районного центра и в двадцати пяти километрах от центральной усадьбы. На его территории расположены две крупных бригады – в д. Люльпаны и д. Турша.
Во втором отделении расположены две фермы по производству молока и откорму КРС, ферма по выращиванию и откорму молодняка КРС, свиноводческий комплекс, сосредоточены основные сельскохозяйственные угодья, на которых выращивают зерновые и зернофуражные культуры.
Третье отделение находится в с. Казанское Сернурского района. Отделение расположено в 120 километрах от г. Йошкар-Ола и в 140 километрах от центральной усадьбы, Здесь расположено более 4000 сельскохозяйственных угодий.
Четвертое отделение хозяйства предназначено для выращивания ремонтного молодняка птицы и содержания маточного поголовья, получения инкубационного яйца. Отделение находится в п. Юбилейный Медведевского района, в 30 км от г. Йошкар-Ола по Сернурскому тракту в 56 км от центральной усадьбы. Кроме птичников там находятся инкубаторий, подсобные и вспомогательные производства
Пятое отделение расположено в д. Пижма Медведевского района в 50 км от г. Йошкар-Ола по Санчурскому тракту и в 44 км от центральной усадьбы. В нем расположена ферма по производству молока и откорму КРС, сельскохозяйственные угодья.
На предприятии полностью решены проблемы реализации готовой продукции. ЗАО «Марийское» располагает пятнадцатью крупными фирменными магазинами в г. Йошкар-Ола и пригороде, и множеством мелких торговых точек. Интенсивно ведется оптовая продажа продукции. Среди покупателей продукции ЗАО «Лукойл-Марий Эл», ГУП «Марийский хлеб», ЗАО «Марихолодмаш», ЗАО «Берк», ЗАО «Провими» (г. Москва) и множество фирм Марий Эл и других регионов России.
ЗАО «Марийское» — крупнейшее хозяйство в Республике Марий Эл по производству мяса цыплят-бройлеров и продуктов его переработки.
Территория хозяйства расположена в центральной части Среднерусской возвышенности Восточно-Европейской равнины и характеризуется слабоволнистым рельефом. Тип климата – умеренно-континентальный, наибольший удельный вес (98%) занимают дерново-подзолистые почвы.
ЗАО «Марийское» производит более 100 видов мясной продукции. Это не только непосредственно мясо птицы, но и полуфабрикаты, субпродукты, колбасные изделия (более 30 видов), копчено-вареные (7 видов), консервы (10 видов), а также говядина, свинина, говяжьи и свиные субпродукты.
2.2 Основные технико-экономические показатели деятельности ЗАО «Марийское»
Основные экономические показатели деятельности ЗАО «Марийское» представлены за период с 2006 по 2008 гг. представлены в таблице 2.1.
Таблица 2.1
Основные экономические показатели деятельности ЗАО «Марийское» за период с 2006 по 2008 гг.
| Показатели | Годы | Отклонение | |||
| 2006 | 2007 | 2008 | +, – тыс. руб. | % | |
| Площадь с.-х. угодий, га | 13332 | 13203 | 9511 | -3821 | 71,34 |
| в т.ч.: пашня | 12763 | 12515 | 8814 | -3949 | 69,06 |
| сенокосы | 125 | 281 | 281 | 156 | 224,8 |
| пастбища | 442 | 407 | 416 | -26 | 94,12 |
| многолетние насаждения | 2 | — | — | — | — |
| Среднегодовая численность работников по организации, чел. | 1346 | 1362 | 1452 | 106 | 107,88 |
| Среднегодовая численность работников, занятых в с.-х. производстве, чел. | 941 | 934 | 1052 | 111 | 111,80 |
| Средняя заработная плата работников, занятых в с.-х. производстве, тыс. руб. | 23421 | 29876 | 43257 | 13381 | 144,79 |
| Стоимость валовой продукции — всего, тыс. руб. | 325535 | 388594 | 430885 | 12291 | 103,86 |
|
в т.ч. в расчете на: 1 га с.-х. угодий |
22,92 | 24,13 | 34,79 | 10,66 | 144,18 |
| 1 среднегодового работника, занятого в с.-х. производстве | 324,69 | 341,11 | 322,81 | -18,3 | 94,64 |
| Стоимость товарной (реализованной) продукции — всего, тыс. руб. | 315824 | 379079 | 417306 | 38227 | 110,08 |
|
в т.ч. в расчете на: 1 га с.-х. угодий |
23,69 | 28,71 | 43,88 | 15,17 | 152,84 |
| 1 среднегодового работника, занятого в с.-х. производстве | 335,63 | 405,87 | 396,68 | -9,19 | 97,74 |
| Себестоимость реализованной продукции, тыс. руб. | 272309 | 365408 | 388993 | 23585 | 106,45 |
| Прибыль от реализации, тыс. руб. | 7558 | 18119 | 1233 | 10561 | 239,73 |
Значительную долю в объеме реализации предприятия занимает молоко и молочная продукция. В цехе переработки молока производят пакетирование пастеризованного молока, молочную продукцию: кефир, творог, сметану, масло сливочное, ряженку и др. С 2002 г. налажено производство сыра.
Анализ эффективность использования основных производственных фондов ЗАО «Марийское» и их структура
Для анализа деятельности рассматриваемого предприятия была использована отчетность ЗАО «Марийское» за период с 2006 по 2008 гг., представленная в приложении.
Основные производственные фонды (ОПФ) представляют собой совокупность произведенных общественным трудом материальных ценностей, действующих в неизменной натуральной форме в течение длительного периода, неоднократно участвующих в процессе производства и утрачивающих свою стоимость по частям по мере снашивания.
Степень использования ОПФ характеризуется показателями фондоотдачи и фондоемкости. Фондоотдачу определяют как отношение суммы выработанной продукции к среднегодовой стоимости ОПФ. Фондоемкость — величина обратная фондоотдаче.
Показатель фондоотдачи следует исчислять за ряд лет для сопоставления в динамике.
Представим динамику фондоотдачи в таблице 2.2.
Таблица 2.2
Эффективность использования ОПФ
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. в процентах к 2006 г. |
| 1 | 2 | 3 | 4 | 5 |
| Объем реализации продукции, тыс. р. | 315824 | 379079 | 417306 | 110,08 |
| Среднегодовая стоимость ОПФ, тыс. р. | 108340 | 138755 | 115353 | 106,47 |
| Фондоотдача, р./р. | 2,915 | 2,732 | 3,618 | 124,10 |
Повышение эффективности производства в первую очередь зависит от более высоких темпов развития активной части ОПФ. Анализ структуры и роста ОПФ позволяет определить, в каком направлении шло их развитие.
Изменение структуры ОПФ на предприятии можно проанализировать по таблице 2.3.
Фондоотдача является обобщающим показателем эффективности использования ОПФ. Эффективность использования фондов характеризуют и частные показатели: коэффициент использования мощности, производительность отдельных видов оборудования в натуральных измерителях и т.д.
Таблица 2.3
Изменение структуры ОПФ в 2008 году
| Состав основных фондов | Наличие на начало года | Наличие на конец года | Темп роста, в % | ||
| тыс. р. | Структура, % к итогу | тыс. р. | Структура, % к итогу | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| ОПФ, всего | 138755 | 100 | 115353 | 100 | 88,13 |
| в том числе: | |||||
| Пассивная часть ОПФ | 70210 | 50,6 | 54954 | 47,64 | 78,27 |
| из них: | |||||
| здания | 50118 | 36,12 | 39935 | 34,62 | 79,68 |
| сооружения | 20078 | 14,47 | 15019 | 13,02 | 74,80 |
| Активная часть ОПФ | 63545 | 49,4 | 69399 | 52,36 | 106,25 |
| из них: | |||||
| транспортные средства | 10615 | 7,65 | 8940 | 7,75 | 84,22 |
| машины и оборудование | 47052 | 33,91 | 41827 | 36,26 | 88,90 |
| Производственный и хозяйственный инвентарь | 194 | 0,14 | 254 | 0,22 | 130,64 |
| Рабочий скот | 347 | 0,25 | 369 | 0,32 | 106,41 |
| Продуктивный скот | 8880 | 6,4 | 7809 | 6,77 | 87,94 |
| Другие виды основных средств | 1471 | 1,06 | 1188 | 1,03 | 80,78 |
| Земельные участки и объекты природопользования | 14 | 0,01 | 0 | 0 | 0,00 |
К частным показателям можно отнести и фондоотдачу активной части ОПФ, анализ которой представляет интерес с точки зрения обоснованности роста этой части ОПФ (таблица 2.4).
Таблица 2.4
Фондоотдача эффективной части ОПФ
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. в процентах к 2006 г. |
| 1 | 2 | 3 | 4 | 5 |
| Объем продукции, тыс. р. | 315824 | 379079 | 417306 | 110,08 |
| Среднегодовая стоимость активной части ОПФ, тыс. р. | 63811 | 68545 | 69399 | 106,87 |
| Фондоотдача на 1 рубль активной части ОПФ, р./р. | 4,95 | 5,53 | 6,01 | 121,49 |
Данные таблицы 2.4 говорят о росте фондоотдачи в 2008 г. по сравнению с 2006 г. на 46,16%, что говорит об увеличении эффективности использования активной части основных фондов на предприятии.
Анализ фондовооруженности и технической вооруженности труда ЗАО «Марийское»
Внедрение новой техники, передовой технологии, механизации и автоматизации производственных процессов с целью увеличения объема производства продукции и повышения производительности труда приводят к росту ОПФ предприятия, укреплению его материально-технической базы. В связи с этим с каждым годом возрастает доля ОПФ, приходящихся на одного работающего. Следовательно, повышается фондовооруженность труда, которую определяют как отношение стоимости ОПФ к среднесписочной численности промышленно-производственного потенциала (ППП). Рост фондовооруженности труда должен сопровождаться ростом производительности труда. При этом темпы роста производительности труда должны быть выше темпов роста фондовооруженности труда.
Для расчета фондовооруженности труда рекомендуется таблица 2.5.
Таблица 2.5
Фондовооруженность труда
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. в процентах к 2006 г. |
| 1 | 2 | 3 | 4 | 5 |
| Среднегодовая стоимость активной части ОПФ, тыс. р. | 63811 | 68545 | 69399 | 103,87 |
| Среднесписочная численность ППП, чел. | 1346 | 1362 | 1452 | 107,88 |
| Фондовооруженность труда, тыс. р. | 47,41 | 50,33 | 47,80 | 100,82 |
| Объем продукции, тыс. р. | 315824 | 379079 | 417306 | 110,08 |
| Выработка продукции на 1 работника, тыс. р. | 234,64 | 278,33 | 287,40 | 122,49 |
Согласно данным табл.2.5, фондовооруженность труда на предприятии на протяжении 2006-2008 гг. падает, что связано со снижением стоимости активной части ОФ, ее большой изношенности.
Причинами отставания темпов роста производительности труда от темпов роста фондовооруженности труда могут быть немотивированный спад производства продукции, необоснованный рост ОПФ, особенно пассивной их части, численности работников правления в составе ППП и др.
Более объективную оценку внедрения новой техники, передовой технологии, механизации и автоматизации производства можно дать по показателю технической вооруженности труда, которую исчисляют как отношение активной части ОПФ наибольшему числу рабочих в смене.
Так как данные о наибольшей численности рабочих в смене зачастую отсутствуют, на практике техническую вооруженность труда рассчитывают на одного среднесписочного рабочего. В абсолютной величине этот показатель будет несколько занижен, но при сопоставлении его в динамике он даст правильное представление о темпах роста технической вооруженности труда. При этом темпы роста технической вооруженности труда не должны опережать темпы роста производительности труда рабочих. Расчет технической вооруженности труда представим в таблице 2.6.
Таблица 2.6
Техническая вооруженность труда
| Показатели | 2006 г. | 2007 г. | 2008 г. | 2008 г. в процентах к 2006 г. |
| 1 | 2 | 3 | 4 | 5 |
| Среднегодовая стоимость активной части ОПФ, тыс. р. | 63811 | 68545 | 69399 | 103,87 |
| Среднесписочная численность рабочих, чел. | 1112 | 1166 | 1174 | 105,58 |
| Техническая вооруженность труда, тыс. р. | 57,38 | 58,79 | 59,11 | 103,01 |
Согласно данным табл.2.6, техническая вооруженность предприятия на протяжении 2006-2008 гг. растет.
Анализ эффективности производства и реализации продукции ЗАО «Марийское»
Основной задачей для предприятия является наиболее полное обеспечение спроса потребителей высококачественной продукцией. Качество выпущенной и реализованной продукции определяется потребностями рынка, производственно-техническими возможностями предприятия и эффективностью использования его ресурсов.
Реализуя продукцию, предприятие возмещает затраты на ее изготовление и сбыт и получает прибыль, служащую источником технического и социального развития. Несвоевременная реализация продукции наносит ущерб не только производителю, но и предприятиям-потребителям, вызывая нарушения их нормальной деятельности.
Динамика объемов производства и реализации продукции характеризует изменение производства продукции и степень насыщения рынка продукцией предприятия. Оценка динамики объема производства и реализации продукции осуществляется по сопоставимым оптовым ценам (без НДС и акцизов). Как известно, производство продукции должно завершаться ее реализацией. Поэтому особое внимание следует уделять динамике объема реализованной продукции.
Оценка динамики производства и реализации продукции ЗАО «Марийское» представлена в таблице 2.7.
Таблица 2.7
Оценка динамики производства и реализации продукции
| Показатели | 2006 г. | 2007 г. | 2008 г. | Отклонение, (+;-) | Темпы роста, % | ||
| 2008 г. от 2007 г. | 2008 г. от 2006 г. | 2008 г. от 2007 г. | 2008 г. от 2006 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Объем продукции, тыс. р. | 325535 | 388594 | 430885 | 42291 | 105350 | 110,88 | 132,36 |
| 2. Выручка от реализации продукции | 315824 | 379079 | 417306 | 38227 | 101482 | 110,08 | 132,13 |
| 3. Изменение остатков нереализованной продукции | 9711 | 9515 | 13579 | 4064 | 3868 | 142,71 | 139,83 |
| 4. Доля изменения остатков нереализованной продукции | 0,25 | 0,02 | 0,01 | -0,01 | -0,24 | 67,22 | 4,37 |
Таким образом, данные таблицы 2.7 говорят о наращивании объемов производства и реализации продукции ЗАО «Марийское» за 2006-2008 гг.
Анализ себестоимости ЗАО «Марийское»
В настоящее время себестоимость продукции является одним из основных качественных показателей деятельности хозяйствующего субъекта. От уровня себестоимости производимой продукции зависят финансовые результаты деятельности предприятия, темпы расширения производства, финансовое состояние хозяйствующего субъекта.
Задачами анализа себестоимости продукции являются:
оценка динамики важнейших показателей себестоимости и выполнение плана по ним;
оценка обоснованности и напряженности плана по себестоимости продукции;
определение факторов, повлиявших на динамику показателей себестоимости и выполнения плана по ним, величины и причин отклонений фактических затрат от плановых;
оценка динамики и выполнения плана по себестоимости в разрезе элементов и по статьям затрат отдельных видов изделий;
выявление упущенных возможностей снижения себестоимости продукции.
Целью анализа себестоимости продукции является выявление возможностей повышения эффективности использования всех видов ресурсов в процессе производства и сбыта продукции.
Проведем анализ динамики себестоимости реализованной продукции и представим получившиеся значения в таблице 2.8.
Таблица 2.8
Анализ динамики себестоимости продукции ЗАО «Марийское» за период с 2006 по 2008 гг.
|
Себестоимость реализованной продукции, всего, тыс. р. (Ф. 2, с. 020) |
Годы | Уд. вес затрат, % | ||||
| 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | |
| 272309 | 365408 | 388993 | 100 | 100 | 100 | |
|
1. Материальные затраты |
225853 | 289476 | 299486 | 82,94 | 79,22 | 76,99 |
| 2. Затраты на оплату труда | 29763 | 45603 | 51542 | 10,93 | 12,48 | 13,25 |
| 3. Отчисления на социальные нужды | 7543 | 10889 | 13342 | 2,77 | 2,98 | 3,43 |
| 4. Амортизация | 6971 | 10560 | 12409 | 2,56 | 2,89 | 3,19 |
| 5. Прочие затраты | 2178 | 8879 | 12214 | 0,81 | 2,43 | 3,13 |
Из таблицы 2.8 видно, что себестоимость продукции выросла за рассматриваемый период времени. Данный факт говорит о значительном повышении затрат на производство продукции и негативно характеризует деятельность предприятия. Рост себестоимости за рассматриваемый период связан, прежде всего, с ростом объемов производства и продаж предприятия (наращивание производственных мощностей, что вызвало большую потребность в сырье и материалах для производства продукции).
Анализ ассортимента, структуры и качества продукции
Результаты финансово-хозяйственной деятельности во многом определяются ассортиментом и структурой производства и реализации продукции. В составе товарной и реализованной продукции могут быть изделия с низким уровнем рентабельности либо невостребованные изделия. Поэтому чтобы избежать последствий, необходимо изучать факторы, воздействующие на спрос данных видов продукции, с целью поиска путей недопущения или минимизации потерь.
Своевременное обновление ассортимента продукции с учетом изменения конъюнктуры рынка является одним из важнейших индикаторов деловой активности предприятия и его конкурентоспособности.
При формировании ассортимента и структуры выпуска продукции предприятие должно учитывать, с одной стороны спрос на данные виды продукции, а с другой — наиболее эффективное использование трудовых, сырьевых, технических, технологических, финансовых и других ресурсов, имеющихся в его распоряжении. Система формирования ассортимента включает в себя:
определение текущих и перспективных потребностей покупателей;
оценку уровня конкурентоспособности выпускаемой или планируемой к выпуску продукции;
изучение жизненного цикла изделий на рынках, принятие своевременных мер по внедрению новых, более совершенных видов продукции и изъятие из производственной программы экономически неэффективных изделий;
оценку экономической эффективности и степени риска изменений в ассортименте продукции.
В процессе анализа необходимо выяснить, как хозяйствующий субъект выполняет план по ассортименту в натуральном и стоимостном выражении, какова динамика выпуска отдельных видов изделий.
Обобщающую характеристику изменений ассортимента продукции дает одноименный коэффициент, уровень которого определяется следующим образом:
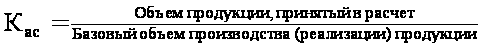
В расчет данного коэффициента принимается фактический выпуск