Бизнес-план в деятельности предприятий рыночной экономики
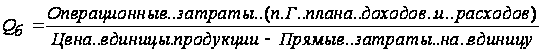
Для предприятий, выпускающих несколько видов продукции по разным ценам, точка безубыточности определяется по формуле:
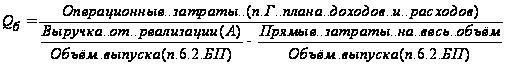
Графический метод определения безубыточности для предприятий, выпускающих один вид продукции (монопродукция)
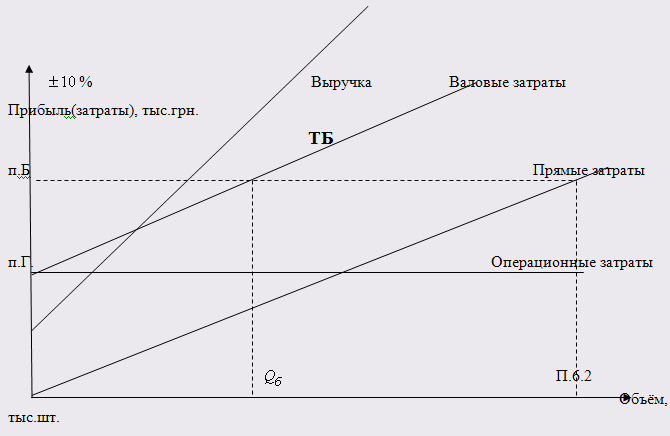
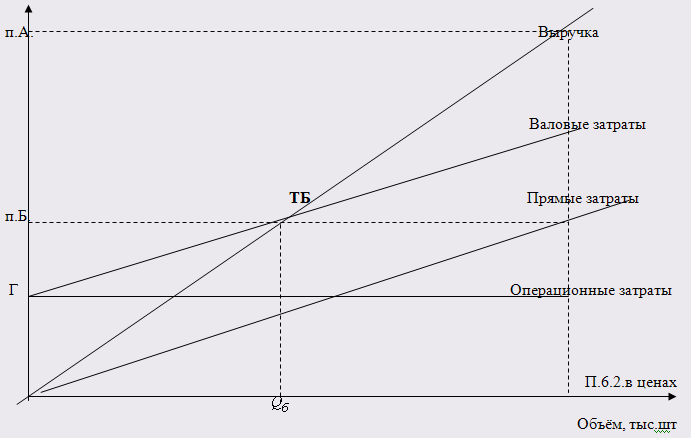
При построении графика безубыточности все значения используются годовые.
Графический метод определения безубыточности для предприятий, выпускающих несколько видов продукции :
8.3 План денежных поступлений и выплат
Высокая прибыльность предприятия не гарантирует его платежеспособность. Это связано с тем, что денежные поступления не всегда совпадают с затратами предприятия. В процессе разработки плана денежных поступлений и выплат необходимо учитывать:
поступления денег со всех источников, в том числе от продажи акций, ценных бумаг и активов предприятия;
в случае, если фирма расширяет свою деятельность, затраты на складские запасы растут быстрее, чем поступления средств от реализации продукции;
на практике могут возникнуть ситуации, когда фирма будет иметь относительный убыток наличности, в таком случае необходимо заранее предусмотреть её рациональное использование.
План денежных поступлений и выплат позволяет определить периоды, в которые фирма будет ощущать дефицит или иметь излишек наличности.
В плане денежных поступлений и выплат определяется, какую сумму средств будет необходимо привлечь, и показывается, на какие цели эти средства будут израсходованы. План денежных поступлений и выплат помогает выяснить, когда привлеченные средства могут быть возвращены.
Главная задача плана денежных поступлений и выплат сводится к согласованию во времени денежных поступлений и выплат с целью обеспечения ликвидности предприятия.
8.4 Плановый баланс
Для эффективного управления фирмой необходимо иметь четкую картину её финансового состояния. С этой целью на определённую дату составляется баланс фирмы.
| АКТИВ | ПАССИВ |
|
I Необоротные активы - здание; |
I |
| II | II |
| III | III |
|
Итого актив Итого баланс |
Итого пассив Итого баланс |
Баланс фирмы - это финансовый документ, в котором все средства фирмы сгруппированы по их содержанию, размещению и источникам поступления.
Баланс фирмы – это своеобразная фотография фирмы на определённую дату.
Баланс показывает, какие средства фирма имеет в своем распоряжении (активы), сколько она должна поставщикам и кредиторам (пассивы) и какой у неё собственный капитал (СК).
АКТИВ=ПАССИВ+СК
Активы – это имущество и ресурсы, которые фирма имеет в своем распоряжении и благодаря которым создаётся прибыль.
Активы делятся на текущие и постоянные.
К текущим активам предприятия относят те активы, которые относительно быстро могут быть превращены в денежные средства. К ним относятся:
денежные средства в кассе предприятия и на расчетных счетах
запасы сырья, материалов, полуфабрикатов, топлива
запасы ( запасные части и т.д.)
вперёд оплаченные платежи
ценные бумаги
дебиторская задолженность
Постоянные активы – это те активы, продолжительность использования которых
превышает 1 год и которые не могут быть быстро превращены в денежные средства. К ним относятся все необоротные активы:
здания
сооружения
оборудование
машины
техника
патенты
лицензии
промышленные образцы
товарные знаки
знаки обслуживания и др.
Пассивы – это обязательства фирмы перед кредиторами, другими фирмами, организациями и банками.
Они делятся на :
текущие (до 1 года)
долгосрочные (более 1 года)
8.5 Ожидаемые финансовые коэффициенты
Финансовые коэффициенты:
ликвидности
платежеспособности
рентабельности
прибыльности
На основе рассчитанных коэффициентов потенциальные кредиторы, инвесторы и сам предприниматель могут увидеть платежеспособность, финансовую устойчивость, прибыльность фирмы, сравнить эти показатели с нормативными и сделать соответствующий вывод.
Коэффициент ликвидности
Ликвидность – способность фирмы выполнять свои краткосрочные обязательства, способность активов фирмы превращаться в наличность, которая является абсолютно ликвидным средством. Недостаточна ликвидность может увеличить затраты на финансирование фирмы и сделать невозможным оплату счетов и выплату дивидендов.
Основными показателями ликвидности являются:
чистый оборотный капитал
коэффициент текущей ликвидности
коэффициент абсолютной ликвидности
Абсолютная ликвидность показывает способность предприятия покрывать свои текущие обязательства на момент составления плана (баланса)
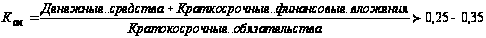
Коэффициент промежуточной ликвидности:
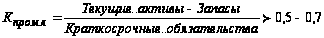
Коэффициент общей ликвидности:
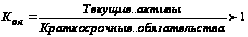
Основные показатели финансовой устойчивости:
Обобщающим показателем является излишек или недостаток средств для формирования оборотных средств и, в частности, запасов. Внешним показателем финансовой устойчивости является платежеспособность.
1) Наличие собственных оборотных средств(CОС):
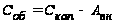
 -
собственный
капитал
 -
внеоборотные
активы
2) Наличие собственных и долгосрочных источников формирования оборотных средств:
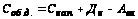
 -долгосрочные
обязательства
3) Общая величина источников формирования оборотных средств:
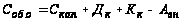
 -краткосрочные
кредиты
4) Величина чистых мобильных средств:
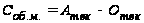
 -
текущие активы
 -текущие
обязательства
5) Излишек (недостаток) СОС:
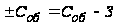
 -займы
6) Излишек (недостаток) СОС и долгосрочных вложений:
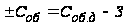
7) Излишек (недостаток) основных источников финансирования:
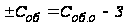
На основании рассчитанных излишков (недостатков) оборотных средств можно рассмотреть 4 ситуации существования предприятия:
|
1) |
Принято считать, что при данной ситуации предприятие находится в абсолютно устойчивом финансовом состоянии |
|
2)
|
Финансовое состояние нормальное, а предприятие платежеспособное |
|
3)
|
Финансовое состояние неустойчивое, нарушается платежеспособность предприятия, однако в данной ситуации возможно установление равновесия, если привлечь долгосрочные кредиты и пополнить СОС. Ситуация не является критической, а неустойчивость допустима, если сумма краткосрочных кредитов не превышает стоимости запасов, а если превышает – ситуацию считают предкризисной. |
|
4)
|
Кризисное финансовое состояние, предприятие является неплатежеспособным и может быть признано банкротом. |


К показателям финансовой устойчивости также относятся:
1) Коэффициент финансовой независимости ( автономии)
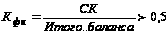
2) Коэффициент финансовой зависимости:
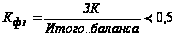
3) Коэффициент финансирования:

4) Коэффициент финансовой обеспеченности СОС:
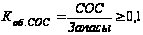
5) Коэффициент маневренности собственного оборотного капитала:

Показатели рентабельности:
Они показывают эффективность управления капиталом.
1) Рентабельность продаж (показатель валовой прибыли) показывает потенциальную доходность фирмы:
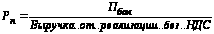
2) Рентабельность по чистой прибыли:
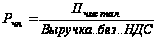
3) Рентабельность капитала (инвестиций):
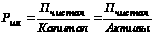
4) Рентабельность собственного капитала:

Средние показатели рентабельности по различным видам деятельности:
| Показатель | Рентабельность продаж | Рентабельность по чистой прибыли |
| Производство | 30-40% | 17% |
| Оптовая торговля | 20-30% | 10% |
| Розничная торговля | 40-50% | 10-12% |