Совершенствование организации оплаты труда персонала
Коэффициент трудового участия (КТУ) – это показатель личного вклада в общие результаты труда, представляющий собой обобщенную количественную оценку трудового вклада каждого члена бригады в зависимости от индивидуальной производительности труда и качества работы. Шкала с конкретными размерами КТУ устанавливается руководителем производственного подразделения по согласованию с комитетом профсоюза.
Второй вариант бестарифной системы использует один свободный коэффициент распределения вместо двух. При его расчете учитываются как факторы квалифицированного уровня работника, так и факторы результативности его работы и отношения к труду.
Показатели, учитываемые при определении КТУ, могут увеличивать или уменьшать фактический заработок работника. Так, показателями, повышающими размер КТУ, могут быть: участие в выполнении более сложных и ответственных работ, перевыполнение установленного производственного задания, экономия материальных ресурсов, совмещение профессий, увеличение зон обслуживания и подмена отсутствующего рабочего, помощь в работе другим членам бригады, соблюдение трудовой и производственной дисциплины. К показателям, понижающим значение КТУ, относятся: нарушения трудовой дисциплины, несоблюдение техники безопасности, невыполнение указаний мастера, бригадира, перерасход материальных ресурсов
Применение бестарифной системы целесообразно лишь в тех случаях, когда есть реальная возможность учесть в общих результатах труда вклад каждого работника. При этом необходима ответственность и добросовестное отношение к труду каждого члена коллектива. Поэтому бестарифная система, как правило, применяется на малых предприятиях, в обществах с ограниченной ответственностью и других подобных организациях.
В настоящее время есть несколько моделей применения бестарифной системы оплаты труда:
1. Система оплаты труда с использованием коэффициента стоимости труда.
Суть системы заключается в том, что коллективный заработок распределяется по коэффициенту стоимости труда, который устанавливается всем работникам, включая руководителя коллектива (предприятия, подразделения), и отработанному времени.
Расчетный коэффициент стоимости труда (РКСТ) каждого работника определяется в следующем порядке:
- определяется сумма фактической заработной платы работника за последние месяцы (3 – 6 мес.) без учета всевозможных выплат временного характера и подсчитывается суммарное количество дней, отработанных им за этот период;
- суммарная заработная плата работника делится на суммарное количество отработанных им дней. Полученный таким образом РКСТ утверждается решением трудового коллектива.
Для работников аппарата управления предприятия фонд оплаты труда определяется как доля их заработка в фонде оплаты труда подразделений. Для этого сумму РКСТ работников аппарата управления делят на сумму РКСТ всех работников предприятия. Полученный норматив составляет примерно 10% от фондов подразделений, т.е. чем успешнее работают структурные подразделения, тем выше их фонд оплаты труда и соответственно выше фонд оплаты труда аппарата управления. Далее полученный фонд оплаты труда работников аппарата управления распределяют между ними в таком же порядке, как и по подразделениям.
Недостатком данной системы является то, что в ней не учитываются результаты труда работников в конкретных условиях. Более целесообразной была бы корректировка РКСТ в зависимости от трудового вклада работников в коллективные результаты работы подразделения или путем ввода коэффициента трудового участия (КТУ), или увеличения (уменьшения) базового РКСТ.
2. Универсальная рыночная система оценки и оплаты труда "РОСТ".
Рыночная система стимулирования труда "РОСТ", разработана учеными Челябинского филиала Института экономики Уральского отделения РАН, явилась ответом на общую потребность практики в усилении мотивации труда коллективов и работников. Она разрабатывалась в основном на протяжении последних десяти лет и прошла испытание временем.
Система "РОСТ" связывает фонды заработной платы организации и ее структурных подразделений, зарплату всех работников с объемом производства и реализации товаров и услуг, себестоимостью, производительностью труда, качеством продукции. Все это и многое другое порождает высокую мотивацию труда персонала и позволяет организации выйти из кризиса, обрести конкурентоспособность и расширять долю рынка.1
В Системе "РОСТ" фонд оплаты труда всего коллектива организации непосредственно зависит от пяти основных экономических показателей: объема реализованной, товарной продукции, материальных затрат на 1 рубль товарной продукции, производительности труда и качества продукции. В зависимости от динамики этих показателей ежемесячно меняется фонд оплаты труда (ФОТ). По пяти показателям рассчитывается коэффициент эффективности производства (КЭП). Он может быть больше, меньше или равен 1,0. ФОТ за истекший месяц определяется умножением КЭП на ФОТ предыдущего месяца. Чем больше КЭП, тем больше ФОТ.
В связи с этим каждый работник организации оказывается лично материально заинтересованным в росте этих показателей, а это усиливает мотивацию труда. Если, например, персонал организации снизил затраты на производство в истекшем месяце, то его ФОТ увеличится. И можно подсчитать насколько в среднем за счет этого выросла зарплата каждого. Если же произошел рост затрат, то ФОТ понизится. И так по каждому из пяти показателей.
Общий ФОТ организации распределяется между ее структурными подразделениями. Чтобы избежать "уравниловки" в распределении каждому подразделению устанавливаются показатели оценки коллективного труда и его доля в общем ФОТ. По итогам за месяц рассчитывается коэффициент трудового вклада подразделения (КТВ коллектива). Он больше, меньше или равен 1,0. Чем больше КТВ, тем больше ФОТ подразделения, так как на его величину умножается доля подразделения в общем ФОТ организации.1
Для преодоления "уравниловки" в оплате индивидуального труда используется коэффициент трудового вклада (КТВ работника). Он больше, меньше или равен 1,0. Чем активнее, инициативнее в труде работник, тем больше у него КТВ. Чем пассивнее и недисциплинированнее в труде работник, тем меньше у него КТВ. В зависимости от величины КТВ начисляется работникам премия. Благодаря этому порождаются мотивы работать больше, быстрее, качественнее, проявлять инициативу и т.д. Все это поощряется по итогам за месяц.
Величину КТВ работника определяет непосредственный руководитель. Чтобы избежать субъективизма в оценке труда, применяются единые для всех виды и размеры поощрений и наказаний. Таким образом, в руках руководителей оказываются мощные рычаги воздействия на трудовое поведение работников. А рабочие, служащие, специалисты получают возможность увеличивать свою премию за счет своей трудовой активности. Все это существенно поднимает уровень мотивации и ответственности персонала организации.
К достоинствам системы "РОСТ" можно отнести следующее:
- если рост реализации является результатом роста трудовых усилий, то система обеспечивает прямую связь труда коллектива и фонда оплаты труда;
- система предлагает оценку результатов труда структурных подразделений и увязывает их фонд оплаты труда с данной оценкой;
- у работодателя в период падения продаж не возникает проблемы поиска средств на оплату труда, т.к. при этом фонд оплаты труда автоматически снижается.
Недостатки системы "РОСТ":
- она не учитывает динамики рыночных ставок заработной платы;
- динамика реализации определяется не только трудовыми усилиями коллектива, на нее так же влияет конъюнктура рынка (спрос на продукцию);
- рост стоимости ресурсов при постоянном объеме реализации приводит к необходимости пересмотра норматива захватоемкости;
- при одинаковых объемах реализации улучшение показателей одних подразделений и работников приводит к снижению заработной платы других.
Система "РОСТ" успешно внедрена в организациях металлургии, машиностроения, легкой промышленности, строительства, связи, сельского хозяйства, торговли, санаторно-курортной и гостиничной сфере и т.д.
3. Система плавающей тарифной ставки.
Суть этого метода изложена в статье В.А. Белкина "Система плавающей тарифной ставки".
Финансовые возможности по оплате труда текущего месяца можно определить как разность стоимости реализованной продукции и услуг текущего месяца, с одной стороны, и всех прочих составляющих цен реализации за исключением фонда заработной платы и социальных платежей, с другой. К числу данных составляющих (вычитаемых) относятся: материальные затраты, налоги, арендная плата, проценты за кредиты, амортизация и другие.
Отношение финансовых возможностей по оплате труда текущего месяца (например, февраля) к данным финансовым возможностям предыдущего месяца (января) предлагается определить как месячный индекс финансовых возможностей по оплате труда. Умножив тарифную ставку первого квалификационного разряда предыдущего месяца (января) на текущий индекс финансовых возможностей по оплате труда февраля-января, получим новое (текущее) значение тарифной ставки первого квалификационного разряда в феврале.
Преимущество данной системы перед традиционными вариантами тарифной системы заключается в большей степени синхронизации финансовых возможностей по оплате труда и фактически выплачиваемых средств на оплату труда. Однако в случае использования системы плавающей тарифной ставки 18-разрядная тарифная сетка не ликвидируется, равным образом, как и все действующие на предприятии системы оплаты труда. Традиционные системы оплаты труда гибко корректируются учетом финансовых результатов деятельности предприятия в целом, что позволяет лучше сочетать индивидуальные и коллективные экономические процессы.
Если структурное подразделение предприятия (или технологическая цепочка подразделений) имеет свою реализованную продукцию, то система плавающей тарифной ставки должна применяться в нем независимо от результатов работы других подразделений. В противном случае неизбежно возникают элементы уравниловки между структурными подразделениями.
Предложенная система плавающей тарифной ставки имеет ряд преимуществ и перед различными вариантами бестарифных систем, при которых заработная плата организации (подразделения, работника) начисляется по нормативу от реализации продукции. Любое значительное изменение налогов, материальных затрат, арендной платы и т.п. при невозможности для предприятия переложить эти тяготы на плечи потребителей продукции из-за ограничений по спросу на продукцию неизбежно приведет к необходимости корректировки указанных нормативов в меньшую сторону или к задержкам выплат заработной платы.1
К недостаткам данной системы можно отнести:
- система не учитывает динамики рыночных ставок заработной платы;
- в системе не производится оценка труда коллективов структурных подразделений;
- система не стимулирует экономию материальных и трудовых ресурсов.
4. Система "плавающих окладов".
Существует множество вариантов и разновидностей системы оплаты труда, основанной на "плавающих окладах". Например, оклады руководителей или специалистов могут формироваться в процентах от фактической прибыли.
Суть другого варианта системы "плавающих окладов" состоит в том, что по результатам работы за месяц (хуже или лучше) в следующем месяце образуются новые должностные оклады (соответственно больше или меньше): например, размер оклада специалиста за сентябрь повышается (понижается) за каждый процент роста (снижения) производительности труда на обслуживаемом участке а августе при условии выполнения задания по выпуску продукции.
Еще один вариант расчета "плавающих окладов" разработан для технических мастеров на одном из промышленных предприятий: фактический размер месячного оклада сменных мастеров зависит от конкретного вклада мастера в конечные результаты работы цеха (количество баллов, зарабатываемых мастером), но не может быть ниже минимального и выше максимального, установленных коллективным договором.
Фактический месячный оклад мастеров определяется в следующей последовательности:
- определяется размер оклада каждого сменного мастера за отработанное им количество дней в месяце, исходя из утвержденного штатным расписанием месячного оклада;
- определяется общее количество баллов, заработанных каждым мастером за отработанное им количество дней в месяце;
- определяется расчетный коэффициент (Кр) делением суммы окладов мастеров за отработанное время на общую сумму заработанных ими баллов;
- определяется фактический оклад по конкретному месяцу (Ор) путем умножения расчетной величины на заработанное мастером количество баллов.
2.2 Методы планирования заработной платы на предприятии
Основным источником выплат заработной платы всем категориям работающих является фонд заработной платы. Плановая величина фонда заработной платы (ФЗП) может быть определена различными способами:
1. На основе средней заработной платы:
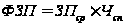
Где
 -
средняя заработная
плата одного
работающего
в плановом
периоде с доплатами
и начислениями,
руб.; Чсп - среднесписочная
плановая численность
работающих,
чел.
Данный метод может быть использован как для расчета общего фонда заработной платы, исходя из численности работающих и их заработной платы, в целом по предприятию, так и по категориям и отдельным группам работников.
2. По нормативному методу расчета:
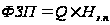
где Q — общий объем выпускаемой продукции в плановом периоде, руб. (могут также использоваться натуральные или условно-натуральные показатели);
 -
норматив заработной
платы на 1 руб.
выпускаемой
продукции, руб.
(либо на другую
единицу объема
производства):
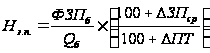
Где
 - фонд заработной
платы базисного
периода, руб.;
 -объем
производства
базисного
периода, руб.;
 ,
 - плановый суммарный
прирост, соответственно,
средней заработной
платы и производительности
труда планового
периода по
отношению к
базисному, %:
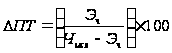
Где
 - экономия
(высвобождение)
численности,
чел.;
 - исходная
численность,
чел.
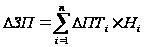
где
 плановый
прирост производительности
труда за счет
i-го фактора;
 норматив
прироста заработной
платы на 1 % прироста
производительности
труда под влиянием
i-го фактора;
n -количество факторов.
3. По приростному методу (основан на использовании базового фонда заработной платы):
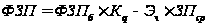
Где
 - фонд заработной
платы базисного
периода, руб.;
 -коэффициент
увеличения
объемов производства
в плановом
периоде по
сравнению с
базисным;
- экономия
численности,
чел.;
-
средняя заработная
плата одного
рабочего в
отчетном периоде,
руб.
3. По поэлементному методу:
ФЗП = ТЗП +.П + Д,
где ТЗП - тарифная заработная плата планового периода, руб.;
П -премиальные выплаты по действующим премиальным положениям, руб.;
Д - доплаты, предусмотренные в коллективном договоре и трудовом законодательстве.
Этот метод планирования фонда заработной платы применяется при наличии годового портфеля заказов. Расчет выполняется в следующей последовательности:
1. Определяется тарифная заработная плата:
- для сдельщиков - по расценкам на плановый объем производства;
- для повременщиков - по часовым тарифным ставкам и месячным окладам.
Рассчитывается основная заработная плата путем добавления к тарифной заработной плате премиальных выплат по действующим премиальным положениям.
Устанавливается часовой, месячный и годовой фонд заработной платы исходя из доплат, предусмотренных в коллективном
договоре и трудовом законодательстве:
- доплаты к часовому фонду за отработанное время и выполнение дополнительных обязанностей или условий: обучение учеников, за руководство бригадой, за ночные часы работы, за работу
в праздничные дни и др.;
- доплаты к месячному фонду заработной платы - за сокращенный рабочий день кормящим матерям и подросткам;
- доплаты к годовому фонду заработной платы - за плановые
невыходы на работу (очередные и учебные отпуска, выполнение
государственных обязанностей и др.).
Кроме фонда заработной платы, включаемого в себестоимость продукции, на предприятии могут производиться премиальные выплаты из прибыли (если это предусмотрено уставом предприятия). В таком случае при планировании прибыли создается специальный фонд (фонд потребления или фонд материального поощрения), составляется смета его использования и рассчитывается годовая сумма премирования персонала.
2.3 Международный опыт договорного регулирования зарплаты
Существует два основных метода регулирования заработной платы: коллективные переговоры и заключение коллективных договоров.
Наиболее полно система заключения коллективных договоров в госсекторе применяется в Голландии, Ирландии, Новой Зеландии и Швеции. В Швеции на центральном уровне коллективные договоры устанавливают минимум для увеличения зарплаты госслужащих и суммы по фондам оплаты для их распределения по регионам.
Коллективными договорами охватываются все госслужащие, включая высших должностных лиц. Однако для разного уровня госслужащих регулирование заработной платы происходит по-разному. Оплата высших должностных лиц определяется правительством. Оплата других категорий госслужащих устанавливается правительством или специальным комитетом, куда входят руководители ведомств.
На общегосударственном уровне заключаются три основных коллективных договора для работников госаппарата, коммунального хозяйства и для предприятий оборонной промышленности.
Эти коллективные договоры являются рамочными для разработки и принятия других коллективных договоров в госсекторе, прежде всего по повышению заработной платы исходя из отпущенных средств государством в региональные фонды оплаты госслужащих. Договоры утверждаются правительством. Распределение фондов для увеличения зарплаты происходит по каждому ведомству, которое определяет конкретные цифры по регионам. Колдоговоры, заключаемые в этих рамках, не требуют дополнительного утверждения.
Аналогичная система регулирования зарплаты и условий труда колдоговорами имеется, например, в Норвегии. Здесь коллективные переговоры ведутся для всех госслужащих, включая работников госаппарата, учителей, работников здравоохранения, обороны, государственных предприятий. Исключение составляет высшие должностные лица, с которыми заключаются индивидуальные контракты. Правительство и министерство финансов устанавливают финансовые рамки для переговоров.
Со стороны работодателей в переговорах участвуют министерство труда и администрация правительства, со стороны работников – 4 основных профсоюза:
национальная федерация государственных служащих (20 ассоциаций);
национальная конфедерация профессиональных ассоциаций (40 ассоциаций);
конфедерация профессиональных союзов (10 ассоциаций);
национальный профсоюз учителей.
Парламент должен одобрить базовый колдоговор, который заключили договаривающиеся стороны, прежде чем он войдет в силу. Договор заключается на два года, но возможно внесение поправок и дополнений.
В Италии рамочный закон 1983 года установил систему колдоговорного регулирования заработной платы госслужащих по следующим секторам: в министерствах, неэкономических государственных организациях, государственных предприятиях (фирмах), в здравоохранении, образовании, исследовательских организациях, университетах. Парламент устанавливает оклады управляющим, высшим должностным лицам, работникам магистров, профессорам университетов.
Во Франции колдоговорное регулирование стало развиваться после реформы 1983 года. Однако до сих пор колдоговоры – это лишь рекомендации для правительства, и оно вправе решать, внедрять ли ему колдоговор в жизнь или нет. Следует отметить, что, хотя в коллективных переговорах участвуют 7 профсоюзов, госсектор ими слабо охвачен: доля членов профсоюзов составляет в сфере образования, финансов, коммунальных услуг 30%, в здравоохранении – 15%, среди работников региональных и муниципальных органов власти – лишь 10%.
В коллективных переговорах обсуждаются такие вопросы, как общие условия труда, рабочее время, профобучение, охрана труда, вопросы заработной платы для отдельных категорий работников. Последние предусматривают обязательное участие представителей министерства финансов. Основное требование на переговорах – чтобы базовая заработная плата не отставала от роста цен. Профсоюзы добились того, что в соответствии с реформой 1990 года увеличились ставки низших разрядов госслужащих, улучшились возможности продвижения по службе, были приняты во внимание появления новых профессий и общее повышение квалификации работников госслужбы.
В Канаде правительство имеет право вмешиваться в коллективные переговоры относительно повышения зарплаты даже в том случае, когда достигнуто соглашение, если бюджетный контроль выявит превышение зарплаты над возможностями бюджета. В этих случаях правительство вправе уменьшить рост зарплаты.
В ряде стран функционируют специальные государственные органы по регулированию условий труда госслужащих. Это агентство по управлению персоналом в госслужбе США, национальное агентство по персоналу в Японии, агентство по зарплате для высших должностных лиц в Великобритании. Они собирают информацию о зарплате в государственном и частном секторах, в различных отраслях экономики, о росте стоимости жизни, анализируют мнения заинтересованных сторон, используют возможности государства в деле увеличения зарплаты госслужащих, вносят в правительство соответствующие рекомендации. Их рекомендации позволяют правительству выработать баланс между государственным бюджетом, потребности госслужащих в повышении зарплаты и положением с материальным стимулированием на рынке труда. Но при этом исполнительные органы должны отчитываться перед законодателями и перед общественностью за свои действия в этом вопросе. Возможность платить – вот что лежит в основе решений о повышении зарплаты госслужащим. Так устанавливается зарплата в Германии (для чиновников), в Греции, Люксембурге, Турции.
Системы зарплаты госслужащих, как правило, предусматривают повышения зарплаты в связи с ростом цен или ростом средней заработной платы по стране. Поскольку госслужащие в большинстве случаев не имеют право бастовать, индексация зарплаты должна быть обязательной. При ежегодном принятии государственного бюджета во всех странах законодатели стремятся экономить на зарплате госслужищих. Это приводит к снижению ее уровня по сравнению с частным сектором и отражается на квалификации специалистов, занятых в госсекторе. Что, в конце концов, побудило, например, конгресс США в 1990 году принять закон о сопоставимости зарплаты федеральных служащих, предусматривающий, что изменения в ставках зарплаты госслужащих по генеральной шкале (тарифной сетке) должны быть тесно увязаны со стоимостью жизни, рассчитываемой бюро статистики труда. Правительство только в чрезвычайных ситуациях может не учитывать этих расчетов.
Если региональные рынки труда сильно диверсифицированы (как, например, в США), единая национальная система оплаты госслужащих ведет к тому, что ставки заработной платы становятся не привлекательными ни для найма новых работников, ни для сохранения кадровых работников в тех регионах, где стоимость жизни очень высокая. Федеральная служба США в конце 80-х годов считала, что тарифная система основных окладов для госслужащих в целом по стране была достаточной для найма новых работников. Однако для Лос-Анджелеса и Нью-Йорка этот уровень был явно не достаточным. Выход из положения нашли в системе процентного повышения ставок зарплаты по генеральной шкале в зависимости от региона.
В других странах для регулирования уровня зарплаты госслужащих в регионах вводят специальные надбавки и выплаты. Так, например, в Германии госслужащим даются специальные надбавки в зависимости от стоимости жизни в различных регионах страны. Швейцария дает надбавки по зонам проживания. В Турции введены специальные надбавки для госслужащих, работающих в менее развитых регионах.
Конечно, эти надбавки играют свою роль в деле привлечения и сохранения кадров госслужащих, работающих в неблагоприятных регионах. Но вместе с тем они порождают и проблемы, прежде всего контроля над расходованием средств. Если условия жизни меняются, власти не могут ликвидировать надбавки, так как госслужащие, получающие эти надбавки, считают их частью основного заработка.
Говоря о зарубежном опыте оплаты труда в сфере материального производства, целесообразно особо и отдельно проанализировать в этом плане японские механизмы мотивации персонала, так как именно они в большей мере направлены на максимальное использование физического и творческого потенциала работников.
Следует особо подчеркнуть, что система оплаты труда в Японии основана на системах пожизненного найма, ротации, репутации и подготовки на рабочем месте1. Именно они накладывают на формирование японской системы оплаты труда свои неповторимые особенности, делают ее мощным фактором экономического роста.
Существует мнение, что система оплаты труда, в том числе за выслугу лет, сугубо специфичная и применима только в Японии, и что ее нельзя использовать в других странах. Однако можно привести достаточно примеров "японизации" управления людскими ресурсами и отношений между нанимателями и работниками, которые по мере развития международных связей появились в других странах.
При всем многообразии японских моделей оплаты труда можно выделить пять общих, основных особенностей, творческое использование которых могло бы способствовать значительному решению пяти ранее отмеченных проблем, имеющим место в российских системах стимулирования труда персонала.
Первая особенность — зависимость оплаты труда от стажа, возраста работника (система оплаты за выслугу лет).
Система оплаты за выслугу лет — это метод контроля, при котором оплата труда и продвижение по службе пропорциональны возрасту и числу лет непрерывного стажа. Ожидание продвижения по службе в будущем в зависимости от стажа способствует закреплению работника на предприятии и расширению использования рынка труда внутри организации. Таким образом, зависимость оплаты труда работников предприятий от возраста и стажа их работы надо понимать не в буквальном смысле. Японцы постоянно подчеркивают, что это лишь внешняя обманчивая оболочка. На самом деле зарплату повышают не за стаж и возраст, а за квалификацию и профессионализм, растущих по мере увеличения стажа.
Вторая особенность японской системы оплаты труда — ее зависимость от так называемых жизненных пиков, которых в жизни человека насчитывается 5-6.
Зависимость заработной платы от жизненных пиков наглядно свидетельствует о реальной заботе о конкретном человеке. Работник чувствует и знает, что в сложных жизненных ситуациях он не одинок, ему материально поможет фирма. Жить в таких условиях спокойнее и надежнее, и складываются соответствующие отношения к предприятию и отдача работника. Кстати, о японской экономике можно без натяжки говорить как о социально ориентированной. Это выражается и в большом и в малом, начиная с уровня заработной платы, зависимости ее от возраста и жизненных пиков и заканчивая внимательным отношением к человеку в разных житейских ситуациях.
Кроме стажа и квалификации все большее влияние на рост (снижение) оплаты труда оказывает показатель фактического трудового вклада или реальных результатов работы. Это третья особенность японской системы оплаты труда. Механизм такой взаимосвязи на разных предприятиях Японии не одинаков. Например, существуют системы градаций в группах работников (для "белых и синих воротничков"). То есть, работники при прочих равных условиях (стаж, образование, должность и т.д.), находясь в одной и той же группе, в зависимости от фактических результатов работы относятся к разным градациям по оплате труда. Сейчас в Японии оплата по результатам работы составляет более 60% в совокупной заработной плате, и эта тенденция усиливается. Конкретные механизмы обеспечения взаимосвязи размеров оплаты труда и результатов работы сотрудника, т.е. формы и системы заработной платы, разрабатывают сами предприятия с учетом их особенностей и традиций. Большая роль в этом отводится отделам мотиваций, которые значительно отличаются от наших отделов труда и заработной платы. Наши отделы труда и заработной платы, как правило, выполняют лишь функции статистиков — они занимаются сбором и анализом поверхностных цифр. Японские отделы мотиваций — это мозговые, аналитические центры, аккумулирующие все самое свежее и передовое в сфере организации труда и его оплаты, а также разработки эффективных моделей стимулирования и мотивации своих работников. Государство этими вопросами не занимается. Оно предоставляет полную самостоятельность и творчество самим предприятиям, в том числе государственным. Четвертой особенностью японской системы оплаты труда является зависимость окладов менеджеров от результатов работы предприятия. На всех предприятиях используется система "плавающих" окладов. Базовые ставки директора завода, начальников цехов, других менеджеров колеблются в зависимости от динамики себестоимости, объема производства, номенклатуры, других показателей, за которые отвечает тот или иной руководитель. Заканчивая анализ особенностей японской системы оплаты труда, назовем еще одну, пятую особенность — одна из самых низких в мире дифференциаций в оплате труда (ниже только в Швеции — 1:3). Это означает, что работник самой низкой квалификации получает всего в 3 раза меньше, чем работник самой высокой квалификации. А в Японии слесарь. продавец, инженер, врач получают в 4-5 раз меньше, чем президент их компании.
Заключение
В условиях экономического кризиса предприятия ищут новые способы оплаты труда, преодолевающие уравниловку и дающие работнику простор в развитии личной материальной заинтересованности. Заработная плата – основной источник дохода большинства рабочих и служащих, с помощью которой осуществляется контроль за мерой труда и потребления. Оплата труда используется как важнейший экономический рычаг управления экономикой. Оплата труда – это часть фонда индивидуального потребления населения. Она распределяется между наемными работниками, участвующими в общественно полезном труде и управлении, по количеству и качеству их труда.
Работодатель вправе самостоятельно устанавливать системы оплаты труда работников. Максимальный размер оплаты труда не ограничивается. В то же время месячная оплата труда работника, полностью отработавшего определенную на этот период норму рабочего времени и выполнившего свои трудовые обязанности, не может быть ниже установленного государством минимального месячного размера оплаты труда. Заработная плата представляет собой сумму средств предприятия, направляемую на потребление, которая начисляется работникам в соответствии с количеством и качеством труда и предназначена для возмещения затраченной работниками энергии, усилий.
Формы и системы заработной платы являются необходимым элементом организации оплаты труда. Выбор рациональных форм и систем оплаты труда работников имеет важнейшие социально-экономическое значение для каждого предприятия.
Система премирования и размер премии определяются задачами улучшения деятельности предприятия, значением и ролью данного производственного участка, характером норм, объемом и сложностью плановых заданий. Эффективное премирование сдельно–премиальной системы оплаты труда