Аналіз управління персоналом на ТОВ "Рондо"
Особливість участі кожного в спільно-творчому типі діяльності полягає ще й у тім, що члени такого колективу одержують можливість працювати в зовсім різних професійних позиціях і виконувати різні колективні ролі в залежності від того, яка задача зараз коштує перед групою. Тому дані групи звичайно мають високу гнучкість, мінливістю у склад, і внутрішній структурі, у залежності від поставлених задач і умов їхнього виконання. Приклад такого типу діяльності - робота творчих колективів, у яких кожному дається повна можливість власного самовираження і проте досягається мета групи в цілому - створення нового, культурно вартісного добутку чи продукту.
Особливості персоналу, що діє в різних типах взаємодії. Для людей, що працюють у ситуації спільно-взаємодіючої діяльності, характерна висока орієнтація на колективні цілі, прихильність авторитету лідера, орієнтація на групову моральність (норми і цінності), а також традиційні способи поводження. Для учасника організації з подібним типом технології характерна висока прихильність до групи, і самим тяжким покаранням буде вигнання з групи собі подібних.
Для співробітників організації із спільно-послідовним типом діяльності характерні висока технологічна дисциплінованість, проходження нормам і правилам, сформульованим в інструкціях, положеннях і інших нормативних документах. Такого роду технології характерні для складного промислового виробництва.
Для учасників процесу спільно-індивідуальної діяльності характерні висока ініціативність, орієнтація на результат і індивідуальні досягнення. Такі фахівці в главу кута ставлять свої власні мети і цінності, схильні самостійно розробляти способи досягнення мети і здатні ефективно діяти в ситуації внутріорганізаційної конкурентності. Такого роду технології характерні для сучасних наукомістких виробництв, складних технологій, що вимагають дуже високої підготовки. У трудових колективів, що працюють у подібній технології, можуть виникати проблеми організації загальної діяльності між різними фахівцями, що добре знають власну справу, але мало орієнтованими на розуміння особливості роботи колег, що концентруються скоріше на проблемах власної діяльності, чим на проблемах організації в цілому.
Учасникам спільно-творчої діяльності властива, як ми відзначали вище, особлива орієнтація - орієнтація на професійний розвиток. Вона в корені відрізняється від прагнень учасників спільно-індивідуальної діяльності, у даному випадку мова йде не стільки про поглиблення в рамках однієї проблеми, спеціальності, скільки про роботу в прикордонних областях людської діяльності. Професіонал на відміну від фахівця здатний і навіть прагне виходити за рамки своєї спеціальності і працювати користуючись інструментами інших фахівців, що дозволяє йому не тільки знаходити нове, але і поглиблювати своє розуміння проблем. Таким чином, учасники спільно-творчого типу діяльності мають яскраво виражену орієнтацію на співробітництво з фахівцями різних областей, гнучкістю зміни позицій, орієнтацією на індивідуальний розвиток. Для колективів, що працюють у такому типі діяльності основною цінністю стає досягнення нового знання, створення умов для індивідуального розвитку, повага прав кожного учасника. На відміну від спільно-взаємодіючого типу діяльності в організаціях спільно-творчого типу неможливо вирішувати проблеми більшістю голосів і вводити диктатуру більшості. Проблеми повинні зважуватися консенсусом, і підсумкове рішення в обов'язковому порядку повинне залишати можливість реалізації законних інтересів меншості, їхні права ніколи не можуть бути порушені.
Управління. Термін ''управління'' первісне означав уміння об'їжджати коней і ними правити. Англійське слово ''manage'' (керувати, управляти) походить від кореня латинського слова ''manus'' (рука). Потім цим словом стали позначати уміння володіти зброєю і керувати колісницями.
Сучасне поняття ''управління'' означає процес координації різних діяльностей з урахуванням їх мет, умов виконання, етапів реалізації.
Говорячи про управління як елемент організації, ми в першу чергу повинні визначити, які задачі виконує управління в конкретній організації і як воно це робить, тобто зрозуміти, які області є предметом координації і регулювання і яким способом ця координація здійснюється.
Зупинимося на тих типах управління, що можуть бути реалізовані в організації.
Тип управління - це характеристика того, як приймаються (управлінська форма) і яким способом реалізуються (важіль управління) управлінські рішення. Типи управління, звичайно, повинні відповідати культурі організації, і отже, особливостям персоналу, що у ній працює. Одна з істотних причин неефективності управління - неузгодженість між цими параметрами організації. Які типи управління можуть бути виділені?
Перший тип характеризується колективістською управлінською формою, що припускає одноособове прийняття рішень лідером колективу, його вождем. Така управлінська форма відповідає органічній організаційній культурі, при якій співробітники організації є слухняними виконавцями, включеними в сімейний тип відносин. Головний важіль управління в цьому випадку - авторитет керівника. Авторитет припускає великий аванс довіри з боку колективу. Авторитетний керівник одержує практично беззаперечне підпорядкування, засноване на прийнятті його думки як самого вірного, продуманого і вигідного для співробітників. Якщо керівник діє відповідно до норм колективу, сформульованими у виді традицій, правил поведінки, то він сприймається як ''правильний'', ефективний керівник, що користається довірою підлеглих. Однак аванс довіри не нескінченний. Якщо керівник починає порушувати встановлені норми, порушувати традиції, то він може бути ''скинутий''. Аванс порушення норм, чи ідеосинкразичний кредит, у кожного керівника свій. Якщо керівник має великий авторитет, він може більш істотно і протягом тривалого терміну порушувати правила, якщо авторитет менший, то терпіння співробітників мине раніш, і він буде змінений.
Наступний тип характеризується ринковою управлінською формою. При її використанні рішення приймаються відповідно до законів ринку, і ринок є основним мірилом їхньої ефективності. Головним важелем впливу на персонал служать гроші, що цілком відповідає розгляду персоналу як суб'єктів ринку праці. Керівник буде здаватися сильним, ефективним, якщо він зможе забезпечити своїм співробітникам винагороду, що відповідає витраченим силам, більш вигідні фінансові умови, чим інший керівник. Така управлінська форма відповідає підприємницькій організаційній культурі, у якій існують, як правило, активні, пасіонарні співробітники, орієнтовані на таке підвищення в посаді, що буде сполучено зі збільшенням відповідальності, обсягу виконуваної роботи, і відповідний ріст рівня винагороди.
Ще один тип управління пов'язаний з бюрократичною управлінською формою. У цьому випадку рішення приймаються, як правило, вищестоящим керівником. Головним важелем впливу на підлеглих виявляється силовий вплив, часто заснований на використанні методів прямого впливу (наказів, покарань). Головним мірилом ефективності й успішності керівника виявляється ступінь його впливу на підлеглих. Сильним керівником у такому типі управління ми будемо називати такого, чиї накази не обговорюються, а відразу ж виповнюються. Такого типу управлінська форма характерна для бюрократичної організаційної культури, що характеризується наявністю технологічно дисциплінованих співробітників, строго виконуючих свої функції і накази начальства.
Відносно новий тип управління, що виник у партиципативній організаційній культурі, характеризується демократичною управлінською формою. Цей тип управління пов'язаний з використанням закону як головного важеля управління. Для партиципативної організаційної культури характерна присутність професіоналів, з одного боку, орієнтованих на досягнення результату (одержання нового знання), з іншого боку, до власного професійного розвитку. Досягнення подібних цілей у групі, що включають по-різному орієнтованих, активних, пасіонарних особистостей, неможливо якщо не будуть установлені визначені правила поведінки - закони. Але ці закони повинні бути демократичними і забезпечувати як досягнення інтересів законослухняної більшості, так і дотримань законних прав меншості.
Останнім часом дослідники стали згадувати ще один новий, тільки виникаючий тип управління, що характеризується діалоговою управлінською формою. Для цього типу управління характерна розподіленість управлінських функцій, що можуть бути ефективно реалізовані тільки при активній, рівноправній участі всіх суб'єктів управління. Основна його особливість - використання як головний важіль управління - знань. Говорити про виникнення такого підходу до управління можливо в тому випадку, коли ефективна управлінська діяльність не може бути здійснена без використання знань безлічі різних професіоналів, що володіють своїми специфічними представленнями і фактами, які описують керовану реальність. У такому підході цілісне представлення про керований об'єкт, його стан, шляхах зміни й етапах досягнення мети не буде повним при втраті хоча б одного бачення. Прикладом такого управління може служити робота управлінської команди на рівні держави, у яку повинні бути включені професіонали, здатні побачити найбільшу кількість аспектів прийнятих рішень, угадати їхні наслідки і мінімізувати можливий збиток.
Таблиця 1.1
Зв'язок організаційних культур, управлінських форм і типів спільної діяльності
| Тип спільної діяльності | Управлінська форма | Важіль управління |
| Взаємодіючий-спільно-взаємодіючий | Колективістська | Авторитет |
| Індивідуальний-спільно-індивідуальний | Ринкова | Гроші |
| Послідовний-спільно-послідовний | Бюрократична | Сила |
| Творчий-спільно-творчий | Демократична | Закон |
| ? | Діалогова | Знання |
Персонал. Під персоналом ми будемо розуміти сукупність усіх людських ресурсів, якими володіє організація. Це співробітники організації, а також партнери, що залучаються до реалізації деяких проектів, експерти, що можуть бути залучені для проведення досліджень, розробки стратегії, реалізації конкретних заходів і т.д.
Саме організація ефективної діяльності персоналу і є основною турботою управління персоналом організації і відповідно менеджера по персоналу. Для досягнення цієї мети необхідно добре представляти собі такі особливості персоналу організації:
особливості індивідуального поводження;
особливості групового поводження;
особливості поводження керівників, членів управлінської команди.
Особливості індивідуального поводження детермінуються багатьма параметрами, серед яких:
індивідуальні здібності, схильності й обдарованість - схильність до реалізації будь-якої діяльності, орієнтація на її виконання;
специфіка мотивації - специфіка потреб людини, представлення про цілі професійної діяльності;
індивідуальні цінності - загальні переконання, віра, світогляд, представлення про світ;
демографічні – статеві і вікові особливості;
національні і культурні особливості - засвоєні в досвіді способи, правила і норми поводження, що детермінують конкретні реакції людини в конкретних ситуаціях.
Особливості групового поводження пов'язані з багатьма параметрами, серед яких основні:
особливості корпоративної культури - цінності, правила поведінки, характерні для конкретного трудового колективу;
феномени групової динаміки - етап розвитку колективу, особливості лідерства, способу поводження в ситуації конфлікту.
Особливості поводження керівників є однією із самих комплексних проблем, оскільки самих керівників можна розглядати і як:
суб'єктів, що мають індивідуальні особливості;
членів деякої групи, що володіють корпоративною культурою;
функціонерів визначеної управлінської технології (типу управління), що володіє своїми правилами поведінки.
Розділ 2. Шляхи вдосконалення кфективності управління персоналом
2.1 Організаційно-економічна характеристика ТОВ “Рондо”
Об’єктом дослідження в роботі є товариство з обмеженою відповідальністю “Рондо” яке знаходиться в м. Кривий Ріг.
ТОВ “Рондо” здійснює свою діяльність на принципах самоокупності та господарського розрахунку. Має самостійний баланс, розрахунковий та інші рахунки в банках, в тому числі й валютні як в середині так і за межами країни.
Трудова діяльність здійснюється власником самостійно, а також громадянами які залучив власник підприємства на основі трудових договорів, договорів підряду або контракту.
На ТОВ “Рондо” забезпечується оплата праці, соціальні та юридичні гарантії, передбачені чинним законодавством. Кількість працюючих по договору працівників на підприємстві не може перевищувати числа визначеного діючим законодавством.
ТОВ “Рондо” має круглу печатку та штамп зі своєю назвою “Рондо” та іншими реквізитами.
Досліджуване підприємство несе відповідальність в межах належному йому майна. На майно підприємства може бути накладене стягнення на підставі діючого законодавства.
Основною діяльністю ТОВ “Рондо” є:
найбільш повне і якісне задоволення потреб підприємств і організацій та громадян в продукції (роботах, послугах) виробляємою підприємством, у відповідності із статутними видами діяльності;
ефективне використання виробничого і фінансового потенціалу, комерційного і управлінського досвіду.
Видами діяльності ТОВ “Рондо” є:
надання торговельно-посередницьких, консультаційних, експортно / імпортних послуг, пов’язаних з предметом діяльності підприємства, а також по замовленнях вітчизняних та зарубіжних організацій;
торговельно-закупівельна діяльність, створення мережі магазинів;
маркетингові послуги і консультації ;
виготовлення і установка метало пластикових вікон ;
будівельні роботи, виробництво будівельних матеріалів;
організація автотранспортних послуг по перевезенню вантажів;
встановлення пожежної сигналізації ;
ведення зовнішньоекономічної діяльності;
проведення любої іншої діяльності, не забороненої чинним законодавством України.
ТОВ “Рондо” може укладати господарські договори, набувати майнові, авторські а також особисті немайнові права, нести відповідальність, бути позивачем і відповідачем в суді, арбітражному і третейському суді; самостійно вести експортно-імпортні операції на зовнішньому ринку, керуючись при цьому діючим списком ліцензованих та квотованих товарів і діючим законодавством.
Досліджуване підприємство має право:
здійснювати як на Україні, так і за кордоном всякого роду угод і юридичних актів, в межах своєї компетенції, з українськими і закордонними установами, організаціями, товариствами, фірмами, приватними особами, в тому числі купівлі-продажу, міни, оренди, застави нерухомості та інші;
будівництво, купівля, відчуження, взяття і здача в оренду на Україні підприємств, всякого роду рухомого і нерухомого майна для здійснення своєї діяльності;
підприємство надає і набуває права на володіння і використання технологій, “ноу-хау” й іншої технічної інформації;
одержання для виконання статутних програм кредитів і фінансової допомоги від юридичних і фізичних осіб як в гривнях, так і в іноземній валюті, оплата відсотків по кредиту;
встановлення договірних цін на платні послуги, виробляєму і реалізуєму продукцію, в тому числі у ВКВ;
самостійне використання своїх грошових коштів;
має право на добровільній основі вступати і об’єднання з іншими підприємствами і організаціями на Україні й за кордоном, бути засновником і бути учасником асоціацій, акціонерних й інших товариств на території України і за кордоном;
створювати дочірні підприємства, філії на Україні і за її межами;
участь у міжнародних ярмарках, конгресах, симпозіумах, виставках і аукціонах;
має право здійснювати випуск акцій й інших цінних паперів у відповідності з чинним законодавством.
Управління підприємством здійснюють збори засновників.
Збори засновників підприємства:
затверджує статут і вносить до нього зміни і доповнення;
вирішує питання про створення і зміну розміру статутного фонду підприємства;
назначає і звільняє, підписує договори з найманими працівниками;
визначає програми діяльності й штатний розклад підприємства;
затверджує річний звіт, баланс і розподіл прибутку підприємства;
роздивляється результати ревізії та міри прийняті по усуненню виявлених недоліків;
вирішує питання про покращення діяльності підприємства і назначає ліквідаційну комісію, визначає її задачі та компетенцію, роздивляється і затверджує результати роботи комісії;
керує поточною роботою підприємства і несе відповідальність за виконання покладених на підприємство задач;
затверджує кошторис адміністративно-господарських витрат підприємства;
визначає порядок використання фондів підприємства;
без доручення діє від імені підприємства, підписує договори в тому числі трудові, розпоряджається майном, видає доручення, в тому числі генеральні, відкриває розрахункові та інші рахунки.
Початковий статутний фонд ТОВ “Рондо” складав 5000 гривень. Майно підприємства складається із позичених коштів, технічних засобів, інтелектуальної власності, споруд, обладнання які відображаються в його балансі.
На ТОВ”Рондо” по рішенню зборів засновників створюються наступні фонди:
статутний фонд;
фонд оплати праці;
валютний фонд;
фонд виробничого розвитку;
фонд соціального розвитку;
амортизаційний фонд;
страховий фонд;
резервний фонд;
благодійний фонд;
інші в тому числі і цільові фонди.
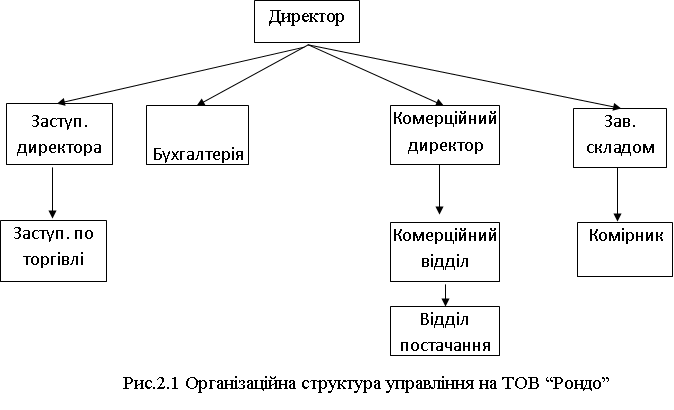
Управління на ТОВ “Рондо” має таку структуру (рис.2.1):
Бухгалтерський облік ведеться на підприємстві по правилам, які діють на території України. Операційний рік рахується з 31 січня по 31 грудня. Реорганізація і припинення діяльності (ліквідація) підприємства проводиться по рішенню власника і у відповідності з чинним законодавством України.
Таблиця 2.1 Економічні показники діяльності ТОВ “Рондо” за 2006 р. – 2008 рр.
| Показники | 2006 р. | 2007 р. | 2008 р. | Відхилення 2008 р. від | |
| 2006 р. | 2007 р. | ||||
| Обсяг випуску продукції, тис.грн. | 794,13 | 554 | 472 | -322,13 | -82,000 |
| Обсяг реалізації продукції, тис.грн без ПДВ | 752,68 | 462 | 393,1 | -359,58 | -68,900 |
| Собівартість реалізованої продукції, тис.грн. | 720,7 | 433 | 484,7 | -236 | 51,700 |
| Фінансовий результат від реалізації, тис.грн. | 31,97 | 29 | -91,6 | -123,57 | -120,600 |
| Рівень рентабельності, % | 0,051 | 0,067 | -0,189 | -0,24047 | -0,256 |
| Результат позареалізаційних операцій, тис.грн. | 51,35 | 0 | 4,4 | -46,95 | 4,400 |
| Кінцевий фінансовий результат, тис.грн. | 37,11 | 29 | -87,2 | -124,31 | -116,200 |
| Коефіцієнт абсолютної ліквідності | 0,076 | 0,053 | 0,010 | -0,06579 | -0,043 |
| Середня вартість основних фондів, тис.грн. | 359,520 | 341,230 | 322,500 | -37,02 | -18,730 |
| Фондовіддача | 2,209 | 1,624 | 1,464 | -0,7453 | -0,160 |
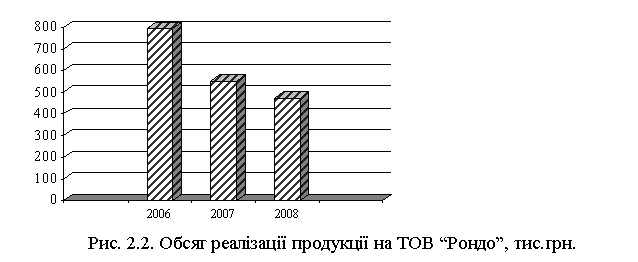
З таблиці 2.1 видно, що обсяг випуску продукції на досліджуваному підприємстві поступово зменшується. Він становив у 2006 році 794,13 тис.грн., у 2007 – 554 тис.грн а у 2008 р. 472 тис.грн.(рис.2.2) Тобто якщо порівняти 2006 рік з 2007 роком, то відхилення між цими роками становить –322,13 тис.грн.
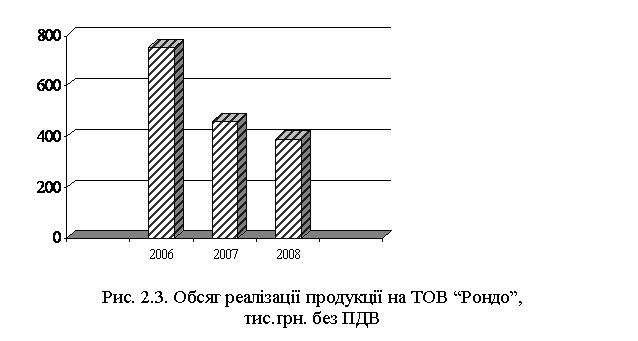
Обсяг реалізації продукції на підприємстві становить в 2006 р. 752,68 тис.грн. у 2007 р. 462 тис.грн., а у 2008 р. даний показник зменшився до 393,58 тис.грн.(рис. 2.3) Відхилення 2008 р. від 2006 р. становить –359,58 а від 2007 р. –68,90 тис.грн.
Собівартість реалізованої продукції на підприємстві і становить у 2006 р. 720,7 тис.грн., у 2007 р. 433 тис.грн. а у 2008 році 484,7 тис.грн. Відхилення 2008 року від 2006 року становить –236 тис.грн., а порівнюючи 2007 рік з 2006 роком, то даний показник збільшився і становить 51,70 (таблиця 2.1).
Фінансовий результат від реалізації на досліджуваному підприємстві у 2006р. дорівнював 31,97 тис.грн., у 2007 р. 29 тис.грн. а у 2008 р. на підприємстві даний показник був від’ємним –91,6 тис.грн. (рис.2.4).
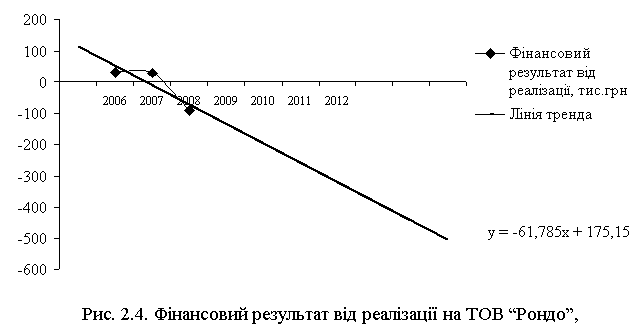
За наведеними даними побудуємо лінію тренда із прогнозом на три періоди і виведемо рівняння лінії тренда. З коефіцієнту рівняння тренда легко бачити, що фінансовий результат спадає за аналізуємий період.
Зробивши ж прогноз на наступні три періоди (2009-2011 рр.), та вивівши рівняння лінії тренда, ми бачимо що якщо не вжити кардинальних заходів щодо покращення роботи підприємства то воно не буде працювати прибутково і надалі.
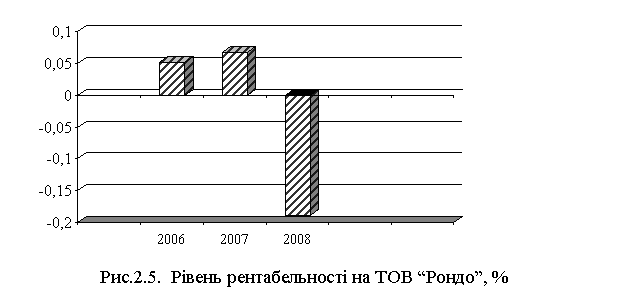
Рівень рентабельності на підприємстві становить в 2006 р. 0,051 %, у 2007 р. 0,067 %, а у 2008 р. даний показник зменшився до –0,189 % (рис. 2.5) Відхилення 2008 р. від 2006 р. становить –0,24047% а від 2007 р. –0,256 %.
Результат позареалізаційних операцій зображено у вигляді гістограми (рис.2.6) і цей показник по аналізуємих періодах становить у 2006 р. 51,35 тис.грн., у 2007 р. 0, а у 2008 році 4,4 тис.грн. Відхилення 2008 року від 2006 року становить –46,95 тис.грн., а порівнюючи 2008 рік з 2007 роком, то даний показник збільшився і становить 4,40 (таблиця 2.1).
Кінцевий фінансовий результат на ТОВ “Рондо” становить у 2006 р. 37,11 тис.грн., у 2007 р. 29 тис.грн. а у 2008 році –87,2 тис.грн. (рис.2.6)
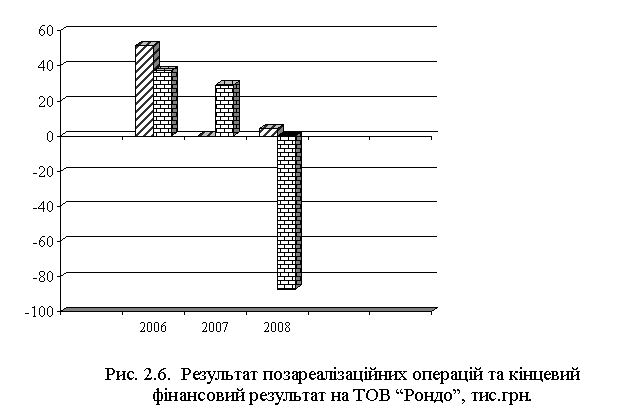
Відхилення 2008 року від 2006 року становить –124,31 тис.грн., а порівнюючи 2008 рік з 2007 роком, то даний показник становить –116,20(таблиця 2.1).
Коефіцієнт абсолютної (термінової) ліквідності розраховується відношенням найбільш ліквідних активів підприємства до поточних зобов’язань (термінових і короткострокових). Він показує, яку частину поточних зобов’язань можна погасити за рахунок коштів наявних у підприємства. З розрахункової таблиці видно, що у 2006 року значення коефіцієнту абсолютної ліквідності надзвичайно низьке і становить 0,076 відсоткового пункту, при мінімально необхідному значенні цього показника 0,2 – 0,35. Ситуація у 2007 році не змінилась, і залишається небезпечною і становить 0,053. У 2008 році коефіцієнт абсолютної ліквідності становив 0,010 відсоткового пункту. Відхилення 2008 року від 2006 року становить -0,06579 відсоткового пункту, а порівнюючи 2008 рік з 2007 роком, то даний показник становить –0,043 (таблиця 2.1).
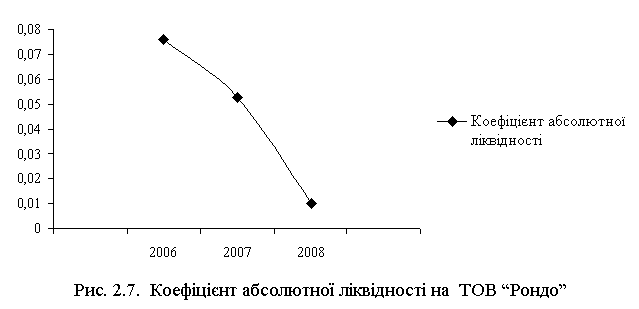
З рисунка 2.7 видно, що коефіцієнт абсолютної ліквідності на досліджуваному підприємстві невпинно зменшується.
Середня вартість основних фондів на ТОВ “Рондо” була відносно сталою в 3-х аналізуємих періодах (також спостерігається поступове спадання) і становила 359,520 тис.грн. в 2006 р., у 2007 р. 341,230 тис.грн., у 2008 р. 322,500 тис.грн.(рис.2.8). Відхилення також не значне. Порівнюючи 2008 рік з 2006 року то воно становить –37,02 тис.грн., а порівнюючи 2008 рік з 2007 роком, то даний показник становить –18,730 (таблиця 2.1).
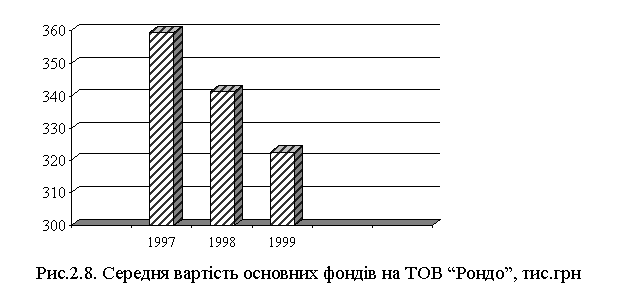
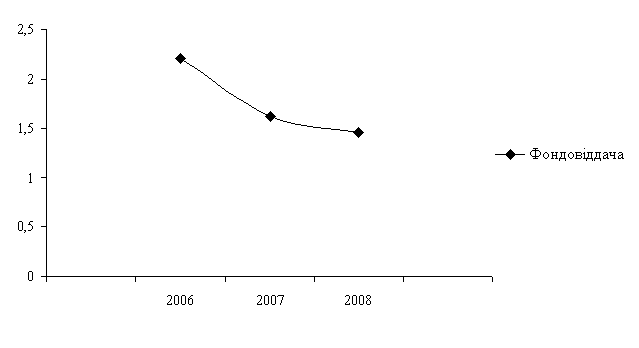
Рис.2.9. Фондовіддача ТОВ «Рондо», тис.грн
Фондовіддача на досліджуваному підприємстві, зображена на графіку (рис.2.9) і становить у 2006 р. 2,209, у 2007 р. 1,624 а у 2008 році 1,464. Відхилення 2008 року від 2006 року становить –0,7453, а порівнюючи 2008 рік з 2007 роком, то даний показник становить –0,160. Отже, як можна бачити з проведених розрахунків, фінансовій службі підприємства є над чим працювати. Необхідно чітко визначати, як і коли раціонально вкладати вільні кошти для отримання максимального ефекту, шукати вигідні ринки збуту продукції.
2.2 Принципи та методи побудови системи управління персоналом
Управління персоналом фірми – багатобічний, надзвичайно складний, специфічний процес. Головним елементом усієї системи управління фірми є кадри, які одночасно можуть виступати як об’єктом, так і суб’єктом управління. Здатність кадрів одночасно виступати як об’єктом так і суб’єктом управління являє собою головну специфічну особливість управління персоналом. Під управлінням кадрами розуміється процес планування, підбора, підготовки, оцінки і безупинного утворення кадрів, спрямований на раціональне їхнє використання, і підвищення ефективності виробництва.
Обсяги реалізації і рівень продуктивності праці, як основні показники ефективності використання персоналу підприємства, залежать, в значній мірі, від забезпеченості підприємства кадрами, їх якісного складу. Забезпеченість персоналом виражається показником відносного недоліку надлишку працівників.
Як видно з даних, наведених в таблиці 2.3 підприємство в 2007 році забезпечене кадрами в порівнянні з попереднім роком на 98,7%. Абсолютне зменшення склало 2 чоловіка або 1,3%.
Розглянемо детальніше зміну в структурі працівників у 2008 р. в порівнянні з 2007 р. Кількість працівників підприємства зменшилась на 1 чоловіка або на 0,7% в загальному об’ємі. Адміністративно-управлінський персонал підприємства склав 39 чоловік, тобто збільшився на 5 чоловік. Склад інших робітників (торговельно-оперативних, продавців, виробничників, тощо) зменшився на 6% і склав 95 чоловік.
Чисельність працівників підприємства залежить від зміни обсягу продажу. При його зменшенні, зменшилась і кількість працюючих.
На підприємстві зменшився фонд оплати праці у зв’язку із зменшенням загальної кількості працюючих, але на 3,62% збільшився рівень витрат на заробітну плату. Це пов’язано перш за все із значним зменшенням обсягу продажу на підприємстві.
Таблиця 2.3
Забезпеченість трудовими ресурсами та їх використання на ТОВ "Рондо"
| № п/п | Показник | Одиниця виміру | 2007 р. | 2008 р. | Відхилення від попереднього кварталу | |
| Сума | % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Обсяг продажу | тис грн | 949 | 582,5 | -366,5 | 38,62 |
| 2. | Середньоспискова чисельність працівників в т.ч.: | чол. | 152 | 150 | -2 | 1,31 |
| робітники | чол. | 118 | 111 | -7 | 5,9 | |
| питома вага в загальному складі | % | 11,2 | 10,7 | -0,5 | 4,5 | |
| адміністративно-управлінський | чол. | 34 | 39 | +5 | 14,7 | |
| персонал питома вага в загальному складі | % | 22,4 | 26 | +3,6 | 16,1 | |
| 3. | Продуктивність праці на одного працівника | грн | 6243 | 3883 | -2360 | 37,8 |
| 4. | Продуктивність праці на одного робітника | грн | 5582 | 3640 | -1841 | 34,8 |
| 5. | Фонд оплати праці | тис грн | 21,1 | 21,1 | -0,3 | 1,4 |
| 6. | Рівень витрат на заробітну плату в % до обсягу продажу | % | 2,25 | 3,62 | +1,37 | 60,88 |
| 7. | Середньоквартальна заробітна плата | грн | 340,8 | 340,7 | -0,1 | 0,07 |
Крім забезпеченості трудовими ресурсами важливу роль відіграє встановлення режиму праці, ефективність використання робочого часу та підвищення продуктивності праці.
Розглянемо розрахунок впливу чисельності працівників і продуктивності праці на обсяг продажу, використовуючи метод різниць (таблиця 2.4) на підставі даних таблиці 2.3.
Для вимірювання впливу зростання чи зменшення чисельності працівників на обсяг продаж необхідно продуктивність праці на одного робітника за 2007 рік помножити на різницю чисельності працівників по кварталам:
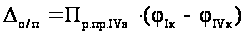
На підприємстві зменшення штату на 2 чоловіки приведе до зменшення обсягу продажу на 12,5 тис. грн. (таблиця 2.4)
Вплив зміни продуктивності праці на обсяг продажу розраховується множенням відхилення від 2007 року продуктивності праці на середньоспискову чисельність працівників:
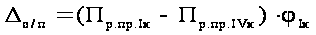
Таблиця 2.4
Розрахунок впливу продуктивності праці і чисельності працівників на обсяг продажу
| № п/п | Фактор | Розрахунок впливу | Сума, тис. грн. |
| 1. | 2. | 3. | 4. |
| 1. | Чисельність працівників (недоукомплектованість порівняно з ІІ кварталом 1997 року.) |
-2Ч6,243 |
-12,5 |
| 2. | Продуктивність праці (недовиконання по виробітку) |
-2,36Ч150 |
-354 |
| 3. | Загальний вплив факторів: недовиконання обсягу продаж | -12,5+(-354) | -366,5 |
Таблиця 2.5
| № п/п | Показник | 2007 р. | 2008 р. | Відхилення в сумі |
| 1. | Відпустка та невихід на роботу по поважній причині, днів | 78 | 75 | -3 |
| 2. | Невихід на роботу по неповажній причині, днів | 5,12 | 5,55 | +0,43 |
| 3. | Фонд ефективного робочого часу (пункт 1-2-3), днів | – | – | – |
| 4. | 72,88 | 69,45 | -3,43 |
Використання фонду робочого часу, в розрахунку на одного працівника, в днях
На підприємстві зменшення продуктивності праці викликало зменшення обсягу продажу на 354 тис. грн. Загальний вплив зміни чисельності працівників і продуктивності праці складає 366,5 тис. грн.
Таким чином, зменшення обсягу продажу відбувається за рахунок зменшення продуктивності праці. Це негативно характеризує роботу підприємства, зокрема рівень організації праці.
Про ефективність використання фонду робочого часу можливо судити з даних таблиці 2.4. Ефективний робочий час з розрахунку на одного працівника підприємства у 2008 року зменшився в порівнянні з 2007 роком на 3,43 дні, що свідчить про можливості (резерви) кращого використання персоналу підприємства. Позитивним є те, що на підприємстві не було нез’явлень на роботу з неповажних причин. Для визначення впливу втрат робочого часу на обсяг продаж, необхідно втрати робочих днів помножити на попередній середньоденний виробіток на одного працівника й на середньоспискову їх чисельність у 2008 році. На підприємстві обсяг продаж на 2007 рік склав 949 тис. грн. й попередня продуктивність праці на одного робітника складає 6,243 тис. грн.
Середньоденний виробіток на одного працівника складає:
949,0 : (72,88 · 155) = 0,08 тис. грн.
Ефективний робочий час в розрахунку на одного працівника в 2008 році зменшився в порівнянні з 2007 роком на 3,43 дня. Таким чином, за рахунок попередження втрат робочого часу обсяг продаж міг збільшитися в 2008 році на 41,16 тис. грн.
(3,43 · 0,08 · 150) = 41,16 тис. грн.
Для того, щоб визначити вплив всіх трудових факторів на обсяг продажу в 2008 році необхідно осяг виразити як добуток чотирьох показників: середньоспискової чисельності працівників, середньої кількості робочих днів в періоді, тривалості робочого дня і середньогодинного виробітку (таблиця 2.5.). це дасть можливість за допомогою метода ланцюгових підставок розрахувати вплив всіх чотирьох факторів у 2007 році по обсягу продажу у 2008 році. Для цього необхідно попередньо розрахувати обсяг продаж, послідовно замінюючи величину одного фактора 2007 року на величину у 2008 році:
ОП1 =152 ґ 72,88 ґ 8,1 ґ 10,58 = 949,0 тис. грн. (2007 р.)
ОП2 =150 ґ 72,88 ґ 8,1 ґ 10,58 = 936,8 тис. грн.
ОП3 =150 ґ 69,45 ґ 8,1 ґ 10,58 = 892,7 тис. грн.
ОП4 =150 ґ 69,45 ґ 8,0 ґ 10,58 = 881,7 тис. грн.
ОП5 =150 ґ 69,45 ґ 8,0 ґ 6,99 = 582,5 тис. грн. (2008 р.)
Таким чином, на обсяг продажу у 2008 році мали вплив наступні фактори:
Таблиця 2.6
Обсяг продаж, чисельність робітників й використання робочого часу за 2007 – 2008 р.р.
| № п/п | Показники | 2007 р. | 2008 р. | Відхилення (+; -) |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Середньоспискова чисельність працівників, чол. | 152 | 150 | -2 |
| 2. | Середня кількість робочих днів на одного працівника, дн. | 72,88 | 69,45 | -3,43 |
| 3. | Тривалість робочого дня, годин. | 8,1 | 8,0 | -0,1 |
| 4. | Середньогодинний виробіток на одного робітника, грн. | 10,58 | 6,99 | -3,59 |
| 5. | Обсяг продажу, тис. грн. | 949 | 528,5 | -366,5 |
Зменшення середньоспискової чисельності працівників:
Т2 – Т1 = 936,8 – 949,0 = -12,2 тис. грн.
Зменшення кількості робочих днів, відпрацьованих одним робітником:
Т3 – Т2 = 892,7 – 936,8 = -44,1 тис. грн.
Зменшення тривалості робочого дня одного працівника:
Т4 – Т3