Совершенствование системы материального стимулирования труда ООО "Янаульское УТТ"
Таким образом, за отчетный год наблюдалось увеличение стоимости имущества предприятия. В 2005 г. темп прироста мобильных средств (16,86%) оказался ниже, чем внеоборотных активов (1982,07 %), что определяет тенденцию к ускорению оборачиваемости наиболее ликвидных средств предприятия. А в 2006 г. также, темп прироста мобильных средств (1,24 %) оказался ниже, чем внеоборотных активов (178,89 %).
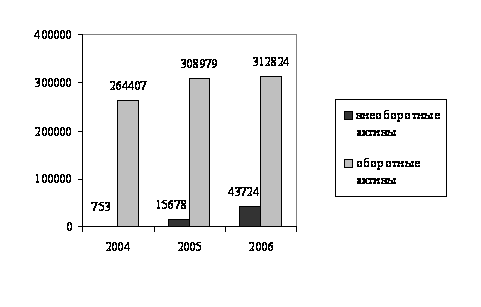
Рис. 1. Динамика стоимости внеоборотных и оборотных активов
за 2004-2006гг., тыс.руб.
Причины увеличения или уменьшения имущества предприятия устанавливают, изучая изменения в составе источников его образования. Поступление, приобретение, создание имущества может осуществляться за счет собственных и заемных средств, характеристика которых отражена в пассиве бухгалтерского баланса.
Источниками собственных средств предприятия являются: уставный капитал, добавочный капитал, резервный капитал, фонд социальной сферы, целевые финансирования и поступления, нераспределенная прибыль отчетного года и прошлых лет (III раздел пассива баланса). В составе собственных источников средств также отражается величина непокрытого убытка отчетного года или прошлых лет, сумма которого уменьшает общую величину собственного капитала предприятия.
В процессе анализа пассива баланса предприятия следует изучить изменения в его составе, структуре и дать им оценку, что показано в таблице 6.
Таблица 6
Анализ состава и структуры источников средств предприятия
| Показатель | Остатки по балансу, тыс.руб. | Структура, % | ||||||||
| 2004 | 2005 | Откл-е | 2006 | Откл-е | 2004 | 2005 | Откл-е | 2006 | Откл-е | |
| 1. Капитал и резервы | ||||||||||
| 1.1. Уставный капитал | 50 | 50 | - | 50 | - | 0,02 | 0,01 | -0,01 | 0,01 | - |
| 1.2. Добавочный капитал | 642 | - | -642 | - | - | 0,24 | - | -0,24 | - | - |
| 1.3. Резервный капитал | 5 | 10 | +5 | 15 | +5 | 0,01 | 0,01 | - | 0,01 | - |
| 1.4. Нераспределенная прибыль | 6420 | 5881 | -539 | 20062 | +14181 | 2,42 | 1,81 | -0,61 | 5,63 | +3,82 |
| Итого по разделу | 7117 | 5941 | -1176 | 20172 | +14631 | 2,69 | 1,83 | -0,86 | 5,65 | +3,82 |
| 2. Долгосрочные обязательства | ||||||||||
| 2.1. Займы и кредиты | - | - | - | - | - | - | - | - | - | - |
| 2.2. Отлаженные налоговые обязательства | - | 3406 | +3406 | 2408 | -998 | - | 1,05 | +1,05 | 0,67 | -0,38 |
| 2.3. Прочие долгосрочные обязательства | - | - | - | - | - | - | - | - | - | - |
| Итого по разделу | - | 3406 | +3406 | 2408 | -998 | - | 1,05 | +1,05 | 0,67 | -0,38 |
| 3. Краткосрочные обязательства | ||||||||||
| 3.1. Займы и кредиты | - | - | - | 15600 | +15600 | - | - | - | 4,38 | +4,38 |
| 3.2. Кредиторская задолженность | 258043 | 315310 | +57267 | 318413 | +3103 | 97,31 | 97,12 | -0,19 | 89,30 | -7,82 |
| 3.3. Задолженность перед учредителями | - | - | - | - | - | - | - | - | - | - |
| 3.4. Доходы будущих периодов | - | - | - | - | - | - | - | - | - | - |
| Итого по разделу | 258043 | 315310 | +57267 | 334013 | +18703 | 97,31 | 97,12 | -0,19 | 93,68 | -3,44 |
| Баланс | 265160 | 324657 | +59497 | 356548 | +31891 | 100 | 100 | - | 100 | - |
Как видно из таблицы 6, возрастание стоимости имущества предприятия за 2005 г. на 59497 тыс. руб. или 22,44 % (32465/265160*100-100) и за 2006 г. на 31891 тыс.руб., или на 9,82 % (356548/324657*100-100) обусловлено увеличением заемных средств на 60673 тыс. руб. (23,51%) и 17705 тыс.руб. (5,55%) соответственно. Также в 2006 г. пассив баланса увеличился за счет собственного капитала увеличился на 14631 тыс.руб. (264,05%), хотя в 2005 г. по сравнению с 2004 г. он снизился на 1176 тыс.руб. Из этого следует, что увеличение объема финансирования деятельности предприятия в 2005 г. на 1,83% и в 2006 г. на 5,65% обеспечено собственным капиталом и на 97,12 % и 93,68 % соответственно - заемными средствами.
Рост собственных средств в 2006 г. произошел за счет увеличения резервного капитала на 5 тыс.руб. (150%) и суммы нераспределенной прибыли на 14181 тыс. руб.(241,13%)
Абсолютный прирост собственных средств, связанный с увеличением объема производства продукции, положительно характеризует финансовое состояние предприятия. Это укрепляет экономическую самостоятельность и финансовую устойчивость, следовательно, повышает надежность предприятия как хозяйственного партнера.
Доля собственного капитала в общем объеме финансирования увеличилась с 1,83 % на конец 2005 г. до 5,65 % на конец 2006 г., то есть на 3,82 процентных пункта. Удельный вес заемного капитала соответственно снизился с 97,12 % до 93,68 % к концу 2006 года. Это объясняется более быстрыми темпами роста собственных средств (364,05%) по сравнению с заемными (105,55%). Динамика собственных и заемных средств приведена на рис. 2.
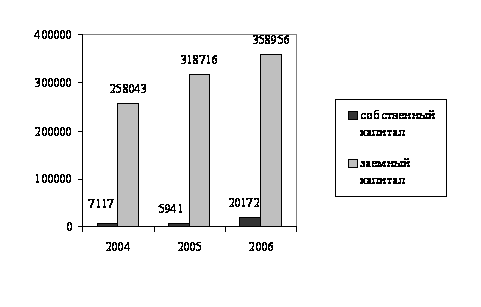
Рис.2. Динамика собственного и заемного капитала предприятия
за 2004-2006 г.г., тыс.руб.
Заемные средства представлены долгосрочными и краткосрочными обязательствами. В 2005 г. долгосрочные обязательства возросли на 3406 т.р., а краткосрочные – на 57267 тыс.руб. Главным и единственным источником внешнего финансирования в 2005 г. является кредиторская задолженность, абсолютная сумма которой возросла на 57267 тыс. руб. (22,19%). Ее удельный вес в общей сумме капитала составил 97,12%, а в сумме заемных источников — 100%. В 2006 г. кредиторская задолженность увеличилась на 3103 тыс.руб., и к концу 2006 года составляла 318413 тыс.руб. Наибольший прирост в 2006 г. наблюдается по краткосрочным кредитам и займам – на 15600 тыс.руб. или на 100 %. Доля их в общем объеме заемных средств составила 4,67 %.
2.3. Оценка ликвидности, платежеспособности и финансовой
устойчивости предприятия
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности организации, то есть ее способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы.
А1. Наиболее ликвидные активы - к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги). Данная группа рассчитывается следующим образом:
А1= стр. 250 + стр. 260,
А12004г.= 3737+112316=16053 тыс.р.
А12005г.= 3817+12415=16232 тыс.р.
А12006г.= 3059+9082=12141 тыс.р.
А2. Быстро реализуемые активы - дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А2 = стр. 240,
А22004г = 71026 тыс.р.
А22005г = 71861 тыс.р.
А22006г = 114604 тыс.р.
А3. Медленно реализуемые активы - статьи раздела II актива баланса. включающие запасы, налог на добавленную стоимость, дебиторскую задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
А3 = стр. 210 + стр. 220 + стр. 230 + стр. 270,
А32004г = 144960+32368+0+0=177328 тыс.р.
А32005г = 176296+44590+0+0=220886 тыс.р.
А32006г = 143929+42150+0+0=186079 тыс.р.
А4. Труднореализуемые активы - статьи раздела I актива баланса - внеоборотные активы.
А4 = стр. 190,
А42004г = 753 тыс.р.
А42005г = 15678 тыс.р.
А42006г = 43724 тыс.р.
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства - к ним относится кредиторская задолженность.
П1 = стр. 620,
П12004г = 258043 тыс.р.
П12005г = 315310 тыс.р.
П12006г = 318413 тыс.р.
П2. Краткосрочные пассивы – это краткосрочные заемные средства и прочие краткосрочные пассивы.
П2 = стр. 610,
П22004г = 0 тыс.р.
П22005г = 0 тыс.р.
П22006г = 15600 тыс.р.
П3. Долгосрочные пассивы - это статьи баланса, относящиеся к V и VI разделам, т.е. долгосрочные кредиты и заемные средства, а также доходы будущих периодов, фонды потребления, резервы предстоящих расходов и платежей.
П3 = стр. 590 + стр. 630 + стр. 640 + стр. 650 + стр. 660,
П32004г = 0+0+0+0+0=0 тыс.р.
П32005г = 3046+0+0+0+0=3406 тыс.р.
П32006г = 2408+0+0+0+0=2408 тыс.р.
П4. Постоянные пассивы или устойчивые - это статьи IV раздела баланса «Капитал и резервы». Если у организации есть убытки, то они вычитаются.
П4 = стр. 490,
П4 2004г = 7117 тыс.руб.
П4 2005г = 5941 тыс.руб.
П4 2006г = 20127 тыс.руб.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву.
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1 і П1; А2 і П2; А3 і П3; А4 Ј П4,
Если выполняются первые три неравенства в данной системе, то это влечет выполнение и четвертого неравенства, поэтому важно сопоставить итоги первых трех групп по активу и пассиву. Выполнение четвертого неравенства свидетельствует о соблюдении одного из оборотных средств. В случае, когда одно или несколько неравенств системы имеют противоположный знак от зафиксированного в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе в стоимостной оценке, в реальной же ситуации менее ликвидные активы не могут заместить более ликвидные.
Анализ ликвидности баланса оформим в виде таблицы 7.
Таблица 7
Анализ ликвидности баланса
| Ак-тив | 2004 | 2005 | 2006 | Пас-сив | 2004 | 2005 | 2006 | Платежный излишек или недостаток | ||
| 2004 | 2005 | 2006 | ||||||||
| А1 | 16053 | 16232 | 12141 | П1 | 258043 | 315310 | 318413 | -241990 | -299078 | -306272 |
| А2 | 71026 | 71861 | 114604 | П2 | 0 | 0 | 15600 | +71026 | +71861 | +99004 |
| А3 | 177328 | 22086 | 186079 | П3 | 0 | 3406 | 3408 | +177328 | +217480 | +183671 |
| А4 | 753 | 15678 | 43724 | П4 | 7117 | 5941 | 20127 | -6364 | +9737 | +23597 |
Результаты расчетов по данным анализируемого предприятия показывают, что сопоставление итогов групп по активу и пассиву имеет следующий вид.
Таблица 8
Сравнительный анализ ликвидности
| Показатели | 2004г. | 2005г. | 2006г. |
| А1~ П1 | 16053 Ј 258043 | 16232 Ј 315310 | 12141 Ј 318413 |
| А2~ П2 | 71026 і 0 | 71861 і 0 | 114604 і 15600 |
| А3~ П3 | 177328 і 0 | 220886 і 3406 | 186079 і 2408 |
| А4~ П4 | 753 Ј 7117 | 15678 і 5941 | 43724 і 20127 |
Характеризуя ликвидность баланса по данным таблицы 7 и 8, следует отметить, что за анализируемый период (2004 – 2006 гг.) предприятие не обладало абсолютной ликвидностью, т. к. сумма наиболее ликвидных активов значительно меньше суммы кредиторской задолженности. Платежный недостаток составил в 2004 г. 241990 тыс. руб., или 93,8 %, в 2005 г. – 299078 тыс. руб., или 94,9% и в 2006 г. – 306272 тыс.руб., или 96,2%. Эти цифры говорят о том, что только 4 % срочных обязательств предприятия на конец периода покрывались наиболее ликвидными активами.
Повышение суммы быстрореализуемых активов над краткосрочными обязательствами указывает на то, что краткосрочные пассивы как в 2004 г. и 2005 г., так и в 2006 г. могут быть погашены средствами в расчетах. Ожидаемые поступления от дебиторов в 2004 - 2006 гг. больше краткосрочных кредитов банков и заемных средств на 71026 тыс.руб, 71861 тыс.руб. и 99004 тыс.руб. соответственно. Выполнение обязательств перед кредиторами полностью зависит от своевременного проведения расчетов с дебиторами.
Недостаток средств по первой группе активов показывает, что в анализируемом периоде предприятие не обладало текущей ликвидностью и платежеспособностью.
Медленно реализуемые активы (запасы и затраты) превышали долгосрочные пассивы. Выполнение третьего неравенства говорит о том, что предприятие имеет перспективную ликвидность.
Четвертое неравенство за 2004 – 2006 гг. не соблюдается, значит предприятие не обладает собственными оборотными средствами.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
Исходя из данных баланса коэффициенты, характеризующие платежеспособность, имеют значения, приведенные в таблице 9.
Таблица 9
Оценка относительных показателей ликвидности
| Наименование показателя | 2004г. | 2005г. |
2006г. |
| 1.Коэффициент абсолютной ликвидности |
12316+3737 Кал = –––––––––– = 0,062 258043 |
12415+3817 Кал = –––––––– = 0,051 315310 |
9082+3059 Кал = ––––––––– = 0,036 334013 |
|
2. Коэффициент текущей ликвидности |
12316+373+ +71026 Ктл = –––––––––––= 0,337 25804 |
12415+3817+ +71861 Ктл = –––––––––– = 0,279 315310 |
9082+3059+ +114604 Ктл = ––––––––– = 0,379 334013 |
|
3. Коэффициент ликвидности при мобилизации средств |
144960 Клмс = ––––––––– = 0,562 25804 |
176296 Клмс = ––––––––– = 0,559 315310 |
143929 Клмс = ––––––– = 0,431 334013 |
|
4. Коэффициент общей ликвидности |
12316+373+ +71026+144960 Ктл = –––––––––––= 0,899 25804 |
12415+3817+ +71861+176296 Ктл = –––––––––– = 0,838 315310 |
9082+3059+ +114604+143929 Кол = ––––––––– = 0,810 334013 |
| 5. Доля оборотных средств в активах |
264407 Дос = –––––––––– = 0,997 265160 |
308979 Дос = –––––––––– = 0,952 324657 |
312824 Дос = ––––––––– = 0,877 356548 |
| 6. Коэффициент обеспеченности собственными средствами |
7117- -753 Косс = ––––––––– = 0,024 264407 |
5941- -15678 Досс = ––––––––– = -0,032 308979 |
20127- -43724 Досс = ––––––– = -0,075 312824 |
Динамика коэффициента абсолютной ликвидности отрицательная. В конце 2006 года организация могла оплатить лишь 3,6 % своих краткосрочных обязательств, и по сравнению с 2005 годом наблюдается снижение данного показателя.
Коэффициент текущей ликвидности позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Это главный показатель платежеспособности. Нормальным значение этого показателя считается от 1 до 2. По анализируемому предприятию коэффициент текущей ликвидности в период с 2004г. по 2005 г. снижается, а в 2006 г. опять повышается, но не достиг оптимального значения, составляет 0,379.
Кроме того, для оценки платежеспособности наряду с коэффициентом текущей ликвидности приводится еще один показатель - коэффициент обеспеченности собственными оборотными средствами. Как видно из таблицы, наблюдается снижение данного показателя. По данным расчетам оба коэффициента (т.е. коэффициент текущей ликвидности и коэффициент обеспеченности собственными оборотными средствами) ниже нормативного уровня, т.е. предприятие признается неплатежеспособным, а структура его баланса - неудовлетворительной.
Определим уровень финансовой независимости ООО «Арланское УТТ» на основе показателей бухгалтерской отчетности за 2004-2006 гг. На практике можно применять разные методики анализа финансовой устойчивости.
В хозяйственной практике предприятие использует три вида источников финансирования: собственные оборотные средства; собственные и долгосрочные заемные источники; общая величина основных источников финансирования.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна сумме строк 210 и 220 актива баланса:
ЗЗ = стр.210 (ф.1) + стр.220 (ф.1),
332004г. = 144960+32368=177328 тыс.р.
332005г. = 176296+44590=220886 тыс.р.
332006г. = 143929+42150=186079 тыс.р.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников.
1. Наличие собственных оборотных средств:
СОС = стр.490- стр.190 ,
СОС2004г. = 7117-753=6364 тыс.р.
СОС2005г. = 5941-15678=-9737 тыс.р.
СОС2006г. = 20127-43724=-23597 тыс.руб.
2. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат или функционирующий капитал (КФ):
ПК = (стр.490+стр.590)-стр.190,
ПК2004г. = (7117+0) –753 = 6364 тыс.р
ПК2005г. = (5941+3406) -15678=-6331 тыс.р.
ПК2006г. = (20127+2408) -43724=-21189 тыс.руб.
3. Общая величина основных источников формирования запасов и затрат (Собственные и долгосрочные заемные источники + Краткосрочные кредиты и займы - Внеоборотные активы):
ВИ= (стр.490+стр.590+стр.610) – стр.190,
ВИ2004г. = (7117+0+0) -753=6364 тыс.р
ВИ2005г. = (5941+3406+0) -15678=-6331 тыс.р.
ВИ2006г. = (20127+2408+15600) -43724=-5589 тыс.руб.
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов я затрат источниками формирования:
1. Излишек (+) или недостаток (-) собственных оборотных средств:
±Фс = СОС-ЗЗ,
±Фс2004г. = 6364-177328=-170964 тыс.р.
±Фс2005г. = -9737-220886=-230623 тыс.р.
±Фс2006г. = -23597-186079=-209676 тыс.р.
2. Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат:
±Фт = ПК-33
±Фт2004г. = 6364-177328=-170964 тыс.р.
±Фт2005г.= -6331-220886=-227217 тыс.р.
±Фт2006г.= -21189-186079=-207268 тыс.р.
3. Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
±Ф° = ВИ-33,
±Ф°2004г. = 6805-3825=2980 тыс.р.
±Ф°2005г. = -6331-220886=-227217 тыс.р.
±Ф°2006г. = -5589-186079=-191668 тыс.р.
Этот показатель еще называют «финансово-эксплуатационные потребности» (ФЭП).
 С
помощью этих
показателей
мы можем определить
трехкомпонентный
показатель
типа финансовой
ситуации: