Отчет по практике
ОГЛАВЛЕНИЕ
Введение 3
Глава 1. Характеристика предприятия 4
1.1. Общие сведения о предприятии 4
1.2. Динамика основных технико-экономических показателей 5
Глава 2. Взаимодействия предприятия внешней средой. 9
2.1 Хозяйственные правоотношения. 9
2.2. Налоговая политика 10
2.3.Денежно-кредитная политика 11
2.4. Политика в сфере труда и социальных отношений 12
2.5. Предприятие и другие субъекты экономической деятельности 13
2.6. Организационное построение с учетом внутренних и внешних факторов. 15
Глава 3. Анализ эффективности систем управления 19
3.1. Анализ управления финансами 19
3.2. Анализ управления персоналом 20
3.4. Управление маркетингом 22
3.4. Управление конфликтами 26
3.5. Организация личного труда менеджера 30
3.6. Оценка эффективности управления предприятием 31
Глава 4. Выводы и рекомендации 35
Выводы 35
Рекомендации 36
Список используемой литературы 37
Приложение № 1 39
Приложение № 2 42
Введение
На пороге 3 тысячелетия многие ученые приходят к мнению , что во многом будущее человечества связанно с науками, которые изучают развитие наиболее эффективных методов превращающих неорганизованную толпу в эффективную целенаправленную и производительную силу.
Во многом именно этим можно объяснить самый значимый феномен происходящих перемен в нашем обществе , где при всех неудачах экономических экспериментов, происходит взрыв образования . А ведь не для кого не секрет , чем больше имеется высокообразованных людей, тем в большей степени они зависят от организации.(свыше 90 % в РФ - людей имеющих высшее и средне- специальное образование и являются служащими различных организаций ). К сожалению наша страна пока не может похвастаться блистательными практическим успехами в этих науках.
В данном отчете по производственной практике проведены некоторые аналитические оценки и суждения состояния экономики на микроуровне .
Основной целью практики являлось закрепление в производственных условиях теоретических знаний по курсу «Менеджмент» и смежных с ним дисциплин, приобретение практических навыков в области управления конкретным предприятием, проведении экономического анализа, разработке перспективных и текущих направлений хозяйственно-финансовой деятельности предприятий различных форм собственности.
На производственной практике изучались передовые методы организации труда и управления персоналом.
Основные задачи во время прохождения практики:
Общее знакомство с предприятием;
Изучение основных технико-экономических показателей;
Анализ взаимодействия предприятия с внешней средой;
Организационное построение предприятия и структура аппарата управления;
Анализ функций управления по основным направлениям деятельности предприятия;
Анализ управления производством;
Изучение системы управления финансами;
Анализ управления маркетинговой деятельностью;
Изучение системы управления персоналом;
Содержание и организация личного труда менеджера;
Организационные конфликты и способы их разрешения;
Оценка эффективности системы управления предприятием.
Глава 1. Характеристика предприятия
1.1. Общие сведения о предприятии
ОАО «Терцея» является открытым акционерным обществом. Общество является юридическим лицом и действует на основании Устава и законодательства РФ. Зарегистрировано 15.01.1996 г. Территориальным управлением Ленинского района Администрации г.Кемерово
Юридический адрес: 650036 , г. Кемерово ,Волгоградская, 43
Компания арендует 200 кв.м. по адресу г. Кемерово бул. Пионерский 4а
Общество зарегистрировано в 1996 году.
Форма собственности - частная, уставный капитал - 280 000 рублей. Было проведено два выпуска акций : Первый выпуск 80 000 акций номинальной стоимостью 1 рубль каждая и второй выпуск 200 000 акций номинальной стоимостью 1 рубль каждая . В настоящее время 46 физических лиц и свыше 20 юридических лиц являются акционерами компаниями. Среди них крупные предприятия угольной промышленности Кузбасса:
ОАО «Вахрушевразрезуголь»,
ОАО «Киселевский разрез» ,
ОАО «Национальная страховая компания».
Группа физических лиц. ( по просьбе руководства компании фамилии, доли в уставном капитале не указаны.)
Численность работников 16 человек.
Генеральный директор ОАО «Терцея» - Филипий Надежда Ивановна, 1959 года рождения, образование - высшее, в 1984 году закончила заочно Всесоюзный заочный экономико-финансовый институт по специальности экономист.
Целью деятельности ОАО «Терцея» является завоевание популярности и доверия у покупателей, завоевание доминирующего положения на рынке по продаже сложной бытовой техники , оказание дополнительных услуг покупателям, связанных с ее эксплуатацией, а также расширение торговой сети.
С этой целью открываются филиалы и расширяется база.
Арендуются торговые площади
в г. Кемерово:
- по ул. Шахтеров, 81б (20 кв. м.);
на пр. Ленинградском, 21 (14 кв.м.);
на пр. Ленина, 60 (18 кв. м.).
в г. Прокопьевске
- ул. Шоссейная 24( 20 кв.м)
в г. Новосибирске
ул. Восхода 26 ( 50 кв.м.)
ул. Нижегородская 6а (64 кв.м.)
Выжить в сегодняшних условиях сможет только тот, кто будет торговать товаром по конкурентным ценам. Для этого ОАО «Терцея» пытается работать в основном с изготовителем продукции, минуя посредников, оказывает дополнительные услуги покупателям.
ОАО « Терцея » работает в тесном сотрудничестве с 000 « Трейдсервис », на основании договора о совместной деятельности, совместно закупает и реализует товары, что позволяет ускорять оборачиваемость товаров , снижать издержки и покупать товар непосредственно у производителя, тем самым держать конкурентную цену.
Примерный перечень предлагаемой техники и краткая характеристика параметров находиться в приложении № 1.
1.2. Динамика основных технико-экономических показателей
Следуя постулатам экономической статистики, которая утверждает что в целом, результативность деятельности любого предприятия может оцениваться с помощью абсолютных и относительных показателей. Так, с помощью показателей первой группы можно проанализировать динамику различных показателей прибыли (балансовой, чистой, нераспределенной) за ряд лет. Баланс ОАО «Терцея» форма №1 и форма №2 за 1996г. ,1997г., 1998 г. находиться в Приложении № 2 . Но такие расчеты будут иметь скорее арифметический, чем экономический смысл (если при этом не используются соответствующие способы пересчета в сопоставимые цены). Вторая группа показателей практически не подвержена влиянию инфляции, поскольку представляет собой различные соотношения прибыли и вложенного капитала (собственного, инвестированного, заемного и т.д.). Экономический смысл значений указанных показателей состоит в том, что они характеризуют прибыль, получаемую с каждого рубля средств (собственных или заемных), вложенных в предприятие. Расчетные значения относительных показателей приведены в таблице 3.1. и на рис.3.1. В таблице 1.1. представлен уплотненный баланс ОАО "Терцея" на 1.01.1999 года. За 1998 год валюта баланса предприятия увеличилась 172 587 руб. на 18,23 %, в том числе за счет увеличение Уставного капитала на 200 000 руб. полностью оплаченного акционерами и 69 671 руб. нераспределенная прибыль за 1998 г.
Структура балансов ОАО «Терцея» 1996-1998г. Таблица 1.1
| Показатели (млн.руб) | на 1.01.1997 | на 1.01.1998 | на 01.01.99 | |||
|
Актив: |
Абсолютное | % | Абсолютное | % | Абсолютное | % |
| 1. Внеоборотные активы: | 182629 | 26,08% | 273724 | 28,92% | 278879 | 24,92% |
| Основные средства | 127423 | 18,20% | 180724 | 19,09% | 164279 | 14,68% |
| Нематериальные активы | 15086 | 2,15% |
9000 |
0,95% | 6000 | 0,54% |
| Долгосрочные фин. Вложения | 40120 | 5,73% | 84000 | 8,87% | 108600 | 9,70% |
| 2. Оборотные активы: | 517667 | 73,92% | 672904 | 71,08% | 840336 | 75,08% |
| Производственные запасы | 488845 | 69,81% | 368786 | 51,64% | 540114 | 48,26% |
| Финансовые вложения | 45000 | 6,43% |
64000 |
6,76% | 120000 | 10,72% |
| Денежные средства | 24232 | 3,46% | 33286 | 3,52% | 42670 | 3,81% |
| Дебиторская задолженность | 32474 | 4,64% | 54294 | 9,17% | 72878 | 6,51% |
| Итого | 700296 | 946628 | 1119215 | |||
|
Пасив |
||||||
| 1.Источники собств.средств | 182346 | 26,04% | 382349 | 40,39% | 637017 | 56,92% |
| 2. Кредиторская задолженность | 517950 | 73,96% | 564279 | 59,61% | 482198 | 43,08% |
| Итого | 700296 | 946628 | 1119215 |
В целом структура совокупных активов предприятия характеризуется увеличением оборотных на 167432 руб , что составляет 124,88 % от показателей 1997 г. , увеличение внеоборотных активов было на 1,88 % , уменьшение доли основных средств происходило в основном за счет амортизации находящегося на балансе оборудования. (смотри рис.3.1). В составе оборотных активов при общем их росте в валюте баланса обращает на себя внимание рост финансовых вложений, удельный вес которой в структуре активов увеличился с 6,76% до 12,68%. Это можно увидеть на таблице 1.2.
Анализ структуры балансов 1996-1998 г. Таблица 1.2
| Показатели (млн.руб) | Изменения 1996-1997 | Изменения 1996-1998 | Изменения 1997-1998 | |||
|
Актив: |
Абсолютное | % | Абсолютное | % | Абсолютное | % |
| 1. Внеоборотные активы: | 91095 | 149,88% | 96250 | 152,70% | 5155 | 101,88% |
| Основные средства | 53301 | 141,83% | 36856 | 128,92% | -16445 |
90,90% |
| Нематериальные активы | -6086 | 59,66% | -9086 | 39,77% | -3000 | 66,67% |
| Долгосрочные фин. Вложения | 43880 | 209,37% | 68480 | 270,69% | 24600 | 129,29% |
| 2. Оборотные активы: | 155237 | 129,99% | 322669 | 162,33% | 167432 | 124,88% |
| Производственные запасы | 0 | 100,00% | 51269 | 110,49% |
51269 |
110,49% |
| Финансовые вложения | 19000 | 142,22% | 75000 | 266,67% | 56000 | 187,50% |
| Денежные средства | 9054 | 137,36% | 18438 | 176,09% | 9384 | 128,19% |
| Дебиторская задолженность | 54299 | 267,21% | 40404 | 224,42% | -13895 | 83,99% |
| Итого | 246332 | 135,18% | 418919 | 159,82% | 172587 | 118,23% |
|
Пасив |
||||||
| 1.Источники собств.средств | 200003 | 209,68% | 454671 | 349,35% | 254668 | 166,61% |
| 2. Кредиторская задолженность | 46329 | 108,94% | -35752 | 93,10% | -82081 | 85,45% |
| Итого | 246332 | 135,18% | 418919 | 159,82% | 172587 | 118,23% |
Пассивная часть баланса характеризуется преобладающим удельным весом собственных средств. Так, в начале периода удельный вес собственных источников финансирования составлял 40,39%, к концу анализируемого периода этот показатель увеличился до 56,92%, Из краткосрочных пасивов, основное место занимает кредиторская задолженность, которая уменьшилась с 59,61 % до 43,08 % за анализируемый период.
Среднесписочная численность работающих за 1998 г. составила 30 человек. Структура состав работников показана на рис. 1.1.
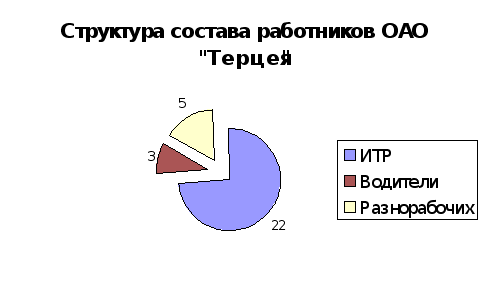
Рис. 1.1.
Из рисунка видно , что основную массу работающих составляют ИТР( инженерно-технические работники)-22 человека, 3человек – водителей,5- разнорабочих.
Для минимизации налогов предприятие использует различные варианты снижения выплат во внебюджетные фонды. Поэтому размеры начислений по ФОТ ( Фонду оплаты труда) явно занижены и составляют по 1998 г. 212 472 руб. в 1997 г. 164 582 руб.
С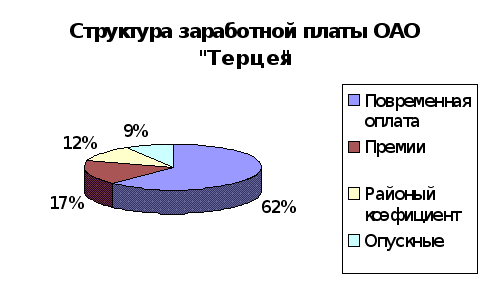
труктура
заработной
платы представлена
на рис. 1.2.
Рис.1.2.
Среднегодовая стоимость имущества по 1998 г. составила 742 564 руб., что на 12 % выше , чем в прошлом году. Это связано прежде всего с увеличением штата работающих с 24 до 30 человек.
В структуре реализуемой продукции тоже произошли изменения
Состав реализации продукции. 1996-1998 г. Таблица 1.3.
|
1996 г. |
1997 г. |
1998 г. |
||||
|
Наименование товарных групп |
Сумма |
уд.вес % |
Сумма |
уд.вес % |
Сумма |
уд.вес % |
| Холодильники | 696 506р. | 23,4 | 735 201р. |
24,7 |
747 107р. |
25,1 |
| Морозильные камеры | 181 568р. | 6,1 | 214 310р. |
7,2 |
202 404р. |
6,8 |
| Электричекие плиты | 250 028р. | 8,4 | 303 605р. |
10,2 |
360 159р. |
12,1 |
| Газовые плиты | 375 042р. | 12,6 | 193 474р. |
6,5 |
214 310р. |
7,2 |
| Пусодо-моечные машины | 80 366р. | 2,7 | 44 648р. |
1,5 |
35 718р. |
1,2 |
| Микроволновые печи | 541 727р. | 18,2 | 538 751р. |
18,1 |
485 173р. |
16,3 |
| Стиральные машины | 794 732р. | 26,7 | 761 990р. |
25,6 |
738 178р. |
24,8 |
| Пылесосы | 56 554р. | 1,9 | 184 544р. |
6,2 |
193 474р. |
6,5 |
| 2 976 523р. | 100% |
4 934 561р. |
100% |
5 672 349р. |
100% |
В структуре реализованной продукции в 1996 г. и в 1997 г. основное место занимали стиральные машины соответственно 26,7 % и 25,5 % , в 1998 г. их доля упала в связи с тем , что основная доля машин была иностранного производства и с увеличением цены доллара США сильно подскочил в цене ,в отличие от холодильников отечественного производства.
Анализ состава реализации за 1996-1998 г. представлен в таблице 1.4.
Анализ состава реализации 1996-1998 г. Таблица 1.4
| Изменения 1997 - 1998 | Изменения1997-1999 | Изменения1998-1999 | ||||
Наименование товарных групп |
Абсолютное | % | Абсолютное | % | Абсолютное | % |
| Холодильники | 38 695р. | 105,56% | 50 601р. | 107,26% | 11 906р. | 101,62% |
| Морозильные камеры | 32 742р. | 118,03% | 20 836р. | 111,48% | - 11 906р. | 94,44% |
| Электричекие плиты | 53 577р. | 121,43% | 110 131р. | 144,05% | 56 554р. | 118,63% |
| Газовые плиты | - 181 568р. | 51,59% | - 160 732р. | 57,14% | 20 836р. | 110,77% |
| Пусодо-моечные машины | - 35 718р. |
55,56% |
- 44 648р. | 44,44% | - 8 930р. | 80,00% |
| Микроволновые печи | - 2 977р. | 99,45% | - 56 554р. | 89,56% | - 53 577р. | 90,06% |
| Стиральные машины | - 32 742р. | 95,88% | - 56 554р. | 92,88% | - 23 812р. | 96,88% |
| Пылесосы | 127 990р. | 326,32% | 136 920р. | 342,11% | 8 930р. | 104,84% |
| 1 958 038р. | 165,78% | 2 695 826р. | 190,57% | 737 788р. | 114,95% |
Некоторые технико – экономические показатели будут рассмотрены также в 3 главе с целью проведения анализа систем управления предприятия.
Глава 2. Взаимодействия предприятия внешней средой.
2.1 Хозяйственные правоотношения.
Любая коммерческая организация существуют в окружении, в среде, состоящей из множества элементов: рынок, с его предложениями и запросами, акционеры с их интересами получения дивидендов и реализации прав собственности, правительство с его налоговыми и законодательными требованиями, партнеры, по отношению к которым организация имеет свои обязательства, меняющиеся технологии, оборудование, требования к качеству продукции, образовательному уровню исполнителей, возрастающие запросы наемных работников, деятельность конкурентов, последствия экономических кризисов и т.п. Среда влияет на организацию и накладывает свои требования.
Успех любого предприятия зависит от удачного выбора сферы, правильного определения стратегии и умелой тактики деятельности. Каждый предприниматель должен найти себя в хозяйственном пространстве-времени, найти свою хозяйственную нишу. Необходимо иметь достаточное представление об "окружающей среде", "общем климате" предпринимательства, т.е. необходимо интересоваться условиями и возможностями вложения денег в различных регионах, изучив предварительно состояние рынка -предложения и спроса в каждой из привлекающих отраслей; возможностью предоставления льгот и привилегий, например, низких ставок налогов, или полного освобождения от них в начальном периоде деятельности, получения займов на льготных условиях (под низкий процент и на длительный срок), пониженной платы за аренду помещения , земли и т.д. Однако, существуют препятствия, которые в той или иной форме возникают на пути: нехватка, отсутствие сырья, ненадежный сбыт, или социально-политическая неустойчивость в стране, инфляционные процессы и прочее.
В условиях административно-командной экономики хозяйственной деятельность предприятий торговли сводилось выполнения централизованно установленных им заданий. Правовое регулирование организации хозяйственных деятельности представляло собой развитую систему норм, в которую вводились те или иные критерии достижения поставленных предприятием плановых задач, выполнение договорных обязательств, и с уровнем этих показателей связывалось формирование поощрительных фондов, премирование отраслей, подотраслей, объединений, предприятий и их подразделений. На разных этапах периода 60-х - 80-х годов менялись отдельные блоки этой системы, совершенствовались методы в зависимости от задач, выдвигавшихся в каждом пятилетии и даже по годам пятилеток. Тем не менее сущность хозяйственной связей неизменно состояла в определении степени выполнения плановых директив. Проблема решения правовых вопросов организации хозяйственных связей состояла только в том, чтобы подобрать наиболее совершенную методологию в определенной отрасли, подотрасли , конкретного звена народного хозяйства.
Преобразования , происходящие в течении последних 14 лет позволили поставили во главу взаимную экономическую заинтересованность и ответственность сторон.
Хозяйственные связи, устанавливающие юридически обязательные правоотношения участников, возникают из заключенных ими договоров либо по другим основаниям , предусмотренным законом. Иначе говоря, основаниями возникновения хозяйственных связей являются различные юридические факты, среди которых главное место занимают договоры.
В определенных случаях гражданско-правовые обязательства порождаются и административными актами, под которыми понимаются индивидуальные (ненормативные) акты органов государственного управления , направленные на установление, изменение или прекращение правоотношений. Названные акты могут выполнять эту роль только при прямых указаниях законодательства.
ОАО « Терцея » ведет свою хозяйственную деятельность в соответствии с Гражданским кодексом РФ и законом « Об акционерных обществах » № 208 –ФЗ от 26 декабря 1995 года, на основании Устава общества.
2.2. Налоговая политика
В соответствии с действующим законодательством ОАО « Терцея » начисляет и уплачивает следующие налоги и платежи:
Налоговые и иные платежи ОАО ТЕРЦЕЯ Таблица 2.1
|
№№ п/п |
Налог |
Ставка |
Дата уплаты |
|
1 |
Прибыль |
Горбюджет – 19 % Федерал. - 11% |
Авансовые платежи ежемесячно до 15 числа В течение 5 дней со дня сдачи баланса. |
|
2 |
На рекламу |
5% от стоимости рекламы |
Ежеквартально до 30 числа следующего месяца |
|
3 |
На пользователей автодорог |
2,5% от выручки |
Авансовые платежи ежемесячно до 15 числа. Ежеквартально не Позднее срока сдачи Баланса. |
|
4 |
НДС | 20 % |
Ежемесячно до 20 |
|
5 |
С владельцев авто-транспортных средств | По ставке от вида и мощности средств | Ежегодно |
|
6 |
На имущество | 2 % от стоимости имущества | Ежеквартально в течении 5 дней после сдачи баланса |
|
7 |
Транспортный | 1 % от ФОТ | Ежемесячно не поздне дня получения З.П. |
|
9 |
Загрязнение окружающей среды | по расчету | Ежегодно |
|
10 |
Подоходный налог | От 12 до 35 % от выплат включаемых в совокупный годовой доход | Ежемесячно в сроки выплат |
|
11 |
Отчисления в Фонд медицинского страхования |
Местн.фонд -3.4 % От ФОТ Респ.бюджет-0.2% отФОТ |
Ежемесячно в срок выплаты зарплаты |
|
12 |
Отчисления в пенсионный фонд | 28% от ФОТ, 1% удерживается из зарплаты | Ежемесячно в срок выплаты зарплаты |
|
13 |
Отчисления в фонд соц.страхования | 5.4 % от ФОТ | Ежемесячно в срок выплаты зарплаты |
|
14 |
Отчисления в фонд занятости | 1.5 % от ФОТ | Ежемесячно в срок выплаты зарплаты |
Действующая система налогообложения заставляет многие фирмы искать схемы оптимизации . ОАО « Терцея » в своей работе не реже 1 раза в квартал обращается к услугам аудиторов и налоговых консультантов для урегулирования и оптимизации налоговых отчислений.
Налоговые платежи ОАО «Терцея» составили :
1996 - 18 231 руб.
1997 – 34 242 руб.
1998 – 48 782 руб.
2.3.Денежно-кредитная политика
Кризис 1998 года сильно "помог" предприятиям торговли переориентироваться на отечественного производителя товаров, но с другой стороны кризис банковской системы не позволял в течении некоторого времени осуществлять нормально расчеты. Сегодня отозвано уже более половины банковских лицензий, выданных в период становления банковского сектора. И кампания эта еще далеко не закончилась. Проведенный анализ заставляет с большой осторожностью оценивать долгосрочные шансы на выживание значительной части уцелевших банков.
Прежде всего скепсис связан с дефицитом сфер прибыльного размещения банковских ресурсов. Накануне кризиса вложения банков в рублевые федеральные долговые обязательства составляли в среднем 7,5% активов (без учета Сбербанка) и обеспечивали без малого 15% их доходов. В настоящее время рублевые инструменты такого уровня практически отсутствуют. Единственным исключением являются депозиты коммерческих банков в ЦБР, однако они не превышают 3% суммарных банковских активов. Кроме того, размещать средства на депозите в ЦБР могут позволить себе только несколько десятков банков, а львиная доля средств приходится на Сбербанк и Внешэкономбанк. Последнее обстоятельство делает этот рынок в большой степени подконтрольным ЦБР, в результате риск перетока средств из этого сегмента на валютный рынок существенно ниже по сравнению с риском собственно перетока с корсчетов в Центробанке. Небольшие банки, не имеющие доступа к депозитам в Центробанке, стали формировать своеобразные кредитные пулы вокруг более крупных банков. Последние получают кредиты от небольших банков и затем помещают их на депозиты в ЦБР.
Второй важный вывод заключается в том, что свертывание госзаимствований в форме рыночных долговых обязательств не снизило степень государственной монополизации кредитного рынка. С октября 1998 года доля требований к расширенному правительству в общем объеме требований банков неуклонно повышается. Финансовая поддержка государства в период после кризиса осуществляется в основном за счет кредитов комбанков с госучастием и путем финансирования банками бюджетных расходов (на возвратной основе).
Возникает вопрос: откуда у находящейся в глубоком кризисе банковской системы ресурсы для кредитования правительства? Власти не делают из этого большого секрета. Для покрытия обязательств правительства используются кредиты ЦБР. Масштабы этой формы кредитования точно определить довольно сложно. Широко известно, что с августа 1998-го по середину 1999 года ЦБР предоставил, по разным оценкам, коммерческим банкам 16-18 млрд рублей стабилизационных кредитов, часть из которых была возвращена. Кредиты ЦБР сконцентрированы среди нескольких крупных банков, что позволило им остаться после кризиса на плаву. Но общая сумма требований ЦБР к кредитным организациям намного больше, чем сумма кредитов банкам. Львиную долю средств от ЦБР комбанки получают на условиях репо (соглашений об обратном выкупе ценных бумаг). К 1 июня нынешнего года остаток задолженности банков по сделкам репо с ЦБР достиг 166 млрд рублей, что показывает истинный размер посткризисной господдержки банковского сектора.
Если же обратиться к положению в регионах, то получается, что кредиты ЦБР, похоже, не оказывают положительного влияния на экономическую ситуацию в стране. В условиях нестабильной банковской системы ОАО «Терцея» основную ставку сделала на работу со Сбербанком РФ, что позволило избежать больших финансовых потерь. В ввиду высокой кредитной ставки и вышеназванных причин связанных с кризисом банковской системы России, предприятие предпочитает товарные кредиты , банковским.
2.4. Политика в сфере труда и социальных отношений
Сложность создания устойчиво работающего коллектива во времена нашего «хаотического» движения к постиндустриальному капитализму заставляет руководителей особо отнестись к вопросам политики в сфере труда и социальных отношений.
Для руководителя всегда было необходимо знать, как побуждать людей работать на организацию. Поведение личности обычно направляется его наиболее сильной в данный момент потребностью.
Систематическое изучение мотивации с психологической точки зрения не позволяет определить точно, что же побуждает человека к труду. Однако исследование поведения человека в труде дает некоторые общие объяснения мотивации и позволяет создать прагматические модели мотивации сотрудника на рабочем месте.
Это заставляет действовать руководителя таким образом, чтобы удовлетворить потребность и проводить сбалансированную политику в сфере труда и социальных отношений.
С учетом классификация Маслоу потребности человека можно упорядочить в следующем виде:
физиологические ( жажда, голод, сон, сексуальные ),
потребность в безопасности,
социальные потребности (любовь, принадлежность к определенной социальной группе),
потребность в уважении (самоуважение, успех, статус),
потребность в самовыражении.
Физиологические потребности и потребность в безопасности - это первичные потребности, которые должны быть удовлетворены прежде, чем потребности более высокого уровня смогут определять поведение. Например, усиление чувства голода ставит потребность в пище на центральное место в поведении человека, отодвигая в сторону другие (например, удовлетворяющие потребности в собственном развитии).
После изучения сферу труда и социальных взаимоотношений в коллективе ОАО «Терцея» особо бы хотелось отметить моменты влияющие на удовлетворенность в работе:
1. Многообразие предъявляемых работой требований к мастерству (самовыражение). На практике речь идет о том, насколько люди могут использовать на работе свои сильные качества, о соответствии требований, предъявляемых работой, и уровня своего мастерства.
2. Ясность содержания задачи и передаваемое ею чувство отождествления с работой (работа как она есть). Если первое место можно считать структурным фактором, то отождествление представляется активизирующим фактором.
3. Представление о значении задачи для организации (ценность, статус). Собственное ощущение важности работы и предположение о том, как другие представляют себе твою работу, образуют в совокупности центральный фактор мотивации.
4. Обратная связь. Положительное или отрицательное подкрепление, успешностью работы, увеличивает удовлетворенность работой. Необходимо отметить, что мнение о работе других само по себе увеличивает мотивацию, в то время как “ ничего - не - говорение ” снижает чувство удовлетворенности.
5. Самодеятельность. Возможность работать самостоятельно, сбалансированность власти и ответственности является пятым фактором, влияющим на удовлетворенность работой. То же самое можно выразить и другими словами: самодисциплина - это цена свободы. Обычно люди готовы заплатить эту цену.
Эти моменты часто ускользают у многих руководителей , в гонке за прибылью . В результате чего нарушается баланс интересов, что влечет за собой возникновение конфликтов. В коллективе ОАО «Терцея»
2.5. Предприятие и другие субъекты экономической деятельности
Изучение фирменной структуры рынка представляет собой исследование поставщиков и посредников, без помощи которых фирма практически не может существовать в современных условиях. Кто же такие поставщики? Поставщик – это отдельное лицо