Современные конкурентные стратегии предприятия
Компании, обладающие значительной долей рынка, разрабатывают и внедряют в производство больше новых продуктов.
Компании, которым удалось повысить качество своих товаров относительно продукции конкурентов, имеют больше шансов расширить принадлежащую им долю рынка в сравнении с компаниями, качество продукции которых стабильно или снижается.
Компании, темпы роста маркетинговых расходов которых превышают темпы роста рынка, обычно увеличивают свою долю рынка. Возрастание расходов по организации сбыта продукции положительно сказывается на расширении рынка как потребительских товаров, так и промышленной продукции. Увеличение расходов на рекламу положительно сказывается на расширении доли рынка преимущественно потребительских товаров. Повышение расходов на продвижение товаров эффективно для всех видов товаров.
Значительное (в сравнении с конкурентами) снижение цен на продукцию не позволяет компании существенно увеличить долю рынка, так как некоторые конкуренты отвечают менее значительным уменьшением цен, а другие предложат потребителям дополнительные блага и за ту же цену.
Стратегии претендентов на лидерство
Претенденты на лидерство - это агрессивно атакующая лидера и других конкурентов по фронту фирма, использующая все возможные и невозможные стратегии и атаки. Претендент может вести ценовую войну, снижать издержки производства, а, следовательно, и цены, производить престижные или необычные товары, расширять ассортимент продукции, разрабатывать новые продукты, совершенствовать каналы распределения, повышать уровень услуг или разворачивать блистательную рекламную кампанию. Существует множество примеров, когда компания, претендующая на лидерство, выбивала почву из-под ног фаворита и обходила его. Преимущество претендента заключается в том, что он руководствуется высокой целью и концентрирует свои ограниченные ресурсы на ее достижении.
Для начала претендент должен определить цели стратегии (многие фирмы своей долговременной целью ставят расширение доли рынка) и объект атаки:
Наступление на позиции лидера. Это достаточно рискованная стратегия, но и потенциально самая эффективная. Наилучший объект атаки - это крупный сегмент рынка, на который лидер направляет мало усилий, либо потребители недовольны качеством его продукта или предоставляемых услуг. В первую очередь надо провести исследование нужд потребителей и степень их удовлетворенности. Есть и другой способ - захватить сегмент лидера, с помощью выпуска принципиально нового продукта. (Например: Canon отвоевала значительную долю рынка Xerox, представив портативные копировальные аппараты).
Атака на близкие по размерам фирмы- конкуренты, которые не в состоянии справиться с удовлетворением потребностей покупателей, имеют тяжелое финансовое положение, их продукция не пользуется спросом, в связи с низким качеством или/высокими ценами.
Атака на небольшие местные и региональные фирмы, которые имеют сложное финансовое положение и не справляются с удовлетворение потребностей потребителей.
Наступательные стратегии
Компания определилась с целями и с объектом атаки. Дальше необходимо выбрать одну из пяти наступательных стратегий.
Фронтальное наступление. Это концентрированный удар по основным силам конкурента: его продукту, ценам и его рекламу. Разумно использовать эту стратегию, когда у фирмы больше человеческих и денежных ресурсов как минимум в три раза, чем у объкта атаки. Одним из видов такого наступления является ценовая война, но снижение цены на продукт эффективно в случаях: если лидер рынка не предпринимает ответных шагов; если вам удается убедить рынок, что ваш продукт не уступает по качеству товарам лидера, но продается по более низкой цене. Вторая форма агрессивной ценовой политики основывается на крупных инвестициях атакующего в модернизацию технологий, направленную на сокращение издержек производства и последующее снижение цен, в чем особенно преуспели японские компании.
Фланговое наступление. Представляет собой настоящее маркетинговое чутье, обычно его применяют компании с ограниченными ресурсами. Представляет нападение на самые уязвимые места конкурента. Может проявляться либо в географическом смысле: фирма занимает места, не охваченные конкурентом-лидером; или сегменатационным: определяет нужды потребителей, не продуманные конкурентом и удовлетворяет их. Фланговая стратегия — это умение идентифицировать и заполнять разрывы между спросом и предложением. В отличие от жесткой конкуренции компаний, конкурирующих на одном и том же рынке, эффективная фланговая атака позволяет полнее удовлетворить нужды потребителей. Фланговая атака- наступление в лучших традициях современной маркетинговой философии, провозглашающей, что предназначение маркетинга заключается в идентификации и удовлетворении нужд потребителей. Очевидно, что фланговая атака более эффективна, чем фронтальное наступление.
Попытка окружения. Подразумевает наступательные действия на противника сразу в нескольких направлениях: и по фронту, и с фланга, и с тыла, когда атакующая сторона предлагает рынку все то же самое, что и ее конкурент, только в чем то её товар немного лучше, так чтобы потребитель не смог отказаться от предложения. Попытка окружения имеет смысл только тогда, когда руководство атакующего располагает значительными ресурсами и считает, что неожиданная атака подавит волю к сопротивлению обороняющегося.
Обходной маневр. Предполагает нападение на наиболее доступные рынки, что расширяет ресурсный потенциал компании. При достижении определенного уровня развития, компания атакует и переносит линию фронта на свою территорию, где обладает несомненным преимуществом.
Партизанская война. Заключается в небольших, но множественных атаках конкурентов со всех сторон: селективные снижения цен, интенсивные блиц кампании по продвижению товаров или, как исключение, юридические акции. Ошибочным является мнение о том, что партизанская война — это стратегическая альтернатива для ограниченных в ресурсах компаний. Ее ведение обходится весьма дорого. Более того, партизанские бои это скорее, подготовка к войне. Единственно эффективный ответ агрессору-партизану — стремительная контратака.
Атакующие стратегии
Рассмотренные ранее стратегии позволяют определить общее направление действий компании. Компания, претендующая на роль лидера, должна преобразовать общую стратегию в набор конкретных действий по расширению доли рынка.
Стратегия скидок. Компания, претендующая на роль лидера рынка, может установить низкие, в сравнении с ценами на аналогичную продукцию лидера, цены. Данный прием — основа стратегии таких сетей розничной торговли. Эффективная стратегия скидок предполагает соблюдение трех условий: компания убеждает покупателей, что ее продукция и услуги не уступают по качеству товарам и услугам лидера; покупатели чувствительны к разнице в ценах и не испытывают дискомфорта при смене поставщика; лидер рынка удерживает цены на прежнем уровне, не реагируя на атаку конкурента.
Стратегия более дешевых товаров. Претендент на лидерство имеет возможность предложить продукцию среднего или низкого качества по гораздо более низкой цене. Применение данной стратегии целесообразно в случае, когда существенный сегмент покупателей заинтересован только в цене. Компании, использующие эту стратегию, вероятно, подвергнутся атаке фирм, продукция которых еще дешевле, В этом случае обороняющимся следует сконцентрировать усилия на повышении качества продукции.
Стратегия престижных товаров. Претендент на лидерство предлагает продукцию более высокого качества по более высокой цене, чем лидер рынка. Через некоторое время компания, пользуясь высокой репутацией своей торговой марки, расширяет производство за счет более дешевой продукции .
Стратегия расширения ассортимента продукции. Претендент на лидерство атакует лидера, предоставляя покупателям широкий выбор продуктов.
Стратегия инноваций. Претендент должен постоянно тревожить лидера, предлагая рынку новые виды продукции.
Стратегия повышения уровня обслуживания. Претендент предлагает клиентам новые или более качественные услуги
Стратегия инноваций в распределении. Претендент должен создавать новые каналы распределения продукции. (Компании Avon удалось укрепить позиции на рынке благодаря тому, что она развивала продажи с помощью сетевого маркетинга, не отвлекаясь на сражения с конкурентами за лидерство на полках универмагов).
Стратегия снижения издержек производства. Претендент должен стремиться к снижению издержек производства, увеличивая эффективность закупок, снижая затраты на рабочую силу и/или используя современное производственное оборудование, что позволяет проводить более агрессивную ценовую политику.
Интенсивная реклама. Некоторые претенденты атакуют лидера, увеличивая свои расходы на рекламу. Однако повышенные расходы на рекламу оправданы только в тех случаях, когда претендент производит действительно конкурентоспособный продукт или его реклама превосходит рекламные обращения лидера рынка.
Обычно для расширения доли рынка претенденту приходится использовать комплекс вышеописанных стратегий и его успех определяется наиболее эффективным их сочетанием.
Стратегии последователей
К ним относятся компании, которые стремятся сохранить свою долю на рынке и обойти все «подводные камни», при этом подражая конкретной «чужой» стратегии. Однако, последователи тоже могут придерживаться стратегий, направленных на поддержание и увеличение сегмента рынка. Правда, следование за лидером вовсе не подразумевает обычного копирования, - последователь должен вести собственную стратегию роста, причем такую, которая не провоцирует ответных агрессивных действий конкурентов. Выделяют 4 стратегии последователей: имитатор, двойник, подражатель или приспособленец.
1. Подражатель. Дублирует продукт лидера и упаковку, реализуя товар на черном рынке или сомнительным посредникам. (Такие компании, как Apple Computer и Rolex, постоянно сталкиваются с проблемой подделок, особенно на Дальнем Востоке.)
2. Двойник. Копирует продукцию, вплоть до чуть-чуть измененного марочного названия.
3. Имитатор. Что-то копирует у лидера, но сохраняет различия в упаковке, рекламе, ценах и т.п. Его политика не волнует лидера до тех пор, пока имитатор не предпринимает агрессивных атак, более того, имитатор помогает лидеру избежать полной монополии в отрасли.
4. Приспособленец. Обычно видоизменяет или улучшает продукцию лидера. Он начинает с каких-то других рынков, чтобы избежать прямого столкновения с лидером, очень часто приспособленец становится претендентом. Этот путь прошли многие японские компании.
Хотя последователь не несет расходов на исследования, обычно он зарабатывает меньше, чем лидер.
Стратегии для обитателей ниш
Фирма обслуживает небольшие сегменты рынка, и не составляет особой конкуренции крупным фирмам. Ее особенность – это специализация на конкретном товаре/услуге. В последнее время этой стратегии стали уделять внимание и большие фирмы.
Компания, облюбовавшая определенную нишу, добивается существенного увеличения добавленной стоимости и прибыли; она ориентируется на высокую марку прибыли, в то время как компании, действующие на массовых рынках, на большие объемы прибыли.
Ключевая идея ниши — специализация. Компании, которые оперируют в нишах, выбирают одну из следующих ролей:
Специализация по конечным пользователям Специализация по вертикали.
Специализация в зависимости от размеров и важности клиентов. Компания направляет усилия на обслуживание мелких, средних или крупных клиентов.
Географическая специализация. Компания продает товары/услуги в определенной местности или регионе.
Продуктовая специализация. Компания производит только определённый продукт или собственную единую товарную линию. Специализация на индивидуальном обслуживании потребителей.
Специализация на определенном соотношении качества и цены. Компания занимается производством либо высококачественной, либо дешевой продукции.
Специализация на обслуживании. Фирма предлагает одну или несколько уникальных услуг, которые не предоставляются её конкурентами.
Специализация на каналах распределения. Фирма специализируется на разработке единственного канала сбыта. Поскольку положение в нише может измениться, компания должна позаботиться о создании новых ниш. Стоит заметить, что, оперируя на двух и более нишах, компания увеличивает свои шансы на выживание в атмосфере жесткой конкуренции.
Чтобы достичь успеха в современной экономике, фирма должна ориентироваться на своих конкурентов, т.е. избегать их сильных сторон и искать их слабые места, чтобы затем начать маркетинговую атаку на эти слабые места. Фирма совсем не обязательно должна быть самой лучшей в каждой сфере своей деятельности. Можно сфокусировать свои усилия в нескольких сферах, достичь в них отличных результатов, и даже лидировать, а в остальных быть «на вторых ролях»
2. Стратегический анализ предприятия в условиях конкуренции
2.1 Стратегическое управление предприятием в условиях сверхконкуренции
Стратегическое управление - комплекс мер, разрабатываемых предприятием для осуществления перспективных планов развития производства, коллектива, ожидаемых объема продаж и прибыли. Стратегическое управление в современных условиях является прерогативой лишь для немногих предприятий, способных изменить факторы не только внутренней, но и внешней среды, исходя из "философии" существования фирмы, ее миссии. Среди потенциально управляемых факторов внешней среды следует назвать конкурентов, влияние на которых осуществимо опосредованно: через потребителей.
Стратегическое управление должно быть направлено на поддержание конкурентоспособности предприятия, определяемое многими факторами: качество, цена продукции, динамика ее выпуска, мотивация потребительской деятельности предприятия, качество рабочей силы и т.д. Оценка данных факторов, определение приоритетных, их взаимосвязь, а также анализ конкурентов, сегментация рынка, решение о выпуске товаров исходя из рыночной среды работы предприятия - отправная точка стратегического управления в рамках конкурентной стратегии фирмы.
Сверхконкуренция проявляется в различных аспектах деятельности фирмы как во внутренней среде, так и во внешнем окружении: появление новых технологий, «ноу-хау», быстрое изменение товарных рынков и потребительских концепций, проявляющееся в отраслевой отечественной и зарубежной конкуренции, изменяющихся систем в области познания. Стратегическое управление в этой связи должно основываться на непрерывной оценке рынка, учитывающей временной параметр конкуренции, что будет залогом гибкой и адекватной успешной адаптации предприятия в современной сверхконкурентной среде.
Большинство классических подходов к стратегическому управлению не уделяют достаточного внимания связи между формулировкой целей компании и мерами по их реализации, а также механизмам контроля достижения этих целей. Ситуация усугубляется также тем, что многие руководители компаний до сих пор используют только прямые финансовые показатели деятельности для принятия решений. Но с их помощью нельзя предсказывать будущее, так как они по большей части ориентированы на прошлое и содержат мало контрольной информации, необходимой для принятия стратегических решений. Только в случае рассмотрения причин финансовых неудач (пониженный спрос, несовершенство процессов и т. д.) можно на ранней стадии определить тревожные отклонения, влияющие на достижение стратегических целей.
2.2 Угрозы для предприятия. Конкурентные силы
Существует пять конкурентных сил, определяющих привлекательность отрасли и позиции данной организации в конкурентной борьбе, а именно:
1. Вход конкурентов (Entry of competitors). Насколько легко или трудно для новых участников начать конкурировать, какие существуют барьеры .
2. Угроза товаров-заменителей (Threat of substitutes). Насколько просто заменить продукт или услугу, в частности, удешевить.
3. Рыночная власть покупателей (Bargaining power of buyers). Насколько сильно положение покупателей. Могут ли они совместно заказывать большие объемы продукции.
4. Рыночная власть поставщиков (Bargaining power of suppliers). Насколько сильно положение продавцов. Много ли существует потенциальных поставщиков или только несколько, монополия?
5. Конкуренция среди существующих игроков (Rivalry among the existing players). Присутствует ли сильная конкуренция между существующими игроками? Есть ли доминирующий игрок или все равны по силе и размеру.
Как именно действуют на предприятия эти силы можно увидеть на рис.2.
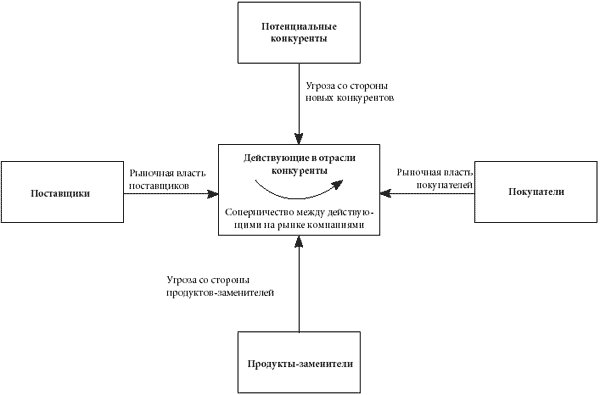
Рисунок 2
Прибыльность отрасли в целом определяется действием вышеописанных пяти сил, поскольку именно они воздействуют на цены, издержки и уровень необходимых инвестиций действующих в отрасли компаний- все эти элементы являются также составляющими доходности капиталовложений. Рыночная власть покупателей самым непосредственным образом влияет на то, какие цены компания может устанавливать на свою продукцию. Точно так же влияет на цены угроза со стороны продуктов-заменителей (субститутов). Рыночная власть покупателей также определяет размеры издержек и инвестиций- «влиятельные» покупатели требуют дорогостоящего обслуживания. Стоимость сырья и других материалов зависит от рыночной власти поставщиков. Интенсивность соперничества также влияет на цены, равно как и на издержки конкуренции, в таких сферах, как производство, разработка продукта, реклама и торговля. Постоянная угроза появления новых конкурентов ограничивает рост цен и определяет необходимый стартовый уровень инвестиций, что является инструментом сдерживания притока новых конкурентов.
Модель конкурентных сил Портера является, вероятно, одним из наиболее часто используемых инструментов бизнес стратегии. Она доказала свою полезность во многих случаях. Модель Портера особенно сильна в аспекте “снаружи внутрь”.
2.3 Методы стратегического анализа
Мы уже рассмотрели виды конкуренции и 5 конкурентных сил, влияющих на предприятие. В условиях конкуренции предприятию важно иметь стратегический план. Для того, чтобы выбрать стратегию, которой будет придерживаться предприятие, нужно провести стратегический анализ. Существуют несколько видов стратегического анализа. Рассмотрим их.
GAP-анализ (анализ разрыва)
Gap Analysis — это комплексное аналитическое исследование, изучающее несоответствия, разрывы между текущим состоянием компании и желаемым. Этот анализ также позволяет выделить проблемные зоны ("бутылочное горлышко"), препятствующие развитию, и оценить степень готовности компании к выполнению перехода от текущего состояния к желаемому.
Рассмотрим, как этот метод анализа применяют к решению задачи увеличения объема продаж. Если в качестве стратегической цели компания выбрала этот параметр, то к ее достижению можно подойти по-разному.
С одной стороны, в пределах текущего объема рынка мы можем увеличивать свои продажи за счет перехвата объема продаж у конкурентов. Нельзя забывать, что конкуренты точно так же претендуют на долю рынка вашей компании и от них надо защищаться.
С другой стороны, возможно, еще существует большая группа потребителей, не охваченная нашими товарами/услугами. Если предположить, что все возможные потребители воспользовались товарами/услугами, производимыми нашей компанией и конкурентами, то тогда общий объем продаж называется абсолютным потенциалом рынка и его можно принять за «сверхцель».
Перечислим основные причины, мешающие охватить весь потенциальный рынок.
Во-первых, есть группы потребителей, которых не удовлетворяют существующие товары, как не обладающие определенными функциями. Так, возможно, люди не пьют кофе, потому что у них повышается давление из-за содержащегося в нем кофеина. В этом случае можно расширить ассортимент товаров, выпустив, например, кофе без кофеина.
Во-вторых, многие товары не доходят до потребителей, потому что те просто не могут их приобрести в нужный момент из-за недостатков в работе сбытовой сети (не выдерживается график поставок, не заказывается вовремя продукция). В этом случае необходимо продумать, как правильно организовать сбыт товаров.
В-третьих , многие потребители не знают, как лучше использовать продукт. Тогда наша задача состоит в том, чтобы указать такой путь (см. рекламу «Orbit»: «Берем две подушечки жевательной резинки»).
Шаги по проведению анализа разрывов
Анализ разрывов включает в себя следующие этапы.
1. Определение текущего значения. Анализ разрывов начинается с прогноза состояния компании на планируемый период с помощью метода экспертных оценок или с применением математических прогнозных методов. Данный этап позволяет оценить, какое положение могла бы занимать ваша компания, просчитать все возможные преимущества, которые она получили вследствие принятия тех или иных решений.
2. Определение максимально доступного значения. В процессе оценки существующего разрыва необходимо выяснить, преодолим ли он вообще? Если разрыв слишком велик для преодоления его с помощью собственных ресурсов, целесообразно либо пересмотреть желаемое будущее, либо разбить его достижение на несколько переходных этапов, либо растянуть процесс на более длительный период времени.
3. Выбор критерия, по которому будет происходить рассмотрение. В рамках данного этапа необходимо разбить общий разрыв на составляющие, отвечающие каждому значимому функциональному, отраслевому, территориальному и другим на правлениям деятельности, по которым впоследствии будет вестись планирование. В ходе такого разбиения совокупности потребностей выявляются и группируются в основные категории. Таким образом, каждый раздел планирования представляет собой группу потребностей, оказывающую влияние на преодоление разрыва между настоящим и будущим. В числе групп возможных потребностей могут быть такие, как информационные, коммуникационные, финансовые маркетинговые, административные, технические и др.
4. Набор планов (инициатив) по достижению. Источниками могут быть сотрудники различных служб, каналы сбыта, конкуренты, правительственные службы. Источники, ориентированные на рынок, выявляют возможности, основанные на желаниях и нуждах потребителей. Источники, ориентированные на научные разработки, выявляют возможности создания новых товаров на основе фундаментальных исследований. При этом методы генерации идей могут включать в себя «мозговой штурм», опросы, анкетирование и пр.
Анализ динамики издержек и построение кривой опыта
|
Одна из классических моделей стратегий разработана в 1926 году. Она связывает определение стратегии с достижением преимущества в издержках. Предполагает, что каждый раз, когда объем производства удваивается, затраты на создание единицы продукции уменьшаются на 20%. Кривая опыта представлена на рис. 3. Снижение затрат при увеличении объема производства обусловлено комбинацией следующих факторов: 1 преимущества в технологии, возникающие с расширением производства; 2 обучение на опыте наиболее эффективным способом организации производства; 3 эффект экономии на масштабе. В соответствии с кривой опыта основным направлением стратегии фирмы должно стать завоевание наибольшей доли рынка, поскольку именно у крупнейшего из конкурентов появляются возможности достижения самых низких единичных издержек и, следовательно, самых высоких прибылей. В современных условиях достижение лидерства в издержках необязательно связано с увеличением масштабов производства. Нынешнее высокотехнологичное оборудование рассчитано не только на крупные производства, но и на небольшие. Сегодня даже маленькая фирма может использовать компьютеры, модульное оборудование, которые обеспечивают высокую производительность и возможности перестройки для решения различных специфических задач.
Рисунок 3 |
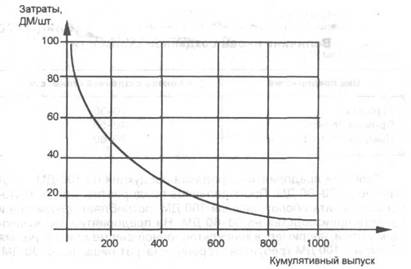
Цель анализа- поиск путей сокращения затрат при увеличении объема производства. Основная цель – завоевание наибольшей доли рынка.
Главным недостатком модели являются учет только одной из внутренних проблем организации и невнимание ко внешней среде (в первую очередь к потребностям покупателей).
Классическая портфельная модель – матрица БКГ (Бостонской консультационной группы).
При проведении стратегического анализа одним из важных вопросов является будущий продуктовый портфель компании. Необходимо понимать, какие направления деятельности являются приоритетными, как они будут финансироваться и позиционироваться на рынке. Поэтому при разработке стратегии рекомендуется использовать одну из двух стандартных методик: матрицу Boston Consulting Group (BCG) или матрицу McKinsey. В соответствии с этими методиками все бизнесы компании позиционируются в координатах "привлекательность рынка" и "конкурентный статус компании на этом рынке". Принципиальное различие между двумя этими методиками заключается в оценке привлекательности рынка и конкурентного статуса на нем компании. В основе матрицы BCG лежит гипотеза о том, что оба эти показателя можно оценить, используя один параметр. Привлекательность рынка определяется по темпу его роста, а конкурентный статус компании на этом рынке — в соответствии с ее долей. Для начала можно использовать даже такой упрощенный подход, но более точную оценку удается получить, только если учитывать несколько параметров, влияющих на привлекательность и конкурентный статус.
Данные матрицы предлагают следующий набор стратегических решений (см. рис. 4
Рисунок 4.
| Привлекательность рынка | |||
| маленькая | большая | ||
| конкурентный статус компании | сильный | "Дойные коровы". Стратегия- необходим жесткий контроль инвестиций и перераспределение избытка прибыли между новыми перспективными проектами (проекты могут быть связаны и с "дойными коровами") | "Звезды". Стратегия- оберегать и укреплять |
| слабый | "Собаки". Стратегия- по возможности избавляться от "собак", если нет веских причин для того, чтобы их сохранить | "Дикие кошки". Стратегия- "дикие кошки" подлежат специальному изучению, целью которого является ответ на вопрос: смогут ли они при определенных условиях (инвестициях) превратиться в "звезды" | |
Итак, «Звезды» обладают высоким ростом объёма продаж и высокой долей рынка. Долю рынка необходимо сохранять и увеличивать. «Звезды» приносят очень большую прибыль. Но, несмотря на привлекательность данного товара, его чисто денежный доход достаточно низок, так как требует существенных инвестиций для обеспечения высокого темпа роста. «Дойные коровы» («Денежные мешки») обладают высокой долей на рынке, но низким ростом темпа объёма продаж. «Дойных коров» необходимо беречь и максимально контролировать. Их привлекательность объясняется тем, что они не требуют дополнительных инвестиций и сами при этом обеспечивают хороший денежный доход. Средства от продаж можно направлять на развитие «Диких кошек» и на поддержку «Звезд». «Собаки» характерны низким темпом роста, низкой долей рынка, продукт как правило низкого уровня рентабельности и требует большого внимания со стороны управляющего. От «собак» нужно избавляться.
«Дикие кошки» («Темные лошадки», «Знаки вопроса», «Мертвый груз»). У них низкая доля рынка, но высокие темпы роста. Такие товары необходимо изучать. В перспективе они могут стать как звездами, так и собаками. Если существует возможность перевода в звезды, то нужно инвестировать, иначе- избавляться.
Недостатки данного анализа:
- сильное упрощение ситуации;
- отсутствие учета финансового аспекта, удаление собак может привести к удорожанию себестоимости коров и звезд, а также негативно сказаться на лояльности клиентов, пользующихся данным продуктом;
- допущение о том, что доля рынка соответствует прибыли, это правило может нарушаться при выводе на рынок нового продукта с большими инвестиционными затратами;
- допущение что снижение рынка вызвано окончанием жизненного цикла товара. Бывают другие ситуации на рынке, например окончание ажиотажного спроса или экономический кризис.
К преимуществам Матрицы БКГ относятся:
- теоретическая проработка взаимосвязи между финансовыми поступлениями и анализируемыми параметрами;
- объективность анализируемых параметров (относительная рыночная доля и темп роста рынка);
- наглядность получаемых результатов и простота построения.
- она позволяет сочетать анализ портфеля с моделью жизненного цикла товара
- проста и доступна для понимания
- легко разработать стратегию для бизнес-единиц и инвестиционную политику
Правила построения:
горизонтальная ось соответствует относительной доле рынка, координатное пространство от 0 до 1 в середине с шагом 0,1 и далее от 1 до 10 с шагом 1. Оценка доли на рынке является результатом анализа продаж всех участников отрасли. Относительная доля рынка рассчитывается как отношение собственных продаж к продажам сильнейшего конкурента или трех сильнейших конкурентов, в зависимости от степени концентрации на конкретном рынке. 1 означает, что собственные продажи равны продажам сильнейшего конкурента.
Вертикальная ось соответствует темпам роста рынка. Координатное пространство определяется темпами роста всех продуктов компании от максимального до минимального, минимальное значение может быть отрицательное, если темп роста отрицательный.
По каждому продукту устанавливается пересечение вертикальной и горизонтальной оси и рисуется круг, площадь которого соответствует доле продукта в объемах продаж компании (рис. 5)
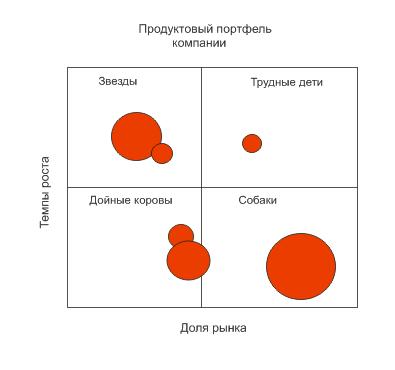
Рисунок 5
Многофакторный портфельная модель – матрица Мак-Кинсли.
В начале 1970-х годов появилась аналитическая модель, совместно предложенная корпорацией General Electric и консалтинговой компанией McKinsey & Со, и получившая название "модель GE/McKinsey".
Название модели идет от названия компании и семи факторов, семи слов,
начинающихся в английском языке на букву «S» (strategy - стратегия, skill -
навыки, shared values -общепризнанные ценности, structure - структура,
systems -системы, staff - кадры, style - стиль)
Критерии рыночной привлекательности
Вместо одного рыночного роста был использован ряд критериев рыночной привлекательности таких, как:
Размер рынка.
Темпы роста рынка.
Численность конкурентов.
Потенциал прибыли.
Социальные, политические и юридические факторы.
Критерии конкурентной силы.
Также вместо применения одной рыночной доли как показателя конкурентной силы был использован целый ряд факторов таких, как:
Рыночная доля.
Возможность развития отличительного преимущества.
Возможности развития ценовых преимуществ.
Репутация.
Возможности распространения.
Взвешивание критериев.
Управляющие смогли решать, какие критерии применимы к их товарам. Это придало модели рыночная привлекательность - конкурентное положение гибкость. Определившись с критериями, управляющие затем согласовывали систему взвешивания для каждого набора критериев, те из факторов, которые являлись более важными, имели больший вес. Например:
рыночная привлекательность. Конкурентная сила.
Размер рынка 0,15 Рыночная доля 0,20
Темпы роста рынка 0,20 Отличительное преимущество 0,40
Численность конкурентов 0,30 Ценовые преимущества 0,05
Потенциал прибыли 0,30 Репутация 0,10
Социальные, политические, Возможности распространения 0,25
юридические факторы 0,05
Каждый фактор рыночной привлекательности оценивается по 10 бальной шкале (от 1, означающей «не привлекательный», до 10, означающей «очень привлекательный»). Также и каждый фактор конкурентной силы оценивается по 10 бальной шкале. Каждый бал умножается на вес фактора и суммируется для того, чтобы получить общий бал рыночной привлекательности и конкурентной силы для каждого товара. Затем, это может быть нанесено на матрицу рыночная привлекательность - конкурентное положение (рис. 6)
Рисунок 6
Зона 1: финансировать рост.
Зона 2: провести отбор.
Для средней зоны требуется дополнительный анализ.
Модель "Мак-Кинси " так же важна тем, что воспринимает планирование не только как процесс создания формальных схем и совокупности количественных показателей. Процесс планирования понимается здесь как установление связи и согласия между сотрудниками, увязка их интересов, учет всех сторон деятельности человека на предприятии. Планирование тут - в первую очередь продуктивное общение.
Модель делового анализа PIMS
PIMS-подход состоит в поиске инструкций, разработанных на основе обобщенного опыта преуспевающих и неуспешных компаний. С 1972 года была составлена база данных из 450 корпораций, содержащая анализ более чем 2800 деловых подразделений. Статистический анализ и компьютерное моделирование базы данных обеспечивают компаниям-участникам необходимую информацию и стратегические указания, основанные на разнообразных стратегических ситуациях в различных отраслях. Для базы данных фундаментальными являются две концепции:
1. Деловая единица(бизнес-единица) — подразделение, продуктовая линия или центр прибыли.
2. Обслуживаемый рынок — часть общего рынка, на котором конкурирует фирма.
PIMS-анализ оценивает: изменения в конкурентной позиции фирмы; стратегии, применяемые для ее достижения; окончательную прибыльность.
Анализ показывает, что на прибыльность предприятия постоянно влияют три группы факторов. Первая группа описывает конкурентную позицию фирмы, включая занимаемую долю рынка и относительное качество продукции. Вторая отражает структуру производства, включая интенсивность инвестиции и производительность труда. Третья группа отражает относительную привлекательность уровня роста рынка и характеристик потребителей. Все вместе эти переменные объясняют от 65 до 70 процентов вариантов прибыльности рассмотренных предприятий. Назначение PIMS-проекта состоит в применении этого опыта к решению специфичных стратегических вопросов. Эти вопросы включают:
• Какой уровень денежных потоков и прибыли является «нормальным» для данного типа предприятий, учитывая их рыночное окружение, конкурентную позицию и используемую стратегию?
• Если бизнес продолжается, то какую долю рынка и результата прибыльности следует ожидать в будущем?
• Как на этот результат повлияют изменения в стратегии?
• Как добивались результата предприятия той же или других отраслей, действовавшие в аналогичных условиях и с похожей конкурентной позицией, используя различные типы стратегий?
Ответы на эти вопросы помогут оценить возможные альтернативные варианты при разработке стратегии.
База данных PIMS представлена большим количеством отраслей промышленности, множеством товаров, рынков и географических регионов. Большинство из них расположены в Северной Америке, хотя 600 из 2800 предприятий находятся в Великобритании, Европе и других странах.
Результаты PIMS-проекта. Данный анализ обнаружил связи между стратегией и эффективностью деятельности компании. Эти отношения помогут менеджерам понять и предвидеть влияния стратегических решений и условий рынка на эффективность деятельности компании. Ниже перечислены наиболее общие связи между стратегией и эффективностью:
• В отдаленной перспективе важнейшим фактором, оказывающим влияние на эффективность деятельности подразделений компании, будет качество товаров и услуг компании по отношению к ее конкурентам.
• Доля рынка и прибыльность тесно связаны между собой.
• Высокая интенсивность инвестиций активно влияет на прибыльность.
• Многие предприятия — так называемые «собаки» и «знаки вопроса» - приносят прибыль, тогда как многие «дойные коровы» ее не дают.
• Вертикальная интеграция прибыльна лишь для некоторых предприятий, для других - нет. Для предприятий с небольшой долей рынка показатель возврата инвестиций выше, когда степень вертикальной интеграции низкая. Для предприятий, занимающих доли рынка больше средних, показатель возврата инвестиций самый высокий либо при низком, либо наоборот - высоком уровне вертикальной интеграции.
• Большинство стратегических факторов, увеличивающих возврат инвестиций, также оказывают положительное влияние на долгосрочную стоимость предприятия в будущем.
Ограничения PIMS-модели. Некоторые элементы