Стратегия развития предприятия ОАО "АОКБА"
или К обесп.СОС = Собственные оборотные средства / общая величина материально-производственных запасов с учетом НДС по приобретенным ценностям.
К обесп.СОС н.г.= 22420/ 8568 = 2,617
К обесп.СОС к.г.= 8262/ 4960 = 1,666
Смысл этого показателя состоит в том, что он позволяет в процентном виде оценить достаточность тех или иных источников формирования запасов для их покрытия. Если данные показатели больше 1, то соответственно этих источников достаточно. Также при анализе обычно рассчитываются коэффициент финансовой независимости, финансовой зависимости:
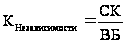 =
Собственный
капитал / Валюта
баланса (8)
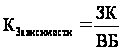 =
Заемный капитал
/ Валюта баланса
(9)
Кнезав. н.г.= 12105 / 58144 = 0,208
Кнезав. к.г.= 16021 / 50955= 0,314
Кзав. н.г. = 0+300 / 58144 = 1,0910
Кзав.к.г. = 0+0 / 50955 = 0,00
Данные показатели показывают долю собственного и заемного капитала в валюте баланса. Коэффициент финансовой независимости должен быть больше, чем 0,5, коэффициент финансовой зависимости меньше, чем 0,5.
Важным показателем является коэффициент маневренности собственного капитала:
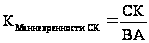 =
Собственный
капитал/Внеоборотные
активы (10)
К маневр н.г. = 12105/ 34525 = 0,351
К маневр к.г. = 16021/ 7759 = 2,065
Он показывает, достаточно ли собственного капитала для формирования внеоборотных активов. Данный показатель должен быть больше 1 для абсолютно финансово устойчивых предприятий.
Еще один показатель, которые рекомендуется рассчитать для оценки финансовой устойчивости – это коэффициент устойчивого финансирования:
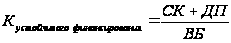 (11)
или К устойч.финанс. = (Собственный капитал+ долгосрочные пассивы) / Валюта баланса
где ДП – долгосрочные пассивы.
Этот показатель показывает, какая часть источников формирования имущества сохранится у предприятия в течение периода, превышающего 12 месяцев. Чем выше значение этого показателя, тем более стабильным будет состав источников формирования имущества.
К устойчивого финансирования на начало года = 12105+ 0/ 58144 = 0,208
К устойчивого финансирования на конец года = 16021+0 / 50955= 0,314
Мы видим, что значение показателя увеличивается, что является положительной тенденцией для предприятия.
Еще один показатель – коэффициент краткосрочного привлечения средств. Он предполагает определение доли кредиторской задолженности и краткосрочных кредитов и займов в валюте баланса:
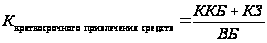 (12)
или Ккпс = (Краткосрочные кредитов и займов+ Кредиторская задолженность) / Валюта баланса
где ККБ – величина краткосрочных кредитов и займов;
КЗ – величина кредиторской задолженности.
Чем ниже значение этого показателя, тем меньший объем средств предприятию необходимо будет возвратить в ближайшее время, а соответственно тем меньшей величины источников формирования имущества (а, следовательно, и самого имущества) лишится предприятие.
На анализируемом предприятии значение этого показателя составляло:
К краткосрочного привлечения средств на начало года = 300+45415 / 58144 = 0,786
К краткосрочного привлечения средств на конец года = 0 +34610 / 50955=0,679
Таблица 4 -Относительные показатели финансовой устойчивости предприятия
| Показатель | На начало отчетного периода | На конец отчетного периода |
| 1 | 2 | 3 |
| Коэффициент маневренности СК | 0,351 | 2,065 |
| Коэффициент финансовой зависимости | 1,0910 | 1,1872 |
| Коэффициент финансовой независимости | 0,208 | 0,314 |
| Коэффициент устойчивого финансирования | 0,208 | 0,314 |
| Коэффициент краткосрочного привлечения средств | 0,786 | 0,679 |
| Коэффициент обеспеченности запасов собств.ср-ми | 2,617 | 1,666 |
На основании таблицы 4 можно сделать вывод, что увеличились все относительные показатели финансовой устойчивости. При этом большая часть показателей имеет положительную динамику роста, что говорит об очень хорошем положении в части финансовой устойчивости предприятия, что подтверждает вывод по результатам анализа абсолютных показателей финансовой устойчивости. Это говорит об улучшении финансового состояния предприятия. Единственным отрицательным моментом является снижение коэффициент обеспеченности запасов собственными средствами.
5. Планирование производства и сбыт продукции на предприятии
На ОАО «АОКБА» документом, обосновывающим расход материалов на каждую деталь, является ведомость расхода основных материалов, составляемая заново только на новую продукцию. При запуске заказа в производство на основании таких документов формируется общая ведомость материальных расходов на целое изделие.
Ведомости используются для внутризаводского планирования, обеспечения цехов, участков и рабочих мест материалами, контроля за их использованием, составления баланса отходов, расчета себестоимости продукции отдельных цехов. На основе норм расхода материалов на изделия определяется потребность в них для предприятия в целом на месяц, квартал, год, рассчитываются нормы запасов.
Вспомогательные материалы (сварочные, ГСМ на испытание оборудования, краска на маркировку продукции и т.п.) нормируются исходя из производственной программы предприятия в расчете на единицу измерения выпускаемой продукции.
Общая плановая себестоимость запаса рассчитывается на основании указанных нормативов, умноженных на утвержденные закупочные цены на сырье и материалы (они пересматриваются раз в квартал планово-экономическим отделом предприятия). Кроме того, в ней учитываются плановые расходы по заработной плате.
Полученная информация вносится в единую базу по затратам. В дальнейшем в ходе производственного процесса там фиксируются фактические данные, и раз в месяц проводится анализ отклонений, выявление причин и виновников их образования. В оперативном управлении факт сравнивается с достижимым планом. В стратегических целях сравнение производится также и с целевыми нормативами. По результатам анализа принимаются управленческие решения.
Например, отклонение по расходу материалов может быть вызвано изменением их цены или объема потребления. Причиной колебания цены в свою очередь может быть смена источников снабжения, общий рост цен, изменение размеров скидок поставщиков, экстренные закупки. Отклонение по объему потребления материалов может быть связано с неэффективным использованием, ухудшением качества, изменением дизайна продукции, поломки или изношенностью оборудования. Основные причины расхождения с планом по трудовым затратам - изменение соотношения рабочих различий квалификации, сверхурочные выплаты, смена технологии или дизайна продукции, поломка или изношенность оборудования, снижение или повышение квалификации персонала.
Одна и та же причина может по-разному воздействовать на изменение разных статей затрат. Так, благоприятное отклонение по цене на материалы, вызванное их более низким качеством, может привести к их перерасходу в производстве (увеличению брака), а приобретение нового оборудования - к экономии на материальных издержках, но увеличению накладных расходов.
В ОАО «АОКБА» сбыт готовой продукции осуществляется поэтапно: преддоговорная работа; подготовка и заключение договора поставки; исполнение договора:
1) Преддоговорная работа.
Поступившие заказы регистрируются в книге учета заказов (в файлах заказов). При этом заказы, поступившие от субъектов рынка, устанавливающих хозяйственные связи с организацией впервые, группируются отдельно. Все заказы вместе со спецификациями (приложениями) в порядке их группировки нумеруются (с занесением номеров заказов в файл их регистрации) и подшиваются для хранения в журналах учета поступивших заказов.
2) Подготовка и заключение договора поставки.
Проект договора поставки готовится юристом ОАО «АОКБА» на основе образцов примерных договоров поставки, составленных в предусмотренной законодательством форме для различных отраслей промышленности, и с учетом условий конкретного заказа и приложений (спецификаций).
Начальник коммерческого отдела методом нормативной проверки документов осуществляет контроль на предмет наличия у представителя организации-покупателя, прибывшего для заключения договора, необходимых полномочий (на заключение договора). Такие полномочия подтверждаются паспортом и соответствующей надлежащим образом оформленной доверенностью (желательно, завизированной у нотариуса). Доверенность должна быть подписана руководителем и скреплена круглой печатью организации-покупателя. В доверенности обязательно должны быть указаны следующие данные: дата выдачи; срок действия; ФИО, должность и заверенный образец подписи лица, которому выдана доверенность; объем полномочий по доверенности. Если представителем организации-заказчика является ее директор, то его полномочия по заключению договора и их объем должны быть подтверждены выпиской из приказа или протокола собрания учредителей о его назначении с указанием соответствующих полномочий.
3) Исполнение договора поставки.
Выписка ТТН (товаро-транспортной накладной) и санкционирование отгрузки во избежание злоупотреблений производится разными должностными лицами. Выписанные экземпляры ТТН регистрируются в специальном журнале (регистре) или файле. Все экземпляры выписанной ТТН передаются на склад готовой продукции, откуда далее передаются в бухгалтерию предприятия.
6. Материально-техническое и кадровое обеспечение производства
Коммерческий отдел ОАО «АОКБА» обеспечивает и комплектует производственно-хозяйственную деятельность предприятия материально-техническими ресурсами (МТР), закупаемыми по прямым договорам от предприятий-изготовителей, через дилерские фирмы и посреднические организации.
Подразделения ОАО «АОКБА» ежеквартально в установленные сроки (до 5 числа месяца, предшествующего планируемому), предоставляют в коммерческий отдел сводные заявки на потребность в сырье, материалах, инструментах, оборудовании с приложением к ним подробных технически обоснованных расчетов и необходимой нормативно-технической документации. На основании заявленных потребностей и с учетом имеющихся остатков формируется месячная расчетная потребность предприятия в денежных средствах для приобретения МТР (материально-технических ресурсов). Отпуск материально-технических ресурсов в цеха и подразделения производится с учетом согласованных ежемесячных потребностей на основании заявок установленной формы, подписываемых начальником коммерческого отдела.
В таблице 5 и на рисунке 2 представлена структура персонала ОАО «АОКБА» по категориям.
Таблица 5 Структура персонала ОАО «АОКБА» по категориям
| Персонал | 2007 г. | 2008 г. | Изменение, +,- | Рост, % |
| 1 | 2 | 3 | 4 | 5 |
| Всего, чел. | 297 | 276 | -21 | 92,9 |
| В т.ч. Руководители | 39 | 38 | -1 | 97,4 |
| Специалисты | 46 | 45 | -1 | 97,8 |
| Служащие | 11 | 12 | +2 | 109,1 |
| Рабочие | 201 | 181 | -20 | 90,0 |
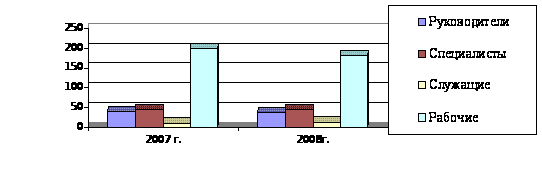
Рисунок 2 Динамика изменения структуры персонала по категориям
Особенности структуры персонала и его расстановки на ОАО «АОКБА» обуславливаются своеобразием технологии продаж. В составе персонала здесь наибольший удельный вес занимает категория рабочего персонала. Численность работников предприятия за последние 2 года снизилась на 8,1%. Такая тенденция связана с проведением политики, направленной на оптимизацию численности персонала. Состав персонала по стажу работы на данном предприятии приведен ниже в таблице 6.
Таблица 6 Состав персонала по стажу работы по состоянию на 01.01.2009 г.
| Персонал | От 1 года до 3-х лет | От 3-х до 5-ти лет | От 5-ти до 10-ти лет | Свыше 10-ти лет |
| 1 | 2 | 3 | 4 | 5 |
| Всего, чел. | 7 | 175 | 44 | 50 |
| В т.ч. Руководители | 1 | 13 | 13 | 11 |
| Специалисты | 1 | 12 | 21 | 11 |
| Служащие | 1 | 11 | - | - |
| Рабочие | 4 | 139 | 10 | 28 |
Структура персонала по стажу работы на данном предприятии представлена ниже в таблице 7.
Таблица 7 Структура персонала по стажу работы на 01.01.2009 г., %
| Персонал |
Всего, % |
В том числе | |||
| От 1года до 3-х лет | От 3-х до 5-ти лет | От 5-ти до 10-ти лет | Свыше 10-ти лет | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Всего | 100 | 2,5 | 63,4 | 15,9 | 18,2 |
Среди персонала наибольший удельный вес занимают работники со стажем от 3-х до 5-ти лет – 63,4 %, что говорит о непостоянстве кадрового состава предприятия ОАО «АОКБА». Доля вновь принятого персонала со стажем до 3 лет составляет 2,5 %; среди этой категории работников наиболее велика текучесть кадров. На рисунке 3 представлено распределение персонала в зависимости от стажа работы на предприятии.
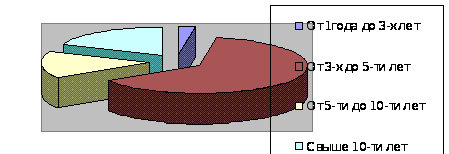
Рисунок 4 Распределение персонала в зависимости от стажа работы
Состав персонала по возрасту приведен ниже в таблице 8.
Таблица 8 Состав персонала по возрасту по состоянию на 01.01.2009 г.
| Персонал | до 30 лет | От 30 до 40 лет | От 40 до 50-ти лет | Свыше 50-ти лет |
| 1 | 2 | 3 | 4 | 5 |
| Всего, чел. | 55 | 145 | 47 | 29 |
| В т.ч. Руководители | 4 | 16 | 12 | 6 |
| Специалисты | 6 | 19 | 12 | 8 |
| Служащие | 1 | 11 | - | - |
| Рабочие | 44 | 99 | 23 | 15 |
Структура персонала по возрасту представлена ниже в таблице 9.
Таблица 9 Структура персонала по возрасту по состоянию на 01.01.2009 г., %
| Персонал |
Всего, % |
В том числе | |||
| до 30 лет | От 30 до 40 лет | От 40 до 50-ти лет | Свыше 50-ти лет | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Всего | 100 | 19,9 | 52,5 | 17,0 | 10,6 |
По состоянию на 01.01.2009 г. средний возраст персонала составил 40 лет (55*30+145*35+47*45+29*50) / 276 =39,6лет.
Градация на такие категории не случайна, потому что именно при такой разбивке на возрастные группы удобнее рассматривать и решать проблемы мотивации и кадрового планирования.
Увеличение числа принятых молодых работников в возрасте до 30 лет среди принятых на предприятие в 2008 году (51,0 %), в целом не изменило сложившуюся ситуацию, так как среди уволенных также высок удельный вес молодежи.
Несмотря на невысокий показатель текучести в целом по предприятию (2,7 %), текучесть среди молодежи выше, чем среди других категорий персонала (3,4 %). Указанные факты свидетельствуют о низкой закрепляемости молодежи на предприятии, особенно в рабочей среде.
Администрация предприятия пришла к единому мнению о необходимости омоложения коллектива. Молодой состав несет в себе большой трудовой потенциал, поэтому политика предприятия должна сводиться к тому, чтобы учить и развивать свои кадры, а не искать высококлассных специалистов на стороне.
По данным годового отчета за 2008 год удельный вес уволенных в общей численности персонала составляет 19,7 %. Основными причинами увольнения являются: увольнение по переводу – 8,48 %, по закону – 8,4 % (сюда относят увольнение на пенсию по старости, льготная пенсия, по сокращению штата, собственное желание).
Следует отметить, что при увольнении по собственному желанию, а это 2,25 %, работники в большей степени отмечают неудовлетворенность заработной платой, что составляет 1,7 % от их общего числа. Количество принятых в 2008 году составляет 7,64 % - это в два раза меньше, чем уволенных, что неуклонно ведет к сокращению персонала.
Наибольший удельный вес составляют принятые вольным наймом (4,49 %), по контракту (1,82 %), принятые из вузов и других учебных заведений (0,9 %). Исходя из всего вышеизложенного, становится актуальной проблема мотивации персонала на данном предприятии.
7. Основные фонды
По состоянию на 01.01.09 г. основные средства по остаточной стоимости составляют 17532 тыс.руб.- это здания, транспортные средства, оргтехника, производственное оборудование. Инвентаризация основных средств проводилась по состоянию на 01.11.08 г. Последняя переоценка основных средств проводилась в 2007 году. Учет основных средств производится на основании ПБУ 6/01 «Учет основных средств» по классификационным группам в разрезе инвентарных объектов.
Основные средства в ОАО «АОКБА» принимаются к учету по счету 01 «Основные средства» по первоначальной стоимости. Начисленная сумма амортизации основных средств учитывается на счете 02 «Амортизация основных средств». Наиболее обобщающим показателем эффективности использования основных фондов является фондоотдача.
На основании данных организации проведем анализ эффективности использования основных средств за 2008 год.
Таблица 10 Анализ использования основных фондов, тыс.руб.
| Показатели | На начало 2008 г. | На конец 2008г. | Отклонение, тыс.руб. | Отклонение, % |
| 1 | 2 | 3 | 4 | 5 |
| 1. Выручка от реализации продукции | 33093 | 32778 | -315 | 99,1 |
| 2. Балансовая стоимость основных фондов | 17731 | 17532 | -199 | 98,89 |
| 3. Фондоотдача, руб./ руб. | 0,536 | 0,535 | -0,001 | 99,81 |
Как видим из табл. 10, опережение темпов роста выручки над темпами роста балансовой стоимости основных фондов повлияло на фондоотдачу отрицательно (-0,19 %).
8. Система стимулирования труда
На ОАО «АОКБА» применяется сдельно-премиальная и повременно-премиальная системы оплаты труда и нижеследующие методы стимулирования работников:
1. Материальные стимулы:
- премия за достижение высоких результатов в работе;
- вознаграждение за разработку рационализаторских предложений;
- премия за экономию материально-технических ресурсов.
2. Статусные символы:
- специально оборудованные помещения для рабочих для приема пищи и отдыха в обеденный перерыв;
- специально оборудованное помещение для управленческого аппарата.
3. Интересное содержание работ:
- самостоятельность в организации работ.
4. Карьера:
- продвижение по службе;
- элементы взаимозаменяемости;
- возможность повышения квалификации;
- перемещение на другие рабочие места (ротация).
В качестве дополнительного стимулирования поощряются работники морально и материально за внесение оперативных предложений по совершенствованию деятельности предприятия.
На предприятии существуют следующие виды обучения за счет средств предприятия, что также является стимулирующим фактором:
- подготовка новых рабочих (путем стажировки);
- обучение второй или смежной профессии на рабочем месте;
- обучение второй или смежной профессии в «Учебных центрах» г. Иркутска, г. Ангарска;
- обучение работников в вузах и техникумах (на вечерней и заочной форме обучения);
- повышение квалификации руководителей, специалистов и служащих;
- семинары.
Обучение повышает уровень трудовой мотивации. Предприятие проводит широкомасштабное обучение персонала разных уровней, понимая, что именно высококвалифицированный персонал и будет решающим фактором в развитии и выживании предприятия. Всего на подготовку, переподготовку и повышение квалификации предприятие затрачивает ежегодно от 82 – 108 тыс. рублей. Эффект от обучения персонала выражается в повышении индивидуальной производительности труда, качества работы (услуг). Молодой и средний по возрасту персонал - это те работники, с которыми связано будущее ОАО «АОКБА», и это как раз та категория работников, в отношении которых применяется тактика долгосрочного планирования внутрифирменной системы мотивации.
Фонд оплаты труда работников ОАО «АОКБА» представлен в таблице 11.
Таблица 11 Фонд оплаты труда работников ОАО «АОКБА»
| Фонд оплаты труда | 2007 г. | 2008 г. | Изменение, тыс. руб. | Изменение, % |
| Всего, тыс.руб. | 17932 | 16388 | -1544 | 91,4 |
| в т.ч. повременно, тыс.руб. | 3091,4 | 3370,0 | 1278,7 | 109,0 |
| по сдельным расценкам, тыс.руб. | 14840,6 | 13018,0 | 1822,6 | 87,7 |
| Среднемесячная зарплата всего персонала, руб. | 5031 | 4948 | -83 | 98,4 |
Из таблицы 11 видно, что фонд оплаты труда уменьшился на 8,6 %, в основном за счет снижения оплаты труда по сдельным расценкам. Среднемесячная заработная плата всего персонала снизилась за год на 1,6 %. Такова стратегия руководства предприятия по отношению к экономическому кризису в стране.
9. Правовое и информационное обеспечение управления предприятием
Трудовое правоотношение - юридическая связь работника и работодателя. Трудовой договор определяет правовое положение гражданина как участника определенной кооперации труда в качестве работника конкретной организации.
После заключения и подписания трудового договора с работодателем (директором предприятия) гражданин становится членом ОАО «АОКБА» и подчиняется его внутреннему трудовому распорядку и режиму труда.
Взаимоотношения работника и администрации ОАО «АОКБА» регулируются следующими нормативно-правовыми и законодательными актами:
- Конституция РФ;
- Гражданский кодекс РФ (ГК РФ);
- Трудовой кодекс РФ (ТК РФ);
- трудовой договор между работником и работодателем;
- коллективный договор между работниками и администрацией ОАО «АОКБА»;
- положения об оплате работников ОАО «АОКБА»;
- положения о премировании работников ОАО «АОКБА».
Взаимоотношения между ОАО «АОКБА» и разными юридическими лицами (поставщики, покупатели, налоговая инспекция и пр.) регулируются: Гражданским кодексом РФ; Кодексом об административных правонарушениях (КОаП); Налоговым кодексом РФ; Таможенным кодексом РФ; различными законами и законодательными актами РФ, касающимися вопросов бухгалтерского учета и отчетности предприятий.
Правовое и информационное обеспечение деятельности предприятия ОАО «АОКБА» осуществляется с использованием возможностей информационно-аналитической лицензионной программы «Гарант» с еженедельным обновлением базы.
Бухгалтерский и налоговый учет на предприятии ОАО «АОКБА» ведется с использованием программы 1-С «Бухгалтерия», версия 7.7.
Программа «1-С Бухгалтерия» является универсальной бухгалтерской программой и предназначена для ведения синтетического и аналитического бухгалтерского учета по различным разделам на предприятиях различных форм собственности и различного рода деятельности. Аналитический учет ведется по объектам аналитического учета в натуральном и стоимостном выражениях. Программа предоставляет возможность ручного и автоматического ввода проводок. Все проводки заносятся в журнал операций. При просмотре проводок в журнале операций их можно ограничить произвольным временным интервалом, группировать и искать по различным параметрам проводок.
Кроме журнала операций программа поддерживает несколько списков справочной информации (справочников): план счетов; список видов объектов аналитического учета; списки объектов аналитического учета; констант и т.д. На основании введенных проводок может быть выполнен расчет итогов. Итоги могут выводиться за квартал, год, месяц и за любой период, ограниченный двумя датами. Расчет итогов может выполняться по запросу и одновременно с вводом проводок (в последнем случае не требуется пересчет).
После расчета итогов программа формирует различные ведомости: сводные проводки; оборотно-сальдовую ведомость; карточку счета; карточку счета по одному объекту аналитического учета; анализ счета; анализ счета по датам; анализ счета по объектам аналитического учета; анализ объекта аналитического учета по всем счетам; карточку объекта аналитического учета по всем счетам; журнальный ордер.
В программе существует режим формирования произвольных отчетов, позволяющий на некотором бухгалтерском языке описать форму и содержание отчета, включая в него остатки и обороты по счетам и по объектам аналитического учета.
Программа может быть полностью настроена бухгалтером на текущее законодательство и конкретные формы учета. В меню «Документы» программы 1-С бухгалтерия создаются документы общего применения установленной формы. Журналы документов предназначены для удобного отображения документов. Они содержат сгруппированные по отдельным видам документы. В каждом журнале хранятся документы, относящиеся к определенному разделу бухгалтерского учета.
Один и тот же вид документа может отражаться в нескольких журналах. Набор документов, отображаемых в том или ином журнале, определяется в конфигурации программы. При настройке конфигурации производится настройка документов и создаются необходимые журналы для их хранения.
Кроме пользовательских, в программе 1С: Бухгалтерия 7.7 существуют два системных журнала: «Общий журнал» и журнал «Прочие». Для формирования отчетов в программе 1С «Бухгалтерия» используется меню «Отчеты» или значки в «Журнале операций». Программа позволяет сформировать:
- оборотно-сальдовую ведомость, шахматку, анализ счета и субконто, карточку счета и субконто, анализ счета по субконто, кассовую книгу, книгу продаж, книгу покупок, Главную книгу, акт инвентаризации кредиторской задолженности, акт сверки с любым поставщиком или покупателем. Необходимо задать период.
Для составления бухгалтерской и налоговой отчетности используются «Специализированные отчеты»:
- данные расчета зарплаты, начисленные налоги с ФОТ, налоговая карточка 1-НДФЛ, справка о доходах 2-НДФЛ, индивидуальные карточки ЕСН, отчет по основным средствам (ОС), инвентарная книга ОС, отчет по НМА, список контрагентов, список номенклатуры, акт сверки расчетов, инвентаризация расчетов с контрагентами. Также для составления бухгалтерской и налоговой отчетности используются «Регламентированные отчеты».
Несмотря на многообразие стандартных отчетов, предусмотренных в программе 1-С «Бухгалтерия», основные принципы работы с отчетами унифицированы. Стандартные отчеты вызываются с помощью меню «Отчеты». Наиболее часто используемые отчеты могут вызываться с помощью кнопок на панели инструментов. При вызове отчета на экран выдается форма настройки параметров отчета. В ней нужно ввести значения параметров, определяющих состав данных, включаемых в отчет. Внешний вид формы настройки отчета, ее свойства, поведение управляющих элементов зависят от вида формируемого отчета и задаются в конфигураторе программы.
10. Стратегия развития организации
За время деятельности Ангарским ОКБА разработано и выпущено в эксплуатацию более 150 типов средств измерений для аналитического контроля состава свойств веществ; разработано и внедрено около 100 систем автоматизации технологических процессов на отечественных и зарубежных производствах; получено более 260 авторских свидетельств и патентов на изобретения; выпущено более 250 тысяч приборов.
Было разработано и внедрено пять поколений программно-технических комплексов, обеспечивающих создание автоматизированных систем управления технологическими процессами в химии и нефтехимии, в энергетике и металлургии, в сельском хозяйстве, в пищевой и фармацевтической промышленности. Предприятие имеет огромный опыт разработки и освоения производства аналитических приборов. За период 2006-2008 гг. разработаны и выпускаются:
- приборы для измерений микроконцентрации влаги в газах;
- приборы для измерений относительной влажности в воздухе;
- приборы для измерения микро и макроконцентрации кислорода в газах;
- приборы для измерения влаги, общего газосодержания и тангенса угла потерь трансформаторного масла;
- прибор для измерения концентрации кислорода в дымовых газах;
- приборы для измерения концентрации озона в атмосферном воздухе и воде;
- комплекс приборов для автоматизированного экологического контроля газопылевых выбросов;
- приборы для измерения влажности муки, зерна, табака и т.д.
ОАО «Ангарское ОКБА» получило лицензии на поднадзорные Госгортехнадзору виды работ в химических, нефтехимических и других взрывопожарных и вредных производствах:
1) по изготовлению аппаратуры и систем контроля, управления и регулирования, противоаварийной защиты и сигнализации;
2) по монтажным и пуско-наладочным работам;
3) по ремонту аппаратуры и систем контроля;
4) по проектированию автоматизированных систем управления технологическими процессами.
ОАО «Ангарским ОКБА» также получена лицензия регионального управления государственного энергетического надзора «Востокэнергонадзор» на осуществление деятельности по обеспечению работоспособности тепловых и электрических сетей. Также предприятие имеет лицензии, выданные региональным органом Госстроя России на право осуществления проектных, строительно-монтажных работ и инжиниринг.
ОАО «Ангарское ОКБА» принимало участие в Международной научно – технической выставке «Технология из России – 2008». Выставка проводилась с 22 по 25 апреля 2008 года Российским союзом промышленников и предпринимателей при поддержке Правительства РФ и Китайской Народной Республики. В состав Российской делегации входило более 200 предприятий различных форм собственности.
Цель выставки заключалась в демонстрации последних достижений российской промышленности, науки, технологии, инновационных и инвестиционных проектов, готовых к реализации в Китае. С ОАО «Ангарское ОКБА» подписано пять протоколов о намерениях на поставку продукции в Китай. По итогам выставки продукция ОАО «Ангарское ОКБА» за высокий научно-технический уровень экспозиции награждена двумя дипломами. Ангарское ОКБА обеспечивает комплексное решение самых сложных проблем в области энергосбережения. Сегодня в ОКБА создан отдел энергосбережения, работающий по двум направлениям. Во-первых, это создание, производство, установка и внедрение приборов контроля, учёта и регулирования потоков тепловой энергии. Во-вторых, разработка автоматизированных систем управления котельных различной мощности.
Наиболее актуальными для реализации программы энергосбережения в Иркутской области является:
-разработка и внедрение автоматизированной системы управления топочным режимом для 3 мазутных котлов в городе Ангарске и 90 в городе Иркутске.
В ходе реализации проекта решён целый комплекс технических и экономических проблем. Использование разработанного в ОКБА газоанализатора кислорода АДГ-210 позволяет измерять концентрацию кислорода в отходящих дымовых газах котельных установок, регулировать подачу воздуха. Обеспечение эффективности сгорания топлива способствует увеличению КПД работы котельной и экономии от 7 до 15 % объёма расходуемого топлива. Использование этого прибора позволяет уменьшать выбросы в атмосферу вредных загрязнений.
В условиях повышенных требований к санитарно-эпидемиологическому состоянию школ, детских учреждений и общественных мест массового нахождения людей (больницы, магазины и т.д.) ОАО «Ангарское ОКБА» совместно с «Химавтоматика» (г. Москва) начат выпуск установок СТЭЛ – 60 для производства дезинфицирующего нейтрального средства «Анолит». Этими приборами оснащены МСЧ-36, горбольница № 1, инфекционная больница, здание «Байкальская косметика», Ангарский завод полимеров, детские сады и т.д. Одновременно начат выпуск дизрастворов, которые ежедневно поступают на небольшие предприятия общественного питания и в магазины.
В настоящее время АОКБА совместно с управлением здравоохранения администрации Иркутской области и главным санитарным врачом Восточно-Сибирской железной дороги готовит бизнес-проект по внедрению установок СТЭЛ-60 в масштабах области и по санитарным учреждениям ВСЖД. В перспективе такую работу планируют провести и на предприятиях агропромышленного комплекса (молочные комбинаты, мясокомбинаты, птицефабрики и т.д.). Внедрение энергосберегающих технологий и установок СТЭЛ – 60 является важным вкладом ОКБА в развитие региональных программ. В современных условиях предприятие среди многих других решает и задачи сохранения своего присутствия на рынках товаров, а также задачи расширения возможных рынков сбыта своей продукции.
Немаловажное значение приобретает и конкуренция между участниками рынка за лучшие условия производства и реализации продукции. Соперничество между предпринимателями, занятыми производством и реализацией одинаковой или взаимозаменяемой продукции направлено на то, чтобы склонить покупателя к приобретению товара именно данного производителя. Одним из способов сделать товар более привлекательным является снижение цен. Но снижение цен на товары не должно приводить к снижению прибыльности производства. Важным средством компенсации потерь от снижения цен является совершенствование техники и технологии производства, его организации. Все эти процессы приводят предприятия к осознанию необходимости вложения средств в научные исследования, разработку новых видов производственного оборудования и технологий, создание новых видов товаров, т.е. к необходимости финансировать научно-исследовательские и опытно-конструкторские работы для использования их результатов в своем производстве.
Заключение
Исследование деятельности предприятия ОАО «АОКБА», проведенное в ходе прохождения преддипломной практики показало, что приборы, выпускаемые данным предприятием, применяются в атомной энергетике, химической и нефтехимической промышленности, космонавтике, и авиастроении, пищевой промышленности и фармацевтике, сельском хозяйстве, экологии, водоочистке и водоснабжении, горно-металлургической и целлюлозно-бумажной промышленности.
По большинству приборов ОАО «Ангарское ОКБА» является единственным изготовителем такого рода изделий в Российской Федерации и странах СНГ. Приборы аналогичного назначения, но имеющие другой принцип измерения выпускают следующие предприятия-конкуренты:
ОАО «Барнаульское опытно-конструкторское бюро автоматики», ОАО завод «Калининградгазавтоматика» г. Калининград, АООТ НПО «Химавтоматика» г. Москва, ФГУП «Смоленское Производственное объединение «Аналитприбор» г. Смоленск, «Эталон Прибор» г. Челябинск
Поставки приборов, выпускаемых этими предприятиями осуществляются, в основном, в приборостроительную отрасль, которая не является доминирующей для ОАО «Ангарское ОКБА».
Предприятие тесно сотрудничает с заказчиками России и СНГ. Контракты на поставку приборов и запасных частей заключены со многими ведущими предприятиями: ЗАО «Омский завод криогенного машиностроения» г. ОМСК, ОАО ЦНИИ «Электрон» г. Санкт-Петербург, «Химпром» г. Кемерово, Ленинградская Атомная станция г. Сосновый Бор, «Электрохимический завод» г. Зеленогорск, «Курганэнерго Западные электросети» г. Курган, ОАО «Красноярский алюминиевый завод» г. Красноярск, ОАО «Укрграфит» г. Запорожье, ОАО «Иркутскэнерго» г. Иркутск, ОАО «Саянскхимпласт» г.Саянск и многими другими. За месяц заявку на поставку приборов, а также запасных частей предприятие получает примерно от 60 заказчиков, менее половины из них – это посреднические компании.
По данным бухгалтерской отчетности был проведен анализ финансового состояния ОАО «ОКБА», в результате которого установлено:
- в отчетном периоде наблюдался платежный недостаток наиболее ликвидных активов денежных средств и краткосрочных финансовых вложений (А1) на сумму 44626 тыс.руб. на начало года на сумму 33701тыс.руб. на конец года. Группа актива А2 превышала группу пассива П2. Группа актива А3 к концу года уменьшилась до нулевого значения по сравнению с группой П3; группа П4 не перекрывает А4 на конец отчетного периода. Баланс не является абсолютно ликвидным, так как не выполняются 1-е условие (наиболее ликвидные активы