Планирование на предприятии
Валовой доход при любом уровне продаж определяется путем умножения цены на соответствующее количество продукции, запланированной к реализации.
Предельный доход есть дополнительный или добавочный доход, который является результатом продажи продукции сверх плана.
При фиксированной рыночной цене перед каждым конкурентным производством стоят три взаимосвязанных планово-управленческих вопроса:
1) следует ли планировать производство данного товара на предстоящий период?
2)какое количество продукции необходимо планировать к выпуску?
3)какая прибыль или убыток будут получены при выполнении плановых работ?
В процессе планирования прибыли на каждом предприятии должны быть найдены экономически обоснованные ответы на все вышепоставленные вопросы.
Разработанные правила в рыночной экономике при планировании прибыли от реализации продукции следующие:
1. Предприятие получает прибыль до тех пор, пока цена превышает средние валовые издержки;
2. Максимальная прибыль достигается, если цена больше минимума средних валовых издержек предприятия;
3. Нулевая прибыль соответствует точке равновесия цены продукции предельным издержкам на ее производство;
4. Предприятие будет иметь убыток, если средние валовые издержки становится выше цены продукции;
5. Наименьшие убытки возникают на предприятии, если цена меньше минимума средних валовых издержек, но больше минимума средних переменных издержек;
6. Производство продукции прекращается, если цена стала ниже минимума средних переменных издержек.
Планируемая годовая прибыль предприятия представляет собой конечный результат производственно-хозяйственной деятельности, включающей доходы от реализации продукции, работ и услуг, основных средств и иного имущества, а также доходы от внереализационных операций, уменьшению на сумму соответствующих по ним расходов10.
Прибыль (убыток) от реализации продукции рассчитывается как разница между выручкой в действующих рыночных ценах без налога на добавленную стоимость и акцизов и ее себестоимостью с учетом объема продаж по формуле:
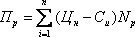
где
 - прибыль от
реализации
продукции,
руб.;
n – номенклатура выпускаемой продукции;
- рыночная цена изделия;
- себестоимость изделия;
- объем реализованной продукции.
Выручка от реализации продукции рассчитывается по мере ее оплаты либо по мере отгрузок товаров.
К планируемым финансовым результатам, кроме прибыли от реализации, относятся следующие доходы:
1) доходы, полученные предприятием за счет долевого участия в деятельности других предприятий, дивиденды по акциям и доходы по облигациям и другим ценным бумагам;
2) доходы от сдачи имущества в аренду;
3) доходы от дооценки производственных запасов и готовой продукции;
4) присуждение или признанные должником штрафы, пени, неустойки и другие виды санкций за нарушение условий хозяйственных договоров, а также доходы от возмещения причиненных убытков;
5) прибыль прошлых лет, выявленная в отчетном году;
6) положительные курсовые разницы по валютным счетам, а также операции по иностранной валюте;
7) другие доходы от операций, непосредственно не связанных с производством и реализацией продукции.
Прибыль от продаж является основной составляющей балансовой прибыли предприятия, поскольку отражает результат от регулярно осуществляемой деятельности по производству и реализации изделий (оказанию услуг), являющейся целью создания предприятия. На ее размер влияют уровень отпускных цен, себестоимость продукции, ассортиментные сдвиги в составе продукции. Прибыль от продаж растет, если в составе реализованной продукции повышается удельный вес высокорентабельных изделий.
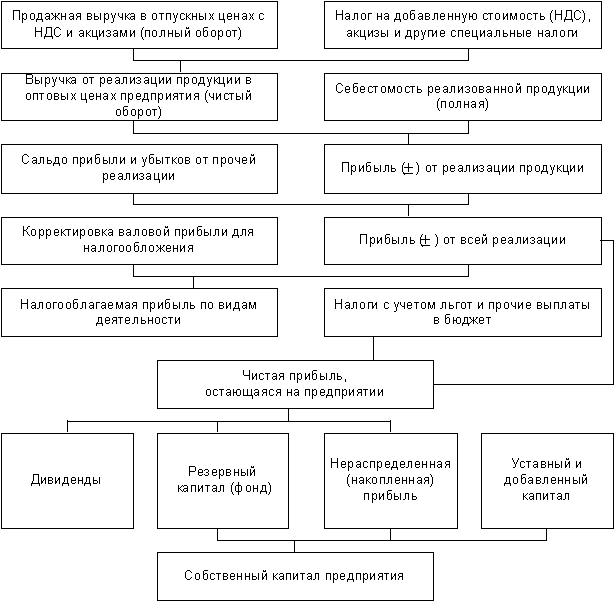
Рис. 2. Планирование и распределение прибыли на предприятии
Рентабельность продаж – это показатель, характеризующий величину прибыли, которую приносит предприятию каждый рубль проданной продукций, определяется по формуле:
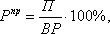 где
П – прибыль от
продаж; ВР –
выручка от
реализации
продукции.
Выгодность производства отдельных видов продукции можно оценивать с помощью показателя рентабельности продукции, рассчитанного как
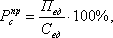 где Пед –
прибыль на
единицу продукции;
Сед - себестоимость
единицы продукции.
Второй составляющей балансовой прибыли является результат от операций с имуществом и финансовой деятельности предприятия, рассчитываемый как
Поп=Доп - Роп , где Доп – операционные доходы; Роп - операционные расходы.
Результат от данной деятельности возникает в связи со сдачей в аренду временно неиспользуемого имущества и прав, возникающих из патентов на изобретения, промышленные образцы и т.д. в виде дивидендов по ценным бумагам других организаций, в виде прибыли от совместной деятельности и т.п.11
2. Практическая часть
2.1 Характеристика базового предприятия
Гатчинский Молочный Завод работает на рынке молочных продуктов Санкт-Петербурга и Ленинградской области уже около шестидесяти лет.
Сегодня ГМЗ - один из лидеров областной молочной промышленности - предприятие с давними традициями и большим опытом в искусстве производства молока и молочных продуктов. Этому способствует использование новейших технологий, инвестиционная поддержка и слаженная работа всего коллектива.
В 1997 году благодаря помощи правительства Ленинградской области и Гатчинской городской Администрации значительно расширены производственные площади, что позволило увеличить объем производства и ассортимент выпускаемой продукции, а также способствовало росту количества рабочих мест. В основе успеха нашего завода - использование самых высококачественных компонентов при изготовлении конечного продукта, вода из собственной артезианской скважины с качеством, соответствующим европейским стандартам, строго контролируемый технологический процесс и, конечно же, давние традиции. Качество выпускаемой продукции тщательно контролируется на всех этапах производственного процесса, начиная с приемки молочного сырья и слежения за температурными режимами хранения, и до тестового контроля готового продукта, образцы которого постоянно проверяются в лаборатории Завода.
Гатчинский Молочный Завод - предприятие с высокой степенью автоматизации технологических процессов. В 1997 году введены в строй новые производственные площади, где смонтировано оборудование фирмы "Tetra-Pak" по высокотемпературной обработке молока и соков с длительным сроком хранения.
Кроме основного вида деятельности по переработке молока ОАО "Гатчинский Молочный Завод" имеет сеть фирменных магазинов в Гатчине, свою транспортную службу и ряд совместных предприятий с товаропроизводителями.
Разработанная концепция кадровой политики завода направлена в первую очередь на единство социальной и экономической эффективности. Руководители всех подразделений едины во мнении, что персонал - это "ресурс", самая важная составляющая производства.
Предприятие живет в строгом соответствии с законодательными и правовыми нормами, обеспечивающими каждому работнику социальные гарантии и льготы. Внутрифирменная деятельность осуществляется в тесном сотрудничестве с профсоюзной организацией на основе коллективного договора, в значительной степени расширяющего права работников.
Руководство завода учитывает передовой опыт работы других предприятий, но в большей степени ориентируется на самостоятельный анализ ситуации. Исходя из этого приоритетными направлениями работы на предприятии являются улучшение профессиональной подготовки сотрудников, соблюдение их социальных гарантий и прав, улучшение условий труда, разработка системы мотивации и вознаграждения.
Руководство завода оказывает большую спонсорскую помощь детским садам школам-интернатам, а также другим общественным организациям, способствуя развитию физической культуры и спорта, благоустройству многочисленных парков г. Гатчина.
Нынешний этап жизни Завода - время, когда традиции прошлого и динамизм сегодняшней работы коллектива и наших партнеров создали все возможности для устойчивой работы и развития на многие годы вперед.
Ближайшая перспектива развития завода - это расширение производственных площадей, создание новых технологий и видов молочной продукции, отвечающих современным качественным требованиям, и в первую очередь, для широких, малозащищенных слоев населения по доступным ценам.
Компания «Леноблмолоко» – эксклюзивный дистрибьютор Гатчинского молочного завода. Сейчас клиентами компании «Леноблмолоко» являются более 5000 предприятий, учреждений и предпринимателей. Среди них широко известные: «Российские железные дороги», «Ленэнерго», «Адмиралтейские верфи», «Ижорские заводы», ЛАЭС, базы детского питания, сети «Метро Кэш энд Кэрри», «Копейка». Постоянными покупателями нашей продукции являются не только жители Санкт-Петербурга, но и всей Ленинградской области – г. Всеволожск, Сосновый Бор, Выборг, Кингисепп, Кириши, Тосно и другие. Наша продукция широко представлена в регионах России.
За время деятельности объем продаж «Леноблмолоко» вырос с 30 тонн молочной продукции в 2000 году до 120 тонн в 2004 году. Четкая работа логистики ООО «Леноблмолоко» обеспечивает своевременную и надежную доставку продукции клиентам.
Ассортимент компании включает более 50 наименований молочной продукции. В 2004 году «Леноблмолоко» открыло новые направления деятельности – фруктовые соки и нектары. К концу 2005 года мы планируем увеличить объем продаж в 3-4 раза.
Производственные мощности ОАО «Гатчинский молочный завод» и ООО «Леноблмолоко» позволяют ежегодно выпускать и успешно реализовывать на рынке новые виды продукции высокого качества.
Закрытое Акционерное Общество "Нива-ГМЗ" было образовано в 1996 году. Нашими учредителями являются ОАО "ГМЗ" и АОЗТ "Нива-1", крупнейший производитель молока в Северо-Западном регионе. Первая продукция была выпущена в 1997 году.
Основные направления деятельности нашего предприятия - производство и реализация стерилизованного молока длительного хранения, соков, нектаров и сокосодержащих напитков. Кроме того, мы оказываем услуги по розливу.
Оборудование:
Технологическая линия по производству жидких продуктов на базе фасованного автомата ТБА-3/1000. Производитель - знаменитая фирма "Tetra Pak" (Швеция). Производительность - 3.6 тонн в час.
Технологическая линия по розливу спокойных жидкостей в полиэтиленовую упаковку на базе розливочной машины Polakis-8 производства "Imatec" (Чехия). Производительность - до 4 тонн в час.
Все оборудование современно и соответствует международным стандартам.
ЗАО "Нива-ГМЗ" заинтересовано в расширении и укреплении системы сбыта в Санкт-Петербурге, Москве, а также на всей территории России. ОАО «Гатчинский молочный завод» строит свои отношения с оптовыми клиентами на долгосрочной и взаимовыгодной основе.
ОАО «Гатчинский молочный завод» выпускает следующую продукцию:
Молоко: Марка "Из Гатчины", Марка "Дворцовое", Марка "Вологда".
Молоко - продукт для тех, кто заботится о своем здоровье. Оно богато кальцием, углеводами и биологически активным белком.
Кефир: Марка "Из Гатчины".
Кефир - кисломолочный продукт, вырабатываемый из молока путем сквашивания его завкаской, приготовленной на кефирных грибках. Кефир полезен для желудочно-кишечного тракта, тонизирует нервную и сердечно-сосудистую систему. Является составляющей многих диет, рекомендуется как обязательный компонент полноценного питания детей разного возраста.
Биопростокваша: Марка "Из Гатчины". Биопростокваша - кисломолочный продукт, обладающий целебными свойствами. Имеет жирность 2.5%. Высокоэффективен при профилактике дисбактериозов. Лечебное действие этого продукта обусловлено содержанием живых микроорганизмов (бифидобактерий), которые способствуют регулированию обмена веществ, усиливают деятельность имунной системы, снабжают организм необходимыми аминокислотами и витаминами.
Сметана: Марка "Из Гатчины". Марка "Дворцовая".
Сметана - кисломолочный продукт с жирностью от 15 до 30%. По сравнению с другими кисломолочными продуктами сметана имеет более высокие пищевые качества и усваивается организмом быстрее и легче.
Масло: Марка "Крестьянское". Марка "Дворцовое". Марка "Светлячок".
Сливочное масло издавна пользуется славой лучшего пищевого жира и эта слава его заслуженная. Оно обладает приятным вкусом и ароматом. Сливочное масло - это концентрат молочного жира, изготовленный из сливок, которые подвергаются сбиванию. В сливочном масле содержатся витамины А, Е, В1, В2 и С, причем сливочное масло может служить существенным источником витамина А, в 100 граммах его содержится 0,5 миллиграмма..
Творог: Творог Зерненый. Творожные сырки масса творожная. Творог - белковый кисломолочный продукт, получаемый путем сквашивания молока с последующим удалением из сгустка части сыворотки и отпрессовываеним белковой массы. Значительное содержание в твороге жира и полноценных белков повышает его пищевую и биологическую ценность. Выпускается с жирностью от 5-ти до 18-ти%.
Сырки и массы творожные - включают в себя массу "Крестьянская" (жирность - 4.5%), творожную массу 8 и 9%, 100-граммовые сырки с содержанием жира 16.5%, массу "Особая" (жирность 23%), а также новый продукт - глазированные сырки "Светлячок" с жирностью 26%. Все продукты производятся из из свежевыработанного творога с добавлением изюма, сахара и ванилина и являются прекрасным десертом к столу.
Данное предприятие и является объектом исследования. Для расчетов будем использовать три вида продукции: молоко, молочный коктейль, сметану с условными обозначениями А, Б и В.
Данное предприятие в настоящее время при объеме реализации 71086 тыс. руб. несет убытки в размере 3301,6 тыс. руб.
Расходы предприятия по выпуску продукции представлены в таблице 1.
Таблица 1
| Расходы предприятия | Тыс.руб. |
| Переменные издержки | 39207 |
| сырье и материалы | 20300 |
| производственная зарплата | 11800 |
| отчисления от фонда оплаты труда | 4307 |
| прочие переменные расходы | 2800 |
| постоянные издержки | 18120 |
| зарплата | 8000 |
| отчисления | 2920 |
| аренда | 1200 |
| амортизационные отчисления | 1500 |
| прочие постоянные расходы | 4500 |
2.2 Метод валовой маржи
Конъюнктурные исследования показали, что аналогичные предприятия работавшие в тех же условиях, имеют прибыль на уровне 6,2% от оборота. С целью достижения прибыли в размере 6,2% среднеотраслевого уровня к текущему обороту, руководство фирмы наметило четыре альтернативных выхода из кризисной ситуации:
увеличение объема реализации;
сокращение издержек;
одновременное увеличение реализации и сокращение издержек;
изменение ориентации реализации (выбор наиболее рентабельных изделий).
1. Исследование структуры затрат предприятия.
| А | Б | В | |
| удельный вес продукции | 0,31 | 0,29 | 0,40 |
Проведем анализ чувствительности по каждому из четырех направлений увеличения рентабельности, используя данные по основным видам продукции фирмы, представленные в таблице 2.
Таблица 2. Структура затрат предприятия по видам продукции, тыс. руб.
| показатель | А | Б | В | итого |
| Выручка от реализации (без косвенных налогов) | 16938,2 | 15924,8 | 21964,1 | 54827 |
| Переменные издержки | 12112,6 | 11387,9 | 15706,6 | 39207 |
| сырье и материалы | 6271,45 | 5896,23 | 8132,31 | 20300 |
| производственная зарплата | 3645,47 | 3427,37 | 4727,16 | 11800 |
| отчисления от фонда оплаты труда | 1330,6 | 1250,99 | 1725,41 | 4307 |
| прочие переменные расходы | 865,028 | 813,274 | 1121,7 | 2800 |
| постоянные издержки | 18120 | |||
| зарплата | 8000 | |||
| отчисления | 2920 | |||
| аренда | 1200 | |||
| амортизационные отчисления | 1500 | |||
| зарплата мастера с отчислениями | 1200 | 1400 | 1100 | 3700 |
| прочие постоянные расходы | 4500 |
2. Расчет элементов операционного рычага
Расчет силы воздействия операционного рычага удобно произвести, сводя результаты в таблицу 3. Используя данные таблицы 1, рассчитаем основные элементы операционного рычага и представим их в таблицу 2.
Валовая маржа 1 = выручка от реализации без налогов – переменные расходы
Валовая маржа 2 = Валовая маржа 1 – отдельные постоянные расходы
Прибыль = Валовая маржа 2 – постоянные расходы
Процент валовой маржи к выручке от реализации = ((выручка от реализации без налогов – переменные затраты) /выручка от реализации без налогов) *100
Порог рентабельности = (постоянные затраты / процент валовой маржи 1) *100
Таблица 3. Элементы операционного рычага предприятия, тыс. руб.
| показатель | А | Б | В | итого, тыс.руб. | итого, % |
| объем реализации | 71086 | ||||
| косвенные налоги | 17060,6 | ||||
| Выручка от реализации (без косвенных налогов) | 16938,2 | 15924,8 | 21964,1 | 54827 | 100 |
| Переменные расходы | 12112,6 | 11387,9 | 15706,6 | 39207 | 71,5 |
| Валовая маржа 1 | 4825,62 | 4536,91 | 6257,48 | 15620 | 28,5 |
| процент к выручке | 28,5 | 28,5 | 28,5 | ||
| отдельные постоянные расходы (ЗП мастера) | 1200 | 1400 | 1100 | 3700 | 6 |
| Валовая маржа 2 | 3625,62 | 3136,91 | 5157,48 | 11920 | 10 |
| постоянные расходы | 18120 | 48 | |||
| результат (убыток) | -3301,6 | -37 |
Следовательно, получаем
Процент валовой маржи 1 = (54025,4-39207)/54025,4) *100 = 27,4%
Порог рентабельности = (18120+3700)/0,274 = 79635 (тыс.руб.)
Расчет запаса финансовой прочности осуществляется по формуле:
Запас финансовой прочности = выручка от реализации – порог рентабельности
Результатом расчета могут быть два варианта:
запас финансовой прочности – положительное число, что свидетельствует о результативной деятельности;
запас финансовой прочности – отрицательное число, что означает отсутствие у предприятия запаса финансовой прочности и нахождение его в зоне убытков.
Следовательно, получаем
Запас финансовой прочности = 54827- 79635 = - 24808 (тыс. руб.)
Таким образом, расчет подтверждает, что существует отсутствие запаса финансовой прочности в деятельности анализируемого предприятия, поэтому необходимо дальнейшее исследование его деятельности и нахождение возможных вариантов выхода из зоны убытков: сокращение расходов; сокращение расходов и увеличение объемов реализации; изменение ассортимента продукции.
3. Сокращение расходов
Конъюнктурные исследования доказали, что среднеотраслевое значение рентабельности аналогичных предприятий составляет 6,2% от оборота, т.е. целью деятельности предприятия является получение прибыли в размере:
71086 тыс.руб. * 0,062 = 4407,33 тыс.руб.
Если переменные расходы по отношению к объему реализации остаются на прежнем уровне (т.е. процент валовой маржи не изменяется), то объем выручки от реализации, который соответствует новому уровню валовой маржи должен составить:
Новая выручка = (новая валовая маржа / первоначальный процент ВМ)*100%
Новая валовая маржа должна достичь такого уровня, чтобы покрыть постоянные расходы и обеспечить получение рентабельности к обороту 6,2%, т.е. дать прибыль в размере 4407,33 тыс.руб.
Новая валовая маржа = 54025,4+4407,33 = 58432,7 (тыс. руб.)
Тогда новая выручка от реализации составит:
58432,7/ 0,274 = 213258 (тыс.руб.)
4. Сокращение расходов и увеличение объемов реализации
Сумма, на которую следует сократить расходы, должна покрыть убытки и принести прибыль на заданную величину. Сокращение расходов должно составить:
3301,6+4407,33 =7708,93 (тыс.руб.)
Но наиболее эффективный способ повышения рентабельности – это одновременное увеличение объема реализации продукции и сокращение расходов.
5. Изменение ассортимента продукции
Для определения направления изменения ассортиментной политики необходимо провести сравнительный анализ рентабельности различных групп изделий. Прекратить выпуск нерентабельной продукции и наращивать объем продаж более рентабельной продукции. С этой целью проведем анализ выпускаемой продукции, при заданных исходных данных рентабельности продукции: А – 12,6% Б – 33,2% В – 25%. На основе проведенного анализа руководство предприятия решает полностью прекратить выпуск наименее рентабельной продукции и сосредоточить свое внимание на производстве изделия Б и В.
Чтобы определить выручку от реализации оставшейся продукции при условии, что прибыль составит 4500 тыс.руб. и объем реализации изделия С не изменится, сначала рассчитаем значение валовой маржи 2 всей фирмы:
Валовая маржа 2 = постоянные издержки + прибыль = 18120 + 4500 = 22620 тыс. руб.
Выручка от реализации изделия Б в новых условиях составит:
(Валовая маржа 2 + Отдельные постоянные расходы) / процент к выручке = (22620+ 1400)/0,285 = 84280,7 (тыс.руб.)
Тогда выручка от реализации продукции всего акционерного общества будет равна:
84280,7 +16938,2 = 101219 (тыс.руб.)
6. Расчет риска по выбранной стратегии выхода из кризиса
Для оценки совокупного риска деятельности компании при реализации предложенных стратегий необходимо рассчитать уровень сопряженного эффекта.
С целью выхода из кризисной ситуации руководство предприятия берет кредит в банке, проценты за которых составляют 40 тыс. руб.
Сила воздействия финансового рычага = (балансовая прибыль + проценты за кредит)/ балансовая прибыль =(4407,33 + 40)/ 4407,33= 1,01
Сила операционного рычага = валовая маржа/прибыль = 24020 / 4407,33= 5,45
Сопряженный экономический эффект = сила операционного рычага * Сила воздействия финансового рычага = 1,01 * 5,45= 5,5
ВЫВОД:
Уровень сопряженного экономического эффекта дает возможность оценить совокупный риск на предприятии, который устанавливается по его предпринимательской деятельности с учетом обязательств по выплате процентов за взятый в банке кредит.
Из расчетов следует, что наименьшим риском обладает вторая стратегия выхода предприятия из кризиса, по которой сопряженный эффект составил 5,5. Следовательно, предпочтительнее реализовать вторую стратегию.
Второе направление позволяет фирме сохранить значительный рыночный сегмент при относительно меньшем предпринимательском риске.
7. Графическое представление разработанных вариантов выхода из кризиса по предприятию.
2.3 Метод ранжирования ассортимента продукции на основе матрицы БКГ
При разработке производственной программы необходимо обеспечить максимальный совокупный доход, что предполагает отбор и включение в план производства наиболее доходных видов продукции.
Проведем анализ плановых показателей продукции по доле продаж каждого вида продукции его рентабельности. Присвоим каждому виду продукции ранг, исходя из того, что вид продукции, имеющий самую большую долю продаж и саму высокую рентабельность, имеет первый ранг, а вид продукции, имеющий самую малую долю продаж и самую низкую рентабельность – последний ранг (таблица 4).
Таблица 4
| изделие | годовой спрос, шт. | доля продаж | рентабельность | ||
| % | ранг | % | ранг | ||
| А | 32529 | 20 | 3 | 14,5 | 3 |
| Б | 48794 | 30 | 2 | 29,2 | 2 |
| С | 81323 | 50 | 1 | 35,8 | 1 |
Таким образом, самым высоким рангом обладает продукции С, самым низким – А. Проанализировав ранги каждого вида продукции, целесообразно исключить из производственной программы вид продукции, обладающий низким рангом.
Для более точного определения места каждого вида продукции построим график эффективности производства продукции в координатах «рентабельность –доля продаж».
Используя матрицу БКГ ЗАО «Балтсервис», можно определить, какие виды продукции играют ведущую роль по сравнению с конкурентами, как должно развиваться производство в данное время и, как будут расти или сокращаться объемы выручки и сбыта продукции.
Матрица БКГ строиться на предположении, что чем больше доля продукции на рынке, тем ниже относительные издержки и выше прибыль в результате экономии от объемов производства. Первое место занимает продукция С – «звезда», второе место занимает продукция Б – «дойная корова», а третье место занимает вид продукции А – «собака».
Вывод:
Чем выше доля продукции на рынке, тем ниже удельные издержки и выше прибыль в результате относительной экономии от объема производства.
Для компании продукция вида А приносит убытки, поэтому целесообразно от ее выпуска и сосредоточить свое внимание на производстве продукции В и С.
2.4 Метод линейного программирования
В процессе планирования номенклатуры (будущего ассортимента) возникает необходимость принятия оптимальных плановых решений.
Расход материальных ресурсов на одно изделие 4 и 7 (кг), трудовых – 10 и 5 чел.-ч. Лимит соответствующих ресурсов на предприятии равен 3500 кг, и 6000 чел.ч.
Планируемая прибыль от изделия А составляет 50 руб., В – 30 руб. Для решения поставленной задачи применяем метод линейного программирования.
Системы уравнений:
по имеющимся ресурсам:
4Х1 + 7Х2 ≤ 3500
10Х1 + 5Х2 ≤ 6000
по критерию оптимальности
50Х1 + 30Х2 →мах
находим координаты точек
А: Х1 =0, Х2 = 500
В: Х1 = 875, Х2 = 0
С: Х1 = 0, Х2 = 1200
D: Х1=600, Х2 = 0
По полученным координатам точек А, В. С, D строим график ограничения ресурсов и находим область свободы решений, заключенную на рис. 5 между линиями АО (лимит материальных ресурсов) и О D (трудовых). Точки А, О, D определяют максимально возможный выпуск соответствующих товаров. Оптимальный объем выпуска обычно находится на пересечении линии АВ и CD в точке О.
Координаты оптимальной точки О:
Х1+0,57Х2=875
Х1+0,5Х2=600
Х2 = 393
Х1 = 403
Проверка:
50Х1+30Х2 = 30*403+30*393 = 23880 (руб)
Следовательно, при плане выпуска 403 изделий А и 393 Б будет обеспечена наибольшая прибыль, равная 23880, так как два других возможных вариантах выпуска этих товаров принесут меньшую прибыль.
Заключение
Любая экономическая деятельность связана с типовыми фазами воспроизводственного цикла (производство — обмен — распределение — потребление), поэтому выделяют такие виды предпринимательской деятельности, как производственная, коммерческая, финансовая.
Опыт последних лет показал, что с переходом на новые условия хозяйствования в России нарастают позитивные процессы, позволяющие вопрос об эффективном управлении предприятиями ставить как практическую задачу. Однако каким бы прогрессивным и передовым ни был зарубежный опыт, ценность его состоит в том, только в том, чтобы служить образцом для подражания, но главным образом в том, чтобы быть ключом к анализу собственного опыта и практики, уметь в них разобраться, получить материал для сравнений и сопоставлений.
Рынок, как механизм, осуществляющий контакт между покупателями, или предъявителями спроса, и продавцами, формируется под воздействием множества факторов. Доминирующим среди них в условиях рыночного хозяйства является, на наш взгляд, конкурентоспособность товара и предприятия.
Конкретные пути выхода предприятия из кризисной финансовой ситуации зависят от причин его несостоятельности. Как правило, большинство предприятий разоряется по вине неэффективного управления предприятием.
Проведенные расчеты подтвердили целесообразность планирования ассортимента продукции как способа управления финансовыми результатами предприятия.
Список литературы
Волков О.И., Поздняков В.Я. Экономика предприятия (фирмы): Практикум. – М.: Инфра-М, 2003. – 331 с.
Грибов В.Д., Грузинов В.П. Экономика предприятия: Уч. пособие. – М.: Финансы и статистика, 2003. – 336 с.
Горемыкин В.А. Планирование на предприятии: Учебник. – М.: Информационно-издательский дом «Филинъ», 2003. – 520 с.
Зарецкий А. Социальный технологии и повышение производительности труда // Человек и труд. - №8. – С. 86-87.
Игнатовский П. К развитию на основе труда // Экономист. – 2005. - № 7. – С. 3-9.
Кантор Е.Л. Экономика предприятия – СПб.: Питер, 2002. – 352 с.
Сафронов Н.А. Экономика предприятия: Учебник. – М.: Юристъ, 2002. – 608 с.
Тютюкина Е.Б. Финансы предприятий: Учебно-практическое пособие. – М.: Издательско-торговая корпорация «Дашков и Ко», 2002. – 252 с.
1 Грибов В.Д., Грузинов В.П. Экономика предприятия: Уч. пособие. – М.: Финансы и статистика, 2003. – 336 с.
2 Сафронов Н.А. Экономика предприятия: Учебник. – М.: Юристъ, 2002. – 608 с.
3 Горемыкин В.А. Планирование на предприятии: Учебник. – М.: Информационно-издательский дом «Филинъ», 2003. – 520 с.
4 Зарецкий А. Социальный технологии и повышение производительности труда // Человек и труд. - №8. – С. 86-87.
5 Кантор Е.Л. Экономика предприятия – СПб.: Питер, 2002. – 352 с.
6 Тютюкина Е.Б. Финансы предприятий: Учебно-практическое пособие. – М.: Издательско-торговая корпорация «Дашков и Ко», 2002. – 252 с.
7 Игнатовский П. К развитию на основе труда // Экономист. – 2005. - № 7. – С. 3-9.
8 Волков О.И., Поздняков В.Я. Экономика предприятия (фирмы): Практикум. – М.: Инфра-М, 2003. – 331 с.
9 Горфинкель В.Я., Швандар В.А. Экономика фирмы: Учеб. для вузов. – М.: ЮНИТИ-ДАНА, 2003. – 461 с.
10 Горемыкин В.А. Планирование на предприятии: Учебник. – М.: Информационно-издательский дом «Филинъ», 2003. – 520 с.
11 Горемыкин В.А., Бугулов Э.Р., Богомолов А.Ю. Планирование на предприятии. – М.: Информационно-издательский дом «Филинъ», 2000. – 328 с.