Основы менеджмента банковских услуг
Факторами, что влияют на величину этой разницы, являются:
убеждение и отношение к весомости решения вопроса качества услуг руководства банковского учреждения;
формирование и определение целей в решении вопросов, связанных с качеством услуг; стандартизация процессов;
осознание разнородности потребностей и ожиданий клиентов.
На третьем уровне определяется разница между спецификацией услуг и параметрами услуги, которая предоставляется клиенту. Описание общих и технических параметров услуги не означает, что при ее предоставлении все процессы будут выполняться согласно с установленными нормами и что, в конечном результате, это позволит клиенту получить желаемую услугу. На этом уровне значительное влияние имеют такие факторы:
сплоченный командный труд - активность и ответственность работников;
соответствие работника должности, которую он занимает, и работе, которую он выполняет;
присутствие необходимого оборудования и технологий, которые позволяют качественно выполнять свою работу работникам и обеспечить надежный и комфортный сервис клиентам;
внедрение контроля выполненной работы самими работниками и ощущение ответственности за выполненную работу;
решение конфликтов и разногласий между ожиданиями клиентов и ожиданиями организации;
единство целей и ожиданий клиентов.
На четвертом уровне модели определяется разница между основными параметрами предложенной услуги и информацией на рынке об этой услуге. На ее значение влияют такие факторы:
горизонтальная коммуникация между отделами банковского учреждения;
репутация банковского учреждения;
обещание клиентам высокого качества услуг.
Пятый уровень составляет разницу между ожиданиями клиента от данной услуги и непосредственной оценкой полученной услуги. Величина этой разницы состоит из суммы результатов, полученных на четырех предыдущих уровнях. Следовательно, по результатам анализа синтезированной модели можно сделать вывод, что качество услуги - это реализация действий, которые удовлетворяют или не удовлетворяют ожидания получателя услуги (клиента).
Исследование особенностей, функций и этапов управления качеством в банке дает возможность получить важную информацию для формирования эффективной модели анализа качества взаимосвязей между клиентом и банковским учреждением. Применение такой модели управления качеством в банке обеспечит повышение уровня прибыльности и капитализации, а также будет способствовать привлечению новых клиентов в банковские учреждения и удовлетворению интересов уже существующих клиентов банковских учреждений Украины [37, с.78].
1.4 Финансовая технология управления оптимальным сочетанием экономических интересов банка и клиента (финансовый менеджмент клиента)
Финансовый менеджмент в бизнес-связке "банк - клиент" - вид профессиональной деятельности по формированию управляющих влияний на открытую систему "банк - клиент" [43, с.91]. Он осуществляется в целях принятия рациональных решений в условиях неопределенности и многокритериальности выбора для управления денежными потоками и нахождения оптимальных финансовых и организационных решений. Финансовый менеджмент выступает в качестве звена, связывающего экономические интересы клиента и банка, банковского и клиентского менеджмента. Исходя из вышесказанного, ключевые этапы финансового менеджмента клиента с точки зрения банка можно определить следующим образом:
1) анализ клиентской базы банка - предполагает разные позиции, на основании которых он осуществляется:
изменение сумм свободных остатков на счетах; колебания объемов дебиторской и кредиторской задолженностей, возможностей высвобождения денежных средств клиентов для инвестирования;
оценка потребностей клиента в инвестициях и изучение конкретных проектов хозяйственной деятельности клиента с позиции возможного участия банка в их финансировании;
изучение особенностей деятельности клиента, сегмент его рынка, связи с поставщиками и покупателями, оборачиваемость средств;
исследование качества менеджмента фирмы и степени ее готовности принимать и использовать предлагаемые банковские продукты;
2) формирование групп клиентов по видам требуемых для них услуг;
3) оптимизация финансовых потоков клиента как метод управления сбалансированной ликвидностью банка; изучение взаимодействия клиентов, обслуживаемых банком;
4) диверсификация вложений банка путем использования различных финансовых инструментов рынка и собственных банковских технологий, отвечающих потребностям, как банка, так и клиента.
Финансовый менеджмент клиента направлен на разработку и реализацию политики оптимального сочетания экономических интересов банка и клиента и принятие решений по обеспечению наиболее эффективного движения финансовых ресурсов клиента.
Поэтому управление потоком денежных средств клиента является основной целью проведения его финансового менеджмента. Сочетание интересов банка и клиента, а также функции банка в обеспечении подобного сочетания представлены в табл.1.3. [42, с.101]
Практическое внедрение такой банковской финансовой технологии дает банку возможность обеспечивать собственные активные операции денежными ресурсами с заданными параметрами по объемам, срокам, стоимости и в пределах установленной процентной маржи банка. Возможный "выигрыш" для кредитной организации от реализации банковской финансовой технологии складывается из следующих компонентов:
Таблица 1.3
Экономические интересы клиента и возможность их сближения с экономическими интересами банка
| Интересы клиента | Функции банка | Службы банка | Интересы банка |
|
Повышение эффек- тивности взаимодействия клиента и его партнеров (пос- тавщиков, потреби телей, конкурен-тов, контрагентов) в целях сближения их экономических интересов. Перспективные планы освоения новых целевых рынков |
Оптимизация денежных потоков клиента с учетом особен-ностей его деятельности. Построение индивидуальных расчетных сис- тем для учета и погашения встречных платежей. Открытие корреспон- дентских счетов в других банках для прохождения клиентских платежей. Разработка оригинальных финансовых схем для клиента |
Управления: расчетно-кассового обслуживания, валютное, фондовых операций, кредитных операций юридическое, служба безопасности управление эконо- мического анализа, автоматизации |
Повышение доли работающих активов. Капитальная, коммерческая, финансовая и функциональная устойчивость банка. Структуризация привлеченных ресурсов. Привлечение инвестиционных ресурсов |
- увеличения объема продаж банковских услуг;
- диверсификации ресурсной базы банка;
- снижения риска текущей и срочной ликвидности банка за счет уменьшения объемов клиентских ресурсов с неопределенным сроком обращения;
- удовлетворения потребности клиентов в существующих и индивидуальных банковских продуктах и услугах;
- увеличения числа клиентов, пользующихся существующими и индивидуальными банковскими продуктами;
- повышения имиджа высокотехнологичного банка.
Технология управления оптимальным сочетанием экономических интересов банка и клиента представлена на рис.1.6. На этой же схеме показаны положительные и отрицательные моменты, сочетание которых необходимо оптимизировать при осуществлении управления счетом клиента.
Данная система, в свою очередь, предусматривает введение в банке системы проблемно-ориентированного менеджмента клиента, которая должна решать задачу оптимизации денежных потоков клиента в банке путем предоставления ему наибольшего количества банковских услуг, связанных между собой и оказываемых одновременно несколькими продуктовыми подразделениями банка.
В этих целях необходимо добиться установления реальных и эффективных взаимосвязей между подразделениями банка, чтобы оказывать взаимосвязанные банковские услуги и разрабатывать банковские продукты с учетом особенностей финансово-хозяйственной деятельности клиента. Эти услуги должны отвечать потребностям банка и клиента одновременно.
Взаимосвязь структурных подразделений банка, задействованных в осуществлении финансового менеджмента клиента, представлена в табл.1.4.
Деятельность банка при внедрении технологии финансового менеджмента клиента осложняется тем, что прямо совместить банковский менеджмент с менеджментом клиента невозможно, так как это разные виды бизнеса и сегменты экономики; очевидно, что экономические интересы сопряженных сторон-участников совпадают не полностью. При этом на не полное совпадение интересов накладывается психологический аспект: руководители клиентов и крупных акционеров, которые не имеют достоверной информации о результатах работы своих предприятий из-за несовершенства отечественной статистической отчетности и бухгалтерского учета, остерегаются решать проблемы управленческого (производственного) учета с помощью банков.
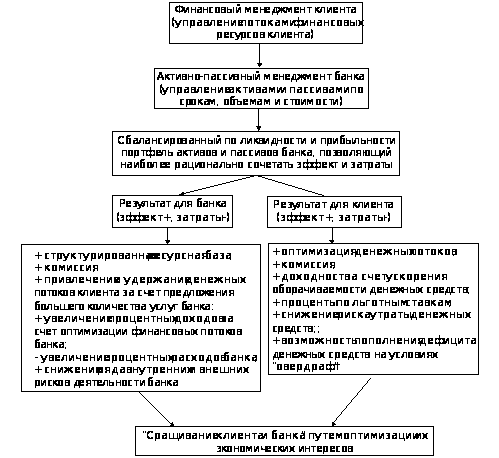
Рис 1.6. Сочетание экономических интересов банка и клиента
Невозможность полного совпадения экономических интересов банка и клиента связана с тем, что банк по экономической природе - финансовый посредник, обеспечивающий обслуживание денежных потоков и не являющийся собственником привлеченных денежных средств. Клиент наоборот, как правило, владелец производственных товаров и услуг, которые в основном имеют материальное наполнение. Дополнительные проблемы привносит недостаточная компетентность и ограниченность в восприятии нововведений, требуемых рынком, со стороны менеджмента клиента. Поэтому выглядит вполне логичным нежелание банков заниматься изнурительной "педагогикой", их стремление оставить за собой право отказываться от сотрудничества с невосприимчивыми к управленческим новациям клиентами. Но реальному сектору экономики необходимы инвестиции и финансирование оборотных средств, а банкам - увеличение объемов производительных активов. Эти два параметра - краеугольный камень реализации технологии финансового менеджмента клиента в коммерческом банке.
Таблица 1.4
Схема участия служб банка в осуществлении финансового менеджмента клиента
| Элементы финансового менеджмента клиента в банке | Службы банка, задействованные в данной услуге |
| Оптимизация денежных потоков клиентов с учетом особенностей его деятельности в целях обеспечения качественного банковского обслуживания клиента | Расчетно-кассовое, валютное, клиринговое обслуживание, направления работы с пластиковыми карточками, с ценными бумагами, фондирование клиента, экономические подразделения, корпоративное кредитование, автоматизированная обработка информации |
| Управление денежным оборотом клиента, разработка оригинальных финансовых схем для клиента, пакетирование существующих банковских услуг для предания им индивидуальных характеристик клиента | Корпоративное кредитование, операции с ценными бумагами и производными ценными бумагами, работа с пластиковыми карточками, депозитарный бизнес, валютное обращение, депозитарное и фондовые подразделения, экономические службы, банковская логистика, дилерские услуги |
| Тиражирование разработанных банковских услуг и продуктов. Аналитическое обеспечение услуги. "Сращивание" клиента с банком. | Доходообразующие подразделения. Автоматизированная обработка информации, экономическая служба. Старший менеджмент, доходообразующие подразделения. |
Для оптимизации контактов с клиентами при формировании индивидуальных клиентских банковских финансовых технологий необходимо учитывать следующие отправные точки:
- разработка банковского продукта должна вестись на основании индивидуальных потребностей клиента и в условиях конфиденциальности;
- заранее следует разъяснить все риски, которые может нести клиент, и представить реальную информацию о расчетной эффективности данного вида банковской финансовой технологии;
- необходимо разработать систему стимулирования клиента через индивидуальные ставки и тарифы при его обслуживании в банке.
Такой подход в большей степени обеспечит интеграцию экономических интересов банка и его клиента при внедрении технологии финансового менеджмента клиента.
В итоге банк сможет удовлетворить комплексные потребности своих клиентов, построить комплексную систему обслуживания каждого из них, "заработать" имидж высокотехнологичного кредитного учреждения, обеспечить большую массу доходов от продажи "связанных" услуг одному клиенту (технологически связанным группам клиентов). Такая система позволяет банку сконцентрировать максимальное количество денежных и сопряженных с ними потоков клиента на банк и обеспечить свою клиентуру сетью взаимосвязанных услуг банка, чтобы у клиентов не возникало возможности перевода части своих денежных потоков в другие банки. Для этого необходимо создать координирующий центр по взаимодействию с клиентами и разработке банковских финансовых продуктов, сбалансировать интересы банка в таком сложном вопросе, как подготовка продуктов и услуг собственными силами, или использование "чужих" продуктов и услуг [45, с.127].
Таким образом, подытоживая все вышесказанное можно сделать следующие выводы.
Банковские услуги, это часть банковского продукта, формирование, создание которой происходит на основе поэтапных маркетинговых исследований рынка, потребностей клиентов. Она состоит из комплекса банковских операций, необходимых для выполнения требований клиентов по реализации данной услуги на рынке удовлетворения взаимных интересов, направленных на получение прибыли.
Важное значение для развития рынка банковских услуг имеет концепция маркетинга. Одним из главных принципиальных отличий банковского маркетинга XXI века является принцип глубокого и точечного сегментирования рынка продуктов, клиентов и продуктового ценообразования. Если банк не сможет проводить оптимальную сегментацию рынка, то рано или поздно рынок начнет сегментировать или разбивать банк.
Исследование особенностей, функций и этапов управления качеством услуг в банке дает возможность получить важную информацию для формирования эффективной модели анализа качества взаимосвязей между клиентом и банковским учреждением. Применение такой модели управления качеством услуг в банке обеспечит повышение уровня прибыльности и капитализации, а также будет способствовать привлечению новых клиентов в банковские учреждения и удовлетворению интересов уже существующих клиентов банковских учреждений Украины.
Цель финансового менеджмента клиента банка обусловлена политикой банков, стремящихся удержать своих клиентов, часть которых может переходить в другие банки. С учетом сложившейся сегодня конкуренции за обслуживание банковских клиентов кредитным организациям необходимо строить тактику и стратегию взаимоотношений с клиентурой, разрабатывая индивидуальные концепции решения банком сложных проблем клиента.
Финансовый менеджмент клиента направлен на подготовку и реализацию политики оптимального сочетания экономических интересов банка и клиента и принятие решений по обеспечению наиболее эффективного движения финансовых ресурсов последнего. Поэтому управление потоком денежных средств клиента является основной целью проведения его финансового менеджмента.
По своему экономическому содержанию технология финансового менеджмента - это банковская финансовая технология, обеспечивающая структурирование финансовых потоков в банке с целью оптимизации структуры входящих в него и исходящих из него денежных потоков по строкам, объемам и стоимости, для обеспечения при этом максимального эффекта от их использования и минимизации банковских рисков.
Такой подход в большей степени содействует интеграции экономических интересов банка и его клиента при внедрении технологии финансового менеджмента клиента.
2. Организационно – экономическая характеристика луганского городского отделения ощадбанка
2.1 Нормативно – правовые основы деятельности банка
20 марта 1991 года Верховная Рада Украины приняла Закон "О банках и банковской деятельности", в который в последующем времени было внесено ряд изменений и дополнений. Этим Законом определено, что в Украине существует двухуровневая банковская система, которая состоит из Национального банка Украины и коммерческих банков различных видов и форм собственности, в том числе - Ощадного банка Украины [4].
Банки являются юридическими лицами, экономически самостоятельными и независимыми от исполнительных и распорядительных органов государственной власти в отношении решений, связанных с их оперативной деятельностью, а также в отношении требований и указаний, которые не соответствуют действующему законодательству. В своей деятельности банки руководствуются Законом Украины "О банках и банковской деятельности", Гражданским и Хозяйственным Кодексами Украины, действующим законодательством Украины про акционерные общества и другие виды хозяйственных обществ, другими законодательными актами Украины, нормативными актами Национального банка Украины и своими уставами.
В соответствии с Законом Украины "О банках и банковской деятельности", коммерческие банки различных видов и форм собственности создаются на акционерных или паевых основах. Основателями, акционерами (участниками) коммерческих банков могут быть юридические и физические лица, политические и профсоюзные организации, союзы и партии, общественные фонды. Часть любого из основателей, акционеров (участников) не должна превышать 35% уставного фонда коммерческого банка.
Основным нормативно – правовым документом, который регулирует деятельность коммерческого банка, является его устав.
В соответствии с уставом Ощадбанка банк является правопреемником имущества (прав и обязанностей) Государственного специализированного коммерческого сберегательного банка Украины.
Весь пакет акций Ощадного банка (далее банк) принадлежит государству (в лице Кабинета Министров Украины). Банк входит в состав банковской системы Украины. Имеет самостоятельный баланс, корреспондентские счета в национальном банке Украины и в других банках.
Банк несет полную ответственность за рациональное использование, сохранение своих и доверенных ему клиентами средств, ценностей и имущества.
Государство в соответствии с Законом Украины "О банках и банковской деятельности" гарантирует полное сохранение денежных средств и других ценностей граждан, доверенных банку, и их выдачу по первому требованию.
Банк и его учреждения имеют гербовую и прочие печати, штампы, бланки со своим наименованием и символикой.
Целью деятельности банка является содействие экономическому развитию Украины, а также получение прибыли в интересах Банка и его акционеров.
Предметом деятельности банка является выполнение банковских и других операций, а также предоставление услуг в соответствии с предоставленными Национальным банком Украины лицензиями.
Уставный фонд банка на 01.01. 2006г. составляет 158 млн. грн.
Банк в соответствии с предоставленной Национальным банком Украины лицензией с соблюдением требований действующего законодательства и нормативных актов Национального банка Украины может осуществлять такие операции:
-привлечение и размещение денежных вкладов и кредитов;
-осуществление расчетов по доверенности клиентов, банков-корреспондентов и их кассовое обслуживание;
-ведение счетов клиентов и банков - корреспондентов;
-финансирование капитальных вложений, по доверенности собственников или распорядителей инвестированного средства;
-выпуск платежных документов и ценных бумаг (чеков, аккредитивов, акций, облигаций, векселей и т.п.);
-купля, продажа и сохранение платежных документов, ценных бумаг, а также операции с ними;
-выдача поручительств, гарантий и других обязательств за третьих лиц, которые предусматривают их выполнение в денежной форме;
-приобретение права требования по поставке товаров и предоставление услуг, принятие риска выполнение таких требований и инкассация этих требований (факторинг);
-приобретение за собственные средства средств производства для передачи их в аренду (лизинг);
-купля у организаций и граждан и продажа им иностранной валюты денежной наличностью и валюты, которая находится на счетах и вкладах;
-купля и продажа в Украине и за границей монетарных металлов;
-привлечение и размещение драгоценных металлов на счета и вклады и прочие операции с этими ценностями в соответствии с международной банковской практикой;
-доверительные операции (привлечение и размещение средств, управление ценными бумагами и прочие) по доверенности клиентов;
-предоставление консультационных услуг;
-проведение операций по кассовому выполнению государственного бюджета по доверенности Национального банка Украины;
-осуществление других операций по разрешению Национального банка Украины.
Вышеупомянутые операции проводятся в денежных единицах, которые находятся в оборота на территории Украины, в порядке, установленном Национальным банком Украины.
Банку запрещается деятельность в сфере материального производства, торговли, страхования.
Правовой основой отношений Банка с клиентами являются договоры об осуществлении банковских операций или предоставления услуг, которыми определяются взаимные обязательства и ответственность сторон, процентные ставки, комиссионные вознаграждения, виды обеспечения возвращение кредитов, получение от клиентов соответствующей информации и прочие условия.
Ресурсы Банка включают собственные и привлеченные средства в национальной и иностранной валюте.
Органами управления Банка является:
Наблюдательный совет Банка;
Правление Банка.
Высшим органом управления Банком является Наблюдательный совет банка. Полномочие Наблюдательного совета банка определяются Положением, утвержденным Кабинетом Министров Украины.
Постоянно действующим распорядительно – исполнительным органом банка является Правление, которое осуществляет руководство деятельностью банка и несет ответственность за эффективность его работы.
Правление состоит из Председателя Правления, Первого заместителя Председателя, заместителей Председателя и членов Правления. Председатель Правления банка назначается Кабинетом Министров Украины. Первый заместитель и заместители Председателя и члены Правления банка назначаются решением Наблюдательного совета по представлению Председателя Правление банка.
Организационная структура банка приведена на рис.2.1.
Банк со всеми своими филиалами и представительствами является единой системой.
Филиалы Банка не являются юридическими лицами, действуют от лица банка на основании Положения.
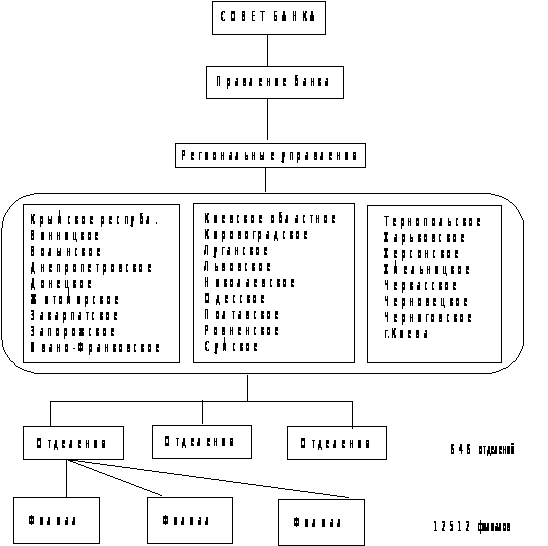
Рис.2.1. Организационная структура банка
ОАО "Государственный Ощадный банк Украины" – один из наибольших финансово-кредитных учреждений страны. Около 7 тысяч структурных единиц, почти 60% персонала занятого в банковском секторе страны, и общие активы объемом свыше 3,0 млрд. грн. составляют силу и мощность наибольшего государственного банка Украины.
Сеть подразделений банка составляет 25 региональных управлений, 477 отделений и более 6000 филиалов, которые охватывают все уголки страны.
Осознавая себя органической частью экономической системы страны, Ощадбанк, по-прежнему, видит главную цель своей деятельности в содействии возрождению Украины повышении уровня банковского сервиса, более полном удовлетворении растущих потребностей клиентов.
Сегодня Государственный Ощадный банк Украины – это многоуровневая структура с наибольшей сетью филиалов и отделений и широким спектром направлений банковской деятельности.
Политика банка базируется на органическом сочетании интересов клиентов, партнеров, банка и государства, взвешенной стратегии развития, гибкой и мобильной тактике управления.
Приобретя опыт в условиях возрастающей конкуренции с коммерческими банками, Ощадбанк поддерживает имидж государственного банка удерживая ведущие позиции на рынке банковских услуг и вкладов населения. В то же время, постоянно расширяя спектр банковских операций, увеличивая объемы предоставления услуг, осваивая новые сегменты рынка и диверсифицируя свою деятельность банк уверенно приобретает черты универсального банка.
Сегодня банк переходит в качественно новое состояние, в связи, с чем модернизирует свою инфраструктуру, систему управления финансами, технологии.
Основные принципы работы банка – надежность, универсальность и высокий профессионализм.
2.2 Анализ структуры управления Луганское Городского отделения Ощадбанка Украины
Луганское Городское отделение Ощадбанка Украины, было создано в 1948 году на базе сберегательной кассы Жовтневого района города Луганска.17 мая 1999 году к этому отделению были присоединены центральные отделения Ленинского и Артемовского районов города.
В состав аппарата управления Луганского городского отделения Ощадбанка Украины входят юридический, кредитный, финансово-экономический, ревизионный отделы, бухгалтерия, отдел автоматизации, отдел кассовых операций, отдел банковской безопасности, отдел капитального строительства (см. рис.2.2).
Отделение оказывает полный комплекс услуг по расчетно-кассовому обслуживанию юридических и физических лиц:
-открытие и ведение счетов в национальной и иностранной валюте;
-обслуживание по системе "Клиент Банк";
-валютные операции (торговые и неторговые);
-кредитование юридических и физических лиц;
-выдача и обслуживание международных БПК;
-прием коммунальных и других платежей в пользу предприятий, организаций с использованием компьютерной базы;
-выплата зарплаты, пенсии и других приравненных к ним платежей;
-прочие (реализация лотерей, продажа сберегательных сертификатов, хранение денег и ценностей в сейфовых ячейках и т.д.).
По состоянию на 01.04. 2006 г. стоимость активов отделения составляет более 15 млн. грн., в том числе касса - 11, корреспондентский счет - 18, кредитные вложения - 54, вложения в облигации - 6, основные фонды - 9%. В составе пассивов текущие счета юридических лиц составляют 14%, вклады граждан - 80%, вклады иностранных граждан - 6%.
Организационная структура отделения построена по функциональному принципу. Каждый структурный элемент выполняет строго определенный пакет функций, указанных в распределении обязанностей.
Кредитный отдел выдает и принимает к погашению кредиты, ведет менеджмент активных операций.
Бухгалтерия ведет бухгалтерский учет деятельности банка, отчетность.
Валютный отдел осуществляет все виды операций, связанных с валютой:
- ведение валютно-обменных операций;
- ведение валютных счетов;
- оформление разрешений на вывоз иностранной валюты;
- работу с иностранными чеками;
- работу с пластиковыми карточками;
Экономическому отделу вменено в обязанности вести анализ деятельности банковского учреждения, разработку планов, отчетность по различным показателям, прогнозирование этих показателей и в целом темпов развития банка.
Кассовый узел производит выдачу и прием от клиентов денежной наличности, передачу инкассации и получение от нее наличных денег.
Служба безопасности обеспечивает охрану банка: пропускной режим, работу сигнализации и т.д.
Административно-хозяйственный отдел отвечает за бесперебойную работу всего хозяйства банка, снабжение инвентарем, уборку помещений, проведение текущих ремонтов и т.п.
2.3 Анализ показателей управления финансовой деятельностью отделения
Анализ деятельности банка является одним из самых важных направлений экономической работы. В этом аспекте большое значение имеет правильная организация работы, с помощью которой можно будет определить:
основные направления деятельности банка:
прогнозируемость ситуаций;
заключение о надежности банка:
выполнение экономических нормативов.
Динамика основных показателей финансовой деятельности отделения банка за период 2003 – 2005 год представлена в таблице 2.1.
Таблица 2.1.
Общие показатели финансовой деятельности отделения банка
| Показатель |
2003 год |
2004 год |
2005 год |
2004 г. в% к 2003 г. |
2005 г. в% к 2004 г. |
| Процентный доход | 509636,55 | 952512,85 | 1137489,4 | 86,90 | 19,42 |
| Процентные затраты | 227811,91 | 239771,32 | 214591,83 | 5,25 | -10,50 |
| Чистый процентный доход | 281824,64 | 712741,53 | 922897,58 | 152,90 | 29,49 |
| Комиссионный доход | 348623,33 | 424146,7 | 328662,4 | 21,66 | -22,51 |
| Комиссионные затраты | 29616,84 | 82439,04 | 38641,0 | 178,35 | -53,13 |
| Чистый комиссионный доход | 319006,49 |
341707,66 |
290021,21 |
7,12 | -15,13 |
| Доход в виде дивидендов | - | - | - | - | |
| Чистый торговый доход | 63083,37 |
50364,56 |
42767,13 |
-20,16 | -15,08 |
| Прибыль/убыток от инвестиционных ценных бумаг | - | - | - | - | |
| Другой операционный доход | 7389,05 | 10016,67 | 10238,38 | 35,56 | 2,21 |
| Операционный доход | 671303,55 | 1324986,5 | 1223157,2 | 97,38 | -7,69 |
| Общеадминистратив-ные затраты | 355549,69 |
238002,82 |
397681,62 |
-33,06 | 67,09 |
| Затраты на персонал | 404884,85 | 590097,66 | 516973,88 | 45,74 | -12,39 |
| Другие затраты | 37584,23 | 50253,65 | - | 33,71 | - |
| Прибыль от операций | 89130,99 | 446632,35 | 141112,75 | 401,10 | -68,41 |
| Чистые затраты на формирование резерва | -11387,43 |
41577,60 |
- | -465,12 | |
| Прибыль до налогообложения | -51546,76 |
458019,78 |
182690,35 |
-988,55 | -60,11 |
| Прибыль после налогообложения | -55646,76 |
454256,84 |
175677,12 |
-916,32 | -61,33 |
| Чистая прибыль / убыток банка | -55646,76 |
454256,84 |
175677,12 |
-916,32 | -61,33 |
Анализируя общие показатели финансовой деятельности отделения банка за период 2003 – 2005 годы, представленные в таблице 2.1. можно сделать следующие выводы в 2003 отделение банка не получило прибыли, убытки составили – 55646,76 грн., в 2004 году чистая прибыль возросла на 505803,6 грн. в основном за счет увеличения чистого комиссионного дохода на 75523,37 грн., увеличения процентного дохода на 430916,89 грн., снижения общеадминистративных затрат на –117546,87 грн., в 2005 году чистая прибыль банка снизилась на 278579,72 грн. это обусловлено снижением комиссионного дохода на 51686,54 грн., чистого торгового дохода на 7597,43 грн, увеличением общеадминистративных затрат на 159678,8 грн. Динамику прибыли банка за анализируемый период наглядно отражает рисунок 2.3.
В условиях рыночных отношений целью деятельности Луганского городского отделения Ощадбанка Украины является получение доходов от предоставляемых услуг.
Доходы банка – это увеличение экономической выгоды в сумме хозяйственных операций, кроме операций по реализации дополнительного количества акций банка, которые приводят к:
-увеличению суммы активов банковского учреждения без соответственного увеличения суммы его обязательств;
-уменьшению суммы обязательств банковского учреждения без соответствующего уменьшения суммы его активов.
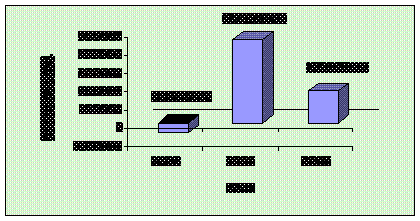
Рис.2.3. Динамика прибыли банка за период 2003 – 2005 годы
Произведем обобщенный анализ структуры доходов от основных операций банка.
Из приведенных данных видно (таб.2.2), что доходы Луганского городского отделения Ощадбанка Украины от основных операций в 2004 г. возросли на 43091,89 грн. или 11,81%, а в 2005 году возросли на 210156,05 грн. или на 21,66%.
Основная часть доходов банком получена от процентных операций 75,45% в 2005 году, 53,79% в 2004 году и 41,98% в 2003 году.
Наблюдается снижение доходов от непроцентных операций на 21,73% в 2004 году и на 2,08% в 2005 году
Доля прочих доходов напротив возросла на 9,92% в 2004 году и снизилась до 0,84% в 2005 году, в структуре доходов банка они имеют небольшой удельный вес (в 2003 г. – 10,5%; в 2004 г. – 20,42%, в 2005 г. – 0,84%).
Проведем детальный анализ процентных доходов, так как они занимают наибольший удельный вес в структуре доходов (таблица 2.3).
Анализ данных таблицы говорит о том, что основная причина снижения процентных доходов – это недополучение доходов от кредитной деятельности. Их доля в структуре процентных доходов в 2005г. снизилась по сравнению с 2003 г. (2003 г. – 97,18%; 2005 г. – 82,24%).
Таблица 2.2.
Анализ структуры доходов Луганского городского отделения Ощадбанка Украины от основных операций.
| Показатели | 2003г. | 2004г. | Откло-нение | 2005г. | Отклонение | |||||
| Сумма (. грн) | % в доходе | сумма (грн) | % в доходе | Сумма (. грн) |
% в до- ходе |
Сумма (. грн) |
% в до- ход |
Сумма (. грн) |
% в до- ходе |
|
| Про-центные доходы | 281824,64 | 41,98 | 712741,53 | 53,79 | 430916,89 | 11,81 | 922897,58 | 75,45 | 210156,05 | 21,66 |
| Непро-центные доходы | 319006,49 | 47,52 | 341707,66 | 25,79 | 22701,17 | -21,7 | 290021,21 | 23,71 | -51686,45 | -2,08 |
| Прочие доходы | 70472,42 | 10,50 | 270537,29 | 20,42 | 200064,87 | 9,92 | 10238,38 | 0,84 | -260298,91 | -7,58 |
| ВСЕГО доходов | 671303,55 | 1324986,48 | 653682,93 | 1223157,17 | 569474,24 | |||||
Показатели по ценным бумагам снизились с 2,82% в 2003 году до 0,22% в 2004 году.
Удельный вес доходов от прочих операций возрос в 2005 году до 17,76%
Общая сумма процентных доходов возросла.
На величину процентных доходов банка влияют два фактора: изменение суммы предоставленных кредитов и уровня процентной ставки по ним. Количественное влияние этих факторов на изменение величины дохода определяют, используя прием абсолютных разниц.
Таблица 2.3. Анализ структуры процентных доходов
| Показатели | 2003г. | 2004г. | Откло-нение | 2005г. | Откло-нение | |||||
| Сумма (. грн) | % в доходе | сумма (грн) | % в доходе | Сумма (. грн) |
% в до- ход |
Сумма (. грн) |
% в до- ход |
Сумма (. грн) |
% в до- ход |
|
| Кредитная деятель-ность | 495249,15 | 97,18 | 950388,56 | 99,78 | 455139,41 | 2,60 | 935414,93 | 82,24 | -14973,63 | -17,54 |
| По инвести-ционным ценным бумагам | 14387,4 | 2,82 | 2124,29 | 0,22 | -12263,11 | -2,60 | - | 0,00 | -2124,29 | -0,22 |
| Прочие | - | - | - | 202074,49 | 17,76 | 202074,49 | 17,76 | |||
| ВСЕГО доходов | 509636,55 | 952512,85 | 442876,30 | 1137489,42 | 694613,12 | |||||
Из данных таблицы 2.3. видно, что процентные доходы банка за период 2003г. – 2005г. возросли на 694613,12 грн. Рассмотрим, какие же факторы повлияли на рост процентного дохода по кредитам (таб.2.4).
Процентные расходы банка возросли в 2004 году на 11959,41 грн., в 2005 году снизились по отношению к 2004 году на - 25179,49 грн. Весь удельный вес процентных расходов приходится на кредитные операции.
За 2004 год общий объем активов возрос, что свидетельствует о динамичном развитии банка в течении года (рис.2.4). Хотя принято считать, что интенсивное увеличение сопряжено с повышенным риском, который постоянно сопутствует различным активным операциям, в данном случае данное утверждение требует определенных пояснений:
Таблица 2.4. Анализ структуры процентных расходов
| Показатели | 2003г. | 2004г. | Откло-нение | 2005г. | Отклонение | |||||
| Сумма (. грн) | % в доходе | сумма (грн) | % в доходе | Сумма (. грн) |
% в до- ход |
Сумма (. грн) |
% в до- ход |
Сумма (. грн) |
% в до- ход |
|
| По кредит-ным опера-циям | 227811,91 | 100 |
239771,32 |
100 | +11959,41 | - | 214591,83 | 100 | -25179,49 | - |
| Прочие | - | - | - | - | - | - | - | - | - | - |
| Всего расходов | 227811,91 | 239771,32 | 214591,83 | |||||||
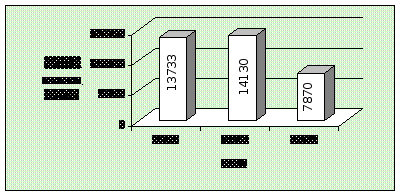
Рис.2.4. Динамика изменения активов банка за период 2003 – 2005 годы
-увеличение вложений банка подкреплялось наращиванием собственных оборотных средств, которое опережало наращивание привлеченных средств, то не влияло на финансовую устойчивость банка;
-объем активов увеличивался в основном за счет увеличения объема кредитного портфеля;
-соблюдался принцип разумной диверсификации при осуществлении активных операций с учетом конъюнктуры рынка, что позволяет сделать вывод об эффективности банковского менеджмента.
В 2005 году объем активов банка снизился в основном за счет кредитной деятельности банка.
Для более тщательного анализа структуры активов необходимо рассмотреть динамику различных активных статей, что позволит получить более полную картину о состоянии и причинах их изменения в течение исследуемого периода (таб.2.5).
Таблица 2.5. Структура активов
| Показатель | 2003г. | 2004г. | 2005г. | |||
|
тыс. грн. |
% |
тыс. грн. |
% |
тыс. грн. |
% | |
| Касса | 9,007 | 0,07 | 18,17 | 0,13 | 21,1 | 0,27 |
| Кредиты клиентам | 2361,34 | 17,0 | 2559,49 | 18,11 | 816,93 | 10,38 |
| Дебиторская задолженность | - | 107,37 | 0,76 | 1899,0 | 24,13 | |
| Ценные бумаги | - | - | 2521,0 | 32,03 | ||
| Основные средства | 9870,1 | 71,87 | 10111,2 | 71,56 | 1113,5 | 14,15 |
| Прочие активы | 1492,37 | 10,87 | 1333,69 | 9,44 | 1498,74 | 5,04 |
| Общие активы | 13732,8 | - | 14129,9 | - | 7870,27 | - |
Касса представляет собой наличные денежные средства, дорожные чеки и банковские металлы. Данная статья за 2004 год увеличилась примерно в 2 раза (темп увеличения составил 201,8%).