Удосконалення виробничої стратегії підприємства
Фінансова звітність - це сукупність форм звітності, складених на основі даних фінансового обліку з метою уявлення користувачем узагальненої інформації про фінансове положення і діяльність підприємства, а також змінах в його фінансовому положенні за звітний період у встановленій формі для прийняття цими користувачами певних ділових рішень.
Крім функції джерела інформації, фінансова звітність виконує контрольну функцію, яка полягає в спостереженні, як зовнішніх, так і внутрішніх органів управління за правильністю відображення фінансово-господарської діяльності підприємства. Внутрішніми користувачами є безпосередньо бухгалтери підприємства, управлінський персонал і інші особи, які використовують звітність в своїй роботі. Зовнішніми користувачами виступають суб'єкти, які використовують інформацію, що публікується для отримання відомостей про підприємство. Ними є акціонери, інвестиційні компанії, банки, партнери і клієнти фірми. Стан підприємства стабільний та прибутковий, воно розвивається та планує покращувати свою господарську діяльнісь, планувати виробництво нових видів товарів,покращувати якість продукції,удосконалювати технологію хлібозаводу. Велике значення для хлібозаводу має забезпечення його конкурентоспроможності, що вимагає нових підходів до поведінки на споживчому ринку, підвищення рівня взаємовідносин з постачальниками товарів та споживачами, організації господарської діяльності, управління підприємствами. Організація планово-фінансової роботи на підприємстві не можлива без аналізу складу власних та залучених коштів, аналізу величини доходу і величини витрат. При обчисленні собівартості продукції важливе значення має визначення складу витрат, які в неї включаються. Як відомо, витрати підприємства відшкодовуються за рахунок двох власних джерел собівартості і прибутку хлібозаводу. Собівартість продукції заводу відображає у вартісній формі величину витрат підприємства на виробництво і реалізацію продукції і є основою для формування цін і рентабельності продукції. Собівартість одиниці продукції по основних видах продукції наведена у таблиці 2.3.
Таблиця 2.3. Калькуляція собівартості на 1т основної продукції з 1 січня 2009 року на ТОВ «Колос»
| № п/п | Показники | Чумацький хліб | Торт «Наполеон» | Батон | ||
| Цільний | Нарізний | Цільний | Нарізний | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Сировина і осн. матеріали | 14403 | 14403 | 2385 | 6555 | 6640 |
| 2 | Відходи | 1510 | 1510 | - | 48 | 48 |
| 3 | Транспортні заг. витрати | 1125 | 1125 | - | 480 | 485 |
| 4 | Допоміжні матеріали | 149 | 567 | 149 | 535 | 535 |
| 5 | Паливо і енергія | 441 | 441 | 441 | 884 | 884 |
| 6 | Зарплата осн. і додаткова | 243 | 283 | 424 | 382 | 872 |
| 7 | Нарахування на соц. | 93 | 108 | 161 | 145 | 332 |
| 8 | Амортизація | 155 | 246 | 290 | 262 | 388 |
| 9 | Інші | 124 | 197 | 232 | 210 | 310 |
| 10 | Капітальний ремонт | 198 | 315 | 371 | 336 | 496 |
| 11 | Заводська собівартість | 15421 | 16175 | 4453 | 9741 | 11894 |
| 12 | Адміністративні видатки | 317 | 504 | 504 | 538 | 704 |
| 13 | Комерційні видатки | 50 | 50 | 50 | 50 | 50 |
| 14 | Повна собівартість | 15788 | 16729 | 5007 | 10329 | 12738 |
| 15 | Собівартість, % | 10 | 10 | 15 | 20 | 10 |
| 16 | Сума прибутку | 1579 | 1673 | 165 | 2066 | 1274 |
| 17 | Заводська ціна | 17367 | 18402 | 5802 | 12395 | 14012 |
| 18 | ПДВ 20% | 3473 | 3680 | 1172 | 2475 | 2802 |
| 19 | Відпускна ціна | 20840 | 22082 | 7034 | 14874 | 16874 |
Загальна собівартість по видах продукції, ціна реалізації і рентабельність по видах продукції показані в додатку Б.
Оскільки підприємство не є державним, рентабельність його продукції не обмежується Кабінетом Міністрів України, а планується самостійно. Це ж стосується і ціни. Але цінова політика проводиться таким чином, щоб ціни на продукцію були б сприйнятними для населення, продукція мала би попит і збут. Ціни на продукцію є на рівні середніх цін на аналогічні продукти інших підприємств галузі( що є ознакою монополістичної конкуренції, в умовах якої знаходиться галузь).Так, показники затрат на 1 грн продукції показані в таблиці 2.4.
Таблиця 2.4.Показники затрат на 1 гривню товарної продукції за 2008-2009 роки
| Роки | Затрати на 1 гривню товарної продукції,коп. |
| 1 | 2 |
| 2008 | 100,1 |
| 2009 | 98,71 |
Як бачимо з таблиці 2.4. затрати на одну гривню продукції у 2009 році зменшились на 1,3 коп. порівняно з 2009 роком, що свідчить про позитивні тенденції з діяльності підприємства.
Господарська діяльність ТОВ «Колос» передбачає ефективну організацію матеріально-технічного забезпечення.
План матеріально-технічного забезпечення виробництва є сукупністю планово-розрахункових документів в яких обґрунтовуються потреби в матеріальних ресурсах і визначаються джерела її покриття. Обгрунтування потреби передбачає їх розрахунок на основне виробництво, впровадження нової техніки і створення матеріальних запасів. Метою балансу матеріально-технічного постачання є визначення основного показника плану – потреби у певних матеріалах. Розробка плану матеріально-технічного забезпечення відбувається по таких етапах:
підготовча робота.
розрахунок потреби в матеріальних ресурсах,
розрахунок виробничих запасів,
розрахунок очікуваних залишків на початок планового року.
використання внутрішніх ресурсів,
складання балансу матеріально-технічного забезпечення.
План матеріально-технічного забезпечення розробляє відділ матеріально-технічного забезпечення.
Планування матеріально-технічного забезпечення передбачає вибір форм господарських зв'язків між партнерами. Гуртова торгівля засобами виробництва стає основною формою матеріально-технічного забезпечення. На виконання державного замовлення підприємством виділяють у централізованому порядку ліміти матеріальних ресурсів. У решту випадків підприємства самостійно на договірних засадах визначають асортимент, якість і термін поставки ресурсів.
Розрізняють потребу підприємства в матеріальних ресурсах на випуск продукції і потребу в заготівлі. У першому випадку визначають ту кількість матеріалів, яка потрібна для виконання виробничої програми. Потребу в заготівлі розраховують на основі балансу матеріально-технічного забезпечення з врахуванням залишків матеріалів і внутрішніх джерел забезпечення.
Аналіз господарської діяльності враховує організацію і планування праці. Спискова чисельність працюючих - 236 чоловік
Чисельність працюючих за віком розподіляється так (таблиця 2.5.):
Таблиця 2.5.Розподіл працюючих за віком.
| Вікові межі | 2008 | 2009 | Зміна відносно 2009р.,% |
| 1 | 2 | 3 | 4 |
| 55-59 років | 11 | 12 | - 8,3 |
| 50-54 роки | 42 | 31 | + 35,5 |
| 28-49 років | 142 | 158 | -10,2 |
| До 28 років | 41 | 47 | - 12,8 |
| Всього | 236 | 248 | - 4,8 |
Як видно з таблиці, у 2009 році значно (більше як на третину) збільшилось число старших працівників (віком від 50 до 54 років), а у решти категоріях (молодих працівників) - зменшилось, що свідчить про «старіння» персоналу підприємства.
Коефіцієнт плинності персоналу обчислюється як відношення кількості звільнених з усіх причин працівників до середньоспискової чисельності працюючих і у 2009 році становив 3,4% проти 8,1% у 2008 році, що є позитивною тенденцією.
Ефективність використання працюючих характеризується продуктивністю їхньої праці.
Велике значення для планування праці та зарплати має розрахунок середньої облікової чисельності персоналу в еквіваленті повної зайнятості.
У другому розділі показана господарська діяльність ТОВ «Колос», розрахунки собівартості товарної продукції, збут продукції, асортиментна політика. Асортиментна політика ведеться, виходячи з аналізу рентабельності, спеціалізації і цілей підприємства. Постійно технологами і керівництвом заводу ведеться робота по вдосконаленню і поповненню товарного асортименту. Останньою новинкою став випуск рогаликів з висівками. Зараз вивчаються нові технології тортів.
В зв’язку з цим доцільно розробити анкету і провести опитування населення на предмет споживання ним різного роду продуктів харчування з метою виявлення реальних потреб і смаків споживачів, вивчення факторів, які не дають змогу споживачам купувати і споживати необхідіні чи бажані їм продукти (відсутність пропозиції таких товарів на ринку, ціновий фактор, смаки і уподобання, наявність товарів-субститутів), і можливість створення продукту-замінника, який би задовольняв як споживачів, так і виробника. Отже, виявлення цього формуючого попиту (тобто сукупності нових вимог покупців щодо продуктів споживання: до споживчої цінності, якості, зовнішнього оформлення та упакування) з метою розробки і налагодження виробництва таких нових видів продукції, продуктів-замінників створює великі резерви для розгортання виробництва наТОВ «Колос».
У збуті існує ряд проблем. В зв’язку з сезонністю галузі у весняно-літній період різко зростає пропозиція кондитерських виробів на ринку, крім того, в цей період з’являється додаткова пропозиція з боку приватного сектору, тому збут тортів утруднюється (тут ще грають роль терміни зберігання продукції). Як засіб попередження проблем зі збутом і забезпечення стабільної реалізації певної частини товару є укладення заздалегідь договорів з постійними надійними клієнтами.
Для покращення фінансово-економічного стану підприємства потрібно посилити увагу до роботи з давальницькою сировиною, зменшити об’єм бартерних операцій; провести інвентаризацію матеріалів і устаткування з метою реалізації матеріальних цінностей, які не використовуються; передати в оренду не використовувані виробничі потужності. Все більш необхідним стає створення хорошої комп’ютерної системи, введення посади програміста-аналітика, доречним було би створення інвестиційного проекту. В цілому фінаново-економічний стан ТОВ «Колос» ,як для сьогоднішніх умов, є задовільним. За сприятливого клімату, створеного державою для розвитку галузі і підприємництва взагалі, у хлібозавода є хороші перспективи подальшого успішного розвитку.
На сучасному етапі розвитку економіки України значно підвищується роль фінансового стану підприємства, який характеризується розміщенням його коштів, джерел їх формування та фінансовою стійкістю.
Для покращення фінансово-економічного стану підприємства потрібно посилити увагу до роботи з давальницькою сировиною, зменшити об’єм бартерних операцій; провести інвентаризацію матеріалів і устаткування з метою реалізації матеріальних цінностей, які не використовуються; передати в оренду не використовувані виробничі потужності. Все більш необхідним стає створення хорошої комп’ютерної системи, введення посади програміста-аналітика, доречним було би зміцнення конкурентних переваг хлібозаводу.
РОЗДІЛ 3. РОЗРОБКА ЗАХОДІВ ЩОДО ВДОСКОНАЛЕННЯ ВИРОБНИЧОЇ СТРАТЕГІЇ ПІДПРИЄМСТВА
3.1 Формування стратегії виробництва товару
Стратегію розвитку нового виробництва на ТОВ «Колос» наведемо на прикладі виробництва булочок з часником.
Основним видом продукції новостворюваного цеху мають стати булочки зі смаком і ароматом часнику, попит на які в даному регіоні не задовольняється повністю (відсутність в даному регіоні виробників булочок з часником). Тому ринкову нішу для такої продукції можна вважати перспективною. Конкурентними перевагами пропонованої для внутрішнього ринку продукції можна вважати відносно нижчі відпускні ціни на продукт, використання місцевої натуральної екологічно чистої сировини, низькі транспортні витрати. Постачальниками необхідної сировини та матеріалів (молоко, цукор, борошно,тощо) будуть вітчизняні товаровиробники. Новостворюване виробництво булочок з часником забезпечуватиметься персоналом, вивільненим з діючого підприємства (ТОВ «Колос»). Відтак організація виробництва булочок з часником у ТОВ «Колос» є технічно та економічно доцільною. Основною сировиною для отримання булочок з часником є молочні продукти - молоко, борошно, вершкове масло, сіль,цукор, часник їх кількість і саме співвідношення визначається видом і підвидом булочок.
На сьогоднішній день основним аргументом вітчизняних виробників в боротьбі за покупця залишається ціна.
Для утримання цін виробникам прийшлось приймати різні міри. При цьому кожне із підприємств пробує знайти свій рецепт.
Деякі підприємства скоротили випуск продукції, виробництво якої потребує значних об'ємів імпортної сировини і збільшили випуск булочок з мінімальним його вмістом. Крім цього, виробники стараються скоротити витрати, закуповуючи сировину безпосередньо у сільгоспвиробників.
Збільшення об'ємів виробництва і продаж також сприяє утриманню росту цін. В останній час багато виробників вводять гнучку систему знижок. Крім цього, з метою зниження ціни за 1 булочку, виробники почали випускати булочки меншою вагою, ніж раніше.Сьогоднішній стандарт булочки 30 - 50 г.
Щоб зберегти конкурентноздатні ціни, виробники булочок з часником вимушено"йдуть" і на таку міру, як зниження власного прибутку
За даними операторів ринку, рентабельність виробництва булочок в середньому коливається від 8% до 20%. На неспеціалізованих підприємствах, за рахунок економії на загальнозаводських та інших витратах, рентабельність виробництва в сезон може становити 60-70%.
Виходячи з економічної ситуації на ринку булочок в Україні та враховуючи достатню матеріально-технічну і сировинну базу підприємства, ТОВ «Колос» прийняло рішення про створення цеху для виробництва булочок з часником.
Стратегія виробництва товару підтримує стратегію організації таким чином, щоб у центрі уваги перебували завдання, сформовані з урахуванням потреб клієнта.
Адже якщо повністю задовольняти потреби клієнтів, то поступово розширюється клієнтська база, в свою чергу хлібозавод продає більше продукції і отримує за це більші прибутки.
Усі підприємства конкурують. За результатами господарської діяльності за2009рік ТОВ «Колос» є одним із кращих серед підприємств хлібобулочної галузі Сумської області,велику роль в цьому успіху відіграло рішення про випуск нового виду продукції - булочок з часником. Результати діяльності підприємств хлібобулочної галузі Сумської області за 2009 рік наведені в таблиці 3.1.
Таблиця 3.1.Результати діяльності підприємств хлібобулочної галузі Сумської області за 2009рік.
|
№ п/п |
Міста області, в яких знаходяться підприємства хлібобулочної галузі | Переробка борошна, тон | Прибутки +, Збитки - , тис. грн. |
| 1 | 2 | 3 | 4 |
| 1 | 1. ТОВ «Буринь» | 10252 | 464,8 |
| 2 | 2. ТОВ «Колос» | 9275 | 581,7 |
| 3 | 3. ТОВ «Закоморний» | 2566 | 85,4 |
| 4 | 4. ВАТ «Путивль» | 3359 | -59,5 |
| 5 | 5. ЗАТ «Кролевець» | 1719 | -54 |
| 6 | 6. ВАТ «Роменський» | 12971 | 1156 |
| 7 | 7. АТ «Охтирка» | 5706 | 151,6 |
| 8 | 8.ЗАТ «Шостка» | 3254 | 205,6 |
| 9 | 9. ТОВ «Глухів» | 4549 | 96,8 |
| 10 | 10. АТ «Білопілля» | 7613 | -25,6 |
| 11 | 11. ВАТ «Ворожба» | 4713 | -12,5 |
| Всього | 65677 | 8590,7 |
З таблиці ми бачимо, що товариство з обмеженою відповідальністю (ТОВ «Колос») має найбільші прибутки,а от найслабші конкуренти,такі як ВАТ «Путивль» несуть збитки.Отже,хлібозаводу можна розширювати та удосконалювати асортимент продукції і при цьому збільшувати свої прибутки.
З метою більш ефективного використання існуючих виробничих потужностей в товаристві "Колос" вирішено на базі колишнього цеху булочних виробів створити цех булочок з часником.
На дану продукцію в регіоні існує сталий попит населення. Спеціалісти підприємства на початку діяльності розраховують в основному на збут продукції в "своєму" регіоні - це Путивльський район, де на поточний момент відсутні підприємства по випуску булочок з часником. В подальшому планується розширення асортименту продукції та розширення сфери збуту за рахунок своїх постійних клієнтів-споживачів хлібобулочної продукції. До основних конкурентних переваг продукції ТОВ «Колос» належать:
добре розроблена та узгоджена за всіма елементами маркетингова система;
використання у процесі виробництва екологічно чистих натуральних компонентів;
низькі ціни;
економія на транспортних витратах;
можливість використання існуючих каналів збуту хлібобулочної продукції.
У процесі техніко-економічного обгрунтування доцільності започаткування діяльності цеху булочок з часником середньої потужності враховані недоліки існуючих конкурентів продуцентів булочок з часником. Основними недоліками виробничо-торгівельної діяльності конкуруючих підприємств такого спрямування можна вважати нерегулярність поставок їхньої продукції, високі транспортні витрати, відносно високі відпускні ціни, використання у виробництві не натуральної сировини.
Основна мета виробничої стратегії, полягає в задоволенні запитів споживачів,а у підприємства - отримання прибутку. Нова стратегія виробництва булочок з часником виражається в досягненні хлібозаводом компетентності і конкурентоспроможності на ринку.
Варто зауважити, що в умовах сильної конкуренції підприємству необхідна висока якість виробів, пропонованих споживачу. Існує дві окремі категорії якості: якість продукції і якість процесу,вони тісно пов’язані між собою,тому що чим якісніше буде процес,тим якісніше буде продукція. Основна мета забезпечення якості виготовлення полягає у виробництві товарів без яких-небудь технологічних помилок чи недоробок. Вимоги до виготовлення тієї чи іншої продукції визначаються її технічними характеристиками, зазначеними в допусках і технічних умовах.Перевагою стратегії виробництва даної продукції є підвищення рівня конкурентоспроможності хлібозаводу,так як він являється на даний момент єдиним підприємством по виробництву булочок з часником, з доступними цінами.
3.2 Розробка заходів і напрямів зміцнення конкурентних переваг підприємства
На деяких сегментах ринку хлібозаводу основною умовою для досягнення конкурентної переваги є здатність компанії випускати свою продукцію чи забезпечувати послуги швидше від інших підприємств, тобто термін виконання замовлення. Візьмемо, наприклад, компанію, що пропонує послуги з ремонту комп'ютерного мережного устаткування. Фірма, здатна пропонувати й виконувати такі ремонтні роботи на території клієнта протягом одної-двох годин, має значні переваги в порівнянні з компанією-конкурентом, що гарантує провести такий ремонт тільки за 14 годин. Даний виробничий пріоритет, пов'язаний зі здатністю фірми поставляти товари чи послуги точно в обіцяний нею термін, або навіть раніше, тобто з надійністю постачань. Якщо хлібозавод опирається тільки на яку-небудь одну конкурентну перевагу, конкуренти постараються позбавити його цієї переваги або знайти спосіб обійти його, вигадавши на чому-небудь іншому.
Система якості є сукупністю взаємопов'язаних та взаємодіючих елементів організаційної структури, визначених механізмів відповідальності, повноважень та процедур організації, а також процесів та ресурсів, які забезпечують здійснення загального керівництва якістю та її відповідність встановленим вимогам. Підвищення технічного рівня та якості продукції визначає темпи науково-технічного прогресу та ріст ефективності виробництва в цілому, суттєво впливає на інтенсифікацію економіки, конкурентоспроможність вітчизняних товарів та життєвий рівень населення країни. Соціально-економічне значення підвищення якості й конкурентоспроможності продукції, що виробляється підприємством полягає передусім у такому:
1. високоякісна й конкурентоспроможна продукція завжди повніше та ліпше задовольняє суспільно-соціальні потреби в ній;
2. підвищення якості продукції є специфічною формою виявлення закону економії робочого часу: загальна сума витрат суспільної праці на виготовлення й використання продукції більш високої якості, навіть якщо досягнення такої пов'язане з додатковими витратами, істотно зменшується;
3. конкурентоспроможна продукція забезпечує постійну фінансову стійкість фірми, а також одержання нею максимально можливого прибутку;
4. підвищення якості та конкурентоспроможності продукції впливає на зростання продуктивності суспільної праці, структуру виробництва та функціональний розподіл потужностей, темпи й ефективність науково-технічного прогресу.
Планування підвищення якості продукції повинно базуватися передовсім на старанному вивченні поточного та перспективного попиту на його продукцію, аналізі відгуків споживачів. Досягти необхідного рівня якості та конкурентоспроможності реалізованих на відповідних ринках товарів можна різними способами, які можна поділити на три групи: технічні:
1. Використання досягнень науки і техніки в процесі проектування виробів;
2. Запровадження новітньої технології виробництва і суворе дотримання технологічної дисципліни;
3. Забезпечення належної технічної оснащеності виробництва;
4. Удосконалення застосовуваних стандартів і технічних умов;
5. Поліпшення стандартизації як головного інструменту фіксації та забезпечення заданого рівня якості, адже саме стандарти й технічні умови відображають сучасні вимоги споживачів до технічного рівня та ін.;
6. Збільшення випуску сертифікованої продукції;
7. Покращення окремих показників якості продукції, що випускається (надійність, економічність);
8. Удосконалювати показники транспортабельності продукції, куди відносяться допустимі температура, вологість, тиск, час транспортування;
9. Підприємство повинно вимагати від своїх постачальників відповідного покращення якості сировини, матеріалів, напівфабрикатів, що постачається;
10. Досягнення й перевершення технічного рівня та якості найкращих вітчизняних та зарубіжних зразків;
Організаційні:
1. Запровадження сучасних форм і методів організації виробництва та управління;
2. Удосконалення методів контролю й розвиток масового самоконтролю на всіх стадіях виготовлення продукції;
3. Розширення прямих господарських зв'язків між продуцентами та покупцями (споживачами);
4. Узагальнення й використання передового вітчизняного та зарубіжного досвіду в галузі підвищення конкурентоспроможності продукції;
5. Модернізація або зняття з виробництва неконкурентоспроможної продукції;
6. Використання власного або іншого автопарку, автомашин для надійного та безпечного транспортування готової продукції та сировини.
Економічні та соціальні:
1. Застосування узгодженої системи прогнозування і планування необхідного рівня якості виробів;
2. Установлення прийнятних для продуцентів і споживачів цін на окремі види товарів;
3. Використання ефективної мотивації праці всіх категорій персоналу підприємства;
4. Всебічна активація людського чинника та проведення кадрової політики, адаптованої до ринкових умов господарювання.
Покращення якості продукції відображається у збільшенні її сортності, додатковий прибуток створюється за рахунок підвищення ціни на продукцію вищого сорту. При покращенні якості продукції зростає собівартість, як правило, збільшується строк служби нового виробу. Економічна ефективність цього полягає в додатковому прибутку підприємства, що отримується від виробництва і реалізації продукції підвищеної якості. Товариство з обмеженою відповідальнісю «Колос» (ТОВ «Колос») прийняло рішення про створення замість старого цеху по виробництву булочок створити цех по виробництву булочок з часником. Підвищення вимог до якості продукції вимагає на сучасному рівні широкого впровадження засобів автоматизації технологічного виробництва.
Можливості сучасної автоматизації настільки виросли, що для найбільш ефективного їх використання потрібна організаційна перебудова виробництва з врахування економії сировинних і енергетичних ресурсів.
Процес виготовлення булочок з часником не є надзвичайно складним, однак прагнення до його урізноманітнення ставить перед виробниками вдосконалення технологічного процесу виготовлення та контролю за дозуванням складників. Будь-яка програма стимулювання, щоб досягти поставлених перед нею цілей, повинна попередньо обговорюватися з персоналом.Ще одна з конкурентних переваг, яку необхідно покращити хлібозаводу - стимулювання персоналу. Необхідно попрактикувати таку систему виплати премій, пов'язаних із довгостроковим результатом, що наступає через 3-5 років. Винагорода може здійснюватися через участь у прибутках товариства. Ця форма “преміювання” звичайно використовується для управлінського персоналу. Така форма, безумовно, вигідна насамперед для самого хлібозаводу, тому що змушує менеджерів працювати ефективніше на благо підприємства - їхній прибуток безпосереньо пов'язаний із прибутком підприємства. Також можна використати таку форму преміювання, як запас акцій, звичайно якийсь запас акцій, отриманих працівником, відкладається і зберігається аж до виходу у відставку. При виході у відставку працівник може одержати або свої акції, або гроші, еквівалентні котуванню акцій. Цінність таких заощаджень полягає в тому, що працівник не вкладає “живі ”гроші, а якщо акції знеціняться, то працівник не зазнає збитків.
3.3 Економічна оцінка запропонованих заходів щодо вдосконалення виробничої стратегії підприємства
Будь-яке вдосконалення вимагає затрат, а згодом і їх віддачі, тобто окупності. Розрахунок економічної ефективності від впровадження у виробництво елементів автоматизації, зокрема, часникогенератора, регулятора температури, щита управління. Це в свою чергу дозволить зекономити ручну працю, скоротивши кількість обслуговуючого персоналу з чотирьох чоловік до двох, дозволить досягнути економії по фонду заробітної плати, зменшити витрати електроенергії з 23584 кВт/год. до 18584 кВт/год. Вартість електроенергії взята з даного підприємства. Нашою метою є розрахунок і обгрунтування запропонованих впроваджень по автоматизації.Розрахувавши коефіцієнт економічної ефективності та термін окупності.
1.Розраховуємо вартість всіх витрат, пов'язаних з проведенням автоматизації виробництва: вартість засобів автоматизації і монтажних матеріалів, суму амортизації і витрат на поточний ремонт, вартість електроенергії, суму заробітної плати, відрахувань на соціальне страхування, а також визначаємо економічний ефект.
Таблиця 3.2.Розрахунок вартості засобів автоматизації.
| № п/п |
Назва обладнання |
Один, вимір. | Кількість | Ціна, грн. | Вартість, грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Термопара | шт. | 2 | 208 | 416 |
| 2 | Амперметр | шт. | 3 | 74,1 | 222,3 |
| 3 | Вольтметр | шт. | 1 | 94,9 | 94,9 |
| 4 | Блок.автом. | шт. | 1 | 2435 | 2435 |
| Разом | 3168,2 |
В даній таблиці ми розрахували вартість засобів автоматизації. Загальна вартість складає 3168,2 грн., для хлібозавода це невеликі витрати, які необхідні для визначення напруги та тиску у реставрованому цеху.Дослідження даного цеху провели спеціалісти і зробили висновок, що реставрація даного цеху буде мати не значні для хлібозаводу витрати.
Таблиця 3.3 Розрахунок вартості монтажних матеріалів
| № п/п | Назва матеріалів | Один, вимір. | Кількість | Ціна, грн. | Вартість, грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Кабель трьохфазний 8-20 | м | 30 | 18,80 | 564 |
| 2 | Кабель трьохфазний 5-1,5 | м | 20 | 14,40 | 288 |
| 3 | Трубна проводка | м | 35 | 9,24 | 323,4 |
| 4 | Трубка для часнику | м | 210 | 8,02 | 1684,2 |
| Всього | 2859,6 | ||||
В таблиці 3.3 ми провели розрахунки вартості монтажних матеріалів, які необхідні для створюваного цеху та його автоматизації, загальна вартість монтажних робіт складає 2859,6 грн.
Таблиця 3.4. Розрахунок вартості обладнання на яке буде нараховано амортизацію
| № п/п | Назва | Один, вимір. | Кількість | Ціна, грн. | Вартість, грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Блок автоматичний | шт | 1 | 2435 | 2435 |
Амортизація - це процес перенесення вартості зношених засобів праці на вироблений з їх допомогою продукт. В таблиці 3.4.ми розрахували як буде зношене обладнання в процесі надання послуги і ця сума дорівнює 2435 грн.
Таблиця 3.5.Розрахунок амортизації
| № п/п | Назва | Вартість, грн. | Амортизація | Поточний ремонт | ||
| % | Сума, грн. | % | Сума, грн. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Вартість засобів автоматизації | 2435 | 24 | 584,4 | 40 | 233,76 |
Розрахунок амортизації проводимо за наступною формулою :
А= Ц * %А / 100 (3.1.),
Де А – амортизація;
Ц – вартість засобів автоматизації;
% А – відсоток амортизації.
А = 2435*24/100 = 584,4(грн.)
Суму поточного ремонту розрахуємо за формулою:
ПР = А * %ПР / 100 (3.2.),
Де ПР – сума поточного ремонту;
%ПР – відсоток поточного ремонту;
А – амортизація.
ПР = 584,4*40/100=233,76( грн.)
Таблиця 3.6.Розрахунок вартості електроенергії
| № п/п | Назва | Одиниці виміру | Кількість | Ціна, |
Вартість , грн грн. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Електроенергія силова | кВт/год | 75 | 0,34 | 25,5 |
3.6 Розрахунок заробітної плати робітників , зайнятих встановленням засобів автоматизації розраховується за формулою:
ЗП = Тф • Тсер (3.3.),
Де З – заробітна плата;
Тф – тарифна ставка 1-го розряду;
Тсер. – середньорічний тарифний коефіцієнт.
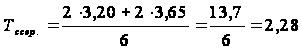 (грн.)
ЗП = 72 • 2,28 =164,16 (грн.).
3.7 Розрахунок відрахувань на соціальне страхування
Суму відрахувань на соціальне страхування слід вирахувати , виходячи із ставки 37,5 % від фонду оплати праці.
В = ЗП * %ФОП (3.4.),
Де ЗП – заробітна плата робітників;
%ФОП – відсоток від фонду оплати праці.
В = 164,16* 0,375 = 61,56 (грн.).
3.8 Розрахунок загально виробничих витрат
Загально виробничі витрати пов'язані з обслуговуванням виробництва, по даних підприємства приймаються в розмірі 30-40 % від фонду оплати праці.
ЗВВ = ЗП * %ФОП (3.5.),
Де ЗВВ – загальновиробничі витрати;
ЗП – заробітна плата;
%ФОП – відсоток ФОП,пов’язаний з обслуговуванням виробництва.
ЗВВ = 164,16*0,4=65,664 (грн.)
Отримані дані зведемо до таблиці 3.7. і підрахуємо загальні витрати на автоматизацію.І вже за допомогою отриманих даних ми далі зможемо розрахувати термін окупності запропонованих впроваджень для зміцнення конкурентних переваг хлібозаводу.
Таблиця 3.7.Розрахунок суми витрат на автоматизацію
| № п/п | Назва витрат | Сума, грн. |
| 1 | 2 | 3 |
| 1 | Вартість засобів автоматизації | 3168,2 |
| 2 | Вартість монтажних матеріалів | 2859,6 |
| 3 | Амортизація засобів автоматизації | 584,4 |
| 4 | Витрати на поточний ремонт | 233,76 |
| 5 | Вартість електроенергії | 25,5 |
| 6 | Зарплата | 164,16 |
| 7 | Відрахування на соцстрах | 61,56 |
| 8 | Загальновиробничі витрати | 65,664 |
| 9 | Інші витрати ( 3% ) | 210,02 |
| Разом | 7201,07 |
В загальному випадку автоматизація виробництва може привести до наступних результатів:
- до економії прямих витрат праці - зменшення чисельності обслуговуючого персоналу;
- до росту продуктивності праці, збільшення обсягу виробництва продукції, покращення її якості;
- до покращення умов праці - звільнення персоналу від стомлюючої або тяжкої фізичної праці та роботи в небезпечних або шкідливих для здоров'я умовах;
- до спрощення технологічних схем, зменшення витрат на виробництво.
2. Розраховуємо економію від впровадження автоматизації.
Розраховуємо річний фонд оплати праці робітників до автоматизації.
По даних підприємства середньомісячна зарплата одного робітника становить 700 грн.
Річний фонд оплати праці до автоматизації:
ФОПріч. = 5• 700* 12 = 42000 (грн).
Річний