Аналіз ефективності управління персоналом бази відпочинку "Чорноморка"
-організація заходів щодо економічної безпеки бази, з запобігання нанесення збитку інтересам бази з боку конкурентів, окремих комерційних партнерів, посадових осіб;
-організація умов з підтримки на належному рівні мобілізаційної готовності, цивільної оборони, хімічній-радіаційно-хімічної і пожежної безпеки бази;
-організація системи оперативних взаємин із правоохоронними органами з питань забезпечення збереження власності бази відпочинку.
Основні функціїголовного бухгалтера, з підлеглою йому бухгалтерією: здійснення бухгалтерського обліку і формування повної, достовірної інформації про господарські процеси і результати діяльності БВ «Чорноморка» відповідно до єдиних методологічних основ, установлених положеннями (стандартами) бухгалтерського обліку України і міжнародних стандартів фінансової звітності, з урахуванням особливостей діяльності бази і технології обробки облікових даних.
Головним завданням завгоспа: організація виконання, підлеглим йому персоналом, загальногосподарських робіт, які є необхідними на базі відпочинку.
Інженер з обладнання відповідає за справність, налагодження та ремонт технічного обладнання, яке є власністю бази відпочинку.
Метою медичної служби та рятівників є організація безпечного відпочинку відпочиваючих: проведення інструктажу з правил поведінки біля води, на воді та під сонцем; надання першої медичної допомоги хворим та потерпілим; забезпечення медичного пункту необхідним обладнанням та медикаментами тощо.
2.2 Аналіз забезпеченості бази відпочинку «Чорноморка» персоналом
Достатня забезпеченість підприємств працівниками, що мають необхідні знання і навички, раціональне використання їх, високий рівень продуктивності праці мають велике значення для збільшення обсягів виконання робіт і підвищення ефективності надання послуг. Зокрема, від забезпеченості бази відпочинку «Чорноморка» персоналом та ефективності його використання залежать обсяг і вчасність виконання всіх робіт, ступінь використання устаткування та машин, і як результат — надання послуг, їх собівартість, прибуток та інші економічні показники.
Основними завданнями аналізу є:
- вивчення та оцінювання забезпеченості підприємства і його структурних підрозділів персоналом загалом, а також за категоріями і професіями;
- визначення і вивчення показників плинності кадрів;
- виявлення резервів персоналу повнішого й ефективнішого використання[1].
Джерелами інформації для аналізу є план праці, статистична звітність форма № 1-ПВ "Звіт з праці", форма № 3-ПВ "Звіт про використання робочого часу", форма № 6-ПВ "Звіт про кількість працівників, їхній якісний склад та професійне навчання", форма № 3-ПН "Звіт про наявність вільних робочих місць (вакантних посад) на потребу в працівниках", форма № 1-ПВ (умови праці) "Звіт про стан умов праці, пільги та компенсації за роботу із шкідливими умовами праці", форма № 1-ПВ (заборгованість) "Звіт про стан заборгованості з виплати заробітної плати", дані табельного обліку і відділу кадрів [43].
Забезпеченість підприємства персоналом визначають порівнюванням фактичної чисельності працівників за категоріями і професіями з плановими потребами:
ЗПП =
 ·100,
(2.1)
де ЗПП – забезпеченість підприємства персоналом;
ФЧП – фактична чисельність працівників;
ПЧП – планова чисельність працівників [2].
Для визначення рівня забезпеченості БВ «Чорноморка» персоналом використаємо звіт «Про кількість працівників БВ «Чорноморка» та їх професійний склад» (додаток А):
ЗПП2007р.=
 ·
100 = 80,43%; (2.1.1)
ЗПП2008р. =
 ·
100 = 97,83%; (2.1.2)
ЗПП2009р.=
 ·
100 = 117,39%. (2.1.3)
Отже, у 2007 році фактичний середній рівень забезпеченості персоналом на 19,57% нижчий від планованого, у 2008 він на 2,17% нижчий від середнього планового, а у 2009 році забезпеченість персоналом на БВ «Чорноморка» зросла на 17,39%. Причиною для збільшення кількості персоналу стало розширення бази відпочинку «Чорноморка»: на території бази було відновлено 20 котеджів, ще побудовано 7 нових котеджів для відпочинку та одну автостоянку, а також відкрито буфет та гарячий душ.
Результати проведених розрахунків покажемо на рисунку 2.1
Повноту використання персоналу можна оцінити за кількістю днів і годин, які відпрацював один працівник за аналізований період, а також за ступенем використання фонду робочого часу. Такий аналіз проводять для кожної категорії працівників, по кожному підрозділу і в цілому по підприємству (додаток Б, таблиця Б4).
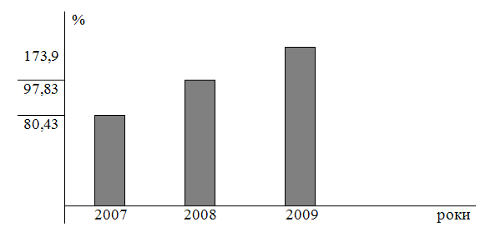
Рисунок 2.1 - Рівень забезпеченості персоналом БВ «Чорноморка»
Фонд робочого часу залежить від чисельності працівників , кількості днів, які відпрацював один працюючий у середньому за рік, і середньої тривалості робочого дня [33]:
ФРЧ=ЧР·Д·Т, (2.2)
де ФРЧ – фонд робочого часу;
ЧР – чисельності працівників;
Д – кількість днів, які відпрацював один працюючий у середньому за рік;
Т – середня тривалість робочого дня;
ФРЧм.з.п = 45 · 125 · 7,23 = 40668,75год.; (2.2.1)
ФРЧпл = 46 · 125 · 7 = 40250год.; (2.2.2)
ФРЧф = 54 · 131 · 7,76 = 54894,24год. (2.2.3)
На аналізованому підприємстві фактичний фонд робочого часу більший від планового на 14644,24 години. Вплив факторів на його зміну можна визначити за методом абсолютних різниць:
ΔФРЧчр= (ЧРф – ЧРпл) · Дпл · Тпл, (2.3)
де ΔФРЧ чр – вплив чисельності працівників на фонд робочого часу;
ЧРф – фактична чисельність працівників;
ЧРпл – планова чисельність працівників;
Дпл – планова кількість днів відпрацьованих одним працівником;
Тпл – середня тривалість робочого дня за планом;
ΔФРЧчр=(54– 46 ) · 125 · 7 = +7000год.; (2.3.1)
ΔФРЧд= (Дф – Дпл) ·ЧРф · Тпл, (2.4)
де ΔФРЧд – вплив загальної кількості відпрацьованих днів одним працівником на фонд робочого часу;
Дф – фактична кількість днів відпрацьованих одним працівником;
ΔФРЧд=(131– 125 ) · 54 · 7= +2268 год.; (2.4.1)
ΔФРЧт=(Тф – Тпл) · Дф · ЧРф, (2.5)
де ΔФРЧт – залежність фонду робочого часу від середньої тривалості робочого дня;
ΔФРЧт=(7,76 - 7) · 131 · 54 = 5376,24 год. (2.5.1)
Як видно із наведених даних, база відпочинку «Чорноморка» достатньо повно використовує персонал. У середньому один працівник відпрацював 131 день у звітному періоді замість 125, у зв’язку з чим фактичні цілоденні витрати робочого часу становили на одного працівника на 6 днів більше запланованих, а на всіх – 324 дні, або 2268 год. Тобто, за рахунок збільшення кількості працюючих зростає форнд робочого часу.
Істотним є і внутрізмінні накопичення робочого часу: за один день вони становили 0,76 год., а за всі дні, які відпрацювали всі працівники, + 5376, 24 год. Загальне накопичення робочого часу – 7644,24 год. Отже, зростання чисельності робітників, відпрацьованих у звітному періоді днів та середньої тривалості робочого дня позитивно вплинули на формування фонду робочого часу БВ «Чорноморка».
Для виявлення причин цілоденних і внутрізмінних втрат робочого часу зіставляють дані фактичного і планового балансу робочого часу (додаток В, таблиця В1).
Вони можуть бути зумовлені об’єктивними і суб’єктивними обставинами, непередбаченими планом: додатковими відпустками з дозволу адміністрації, захворюваннями робітників з тимчасовою втратою працездатності, прогулами, через те, що немає роботи, електроенергії, палива, несправність техніки тощо. Кожен вид втрат аналізують детально, особливо ті, що залежать від підприємства. Зменшення втрат робочого часу з причин, які залежать від організації. Зменшення втрат робочого часу з причин, які залежать від трудового колективу, є резервом збільшення продуктивності праці, що непотребує додаткових капітальних вкладень.
У нашому випадку більша частина витрат викликана суб’єктивними факторами (162 + 54 = 216 днів): прогулами та простоями, що можна вважати невикористаними резервами збільшення фонду робочого часу. Недопущення їх рівнозначне вивільненню майже 2 працівника ( 216 · 7.76) : 1048 = 1,6 чол.). Але за рахунок збільшення середньої тривалості робочої зміни (від 7год. до 7,76год.) та зниження неявки на роботу ( 18-12) · 54 = 216 дні), корисний фонд робочого часу збільшився на 7644,24 години від запланованого.
Під час аналізу забезпеченості підприємства персонам необхідно звернути велику увагу на рух робочої сили. Для характеристики руху робочої сили розраховують і аналізують динаміку таких показників:
коефіцієнт обороту з приймання персоналу (Кпр):
Кпр=
 (2.6)
де КПП - кількість прийнятого на роботу персоналу;
СЧП – середньооблікова чисельність персоналу;
коефіцієнт плинності кадрів (Кпк):
а) кількість працівників, яких звільнено за власним бажанням:
Кпк (а) =
 ,
(2.7)
де КПЗвб – кількість працівників звільнених за власним бажанням;
б) кількість працівників, яких звільнено внаслідок скорочення персоналу:
Кпк (б) =
 ,
(2.8)
де КПЗвс - кількість працівників, яких звільнено внаслідок скорочення персоналу;
в) кількість працівників, яких звільнено через порушення трудової дисципліни:
Кпк (в) =
 ,
(2.9)
де КПЗпд - кількість працівників, яких звільнено через порушення трудової дисципліни;
коефіцієнт постійності складу персоналу підприємства (Кпс):
Кпс =
 ,
(2.10)
де КППр – кількість працівників, які працювали увесь рік [10].
Проведемо аналіз руху робочої сили, для розрахунків використаємо дані таблиці Б1 (додаток Б):
1)Кпр= =0,7407;
(2.6.1)
2) Кпк (а) =
 =
0,5556; (2.7.1)
Кпк (б) =
 =
0,6481; (2.8.1)
Кпк (в) =
 =
0, 0371; (2.9.1)
3) Кпс =
 = 0,2593. (2.10.1)
Отже, найбільшими є коефіцієнт обороту з приймання персоналу 0,7407 та коефіцієнт плинності кадрів, який залежить від скорочення персоналу. Причиною зростання даних коефіцієнтів є різка зміна кількості персоналу протягом року, це зумовлено тим, що більшість робіт на базі відпочинку «Чорноморка» є сезонними, відповідно на початку сезону збільшується кількість робочих місць в середньому до 40 чол., а по закінченню сезона в такій же кількості зменшується.
2.3 Аналіз продуктивності праці бази відпочинку « Чорноморка»
Для оцінювання рівня інтенсивності використання персоналу застосовують систему узагальнюючих, окремих і допоміжних показників продуктивності праці. До узагальнюючих показників належать середній виробіток у звітному періоді, середньоденний і середньогодинний виробіток продукції (надання послуг) на одного робітника, а також середній виробіток продукції (надання послуг) на одного працюючого у вартісному вираженні.
Як видно із рисунка 2.2, найбільш узагальнюючим показником продуктивності праці є середньорічний виробіток з надання послуг на одного працівника. Його величина залежить не лише від виробітку робітників, а й від частки останніх у загальній чисельності обслуговуючого персоналу, а також від кількості днів, які вони відпрацювали, і від тривалості робочого дня. Звідси середньорічний виробіток одного працівника дорівнює добутку таких факторів:
РВП=Ч ·Д · Т · Всг, (2.11)
де Ч – частка робітників у загальній чисельності працівників;
Д – кількість днів, які відпрацював один робітник у звітному періоді;
Т – середня тривалість робочого дня, год.;
Всг – середньогодинний виробіток з надання послуг [12].
Розрахунок впливу цих факторів на зміну рівня середнього виробітку обслуговуючого персоналу (ΔРВП) проведемо за даними таблиці Б2 (додаток Б) способом абсолютних різниць [21]:
1) вплив зміни частки робітників у загальній чисельності працівників на середній виробіток обслуговуючого персоналум (ΔРВч):
ΔРВч = ΔЧ · РВР пл, (2.12)
де ΔЧ – абсолютне відхилення частки робітників у загальній чисельності працівників, (чол.);
РВР пл. – плановий виробіток робітника за звітний період, (тис.грн.);
2) вплив зміни кількості днів, які відпрацював один робітник за звітний період, на середній виробіток обслуговуючого персоналу (ΔРВд):
ΔРВд=Чф·ΔД · ДВпл, (2.13)
де Чф – фактична частки робітників у загальній чисельності працівників, (чол.);
ΔД – абсолютне відхилення днів, які відпрацював один робітник за звітний період, (дні);
ДВпл. – плановий середньоденний виробіток робітника, (тис.грн.);
3) вплив зміни тривалості робочого дня на середній виробіток обслуговуючого персоналу (ΔРВт):
ΔРВт =Чф·Дф · ΔТ · Всг.пл, (2.14)
де Дф – фактична кількість днів, які відпрацював один робітник за звітний період, (дні);
ΔТ – абсолютне відхилення середньої тривалості робочого дня, (год.);
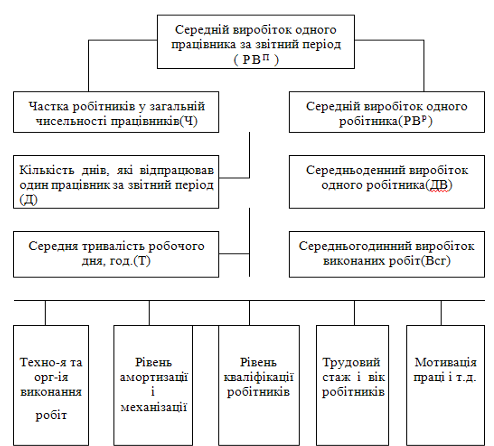
Рисунок 2.2 – Структурно-логічна факторна модель продуктивності праці
Всг.пл – плановий середньогодинний виробіток одного робітника,(грн.);
вплив зміни середньогодинного виробітку на середній виробіток обслуговуючого персоналу (ΔРВгв):
ΔРВгв Чф · Дф · Тф · ΔВсг, (2.15)
де Тф – фактична середня тривалість робочого дня, (год.).;
ΔВсг – абсолютне відхилення середньогодинного виробітку одного робітника,(грн.);
5)ΔРВП=ΔРВч + ΔРВд + ΔРВт + ΔРВгв. (2.16)
Розв’язок:
ΔРВч= ·52=+1,66
тис.грн.; (2.12.1)
ΔРВд= ·(+6)·0,416=+
1,33 тис.грн.; (2.13.1)
ΔРВт=·131·(+0,76)· =+2,83тис,грн.;
(2.14.1)
ΔРВв=·131·7,76· =-0,15тис.грн.;
(2.15.1)
ΔРВП=(+1,66)+(+1,33)+(+2,83) + (- 0,15) = 5,67тис.грн. (2.16.1)
З проведених розрахунків, а також за даними таблиці Б2 (додаток Б), середній виробіток працівника у звітному періоді бази відпочинку «Чорноморка» в середньому вищий від від планового на 6 тис.грн.( 32 – 26). Він зріс у зв’язку зі збільшенням частки робітників у загальній чисельності обслуговуючого персоналу, кількості відпрацьованих днів та тривалості робочого часу.
Аналогічно аналізують зміни середнього виробітку робітника за звітний період, що залежить від кількості днів, які відпрацював один робітник за рік, середньої тривалості робочого дня і середньогодинного виробітку:
РВР=Д·Т·Всг. (2.17)
Обчислимо вплив цих факторів за способом абсолютних різниць:
1)ΔРВд=ΔД·Тпл.·ГВпл.; (2.18)
ΔРВд=+6·7·59,43=+2496,06 грн.; (2.18.1)
2)ΔРВт=Дф.·ΔТ·ГВпл.; (2.19)
ΔРВт=131·(+0,76)·59,43=+5916,85грн.; (2.19.1)
3)ΔРВгв=Дф·Тф· ΔГВ; (2.20)
ΔРВгв=131·7,76·(-0,28)= - 284,64 грн.; (2.20.1)
4) РВР=ΔРВд + ΔРВт + ΔРВгв; (2.21)
РВР=2496,06+5916,85+(-284,64)=8128,27грн. (2.21.1)
Отже, на позитивні зміни середнього виробітку робітника за звітний період впливають такі фактори, як: кількість днів, які відпрацював один робітник за звітний період та середня тривалість робочого дня. Відповідно середній виробіток робітника збільшився на 8412,19 грн.
На основі проведених розрахунків побудуємо таблицю 2.2 з узагальненям результатів факторного аналізу.
Таблиця 2.2 – Узагальнення результатів факторного аналізу
| Фактор |
ΔРВР тис. грн. |
ΔРВП тис. грн. |
| Частка робітників | - | +1,66 |
| Кількість днів, які відпрацював один працівник за звітний період | +2,50 | +1,33 |
| Тривалість робочого дня | +5,92 | +2,83 |
| Зміни середньогодинного виробітку робітників | -0,29 | -0,15 |
| Усього | +8,13 | +5,67 |
3. Розробка рекомендацій щодо удосконалення ефективності управління персоналом бази відпочинку «Чорноморка»
3.1 Аналіз ефективності використання персоналу бази відпочинку «Чорноморка»
Велике значення для оцінювання ефективності використання трудових ресурсів на базі відпочинку « Чорноморка» в умовах ринкової економіки має показник рентабельності персоналу ( відношення прибутку до середньої чисельності обслуговуючого персоналу у звітному періоді):
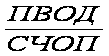
Рп =
 ,
(3.1)
Рп – рентабельність персоналу;
ПВОД – прибуток від операційної діяльності;
СЧОП – середня чисельність обслуговуючого персоналу у звітному періоді.
Зв’язок цого показника з рівнем продуктивності праці можна подати так:
Рп = =
 ·
 ·
 = Роб · Чнп · РВ,
(3.2)
де Рп – рентабельність персоналу;
П – прибуток від надання послуг;
ЧВП – середньооблікова чисельність обслуговуючого персоналу;
ЧД – чистий дохід від наданих послуг;
ВП – вартість надання послуг в діючих цінах;
Роб – рентабельність обслуговувань;
Чнп – частка наданих послуг у загальному обсязі їх виконання;
РВ – середній виробіток у звітному періоді одного працівника в поточних цінах.
Схематично цей взаємозв’язок можна подати, як на рисунку 3.1.
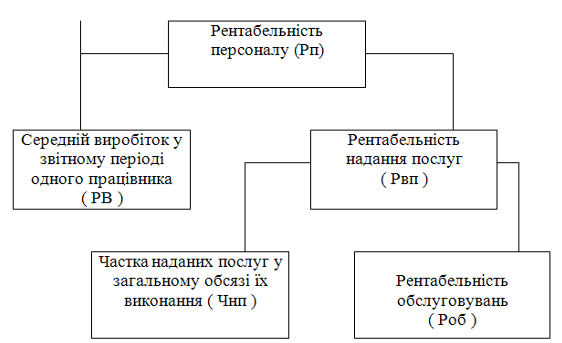
Рисунок 3.1 – Структурно-логічна факторна модель рентабельності персоналу бази відпочинку «Чорноморка»
За даними моделі і даними таблиці Б3 (додаток Б) можна визначити, як змінився прибуток на одного працівника за рахунок:
а) продуктивності праці (середнього виробітку):
ΔРп = ΔРВ · Чнп(пл.) · Роб(пл.); (3.3)
ΔРп
= (+16,98) ·
 ·
 = +8,08 тис.грн.; (3.3.1)
б) частки наданих послуг у загальному їх обсязі:
ΔРп = РВ(факт.) · ΔЧнп · Роб(пл.); (3.4)
ΔРп
= 42,98 ·
 ·
= -3,25тис.грн.; (3.4.1)
в) рентабельності обслуговувань:
ΔРп = РВ(факт.) · Чнп(факт.) · ΔРоб (3.5)
ΔРп
= 42,98 ·
 ·
 = + 1,21тис.грн. (3.5.1)
∑ ΔРп = ΔРп(а) + ΔРп(б) + ΔРп(в); (3.6)
∑ ΔРп = +8,08 -3,25 + 1,21 = 6,04тис.грн. (3.6.1)
Ця модель, також, дає змогу ув’язати фактори зростання продуктивності праці з темпами зростання рентабельності персоналу. Для цього зміну середнього виробітку звітного періоду послуги за рахунок і-го фактора (див.табл.2.2) треба помножити на базову частку наданих послуг у загальному їх обсязі і на базовий рівень рентабельності обслуговувань [33].
Фактори зміни середнього виробітку у звітному періоді:
частка робітників у загальній чисельності персоналу:
ΔРп = ΔРВчр · Чнп(пл.) · Роб(пл.); (3.7)
ΔРп = (+1,66) · 0,9241 · 0,5148 = +0,79 тис.грн.; (3.7.1)
кількість днів, які відпрацював один робітник за рік:
ΔРп = ΔРВд · Чнп(пл.) · Роб(пл.); (3.8)
ΔРп = (+1.33) · 0,9241 · 0,5148 = +0,63 тис.грн.; (3.8.1)
середня тривалість робочого дня:
ΔРп = ΔРВт · Чнп(пл.) · Роб(пл.); (3.9)
ΔРп = (+2,83) · 0,9241 · 0,5148 = 1,35 тис.грн.; (3.9.1)
середньогодинний виробіток:
ΔРп = ΔРВгв · Чнп(пл.) · Роб(пл.); (3.10)
ΔРп = (-0,15) · 0,9241 · 0,5148 = -0,07 тис.грн.; (3.10.1)
зміна рівня відпускних цін:
ΔРп = ΔРВц · Чнп(пл.) · Роб(пл.); (3.11)
ΔРп = (42,98 – 32) · 0,9241 · 0,5148 = + 5,22 тис.грн. (3.11.1)
∑ ΔРп = 16,65 · 0,9241 · 0,5148 =+ 7,92 тис.грн. (3.12)
Отже, з проведених розрахунків видно, як змінився прибуток на одного працівника (+7,92 тис.грн.) за рахунок фаторів, що формують рівень середнього виробітку обслуговуючого персоналу у звітному періоді.
Від’ємний результат ( - 0,07 тис.грн.) впливу окремого фактору можна розцінювати, як не використаний резерв підвищення ефективності використання трудових ресурсів на підприємстві.
3.2 Рекомендації з удосконалення управління персоналом бази відпочинку «Чорноморка»
На основі вивчення стану управління кадрами бази відпочинку «Чорноморка» можна зробити висновок, що в цілому система управління кадрами відповідає сучасним економічним і соціальним умовам і дозволяє реалізувати стратегічні завдання підприємства. Однак можна внести ряд пропозицій з поліпшенню управління персоналом, які дозволять досягти більше позитивних результатів.
Так, доцільним буде застосування гнучких тарифних ставок, почасово-преміальної оплати праці; уточнення показників преміювання з метою досягнення певних результатів, скорочення періодичності атестації персоналу.
Слід зазначити також позитивний ефект впровадження контрактної системи оплати праці (в основному керівників), що теж починає приносити свої плоди вже на ранніх строках реалізації.
Варто також звернути увагу на поліпшення системи контролю за обліком робочого часу, для підвищення ефективності його використання. Із цією метою доцільним буде розробити і увести на підприємстві автоматизовану систему контролю робочого часу.
Необхідно також закріпити тенденцію, що планується, із стабілізації кадрового складу підприємства. Для цього варто впровадити ряд заходів у соціальній сфері, а саме: більш послідовно вводити в життя систему пільг для сімейних працівників, працівників з дітьми, учнів. З метою підвищення кваліфікаційного рівня працівників підприємства необхідно скласти конкретний довгостроковий план навчання персоналу.
Доцільним буде підвищення рівня впровадження в практику підприємства принципу полівалентності персоналу. Із цією метою організувати усередині підприємства семінари для вивчання основ суміжних спеціальностей.
Позитивні результати дасть також оптимізація інформування трудового колективу про стан справ на підприємстві, основних економічних показниках, успіхах і прорахунках.
Крім того, необхідно періодично організовувати психологічний тренінг керівників підприємства для виявлення шляхів вирішення існуючих проблем організації управління підприємством.
Дуже важливим і корисним нововведенням стане практика, що нині не застосовується підприємством, створення при необхідності спеціальних груп для рішення конкретних завдань.
До таких завдань, розв'язуваним кадровими службами організації можна віднести наступні:
- автоматизована обробка даних анкетування і тестування потенційних співробітників організації;
- оцінка ступеня відповідності характеристик працівника принципам і вимогам, пропонованих організацією під час прийому на роботу;
- підбір, оцінка ділових якостей і розміщення персоналу;
- ведення адміністративної практики організації;
- активна взаємодія з кадровими агентствами;
- оперативна взаємодія з територіально розділеними підрозділами організації;
- обробка масивів даних для пошуку необхідної інформації;
- підготовка звітної документації;
- підготовка довідкової інформації для ухвалення рішення керівником;
- аналіз проблеми кадрового складу і вироблення принципів і методів управління персоналом.
Рішення основної частини перерахованих завдань можливе з використанням локальної обчислювальної мережі. Використання технології обчислювальних мереж дозволить зняти величезну частку інформаційних завдань для того, щоб звільнити людину від чистої механічної діяльності і створити умови для творчої роботи. Локальні обчислювальні мережі допомагають реалізувати концепцію комплексної автоматизованої обробки інформації.
Створення комплексної автоматизованої системи включає послідовність ряду етапів:
- автоматизація процесів збору, зберігання і видачі даних;
- використання пристроїв для автоматизованої обробки текстової інформації;
- інтеграція відособлених процесів обробки інформації в єдину внутріфірмову систему;
- об'єднання технічних коштів обробки цифрової і текстової інформації за допомогою електронної пошти.
Процес проектування і розгортання локальної комп'ютерної мережі є досить трудомістким і вимагає високої кваліфікації фахівців, які займаються установкою мережі. Топологія обчислювальної мережі може збігатися з організаційною структурою підприємства, а може істотно відрізнятися від неї. Побудова топології мережі визначається цілим рядом специфічних факторів.
Використання локальних обчислювальних мереж відкриває двері до використання технології інформаційних баз даних.
Багато закордонних фірм мають у своєму арсеналі бази даних, у яких зберігатися інформація про кадровий склад працівників. База даних постійно обновляється і містить максимально докладну, систематизовану у найрізноманітніших ознаках інформацію, обумовлену специфікою діяльності кадрового органа. Робота з вибірками з бази даних різної складності дозволяє стежити за укомплектованістю штатів, переміщенням кадрів усередині фірми, набором і звільненням працівників, підвищенням їхньої кваліфікації, а також дозволяє вирішувати цілий ряд інших завдань [11].
Потрібно також приділити більшу увагу нематеріальній мотивації на підприємстві, а саме: відродити практику конкурсів на звання «Кращий працівник місяця» і т.д., щоб створити на підприємстві «дух здорового змагання»; ширше вводити привітання співробітників зі святами, у тому числі особистого характеру (дні народження, ювілеї і т.д.).
Необхідно також звернути увагу на стиль проведення нарад. На сьогоднішній день організаційні наради найчастіше проходять у формі монологів представників керівництва.
Варто домогтися того, щоб наради проходили у вигляді неформальних дискусій, під час яких не тільки представники керівництва, але і інші співробітники могли вільно висловлювати свою думку.
Варто також розробити і на рівні підприємства оформити нормативну систему заохочення працівників за висування нових робочих ідей, у тому числі і матеріально заохочувати творчих працівників, однак не час від часу, як це робиться зараз, а на рівні чітко фіксованих доплат за конкретний внесок.
Удосконалювання організаційно-економічного механізму системи управління персоналом бажано зробити одним з головних напрямків діяльності керівника організації. Доцільно при головному керівництві створити «групу з управлінського консультування», що поєднує на суспільних початках системно міркуючих спеціалістів різних підрозділів, а також увести посаду радника з питань управління.
Запропоновані заходи і рекомендації забезпечать підвищення ефективності управління персоналом бази відпочинку «Чорноморка», а також забезпечать більш зручні умови праці, як для керівників так і для працівників підприємства.
3.3 Використання сучасних технологій в управлінні персоналом бази відпочинку «Чорноморка»
Головним напрямком перебудови менеджменту і його радикального удосконалення, пристосуванням до сучасних умов стало масове використання новітньої комп’ютерної і телекомунікаційної техніки, формування на її основі високоефективних інформаційно-управлінських технологій [30].
Нажаль сучасні технології на базі відпочинку «Чорноморка» майже відсутні. Тому пропонуємо перелік новітніх локальних технологій та перспективи їх використання, які б значною мірою покращили умови управління персоналом бази відпочинку.
Засоби і методи прикладної інформатики використовуються в менеджменті і маркетингу. Нові технології, засновані на комп'ютерній техніці, вимагають радикальних змін організаційних структур менеджменту, його регламенту, кадрового потенціалу, системи документації, фіксування і передачі інформації. Особливе значення має впровадження інформаційного менеджменту, значно розширювальної можливості використання компаніями інформаційних ресурсів. Розвиток інформаційного менеджменту зв'язано з організацією системи обробки даних і знань, послідовного їхнього розвитку до рівня інтегрованих автоматизованих систем управління, що охоплюють по вертикалі і горизонталі всі рівні і ланки виробництва і збуту.
Технологія нерозривно зв'язана з машинізацією виробничого чи невиробничого, насамперед управлінського процесу. Управлінські технології ґрунтуються на застосуванні комп'ютерів і телекомунікаційної техніки.
Відповідно до визначення, прийнятому ЮНЕСКО, інформаційна технологія — це комплекс взаємозалежних, наукових, технологічних, інженерних дисциплін, що вивчають методи ефективної організації праці людей, зайнятих обробкою і збереженням інформації; обчислювальну техніку і методи організації і взаємодії з людьми і виробничим устаткуванням, їхні практичні додатки, а також зв'язані з усім цим соціальні, економічні і культурні проблеми. Самі інформаційні технології вимагають складної підготовки, великих первісних витрат і наукомісткої техніки. Їхнє введення повинне починатися зі створення математичного забезпечення, формування інформаційних потоків у системах підготовки фахівців [8].
Технологічну основу інформатизації менеджменту створюють комп'ютери останніх поколінь і сучасні засоби зв'язку. На базі цих технічних засобів формуються інформаційні технології – цілісні системи збору, переробки, передачі, використання інформації з метою управління. В основному мова йде про створення інформаційних технологій з використанням штучного інтелекту. Вважається, що основні напрямки в області створення інформаційних технологій і штучного інтелекту зв'язані з перебуванням ефективних систем надання знань і організацією процесу комунікації користувачів з ЕОМ, а також із плануванням доцільної діяльності, формуванням глобальної структури нормативної поведінки. Іншими словами, якісно перебудовується саме управлінське середовище, що пристосовується до вимог сучасних ЕОМ.
Інформаційні технології третього рівня означають вищий етап комп'ютеризації менеджменту, дозволяють задіяти ЕОМ у творчому процесі, з'єднати силу людського розуму і міць електронної техніки.
Повна інтегрована автоматизація менеджменту припускає охоплення наступних інформаційно-управлінських процесів: зв'язок, збір, збереження і доступ до необхідної інформації, аналіз інформації, підготовка тексту, підтримка індивідуальної діяльності, програмування і рішення спеціальних завдань.
До сучасних технічних засобів автоматизації інформаційно-управлінської діяльності відносяться:
1. Персональні комп'ютери, об'єднані в мережі.
2. Електронні друкарські машинки.
3.Змістообробні системи ( проблемно-орієнтовані комп'ютерні системи, що мають великі функціональні можливості).
4. Копіювальні машини.
5. Комунікаційні засоби, телефонну техніку.
6. Засоби для автоматизації введення архівних документів і пошуку інформації (до них відносяться нетрадиційні носії інформації: магнітні диски і стрічки, мікрофільми, диски з оптичними записами).
7. Засоби для обміну інформацією — “електронна пошта”.
8. Відеоінформаційні системи.
9. Локальні комп'ютерні мережі.
10. Інтегровані мережі організацій.
Інформаційна технологія опрацювання даних використовується для розв’язання добре структурованих задач, стосовно яких є необхідні вхідні дані і відомі алгоритми та інші стандартні процедури їх опрацювання. Ця технологія застосовується на рівні операційної (виконавчої) діяльності персоналу невисокої кваліфікації з метою автоматизації деяких рутинних постійно повторюваних операцій управлінської праці. Тому впровадження інформаційних технологій і систем на цьому рівні істотно підвищить продуктивність праці персоналу, звільнить його від рутинних операцій, можливо, навіть призведе до необхідності скорочення чисельності працівників.
На рівні операційної діяльності вирішуються такі задачі:
- опрацювання даних про операції, які здійснює фірма;
- створення періодичних контрольних звітів про стан справ у фірмі;
- одержання відповідей на всілякі поточні запити й оформлення їх у вигляді паперових документів або звітів.
Прикладом може послужити щоденний звіт про