Изготовление бизнес-плана работы косметологического кабинета
Удельные переменные материальные затраты предприятия
| Наименование статей материальных затрат | Единицы измерения (кг, тонн, м, шт и другие единицы измерения) | Полное термообертывание | Тонизирующее обертывание | Частичное обертывание | Холодное обертывание | Обертывание "Тальгоминс" |
| Расходование сырья (материалов и пр.) на единицу продукции | ||||||
| на 1процедура | на 1процедура | на 1процедура | на 1процедура | на 1процедура | ||
| Микронизированные морские водоросли "Тальго" | г | 500,0000 | 0,0000 | 250,0000 | 0,0000 | 0,0000 |
| Плазмалг гель | мл | 50,0000 | 0,0000 | 30,0000 | 30,0000 | 0,0000 |
| Массажный крем "Тальгоминс" | мл | 30,0000 | 30,0000 | 10,0000 | 15,0000 | 15,0000 |
| Простыни пластиковые | шт. | 1,0000 | 1,0000 | 1,0000 | 1,0000 | 1,0000 |
| Простыни одноразовые | шт. | 1,0000 | 1,0000 | 1,0000 | 1,0000 | 1,0000 |
| Трусы одноразовые | шт. | 2,0000 | 2,0000 | 2,0000 | 1,0000 | 2,0000 |
| Шапки одноразовые | шт. | 1,0000 | 1,0000 | 0,0000 | 0,0000 | 0,0000 |
| Капсулы | шт. | 0,0000 | 2,0000 | 0,0000 | 0,0000 | 0,0000 |
| Раствор А | г | 0,0000 | 50,0000 | 0,0000 | 0,0000 | 0,0000 |
| Раствор В | г | 0,0000 | 100,0000 | 0,0000 | 0,0000 | 0,0000 |
| Раствор "Фриджи Тальго" | мл | 0,0000 | 0,0000 | 0,0000 | 50,0000 | 0,0000 |
| Концентрат для похудения | мл | 0,0000 | 0,0000 | 0,0000 | 0,0000 | 20,0000 |
| Моделирующая маска "Тальгоминс" | г | 0,0000 | 0,0000 | 0,0000 | 0,0000 | 250,0000 |
По условиям данного инвестиционного проекта ИП «Екатерина» приобретает производственные и административные помещения во временное пользование.
Договор аренды заключен сроком на 3 года. Планируется осуществить дизайнерскую разработку интерьера в течение января 2006г.
Начисление амортизации производится линейным методом. Нормы амортизации и начисляемые суммы амортизационных отчислений отражаются в табл. 6.11. Норма амортизации применительно к каждому объекту определяется на основании срока полезного использования основного средства, указанного в постановлении Правительства РФ № 1 от 01.01.2002 г.
Расчету амортизации по каждому объекту в каждом интервале планирования предшествует составление графика начисления амортизации.
Для расчета величины амортизационных отчислений по каждому приобретаемому объекту в каждый конкретный интервал планирования первоначальная стоимость объекта без НДС (табл. 6.3) умножается на норму амортизации, скорректированную на длительность соответствующего интервала планирования.
В настоящее время Генеральным директором является Александрова Татьяна Евгеньевна, 1975 года рождения, окончила в 1998 году Финансово-экономический университет. Имеет квалификацию экономиста. Опыт работы: сеть салонов REDKEN с 2000 по 2005 гг.
Другие ключевые фигуры.
Главный бухгалтер – Чернышева Надежда Юрьевна, 1978 года рождения, высшее образование (Государственный Политехнический университет), работала с 2003 по 2004 гг. в спортивном клубе «Евроспорт», 2004-2005 гг. ООО «Вексэн».
Для мотивации административно-управленческого персонала на предприятии применяется смешанная система оплата труда. Помимо постоянного оклада предусмотрена сдельная оплата труда, база для начисления которой является выручка предприятия.
Среднесписочная численность сотрудников составляет 13 человек.
На предприятии предусмотрена ежегодная квалификационная аттестация, по результатам которой принимается решение о ротации кадров или повышения квалификации с целью более оптимального использования кадрового потенциала.
7. ОРГАНИЗАЦИОННЫЙ ПЛАН
7.1. Менеджмент
Косметический комплекс «Екатерина» будет зарегистрирован в форме индивидуального предпринимательства в январе 2006г.
Органом управления ИП «Екатерина» является генеральный директор. К его функциям относятся:
Контроль работы косметологов
Контроль над состоянием оборудования, обеспечение своевременного ремонта и профилактических работ
Мониторинг запасов материалов, своевременный заказ сырья и материалов
В настоящее время Генеральным директором является Александрова Татьяна Евгеньевна, 1975 года рождения, окончила в 1998 году Финансово-экономический университет. Имеет квалификацию экономиста. Опыт работы: сеть салонов REDKEN с 2000 по 2005 гг.
Другие ключевые фигуры.
Главный бухгалтер – Чернышева Надежда Юрьевна, 1978 года рождения, высшее образование (Государственный Политехнический университет), работала с 2003 по 2004 гг. в спортивном клубе «Евроспорт», 2004-2005 гг. ООО «Вексэн».
Для мотивации административно-управленческого персонала на предприятии применяется смешанная система оплата труда. Помимо постоянного оклада предусмотрена сдельная оплата труда, база для начисления которой является выручка предприятия.
Среднесписочная численность сотрудников составляет 13 человек.
На предприятии предусмотрена ежегодная квалификационная аттестация, по результатам которой принимается решение о ротации кадров или повышения квалификации с целью более оптимального использования кадрового потенциала.
7.2. Основные партнеры
ИП «Екатерина» заключило договор с ООО «Салон и Сервис», расположенным по адресу: Санкт - Петербург, ул Чапаева, д. 25, являющимся поставщиком косметологического оборудования. Мебель для офиса будет куплена в БЦ «Акватория», расположенном по адресу Выборгская наб., 61. Сырье для процедур будет поставлять ЗАО «МБ Группа Импэкс», расположенное по адресу: 121205, Москва, Новый Арбат, 36/9.
8. ИНВЕСТИЦИОННЫЙ И ФИНАНСОВЫЙ ПЛАНЫ
8.1. Инвестиции и инвестиционный план
Реализация данного инвестиционного проекта потребует осуществления инвестиционных вложений в размере 2 млн. 156 тыс. 690 руб. в первом полугодии реализации проекта.
Инвестиции направлены на приобретение основных средств, финансирование оборотных средств (текущих активов, финансовых активов), покрытие текущих убытков.
Перечень необходимых капитальных вложений представлен в табл. 8.1.
8.2. Финансирование инвестиций и финансовый план
Для финансирования инвестиционного проекта предполагается использовать собственные и заемные средства. В качестве заемных средств выступает банковский кредит. Общая потребность в финансовых средствах для реализации рассматриваемого проекта (для финансирования инвестиций в проект) составляет 2 млн. 156 тыс. 690 руб.
Финансовый план проекта представлен в табл. 8.2.
Величина необходимых собственных средств составляет 1 млн. 332 тыс. руб., 1 млн. 300 тыс. руб. (вносятся в течение четырех первых месяцев) и 34 тыс. 560 руб. - самофинансирование (чистая прибыль и амортизационные отчисления, формируемые в результате осуществления операционной деятельности в рамках проекта).
Таблица 8.1.
Инвестиционный план проекта, тыс. руб.
| № | Направления осуществления инвестиций | янв.06 | фев.06 | мар.06 | апр.06 | май.06 | июн.06 | ВСЕГО |
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| 1 | Инвестиции во внеоборотные активы (ВНА) | 806,4 | - | - | - | - | - | 806,4 |
| 2 | Инвестиции в оборотные средства, в т.ч.: | 326,1 | - 62,8 | - 47,2 | - 3,4 | - 5,8 | 42,3 | 249,2 |
| 2.1. | инвестиции в материальные запасы (ЗСМ) | 49,1 | 42,0 | 6,6 | - 10,1 | 5,9 | 23,2 | 116,7 |
| 2.2. | инвестиции в финансовые активы, в т.ч.: | 276,9 | - 104,8 | - 53,8 | 6,7 | - 11,7 | 19,1 | 132,4 |
| 2.3.1. | дебиторская задолженность | - | - | - | - | - | - | - |
| 2.3.2. | задолженность по НДС по текущей деятельности, подлежащему возврату в будущих периодах | 162,9 | - 60,7 | - 102,1 | - | 0,0 | - | 0,0 |
| 2.3.2. | нормативный остаток денежных средств | 114,1 | - 44,0 | 48,4 | 6,7 | - 11,7 | 19,1 | 132,4 |
| 3 | Покрытие текущих убытков, в т.ч. | - | ||||||
| 3.1. | финансирование отрицательной прибыли (убытков) | 989,62 | 34,56 | 0,00 | 0,00 | 0,00 | 0,00 | 1 024,2 |
| Итого инвестиционных затрат | 2 122,13 | - 28,20 | - 47,18 | - 3,40 | - 5,81 | 42,25 | 2 079,8 |
Таблица 8.2
Финансовый план проекта, тыс. руб.
| № | Источники финансирования | янв.06 | фев.06 | мар.06 | апр.06 | май.06 | июн.06 | ВСЕГО |
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| 1. | Собственные средства | 1300,0 | 0,0 | 63,6 | 87,7 | 91,8 | 42,3 | 1585,3 |
| 1.1 | - дополнительные вложения в уставный капитал | 1300,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 1300,0 |
| 1.2 | - чистая прибыль | 0,0 | 0,0 | 49,1 | 73,3 | 77,4 | 42,3 | 242,0 |
| 1.3 | - амортизационные отчисления | 0,0 | 0,0 | 14,4 | 14,4 | 14,4 | 0,0 | 43,3 |
| 2. | Заемные средства | 822,1 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 822,1 |
| 2.1 | - инвестиционные кредит | 822,1 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 822,1 |
| 2.2 | - кредиторская задолженность | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Итого финансирование из всех источников | 2122,1 | 0,0 | 63,6 | 87,7 | 91,8 | 42,3 | 2407,5 | |
| Итого инвестиций (справочно) | 2122,1 | -28,2 | -47,2 | -3,4 | -5,8 | 42,3 | 2079,8 | |
Для финансирования инвестиций в проект необходимы заёмные средства в размере 2 млн. 156 тыс. 690 руб. Заёмные средства будут сформированы за счет инвестиционного кредита в размере 822 тыс. 130 руб. Инвестиционный кредит выдается сроком на полтора года под процентную ставку 17% годовых. Заемные средства предприятие берет в январе 2006г. Выплата процентов по кредиту осуществляется с февраля 2006 года, полностью весь кредит возвращается в декабре 2006 года. Базой для начисления процентов является непогашенный на начало периода остаток кредитных средств.
График получения, возврата и обслуживания долга представлен в табл. 8.3.
Таблица П8.3
План получения и обслуживания инвестиционных кредитов, тыс. руб.
| Наименование показателей |
ИТОГО |
Январь 2006 | Февраль 2006 | Март 2006 | Апрель 2006 | Май 2006 | Июнь 2006 | Июль 2006 | Август 2006 | Сентябрь 2006 | Октябрь 2006 | Ноябрь 2006 | Декабрь 2006 | 1 кв.2007 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | ||
| Получение кредитов |
822,13 |
822,13 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Оплата процентов в период |
78,42 |
11,65 | 11,65 | 11,51 | 10,09 | 7,96 | 6,55 | 5,27 | 4,56 | 3,86 | 2,86 | 1,45 | 1,02 | 0,00 |
| Погашение долга в период |
822,13 |
0,00 | 10,00 | 100,00 | 150,00 | 100,00 | 90,00 | 50,00 | 50,00 | 70,00 | 100,00 | 30,00 | 72,13 | 0,00 |
| Остаток непогашенных кредитов на конец периода | 822,13 | 812,13 | 712,13 | 562,13 | 462,13 | 372,13 | 322,13 | 272,13 | 202,13 | 102,13 | 72,13 | 0,00 | 0,00 | |
| ИТОГО кредитных платежей в период |
900,55 |
11,65 | 21,65 | 111,51 | 160,09 | 107,96 | 96,55 | 55,27 | 54,56 | 73,86 | 102,86 | 31,45 | 73,15 | 0,00 |
9. ФИНАНСОВЫЙ ПРОГНОЗ И ОЦЕНКА ПРОЕКТА
9.1. Допущения, принятые в расчетах
Планирование производственной деятельности ИП «Екатерина» осуществляется с января 2006 по 4 квартал 2010 года. Первый год работы предприятия рассматривается по месяцам, последующие – по кварталам.
Образование и регистрация фирмы запланированы на январь 2006 года, оказание услуг начинается с февраля 2006 года.
Все денежные расчеты ведутся в рублях без учета инфляции.
Амортизация начисляется линейным методом с марта 2006 года.
Налоговые отчисления осуществляются по налогу на добавленную стоимость, на прибыль, на имущество, по ЕСН.
9.2. Описание сценариев
При реализации данного инвестиционного проекта возможны три сценария развития ситуации: пессимистичный, вероятный (основной) и оптимистичный.
Пессимистичный сценарий:
цена на сырье увеличивается;
уменьшение количества процедур;
снижение цены на услуги.
Оптимистичный сценарий:
повышение цены на услуги
снижение затрат на закупку сырья;
увеличение количества процедур.
Вариация величин прогнозных параметров проекта отражена в таблице 9.1.
Таблица 9.1
Вариация величин отдельных прогнозных параметров инвестиционного проекта
| № | Характеристика | Значение по сценариям реализации проекта, руб./ед. | ||
| Пессимистичный | Вероятный | Оптимистичный | ||
| 1 | Средняя цена на процедуру (полное термообертывание), тыс. руб. | 3 |
3,5 |
4 |
| 2 | Средняя цена на микронизированные водоросли, тыс. руб./г | 0,002 | 0,001 | 0,0001 |
| 3 | Среднегодовой объем произведенных процедур (процедура) | 1000 |
1180 |
2000 |
В инвестиционном проекте средняя цена процедуры, средняя цена микронизированных водорослей и среднегодовой объем процедур соответствует вероятному сценарию развития событий.
Финансовый прогноз
Размер налоговых отчислений предприятия за три первых квартала 2006 г. представлен в табл. 9.2.
Таблица 9.2
Обязательные платежи, кроме налога на прибыль и НДС, тыс. руб.
| Наименование | Янв. 2006 | Февр 2006 | Март 2006 | Апр2006 | Май 2006 | Июн2006 | Июл2006 |
Авг. 2006 |
Сент 2006 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| 1. ЕСН и другие отчисления с фонда заработной платы | 15,20 | 74,82 | 127,14 | 134,25 | 120,43 | 148,60 | 177,96 | 160,77 | 156,53 |
| 2. Налог на имущество организаций | 0,00 | 0,00 | 2,80 | 0,00 | 0,00 | 3,11 | 0,00 | 0,00 | 3,16 |
Расчеты по ЕСН
«Налоговой базой ЕСН являются любые выплаты и вознаграждения работникам предприятия. Налог выплачивается ежемесячно»7.
Расчеты по налогу на имущество организации
Налог на имущество определяется произведением расчетной ставки на остаточную стоимость основных средств.
Расчеты по НДС
В данном инвестиционном плане расчеты предприятия по НДС с бюджетом определялись с учетом следующих положений и допущений:
НДС, подлежащий получению предприятием от клиентов по осуществленным им за период процедурам, рассчитывался по ставке 18%.
Суммы налоговых вычетов по НДС за интервал планирования (НДСу) включают:
суммы НДС, предъявленные предприятию поставщиками при приобретении им товаров (услуг) в рамках осуществления операционной деятельности в течение интервала планирования (НДС в текущих расходах)
суммы НДС по приобретенным основным средствам и НМА, вводимым в эксплуатацию в данном интервале планирования (НДС в инвестициях)
Расчет платежей по НДС ИП «Екатерина» в первые 6 мес. реализации проекта представлен в таблице 9.3.
Таблица 9.3
Расчет по НДС, тыс. руб.
| Наименование | Условное обозначе-ние | Янв. 2006 | Февр. 2006 | Март 2006 |
Апр. 2006 |
Май 2006 |
Июнь 2006 |
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| НДС полученный (в выручке) | НДСп | 0,00 | 112,65 | 211,06 | 226,24 | 206,86 | 240,50 |
| НДС по инвести-ционной деят-ти | НДСи | 123,01 | 123,01 | 100,88 | 0,00 | 0,00 | 0,00 |
| НДС по операции-онной деят-ти (в текущих затратах), уплаченный | НДСу | 162,86 | 51,91 | 86,81 | 92,24 | 84,49 | 92,38 |
| НДС, полученный за минусом налоговых вычетов | НДСб | -285,87 | -62,27 | 23,37 | 134,00 | 122,37 | 148,12 |
| НДС, фактически уплачиваемый в бюджет | НДСбк | 0,00 | 0,00 | 22,13 | 134,00 | 122,37 | 148,12 |
| Взаимозачет по НДС | НДСудз | 0,00 | 0,00 | 22,13 | 100,88 | 0,00 | 0,00 |
| Сумма НДС, подлежащая воз-врату из бюджета, | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
Коэффициент трансформации
Коэффициент трансформации (КТt) в периоде t определяется как отношение годовой суммы выручки к накопленным к периоду t инвестициям:
Коэффициент трансформации позволяет определить, сколько рублей выручки можно получить за один год, проинвестировав один рубль в данный бизнес (сколько рублей выручки получаем с каждого проинвестированного в предприятие рубля). Таким образом, коэффициент трансформации показывает, в какой оборот трансформируется каждый рубль инвестиций.
В вероятном сценарии коэффициент трансформации колеблется в пределах 4 - 7 раз в год. Максимальное значение – 20,3.
Запас финансовойпрочности
Для определения данного показателя необходимо рассчитать точку безубыточности.
В вероятном сценарии в феврале 2006 г. запас финансовой прочности предприятия отрицательный, в дальнейшие периоды – положительный и составляет около 7-12%.
Оценка финансовой устойчивости
Для оценки финансовой устойчивости (платежеспособности) предприятия производится расчет коэффициента покрытия долга и процентов, и коэффициента задолженности.
Коэффициент покрытия долга и процентов
(коэффициент покрытия долгосрочных обязательств)
Коэффициент покрытия долга и процентов рассчитывается по формуле:
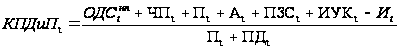 ,
где
 - коэффициент
покрытия долга
и процентов
в t-м периоде;
 - остаток свободных
денежных средств
на начало периода
t, руб.; ЧПt
- чистая прибыль
в t-м периоде,
руб.; Пt
- процентные
платежи в t-м
периоде, руб.;
Аt - амортизационные
отчисления
в t-м периоде,
руб.; ИУКt
- вложения в
уставный капитал
в t-м периоде,
руб.; ПЗСt
- получение
заемных средств
в t-м периоде,
руб.; Иt
- инвестиции,
осуществленные
в t-м периоде,
руб.; ПДt
- расходы по
погашению долга
в t-м периоде,
руб.
Коэффициент показывает, насколько предприятие способно осуществлять в текущем периоде платежи по кредитам (погашение долга и уплата процентов) в соответствии с кредитным договором.
В данном инвестиционном проекте в вероятном сценарии после начала операционной деятельности в рамках проекта минимальный размер коэффициента покрытия долга и процентов равен 1,5, что свидетельствует о практическом отсутствии риска по неисполнению кредитного договора.
Коэффициент задолженности
(коэффициент долгосрочного привлечения заемных средств)
Коэффициент задолженности (КЗt) в расчетном интервале планирования определяется как отношение долгосрочной задолженности к общему объему капитализированных средств (сумма собственных средств и долгосрочных займов):
Данный показатель характеризует потенциальные возможности предприятия для заимствования дополнительных средств со стороны, и анализируется банками при решении вопроса о предоставлении ему долгосрочного кредита.
В рассматриваемом инвестиционном проекте в вероятном сценарии максимальное значение данного показателя в каждом интервале планирования не превосходит 75%.
Оценка эффективности инвестиционной деятельности
«Для оценки эффективности инвестиционной деятельности предприятия были рассчитаны следующие показатели:
срок окупаемости (PBP)
рентабельность инвестиций (RoI)
чистый дисконтированный доход (чистая текущая стоимость, NPV)
внутренняя норма доходности (IRR)»8
Срок окупаемости (PBP)
Сроком окупаемости (payback period) называется отрезок времени от начального момента (начало первого (нулевого) интервала планирования) до момента окупаемости. Для определения момента окупаемости используется вспомогательный показатель - коэффициент финансового возврата. Моментом окупаемости нцеазывается тот момент времени в расчетном интервале планирования, в котором значение коэффициента финансового возврата достигает и в дальнейшем остается выше 100%.
Окупаемость инвестиций (без учета дисконтирования) в вероятном сценарии достигается через 2 ј года.
Рентабельность инвестиций (RoI)
Рентабельность инвестиций характеризует экономическую эффективность инвестиций, вложенных в проект, и определяется как экономический эффект, получаемый предприятием в результате реализации инвестиционного проекта.
Рентабельность инвестиций по данному проекту после завершения инвестиционного периода составляет 41-51% годовых.
Чистый дисконтированный доход (NPV)
Чистый дисконтированный доход (чистая текущая стоимость, NPV) - важный показатель эффективности, характеризующий суммарный дисконтированный экономический эффект данного инвестиционного проекта, достигаемый к концу горизонта прогнозирования. NPV можно также определить как чистый абсолютный размер выигрыша, получаемого инвесторами при вложении средств в данное предприятие в сравнении с альтернативной возможностью использования капитала, характеризующейся ставкой дисконтирования.
При коэффициенте дисконтирования 12% в год чистый дисконтированный доход проекта в вероятном сценарии становится положительным во 2 квартале 2008 г. На конец горизонта прогнозирования (4 кв. 2010 г.) чистый дисконтированный доход составляет 2млн 15 тыс. 300 руб.
Внутренняя норма доходности
Внутренняя норма доходности (внутренняя норма возврата, внутренняя норма дисконта, внутренняя норма рентабельности, IRR) вычисляется как годовой процент, при котором дисконтированная на его основе чистая текущая стоимость (NPVT) обращается в ноль.
Данный показатель является базой для сравнения рассматриваемого инвестиционного проекта с другими альтернативными возможностями вложения капитала, и дает интегральную оценку эффективности проекта для инвестора.
Для данного инвестиционного проекта внутренняя норма доходности в вероятном сценарии начинает принимать положительные значения в 1 квартале 2008 года, а в конце прогнозного периода она составляет 58,9%.
10. Риски и анализ чувствительности проекта
При реализации данного инвестиционного проекта возможно возникновение следующих видов коммерческих рисков:
уменьшение посещаемости косметических процедур по телу и/или падение цен на них, из-за снижения платежеспособного спроса, в связи с ухудшением экономической ситуацией в стране;
повышение цен на косметику “Thalgo”;
кумулятивные риски, возникающие при одновременном неблагоприятном изменении двух и более факторов.
Данные об устойчивости всех групп показателей проекта к влиянию основных факторов риска приведены в табл. 10.1.
Уменьшение посещаемости процедур на 4%, равно как и повышение цен на косметику “Thalgo” на 4% требуют дополнительных заимствований по сравнению с базовыми условиями реализации и уменьшают чистый дисконтированный доход данного инвестиционного проекта. Одновременное повышение цен на косметику ”Thalgo” и снижение посещаемости процедур не позволяет в рассматриваемый период (до 4 кв. 2010г.) получить экономический эффект от инвестиционного проекта.
Следует отметить, что вероятность одновременного повышения цен на косметику “Thalgo” и снижение объема реализации мала.
Таким образом, следует признать, что проект чувствителен к рискам, но вероятность их одновременного наступления мала.
Для снижения возможности негативного влияния рисков на результаты деятельности косметического комплекса, первоочередной задачей является разработка планов мероприятий по следующим направлениям:
поиску дополнительных источников собственных средств для финансирования инвестиций (при условии сохранения значения коэффициента задолженности на уровне не выше 75%);
продаже абонементов посетителям и заключение договоров с поставщиками, которые позволят ограничить возможности по изменению цен в рамках определенного диапазона в среднесрочном периоде.
Таблица 10.1
Воздействие рисков на устойчивость и эффективность реализации проекта
| Наименование показателя | Вероятный сценарий | Вид риска | ||
| Повыше-ние цен на косметику “Thalgo” на 4% | Уменьше-ние посещаемости процедур на 4% | Одновременное повышение цен на косметику “Thalgo” и снижение объема реализации | ||
| Минимальное значение коэффициента покрытия долга и процентов | 1,5 | -1,3 | -0,4 | -3,3 |
| Зоны риска по показателям устойчивости | Январь 2006-Февраль 2006 | Январь 2006- Февраль 2006 | Январь 2006- Февраль 2006 | Январь 2006- Февраль 2006 |
| Величина необходимых дополнительных заимствований | 822,13 | 823,97 | 820,41 | 822,18 |
| Максимальный размер коэффициента задолженности | 75% | 75% | 75% | 75% |
| Период достижения окупаемости проекта | 2,25 | 2,5 | 2,5 | 2,5 |
| Период, начиная с которого NPV начинает принимать положительные значения | 2 кв. 2008 | 2 кв. 2008 | 2 кв. 2008 | 4 кв. 2008 |
| Значение NPV на конец горизонта планирования | 2015,3 | 1646,5 | 1702,2 | 1347,5 |
| Значение IRR на конец горизонта планирования | 58,9% | 50,2% | 51,7% | 43,5% |
ЗАКЛЮЧЕНИЕ
Море- неиссякаемый источник чистоты. Специалисты «Thalgo»- профессионалы в морской косметологии более 40 лет- создают новые и новые программы для ухода за любым типом кожи. Для мужчин и для женщин. Специалисты фирмы «Thalgo» заботятся о нашей красоте, молодости и здоровье, создавая новые программы и обучая специалистов-кометологов.
Издавна известно выражение «в здоровом теле- здоровый дух». Косметические центры, салоны красоты уводят своих клиентов в сияющий мир гармонии, красоты и здоровья, в мир чувственных запахов и феерических ощущений.
Активные компоненты косметических линий по уходу за телом вбирают в себя всю силу и мощь экзотических мест, в которых были рождены, для того, чтобы затем отдать энергию жизни, энергию вечной молодости прекрасным посетительницам салонов красоты.
Ярким примером может являться Algue Blue Vitale- главный активный компонент в одной из новых косметических линий “Thalgo”. Помимо того, что он стимулирует обновление клеток и обладает антивозрастным действием, что доказано научными исследованиями, он вобрал в себя всю силу озеро Кламат, которому около 6 тыс. лет и которое известно среди коренных американцев под названием Целебное озеро. Магию волшебного преображения подарит эта косметическая линия мужчинам, для которых специально предназначена.
Неуклонный рост, появление новых и новых салонов красоты- бесспорное свидетельство стремления к красоте и неувядающей молодости наших соотечественников, тем более, что только салоны красоты могут подарить своим гостям райское блаженство, свежесть морского утра, новое сияние красок в сказочных процедурах, проводимых на новых косметических линиях. Поэтому замечательных специалистов, настоящих мастеров,- работников салонов и косметических центров- можно смело назвать служителями Красоты.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Ворст Й., Ревентлоу П. «Экономика фирмы», М., «Высшая Школа», 1994г.
Глухов В.В. «Менеджмент», СПб., «Специальная Литература», 2002г.
Ефимова М.Р. «Финансово-экономические расчеты: пособие для менеджеров», М., «ИНФРА-М», 2004г.
Зелль А. «Бизнес-план: Инвестиции и финансирование, планирование и оценка проектов», М., «Ось-89», 2002г.
Ламбен Жан-Жак «Менеджмент, ориентированный на рынок», СПб., «Питер», 2004г.
Мелкумов Я.С. «Финансовые вычисления: Учебно-справочное пособие», М., «ИНФРА-М», 2002г.
Методические пособия с семинаров по косметической линии “Thalgo”.
Рекламные проспекты косметической линии “Thalgo”.
Станиславчик Е.Н. «Бизнес-план: Управление инвестиционными проектами», М., «Ось-89», 2001г.
Черняк В.З., Черняк А.В., Довдиенко И.В. «Бизнес-планирование. Учебно-практическое пособие», М., «РДЛ», 2003г.
1 Рекламные проспекты косметической линии “Thalgo”
2 Методические пособия с семинаров по косметической линии “Thalgo”
3 Методические пособия по косметической линии “Thalgo”
4 Методические пособия по косметической линии “Thalgo”
5 Методические пособия с семинаров по косметической линии “Thalgo”
6 Зелль А. «Бизнес-план: Инвестиции и финансирование, планирование и оценка проектов»
2 стоимость оборудования указана с учетом затрат на его приобретение, доставку и монтаж.
7 Мелкумов Я.С. «Финансовые вычисления: Учебно-справочное пособие»
8 Станиславчик Е.Н. «Бизнес-план: Управление инвестиционными проектами»