Управление предприятиями торговли
При определении цены «ноу-хау» необходимо помнить, что она окупится будущей прибылью, которую получит пользователь; в противном случае у него будет меньшая прибыль или не будет ее вообще. Задача упростится, если владелец выполнит технико-экономический расчет для проекта: с «ноу-хау» и без «ноу-хау». В мировой практике цена «ноу-хау» составляет 5% от будущей прибыли, но есть случаи, когда она достигает 20%. При определении цены владелец устанавливает, какие затраты пользователь может понести при самостоятельной разработке «ноу-хау», а также минимально допустимую цену, ниже которой продажа нецелесообразна.
Существует несколько способов оплаты «ноу-хау». Основные из них:
1) ройялти - постепенные выплаты за «ноу-хау» пропорционально определенным показателям в ходе его использования. Ройялти обычно начисляется с привязкой к показателям роста прибыли или роста выпуска продукции и т.п.;
2) паушальный платеж - единовременный, оговоренный заранее платеж. Паушальные платежи используются, когда сложно спрогнозировать эффект действия «ноу-хау» или стоимость лицензии невысокая. Паушальные платежи чаще применяются во внепроизводственной сфере (управление, финансовая отчетность, правовые вопросы);
3) «кост плас» - выплаты за дополнительные услуги по согласованным расценкам сверх оговоренной цены (паушальный платеж).
Могут применяться также смешанные формы платежей.
Инвестиционный взнос.
Инвестиционный взнос представляет инструмент самокредитования деятельности хозяйствующего субъекта. Инвестиционный взнос - это денежный вклад работника в развитие данного хозяйствующего субъекта; который вкладчику начисляет процент в размере и в сроки, определенные договором или положением об инвестиционном взносе.
Взнос в фонд по доверию.
В хозяйствующем субъекте может создаваться фонд по доверию. Фонд по доверию состоит из добровольных взносов работников и предназначен для финансирования деятельности, не предусмотренной финансовым планом, но представляющей интерес для отдельной группы работников или подразделения хозяйствующего субъекта.
Кредит и заем.
Кредит - это предоставление в долг денег (ссуда) или товаров. Кредиты бывают: банковский, коммерческий, инвестиционный налоговый.
Банковский кредит - ссуда, выданная банком или кредитным учреждением на условиях срочности, возвратности, платности. Ссуда предоставляется хозяйствующему субъекту на определенное время с обязательным возвратом в установленный срок и с уплатой процентов. В зависимости от срока кредитования банковские кредиты подразделяются на краткосрочные и долгосрочные. Краткосрочные кредиты выдаются на срок до одного года, долгосрочные - на срок свыше одного года. В зависимости от цели кредитования банковские кредиты подразделяются на кредиты, выдаваемые на финансирование оборотных средств (как правило, краткосрочные кредиты), и на кредиты, предоставляемые на финансирование капиталовложений (преимущественно долгосрочные кредиты). Кредиты могут выдаваться в рублях и в валюте. Плата за кредит взимается по ставкам, сложившимся на денежном рынке по краткосрочным кредитам и на рынке капиталов - по долгосрочным кредитам. Проценты, уплаченные по кредитам в соответствии с действующими законами, могут относиться либо на себестоимость продукции, либо на балансовую прибыль, либо на чистую прибыль.
Коммерческий кредит-отсрочка платежей одного хозяйствующего субъекта другому. Коммерческие кредиты предоставляются хозяйствующему субъекту поставщиками продукции (работ, услуг) в форме вексельного кредита, фирменного кредита или открытого счета, а покупателем поставщику - в форме аванса.
Под инвестиционным налоговым кредитом понимается отсрочка налогового платежа, предоставляемая органами государственной власти или налоговыми органами. Порядок и условия выдачи этого кредита определены Законом РСФСР «Об инвестиционном налоговом кредите». Законом предусматривается отсрочка налоговых платежей для двух категорий предприятий:
малых предприятий при закупке и вводе в действие определенных видов оборудования;
приватизируемых предприятий (при некоторых ограничениях) по кредиту для выкупа имущества предприятия.
Применение этого закона регламентируется инструкцией Государственной налоговой службы РФ от 28 апреля 1992 г. № 12 «Об инвестиционном налоговом кредите» с последующими изменениями и дополнениями к ней (например, изменения ГНС РФ от 27 августа 1992 г., зарегистрированные Минюстом РФ, № 11-12, 1992 г.). Для получения налогового кредита предприятия заключают кредитное соглашение с налоговым органом по месту регистрации предприятия. При этом налоговый орган не вправе требовать от предприятия:
1) начала возврата кредита ранее двух лет с даты подписания соглашения, а также погашения кредита в срок менее пяти лет;
2) установления процентов на сумму взятого налогового кредита свыше сложного процента-инфляции, признаваемого в качестве официального индекса инфляции Правительством РФ, определяемого для периода кредитного соглашения.
В соответствии с этим законом малые предприятия имеют право уменьшать сумму налогового платежа на 10% от цен:
закупленного и введенного в действие оборудования;
проведения научно-исследовательской работы;
защиты окружающей среды от загрязнения отходами и т.п.
Налоговые органы могут и увеличить данный процент (по согласованию с финансовыми органами).
Ценой оборудования считается цена, по которой оно было приобретено, а при бартерных (товарообменных) операциях - рыночная (биржевая) цена на это оборудование на момент совершения сделки.
Приватизированное предприятие имеет право на получение налогового кредита в размере платежей по процентам, начисляемым на сумму целевого кредита, предоставленного коммерческим банком товариществу, образованному членами коллектива, для выкупа всего или части имущества этого предприятия. В такое товарищество должно входить более половины от общего числа работников этого предприятия. Приватизированным предприятиям налоговый кредит предоставляется путем уменьшения суммы налога на имущество на сумму, исчисленную по процентам за кредит, полученный указанным выше товариществом. При этом исчисленная сумма не должна уменьшать сумму налогового платежа более чем на 50%.
Хозяйствующий субъект кроме кредитов банков может привлекать средства, взятие взаймы у других предприятий и организаций (заимодавцев). Такие кредиты называются займами. Займы также бывают краткосрочные и долгосрочные.
Характерной чертой рынка денежных ресурсов 1993 г. является краткосрочность получаемых кредитов и депозитов. Банки и заимодавцы не могут предоставить средства на сроки, выходящие за пределы квартала, поскольку темпы инфляции опережают темпы роста процентов за кредит, и вынуждены отдавать предпочтение заемщикам, которые берут кредит на 2-3 недели или на 1-3 месяца, но под высокие процентные ставки (свыше 200% годовых), что естественно в условиях гиперинфляции.
Другие поступления денежных средств.
К источникам финансовых ресурсов относятся также поступления денежных средств за счет пожертвований, благотворительных взносов (меценатство), страховых взносов, от продажи заложенного имущества должника, спонсорских взносов и т.п. Спонсор - юридическое или физическое лицо, финансирующее какое-либо мероприятие. Спонсорство - это двухсторонний процесс. Хозяйствующий субъект получает необходимые ему финансовые ресурсы, а спонсор - определенные выгоды в виде поднятия его имиджа и престижа, рекламы, приобретения квалифицированных специалистов, а также в форме прямого дохода (прибыли) от финансируемого мероприятия.
Инвестирование.
Финансовые ресурсы используются предприятием для финансирования текущих расходов и инвестиций. Инвестиции представляют собой применение финансовых ресурсов в форме долгосрочных вложений капитала (капиталовложений), Инвестиции осуществляют юридические или физические лица, которые по отношению к степени коммерческого риска подразделяются на инвесторов, предпринимателей, спекулянтов, игроков. Инвестор - юридическое или физическое лицо, которое при вложении капитала, большей частью чужого, думает прежде всего о минимизации риска. Инвестор - посредник в финансировании капиталовложений. Предприниматель - это тот, кто вкладывает свой собственный капитал при определенном риске. Спекулянт готов идти на определенный, заранее рассчитанный риск; игрок - на любой риск. Инвестиции бывают рисковые, прямые, портфельные, аннуитет.
Рисковые инвестиции (венчурный капитал).
Рисковые инвестиции, или венчурный капитал, - это термин, применяемый для обозначения рискованного капиталовложения. Венчурный капитал представляет собой инвестиции в форме выпуска новых акций, производимые в новых сферах деятельности, связанных с большим риском. Венчурный капитал инвестируется в не связанные между собой проекты в расчете на быструю окупаемость вложенных средств. Капиталовложения, как правило, осуществляются путем приобретения части акций предприятия-клиента или предоставления ему ссуд, в том числе с правом конверсии последних в акции. Рисковое вложение капитала обусловлено необходимостью финансирования мелких инновационных фирм в областях новых технологий. Рисковый капитал сочетает в себе различные формы приложения капитала: ссудного, акционерного, предпринимательского. Он выступает посредником в учредительстве стартовых наукоемких фирм, так называемых венчуров.
За рубежом обычно создаются независимые компании рискового капитала, которые привлекают средства других инвесторов и создают фонд венчурного капитала. Этот фонд имеет форму партнерства, в которой фирма-организатор выступает как главный партнер, вносит, как правило, 1% капитала, но несет полную ответственность за управление фондом. Собрав целевую сумму, фирма венчурного капитала закрывает подписку на фонд, переходя к его инвестированию. Разместив один фонд, фирма обычно предлагает подписку на второй. В основном фирмы управляют несколькими фондами, находящимися на разных стадиях развития. Это служит средством, во-первых, аккумуляции финансовых ресурсов, во-вторых, реализации основного принципа рискового инвестирования - разрешения и распределения риска.
Специализируясь на финансировании проектов с высокой степенью неопределенности результата» фирмы венчурного капитала предоставляют инвестиции не в форме ссуды, а в обмен на большую часть акционерного капитала создаваемого венчура. Этим предопределена и основная форма дохода на венчурный капитал - учредительская прибыль, реализуемая и основателями стартовых компаний, и финансирующими их фондами-партнерами лишь через 5 лет, когда акции венчура начнут котироваться на фондовом рынке. С установленного периода (обычно 10 лет) фонд распускается. Акции компаний, вышедших на фондовый рынок, распределяются между партнерами.
Прямые инвестиции.
Прямые инвестиции представляют собой вложения в уставный капитал хозяйствующего субъекта с целью извлечения дохода и получения прав на участие в управлении данным хозяйствующим субъектом.
Портфельные инвестиции.
Портфельные инвестиции связаны с формированием портфеля и представляют собой приобретение ценных бумаг и других активов. Экономисты используют концептуальное понятие для обозначения совокупности активов, составляющих богатство отдельного индивида. Портфель -совокупность собранных воедино различных инвестиционных ценностей, служащих инструментом для достижения конкретной инвестиционной цели вкладчика. В портфель могут входить ценные бумаги одного типа (акции) или различные инвестиционные ценности (акции, облигации, сберегательные и депозитные сертификаты, залоговые свидетельства, страховой полис и др.). Формируя портфель, инвестор исходит из своих «портфельных соображений». «Портфельные соображения» - это желание владельца средств иметь их в такой форме и в таком месте, чтобы они были безопасными, ликвидными и высокодоходными.
Принципами формирования инвестиционного портфеля являются безопасность и доходность вложений, их рост, ликвидность вложений. Под безопасностью понимаются неуязвимость инвестиций от потрясений на рынке инвестиционного капитала и стабильность получения дохода. Безопасность обычно достигается в ущерб доходности и росту вложений. Наращивать вложения могут только держатели акций. Под ликвидностью любого финансового ресурса подразумевается способность его участвовать в немедленном приобретении товара (работ, услуг). Так, наличные деньги обладают большей ликвидностью, чем безналичные. Набор мелких купюр имеет большую ликвидность, чем набор крупных купюр. Ликвидность инвестиционных ценностей - это их способность быстро и без потерь в цене превращаться в наличные деньги. Наиболее низкой ликвидностью обладает недвижимость.
Ни одна из инвестиционных ценностей не обладает всеми перечисленными выше свойствами. Поэтому неизбежен компромисс. Если ценная бумага надежна, то доходность будет низкой, так как те, кто предпочитает надежность, будут предлагать высокую цену. Главная цель при формировании портфеля состоит в достижении наиболее оптимального сочетания между риском и доходом для инвестора. Иными словами, соответствующий набор инвестиционных инструментов призван снизить риск потерь вкладчика до минимума и одновременно увеличить его доход до максимума.
Методом снижения риска серьезных потерь служит диверсификация портфеля, т.е. приобретение определенного числа различных ценных бумаг. Риск снижается, когда капитал распределяется между множеством разных ценных бумаг. Диверсификация уменьшает риск за счет того, что возможные невысокие доходы по одним ценным бумагам будут компенсироваться высокими доходами по другим бумагам. Минимизация риска достигается за счет включения в портфель ценных бумаг широкого круга отраслей, не связанных тесно между собой, чтобы избежать синхронности циклических колебаний их деловой активности. Оптимальная величина - от 8 до 20 различнь7х видов ценных бумаг.
Рассматривая вопрос о создании портфеля, инвестор должен определить для себя параметры, которыми он будет руководствоваться.
1. Выбрать оптимальный тип портфеля. В этом случае возможны два типа портфеля:
а) портфель, ориентированный на преимущественное получение дохода за счет процентов и дивидендов;
б) портфель, направленный на преимущественный прирост курсовой стой мости входящих в него инвестиционных ценностей.
2. Оценить приемлемое для себя сочетание риска и дохода портфеля и соответственно определить удельный вес портфеля ценных бумаг с различными уровнями риска и дохода. Эта задача вытекает из общего принципа, который действует на фондовом рынке: чем более высокий потенциальный риск несет ценная бумага, тем более высокий потенциальный доход она должна иметь, и, наоборот, чем вернее доход, тем ниже ставка дохода. Данная задача решается на основе анализа обращения ценных бумаг на фондовом рынке: в основном приобретаются ценные бумаги известных акционерных обществ, имеющих хорошие финансовые показатели, и частности размер уставного капитала.
3. Определить первоначальный состав портфеля. В зависимости от инвестиционных целей вкладчика возможно формирование портфеля, предлагающего больший или меньший риск. Исходя из этого инвестор может быть агрессивным или консервативным. Агрессивный инвестор - инвестор, склонный к высокой степени риска инвестиционной деятельности он делает акцент на приобретение акций. Консервативный инвестор - инвестор, склонный к меньшей степени риска. Он приобретает в основном облигации и краткосрочные ценные бумаги. (Структура портфелей разных инвесторов показана в табл. 1.)
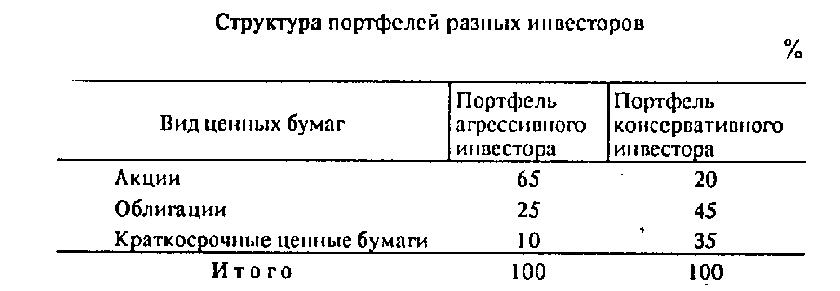
Табл. 1. Структура портфелей разных инвесторов.
4. Выбрать схему дальнейшего управления портфелем. При этом возможны следующие варианты.
Первый вариант. Каждому виду ценной бумаги отводится определенный фиксированный вес в общей корзине, который остается постоянным в течение последнего времени. В связи с тем, что на фондовом рынке происходят колебания курсовой стоимости ценных бумаг, необходимо периодически пересматривать состав портфеля таким образом, чтобы сохранить выбранные соотношения различных инвестиционных ценностей.
Второй вариант. Инвестор придерживается гибкой шкалы весов ценных бумаг в общей корзине. Первоначально портфель формируется исходя из определенных весовых соотношений между ценностями. В дальнейшем они пересматриваются в зависимости от результатов анализа финансовой ситуации на рынке и ожидаемых изменений конъюнктуры спроса.
Третий вариант. Инвестор активно использует фьючерсные контракты с индексами для изменения состава портфеля. Фьючерс, или фьючерсный контракт, - это двухсторонний договор, по которому покупатель обязуется принять, а продавец поставить указанное в контракте количество продукции по цене, установленной при заключении сделки на определенную будущую дату. Использование фьючерсов удобно при управлении большими портфелями. Они применяются прежде всего институционными инвесторами. Например, финансовый менеджер пришел к выводу, что необходимо увеличить в портфеле долю облигаций. Тогда он продает фьючерсный индексный контракт с акциями и покупает фьючерсный индексный контракт с облигациями.
С течением времени могут меняться инвестиционные цели вкладчика, что ведет к изменению состава портфеля. Пересмотр портфеля сводится к определению соотношения доходности и риска входящих в него бумаг. По результатам анализа принимается решение о возможной продаже какой-либо инвестиционной ценности. Ценная бумага, как правило, продается, если:
она не принесла ожидаемый доход и нет надежды на его рост в будущем;
она выполнила возложенную на нее функцию;
появились более эффективные пути использования финансовых средств.
При покупке акций и облигаций одного акционерного общества инвестору следует исходить из принципа финансового левериджа. Финансовый лсверидж (англ. leverage -средства для достижения цели) представляет собой соотношение между облигациями и привилегированными акциями, с одной стороны, и обыкновенными акциями - с другой.
О + А1
Л = ------------------- ,
А2
где Л - уровень левериджа;
О - облигации, руб.;
А1 - привилегированные акции, руб.;
А2 - обыкновенные акции, руб.
Финансовый леверидж является показателем финансовой устойчивости акционерного общества, что отражается и на доходности портфельных инвестиций. Высокий уровень левериджа - явление опасное, так как ведет к финансовой неустойчивости.
Аннуитет.
Аннуитет (нем. anriuitat - ежегодный платеж) - инвестиции, приносящие вкладчику определенный доход через регулярные промежутки времени, обычно после выхода на пенсию. В основном это вложение средств в страховые и пенсионные фонды. Страховые компании и пенсионные фонды выпускают долговые обязательства, которые их владельцы хотят использовать на покрытие непредвиденных расходов в будущем. Страхование жизни проводится на случай преждевременной смерти для того, чтобы обеспечить финансовую безопасность лиц, зависящих от страхуемого материально. Пенсионные фонды обеспечивают своих клиентов денежными средствами на период после выхода на пенсию. Страховые компании при страховании жизни могут предложить получателю денег по страховому полису единовременную выплату или аннуитет.
Инфляция и дефляция.
Инфляция - обесценение бумажных денег и безналичных денежных средств, не разменных на золото. Инфляцию можно определить как переполнение каналов денежного обращения относительно товарной массы, что проявляется в росте цен. Инфляционные процессы в мире происходят постоянно. Если уровень инфляции составляет 2-3% в год, то ее обычно называют «мягкой» и она не требует каких-либо экстренных мер. Высокие темпы инфляции (10 и более процентов в год) свидетельствуют о больной экономике.
Дефляция связана с падением уровня цен. Небольшие темпы дефляции - большая радость для потребителей, но для экономики в целом появление дефляции явление нежелательное, так как ома ведет к экономическому спаду, резкому ухудшению экономических условий предпринимательства и в конечном счете к стагнации в экономике страны, т.е. к экономическому кризису.
Стагфляция - состояние экономики страны, характеризующее сочетание одновременно протекающих процессов стагнации в экономическом росте и инфляции.
Инфляция очень болезненна для кредиторов и облегчает жизнь заемщиков. Заемщики в общем случае выигрывают от неожиданной инфляции, так как они выплачивают долги обесценивающимися деньгами.
Пример. Заемщик взял кредит 10 тыс. руб. на год. Через год при уровне инфляции 40% возвращаемые им деньги 10 тыс. руб. по покупательной способности соответствуют 6 тыс. руб. Иначе говоря, дополнительный выигрыш заемщика от обесценения денег составляет 4 тыс. руб.
Непредсказуемая инфляция оказывается благоприятной для бизнеса. Неся потери во время инфляции, продавцы получают дополнительные доходы за нее. За время, проходящее между заказом товаров и их фактической продажей, цены возрастают, принося дополнительную прибыль продавцу. Таким образом, при непредсказуемой инфляции одни выигрывают, другие проигрывают. Если инфляция полностью предсказуема, проигравших и выигравших может не быть. Величина ожидаемой инфляции в этом случае заранее закладывается в размеры процентов на авансируемый капитал. Без учета инфляции обычно речь идет о 5%. В настоящее время кредиторы научились учитывать в условиях предоставления займов величину инфляции, т.е. «ожидать» ее. Величина инфляции добавляется к обычному уровню процентов за кредит, которые бы кредитор назначил, если бы не ожидал инфляции. Наконец, эта величина инфляции предусматривается при индексации доходов, заработной платы.
Дисконтирование капитала и дохода.
Финансовые ресурсы, материальную основу которых составляют деньги, имеют временную ценность. Временная ценность финансовых ресурсов может рассматриваться в двух аспектах.
Первый аспект связан с покупательной способностью денег. Денежные средства в данный момент и через определенный промежуток времени при равной номинальной стоимости имеют совершенно разную покупательную способность. Так, 1000 руб. через какое-то время при уровне инфляции 60% будут иметь покупательную способность всего лишь 400 руб. При современном состоянии экономики и уровне инфляции денежные средства, не вложенные в инвестиционную деятельность или на хранение в банк, очень быстро обесцениваются.
2. Управление активами.
Состав активов торгового предприятия и принципы их формирования.
Для осуществления хозяйственной деятельности каждое торговое предприятие должно располагать определенным имуществом, принадлежащим ему на правах собственности. Все виды такого имущества в совокупности называются активами торгового предприятия.
В зависимости от характера участия в хозяйственном процессе и скорости оборота все имущественные ценности торгового предприятия подразделяются на два основных вида: 1) оборотные активы; 2) внеоборотные активы.
Оборотные активы (или оборотный капитал) представляют собой совокупность имущественных ценностей торгового предприятия, обслуживающих текущий хозяйственный процесс и полностью потребляемых в течение одного торгово-производственного цикла. В нашей практике учета к. ним относят имущественные ценности всех видов со сроком использования до одного года и стоимостью до 15 необлагаемых налогом минимумов доходов граждан.
Внеоборотные активы (или основной капитал) представляют собой совокупность имущественных ценностей торгового предприятия, многократно участвующих в процессе его хозяйственной деятельности и переносящих на издержки обращения свою использованную стоимость частями. В нашей практике учета к ним относят имущественные ценности всех видов со сроком использования более одного года и стоимостью свыше 15 необлагаемых налогом минимумов доходов граждан.
Как оборотные, так и внеоборотные активы торгового предприятия подразделяются на отдельные виды (рис. 6).
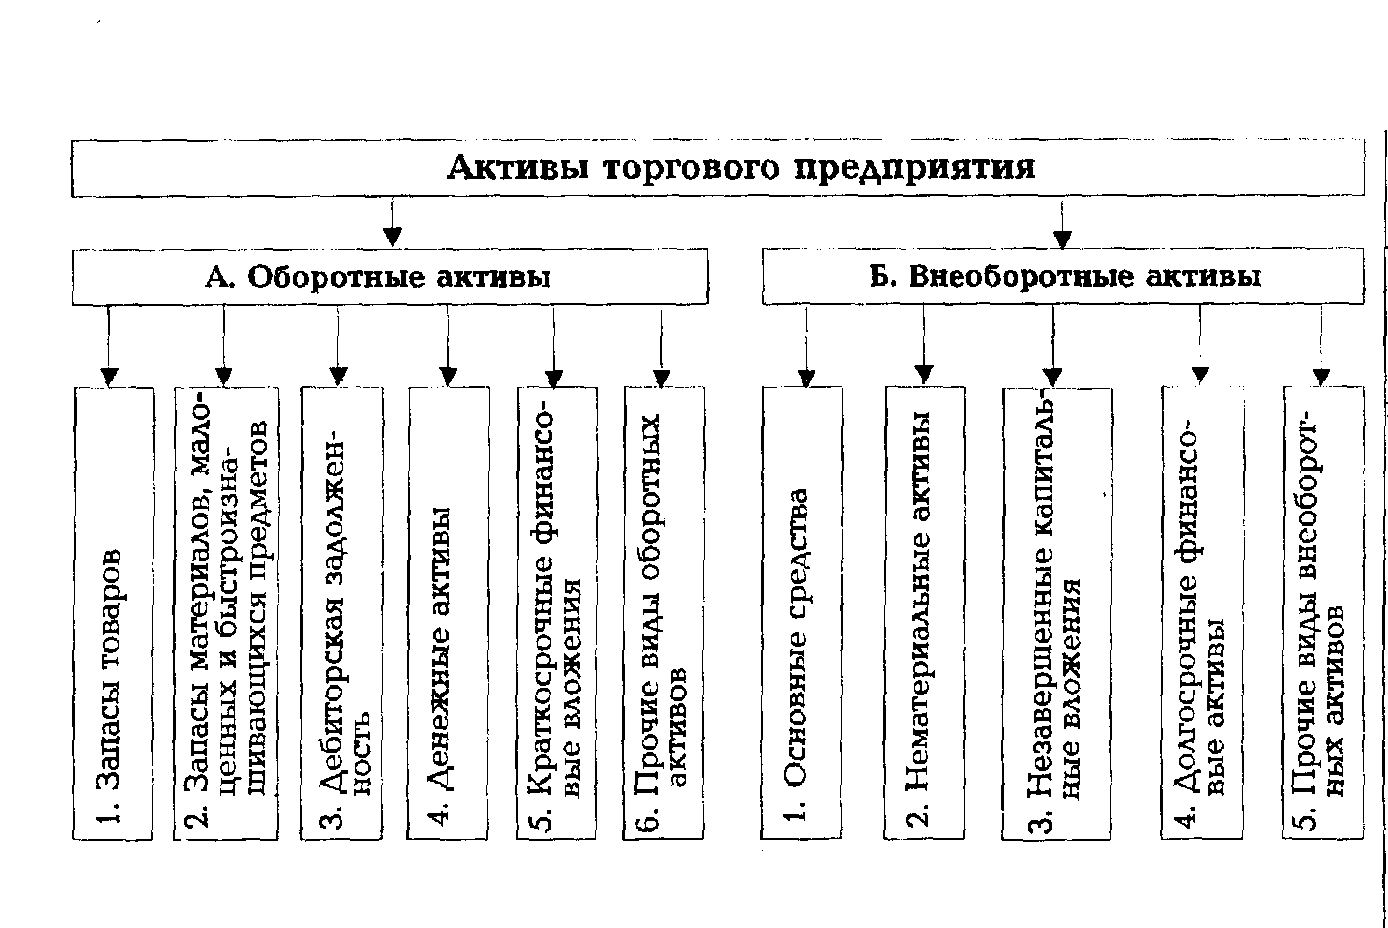
Рис. 6. Состав активов торгового предприятия в разрере отдельных их видов.
Так в составе оборотных активов торгового предприятия выделяют следующие их виды:
1. Запасы товаров. К ним относятся товарные запасы всех видов, предназначенные для реализации. В составе баланса они отражаются как по покупной (в ценах закупки), так и по продажной (в ценах возможной реализации) стоимости.
2. Запасы материалов, малоценных и быстроизнашивающихся предметов. В состав материалов включаются разнообразные их виды, предназначенные для ремонта; упаковочные материалы. В состав малоценных и быстроизнашивающихся предметов входят средства труда со сроком эксплуатации до одного года и стоимостью до 15 необлагаемых налогом минимумов доходов граждан.
3. Дебиторская задолженность (расчеты с дебиторами). К ней относится задолженность юридических и физических лиц торговому предприятию за товары и других видов.
4. Денежные активы. К ним относятся денежные средства торгового предприятия в кассе, на расчетном и валютном его счетах и в других формах.
5. Краткосрочные финансовые вложения. В их состав входят вложения средств предприятия в различные ценные бумаги, на депозитные счета в банках и т.п. на срок менее одного года. По своему экономическому содержанию они представляют собой форму временного использования свободных денежных активов торгового предприятия с целью получения доходов по ним в краткосрочном периоде.
6. Прочие виды оборотных активов. К ним относятся расходы будущих периодов (затраты, произведенные в данном отчетном периоде, но которые будут отнесены на издержки обращения в будущих отчетных периодах) и некоторые другие их виды.
В составе внеоборотных активов торгового предприятия выделяют такие их виды:
1. Основные средства. В их состав входят принадлежащие торговому предприятию средства труда в форме зданий, помещений, машин, механизмов, оборудования и других со сроком службы более одного года и стоимостью свыше 15 необлагаемых налогом минимумов доходов граждан.
1. Нематериальные активы. К ним относятся приобретенные торговым предприятием права пользования товарными знаками, патентами, лицензиями, «ноу-хау», авторскими правами и другие аналогичные имущественные права.
3. Незавершенные капитальные вложения. К ним относятся незавершенные реальные инвестиции торгового предприятия в новое строительство, реконструкцию помещений и другие реальные объекты.
4. Долгосрочные финансовые вложения. К ним относятся долгосрочные (на срок более одного года) финансовые инвестиции торгового предприятия в уставные фонды совместных предприятий, в разнообразные фондовые и денежные инструменты (акции, долгосрочные облигации, долгосрочные депозитные вклады и т.п.).
5. Прочие виды внеоборотных активов. В их состав входят оборудование, предназначенное к установке, расчеты с участниками и некоторые другие их виды.
Формирование активов торгового предприятия связано с тремя основными этапами его развития: 1) созданием нового предприятия: 2) реконструкцией и модернизацией действующего предприятия; 3) созданием новых структурных единиц (магазинов, филиалов и т.п.) действующего предприятия. Второй и третий этапы формирования активов представляют собой формы инвестиционной деятельности предприятия.
Определение потребности в отдельных видах активов нового торгового предприятия осуществляется в процессе разработки бизнес-плана его проекта. При определении этой потребности необходимо учесть, что состав активов вновь создаваемого предприятия торговли имеет ряд отличительных особенностей:
а) в составе оборотных активов на этой стадии полностью отсутствует дебиторская задолженность в связи с тем, что торговая деятельность еще не начиналась. Кроме того, до минимума сведен размер краткосрочных финансовых вложений (они включаются в состав активов только в том случае, если взнос учредителей в уставной фонд внесен в форме отдельных фондовых или денежных инструментов);
б) в составе внеоборотных активов на этой стадии практически полностью отсутствуют нематериальные активы, незавершенные капитальные вложения и долгосрочные финансовые вложения (они формируются в процессе последующей инвестиционной деятельности торгового предприятия).
С учетом изложенного, расчет потребности в активах нового торгового предприятия осуществляется в разрезе следующих их видов: а) основные средства; 6) запасы товаров; в) запасы материалов, малоценного и быстроизнашивающегося инвентаря; г) денежные активы.
Потребность в основных средствах рассчитывается дифференцирование в разрезе следующих их видов: а) здания, помещения и сооружения; б) машины и оборудование: в) прочие виды основных средств. В основу расчета должны быть положены следующие показатели: 1) планируемый объем и состав реализации товаров; 2) используемые технологии товародвижения и методы продажи товаров; 3) эксплуатационная производительность отдельных видов машин, механизмов и оборудования; 4) рыночная стоимость отдельных видов основных средств; 5) стоимость установки машин, механизмов и оборудования. Принципиальная формула расчета потребности в отдельных видах оборудования (машин, механизмов) имеет следующий вид:
Рп х Се
Поб = ----------------- + У,
Прэ
где Поб - потребность в оборудовании (в стоимостном выражении);
Рп - планируемый объем реализации товаров;
ПРэ - эксплуатационная производительность рассматриваемого вида оборудования (выраженная в стоимостном объеме товаров);
Се - рыночная стоимость единицы рассматриваемого вида оборудования;
У - стоимость установки данного вида оборудования.
Арендуемые виды основных средств из расчетной потребности исключаются.
Потребность в запасах товаров определяется путем умножения однодневного объема реализации на норму запаса в днях. Для усредненных расчетов эта норма на первоначальном этапе деятельности торгового предприятия принимается в 60 дней.
Потребность в запасах материалов, малоценных и быстроизнашивающихся предметов устанавливается методом прямого счета по отдельным их разновидностям с учетом особенностей создаваемого торгового предприятия.
Потребность в денежных активах основывается на определении предстоящего их расхода на оплату труда персонала (включая отчисления во внебюджетные фонды), на авансовые налоговые платежи, на рекламу, коммунальные услуги и другие. В практике формирования денежных активов вновь создаваемых предприятий торговли потребность в них определяется в разрезе перечисленных видов платежей на предстоящие три месяца, что обеспечивает достаточный запас платежеспособности на первом этапе их функционирования.
По результатам проведенных расчетов определяется общая потребность в оборотных и внеоборотных активах вновь создаваемого торгового предприятия.
Одной из задач торгового менеджмента, решаемых в процессе формирования активов нового торгового предприятия, является оптимизация соотношения оборотных и внеоборотных активов, формирующая основы будущего эффективного их использования в целом. В процессе оптимизации состава активов в разрезе перечисленных основных их групп следует учитывать финансовые особенности их функционирования.
Оборотные активы характеризуются следующими положительными особенностями.
а) высокой ликвидностью; часть их находится в виде готовых средств платежа (денежные активы);
б) высокой степенью структурной трансформации - они легко могут быть преобразованы из одного вида в другой при регулировании товарного и денежного потока на предприятии;
в) легкость управления при эффективном торговом менеджменте скорость их оборота может быть повышена;
г) большей приспособляемостью к изменениям конъюнктуры потребительского и финансового рынков - они легче поддаются изменениям в процессе товарной или региональной диверсификации деятельности торгового предприятия.
Вместе с тем им присущи следующие недостатки:
а) часть оборотных активов, находящаяся в денежной форме, в значительной мере подвержена потере стоимости в процессе инфляции;
б) временно свободные денежные активы генерируют меньшую прибыль в сравнении с временно свободными внеоборотными активами, а излишние запасы товаров не только не генерируют прибыль, но вызывают дополнительные издержки обращения по их хранению;
в) запасы товаров в процессе их нахождения в магазине подвержены постоянным потерям в связи с естественной убылью;
г) значительная часть оборотных активов подвержена финансовому риску потерь в связи с недобросовестностью партнеров, покупателей, а иногда и персонала.
Внеоборотные активы характеризуются следующими положительными особенностями:
а) они практически не подвержены действию инфляции, а следовательно лучше защищены от нее;
б) им присущ меньший финансовый риск потерь в процессе хозяйственной деятельности торгового предприятия; они пракгически защищены от недобросовестных действий партнеров по хозяйственным операциям;
в) эти активы способны генерировать стабильную прибыль при неблагоприятной торговой конъюнктуре - при нецелесообразности их использования в торгово-технологическом процессе предприятия они могут быть переданы в аренду другим хозяйствующим субъектам;
г) они способствуют предотвращению (или существенному снижению) потерь товаров и других материальных оборотных активов в процессе их хранения;
д) им присущи большие резервы существенного расширения объема товарооборота в периоды подъема конъюнктуры потребительского рынка.
Вместе с тем, внеоборотные активы в процессе их хозяйственного использования имеют ряд недостатка»:
а) они подвержены моральному износу (особенно активная часть основных средств), в связи с чем, даже будучи временно выведенными из эксплуатации, эти виды активов теряют свою стоимость;
б) эти активы тяжело поддаются финансовому управлению, т.к. слабо изменчивы в структуре в коротком периоде времени;
в) в подавляющей части