Совершенствование системы адаптации персонала (на примере СООО "МТС")
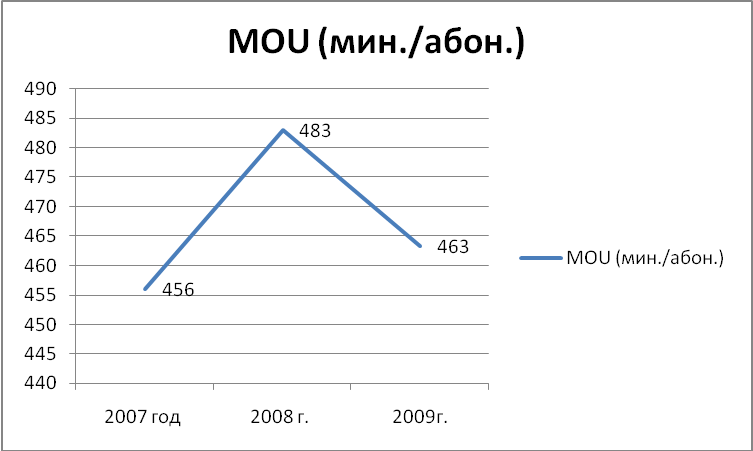
Рисунок 3 — Изменение среднего коммерческого трафика на одного абонента
Исходя из данных рисунка 3, можно сделать вывод, что средний коммерческий трафик на одного абонента за месяц в 2009 г. вырос на 2 % по отношению к 2007 г. и снизился на четыре процента по сравнения с 2008 г. Данное падение вызвано, прежде всего, ужесточившейся конкуренцией на рынке связи, вызванной появлением нового оператора Life:) и повышением цен на некоторые услуги компании в связи с кризисными явлениями данного года.
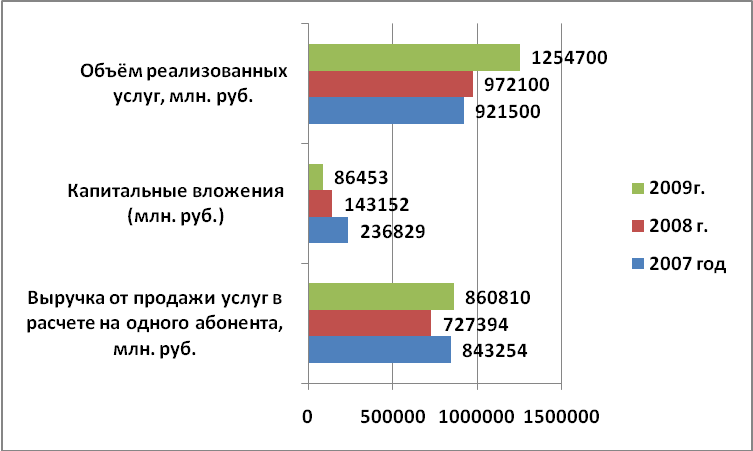
Рисунок 4 — Основные финансовые показатели за 2007-2009 г.
Проанализировав данные, представленные на рисунке 3, делаем вывод, что в 2009 г. объём реализованных услуг возрос в 1,3 раза по сравнению с 2008 годом и в 1,36 раза по сравнению с 2007 г. Наблюдалось также снижение выручки от продажи услуг в расчете на одного абонента, которая в 2008 г. по сравнению с 2007 снизилась. Однако, уже в 2009 г., благодаря новым предложениям, снижению капитальных вложений и своевременному вступлению в активную конкурентную борьбу, абонентская база компании продолжает расти и, соответственно, годовая выручка от продажи услуг в 2009 г. увеличивается на 18 % по сравнению с предыдущим годом.
В отчетный период отмечается значительная положительная динамика продаж в сегменте корпоративных клиентов. По количеству обслуживаемых организаций этот сегмент увеличился более чем в 1,5 раза; по числу абонентов произошел рост более чем в 2,5 раза. К концу 2009 года клиентами МТС являлись 78 предприятий из числа ста крупнейших налогоплательщиков страны. Среди наиболее известных предприятий, учреждений и организаций, выбравших МТС в 2009 г. — Министерство архитектуры и строительства Республики Беларусь, включая все подведомственные предприятия, БРУСП «Белгосстрах», УП «Минсководоканал», УП «Минскоблгаз», Минский вагоноремонтный завод, СОАО «Коммунарка», ИООО «Газпромнефть-Белнефтепродукт», ИООО «ТНК-ВР», ОАО «Белкард», ОАО «Жабинковский сахарный завод», ОАО «Могилевсоюзпечать», Гродненская обувная фабрика «Неман», Могилевский завод «Строммашина», КПУП «Витьба», ОАО «Сморгоньсиликатобетон» и другие.
Анализ структуры и динамики себестоимости продукции
За 2009 г. себестоимость оказанных компанией услуг составила 433 011 млн. р. против 311 428 млн. р. за 2008 г., то есть себестоимость увеличилась по абсолютной величине на 121 583 млн. р., что вызвано повышением количества новых услуг, также увеличением предоставления существующих услуг за счет повышения количества абонентов, ростом цен в связи с кризисными явлениями. Затраты на тысячу рублей товарной продукции по экономическим элементам характеризуются данными, представленными в таблице 2.3.
Таблица 2.3.—Затраты на тысячу рублей товарной продукции по экономическим элементам
| Показатели | 2008 г., р. | 2009 г., р. | 2009 г. к 2008 г., % |
| Материальные затраты | 875,5 | 993,1 | 113,4 |
| Оплата труда | 338,7 | 374,5 | 110,5 |
| Социальные нужды | 103,8 | 113,5 | 109,4 |
| Амортизация | 38,9 | 39,7 | 102,1 |
| Прочие | 68,6 | 64,6 | 94,1 |
Из приведенных данных таблицы 2.3 видно, что в 2009 г. произошел рост по статьям затрат: материальные затраты, расходы на оплату труда, социальные нужды, амортизация и прочие расходы по сравнению с 2008 г.
В таблице 2.4 приведен удельный вес затрат в себестоимости продукции. Более наглядно данная информация представлена также на рисунке 6 — Структура себестоимости товарной продукции СООО «МТС».
Таблица 2.4 — Удельный вес затрат в себестоимости, %
| Показатели | 2007г. | 2008г. | 2009г. |
| Сырье и материалы | 17,9 | 15,8 | 16,4 |
| Покупные комплектующие изделия | 19,8 | 17,8 | 15,5 |
| Топливо и энергия | 7,9 | 8,3 | 7,6 |
| Расходы на оплату труда | 31,7 | 33,9 | 37,5 |
| Отчисления на соц. страхование | 10,1 | 10,8 | 11,4 |
| Продолжение таблицы 2.4 | |||
| Показатели | 2007г. | 2008г. | 2009г. |
| Амортизационные отчисления | 4,2 | 3,9 | 4,0 |
| Прочие расходы | 8,4 | 9,5 | 7,6 |
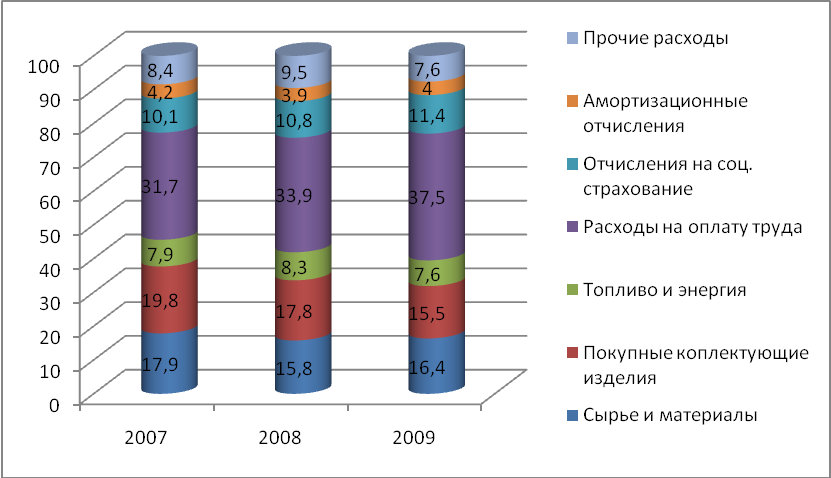
Рисунок 6 — Структура себестоимости товарной продукции СООО «МТС»
Из приведенных данных таблицы 2.4 и рисунка 6 видно, что основная доля расходов приходится на материальные затраты (в 2009г. ѕ 39,5 %) и затраты по оплате труда (в 2009г. ѕ 37,5 %), что в совокупности составляет 77 % от всех затрат, понесенных предприятием за отчетный период.
2.3.3 Анализ прибыли и рентабельности реализуемой продукции
По оценке 2009 г. на конечные результаты финансово-хозяйственной деятельности повлияют по большей части результаты от внереализационных расходов. Превышение расходов над доходами по внереализационным операциям составит минус 1 149 млн. р. Внереализационные доходы образовались за счет списания кредиторской задолженности и курсовых разниц. Внереализационные расходы образовались в результате курсовых разниц по операциям в иностранной валюте, а также штрафов, неустойки, по неисполнению хозяйственных договоров, за счет денежных выплат из фонда потребления, расходов на содержание обслуживающих хозяйств. Однако удельный вес данного показателя составляет всего 0,28 % в общей сумме прибыли, что является не так существенным исходя из масштабов компании.
Прибыль за отчетный период по оценке 2009 г. составит 414 803 млн. р., сумма налогов и платежей, подлежащих уплате из прибыли – 117 512 млн. р. Прибыль к распределению составит 297 291 млн. р. Данные по прибыли и рентабельности за 2007-2009 гг. приведены в таблицах 2.5, 2.6.
Таблица 2.5 — Анализ структуры прибыли и ее использования
| Наименование показателей | За отчетный период (оценка 2009г.) | |
| Абсол. величина, млн. р. | Удельный вес, % | |
| Прибыль (убыток) до налогообложения | 414 803 | 100,00 |
| Прибыль (убыток) от реализации | 410 423 | 98,94 |
| Прибыль (убыток) от операционных доходов и расходов | 5 556 | 1,34 |
| Прибыль (убыток) от внереализационных доходов и расходов | - 1 149 | - 0,28 |
| Налоги и сборы, платежи и расходы, производимые из прибыли | 117 512 | 28,32 |
| Чистая прибыль (убыток) | 297 291 | 71,67 |
Таблица 2.6 — Рентабельность оказанных услуг
| Показатель | 2007г. | 2008г. | 2009г. |
| Объём оказанных услуг, млн. р. | 921500 | 972100 | 1254700 |
| Прибыль от реализации, млн. р. | 248 907 | 351 041 | 410 423 |
| Норма рентабельности, % | 27 | 36 | 33 |
Исходя из данных таблицы 2.6 видим, что норма рентабельности в 2009 г. составила 33 % ѕ это высокий показатель, однако по сравнению с 2008 г. она снизилась на 3 %, но повысилась по сравнению с 2007 на 6 %. Основной причиной этого является высокий уровень конкурента Life:), который подталкивает МТС к снижению тарифов.
Высокий спрос на услуги сотовой связи в Республике Беларусь, активная политика компании по расширению бизнеса и высокая доля на рынке услуг обеспечивают динамичный рост выручки и высокую прибыль.
2.3.4 Анализ состояния собственных оборотных средств
В качестве основных критериев оценки удовлетворительности структуры бухгалтерского баланса используются коэффициенты текущей и абсолютной ликвидности и обеспеченности собственными оборотными средствами (Таблица 2.7)
Таблица 2.7 — Показатели текущей платежеспособности
| Показатели платежеспособности | На 01.01.2009 г. | На конец отчетного периода (31.12.2009) | Изменение |
| Коэффициент текущей ликвидности (не менее 1,5) | 1,70 | 1,76 | 0,06 |
| Коэффициент абсолютной ликвидности (не менее 0,2) | 0,19 | 0,20 | 0,01 |
| Коэффициент обеспеченности собственными оборотными средствами (не менее 0,3) | -0,79 | 0,13 | 0,34 |
Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения обязательств.
Коэффициент текущей ликвидности равен разности оборотных активов, долгосрочной дебиторской задолженности и задолженности учредителей по взносам в уставный фонд, деленной на краткосрочные обязательства.
Как видно из таблицы 2.7 за 2009 г. он увеличился на 0,06. Это говорит о том, что предприятие имеет возможности в полном объеме оплачивать краткосрочные обязательства за счет оборотных активов.
Коэффициент абсолютной ликвидности показывает долю краткосрочных долговых обязательств, которая может быть погашена немедленно. Он равен сумме денежных средств и краткосрочных финансовых вложений, деленной на текущие обязательства.
В нашем случае коэффициент за 2009 г. вплотную приблизился к нормативному.
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие у предприятия собственных оборотных средств, необходимых для его финансовой деятельности. Его считаем как разность собственных средств и внеоборотных активов, деленную на оборотные активы.
За 2009 г. коэффициент повысился на 0,34 пункта. Это говорит о том, что пока оборотные активы на предприятии сформированы в основном за счет привлеченных средств.
2.3.5 Анализ обеспеченности трудовыми ресурсами
От того, в какой степени предприятие обеспеченно трудовыми ресурсами и насколько они эффективно используются, зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин и как результат - объем производства продукции, своевременность и качество оказания услуг, их себестоимость, прибыль и ряд других экономических показателей.
Эффективность работы зависит от кадрового потенциала, от уровня и качества его профессиональной подготовки. Производительность труда напрямую зависит от квалификации работников предприятия - чем выше квалификация сотрудника, тем выше его профессиональный уровень, умение и навыки.
В целях формирования единой корпоративной культуры в организации принята «Модель компетенций персонала». Данная Модель представляет собой свод утвержденных внутри компании основных морально-этических норм и принципов, которыми работники предприятия должны руководствоваться при выполнении должностных обязанностей.
Модель компетенций состоит из трёх основных блоков: общекорпоративные компетенции, управленческие компетенции и функциональные компетенции.
Общекорпоративные компетенции — необходимы всем сотрудникам компании:
Ориентация на результат
Гибкость и адаптивность
Работа в команде
Ориентация на клиента
Инициативность
Решение проблем
Управленческие компетенции — необходимы сотрудникам, занимающим управленческие должности:
Управление людьми
Лидерство в команде
Управление задачами
Стратегическое мышление
Функциональные компетенции — необходимы сотрудникам Управления офисных продаж и обслуживания и Управления по абонентскому обслуживанию:
Навыки продаж
Коммуникабельность
Навыки обслуживания
Управление конфликтами
Управление стрессом
Наставничество
Активное слушание
Соблюдение баланса интересов сотрудника и компании.
Данные по количественному и качественному составу персонала приведены в таблицах 2.8—2.10
Таблица 2.8 — Среднесписочная численность персонала 2007—2009 г.
| Год | Списочная численность персонала, чел. |
| 2007 | 1040 |
| 2008 | 1200 |
| 2009 | 1160 |
Таблица 2.9 — Кадровый состав СООО «МТС» 2007—2009 г.
| Показатели | Категории | Года | ||
| 2007 | 2008 | 2009 | ||
| 1 | 2 | 3 | 4 | 5 |
| по качественному составу | мужчины | 49% | 49% | 52% |
| женщины | 51% | 51% | 48% | |
| по возрастным группам | до 30 лет | 42% | 39% | 41% |
| от 31 до 40 лет | 19% | 21% | 22% | |
| от 41 до 50 лет | 20% | 21% | 22% | |
| от 51 до 55 лет | 15% | 14% | 13% | |
| старше 55 лет | 4% | 4% | 2% | |
| по уровню образования | высшее | 80% | 84% | 87% |
| среднее профессиональное | 15% | 14% | 12% | |
| среднее общее | 5% | 2% | 1% | |
| по профессиональной категории | руководители | 1% | 1% | 1% |
| специалисты | 85% | 87% | 88% | |
| рабочие | 14% | 12% | 11% | |
Исходя из данных таблицы 2.8 видно, что численность работников в 2009 г. сократилась на 40 чел. по сравнению с 2008 годом.
Анализируя таблицу 2.9, отметим, что в СООО «МТС» работает примерно одинаковое количество мужчин и женщин. По возрастному составу преобладают лица до 30 лет, что говорит о том, что в компании реализуется программа поддержки молодых специалистов. По данным 2009 г. 87 % специалистов имеют высшее образование. По сравнению с предыдущим годом показатель вырос на 3 %, это говорит о том, что работники компании заинтересованы в саморазвитии и повышении профессионального уровня.
Можно также отметить, что удельный вес молодых работников на руководящих должностях составляет более 30 %.
Рассмотрим состав кадров отдела Продаж и абонентского обслуживания, в частности справочно-информационной группы (таблица 2.10)
Таблица 2.10 — Кадровый состав отдела Продаж и абонентского обслуживания (справочно-информационная группа)
| Год | Общая численность, чел. | Уровень образования | ||
| Среднее профессиональное, чел. | Незаконченное высшее, чел. | Высшее, чел. | ||
| 2007 | 102 | 18 | 61 | 23 |
| 2007 | 122 | 17 | 66 | 39 |
| 2009 | 118 | 16 | 59 | 43 |
Из таблицы 2.10 мы видим, что численность сотрудников справочно-информационной группы в 2009 г. снизилась на четыре человека, при этом по сравнению с 2007 г. общее число сотрудников группы возросло на 16 человек. В справочно-информационной группе, как и в организации в целом, наблюдается повышение удельного веса специалистов с высшим образованием. Преобладающие профессии у специалистов отдела —менеджмент, маркетинг, психология.
Наиболее ответственный этап в анализе обеспеченности предприятия рабочей силой — изучение ее движения (таблица 2.11). Для характеристики движения рабочей силы рассчитаем следующие коэффициенты:
оборота по приёму = принято работников всего /среднесписочная численность работников
оборота по выбытию = уволено работников всего /среднесписочная численность работников
общего оборота = принято работников + уволено работников/среднесписочная численность работников
Таблица 2.11 — Сведения о движении кадров 2007—2009г.
| 2007 г. | 2008 г. | 2009 г. | |||
| Принято | Уволено | Принято | Уволено | Принято | Уволено |
| 95 | 11 | 177 | 17 | 22 | 62 |
| Коэффициент оборота по приёму | |||||
| 0,091 | 0,148 | 0,019 | |||
| Коэффициент оборота по выбытию | |||||
| 0,011 | 0,014 | 0,053 | |||
| Коэффициент общего оборота | |||||
| 0,102 | 0,162 | 0,089 | |||
Как видно из таблицы 2.11 в 2009 г. численность сократилась на 40 человек, и коэффициент оборота по приему упал на 0,129 пунктов. Ввиду экономического кризиса компания оптимизирует расходы на персонал, соответственно неизбежным стало некоторое сокращение работников. Из таблицы 2.9 видно, что в большей степени сокращается численность за счет лиц, достигших пенсионного возраста.
Необходимо отметить, что в 2009 г., по данным отдела кадров, в компании не было сотрудников ушедших во время испытательного срока, который совпадает с периодом адаптации. В 2007 г. таких работников было два. Это может свидетельствовать о том, что политика компании в сфере адаптации с каждым годом улучшается.
В целом качественный и количественный состав кадров свидетельствует о том, что их образовательный уровень, опыт и квалификация позволяют функционировать компании на должном уровне и оставаться лидером на рынке сотовой связи.
2.3.6 Анализ заработной платы
Анализ использования трудовых ресурсов, рост производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки повышения его оплаты. Повышение уровня оплаты труда способствует росту его мотивации и производительности. В связи с этим анализ расходования средств на оплату труда имеет большое значение. В процессе его необходимо осуществлять систематический контроль за использованием фонда заработной платы, выявлять возможности его экономии за счет роста производительности труда. Анализ заработной платы будем проводить на основании данных таблицы 2.12.
Таблица 2.12—Сводные данные для анализа заработной платы
| Показатель | 2009 г. | 2008 г. |
| Фонд заработной платы, тыс. р. | 32118,7 | 30018,5 |
| Переменная сумма фонда заработной платы, тыс. р. | 18012 | 17520 |
| Постоянная сумма ФЗП, тыс. р. | 9257 | 8062 |
| Среднегодовая выработка продукции работающим, тыс. р. | 647,86 | 584,56 |
| Среднегодовая заработная плата работающего, тыс. р. | 922,12 | 838,56 |
| Объём произведенной продукции, тыс. р. | 1254700000 | 972100000 |
Приступая к анализу использования фонда заработной платы, в первую очередь необходимо рассчитать абсолютное и относительное отклонение его фактической величины от плановой (базовой).
Абсолютное отклонение рассчитывается как разность между фактически использованными средствами на оплату труда и базовыми в целом по предприятию:
ФЗПабс=ФЗП2009 - ФЗП0 , (2.1)
где ФЗПабс — абсолютное отклонение фонда заработной платы, тыс. р.;
ФЗП2009 — фонд заработной платы отчетного периода, тыс. р.;
ФЗП0 — фонд заработной платы плановый, тыс. р.
Подставив значения из таблицы 2.12 в формулу (2.1), получим:
ФЗПабс=3 211- 3 000= 211 тыс. р.
Таким образом, фактический фонд заработной платы превышает ожидаемый на 211 тыс. р. Поскольку абсолютное отклонение определяется без учета изменения объема производства услуг. То по нему нельзя судить об экономии или перерасходе фонда заработной платы.
Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и базовым фондом, скорректированным на индекс объема производства услуг, формула (2.2). При этом имеется в виду, что корректируется только переменная часть фонда заработной платы, которая изменяется пропорционально объему производства работ и услуг. Это зарплата специалистов по сдельным расценкам, премии персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты. Постоянная часть оплаты труда не изменяется при увеличении или спаде объема выпуска.
ФЗПотн= ФЗП2009 - ФЗПск = ФЗП2009 - ( ФЗПпер0·Iвп+ ФЗПпост0), (2.2)
где ФЗПотн — относительное отклонение по фонду зарплаты, тыс. р.;
ФЗП2009 — фонд зарплаты отчетного периода, тыс. р.;
ФЗПск — фонд зарплаты базовый, скорректированный на индекс объема выпуска продукции, тыс. р.;
ФЗПпер0 и ФЗПпост0 — соответственно переменная и постоянная сумма базового фонда зарплаты,тыс. р.;
Iвп — индекс объема выпуска продукции.
Iвп = 1254700000/972100000=1,29
Подставим значения в формулу (2):
ФЗПотн=32118,7 – (1 7520·1,29+8062) = +1455,9 тыс. р.
Следовательно, в СООО «МТС» имеется относительный перерасход в использовании фонда заработной платы в размере 1455,9 тыс. р.
В процессе анализа следует также установить соответствие между темпами роста заработной платы и производительностью труда. Для расширенного воспроизводства, получения необходимой прибыли и рентабельности важно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если этот принцип не соблюдается, то происходит перерасход фонда заработной платы, повышение себестоимости продукции и уменьшение суммы прибыли.
Изменение среднего заработка работающих за тот или иной отрезок времени (год, месяц, день, час) характеризуется его индексом — формула (2.3), который определяется отношением средней зарплаты за отчетный период к средней зарплате в базисном периоде.
Iгв =ГВ2009/ГВ2008 (2.3)
Iзп =ГЗП2009/ГЗП2008, (2.4)
где Iгв — индекс среднегодовой выработки продукции одним работником;
Iзп — индекс среднегодовой заработной платы одного работника;
ГВ2009 — среднегодовая выработка продукции одним работником отчетного периода, тыс. р.;
ГВ2008 — среднегодовая выработка продукции одним работником базового периода, тыс. р.;
ГЗП2009—среднегодовая зарплата одного работника отчетного периода, тыс. р.;
ГЗП2008—среднегодовая зарплата одного работника базового периода, тыс. р.
Найдем индексы среднегодовой выработки продукции одним работником и среднегодовой заработной платы одного работника, подставив значения в формулы (2.3) и (2.4).
Iгв =647,86/584,56=1,11; Iзп =922,12/838,56=1,19.
Приведенные данные свидетельствуют о том, что на анализируемом предприятии темпы роста оплаты труда опережают темпы роста производительности труда.
Коэффициент опережения как равен:
Коп=Iгв/Iзп , (2.5)
где Iгв — индекс среднегодовой выработки продукции одним работником;
Iзп — индекс среднегодовой заработной платы одного работника.
Коп=1,11/1,19=0,93
Для определения суммы экономии или перерасхода фонда заработной платы в связи с изменением соотношений между темпами роста производительности труда и его оплаты использована следующая формула (2.6):
ЭФЗП=ФЗП2009 · (Iзп-Iгв)/ Iзп, (2.6)
где ЭФЗП —положительное или отрицательное значение экономии,
тыс. руб.;
ФЗП2009—фонд зарплаты отчетного периода, тыс. р.;
Iгв—индекс среднегодовой выработки продукции одним работником, тыс. р.;
Iзп — индекс среднегодовой заработной платы одного работника,тыс. р.
Подставим данные в формулу (2.6).
ЭФЗП=3 2118,7· (1,19-1,11)/1,19= + 2159, 2 тыс. р.
В нашем случае более высокие темпы роста заработной платы привели к перерасходу фонда заработной платы в размере 2 159,2 тыс. р.
Приведенный анализ показывает основные направления поиска резервов повышения эффективности использования средств на оплату труда. На анализируемом предприятии это увеличение производительности труда работающих, а также увеличение доли чистой прибыли в ее общей сумме.
Отдел персонала в СООО «МТС». Состояние системы адаптации персонала
В компании выделен отдельный Отдел найма, оценки и развития, который включает в себя:
– группа найма;
– группа оценки и развития;
Группа найма занимается формированием и оценкой потребности в персонале, формированием заявок на персонал, включая формальные и неформальные требования. Здесь необходимо тесное взаимодействие со всеми отделами организации. Также в обязанности группы входит подбор работников, проведение собеседования с кандидатом, которое первоначально проводит сотрудник группы найма, а затем проводится собеседование совместно с начальником отдела, в который проходит набор.
В круг обязанностей группы оценки и развития входит обучение вновь принятых сотрудников и проведение семинаров и тренингов для уже работающих, что позволяет повысить квалификацию и компетенцию сотрудников. Также это непосредственная разработка данных программ обучения. Группа занимается поиском и заключением соглашений на проведение различных семинаров вне компании, если не представляется возможным провести обучение на месте. Большую часть работы занимает ежегодная оценка персонала, которая проводится в виде компьютерного тестирования. Также руководителям подразделений предлагается заполнить «Модель компетенций» относительно своих сотрудников, результаты которой обрабатываются также данным подразделением. К функциям группы оценки и развития можно отнести и адаптацию персонала и контроль функции наставничества. Также на группу возложены функции по ведению договоров и отчетности, администрированию сайта компании, разработке и формированию курсов профессиональной и общеразвивающей направленности для сотрудников. Сейчас планируется также возложить на группу функции по работе со студентами. Это новое направление в организации: стажировки и семинары для студентов.
В компании разработаны положения «Об адаптации» и «О наставничестве».
Положение «Об адаптации» устанавливает порядок процесса адаптации работников. Процесс адаптации направлен на создание необходимых условий для вхождения работника в организацию и наиболее быстрого достижения им эффективных результатов работы. А также определение области ответственности структурных подразделений и должностных лиц в процессе адаптации работников.
В компании процесс адаптации совпадает с испытательным сроком (три месяца), если таковой устанавливается работнику при приеме на работу.
В положении «О наставничестве» закреплена цель наставничества — достижение необходимой эффективности работников организации в максимально короткие сроки посредством оптимизации процесса их адаптации и организации процесса обучения на рабочем месте. В положении прописаны также меры материального и нематериального поощрения наставников.
С целью создания необходимых условий для вхождения новых сотрудников в организацию и наиболее быстрого достижения ими эффективных результатов работы в процессе адаптации в СООО «МТС» предусмотрены:
наставничество;
участие в тренингах, семинарах;
участие в интеграционном курсе «Введение в МТС».
Процесс адаптации на предприятии включает три этапа:
организация введения в компанию (социально-психологическая адаптация);
планирование и прохождение адаптации (профессиональная адаптация);
оценка прохождения адаптации (подведение итогов адаптации и проведение экзамена).
В положениях «Об адаптации» и «О наставничестве» отражаются все три составляющие.
В разделе организации введения в компанию описывается процесс ознакомления новичка с требованиями организации, правилами и нормами поведения на работе. Служба персонала знакомит нового сотрудника со следующими документами:
– должностной инструкцией;
– трудовым договором;
– инструкцией по технике безопасности;
– правилами внутреннего трудового распорядка;
– положением о персонале;
– положением о коммерческой тайне;
– системой оплаты труда;
– положением о дисциплинарной практике;
– кодексом деловой этики.
Профессиональная адаптация включает в себя выполнение намеченного для новичка «Плана работы на испытательный срок».
На этом этапе у каждого сотрудника есть наставник, который курирует молодого специалиста на протяжении всего адаптационного периода и несет ответственность за выполнение мероприятий, прописанных в «Плане работы на испытательный срок». Наставником назначается либо непосредственный руководитель новичка, либо опытный сотрудник.
Профессиональная адаптация сотрудника заключается в активном освоении профессии, ее тонкостей, необходимых навыков, приемов работы, способов принятия решения.
По завершении выполненных мероприятий и истечении срока адаптационного периода наставник представляет в службу персонала «Отзыв» для рассмотрения вопроса о проведении экзамена. В графе «Рекомендации» наставник отмечает уровень готовности нового сотрудника.
При вынесении решения о проведении аттестации служба персонала формирует аттестационную комиссию, в которую обычно входят: наставник, линейный руководитель, руководитель или специалист службы персонала, руководители компании, являющиеся экспертами в данной области. Служба персонала совместно с руководителем подразделения готовит предполагаемый перечень вопросов: например, для менеджеров по продажам – знание реализуемой продукции, ассортимента товаров, документооборота, психологии общения.
Накануне аттестации нового работника службой персонала и линейным руководителем готовятся документы («План работы на испытательный срок», «Отзыв», «Оценка труда сотрудника по истечении испытательного срока») с целью ознакомления с ними аттестационной комиссии.
После изучения документов и беседы с сотрудником члены аттестационной комиссии принимают окончательное решение о приеме сотрудника на постоянную работу. Результаты заносятся в «Аттестационный лист», подписываются всеми участниками аттестации.
В случае неудовлетворительного результата экзамена или при отрицательном «Отзыве» наставника новому сотруднику предлагается увольнение по собственному желанию или как не выдержавшему испытательный срок.
При положительном результате аттестации председатель аттестационной комиссии торжественно поздравляет сотрудника с успешным прохождением испытательного срока. Служба персонала представляет копию «Аттестационного листа» в бухгалтерию для изменения оплаты труда.
Из собранных материалов служба персонала формирует личное дело нового сотрудника.
Помимо разработанного «Положения об адаптации», где прописаны все регламентирующие процедуры работы с новыми сотрудниками, в компании доброжелательная внутренняя культура по отношению ко всем вновь пришедшим сотрудникам. Проводится предварительная работа с коллективом, в который приходит новичок. Руководитель до появления в подразделении новичка рассказывает о нем в общих чертах членам коллектива. Это та информация, которая всегда интересует сотрудников: его возраст и семейное положение, какой участок работы ему будет поручен, как может пригодиться коллективу его опыт работы. Так же сотруднику обязательно предоставляется отдельное рабочее место: компьютер, пишущие принадлежности и т. п. Все это способствует работать более эффективно и с полной отдачей.
Также проводятся различные семинары и тренинги. Некоторые из них:
«Техника обслуживания клиентов»;
«Стрессоустойчивость при решении вопросов»;
«Юридические аспекты для специалистов отдела продаж и абонентского обслуживания»;
«Навыки поведения в конфликте» и т.д.
Т.е. работодатель организует обучение работников как до заключения трудового договора, так и во время трудовых отношений с работником.
Интеграционный курс «Введение в МТС» позволяет вновь принятым работником ознакомиться с организацией, её историей, миссией и видением, корпоративной культурой, мероприятиями, проводимыми для сотрудников, что является важным и интересным при начале работы в большой организации.
Однако, несмотря на высокий и качественный уровень развития системы адаптации в компании, прослеживается несколько недостатков:
Период обучения в некоторых отделах компании занимает довольно длительное время, около двух месяцев. Соответственно в это время компании лишь вкладывает в новых сотрудников, ничего на них не зарабатывая.
Несмотря на наличие в положении «О наставничестве» пункта об оценке наставников, эта процедура не выстроена на должном уровне, и довольно сложно определить лучших в данной сфере.
На некоторые управления компании, в частности группу оценки и развития, возложено выполнение работ, не закреплённых в должностной инструкции. Это ведет к потерям времени на выполнение основных должностных обязанностей.
3 МЕРОПРИЯТИЯ ПО СОВЕРШЕНСТВОВАНИЮ СИСТЕМЫ АДАПТАЦИИ ПЕРСОНАЛА
Мероприятия по совершенствованию сиcтемы адаптации будем рассматривать на примере отдела Продаж и абонентского обслуживания, а именно справочно-информационной службы, т.к. здесь данная система применяется наиболее полно.
3.1 Сокращение периода обучения и адаптации. Подбор кадров
При принятии на работу нового сотрудника используют четыре вида адаптации:
Организационная адаптация. На этом этапе нового работника знакомят со структурой компании, служебной иерархией, внутренним распорядком и проводят ознакомительную экскурсию по офису. Во время экскурсии нового работника представляют руководству компании и знакомят с членами коллектива. Проводят ознакомление нового работника с теми нормами и правилами, которые присутствуют в коллективе. Новый сотрудник должен принять для себя основные ценности и установки нового коллектива без ущерба для своих внутренних ценностей и только в этом случае можно говорить о том, что адаптация прошла успешно.
Социальная адаптация – это построение новым сотрудником отношений с коллективом в целом, позиционирование себя в этом коллективе и формирование отношений с отдельными сотрудниками. Новому члену коллектива необходимо учитывать и привыкнуть к организационной и корпоративной культуре, к стандартам поведения и способам взаимодействия в новой среде. Социальная адаптация – это крайне важный момент во всей адаптационной программе, поскольку если настоящий профессионал не сможет выстроить нормальных отношений в коллективе, он должен будет уйти из компании.
Профессиональная адаптация – это привыкание и скорейшая реализация профессиональных умений и навыков новым сотрудником на своем рабочем месте. Кроме того, профессиональная адаптация оценивает рост эффективности труда и повышение квалификации.
Психофизическая адаптация включает в себя изучение и привыкание нового сотрудника к условиям работы, к рабочему месту и к психологическим и физическим нагрузкам. Собственно, эта адаптация и определяет, в конечном счете, общий настрой нового сотрудника и его внутреннюю удовлетворенность.
В компании имеют место все данные этапы и реализуются они на высоком уровне и в полной мере. Однако, на наш взгляд, третий этап, а именно профессиональная адаптация, в отделе Продаж и абонентского обслуживания, занимает слишком большой промежуток времени.
После собеседования о приеме на работу новый кандидат проходит курс подготовки. Работа специалистов данного отдела связана непосредственно с предоставлением информации клиентам быстро, качественно и объективно. Кандидаты проходят теоретическое обучение, которое включает в себя основы мобильной грамотности, разъяснение условий работы услуг, некоторые юридические аспекты деятельности и т.д. Затем, после тестирования на предмет овладения материалом, наступает этап практического закрепления информации. Данный этап проходит непосредственно в отделе, кандидат закрепляется за наставником, задача которого — показать на собственном примере как необходимо строить разговор с клиентом, как правильно и в каком порядке предоставлять информацию и как выходить из конфликтных ситуаций.
Первый этап, теоретическое обучение, длится около месяца, и затем практическое освоение профессии занимает около двух недель. На наш взгляд это не совсем целесообразно, т.к. в это время компания не получая никакой отдачи только лишь тратит средства на подготовку, а ведь некоторые кандидаты могут и не пройти итоговые тесты. То есть компания полтора месяца, обучая новых кандидатов, не имеет никакой прибыли от этого, только затраты.
Если глубже рассмотреть теоретический этап, то можно отметить, что информация при обучении специалистов предоставляется очень подробно и это отнимает большое количество времени. Безусловно, это важно, но на наш взгляд базовые услуги можно изучить и самостоятельно, например, такие как тарифные планы, международный доступ, MMS, а также некоторые базовые вопросы: Введение в GSM либо Основы сотовой связи. То есть можно разработать схемы ознакомления с услугами либо видео-курс, который кандидаты могли бы изучать дома. Тем самый лектор не тратил бы дни на предоставление данной информации и экономил как свое время (т.к обучение