Ангарский нефтехимический комбинат
трудоемкость работ;
квалификация исполнителей;
загрузка исполнителей по основной деятельности;
наличие сотрудника на рабочем месте (отпуска, отгулы и т.п.).
Дату начала пусконаладочных работ необходимо согласовать со сроками обучения специалистов работе с системы «Галактика», технической готовности компьютерного парка и локальной вычислительной сети и сроком закупки лицензий на систему «Галактика».
Детальный план-график ПНР разработан совместно с группой Заказчика и Исполнителя перед проведением ПНР.(см. таблицу 3.1)
План-график проведения пуско-наладочных работ утвержден приказом Генерального директора ОАО "АНХК", в котором определимы ответственные лиц по направлениям и в общем за выполнение всех работ, предоставлены ответственным за внедрение лицам полномочия необходимые для выполнения возложенных на них задач, установлены сроки и формы периодической отчетности (еженедельно на уровне рабочей группы, ежемесячно на уровне управляющего или его заместителя).
Таблица 3.1.
Периоды пуско-наладочных работ Системы «Галактики».
|
Наименование задачи |
Длительность |
Начало |
Окончание |
||||
|
месяц |
|||||||
|
I стадия автоматизации |
|||||||
|
КОМПЛЕКС ЗАДАЧ Управление снабжением |
9,25 |
18.03.2007 |
29.11.2007 |
||||
| 1 | АРМ МТО: Договорная деятельность | 1,25 | 25.03.2007 | 26.04.2007 | |||
| 2 | АРМ МТО: Управление движением МТР | 1 | 29.04.2007 | 24.05.2007 | |||
| 3 |
АРМ МТО: Управление складскими запасами |
5,75 |
27.05.2007 |
01.11.2007 |
|||
| 4 |
АРМ Услуги: Потребление прочих услуг |
0,75 |
08.04.2007 |
26.04.2007 |
|||
| 5 |
АРМ Услуги: Потребление тепло-электроэнергии |
0,75 |
18.03.2007 |
05.04.2007 |
|||
| 6 | АРМ МТО: Планирование закупок МТР | 1 | 04.11.2007 | 29.11.2007 | |||
|
КОМПЛЕКС ЗАДАЧ Управление сбытом |
4,75 |
18.03.2007 |
26.07.2007 |
||||
| 7 | АРМ Сбыт: Управление сбытом ТМЦ | 1,5 | 17.06.2007 | 26.07.2007 | |||
| 8 | АРМ Сбыт: Управление сбытом услуг | 1,5 | 18.03.2007 | 26.04.2007 | |||
|
КОМПЛЕКС ЗАДАЧ Управление финансовыми ресурсами |
7 |
25.03.2007 |
04.10.2007 |
||||
| 9 | АРМ Финансы: Банковские операции | 0,95 | 27.05.2007 | 20.06.2007 | |||
| 10 | АРМ Финансы: Ведение Актов взаимозачетов | 0,5 | 21.06.2007 | 04.07.2007 | |||
| 11 |
АРМ Финансы: Ведение кассовых операций |
0,85 |
25.03.2007 |
16.04.2007 |
|||
| 12 |
АРМ Финансы: Вексельные операции |
1,5 |
01.04.2007 |
10.05.2007 |
|||
| 13 |
АРМ Финансы: Кредитные операции |
0,9 |
13.05.2007 |
05.06.2007 |
|||
| 14 |
АРМ Финансы: Операции по договорам цессии |
0,5 |
06.06.2007 |
19.06.2007 |
|||
| 15 |
АРМ Финансы: Платежный календарь |
1,5 |
15.07.2007 |
23.08.2007 |
|||
| 16 |
АРМ Финансы: Разработка финансового плана |
1,75 |
27.05.2007 |
12.07.2007 |
|||
| 17 |
АРМ Финансы: Исполнение финансового плана |
1,5 |
15.07.2007 |
23.08.2007 |
|||
| 18 | АРМ Финансы: Анализ финансовых операций | 1,5 | 26.08.2007 | 04.10.2007 | |||
|
КОМПЛЕКС ЗАДАЧ Бухгалтерский учет |
7,55 |
17.04.2007 |
13.11.2007 |
||||
| 19 | АРМ: Учет расчетов с подотчетными лицами | 0,9 | 17.04.2007 | 10.05.2007 | |||
| 20 | АРМ: Учет кассовых операций | 0,9 | 17.04.2007 | 10.05.2007 | |||
| 21 |
АРМ: Учет банковских операций |
0,9 |
21.06.2007 |
16.07.2007 |
|||
| 22 |
АРМ: Учет вексельных операций |
0,9 |
13.05.2007 |
05.06.2007 |
|||
| 23 | АРМ: Учет расчетов с поставщиками подрядчиками | 0,9 | 27.05.2007 | 19.06.2007 | |||
| 24 |
АРМ: Учет расчетов с покупателями и заказчиками |
0,9 |
29.07.2007 |
21.08.2007 |
|||
| 25 | АРМ: Учет материалов | 0,9 | 17.06.2007 | 10.07.2007 | |||
| 26 | АРМ: Учет реализации | 0,9 |
29.07.2007 |
21.08.2007 |
|||
| 27 |
АРМ: Учет кредитов и займов |
0,9 |
06.06.2007 |
01.07.2007 |
|||
| 28 |
АРМ: Учет экспортно-импортных операций |
1,25 |
22.08.2007 |
25.09.2007 |
|||
| 29 |
АРМ: Учет финансовых вложений |
0,75 |
26.09.2007 |
16.10.2007 |
|||
| 30 | АРМ: Учет спецодежды | 1 |
17.10.2007 |
13.11.2007 |
|||
тельность |
1,25 | 29.07.2007 | 30.08.2007 | ||||
|
Итого I стадия |
9,25 |
18.03.2007 |
29.11.2007 |
||||
|
II стадия автоматизации |
|||||||
|
КОМПЛЕКС ЗАДАЧ Управление Инвестиционной деятельностью |
3,85 |
02.12.2007 |
18.03.2008 |
||||
| 32 | АРМ Управление капитальным строительством | 2 | 02.12.2007 | 24.01.2008 | |||
| 33 | АРМ Управление инвестиционными проектами | 2 | 22.01.2008 | 18.03.2008 | |||
|
КОМПЛЕКС ЗАДАЧ Управление ремонтами |
3 |
02.12.2007 |
21.02.2008 |
||||
| 34 | АРМ Ремонты: Планирование ремонтов | 1 | 02.12.2007 | 27.12.2007 | |||
| 35 | АРМ Ремонты: Управление ремонтными работами | 2 | 30.12.2007 | 21.02.2008 | |||
|
КОМПЛЕКС ЗАДАЧ Управление затратами и себестоимостью |
5,75 |
03.07.2008 |
10.12.2008 |
||||
| 36 | АРМ: Разработка плана реализации и затрат | 1,75 | 03.07.2008 | 20.08.2008 | |||
| 37 | АРМ: Расчет плановой себестоимости | 1,95 | 21.08.2008 | 14.10.2008 | |||
|
|
38 |
АРМ: Ценообразование |
1 |
10.10.2008 |
06.11.2008 |
||
| 39 | АРМ: Анализ производственно- хозяйственной деятельности | 1,2 | 07.11.2008 | 10.12.2008 | |||
|
КОМПЛЕКС ЗАДАЧ Управление производством |
3,8 |
19.03.2008 |
02.07.2008 |
||||
| 40 | АРМ: Планирование производства | 1,75 | 19.03.2008 | 06.05.2008 | |||
| 41 | АРМ: Диспетчеризация движения МТР | 2,05 | 07.05.2008 | 02.07.2008 | |||
| 42 | АРМ: Управление автотранспортом | 3 | 24.02.2008 | 16.05.2008 | |||
|
КОМПЛЕКС ЗАДАЧ Бухгалтерский учет |
8,55 |
22.01.2008 |
17.09.2008 |
||||
| 43 | АРМ: Расчеты с персоналом по оплате труда | 3 | 22.01.2008 | 15.04.2008 | |||
| 44 | АРМ: Учет капитальных вложений | 1 | 27.01.2008 | 21.02.2008 | |||
| 45 |
АРМ: Учет нематериальных активов |
0,6 |
24.02.2008 |
11.03.2008 |
|||
| 46 | АРМ: Учет основных средств | 1 |
12.03.2008 |
08.04.2008 |
|||
| 47 |
АРМ: Учет драгоценных металлов |
0,4 |
09.04.2008 |
18.04.2008 |
|||
| 48 |
АРМ: Ведение налоговых расчетов |
0,45 |
19.05.2008 |
29.05.2008 |
|||
| 49 |
АРМ: Налоговый учет |
2 |
24.03.2008 |
16.05.2008 |
|||
| 50 |
АРМ: Учет готовой продукции |
1 |
03.07.2008 |
30.07.2008 |
|||
| 51 | АРМ: Учет и расчет налогов | 1 |
24.02.2008 |
21.03.2008 |
|||
| 52 | АРМ: Учет основного и вспомогательного производства | 1,5 | 03.07.2008 | 13.08.2008 | |||
| 53 | АРМ: Сводная бухгалтерская отчетность | 1,25 | 14.08.2008 | 17.09.2008 | |||
|
Итого II стадия автоматизации |
13,4 |
02.12.2007 |
10.12.2008 |
||||
|
Итого |
22,65 |
18.03.2007 |
10.12.2008 |
||||
3.2 План обучения сотрудников предприятия
Обучение сотрудников предприятия Заказчика проекта ПНР системы «Галактика» – необходимая работа, которая должна быть согласована с планом-графиком ПНР. Состав пилотной группы специалистов ОАО «АНХК», обучаемой в первую очередь, приведен в табл. 3.2. В таблице 3.3. указаны наименование курса и периоды обучения.
Таблица 3.2.
Состав пилотной группы, обучаемой в первую очередь
|
Подразделение |
Количество обучаемых сотрудников пилотной группы |
| УПТК | 10 |
| ПСК | 3 |
|
Финансовое управление |
10 |
| Коммерческий отдел | 5 |
|
Центральная бухгалтерия |
18 |
| Юридический отдел | 2 |
| Служба Заказчика по ИТ | 3 |
Остальная часть сотрудников, это 398 человек, будет обучаться в четыре этапа, примерно 90 человек в один этап.
3. Проект информационной структуры предприятия ОАО «АНХК»
Интегрированная система предприятия ОАО «АНХК» будет построена в виде набора информационных узлов (ИУ), связанных между собой каналами связи.
Таблица 3.3.
|
Обучение сотрудников |
||||
|
Наименование курса |
Кол-во сотрудн. |
Длительность (дней) |
Начало |
Окончание |
| Cводный курс Система Галактика | 5 | 5 | 04.03.2007 | 08.03.2007 |
| Средства и методы создания отчетов (SQL, Fcom, ARD) (40 час) | 1 | 5 |
18.03.2007 |
22.03.2007 |
|
Администратор системы “Галактика”. Платформы: Btrieve; Oracle; MS SQL (80 час) + тестирование специалиста. |
2 | 10 |
04.03.2007 |
15.03.2007 |
|
Оперативное Управление + Управление договорами (40 час) |
20 | 5 |
11.09.2007 |
15.09.2007 |
| Бухгалтерский Учет (40 час) | 17 | 5 |
18.09.2007 |
22.09.2007 |
|
Управление бюджетами. Платёжный календарь (30 час) |
5 | 5 |
25.09.2007 |
29.09.2007 |
Программное обеспечение ИУ выполняет следующие функции:
ввод, хранение и обработка данных;
обмен данными с другими узлами;
формирование отчётов по информации в базе данных на узле;
обеспечение информационной безопасности.
С точки зрения программного обеспечения узлы системы являются равноправными (т.е. имеют возможность выполнять одинаковые функции), информационное наполнение базы данных каждого узла регулируется настройкой сценариев информационного обмена (информационное неравноправие, каждый ИУ работает только с предназначенной для его пользователей информацией).
Узлы интегрированной системы выделяются по принципу производственной и географической обособленности – узлы производственных подразделений и в случае необходимости узлы удалённых (не включённых в высокоскоростную локальную вычислительную сеть) подразделений.
Один узел корпоративной системы будет имеет в своей базе данных полную информацию по хозяйственной деятельности предприятия ОАО «АНХК» (центральная база данных) для обеспечения возможности выполнения запросов (формирования отчётов) по предприятию в целом.
В случае необходимости консолидация (слияние, объединение) данных между удаленными узлами (предприятиями ООО ОАО «АНХК») будет выполняться двумя способами:
С помощью утилиты межофисного обмена данными, осуществляющей пересылку данных с использованием Internet, модемов, электронной почты или дискет, с режимом разрешения возможных конфликтов;
С использованием возможности объединения данных excel-таблиц средствами системы MS Excel. Для этого в узлах, работающих в интегрированной системы будут формироваться отчеты в виде excel-таблиц, а на других узлах такие excel-таблиц будут заполняться вручную. Затем эти таблицы должны передаваться в центральную базу данных для объединения.
Доступ пользователей интегрированной системы к данным отдельных узлов и к данным центральной базы данных осуществляется в рамках полномочий, назначенных через систему разграничения прав доступа.
Все узлы системы будут работать с единым набором каталогов и справочников (нормативно справочной информации (НСИ)), обновляемых в централизованном порядке.
Программное наполнение интегрированной системы будет обеспечивать одинаковый набор функций на всех узлах. Администратор системы будет иметь возможность отключать неиспользуемые (ненужные) на конкретном узле функции и включать их при изменениях структуры предприятия ОАО «АНХК» или при расширении функций узла. Набор программных модулей узлов интегрированной системы будет предоставлять возможность обеспечить одинаковый уровень защиты информации.
В этом случае нарушения в работе одного из узлов не будут существенным образом сказываться на работе других узлов. Остановка работы всей системы из-за выхода из строя одного узла не допускается.
С целью повышения устойчивости функционирования интегрированной системы в процессе работы узлов будут выполняться протоколирование действий пользователей, изменений в данных, событий в системе. Программные модули интегрированной системы будут иметь встроенные средства контроля целостности информации.
В каждом ИУ предусмотрены средства архивации (backup) данных для предотвращения потери информации при нарушении функционирования системы. Обеспечена возможность перемещения архивов на мобильные носители (магнитная лента, CD-ROM, магнитооптика, дискеты) и восстановления данных из архивов с восстановлением состояния базы данных по протоколу изменений.
Защита информации и безопасность эксплуатации.
Комплексная информационная безопасность системы от внутренних и внешних угроз обеспечивается набором мероприятий, включающим подбор сотрудников, имеющих доступ к информации системы, настройку сетевой операционной системы на допуск к работе с АС ограниченного круга сотрудников, настройку разграничения прав таких сотрудников на доступ к информации и функциям системы, криптографическую защиту информации базы данных, контроль целостности информации.
Система криптографической защиты данных будет обеспечивать парольную защиту и шифрование данных средствами используемой СУБД при прозрачном доступе легальных (зарегистрированных) пользователей системы.
Подсистема контроля целостности информации будет обеспечивать поиск и исправление нарушений в связях таблиц базы данных, восстанавливать (при наличии принципиальной возможности) недостающие данные, в процессе работы пользователей предотвращать неверные действия, способные привести к разрушению информации в базе данных. Действия пользователей по модификации информации в базе данных (добавление, удаление записей, изменения содержимого полей записей) будут протоколироваться с возможностью восстановления состояния данных, существовавшего до модификации («откат» действий пользователей).
Система разграничения прав пользователей системы будет обеспечивать ограничение на доступ пользователей к выполнению функций системы (заполнение документов, получение отчётов и т.п.), ограничение на доступ пользователей к группам документов (записям таблиц базы данных), ограничение на доступ пользователей к отдельным реквизитам документов (полям записей), протоколирование действий пользователей, связанных с информационной безопасностью (вход в систему и выход из неё, открытие и редактирование документов, и т.п.).
Система разграничения прав пользователей интегрированной системы обеспечивает:
Ограничение на доступ пользователей (групп пользователей) к выполнению функций системы (заполнение документов, получение отчётов и т.п.).
Ограничение на доступ пользователей (групп пользователей) к группам документов по признакам, содержащимся в документе.
Ограничение на доступ пользователей (групп пользователей) к отдельным реквизитам документов.
Ограничение на доступ пользователей (групп пользователей) к данным по отдельным контрагентам (группам контрагентов).
Протоколирование действий пользователей, связанных с информационной безопасностью.
4. Базовая концепция организации документооборота при использовании Системы “Галактика”
Концепция системы “Галактика” предполагает четкое разделение функций между специалистами (подразделениями), осуществляющими инициирование и регистрацию хозяйственных операций, специалистами (подразделениями), выполняющими функции учета и контроля экономических аспектов производственной деятельности и специалистами (подразделениями), осуществляющими функции планирования и управления производством. В Системе “Галактика” задачи, решаемые первой группой специалистов, включены в контур оперативного управления. Задачи, решаемые второй группой специалистов, включены в контуры бухгалтерского учета и административного управления. Задачи, решаемые специалистами третьей группы, включены в контур управления производством.
При четко налаженной организационной технологии работ в рамках системы “Галактика” каждый исполнитель выполняет определенные для него инструкцией действия, наполняя базу данных предприятия оперативной информацией о ходе выполнения конкретных хозяйственных операций, имея возможность получать информацию в объеме, необходимом и достаточном для осуществления своих должностных обязанностей.
В соответствии с установленными правами доступа специалисты всех служб предприятия имеют возможность анализа не только той информации, за ввод которой они несут непосредственную ответственность, но и сопряженной с ней: за подготовку и ввод которой отвечают другие службы.
По технологии системы “Галактика” поступающие сведения о датах и суммах произведенных оплат при вводе в базу данных должны быть связаны с документом, послужившим основанием для данной оплаты. В момент установки связи с конкретным документом, послужившим основанием для выполнения платежа, эти сведения становятся доступными и специалисту, выполнявшему регистрацию документа-основания.
Разделение документопотока на оперативный, бухгалтерский и производственный контур позволяет своевременно фиксировать сведения, являющиеся, с точки зрения бухгалтерии, неполными и не подлежащими учету. Примером таких сведений являются намерения на заключение договоров (договора и счета в состоянии “оформляемый”).
Для точной оценки финансового положения предприятия все изменения в состоянии материальных и финансовых средств, возникающие в ходе производственной и хозяйственной деятельности, должны быть проведены специалистами бухгалтерии. Возможны два варианта выполнения проводок: ручной и автоматизированный. Автоматизированная технология выполнения проводок в Системе “Галактика” реализуется при условии создания и ведения пользователем каталога типовых хозяйственных операций. Выполняя разноску (привязку) первичных документов по типовым хозяйственным операциям, специалист бухгалтерии тем самым определяет состав проводок, подлежащих выполнению, а также алгоритм их расчета. При наличии правильно настроенного каталога типовых хозяйственных операций функции разноски платежных документов можно поручить человеку, не имеющему специальной подготовки в области бухгалтерского учета.
Укрупненная схема организации документооборота при использовании Системы “Галактика” приведена на рис. 3.1.
Следует отметить, что само наличие на предприятии Системы “Галактика” не гарантирует выполнение качественного учета и анализа всех экономических аспектов деятельности предприятия, так как кроме инструментария для выполнения учета необходимо иметь методику организации учета, четко ей следовать и иметь высокий уровень подготовки кадров.
5. Преимущество от использования интегрированной системы управления предприятием
Основные процессы деятельности Комбината представлены в приложении Е их автоматизация первостепенна так как они являются очень важными или их обработка и анализ занимает существенное время в общем документопотоке. Эти процессы составляют основу бизнес – процессов предприятия и без них интегрированная система предприятия не будет эффективна.
Информационную систему предприятия можно рассматривать в трех аспектах: это внутренняя финансовая информация, информация о производстве и информация для управленческого состава.
Внутренняя финансовая информация.
Главное назначение финансовой информации – показать финансовое положения предприятия (ликвидность, платежеспособность т.д.), показать качественную и количественную характеристику денежных потоков, а так же показать путь улучшения их.
Финансовый анализ позволяет полноса раскрыть составляющие финансовой информации.
Применительно к финансовому анализу в интегрированной системе существуют механизмы, позволяющие достаточно просто формировать отчетные формы, позволяет формировать по данным отчетности новые агрегированные показатели, т. е. формализовать сложные многоступенчатые методики финансового менеджмента. Таким образом, за счет настраиваемой системы показателей оценки эффективности финансово-хозяйственной деятельности предприятия можно создавать отчеты для самых разнообразных потребителей учетной информации - как внешних, так и внутренних.
Отбор информации для анализа производится в специальном режиме "Статистика". Так как система является "родной" для всей совокупности программных продуктов корпорации "Галактика", она распознает окружающие ее файлы базы данных и выбирает из них все, что требуется пользователю.
Данные отбираются за любой указанный пользователем период, а основной информационной базой анализа служат сальдо и обороты как синтетических, так и аналитических счетов. Особо подчеркнем это обстоятельство, поскольку часто системы финансового анализа используют в расчетах только высокоагрегированные синтетические показатели. Здесь же предоставляется возможность задействовать практически любую аналитическую информацию, имеющуюся в базовой системе автоматизации бухгалтерского учета.
Анализ может проводиться по каждому синтетическому счету, субсчету или коду аналитического учета, а также по их спискам, заданным пользователем, что позволяет объединять учетные данные в однородные по тем или иным критериям группы и, в частности, произвольным образом группировать аналитические показатели. Как показывает опыт применения подсистемы "Финансовый анализ" в составе "Галактики", это крайне важно при выполнении внутреннего анализа эффективности работы предприятия. Ведь если механизм группирования данных синтетического учета (например, для построения аналитических балансов) хорошо разработан в экономической теории и такого рода анализ уже используется в отечественной практике управления, то методики внутреннего анализа пока еще не стали популярными в России. Поэтому реализация возможности получения самых разнообразных статических срезов и исследования динамики развития тех или иных аналитических данных приобретает первостепенное значение в плане расширения и дополнения информационной базы управления.
Помимо анализа финансовых потоков в национальных денежных единицах, пользователь может с помощью этой подсистемы строить аналитические отчеты и диаграммы по данным в валюте в соответствии с курсом, действующим на момент проведения конкретных хозяйственных операций. По мере накопления информации последовательных учетных периодов в базе данных программы можно отслеживать динамику и структуру изменения расчетных показателей хозяйственно-финансовой деятельности предприятия и с учетом индекса цен, что позволяет сравнивать эффективность его работы в различные промежутки времени.
Анализ динамики синтетических и аналитических показателей создает информационную базу для поддержки процесса решения задач выработки стратегических направлений развития бизнеса.
Суть интегрированной системы не в том, чтобы упорядочить документооборот и ускорить подготовку бухгалтерской отчетности. Это полезные свойства, но они не помогут в конкурентной борьбе за клиентов. То, что необходимо, - это оперативная и достоверная информация о себестоимости, выполняемых заказах, сроках платы поставщику или сроки оплаты покупателей и т.д. Только эта информация предоставит рычаги для эффективного управления предприятием.
На конкретном примере я показу, что даст интегрированная система в дебиторской задолженности. Из анализа дебиторской задолженности видно, что общий объем задолженности увеличился (смотри таблицу 3.4.).
Таблица 3.4.
Показатели дебиторской задолженности (тыс.руб)
| № |
Наименование показателей |
2005 год |
2006 год |
Отклонения (+/-) |
| 1 | Выручка | 4 438 984 | 4 033 686 | - 405298 |
| 2 | Дебиторская задолженность | 1414676 | 1683267 | 268591 |
| 3 | Срока оборота дебиторской задолженности | 128,011139 | 138,408351 | 10,39721 |
Срока оборота дебиторской задолженности = (365*ДЗ)/В, характеризует срок погашения дебиторской задолженности, измеряется в днях. Срок оборота увеличился это отрицательное явление, значит, возрастает дебиторская задолженность.
Применение интегрированной системы на предприятии указанной в приложении Ж схема организации дебиторской задолженности, приведет к следующему эффекту: уменьшению нарушений оплаты покупателей на 20% , сокращение оборачиваемости дебиторской задолженности на 20 дней, в следствии, сокращение среднегодовой задолженности и высвобождение оборотных средств в размере 380 млн.руб. Этот эффект достигается путем быстрого и оперативного реагирования на увеличение или уменьшение дебиторской задолженности. Все данные, по дебиторской задолженности, приведенные в приложении, являются приблизительными, расчеты основаны на анализе предприятий внедривших интеграционную систему управления предприятием.
Информация о производстве
Вся информация связанная с производственной деятельностью это: планирование производства, диспетчеризация (то есть контроль хода производства, выпуска продукции, расхода ресурсов и организация выполнения оперативных планов), контроль затрат, отчеты по производству и т.д.
Я опишу ситуацию сложившиеся на складах предприятия и эффект от внедрения интегрированной системы.
Ситуация на складе:
при загрузке производственных мощностей около 30% предприятие использует все имеющиеся склады: центральные и цеховые.
в службе ПСК все еще превалирует режим пакетной обработки данных. Ввод информации осуществляется операторами, что приводит к возникновению ошибок и требует много времени на их устранение.
Что повлечет внедрение интегрированной системы?
В системе «Галактика» диспетчеризацией занимается контур логистика, автоматизированное рабочее место диспетчеризация движения МТР. Реализованные в системе функции позволяют автоматизировать:
формирование хозяйственных связей по поставкам товаров или оказанию услуг;
определение объемов и направлений материальных потоков;
определение последовательности продвижения товаров к местам складирования;
развитие, размещение и организацию складского хозяйства;
осуществление перевозки, а также всех необходимых операций в пути следования грузов к пунктам назначения;
выполнение упаковки, маркировки, погрузки и разгрузки;
управление складскими операциями: сдачу и приемку грузов, хранение, подготовку необходимого покупателям ассортимента, организацию доставки мелкими партиями и т.д.
Применение интегрированной системы уменьшает долю участи человеческого фактора, по сравнению с пакетной обработкой данных.
С целью оптимизации складского учета (т. е. снижение загрузки складов) в интегрированной системе предусмотрен график загрузки оборудования (в котором указываются номер партии деталей и число деталей, которые будут обработаны за смену на рабочем месте и на участке в целом). Применение сменно-суточных заданий — директивный учетно-денежный документ, помогающий мастеру распределить работу, организовать ее выполнение и вести контроль за ходом производства. Из этого следует улучшение учета материалов и учета стоимости рабочей силы – это усилие основного промышленного персонала для создания готовой продукции. Структура диспетчеризации материально-технических ресурсов на ОАО «АНХК» представлена на рисунке 3.2. Из общей структуры затрат стоимость материалов и стоимость рабочей силы составляет 40,2% это примерно 2120,8 млн. рублей. Снижение стоимости материалов и рабочей силы хотя бы на 2% принесет прибыли в размере 42,416 млн. рублей.
Информация для управленческого состава
Совершенствование каждого управленческого процесса должна либо уменьшать размер издержек на управление, либо изменять некие качественные характеристики управленческого процесса, влияющие на величину экономической выгоды, получаемой предприятием.
В общем случае, затраты на управление состоят из фонда оплаты труда управленцев и стоимости информационного обеспечения деятельности управленцев. Однако, существуют еще два, возможно самых важных компонента затрат на управление, — это упущенная выгода от не принятых вовремя решений и оплата ошибочных решений. Причиной ошибочных управленческих решений или задержки в принятии решений, как правило, является либо отсутствие достоверной информации в момент принятия решения, либо отсутствие надлежащего контроля над специалистами, принимающими решения.
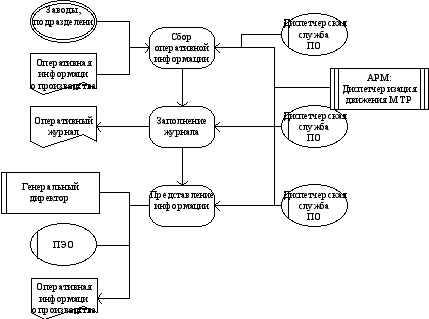
Рис.3.2.. Диспетчеризация движения МТР в производстве.
Интегрированная информационная система позволяет улучшить управление предприятием. Качество системы управления может определяться следующим набором параметров процесса принятия решений:
среднее время выработки решения (быстрота реакции, за частую на предприятии ОАО «АНХК» управленческое решение задерживается - это связано с тем, что вся информация содержится в подразделениях и оперативный сбор информации затруднен);
частота ошибочных решений (вероятность принятия неправильного решения. Прежде чем информация дойдет до руководителя информация проходит несколько обработок в основном информация обрабатывается в ручную и различными подразделениями, естественно качество информации становится под сомнение);
средние затраты на выработку решения (включает не только затраты на сбор, обработку и анализ данных, но и упущенная выгода);
ущерб от необоснованных решений за определенный период;
скорость обнаружения ошибок в принимаемых решениях (после получения и обработки информации, она проверятся, на это может уйти от 1 часа, до 1 рабочего дня).
Эффект от улучшения любого из приведенных параметров подразделяется на исчисляемый и неисчисляемый. Если при оценке целесообразности внедрения информационной системы опираться только на анализ прибыли на инвестируемый в автоматизацию капитал, то исказится или пропадет весь смысл совершенствования управленческих процессов. Цена достижения (вследствие совершенствования параметров процесса принятия решений) таких целей, как повышение качества обслуживания заказчиков, рост конкурентоспособности, не поддается точному денежному измерению.
Пример улучшения качества и скорости обработки информации, документ план реализации и затрат на планируемы по ОАО «АНХК», общая трудоемкость обработки и анализа документа составляет 24 часа (обработка и анализ происходят в ПЭО). При этом, прежде чем документ дойдет до руководителя он пройдет несколько обработок (смотри рис 3.3.).
Рисунок 3.3.


От подразделений и отделов предприятия поступают информация в которой указаны затраты на обработку. Информация поступает в отдел учета и отчетности, где там анализируется и обрабатывается для дальнейшей передачи по отделам. Поступившая информация в отдел себестоимости – это информация необходимая для расчета потребности в реагентах, катализаторах и присадках к маслам, а так же для расчета энергетических затрат. Заместитель начальника ПЭО объединяет информацию получает план реализации затрат, в котором указаны: расчет ремонтных материалов, расчет ремонтного фонда, налоговые выплаты, расчет ненормируемых затрат, расчет потребности в реагентах, катализаторах и присадках к маслам, расчет энергетических затрат. Это вся информация поступает руководителю предприятия.
В случае применение интегрированной системы управления предприятием схема потока информации примет следующий вид (смотри рис 3.4.).

 Рисунок
3.4.

Я объединил процесс, обработки информации отдела себестоимости и поступления информации из подразделений по следующей причине, обработка информации в отделе себестоимости будет осуществляться по мере заполнения базы данных предприятия поступающей информацией из подразделений. Функции разбиения информации отдел учет и отечность не нужны. Трудоемкость процесса составит не больше 10 часов.
Своевременность принятия и вероятность получения правильного решения, как правило, возрастают, если вся информация, необходимая для принятия решения, пропускается через корпоративную информационную систему, а не локализуется в бумажных архивах и персональных компьютерах отдельных служб и подразделений. Вполне реальной является ситуация, когда комплексная автоматизация системы управления является единственно возможным путем для выживания предприятия в конкурентной борьбе. Четкое определение целей, которые должны быть достигнуты в результате внедрения новых автоматизированных технологий управления, является отправной точкой при оценке целесообразности затрат на автоматизацию управленческой деятельности. Цена, которую руководство предприятия готово заплатить за достижение этих целей, зачастую является главным критерием при принятии решения об инвестициях в конкретный проект автоматизации. Анализируя поток информации для управленческого состава предприятия ОАО «АНХК» (хозяйственная комиссия (занимается контролем затрат), генеральный директор, аппарат генерального директора, совет директоров) и головной организации «ЮКОС-РМ» (смотри приложения З). В приложение описаны некоторые документы и время, затрачиваемое на их обработку. Анализирую организации, внедрившие интегрированную систему управление предприятием, можно сделать вывод, что на аналогичные бизнес – процессы времени на обработку и анализ тратится меньше чем на предприятии ОАО «АНХК». Из этого следует: высвобождение персонала от рутинной работы, увеличение оперативности и качества информации, возможность провести дополнительный анализ производственной или финансовой информации, а главное это ежесуточный контроль над затратами и сбор информации по предприятию в одном «месте» (центральной базе данных).
То, что требуется Руководителю предприятия, имеется в виду показатели и отчетность, мастеру, начальнику отдела или директору завода она бесполезна. В их случае необходима информация на производственном участке в настоящий момент:
статус конкретного производственного задания (на какой операции сейчас задание, сколько нормативных часов еще потребуется затратить для завершения, опережение или отставание от графика и т. п.);
уровень операционных заделов;
необходимые материалы для текущей производственной программы;
ожидаемые в ближайшее время производственные задания и их последовательность к выполнению и т. п.
Без интегрированной системы эту информацию невозможно получить оперативно и достоверно.
7. Экономический эффект от внедрения интегрированной системы для деятельности предприятия
Прирост эффективности экономической деятельности предприятия в результате комплексной автоматизации системы управления может проявляться различным образом. В качестве возможных факторов, определяющих совокупный эффект от автоматизации, рассматриваются следующие составляющие:
качественное улучшение процессов подготовки и принятия решений;
уменьшение трудоемкости процессов обработки и использования данных;
экономия условно-постоянных расходов за счет возможного сокращения административно-управленческого персонала, необходимого для обеспечения процесса управления предприятием;
переориентация персонала, высвобожденного от рутинных задач обработки данных, на более интеллектуальные виды деятельности (например, ситуационное моделирование вариантов развития предприятия и анализ данных);
стандартизация бизнес-процессов во всех подразделениях предприятия;
оптимизация производственной программы предприятия;
сокращение сроков оборачиваемости оборотных средств;
установление оптимального уровня запасов материальных ресурсов и объемов незавершенного производства;
уменьшение зависимости от конкретных физических лиц, являющихся «держателями» информации или технологий обработки данных;
получение автоматизированной поддержки для мероприятий по «оптимизации» налогообложения компании;
использование незаметных (скрытых) для исполнителей технологий контроля выполняемой ими работы, не требующих предоставления справок и отчетов к определенной дате.
Все вышеперечисленные факторы повышения результатов экономической эффективности представляют лишь потенциал, который должен быть востребован управленцем. Для превращения потенциальных источников роста эффективности в реально полученные результаты необходимо выполнение ряда дополнительных условий.
Информационная система является всего лишь поставщиком и инструментом обработки информации для поддержания деятельности конкретных специалистов. Однако, наличие полной информации о различных аспектах деятельности предприятия не является достаточным условием для того, чтобы заставить менеджеров проявлять «здравый смысл» и принимать оптимальные управляющие решения. Одна только информационная технология не несет в себе существенных улучшений, если она не базируется на платформе из принципов, целей, стимулов и идей: всего того, что принято называть «корпоративной философией». Если такая основа изначально отсутствует или разваливается в ходе проведения работ, вместо эффекта получается лишь освоение средств, выделенных на закупку техники и программного обеспечения под автоматизацию. Я считаю, что необходима платформа, на которой должен базироваться процесс комплексной автоматизации. В основании данной платформы — четкий план и воля владельца предприятия.
Анализ статистики по ранее автоматизированным корпорацией "Галактика" предприятиям показал, что общее снижение затрат может составить в среднем около 10 процентов.
Структура затрат на 2007 год составил в общем 4655,2 мил.рублей в том числе: сырье и материалы – 648,6 млн.рублей, оплата туда – 1065 млн.рублей, энергия – 636,8 млн.рублей, амортизация – 305,7 млн.рублей, услуги – 136,6 млн.рублей, ремонтный фонд – 386,6 млн.рублей, налоги – 437 млн.рублей, прочие затраты – 260,8 млн.рублей, расходы из прибыли – 777,9 млн.рублей.
Снижение затрат составит 465,52 млн.рублей и увеличение оборотных средств, в размере 380 млн.рублей, за счет эффективного управление дебиторской задолженности
8. Техническое обеспечение рабочего места управленческого персонала на предприятии ОАО «АНХК»
До того как на предприятие пришел «ЮКОС-РМ», на предприятии были Pentium – 233 c оперативной памятью 64 MB, только между некоторыми подразделениями существовало локальная вычислительная сеть. Был проведен анализ рабочих мест и последующая модернизация в соответствии со ставящими задачами перед персоналом.
Для нормального выполнения поставленных задач перед работником того, или иного подразделения его рабочее место оборудовано следующим образом:
Электронно-вычислительная машина (компьютер) – в основном AMD - 1000, оперативная память 128 MB, принтер, выход в интерент, сканер только в КИВЦе. Между подразделениями существует ЛВС.
Электрическая счетная
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.