Хозяйственная деятельность предприятия
Среднесписочная заработная плата по категориям персонала за 12 месяцев 2008 года
Таблица 10
| № п/п | Наименование категорий персонала | Среднемесячная заработная плата (рублей) |
| 1. | Всего персонала | 1 362 599,3 |
| 2. | Промышленно-производственного | |
| персонала, всего | 1 455 603,2 | |
| в том числе: | ||
| рабочие | 1 393 438,8 | |
| служащие | 1 705 189,5 | |
| из них: | ||
| руководители | 1 990 841,4 | |
| специалисты | 1 476 319,1 | |
| другие служащие | 885 246,7 | |
| 3. | Непромышленного персонала, всего | 619 774,1 |
| в том числе: | ||
| рабочие | 557 612,7 | |
| служащие | 739 856,6 | |
| из них: | ||
| руководители | 997 688,2 | |
| специалисты | 693 133,6 | |
| другие служащие | 572 512,6 | |
| 4. | Хозспособ | 1 229 039,4 |
Среднемесячная заработная плата одного работающего всего персонала за 12 месяцев 2008 года составила 1 362 599,3 рублей и возросла по сравнению с 12 месяцами 2007 года в 1,117 раза.
Регулирование оплаты труда осуществляется в соответствии с законодательством и действующим в объединении коллективным договором на основе Единой тарифной сетки работников Республики Беларусь. Размеры тарифных ставок (должностных окладов) определяются на основе тарифных коэффициентов ЕТС РБ и действующих на предприятии тарифных ставок 1-го разряда с применением дополнительной меры материального стимулирования в виде повышения тарифной ставки (должностного оклада) по контракту.
Увеличение номинальной заработной платы работников объединения производится по установленному концерном «Белнефтехим» показателю нарастающим итогом с начала года к соответствующему периоду прошлого года.
С учётом отклонения между индексом номинальной заработной платы и индексом потребительских цен на предприятии предпринимаются меры по не допущению падения реальной заработной платы. К соответствующему периоду предыдущего года реальная заработная плата возросла на 4,4%.
РУП «ПО «Беларуськалий», как государственному предприятию, удаётся удовлетворять социально-экономические интересы членов трудового коллектива и интересы собственника имущества предприятия.
4.3 Выполнение плана по себестоимости, прибыли
Себестоимость производства товарной продукции за 2008 год составила 1 378,3 млрд. руб.
Затраты на 1000 рублей товарной продукции в действующих ценах составили 613 рублей. По сравнению с 2007 годом этот показатель увеличился на 52 руб. или на 9,3%, в том числе затраты снизились на 2,6 руб./ 1000 руб. или на – 0,5% за счёт роста ТП в действующих ценах и выросли на 54,6 руб./ 1000 руб. или 9,8% за счёт роста себестоимости.
Одним из основных факторов, оказывающим влияние на себестоимость продукции, является стоимость топливно-энергетических ресурсов и эффективность их использования. Рост затрат на топливо в расчёте на 1000 руб. ТП составил 8,5 руб. или 7,9%. Цена на мазут выросла на 34,1$ за 1 тонну, базовая цена на газ выросла на 4 %.
Рост затрат на электроэнергию в расчёте на 1000 руб. ТП составил 7,8% и вызван ростом действующих тарифов на электроэнергию порядка 15%.
Анализ структуры затрат на производство по элементам представлен в таблице 1 (по форме № 5-з).
Структура затрат на производство выглядит следующим образом:
материальные затраты – 57,8% или 796 375 млн. руб.,
из них:
сырьё и материалы (в т.ч. покупные изд. и п/ф) – 12,8 или 176 769 млн. руб.;
работы и услуги производственного характера, выполненные сторонними организациями, затраты на сбыт продукции – 25,3% или 348 100 млн. руб.;
топливно-энергетические ресурсы – 19% или 261 860 млн. руб.;
прочие материальные затраты (экологический налог, плата за размещение отходов и др.) – 0.7% или 9 646 млн. руб.
расходы на оплату труда с налогами, отчисляемыми с неё – 25% или 345 621 млн. руб.;
амортизационные отчисления – 12,2% или 167 782 млн. руб.;
прочие затраты (чрезвычайный налог, земельный налог, инновационный фонд) – 5,0% или 68 562 млн. руб.
Внепроизводственные расходы занимают 22,5% или 310 663 млн. руб.
Смета затрат на производство за 2008 год
Таблица 11
(млн. руб.)
| Наименование статей | План | Факт | Структура затрат % |
| 1. Материальные затраты | 794 907 | 796 375 | 57,8 |
| 1.1. Сырьё и материалы | 178 109 | 176 769 | 12,8 |
| 1.2. Работы и услуги произв. характера, выполняемые сторон. организациями | 339 379 | 348 100 | 25,3 |
| 1.2.1.траспортировка грузов | 192 461 | 198 460 | 14,4 |
| 1.2.2. кап. ремонт | 54 461 | 57 990 | 4,2 |
| 1.3. Топливо | 76 247 | 71 971 | 5,2 |
| 1.4. Эл. энергия | 190 521 | 189 527 | 13,8 |
| 1.5. Теплоэнергия | 365 | 362 | 0,0 |
| 1.6. Прочие мат. затраты: | 10 285 | 9 646 | 0,7 |
| в т.ч.: экологический налог | 8 313 | 8 927 | 0,6 |
| 2. Расходы на оплату труда | 236 582 | 237 501 | 17,2 |
| 3. Отчисления на соц. нужды | 104 612 | 108 120 | 7,8 |
|
4. Амортизация осн. средств и нематериальных активов |
162 857 | 167 782 | 12,2 |
| 5. Прочие затраты | 65 840 | 68 562 | 5,0 |
| Полная себестоимость | 1 367 797 | 1 378 340 | 100,0 |
|
в т.ч. внепроизводственные расходы |
297 597 | 310 663 | 22,5 |
В таблице 11 представлен пофакторный анализ себестоимости товарной продукции по калькуляционным статьям.
По себестоимости, пересчитанной на выполнение, плана получена экономия в сумме 21 559,8 млн. руб., в том числе:
1. По статье «Сырьё и материалы» получена экономия в сумме 1 037,6 млн. руб., в том числе:
за счёт снижения норм расходы экономия составила – 3 335,9 млн. руб.;
за счёт увеличения цен против плановых перерасход в сумме – 2 288,5 млн. руб.;
за счёт платы за ресурсы перерасход составил – 24,9 млн. руб.;
за счёт платы за складирование отходов экономия – 15,1 млн. руб.
2. По статье «Покупные изделия и полуфабрикаты» получен перерасход в сумме 213,9 млн. руб. за счёт увеличения цен против плановых.
3. По статье «Топливо и энергия на технологические нужды» получена экономия в сумме 4 579,1 млн. руб., в том числе:
за счёт снижения норм расхода экономия составила 4 760,7 млн. руб.;
за счёт увеличения цен против плановых перерасход – 181,6 млн. руб.;
4. По статье «Заработная плата основная и дополнительная с отчислениями» получена экономия 1 778,2 млн. руб., в том числе:
абсолютный перерасход – 878,8 млн. руб.;
за счёт выполнения плана экономия – 2 657 млн. руб.
5. По статье «Расходы по содержанию и эксплуатации оборудования» получена экономия в сумме 1 778,2 млн. руб., в том числе:
абсолютный перерасход составил 1 192,8 млн. руб.;
за счёт выполнения плана экономия – 9 366,9 млн. руб.
6. По статье «Цеховые расходы» получена экономия 9 816,4 млн. руб., в том числе:
абсолютная экономия – 5 576,3 млн. руб.;
за счёт выполнения плана экономия 4 240,1 млн. руб.
7. По статье «Общезаводские расходы» получен перерасход в сумме 2 214,6 млн. руб., в том числе:
абсолютный перерасход – 4 320,2 млн. руб.;
за счёт выполнения плана экономия – 2 105,6 млн. руб.
8. По прочим производственным расходам экономия составила – 998,5 млн. руб., в том числе:
абсолютная экономия 225,5 млн. руб.;
за счёт выполнения плана экономия – 773 млн. руб.
9. По статье «Внепроизводственные расходы» допущен перерасход в сумме 1 675,6 млн. руб., в том числе:
абсолютный перерасход – 8 385,6 млн. руб.;
за счёт выполнения плана экономия – 6 710 млн. руб.
Анализ прибыли и рентабельности продукции
За 2008 год предприятием получено 861514 млн. руб. прибыли от реализации продукции, что к 2007 году составило 88,1%.
Результат от внереализационных доходов и расходов -80753 млн. руб., из них:
внереализационные доходы 11905 млн. руб.
налоги, включаемые во внереализационные доходы 74 млн. руб.
внереализационные доходы
(за минусом НДС, иных аналогичных 11831 млн. руб. обязательных платежей)
внереализационные расходы 92584 млн. руб.
расходы на содержание обслуживающих производств и хозяйств 13718 млн. руб.
штрафы, пени, неустойки по неисполнению хоздоговоров 968 млн. руб.
списание дебиторской и кредиторской задолженности 2138 млн. руб.
курсовые и суммовые разницы 3634 млн. руб.
благотворительная помощь 11163 млн. руб.
недостачи, потери и порча активов 413 млн. руб.
прочие доходы и расходы 923 млн. руб.
денежные выплаты персоналу 53339 млн. руб.
расходы соц. характера, не связанные с созданием нового капитала 6288 млн. руб.
Прибыль (убыток) от внереализационных доходов и расходов 11831 – 92584 = -80753 млн. рублей.
Результат от операционных доходов и расходов -52 млн. руб.
из них:
Ё - операционные доходы 1716518 млн. руб.
- налоги, включаемые в операционные доходы 694 млн. руб.
- операционные доходы (за минусом НДС, иных аналогичных 1715824 млн. руб. обязательных платежей) в т.ч.
- доходы от продажи активов (кроме ценных бумаг и иностранной валюты) 5811 млн. руб.
- доходы от операций с ценными бумагами 8018 млн. руб.
- доходы от участия в уставных фондах других организаций 1803 млн. руб.
- прочие операционные доходы 1700192 млн. руб.
Ё операционные расходы 1715876 млн. руб.
из них:
- расходы от продажи активов (кроме ценных бумаг и иностранной валюты) 8593 млн. руб.
- расходы от операций с ценными бумагами 8000 млн. руб.
- прочие операционные расходы 1699283 млн. руб.
Прибыль (убыток) от операционных доходов и расходов 1715824 – 1715876 = -52 млн. рублей.
Прибыль предприятия за 2008 год составила 780709 млн. рублей, из неё налоги и сборы 151582 млн. руб., расходы и платежи из прибыли 59 млн. руб., сумма льгот по налогу на прибыль 255233 млн. руб.
Прибыль к распределению 373835 млн. руб., из неё отчисления в республиканский бюджет 68205 млн. рублей, в фонд национального развития 229000 млн. руб.
Анализ структуры прибыли представлен в таблице.
Предприятию на 2008 год приказом концерна «Белнефтехим» установлен целевой показатель по рентабельности реализованной продукции 52,0%, фактически рентабельность составила 61,4%, уменьшение к соответствующему периоду прошлого года -15,1% (абсолютных).
Основное влияние на уменьшение на 15,1% (абсолютных) рентабельности реализованной продукции за 2008 г. по сравнению с 2007 г. оказал рост затрат на 1000 рублей реализованной продукции с 566 до 619 руб., уменьшение выручки от реализации продукции в страны Дальнего зарубежья. Уд. вес реализации продукции на Дальнее зарубежье в выручке от реализации продукции уменьшился на 2,0% (с 90,4% до 88,4%), на СНГ увеличился на 1,15% ( с 3,1% до 5,15%) на внутренний рынок увеличился на 0,8% (с 4,7% до 5,5%).
Рентабельность реализованной продукции по рынкам сбыта составила:
Дальнее Зарубежье 73,4%
СНГ 90,8%
в т.ч. Россия 77,0%
РБ -23,7%
Отрицательная рентабельность по РБ получена по всем видам минеральных удобрений и солей, кроме сильвинита, отдельных видов солей, в частности, соли пищевой навалом, соли поваренной брикетированной.
Реализация калийных удобрений на РБ за 2008 год осуществляется по ценам, утверждённым приказом № 20 от 17.02.2006 г. В феврале, мае, июле и сентябре 2008 года предприятие обращалось в Департамент ценовой политики Министерства экономики РБ о повышении отпускных цен на калийные удобрения, реализуемые сельскому хозяйству РБ. В феврале цены были увеличены на 0,6% и утверждены приказом Департамента ценовой политики №7 от 21.02.2008 года. Следующее повышение цен на 6,2% к предыдущему уровню утверждено Приказом Департамента ценовой политики Министерства экономики РБ №69 от 19.10.2008 г.
За 2008 год показатель использования неденежной формы прекращения обязательств равен 0,69% при нормативе 0,7%.
Анализ структуры прибыли и её использование
Таблица 12
| Наименование показателей | За отчётный период | За соответствующий период прошлого года | |||
|
абсолютное значение млн. руб. |
уд. вес, % |
абсолютное значение млн. руб. |
уд. вес, % | ||
| 1. | Прибыль (убыток) отчётного периода (форма 2, строка 200) | 780 709 | 100 | 888 340 | 100 |
| 1.1. | Прибыль (убыток) от реализации (форма 2, строка 70) | 861 514 | 110,35 | 977 522 | 110,0 |
| 1.2. | Прибыль (убыток) от операционных доходов и расходов (форма 2, строка 130) | -52 | -0,01 | 2 554 | 0,3 |
| 1.3. | Прибыль (убыток) от внереализационных доходов и расходов (форма 2, строка 190) | -80 753 | -10,34 | -91 736 | -10,3 |
| 2. | Налоги и сборы, платежи и расходы, производимые из прибыли (форма 2,строка210+220) | 151 641 | 19,4 | 273 117 | 30,7 |
| 3. | Сумма льгот по налогу на прибыль (форма 2, строка 230) | 255 233 | 32,7 | ||
| 4. | Прибыль к распределению (форма 2, строка 240) | 373 835 | 47,9 | 615 223 | 69,3 |
Пофакторный анализ прибыли от реализации продукции за 2008 год
Таблица 13
(млн. руб.)
| № п/п | Показатели | Факт за 2007 год | Фактический объём реализации за 2008 год по ценам 2007 г. | Факт за 2008 год |
| 1. | Выручка (нетто) от реализации продукции без покупной стоимости | 2254617 | 2225244 | 2265413 |
| 2. | Полная себестоимость реализованной продукции | 1277095 | 1217939 | 1403899 |
|
В том числе Внепроизводственные расходы |
298795 | 284998 | 309917 | |
| Производственная себестоимость реализованной продукции | 978300 | 932941 | 1093982 | |
| 3. | Результат от реализации продукции | 977522 | 1007305 | 861514 |
| 4. | Рентабельность реализованной продукции, % | 76,5 | 82,7 | 61,4 |
Снижение прибыли от реализации продукции за 2008 год по сравнению с 2007 годом составило 116008 млн. рублей (86514-977522). Снижение прибыли получено за счёт следующих факторов:
Таблица 14
| № п/п | Наименование факторов | Расчёт | Сумма отклонений |
| Изменение прибыли от реализации продукции | 86514-977522 | -116008 | |
| 1. |
В том числе за счёт: Объёма реализованной продукции |
977522 Ч (2265413/2254617)-977522 | +4681 |
| 2. | Структуры реализованной продукции | 1007305-977522-4681 | +25102 |
| 3. | Полной себестоимости реализованной продукции | 1217939-1403899 | -185960 |
| В т.ч. производственной себестоимости | 932941-1093982 | -161041 | |
| Внепроизводственных расходов | 284998-309917 | -24919 | |
| 4. | Цен на реализованную продукцию | 2265413-2225244 | +40169 |
По результатам анализа можно сделать вывод, что снижение прибыли на 186 млрд. рублей получено в результате увеличения себестоимости реализованной продукции. Однако, за счёт увеличения объёма реализованной продукции, изменения её структуры, а также роста цен на прибыль увеличена на 70 млрд. рублей.
5. Управление персоналом и организации оплаты труда
Организация и регулирование оплаты труда осуществляется в соответствии с законодательством и настоящим коллективным договором, другими локальными нормативными правовыми актами на основе Единой тарифной сетки работников Республики Беларусь (далее ЕТС).
Тарифная система, применяемая для оплаты труда работников предприятия, основывается на использовании следующей тарифной сетки для различных профессионально-квалификационных групп работников:
| Разряды | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| Коэффициенты | 1,0 | 1,16 | 1,35 | 1,57 | 1,73 | 1,9 | 2,03 | 2,17 | 2,32 | 2,48 | 2,65 | 2,84 | 3,04 |
| Разряды | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 |
| Коэффициенты | 3,48 | 3,72 | 3,98 | 4,26 | 4,56 | 4,88 | 5,22 | 5,59 | 5,98 | 6,4 | 6,85 | 7,33 | 7,84 |
Тарифные ставки (оклады) повышаются по нормативу изменения тарифных ставок 1-го разряда в зависимости от экономического показателя и (или) при других условиях, установленных государственным органом, уполномоченным управлять имуществом предприятия, в соответствии с действующим законодательством.
Новые нормы труда (выработки, времени и обслуживания) вводятся по согласованию с профсоюзом. После получения норм для согласования профсоюз обязан оформить согласование или дать нанимателю мотивированный письменный приказ от имени:
профкома (исполнительного бюро) соответствующей структурной профсоюзной организации – не позднее 10 дней с момента получения норм на согласование;
профкома (исполнительного бюро) предприятия – не позднее 15 дней с момента получения норм на согласование.
Если разработанная норма труда не утверждена в установленном порядке сторонами, то оплата труда рабочего (бригады рабочих) до момента утверждения нормы на данных работах производится повременно.
Нормы труда пересматриваются с участием профсоюза по мере внедрения в производство технических, организационных мероприятий, обеспечивающих рост производительности труда.
Труд рабочих со сдельной оплатой труда оплачивается по расценкам выполняемой работы с учётом предусмотренных повышений. При поручении работ, тарифицируемых ниже присвоенных им разрядов, рабочим, выполняющим такие работы, выплачивается межразрядная разница (между тарифной ставкой по штатному расписанию, исходя из разряда, присвоенного рабочему, и ставкой, по которой расценивается выполняемая работа) за фактически отработанное время. Доплата производится при выполнении рабочим норм выработки и наличии разницы в разрядах не менее, чем в один разряд (при индивидуальной и бригадной сдельной оплате труда).
Ответственные: руководители структурных подразделений.
5.1 Виды и размеры доплат
1. Высококвалифицированным рабочим, выполняющим особо важные и ответственные работы, может выплачиваться надбавка за профмастерство (водителям автомобиля, трактористам-машинистам сельскохозяйственного производства, не тарифицируемым по разрядам – доплата за классность) на основании положения, согласованного с профсоюзом.
2. Доплаты работникам за совмещения профессий, расширения зоны обслуживания, выполнение наряду со своей основной работой обязанностей временно отсутствующего работника производятся на основании положения, согласованного с профсоюзом, при наличии письменного согласия работника.
Для служащих, оплачиваемых по окладу, а также рабочих, не тарифицируемых по разряду, размер доплаты определяется из расчёта часовой ставки, полученной путём деления оклада (месячной тарифной ставки) по штатному расписанию на среднемесячную норму рабочего времени соответствующего календарного года.
3. За каждый час работы в ночное время или в ночную смену устанавливается доплата в размере:
работникам промышленно-производственного персонала (ППП):
Рабочим со сдельной оплатой труда, а также рабочим забойной группы рудника, переведённым на повременно-премиальную систему оплаты труда, - 50% тарифной ставки;
рабочим с повременной оплатой труда, руководителям и специалистам – 40% тарифной ставки (должностного оклада);
работника непромышленного персонала – 40% тарифной ставки (должностного оклада).
Ночная смена – это смена, в которой более 50% рабочего времени приходится на ночное время.
Ночным считается время с 22 часов до 6 часов.
4. Доплата за работу с вредными и (или) опасными условиями труда производится согласно утверждённому в установленном порядке перечню в размерах, определённых в соответствии с результатами аттестации рабочих мест (в процентах от месячной тарифной ставки 1-го разряда за каждый час работы во вредных условиях):
| Оценка условий труда | Размер доплаты, % |
|
3 класс: 3.1 3.2 3.3 3.4 |
0,1 0,14 0,2 0,25 |
Доплата исчисляется исходя из месячной тарифной ставки 1-го разряда в нормальных условиях труда, принятой для начисления заработной платы работнику.
5. Привлечение работника к работе в праздничные дни, если это не предусмотрено графиком сменности, а также в предусмотренные графиком сменности (распорядком рабочего дня), выходные дни, допускается только с его личного согласия, кроме случаев, предусмотренных ст. 143 и 147 Трудового кодекса РБ, и оформляется приказом.
За работу в эти дни может предоставляться, по желанию работника, другой день отдыха без оплаты или производиться оплата: работникам со сдельной оплатой труда – по устроенным сдельным расценкам; работникам с повременной оплатой труда – по устроенным тарифным ставкам.
6. При работе в праздничные дни согласно утверждённому графику сменности оплата производится: работникам со сдельной оплатой труда – по двойным сдельным расценкам; работникам с повременной оплатой труда – по двойным часовым тарифным ставкам. При этом работникам, получающим месячный оклад, оплата за праздничные часы производится в размере одинарной часовой ставки сверх оклада.
7. Часовая ставка для оплаты по п. 5, 6 служащих, а также рабочих, не тарифицируемых по разрядам, определяется путём деления должностного оклада (месячной тарифной ставки) на среднемесячную норму рабочего времени соответствующего календарного года.
8. Работникам забойной группы рудника, переведённым на повременно-премиальную систему оплаты труда, оплата за работу в праздничные и выходные дни производится в соответствии с п. 5, 6 с учётом доплат за выполнение увеличенного объёма работ (перевыполнение нормированного задания).
Праздничными днями, работа в которые оплачивается в повышенном размере в соответствии с настоящим пунктом, считаются государственные праздники (праздничные дни), объявленные нерабочими Президентом РБ, а также для работников рудников – День шахтёра, для работников других структурных подразделений – День химика.
9. Привлечение работника к сверхурочным работам допускается только с его согласия и по согласованию с профсоюзом, кроме случаев, предусмотренных ст. 121 Трудового Кодекса РБ.
Оплата за сверхурочную работу производится: работникам со сдельной оплатой труда – по двойным сдельным расценкам; работникам с повременной оплатой труда – по двойным часовым тарифным ставкам. При этом для работников, оплачиваемых по окладу (месячной тарифной ставке), оплата за отработанные сверхурочно часы производится из расчёта двойной часовой ставки сверх должностного оклада (месячной тарифной ставки).
По договорённости с нанимателем за работу в сверхурочное время может предоставляться дополнительный выходной день без оплаты.
10. Работнику, привлекаемому по производственной необходимости к дежурству на дому для выезда на работу по вызову с целью организации погрузочно-разгрузочных работ, предотвращении или ликвидации последствий стихийных явлений, производственных аварий, предотвращения несчастных случаев, простоев, оплата производится из расчёта 0,5 часовой тарифной ставки (тарифного оклада), рассчитанной по ЕТС, за время дежурства.
Привлечение к дежурству производится на основании приказа (распоряжения) по подразделению.
Ответственные: руководители структурных подразделений.
11. Доплата за нормативное время передвижения от места переодевания и (или) получения сменного задания до рабочего места (если на передвижение затрачивается более 10 минут сверх рабочего времени) из расчёта тарифной ставки производится: работникам отделений ОиХХ, РХХ. СОФ, машинистам бульдозера АТЦ, работающим в этих отделениях; работникам участка ТВСиК, занятым капитальным ремонтом скважин; работникам участка ТВГСиК котельного цеха РУ-2, обслуживающим Краснослободский рудник.
В случае срыва графика доставки с рабочего места (свыше 10 минут), где по части первой п. 11 предусмотрена оплата за передвижение (рудник, солеотвал СОФ, АТЦ, ТВСик, КЦ 2РУ), оплата производится по справке руководителя смены в размере тарифной ставки за время фактического опоздания.
Ответственные: начальники участков, отделений, сменные мастера, механики и энергетики.
12. Доплата за руководство бригадой устанавливается бригадирам из числа рабочих, не освобождённых от основной работы, в размерах в зависимости от численности рабочих в бригаде: до 15 человек – в размере 15% тарифной ставки, свыше 15 человек – 20% тарифной ставки, а звеньевым в звене численностью 5 и более человек – в размере 50% от размера оплаты бригадирских (т.е. 7,5% и 10% тарифной ставки звеньевого соответственно); для бригадиров горно-добычных, горнопроходческих комплексов и бригад со всеми формами сдельной оплаты труда: при численности рабочих в бригаде до 15 человек – 25%, свыше 15 человек – 30% тарифной ставки (звеньевым соответственно 12,5% и 15% тарифной ставки звеньевого).
Ответственные: руководители структурных подразделений.
13. Доплата за исполнение обязанностей старшего рабочего на смене производится в соответствии с действующим положением.
14. при перемещении работника по инициативе нанимателя оплата в течение периода перемещения (но не более трёх месяцев) производится по выполняемой работе с доплатой со среднего заработка, если у работника произошло снижение заработка по независящим от него причинам.
15. Вознаграждения за выслугу лет и по итогам работы за год начисляются и выплачиваются работникам по действующим на предприятии положениям, согласованным с профсоюзом.
Вознаграждение за выслугу лет выплачивается ежемесячно. При начислении вознаграждения за выслугу лет по согласованию с профсоюзом могут применяться корректирующие коэффициенты с учётом финансово-экономического состояния предприятия.
5.2 Система оплаты труда
Формы и системы оплаты труда устанавливаются положениями об оплате труда по согласованию с профсоюзом.
1. При производстве работ, ведущихся с отступлением от нормальных условий труда (прохождение очистными забоями завалов, сопряжений, технологических сбоек, в других аналогичных случаях) и (или) при необходимости производства работ в сжатые сроки, на основании договора между нанимателем и работниками может предусматриваться специальная оплата.
2. Индексация заработной платы производится в соответствии с законодательством РБ в зависимости от изменения социального индекса потребительских цен.
3. Наниматель обязуется обеспечить перечисление заработной платы через учреждения банков не позднее 15 числа каждого месяца, следующего за отчётным.
Аванс перечисляется не позднее 25 числа текущего месяца. Размер аванса в процентах от тарифной ставки (должностного оклада) устанавливается приказом, согласованным с профсоюзом.
При несвоевременной выплате заработной платы осуществляется её индексация в порядке и на условиях, предусмотренных законодательством.
4. Выплата среднего заработка за период трудового отпуска и материальная помощь на оздоровление выплачивается не позднее, чем за два дня до даты начала отпуска.
Руководитель подразделения обязан не позднее, чем за 3 недели, известить работника о дате начала отпуска. Отпускная записка должна быть представлена в бухгалтерию не позднее, чем за две недели до начала отпуска.
Все службы, участвующие в оформлении отпускной записки, наряду с необходимыми данными, которые они оформляют, обязаны сделать отметку о дате совершения этих действий.
При уходе работника в отпуск до 10 числа месяца (согласно отпускной записке) или поступлении отпускной записки менее чем за две недели до начала отпуска, бухгалтерия должна авансировать выплату отпускных и материальной помощи на оздоровление.
По требованию работника, ушедшего в отпуск в соответствии с графиком, в случае несвоевременного перечисления отпускных и материальной помощи на оздоровление, выплачивается пеня за каждый день просрочки (начиная с даты начала отпуска) в размере, исчисленном исходя из ставки рефинансирования, установленной Национальным банком РБ.
За дни отпуска, приходящиеся на период после повышения тарифных ставок (окладов), производится перерасчёт отпускных на процент увеличения тарифных ставок (окладов).
5.3 ПОЛОЖЕНИЕ о премировании руководителей, специалистов и других служащих РУП «ПО «Беларуськалий» за основные результаты хозяйственной деятельности
Общие положения
1. Настоящее положение вводится в целях повышения материальной заинтересованности работников в выпуске конкурентоспособной продукции, повышения заинтересованности трудовых коллективов в снижении затрат на производство и получении максимальной прибыли.
2. Текущее премирование служащих объединения производится в следующем порядке:
работников рудоуправлений – за результаты работы рудоуправлений;
работников цехов, участков и отделений, входящих в состав рудоуправлений – за результаты работы этих производственных единиц по положению, разработанному в каждом рудоуправлении;
работников остальных подразделений – по показателям, отражающим результаты работы подразделения и объединения в целом.
3. Руководитель объединения (рудоуправления) по представлению руководителя соответствующего структурного подразделения имеет право дополнительного поощрения работника за высокие достижения в труде до 50% начисленной суммы премии. В отдельных случаях ( за выполнение особо важных работ в сжаты сроки) по решению генерального директора начисленная по показателям сумма премии может быть увеличена на 100%.
Формирование тарифных ставок рабочих и должностных окладов служащих РУП «ПО «Беларуськалий» С 1 СЕНТЯБРЯ 2009 ГОДА (в соответствии с Инструкцией о порядке применения Единой тарифной сетки работников РБ, утверждённой постановлением №123 от 20.09.2002г. (в ред. от 23.03.2009г.))
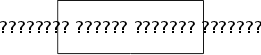

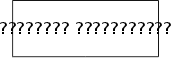
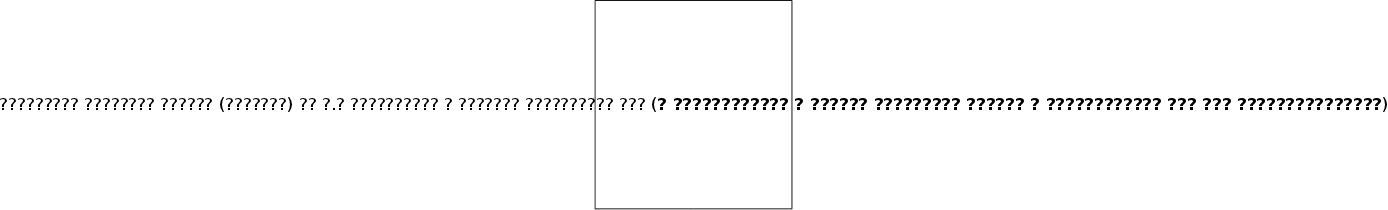 Ч

 Ч
 +

+

6. Бизнес-планирование инвестиционных проектов
Правила по разработке бизнес-планов инвестиционных проектов устанавливают основные правила составления бизнес-планов инвестиционных проектов, выделяют ключевые этапы и последовательность поведения исследований, определяют единые требования к структуре, содержанию и оформлению бизнес-планов инвестиционных проектов.
Разработка и реализация инвестиционного проекта – от первоначальной идеи до его завершения может быть представлена в виде цикла, состоящего из четырёх стадий: прединвестиционной, инвестиционной, эксплуатационной и ликвидационной.
Прединвестиционная стадия включает следующие виды деятельности:
исследование рынков сбыта товаров, продукции, услуг и их сегментов, сырьевых зон, балансов производства и потребления, определение возможных поставщиков оборудования и технологий, а также сырья, материалов и комплектующих изделий;
подготовка исходных данных, необходимых для выполнения финансово-экономических расчётов инвестиционного проекта;
определение схемы и источников финансирования инвестиционного проекта;
поиск инвесторов.
Ключевым моментом разработки любого инвестиционного проекта является исследование рынка, результаты которого позволяют принять решение о целесообразности производства конкретного вида продукции или увеличения объёмов