Субъекты предпринимательской деятельности: понятие, виды и характеристика
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РФ
Институт Экономики, Управления и Права
Кафедра экономического факультета
Курсовая работа
по дисциплине: Основы предпринимательства
на тему:
«Субъекты предпринимательской деятельности: понятие, виды и характеристика»
Работу выполнила: студентка гр.
№5211 ОЗО СП факультета
менеджмента Галимова Э.В.
Проверил: доктор философии в
области управления, доцент
кафедры менеджмента Гараев Д.А.
Набережные Челны
2005г.
СОДЕРЖАНИЕ
ВВЕДЕНИЕ……………………………………………………………………….3
Глава 1. СУБЪЕКТЫ ПРЕДПРИНИМАТЕЛЬСКОЙ ДЕЯТЕЛЬНОСТИ…....5
. Физические лица − субъекты предпринимательства……………....5
1.2. Юридические лица − субъекты предпринимательства…………..…....... 7
1.3. Права и обязанности предпринимателей………………………….…..... 10
Глава 2. МАЛОЕ ПРЕДПРИНИМАТЕЛЬСТВО В РЕСПУБЛИКЕ ТАТАРСТАН: ПРОБЛЕМЫ И ТЕНДЕНЦИИ РАЗВИТИЯ………………….14
2.1. Условия ведения бизнеса……………………………….………………....15
2.2. Проблемы и планы предпринимателей………….………………..….......21
Глава 3.СОВРЕМЕННОЕ СОСТОЯНИЕ ПРЕДПРИНИМАТЕЛЬСТВА В НЕФТЕДОБЫВАЮЩЕЙ ПРОМЫШЛЕННОСТИ…..………………………26
3.1. Предпринимательская деятельность генерального директора ЗАО «Татех» в качестве юридического лица..………………………………..……26
3.2. Перспективы развития ЗАО «Татех»………..…….……………….…….16
ВЫВОДЫ И ПРЕДЛОЖЕНИЯ…………………………………………..……28
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ……………………….......33
ВВЕДЕНИЕ
Характерной чертой нашего времени становится осознание значимости места и роли предпринимательства в качестве неотъемлемого элемента рыночной экономики. Предпринимательство занимает прочные позиции на рынке, являясь одним из факторов экономического роста Российской Федерации. Во-первых, потому, что является необходимым условием развития конкуренции в регионе. Во-вторых, малый и средний бизнес формирует новый, важный для любой экономики, социальный слой - средний класс; создает дополнительные рабочие места; расширение малого и среднего бизнеса, увеличивает количество людей, самостоятельно обеспечивающих свое существование, позволяет снизить расходы государственного бюджета на выплату пособий. В-третьих, растут государственные доходы от налоговых поступлений за счет расширения налоговой базы и снижения количества льгот. Все это ведет к повышению уровня жизни населения.
Предпринимательской деятельностью являются правоотношения, складывающиеся в сфере предпринимательства − это и регистрация субъектов предпринимательской деятельности, их производственно-хозяйственная деятельность, договорные отношения хозяйствующих субъектов, государственное регулирование предпринимательства, включая антимонопольное и налоговое регулирование, защита интересов предпринимателей и т.д.
Целью курсовой работы является: усвоение необходимого объема знаний о законодательстве, регулирующем деятельность субъектов предпринимательства, различать виды и процесс осуществления деятельности
Задачами курсовой работы являются:
Изучить общетеоретические основы понятия и виды субъектов предпринимательства, правовой статус предпринимателя, понятие субъекта малого предпринимательства, организационно-правовые формы предпринимательской деятельности;
Провести по результатам социологического исследования анализ современного состояния малого предпринимательства в Республике Татарстан, а также выявить проблемы и тенденции их развития;
Показать на примере нефтедобывающей компании ЗАО «Татех» современный уровень развития в положение юридического лица и проблем требующих решения.
Изложить вывод и разработать предложения по совершенствованию предпринимательской деятельности.
Глава 1. СУБЪЕКТЫ ПРЕДПРИНИМАТЕЛЬСКОЙ ДЕЯТЕЛЬНОСТИ
1.1. Физические лица − субъекты предпринимательства
Предпринимательство (англ. entreprise) - инициативная самостоятельная деятельность граждан, направленная на получение прибыли или личного дохода, осуществляемая от своего имени, под свою имущественную ответственность или от имени и под юридическую ответственность юридического лица. Предприниматель может осуществлять любые виды хозяйственной деятельности, не запрещенные законом, включая коммерческое посредничество, торгово-закупочную, консультационную и иную деятельность, а также операции с ценными бумагами. Этот вид деятельности еще более связывается с личностью человека-предпринимателя, который осуществляет бизнес, затевая новое дело, реализуя определенное нововведение, вкладывая собственные средства в новое дело (предприятие) и принимая на себя личный имущественный риск.
В соответствии с гражданским законодательством Российской Федерации субъектами предпринимательской деятельности могут быть дееспособные физические лица, юридические лица — коммерческие организации, иностранные граждане, лица без гражданства, иностранные организации. Некоммерческие организации, выполняя свои уставные положения, могут заниматься предпринимательской деятельностью. [4, с. 60]
В соответствии со ст. 34 Конституции РФ каждый имеет право на свободное использование своих способностей и имущества для предпринимательской и иной не запрещенной законом экономической деятельности. Этот конституционный принцип впервые в истории страны закреплен в Основном законе, что служит гарантией гражданам для занятия законным предпринимательством и в то же время является фактором проявления экономической свободы. Однако в соответствии со ст. 60 Конституции РФ гражданин Российской Федерации может самостоятельно осуществлять в полном объеме свои права и обязанности только с 18 лет. Следовательно, дееспособность с правовой точки зрения для занятия предпринимательской деятельностью приобретают физические лица, достигшие к моменту государственной регистрации своего дела (деятельности) 18 лет.
В ст. 21 ГК РФ говорится, что способность гражданина своими действиями приобретать и осуществлять гражданские права, создавать для себя гражданские обязанности и исполнять их (гражданская дееспособность) возникает в полном объеме с наступлением совершеннолетия, т.е. по достижении 18-летнего возраста. В случае, когда законом допускается вступление в брак до достижения 18 лет, гражданин, не достигший восемнадцатилетнего возраста, приобретает дееспособность в полном объеме со времени вступления в брак. Приобретенная в результате заключения брака дееспособность сохраняется в полном объеме и в случае расторжения брака до достижения 18 лет. Однако правоспособность гражданина (способность иметь гражданские права и нести обязанности) возникает в момент его рождения и прекращается смертью (п. 2 ст. 17 ГК РФ).
Важное значение для участия граждан в осуществлении предпринимательской деятельности имеет установленное ст. 18 ГК РФ содержание их правоспособности. Так, «граждане могут иметь имущество на праве собственности; наследовать и завещать имущество; заниматься предпринимательской и любой иной не запрещенной законом деятельностью; создавать юридические лица самостоятельно или совместно с другими гражданами и юридическими лицами; совершать любые, не противоречащие закону сделки и участвовать в обязательствах; избирать место жительства; иметь права авторов произведений науки, литературы и искусства, изобретений и иных охраняемых законом результатов интеллектуальной собственности; иметь иные имущественные и личные неимущественные права». [4, с. 61]
Таким образом, физическое лицо, достигшее 18-летнего возраста, имеет право заниматься предпринимательской деятельностью в установленном законом порядке индивидуально или создавать юридические лица. Но для занятия определенными видами предпринимательской деятельности гражданин должен иметь специальное высшее образование, в установленном порядке получить квалификационный (профессиональный) аттестат и иметь определенные профессиональные навыки, т.е. опыт, полученный ранее в течение некоторого срока. Для занятия отдельными видами деятельности гражданин должен иметь документ, подтверждающий необходимый уровень физического здоровья.



 В
соответствии
с гражданским
законодательством
отдельные
категории
дееспособных
граждан не
имеют права
заниматься
предпринимательской
деятельностью.
Так, должностным
лицам органов
государственной
власти и государственного
управления
запрещается:
заниматься
самостоятельной
предпринимательской
деятельностью;
иметь в собственности
предприятия;
самостоятельно
или через
представителей
голосовать
посредством
принадлежащих
им акций, вкладов,
паев, долей при
принятии решений
общим собранием
хозяйственного
товарищества
и общества;
занимать должности
управления
хозяйствующего
субъекта. Не
имеют права
заниматься
предпринимательской
деятельностью
военнослужащие,
работники
силовых министерств
и служб, например
работники
милиции, налоговых
органов, и другие
категории
граждан.
Дееспособные
лица могут
заниматься
в установленном
порядке индивидуальной
предпринимательской
деятельностью,
не создавая
юридического
лица, а также
для этой цели
учреждать
(создавать)
юридические
лица самостоятельно
ил и с другими
гражданами
и юридическими
лицами.
Для занятия предпринимательской деятельностью без образования юридического лица гражданин в установленном порядке должен получить свидетельство индивидуального предпринимателя, а для осуществления торговли — приобрести патент. [4, с. 61]
1.2. Юридические лица − субъекты предпринимательства
В соответствии со ст. 48 ГК РФ юридическим лицом признается организация, которая имеет в собственности, хозяйственном ведении или оперативном управлении обособленное имущество и отвечает по своим обязательствам этим имуществом, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде. Юридические лица должны иметь самостоятельный баланс или смету. Юридическое лицо считается созданным с момента его государственной регистрации в установленном порядке, оно имеет свое наименование, содержащее указание на его организационно-правовую форму. В зависимости от организационно-правовой формы юридические лица действуют на основании устава, либо учредительного договора и устава, либо только учредительного договора.
В соответствии со ст. 50 ГК РФ юридические лица подразделяются на два вида: коммерческие и некоммерческие организации. Коммерческой считается организация, которая ставит в качестве основной цели своей деятельности извлечение прибыли. В соответствии с установленным законом и учредительными документами порядком коммерческая организация распределяет чистую прибыль между учредителями (участниками). Следовательно, в соответствии с гражданским законодательством все коммерческие организации (кроме казенного предприятия) можно считать предпринимательскими. Коммерческие организации могут создаваться в форме хозяйственных товариществ и обществ, производственных кооперативов, государственных и муниципальных унитарных предприятий.
Некоммерческими являются организации, которые не имеют целью своей деятельности извлечение прибыли и не могут распределять полученную прибыль между участниками (учредителями). Однако некоммерческие организации могут осуществлять предпринимательскую деятельность лишь постольку, поскольку это служит достижению целей, ради которых они созданы, и соответствующую этим целям. [4, с. 61]
Согласно Федеральному закону от 12 января 1996 г. № 7-ФЗ «О некоммерческих организациях» некоммерческие организации могут создаваться в форме общественных или религиозных организаций (объединений), некоммерческих партнерств, учреждений, автономных некоммерческих организаций, социальных, благотворительных и иных фондов, ассоциаций и союзов, а также в других формах, предусмотренных федеральными законами. Некоммерческие организации могут учреждаться для достижения социальных, благотворительных, культурных, образовательных, научных и управленческих целей, в целях охраны здоровья граждан, развития физической культуры и спорта, удовлетворения духовных и иных нематериальных потребностей граждан, защиты прав, законных интересов граждан и организаций, разрешения споров и конфликтов, оказания юридической помощи, а также в иных целях, направленных на достижение общественных благ.
Юридические организации могут создавать филиалы и представительства, которые не являются юридическими лицами. Они наделяются имуществом учредившим их юридическим лицом и действуют на основании утвержденных им положений. Филиалом является обособленное подразделение юридического лица, расположенное вне места его нахождения и осуществляющее все его функции или их часть, в том числе функции представительства. Руководители филиалов и представительств назначаются юридическим лицом и действуют на основании его доверенности. Представительства и филиалы указываются в учредительных документах создавшего их юридического лица.
 Юридические
лица имеют
гражданские
права, соответствующие
целям деятельности,
предусмотренным
в их учредительных
Документах,
и несут связанные
с этой деятельностью
обязанности.
Коммерческие
организации,
за исключением
унитарных
предприятий,
могут иметь
гражданские
права и нести
гражданские
обязанности,
необходимые
для осуществления
любых видов
деятельности,
не запрещенных
законом. Юридические
лица получают
статус в качестве
таковых с момента
их государственной
регистрации
(в установленном
порядке) и внесения
записи в единственный
государственный
реестр юридических
лиц. [4, с. 62]
1.3. Права и обязанности предпринимателей
Рассматривая права предпринимателей, следует иметь в виду, что здесь под предпринимателями мы понимаем как индивидуальных, так и коллективных предпринимателей, т.е. предпринимательские организации. Права предпринимателей, как правило, регламентируются (устанавливаются) законодательством и обычаями делового оборота. Так, гражданские права и обязанности предпринимателей возникают:
из договоров и иных сделок, предусмотренных законом, а также из договоров и иных сделок, хотя и не предусмотренных законом, но не противоречащих ему;
из актов государственных органов и органов местного самоуправления, которые предусмотрены законом в качестве возникновения гражданских прав и обязанностей;
из судебного решения, установившего гражданские права и обязанности;
в результате приобретения имущества по основаниям, допускаемым законом;
в результате создания произведений науки, литературы, искусства, изобретений и иных результатов интеллектуальной деятельности;
вследствие причинения вреда другому лицу;
вследствие необоснованного обогащения;
вследствие иных действий граждан и юридических лиц;
вследствие событий, с которыми закон или иной правовой акт связывает наступление гражданско-правовых последствий.
Под обычаем делового оборота признается сложившееся и широко применяемое в какой-либо области предпринимательской деятельности правило поведения, не предусмотренное законодательством, независимо от того, зафиксировано ли оно в каком-либо документе. [5, с. 52]
В условиях действующего законодательства предприниматели имеют следующие права:
заниматься любым видом деятельности (бизнеса), разрешенным законами;
создавать собственное дело в любой организационно-правовой форме;
иметь в собственности (хозяйственном ведении) любое имущество, необходимое для осуществления предпринимательской деятельности. Размер приобретаемого имущества законом не ограничен. Бремя содержания имущества несет сам собственник;
самостоятельно планировать свою деятельность, разрабатывать бизнес-план и другие формы и виды планирования;
самостоятельно выбирать потребителей продукции, поставщиков всех факторов производства, заключать в соответствии с законодательством предпринимательские договоры;
самостоятельно устанавливать формы и системы оплаты труда наемных работников, различные дополнительные формы материального поощрения, но эти права должны быть установлены в учредительных документах и не противоречить трудовому законодательству;
устанавливать дополнительные отпуска наемным работникам;
самостоятельно привлекать к трудовой деятельности работников, заключая с ними договоры гражданско-правового характера, трудовые договоры (контракты) в соответствии с трудовым законодательством;
заниматься внешнеэкономической, внешнеторговой деятельностью в соответствии с установленным порядком;
открывать счета в любых банках;
пользоваться финансово-кредитной, имущественно-материальной поддержкой и другими формами государственной поддержки в соответствии с действующим федеральным законодательством и законами, принимаемыми органами представительной власти субъектов Российской Федерации;
получать государственный заказ на изготовление продукции, выполнение работ и оказание услуг; на пенсионное, медицинское и социальное страхование; на защиту своих законных интересов (прав) от неправомерных решений органов государственной власти и должностных лиц. [5, с. 52]
Предприниматели как граждане имеют все личные имущественные и неимущественные права, установленные Конституцией РФ, Гражданским кодексом РФ и другими законодательными актами.
В соответствии со ст. 21 части первой НК РФ предприниматели как налогоплательщики имеют следующие права:
получать от налоговых органов по месту учета бесплатную информацию о действующих налогах и сборах, законодательстве о налогах и сборах;
получать от налоговых органов письменные разъяснения по вопросам применения законодательства о налогах и сборах;
 использовать
налоговые
льготы при
наличии оснований
и в порядке,
установленном
законодательством
о налогах и
сборах;
получать отсрочку, рассрочку, налоговый кредит или инвестиционный налоговый кредит в установленном порядке;
на своевременный зачет или возврат сумм излишне уплаченных либо излишне взысканных налогов;
требовать от должностных лиц налоговых органов соблюдения законодательства о налогах и сборах;
не выполнять неправомерные акты и требования налоговых органов и их должностных лиц, не соответствующие налоговому законодательству;
обжаловать в установленном порядке решения налоговых органов и действия (бездействие) их должностных лиц;
требовать соблюдения налоговой тайны;
требовать в установленном порядке возмещения в полном объеме убытков, причиненных незаконными решениями налоговых органов или незаконными действиями (бездействием) их должностных лиц.
Физические лица как индивидуальные предприниматели наряду с вышеперечисленными имеют следующие права:
быть участниками полных товариществ и полными товарищами в товариществах на вере; [5, с. 53]
быть исполнительными органами (единоличными) акционерного общества (по заключенному договору с АО);
быть в установленном порядке арбитражным управляющим (внутренним, внешним, конкурсным);
выступать на организованном рынке ценных бумаг в качестве брокера;
заниматься аудиторской деятельностью.
Обязанности предпринимателей как хозяйствующих субъектов установлены действующим гражданским законодательством, другими федеральными законами и нормативными актами. В данном разделе в краткой форме изложены основные обязанности предпринимателей. Предприниматели обязаны:
в установленные сроки стать на учет (переучет) в налоговом органе и зарегистрироваться в уполномоченных органах государственных внебюджетных социальных фондов;
самостоятельно исполнять обязанности по уплате налогов в сроки и в размере, установленном законодательством;
совершать сделки, заключать и исполнять предпринимательские договоры в соответствии с законодательством;
не допускать ненадлежащей рекламы своих товаров (недобросовестной, недостоверной, неэтичной, заведомо ложной, скрытой);
в установленные сроки и в полном объеме предоставлять в государственные органы статистическую отчетность о результатах хозяйственно-финансовой деятельности.
Предприниматели (индивидуальные и коллективные) должны выполнять и другие обязанности в соответствии с гражданским, арбитражным, административным, уголовным законодательством. [5, с. 54]
Глава 2. МАЛОЕ ПРЕДПРИНИМАТЕЛЬСТВО В РЕСПУБЛИКЕ ТАТАРСТАН: ПРОБЛЕМЫ И ТЕНДЕНЦИИ РАЗВИТИЯ
В настоящее время малое предпринимательство занимает прочные позиции на рынке, являясь одним из факторов экономического роста Республики Татарстан. Диагностирование малого бизнеса становится наиболее актуальным для принятия оперативных управленческих решений, совершенствования и оптимизации программ по поддержке малого предпринимательства в республике.
Систематический мониторинг тенденций развития малого бизнеса в Татарстане позволяет получить надежную, адекватную информацию об основных параметрах развития предпринимательской деятельности. В соответствии с постановлением Кабинета Министров Республики Татарстан № 586 от 28.08.2001г. "О ведении мониторинга состояния развития субъектов малого предпринимательства" Татарстанстатом ежегодно проводятся социологические исследования малого предпринимательства, последнее из которых - в июле 2004 года. В ходе проекта основной упор сделан на изучение внешней среды функционирования частного бизнеса, условий ведения и перспектив развития предпринимательства в республике. [6, с. 17]
В интервьюировании приняли участие 435 респондентов, репрезентативно представляющих различные сферы малого бизнеса. Для большей части предпринимателей (23,2%) основным видом деятельности является торговля и общественное питание. В то же время довольно большое количество респондентов задействовано в материальном производстве (рис. 1).
Так, основным видом деятельности для 14,3% предпринимателей является строительство, 10,8% - промышленность - производство товаров народного потребления, 10,3% - транспортные перевозки. Оказанием услуг различного характера (риэлторских, правовых, бытовых, здравоохранения, образования, организации досуга и пр. социальных услуг) занято около 40% респондентов. При этом практически равные доли респондентов приходятся на представителей малого бизнеса (48,7%) и частных предпринимателей без образования юридического лица (51,3%). В обследованиях предыдущих лет отмечалось значительное преобладание юридических лиц. [6, с. 17]
Рис.1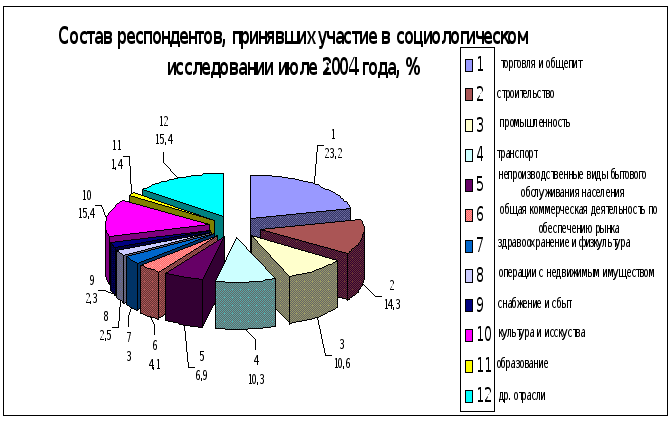
2.1. Условия ведения бизнеса
Общие условия ведения бизнеса складываются из большого числа факторов, по-разному влияющих на деятельность субъектов малого предпринимательства. По данным обследования 2004 года об улучшении условий ведения бизнеса в сфере производства и оказания услуг заявило 29,4% респондентов. В целом за период обследования (2001-2004гг.) улучшение по данной категории стабильно отмечают 28-32% бизнесменов. Положительным моментом является некоторое снижение числа респондентов (на 4,7 процентных пункта), отмечающих ухудшение условий для производства товаров и услуг при увеличении числа ответивших об их неизменности (на 6,5 процентных пункта), (рис. 2). [6, с. 18]
Рис. 2
Мнение предпринимателей об изменении условий ведения бизнеса в июле 2004 года
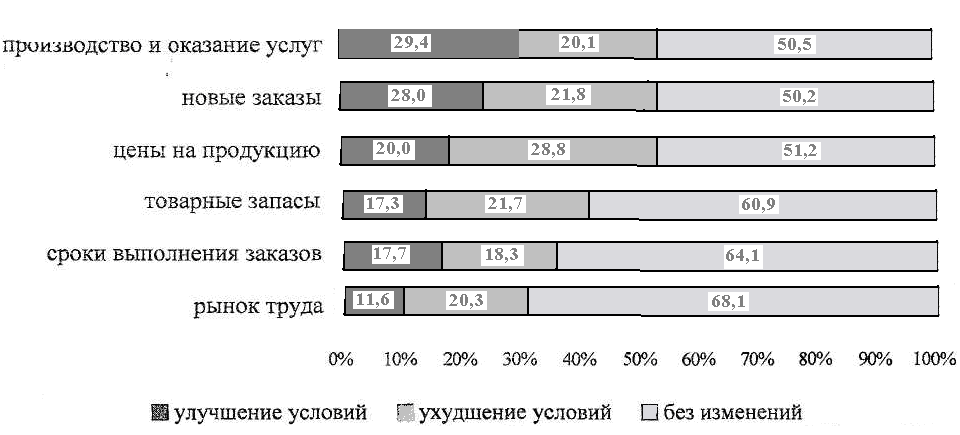
Предпринимательство, как и любая другая производственно-коммерческая деятельность, требует успешной реализации продукции и востребования услуг. Наиболее благоприятная ситуация с получением новых заказов для предпринимателей сложилась в 2001 году, когда об улучшении условий по данному критерию свидетельствовали 33,2% респондентов. В последующие два года предприниматели отмечают нарастание проблем поиска новых заказов на производство продукции и уже некоторое улучшение в 2004 году. Ситуация с успеваемостью выполнения заказов по оценкам предпринимателей в 2001-2004гг. несколько ухудшается: об улучшении свидетельствуют лишь 17,7% респондентов, против 27% в 2001 году.
Позитивная динамика цен на продукцию, отвлеченная респондентами, в большей степени обусловлена стабилизацией курса доллара. С 2001 года до настоящего времени наблюдается увеличение числа предпринимателей, отметивших, что цены на продукцию за этот период стали более доступными (с 14,2% до 20% респондентов). Конечно, ценообразование существенно зависит от отраслевой принадлежности предпринимателя. Так, бизнесмены-производственники имеют значительные материальные издержки, на которые ориентируются в процессе ценообразования и, соответственно, более остро ощущают колебания цен. Респонденты сферы промышленности и строительства отметили улучшение ситуации по критерию «цен на продукцию» за обследуемый период в 2 раза. Представители торговли и сферы обращения в первую очередь ощущают изменение спроса на товары и услуги, обусловленное колебанием цен, и на вопрос о ценах на продукцию реагируют стабильно. Ухудшение ситуации по данному критерию в 2,5 раза за 2001-2004гг. отмечают представители транспорта, где наиболее значимыми факторами ценообразования являются цены конкурентов и собственные издержки приобретения основного капитала.
Рынок труда является самым стабильным фактором развития предпринимательства - с ним связаны наименьшие оценки изменения условий ведения бизнеса. Большая часть предпринимателей (свыше 60%) традиционно считают фактор занятости в малом бизнесе устойчивым, не требующим в настоящее время усиленного внимания. [6, с. 18]
В целом общие условия для ведения бизнеса рассматриваются предпринимателями сдержанно: как относительно благоприятные или улучшающиеся их охарактеризовали только около j респондентов. Довольно отчетливо прослеживается отраслевая специфика развития предпринимательства: по данным опросов за 2001-2004гг. наблюдается положительная тенденция в изменении условий ведения бизнеса для предпринимателей сферы промышленности и строительства; ухудшение условий - в области транспорта, торговли и общественного питания. Различия обусловлены уровнем развития отраслей в сфере предпринимательства и их функциональными особенностями.
Налогообложение. В отношении налогообложения малых предприятий действуют специальные режимы налогообложения. По данным опросов лишь 50%-60% респондентов известно об этом законопроекте. Такая ситуация обусловлена недостаточными знаниями предпринимателей в области экономики и фискальной политики, отсутствием своевременной и полной информации о правилах налогообложения. Кроме того, низкая осведомленность предпринимателей о налоговых законодательствах свидетельствует о высокой доле теневого оборота.
С 8 декабря 1995 года на территории Российской Федерации действует закон об упрощенной системе налогообложения, предусматривающий замену уплаты налога на прибыль организаций (доходы - для физических лиц), налога на имущество организаций (физических лиц) и единого социального налога уплатой единого налога, исчисляемого по результатам хозяйственной деятельности организаций (индивидуальных предпринимателей). По результатам анкетирования 2004 года, 83,3% респондентов, применяющих для своего бизнеса упрощенную систему налогообложения, удовлетворены ее действием. Максимальное количество предпринимателей, довольных этим законопроектом, заняты в сфере транспорта (90,3%) и торговли (86,4%). При этом число респондентов, положительно реагирующих на введение единого налога, из года в год стабильно увеличивается. [6, с. 18]
Федеральный Закон о системе налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности был принят 16 июля 1998 года и претерпел редакции в 1999, 2001 и 2002 годах. В редакции Федерального закона от 31. 12.2002 года № 191-ФЗ уплата организациями данного налога предусматривает замену уплаты налога на прибыль организаций, налога на имущество организаций (используемого для осуществления предпринимательской деятельности) и единого социального налога. Уплата индивидуальными предпринимателями единого налога на вмененный доход предусматривает замену уплаты налога на доход с физических лиц, налога на имущество физических лиц (используемого для осуществления предпринимательской деятельности) и единого социального налога.
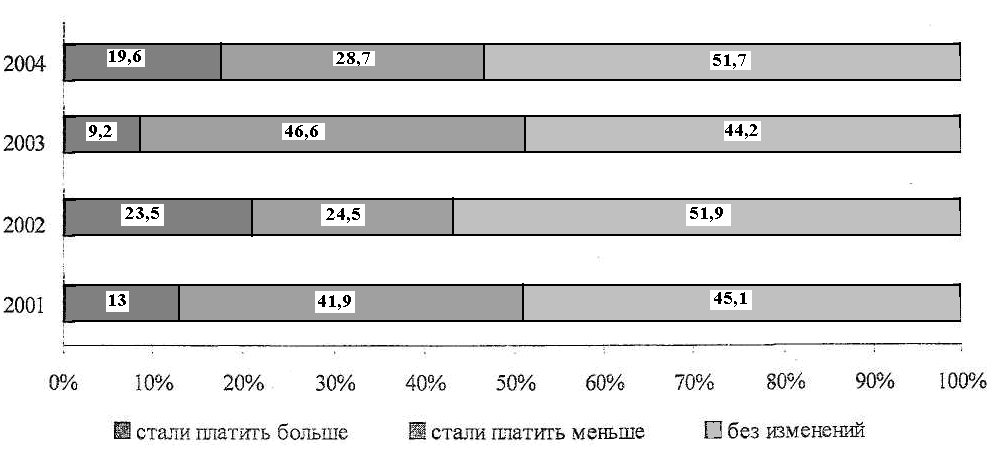
После перехода на единый налог на вмененный доход, по мнению 28,7% опрошенных в 2004 году, сумма уплаченных ими налогов стала меньше, 19,6% респондентов считают, что стали платить больше, 51,7% опрошенных не находят изменений в этой области. Динамика числа ответивших на данный вопрос в период обследований 2001-2004гг. носит неустойчивый характер. При этом количество респондентов, свидетельствующих об уменьшении налоговых сумм варьируется от 24% до 47%, об увеличении - от 9% до 24%. Стабильно около половины предпринимателей не ощущают на себе влияния налоговых нововведений. (Рис. 3)
Рис. 3
Оценка респондентами изменения условий налогообложения для своего предприятия после перехода на единый налог на вмененный доход, %
По поручению Президента России Минэкономразвития РФ подготовило законопроект о льготном налогообложении для малого бизнеса, в котором разработан специальный режим применения единого налога на вмененный доход. Первый вариант -8% налог с выручки (без учета расходов, связанных с извлечением прибыли, но за вычетом сумм, направленных на пенсионное страхование работников). Второй вариант - 20% налог с чистой прибыли (все доходы минус расходы, связанные с извлечением этой прибыли). [6, с. 19]
Мнения предпринимателей на вопрос о предпочтении одного из вышеуказанных вариантов налогообложения разделились поровну, с незначительным перевесом (в 2004 году на 2 процентах пункта) в сторону 20% налога с чистой прибыли. При этом предпочтение 8% налогу с выручки отдают предприниматели, занятые на транспорте (70,6%). В сфере торговли и общественного питания картина обратная: 71,4% считают наиболее приемлемым 20% налог с чистой прибыли. Предприниматели сферы материального производства (промышленность, строительство) показал и одинаковое отношение к обоим вариантам налогообложения.
В результате налоговых нововведений по оценкам предпринимателей механизм представления отчетности органам государственной власти существенно не упростился. В обследовании 2004 года, в среднем по предложенной номенклатуре органов власти, 1/3 респондентов заявила об упрощении процедуры отчетности, оставшиеся 2/3 признают механизм предоставления отчетности неизменным. Наибольшие оценки об упрощении отчетное™ (35,4%) высказаны относительно налоговой инспекции. Опрос 2001 года носит более оптимистичный характер и насчитывает около половины положительных оценок. Неизменной в плане сложности предоставления отчетов в 2001-2004гг. отмечается ситуация по отчетности Татарстанстату и фонду социального страхования. [6, с. 19]
Производственные площади и вопросы аренды. Следующая проблема, стоящая на сегодняшний день перед предпринимателями республики - нехватка производственных площадей. Актуальность этой проблемы за период обследования 2001-2004гг. не снижается: если в 2001 году нехватку площадей ощущали 51% опрошенных, то в 2004 году - 47%. Наиболее остро нужду в производственных площадях испытывают предприниматели обрабатывающих производств, в первую очередь, по причине нехватки финансовых ресурсов на аренду помещения, высоких арендных ставок. Менее остро потребность в площадях ощущают представители торговли и сферы обращения, имеющие в силу специфики своей деятельности большее количество свободных финансовых средств, и столь остро не нуждающиеся в больших торговых площадях. Как свидетельствуют данные опросов, предпринимателей-промышленников желает иметь площади свыше 200 кв. метров, а представителей торгового бизнеса (30%) устроили бы помещения менее 200 кв. метров. Помимо производственно-складских и торговых площадей, малый бизнес испытывает недостаток в помещениях под офис.
Однако результаты обследований показывают, что ежегодно лишь 15% респондентов получают помещения и оборудование путем аренды. Около 80% предпринимателей не желают арендовать объекты и заявки на получение аренды не подают. Остальные - высказывают недовольство существующими условиями аренды. При этом 2/3 всех опрошенных считают, что ставки арендных платежей завышены.
По данным опросов 2001-2004гг. для малого бизнеса предпочтительна долгосрочная аренда (до 5 лет), которая устраивает более 70% предпринимателей. Потребность в краткосрочной аренде (до 1 года) в 2004 году высказали 24% респондентов, что несколько выше, чем в предыдущие годы. Наличие желающих арендовать объекты менее, чем на год, в некоторой степени свидетельствует о нестабильности бизнеса, неопределенности в успехе дела с одной стороны, с другой - о мобильности и динамичности предпринимательских действий. [6, с. 19]
2.2. Проблемы и планы предпринимателей
Отмеченный в ходе обследования 2004 года спектр проблем малого бизнеса не оригинален - это именно те основные проблемы, которые не раз перечислялись предпринимателями в ходе предыдущих исследований.
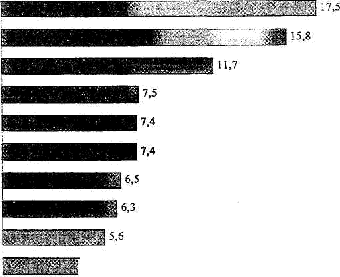
По результатам обследований 2001-2004гг. особо насущными проблемами для предпринимателей традиционно являются недостаток финансовых средств (17,5% а 2004г.), высокий уровень налогообложения (15,8%), неплатежеспособность потребителей (11,7%), отсутствие рекламы (7,5%), сложности со сбытом продукции (7,4%), юридическая незащищенность (5,6%), а также многие другие, представленные на Рис. 4.
Рис. 4
Наиболее значимые проблемы предпринимательства в 2004 году, количество ответивших в % от числа опрошенных
 недостаток
финансовых
средств высокий
уровень налогообложения
неплатежеспособность
потребителей
отсутствие
рекламы своей
деятельности
затруднения
со сбытом продукции
недостаток квалифицированных кадров трудности с получением кредита
уменьшение спроса на продукцию юридическая незащищенность
 недостаток
информации
о рынке
При этом актуальность одних проблем из года в год нарастает, других - снижается, однако основная их масса остается неизменной.
Так, к факторам, усиливающим проблематичность ведения бизнеса, респонденты относят:
− недостаток финансовых средств;
− отсутствие рекламы своей деятельности;
− уменьшение спроса на выпускаемую или продаваемую продукцию.
Ослабление остроты проблемы наблюдается по критериям:
− высокий уровень налогообложения;
− юридическая незащищенность;
− поиск инвесторов. [6, с. 20]
Помимо социально-экономических проблем, представители малого предпринимательства сообщают о наличии административного барьера, осложняющего ведение бизнеса. А именно, существуют разногласия с предприятиями коммунальных служб в плане оказания услуг, а также с органами, выдающими сертификаты и лицензии. Так, данные исследования 2004 года показывают, что с коммунальными предприятиями проблемные ситуации возникают достаточно редко. В частности, о наличии трений с ГТС сообщили только 5,3% опрошенных (в 2003г.-8,4%), с предприятиями электросети - 5% (в 2003г. -4,2%). Чаще противоречия возникают в контактах с учреждениями, ведающими вопросами лицензирования (14%), отвода земли (9,7%), сертификации (10,1%). В целом, по сравнению с обследованиями предыдущих лет, взаимодействие предпринимателей с выше указанными службами стало менее проблемным.
В процессе своей деятельности предприниматели нередко подвергаются проверке со стороны контролирующих органов. Около 2/3 респондентов отметили, что за последние полгода их предприятие подвергалось проверке до 5 раз. Наиболее часто осуществляется контроль финансовой деятельности (49% респондентов), качества товаров и услуг (31%), организации охраны труда (24,4%). Причем давление органов, контролирующих финансовую деятельность предприятий, по сравнению с предыдущими обследованиями усилилось. [6, с. 20]
Данные обследования позволяют сделать вывод, что предприниматели настроены оптимистично и на ближайшее будущее планируют реализовать свои конструктивные экономические цели. Так, 2/3 опрошенных в качестве приоритетной цели на ближайшие полгода выбрали развитие своего основного вида деятельности.* В поиске новых рынков сбыта и обновлении ассортимента заинтересованы 44% респондентов. Каждый десятый предприниматель планирует внедрение нового оборудования it технологий, каждый шестой - создание новых рабочих мест. Данный разброс мнений сохраняется с периода проведения первого обследования 2001 года. Таким образом, приоритеты отдаются таким направлениям, которые не просто обеспечивают выживание бизнеса, но и создают основу для его дальнейшего развития.
Деятельность в малом бизнесе нередко сопряжена с коммерческим риском, опасностью рэкета, неопределенностью экономической ситуации. В связи с этим важно оценить социальное самочувствие предпринимателей. Одним из одним из способов эго оценки является самооценка настроения. Обследование 2004 года показало, что 60,8% респондентов имеют ровное, хорошее настроение, 6,2% - отличное настроение. Каждый шестой из опрошенных испытывает напряжение, тоску и страх, в предыдущем году