Розробка та обгрунтування заходів щодо підвищення рівня конкурентоспроможності підприємства
Основні конкуренти БКК
Основними конкурентами БКК є інші хлібокомбінати і хлібозаводи, які входять до АТ "КиївХліб".
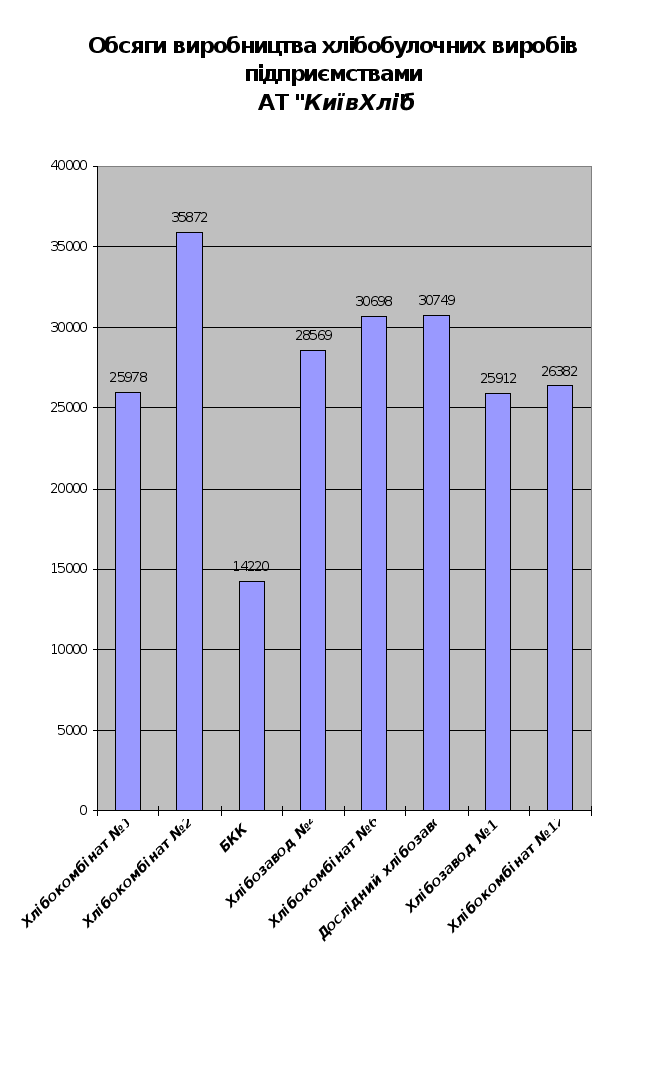
В наведеній нижче таблиці 2.15 можна побачити дані щодо становища АТ "КиївХліб" та підприємств, що входять до його складу.
Таблиця 2.15
Основні показники роботи АТ "КиївХліб" за 1998 рік
Підприємства |
ТП в цінах 1998 року- |
Товарна продукція в порівн. цінах |
Хлібобулочні Вироби, тн |
Кондитерські вироби,тн |
|||||||
|
1997 |
1998 |
% |
1997 |
1998 |
% |
1997 |
1998 |
% |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
| Хлібокомб. №1 | 15360 | 16183 | 15363 | 94.9 | 27788 | 25978 | 93.5 | 27 | 20 |
74.1 •> |
|
|
Хлібокомб.№2 |
93861 | 24517 | 23448 | 95.6 | 38613 | 35872 | 92.8 | 747 | 787 | 105.0 | |
| Булочно-конд. Комбінат | 25002 | 23071 | 24162 | 104.7 | 14159 | 14221 | 100.2 | 1440 | 1848 | 128.0 | |
| Хлібзавод №4 | 14561 | 14472 | 14576 | 100.7 | 29399 | 28569 | 97.2 | 17 | |||
| Хлібокомб. №6 | 20824 | 18069 | 20866 | 115.4 | 28813 | 30698 | 106.5 | 2077 | 2831 | 136.0 | |
| Дослідний хлібзавод | 19606 | 17807 | 19666 | 110.1 | 27873 | 30749 | 110.3 | ||||
| Хлізавод | |||||||||||
| Буд-во 3 х/з-д | 18708 | 13076 | 18777 | 143.6 | 25519 | 30437 | 135.2 | 5 | |||
| Хлібзавод №11 | 23932 | 25179 | 24056 | 95.5 | 26627 | 25913 | 97.3 | 519 | 457 | 58.1 | |
| Хлібзавод №12 | 25035 | 21014 | 24351 | 112.7 | 25571 | 26382 | 103.2 | 1084 | 1388 | 128.0 | |
| Рем.-монт. Комб | 1900 | 1384 | 1796 | 129.6 | |||||||
|
Всього по Києву: |
188789 |
175371 |
187001 |
106.6 |
241452 |
248818 |
103.1 |
5594 |
7353 |
124.7 |
|
| Білоцерківськ. Хлібокомбінат | 11087 | 9220 | 11093 | 120.3 | 13548 | 16067 | 118.6 | 204 | 291 | 142.6 | |
| Васильківський хлібзавод | 3723 | 4007 | 3723 | 92.9 | 5359 | 5094 | 91.6 | 4 | 7 | 175.0 | |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
|
| Фастовський хлібзавод | 2977 | 2798 | 2977 | 106.4 | 4265 | 4435 | 104.0 | 6 | |||
| Броварський хлібзавод | 5994 | 5320 | 5972 | 112.3 | 7648 | 8345 | 109.1 | 32 | 47 | 146.9 | |
| Богуславський .хлібзавод | 737 | 731 | 736 | 100.7 | 806 | 799 | 99.1 | 1 | |||
| Переяслав Хмельницьк. | 1658 | 2567 | 1658 | 646 | 3918 | 2540 | 64.8 | 5 | 4 | 80.0 | |
| хлїбзавод | |||||||||||
| Макаровський хлібзавод | 1949 | 1941 | 1916 | 98.7 | 2640 | 2604 | 98.6 | 7 | 5 | 71.4 | |
| Сквирський | 1484 | 1642 | 1484 | 90.4 | 2631 | 2309 | 87.8 | 1 | 3 | 63.3 | |
|
Славутичський хлібзавод |
707 | 779 | 707 | 90.8 | 968 | 847 | 87.5 | 1 | - | - | |
|
Всього по області: |
30316 |
29005 |
30266 |
104.3 |
41983 |
43040 |
102.5 |
260 |
356 |
137.7 |
|
|
Всього по АТ «Київхліб» |
219105 |
204376 |
217267 |
106.3 |
283435 |
291858 |
103.0 |
6154 |
7711 |
125.3 |
|
З таблиці 2.15 можна зробити висновок, що в цілому по місту Києву випуск продукції збільшився на 12891 тис.тн. Це збільшення відбулось в основному за рахунок збільшення випуску продукції на хлібокомбінаті №6, дослідному хлібзаводі, будівництва 3-го хлібзаводу та хлібокомбінаті №12. На хлібокомбінаті №1 випуск продукції зменшився на 820 тис.тн. В цілому по АТ "Київхліб" випуск продукції зменшився на 12891 тис. грн.
Отже, ці підприємства й є основними конкурентами БКК. Також до складу АТ "Київхліб" входять деякі підприємства, що заходяться в Київській області й які теж складають конкуренцію. Це такі підприємства, як Білоцерківський хлібокомбінат, Богуславський хлібзавод, Броварський хлібза-вод, Васильківський хлібзавод, Макарівський хлібзавод, Переяслав-Хмельницький хлібзавод, Сквирський хлібзавод, Славутицький злібзавод та Фастівський хлібзавод.
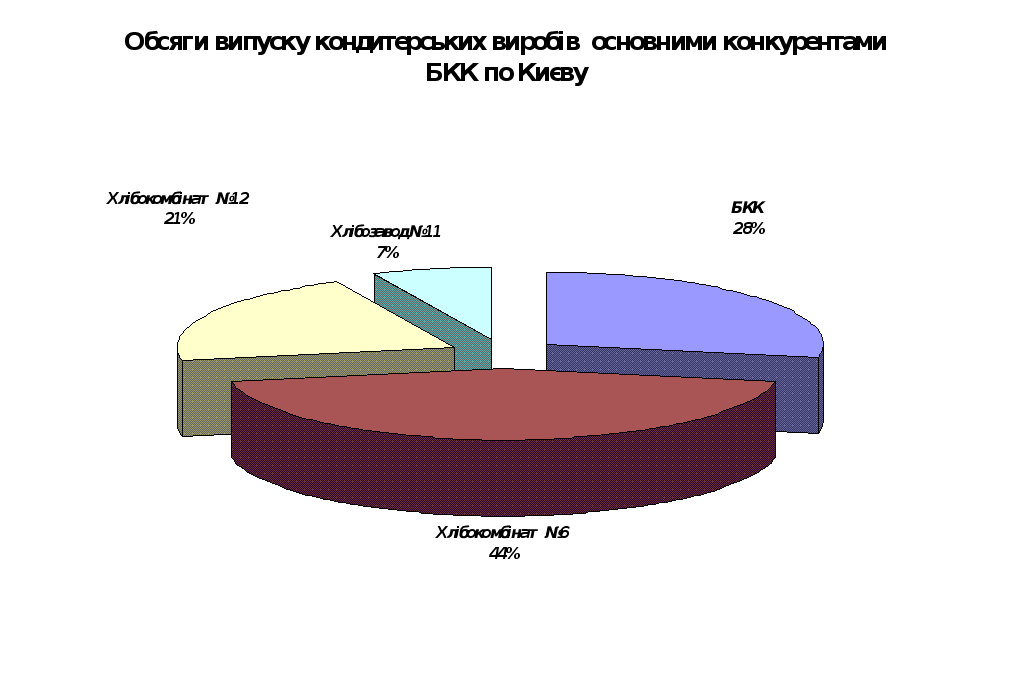
Аналізуючи дані таблиці робимо висновок, що БКК займає досить високий рівень у виробництві всіх видів продукції. Він є найбільшим виробником кондитерських виробів, тортів та тістечок. Так у 1998 році питома вага БКК у загальному випуску кондитерських виробів становила 24%, а по Києву - 25,1%; у загальному випуску тортів - 42,9%, по Києву - 45,3%; у загальному випуску тістечок -57,6%, по Києву -71,1%. (дивись діаграму 1). БКК небезпечно зменшувати обсяги виробництва по цих видах продукції, оскільки обсяги виробництва хлібокомбінату №12 майже досягають рівня БКК. Проте по суті це єдиний конкурент для БКК на ринку кондитерських виробів.
Що стосується обсягів виробництва хлібу та хлібобулочних виробів, то БКК ще не досяг бажаних результатів: так у 1998 році обсяг його виробництва був найменшим серед інших хлібокомбінатів. По випуску булочних та здобних виробів БКК знаходився на другому місці після хлібокомбінату №11 (булочні) та дослідного (здобні) і його питома вага у загальному обсязі виробництва становила по булочних видах - 14,3%, по здобних -7,3%. Найбільший обсяг дієтичних та діабетичних виробів було виготовлено хлібокомбінатом №2 (дивись діаграму 2).
2.6. Висновки з аналізу виробничої діяльності БКК
Підсумковуючи проведений аналіз виробничої діялбності треба – зауважити, що:
по-перше, в 1998 році в порівнянні з 1997 роком ціни на хлібобулочні вироби зросли на 2,7 % за рахунок збільшення випуску здобних виробів, а на кондитерські — на 3,6 % за рахунок впровадження нових видів тортів та тістечок;
по-друге, в 1998 році в порівнянні з 1997 роком обсяг реалізації продукції збільшився на 13,3 % або на 2969,6 тис. грн. На зміну обсягів реалізації вплинули: ступінь виконання виробничої програми, зміна залишків готової продукції і відвантажених товарів, а також зміна оптових цін на продукцію підприємства;
по-третє, в 1998 році в порівнянні з 1997 роком в натуральному вимірі менш матеріаломісткими по борошну були хлібобулочні та кондитерські вироби, в той час, як витрати цукру на ці види продукції збільшились, хоча й не дуже значно. Це в свою чергу вплинуло на зростання матеріаловіддачі по борошну хлібобулочних та кондитерських виробів та на зменшення матеріаловіддачі по цукру, особливо хлібобулочних виробів. Тобто, в 1998 році збільшилось виробництво цукромістких виробів. В той же час зменшення витрат борошна на хлібобулочні вироби пояснюється зменшенням обсягів їх виробництва;
по-четверте, в 1998 році в порівнянні з 1997 роком питома вага витрат за калькуляційними статтями не зазнала значних змін. Проте питома вага витрат на борошно зменшилась на 3,8%, витрати на сировину збільшились на 4,0%. Це пояснюється змінами в номенклатурі продукції. Витрати на оплату праці зменшились на 0,1% за рахунок підвищення з 1.03.97 року мінімальних місячних тарифних ставок. Позавиробничі витрати збільшились на 2,4% за рахунок збільшення обсягу виробітку та реализації кондитерських виробів, витрати по доставці яких в торговельну мережу в 2,2 рази більше, ніж хлібобулочних виробів;
по-п`яте, в 1998 році фінансовий стан підприємства був автономним, незалежність від зовнішніх джерел фінансування збільшилась. Мобільність та маневріність коштів погіршилась і є незадовільною, фінансова стійкість БКК є досить високою і на кінець року ще збільшилась. Довгострокової заборгованості підприємство не має;
по-шосте, в 1998 році збільшилась питома вага основного капіталу БКК та спроможність самофінансування. Інші показники використання коштів погіршились, що свідчить про неефективне використання власних коштів БКК. Здатність підприємства розрахуватись по своїм забов`язанням характеризує ліквідність (платоспроможність);
по-сьоме, в1998 році спроможність покриття заборгованості поліпшилась, але все ще залишається незадовільною. Загальна ліквідність БКК характеризується позитивно, вона протягом року не збільшилась. А от спроможність розраховуватись з боргами негайно є незадовільною і вона ще погіршилась. Токож не на належному рівні знаходиться спроможність БКК покривати кредиторську заборгованість за рахунок дебіторської, хоча цей показник поліпшився.
В цілому загальний та фінансовий стан БКК характеризується як автономний і стійкий, є можливість самофінансування. Єдина проблема, яка може виникнути - це негайне покриття заборгованості, яка витікає в основному з наявності великої кількості дебіторів.
Глава ІІІ. Заходи, щодо підвищення конкурентоспроможності БКК, та розрахунок їх економічної ефективності
Проведена техніко-економічна характеристика ДП АТ «КиївХліб» «Булочно-кондитерського комбінату» говорить про те, що використання потужності потокових ліній стало більш стабільним але не у повному обсязі. Резервами підвищення економічної ефективності використання потокових ліній у бараночному цеху є заміна фізично застарілого обладнання на лінії виготовлення баранок, що допоможе підвищити ефективність роботи, усунути простої обладнання із технічних причин, вести технологічний процес безперервно і максимально використовувати технічну потужність цеху. У вирішенні питання задоволення попиту населення у дрібнофасованій продукції, а також ефективного використання потужності ліній, може стати встановлення пакувально-фасувального апарату.
Основними напрямками поліпшення роботи потокових ліній можуть бути:
• зниження простоїв обладнання;
• своєчасне подавання сировини і матеріалів;
• раціоналізація робочих місць потоку;
• поліпшення умов праці на робочих місцях;
• синхронізація роботи потоку;
• введення багатоверстатного обслуговування і суміщення професій.
Для підвищення конкурентноспроможності БКК пропонуємо такі заходи:
• провести модернізацію лінії по виготовленню баранок.
• встановити пакувально-фасувальний апарат для пакування бараночних виробів у пакети по 125 гр.
3.1.Розрахунок економічної ефективності модернізації лінії по виготовленню баранок
З метою забезпечення безперебійної роботи лінії по виробництву баранок, поліпшення якості продукції пропонується провести модернізацію лінії: встановити ротаційну тістомісильну машину марки А2-ШЛК замість ланцюгової тістомісильної машини, що дозволить підвищити коефіцієнт використання потужності цієї лінії. У результаті заходу збільшиться обсяг виробництва, зросте продуктивність праці, знизиться собівартості продукції, що позитивно вплине на показники роботи підприємства та на конкурентноспроможність продукції та підприємства в цілому.
Таблиця 3.1
Вихідні дані для розрахунку
-
Показники
Одиниці виміру
Значення до модерніз.
Значення після іиодер.
1
2
3
4
Кількість днів роботи цеху. Дні 235 235 Кількість робочих змін в добу. Змін 1 1 Чисельність обслуговуючого лінію персоналу; (Чоп)
І р.
ІІ р.
ІІІ р.
ІV р.
V р.
Чол. 16
3
2
8
1
2
14
2
2
7
1
2
1
2
3
4
Денна тарифна ставка (Тдс)
І р.
ІІ р.
ІІІ р.
ІV р.
V р.
Грн.
8,56
9,52
10,64
11,36
13,44
8,56
9,52
10,64
11,36
13,44
Вартість обладнання у базовому періоді з урахуванням витрат на транспортування, зберігання, монтаж. (Воб) Грн. 2250 Кількість років роботи обладнання до заміни. (Рроб) Роки 15 - Витрати на демонтаж обладнання. % 5 - Вартість обладнання у проектуємому періоді. (Воб)
Грн. - 15000 Транспортні витрати на обладнання. % - 2 Витрати на монтаж. % - 8 Заготівельні витрати. % - 1 Норми амортизаційних відрахувань. (Ав) % - 15 Витрати на ремонт. (Вр) % - 5 Страхування майна. (См) % - 1 Потужність ел.двигунл. Ваг 14,8 17,3 Кількість годин роботи ел.двигуна. Час 7,5 7,5 Тариф на 1 кВт/год КВт/год 0,11 0,11 Коефіцієнт використання потужності. 0,85 0.85 Соs с 0,8 0,8 Ціна 1 кг металобрухту. Гри. 0,21 - Вага застарілого обладнання. Кг 2600 - Річний обсяг виробництва баранок. (Робв) Т 450 (1) 500 (2) Умовно-постійні витрати на 1т баранок. Грн. 189,33 - Оптова ціна 1т баранок (Оц) Грн. 2000 2000 Собівартість 1 т баранок Грн. 1596,71 -
1. Розраховуємо капітальні витрати
Кзаг=Кн+Д+3-Л+Об (Формула 1), де
Кзаг - початкова вартість нового обладнання, враховуючи витрати на його закупівлю, транспортування, зберігання, монтаж та заготівельні роботи;
Д — витрати на демонтаж обладнання, що замінюється;
З - заготівельні витрати;
Л - ліквідаційні витрати;
Об - збільшення або зменшення суми обігових фондів у зв'язку із впровадженням заходів.
Кн - нові капітальні витрати.
1.1. Транспортні витрати:
Тв = 15000*0,02 =300 грн.
1.2. Вартість монтажних робіт:
Вмп =15000*0,08 =1200 грн.
1.3. Заготівельні витрати:
Зв = 15000*0,01 =150 грн.
1.4. Нові капітальні витрати складають:
Кн = Тв + Вмр + Зв +Воб
300 + 1200 + 150 + 15000 = 16650грн.
1.5. Витрати на демонтаж застарілого обладнання:
Д= 2250*0,05 =112,5 грн.
1.6. Ліквідаційні витрати:
Л= 2600*0,21=546 грн.
Загальні капітальні витрати складають:
Кзаг = 16650 + 112,5 - 546 = 16216,5 грн. (див. формулу 1)
2.Розраховуємо змінні поточні виграти
2.1.Витрати по електроенергії:
Ве = (Мд * Тч * Тзм * Стар. * К * Т) / Соs с (Формула 2), де
Мд - потужність електродвигунів, кВт;
Тч - кількість годин роботи електродвигунів за зміну;
Тзм.- кількість змін роботи за добу;
Стар. - тариф за 1 кВт/г електроенергії, грн.;
К - коефіцієнт використання потужності;
Т - кількість днів роботи за рік.
До модернізації:
Ве1:= (14,8 * 1 * 7,5 * 0,11 * 0,85 * 235) / 0,8 = 3048,7грн. Після модернізації:
Ве2=(17,3 * 1 * 7,5* 0,11 * 0,85* 235) / 0,8 =3563,7 грн.
2.2. Витрати по основній зарплатні:
Воз = ∑ (Чоп * Тдс) * Тзм * Т (див. табл. 3.1)
До модернізації:
(3*8,56+2*9,52+8* 10,64+1* 11,36+2* 13,44)* 1* 235=39498,8 грн.
Після модернізації:
(2*8,56+2*9,52+7* 10,64+1* 11,36+2* 13,44)* 1* 235 = 34498 грн.
2.3. Нарахування на зарплатню складають 37,5%;
До модернізації:
З уеоб = Воб *Р роб (див. табл. 3.1)
39498,8 * 0,375 = 14812,05 грн.
Після модернізації:
34498 * 0,375 = 12936,75 грн.
2.4. Затрати на утримання і експлуатацію обладнання:
Амортизація:
До модернізації:
2250*0,15 =337,5 грн.
Після модернізації:
16650*0,15 =2497,5 грн.
Ремонт обладнання:
Роб = Воб * Вр (див табл. 3.1)
До модернізації:
2250*0,05= 112,5 грн.
Після модернізації:
16650*0,05 =832,5 гри.
Страхування майна:
Стр.м = Воб * См (див табл. 3.1)
До модернізації:
2250*0,01 =22,5 грн.
Після модернізації:
23310*0,01=233,1 грн.
Змінні поточні витрати наведені у таблиці
Таблиця 3.2
Змінні поточні витрати
-
Показники
До
модернізації
Після модернізації
1. Витрати по електроенергії 3048,7 3563,7 2. Витрати по зарплатні 39498,8 34498 3. Нарахування на зарплатню 14812,05 12936,75 4. Витрати на утримання і експлуатацію обладнання 337,5 2497,5 Всього
57697
53496
Визначим зменшення собівартості на одну тону.
З = С2 – С1, де
З – зниження собівартості;
С = Пв / Робв (див. табл. 3.1, 3.2), де
Пв – поточні витрати;
Робв – річний обсяг виробництва;
С1 – собівартість до модернізації;
С2 – собівартість після модернізації;
С = 128,2-107=21,7 грн.
С1 = 57697/450 = 128,2 грн.
С2 = 53496/500 = 107 грн.
На весь випуск
Звв = З * Робв (2)
21,7*500=10850 грн.
2.6 Термін окупності.
Ток = Кзаг / Звв
Ток= 16216,5 / 10850 = 1,05 року
В результаті розрахунків запропонованих заходів зменшилась собівартість продукції (по відношенню до всього випуску) на 10850 гривень, що позитивно вплине на показники роботи підприємства та на конкурентоспроможність продукції та підприємства в цілому. Таким чином можна зробити висновки, що заходи по модернізації лінії виробництва баранок є ефективними.
3.2.Розрахунок економічної ефективності встановлення пакувально- фасувального апарату для бараночннх виробів
Конкурентноспроможність продукції визначається не лише показниками якості, але й у значній мірі залежить від, зовнішньго вигляду товару. У наш час, коли всі підприємства переходять до ринкових відносин, велике значенім мають не лише якість продукції, але ї зовнішний вигляд і зручна для покупця упаковка. Тому що операція пс фасуванню і пакуванню бараночних виробів на БКК нездійснюється, пропонується у бараночному цеху встановити пакувально-фасувальний аппарат для пакування виробів в пакети вагою по 125 гр.
Таблиця 3.3
Вихідні дані для розрахунку
-
Показники
Одиниці виміру
Значення
1
2
3
1.Обсяг виробництва баранок (Ов) Т 500 2. Кількість днів роботи підприємства Дні 235 3. Кількість робочих змін за добу Зм. 1 4. Вартість обладнання Грн. 3050 5. Транспортні витрати % 4 б. Витрати на монтаж % 8 7. Заготівельні витрати % 1 8. Норми амортизацій-
них відрахувань
% 15 9. Витрати на ремонт % 5 1
2
3
10. Страхування майна % 1 11. Вартість допоміжних матеріалів на 1 т баранок
Грн. 559,5 12. Вартість плівки на 1 т баранок Грн. 26,5 13. Витрати електроенергії на 1 т баранок до впровадження міроприємства Грн. 16,89 14. Потужність встановлюємого електродвигуна КВт 6,04 15. Ціна 1 т баранок Грн. 2000 16. Кількість робітників, обслуговуючих лінію. Чол. 14 17. Часова тарифна ставка: робітника Пр
робітника Шр
Грн.
Грн.
0,95
1,12
1. Розраховуємо капітальні витрати
Розрахуємо капітальні витрати по встановленню накувально-фасувального апарату для баранок.
1.1. Транспортні витрати складають:
Тв = 3050*0,04= 122 грн. (див. табл. 3.3)
1.2. Вартість монтажних робіт складає:
Вмр = 3050 * 0,08 = 244 грн. (див. табл. 3.3)
1.3. Заготівельні витрати складають:
Зв = 3050*0,01 =30,5 грн. (див. табл. 3.3)
1.4. Всього нові капітальні витрати складають:
Кн = 3050 + 122 + 244 + 30,5 = 3446,5 грн. (див. формулу 1)
Оскільки ми встановлюємо нове обладнання, то витрати на демонтаж і ліквідацію дорівнюють нулю.
- Розрахунок поточніх витрат
Розрахунок незмінних поточних витрат. Незмінні поточні витрати у розрахунку на 1т баранок наведені у таблиці 3.4.
Таблиця 3.4
Незмінні поточні витрати
-
Показники
Одиниця виміру
Величина
1. Витрати по сировині Грн. 806,13 2. Витрати по тарі Грн. 63,08 3. Вартість пару Грн. 102,32 4.Вартість води Грн. 8,1 5. Загальногосподарські витрати Грн. 39,56
2.2. Розрахунок змінних поточних витрат.
2.2.1. Розрахунок вартості допоміжних матеріалів.
Вартість допоміжних матеріалів на 1т баранок за даними підприємства складають - 559,5 грн.
Тоді на весь випуск до модернізації:
500* 559,5 = 279750грн.
Так як до допоміжних витрат на 1т баранок додаються витрати на поліпропіленову плівку, які складають - 26,5 грн., то витрати по допоміжним матеріалам після встановлення апарату складають:
559,5 + 26,5 == 586 грн.
На весь випуск після модернізації:
586 * 500 = 293000 грн.
2.2.2. Розрахуємо вартість електроенергії
Вартість електроенергії на 1т баранок становить за даними підприємства -16,89 грн.
Тоді на весь випуск до модернізації:
16,89 * 500 = 8445 грн.
Додаткові витрати електроенергії на. весь випуск баранок після встановлення апарату розраховуємо за формулою:
Ве = 6,04* 7,5* 1 * 0,11 * 0,85* 235/0,8 =214,2 грн. (див. формулу 2)
Тоді на весь випуск після модернізації:
8445+214,2 =8659,2 грн.
на 1т баранок:
8659,2/500 =17,3 грн.;
2.2.3. Розрахунок суми витрат по зарплатні виробничих робітників.
Витрати по зарплатні виробничих робітників на 1т баранок складають - 60,32 грн.
На весь випуск до модернізації:
60,32* 500 =30160 грн.
При введенні заходу, по плану, скорочуємо 3-х робітників ІІр, їх фонд заробітної плати складає:
II розряд: 3 * 8 * 235 * 0,95 = 5358 грн. (див. табл. 3.3)
Таким чином фонд заробітної платні на весь випуск баранок після модернізації складає: 30160 - 5358 = 24802 грн.
на 1т баранок: 24802 / 500 = 49,6 грн.
2.2.4. Нарахування на зарплатню становлять — 37,5 %.
Тоді на весь випуск:
До модернізації: 30160 * 0,375 = 11310 грн.
Після модернізації: 24802 * 0,375 = 9300,75 грн.
на 1т баранок:
До модернізації: 11310 / 500 = 22,62 грн.
Після модернізації: 9300,75 / 500 = 18,6 грн.
2.2.5. Витрати на утримання і експлуатацію обладнання на 1т баранок становлять - 19,48 грн.
Тоді на весь випуск до модернізації:
19,48 * 500= 9740 грн.
Збільшення витрат складає:
Амортизація:
А = Кн * Ав
Кн = 3446,5
3446,5 * 0,15 =516,98 грн.
Ремонт обладнання:
Роб = Кн * Вр
3446,5 * 0,05 = 172,3 грн.
Страхування майна:
С = Кн * См
3446,5 * 0,01 = 34,5 грн.
Загальне збільшення витрат складає:
Зв = А + Роб + С
516,98 + 172,3+34,5 =723,78 грн.
Таким чином витрати на утримання і експлуатацію обладнання після модернізації складають:
9740+723,78= 104663,78 грн.
на 1т баранок : 104663,78 / 500 = 20,93 грн.
Калькуляція бараночних виробів на весь випуск та на 1т наведені у таблиці 3.5.
Таблиця 3.5
Калькуляція бараночних виробів
-
Показники
Одиниці виміру
На 1т баранок
На весь випуск
До модерн.
Після модерн.
До
модерн.
Після модерн.
1. Витрати по сировині Грн. 806,13 806,13 403065 403065 2. Витрати на допоміжні матеріали Грн. 559,5
568 279750 293000 3. Витрати по тарі Грн. 63,08 63,08 31540 31540 4. Витрати пару Грн. 102,32 102,32 51160 51160 5. Витрати води Грн. 8,1 8,1 4050 4050 6. Витрати електроенергії Грн. 16,89 17,3 8445 8659,2 7. Витрати по основній зарплатні Грн. 60,32
49.6 30160 24802 8. Нарахування на зарплатню Грн. 22,62 18.6 11310 9300,75 9. Витрати на утримання і експлуатацію обладнання Грн. 19,48 20,93 9740 10466,3 10 .Загаль невиробничі витрати Грн. 39,56 39,56 19780 19780 11 .Загальногосподарсь кі витрати Грн. 189,4 189,4 94700 94700 12. Позавиробничі витрати Грн. 10 10 5000 5000 13. Повна собівартість
Грн.
1897.4
1893.02
948700
946510
Визначимо зниження собівартості:,
З = С2 - С1 = 948700 - 9465 10 = 2190 грн. На 1 тону баранок. 2190/500=4,38 грн.
3. Розрахунок показників економічної ефективності
3.1. Визначимо прибуток на весь випуск баранок:
П = (Оц – Сп) * Ов (див. табл. 3.1, 3.3)
П1 = (2000- 1897,4) * 500 - 51300 грн.
П2 = (2000 - 1893,02) * 500 = 53490 грн.
3.2. Визначимо додатковий прибуток.
Пдод = П2 – П1
Пдод = 53490 - 51300 =2190 грн.
Податок на додатковий прибуток складає 30%:
Пдод * 30% = 2190 * 0,3 = 657 грн.
Пдод = 2190-657 = 1533 грн.
Строк окупності капітальних витрат складає:
Ток = Кн / Пдод
Ток= 3446,5 / 1533 = 2,2 року
В результаті розрахування запропонованих заходів нам вдалося знизити собівартість на 4,38 грн. на одну тону баранок і, таким чином, отримати додатковий прибуток у розмірі 1533 грн. (з урахуванням податку на прибуток, що складає 30%). Іншими словами можна зробити висновки, що заходи по модернізації лінії виробництва баранок є ефективними.
В И С Н О В К И
При написанні роботи нами були виконані основні сформульовані завдання досліджуваної проблеми.
В результаті виівчення теоретичних аспектів було виявлено, що конкурентоспроможність підприємства в період становлення ринкових відносин є особливо важливим показником, тому що її підвищення забезпечує найбільш високу покупну спроможність виробів харчової промисловості.
Прямуя до гнучкого використання своїх внутрішніх можливостей підприємство повинно забезпечувати собі технічну та економічну ефективність. Іншими словами, воно повинно знайти спосіб оптимального сполучення технічної та економічної ефективності для забезпечення найкращих умов пропозиції.
В результаті ретельно проведеного аналізу виробничої та фінансової діяльності підприємства можно зробити висновок, що загальне та фінансове положення підприємства є стабільним і стійким, є можливість самофінансування.
Але при цьому був виявлений нереалізований потенціал підвищення рівня конкурентоспроможності підприємства.
По-перше: не в повному обсязі використовуються потужності потокових ліній по виготовленню баранок. У зв`язку з цим було запропоновано замінити фізично застаріле обладнання на лінії виготовлення баранок, що допоможе підвищити ефективність роботи, усунути простої обладнання з технічних причин, вести технічний процес безперервно і максимально використовувати технічну потужність цеху.
По-друге: в процесі аналізу був виявлений незадоволений попит населення у дрібно-фасованій продукції. Вирішенням цього питання може стати встановлення пакувально-фасувального апарату.
Для ефективного використання виявлених резервів, реалізація яких призведе до підвищення рівня конкурентоспроможності БКК, нами були запропоновані такі заходи:
провести модернізацію лінії по виготовленню баранок;
встановити пакувально-фасувальний апарат для бараночних виробів.
В результаті реалізації запропонованих заходів зменшиться собівартість обсягу виготовляємої за рік продукції на 10850 гривень, буде отриманий додатковий прибуток у розмірі 1533 гривні (з урахуванням податку на прибуток, що складає 30%), також буде вирішено питання незадоволеного попиту населення у дрібно-фасованій продукції.
Впровадження запропонованих заходів в комплексі надасть можливість підвищити конкурентоспроможність продукції та підприємства в цілому, та зміцнити його становище серед конкурентів на ринку харчової промисловості.
Перелік використаної літератури:
Закон України «Про підприємство».
Закон України «Про конкуренцію».
Азарян О.М. Маркетинг кондитерських товарів в Україні. Донецьк.: 1997.
Азоєв Г.Л. Конкуренція: аналіз, стратегія і практика. М.: 1996.
Грузинов В.П. Экономика предприятия. М.: 1998.
Дикань В.Л. Обеспечение конкурентоспособности предприятия. Х.: Основа, 1995.
Иванов Ю.Б. Конкурентоспособность продукции. Теоретико-методологический аспект. Кременчуг.: 1994.
Иванов Ю.Б. Конкурентоспособность предприятия в условиях формирования рыночних отношений. Х.: 1997.
Івахненко В.М., Горбаток М.І., Льовочкін В.С. Економічний аналіз. К.:1999.
Курбатков К.Є. Маркетинг і організаційно-економічні умови
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.