Психологія управління персоналом
З даних таблиці ми бачимо збільшення виручки на ВАТ «Комсомольці» в 2005 році порівняно з 14569,5 тис. грн. до 18599,5 тис грн. у 2006 році порівняно з 2005 р. збільшилась на 4030 тис. грн. Поряд з цим також спостерігається збільшення середньорічної вартості основних фондів з 2858,2 тис. грн. у 2004 році до 2980,25 тис. грн. у 2006 році, тобто на 122,05 грн. Ці зміни відбилися на збільшення фондовіддачі з 5.06 грн. у 2004 році до 6.24 грн. у 2006 році, що є позитивним явищем і говорить про ефективне використання основних фондів, і зменшення фондоємності з 0,19 грн. у 2004 році до 0,16 грн. у 2006 році. Фондорентабельність збільшилась на 3,27 грн. порівняно 2005 рік до 10,36 грн. у 2006 р. 13,63 грн.
Так підприємство отримує прибутки, що дуже позитивно відображається на ефективності діяльності.
Важливе значення в процесі оцінки активів посідає склад активів підприємства, що впливають на платоспроможність ВАТ «Комсомольця» Проведення структурного аналізу активів підприємства дає можливість вивчити негативні та позитивні зміни, що відбуваються на підприємстві.
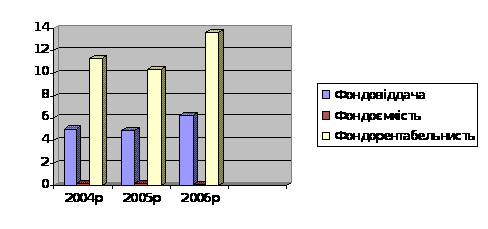
Рис. 2.1.1. Показники фондоємності, фондовіддачі та фондорентабельності основних фондів на ВАТ «Комсомольці» за 2004–2006 роки
Наступним проведемо аналіз ефективності складу активів підприємства. (таблиця 2.4)
Таблиця 2.4. Аналіз ефективності складу активів підприємства за ВАТ «Комсомольця» за 2004–2006 р.
| Активи | Звітні роки | Відхилення (+;-) 2006 р.до | ||||||
| 2004 р. | 2005 р. | 2006 р. | ||||||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | 2004 р. | 2005 р. | |
| Оборотні активи | 2247,4 | 43 | 2837,3 | 48 | 4189,7 | 59 | 1,6 | 1,1 |
| Необоротні активи | 2868,0 | 56 | 3055,8 | 51 | 2909,8 | 41 | -15 | -10 |
| Разом | 5115,4 | 100 | 5893,1 | 100 | 7099,5 | 100 | 1984,1 | 1206,4 |
З цієї таблиці можна побачити, що на ВАТ «Комсомольці» кількість оборотних активів, за аналізований період збільшилась 2247,4 тис. грн., у 2004 році, 2006 році 4189,7 тис. грн. питома вага теж збільшується протягом аналізованого періоду на 1,6%.
А питома вага необоротних активів зменшуються на 10%.
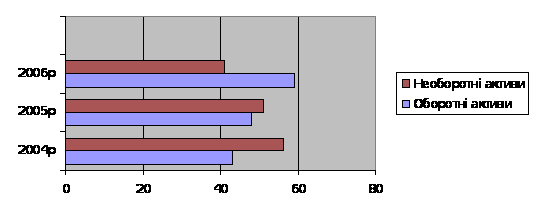
Рис. 2.1.2. Активи підприємства оборотні та необоротні на ВАТ «Комсомольці» за 2004–2006 роки
Наступним кроком фінансового аналізу є визначення фінансової стійкості досліджуваного підприємства. Умовою та гарантією виживання й розвитку будь-якого підприємства є фінансова стійкість. Якщо підприємство фінансово стійке, то воно в стані «витримати» несподівані зміни ринкової кон’юнктури, і не виявитися на краю банкрутства. Тому доцільно проаналізувати джерела фінансування активів підприємства, визначити їх динаміку та структуру. (таблиця 2.5)
Таблиця 2.5. Оцінка динаміки і структури джерел фінансових ресурсів підприємства ВАТ «Комсомольця» за 2004–2006 р.
| Джерела фінансових ресурсів | Звітні роки | Відхилення%, (+;-) 2006 р. до | ||||||
| 2004 р. | 2005 р. | 2006 р. | 2004 р. | 2005 р. | ||||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | |||
| Власний капітал | 4577,2 | 89 | 5004,9 | 84 | 5310,9 | 74 | -15 | -10 |
| Довгострокові зобов’язання | - | - | - | - | - | - | - | - |
| Поточні зобов’язання | 544,8 | 10 | 894,8 | 15 | 1795,5 | 25 | 15 | 10 |
| Інші доходи майбутніх періодів | - | - | - | - | - | - | - | - |
| Разом | 5122 | 100 | 5899,7 | 100 | 7106,4 | 100 | Х | Х |
У структурі джерел фінансових ресурсів на ВАТ «Комсомольці» найбільшу питому вагу займає власний капітал, але протягом аналізованого періоду його питома вага зменшувалася з 89% у 2004 році до 74% у 2006 році. Протягом аналізованого періоду поточні зобов’язання збільшуються з 544,8 тис грн. у 2004 році до 1795,5 тис грн. у 2006, відповідно збільшується і питома вага з 10% до 25%. Збільшення питомої ваги поточних зобов’язань є негативним явищем в діяльності організації.
Структура джерел фінансування впливає на фінансову стійкість підприємства та стабільність – це його надійно гарантована платоспроможність у звичайних умовах господарювання й випадкових змін на ринку. (таблиця 2.6)
Таблиця 2.6. Оцінка фінансової стійкості підприємства ВАТ «Комсомольця» за 2004–2006 р.
| Показники | Звітні роки | Нормативне значення | Відхилення від нормативу (+; -) | ||||
| 2004 р | 2005 р | 2006 р | 2004 р. | 2005 р. | 2006 р. | ||
| Власний капітал | 4577,2 | 5004,9 | 5310,9 | Х | Х | Х | Х |
| Позичковий капітал | 544,8 | 894,8 | 1795,5 | Х | Х | Х | Х |
| В т.ч. довгостроковий позичковий капітал | - | - | - | Х | Х | Х | Х |
| Всього використано капіталу | 5122,0 | 5899,7 | 7106,4 | Х | Х | Х | Х |
| Коефіцієнт автономії | 0,89 | 0,84 | 0,74 | > 0,5 | 0,39 | 0,34 | 0,24 |
| Коефіцієнт фінансування | 0,11 | 0,17 | 0,33 | < 1 | -0,89 | -0,83 | -0,67 |
| Коефіцієнт заборгованості | 0,10 | 0,15 | 0,25 | < 0,5 | -0,4 | -0,35 | -0,25 |
| Коефіцієнт незалежності | - | - | - | - | - | - | - |
| Коефіцієнт фінансової стійкості | 8,4 | 5,6 | 2,9 | > 1 | 7,4 | 4,6 | 1,9 |
Проаналізувавши дані таблиці, ми можемо зробити висновок, що дане підприємство протягом 2004–2005 років було фінансово стійким, бо коефіцієнт автономії був більший 0,5 і відповідно становив 0,89 і 0,84, у 2006 році ми бачимо зменшення коефіцієнта автономії до 0,74.
Про коефіцієнт фінансування протягом 2004 і 2005 років він відповідає нормативному значенню 0,11 і 0,17, а в 2006 році його значення збільшилось 0,33. Розрахунок коефіцієнт заборгованості показав, що у звітному році позичковий капітал склав 25% від загальної суми капіталу. Значення коефіцієнта фінансової стійкості відповідають нормативному значенню в 2004 р. і 2005 р. Відповідно значення більші на 7,4 і 4,6, в 2006 році порівняно з попередніми коефіцієнт становить 1,9, що відповідає нормативному значенню.
Більшість показників відповідають нормативному значенню, то можна зробити висновок, що підприємство є фінансово стійким.
Саме фінансова стійкість підприємства гарантує постійну платоспроможність. Оцінку та аналіз платоспроможності доцільно розпочати з аналізу коефіцієнтів. (таблиця 2.7)
Таблиця 2.7 Аналіз платоспроможності підприємства ВАТ «Комсомольця» за 2004-2006 р.
| Показники | Звітні роки | Нормативне значення | Відхилення від нормативу (+;-) | ||||
| 2004 р. | 2005 р. | 2006 р. | 2004 р. | 2005 р. | 2006 р. | ||
| Грошові кошти та їх еквіваленти | 56,1 | 186,9 | 0,1 | Х | Х | Х | Х |
| Дебіторська заборгованість | 511,7 | 82,8 | 318,2 | Х | Х | Х | Х |
| Оборотні активи всього | 2247,4 | 2837,3 | 4189,7 | Х | Х | Х | Х |
| Необоротні активи всього | 2868,0 | 3055,8 | 2909,8 | Х | Х | Х | Х |
| Власний капітал | 4577,2 | 5004,9 | 5310,9 | Х | Х | Х | Х |
| Поточні зобов’язання | 544,8 | 894,8 | 1795,5 | Х | Х | Х | Х |
| Коефіцієнт абсолютної ліквідності | 0,10 | 0,20 | 0,00006 | > 0,2 | -0,1 | 0 | -0,2 |
| Коефіцієнт проміжної ліквідності | 1,04 | 0,30 | 0,17 | > 0,7 | 0,34 | -0,4 | -0,53 |
| Коефіцієнт поточної ліквідності | 4,12 | 3,17 | 2,33 | > 1 | 3,12 | 2,17 | 1,33 |
| Коефіцієнт забезпечення власними коштами | 0,76 | 0,68 | 1,33 | > 0,1 | 0,66 | 0,58 | 1,23 |
Із таблиці 2.7 видно, що баланс підприємства не досить ліквідним. Цей висновок підтверджує величина і зміна показників ліквідності. Так, коефіцієнт абсолютної ліквідності, який показує, яка частина поточної заборгованості може бути погашена негайно. Коефіцієнт абсолютної ліквідності не відповідає нормативному значенню, у 2004 р. було 0.1, а у 2006 р. 0,0006, і тільки в 2005 р. 0,2 що відповідає нормативному значенню.
Значення коефіцієнту проміжної ліквідності показує, яка частина поточних зобов’язань може бути погашена не тільки за рахунок наявних грошових коштів, але і очікуваних надходжень від дебіторів. Нормативне значення цього показника більше 0,7. У 2004 р. коефіцієнт проміжної ліквідності складав 1,04 у 2005 р. –0,30, а у 2006 р. – 0,17 але ці показники не відповідають нормативному значенню. Коефіцієнт поточної ліквідності дозволяє встановити, у якій мірі поточні активи покривають короткотермінові зобов’язання. У світовій практиці вважають теоретично достатнім, якщо величина цього коефіцієнту більша, ніж 1,0. За даними таблиці 4,12 у 2004 р. показник становив 3,17 у 2005 р. зменшився до 2,33 у 2006 р.
Наступним кроком аналізу ділової активності є визначення оцінки ефективності використання ресурсів, що впливають на величину активів необхідних для здійснення процесу виробництва та збуту продукції. Тому використовують показники обертання активів, які дають можливість якісно оцінити деякі аспекти фінансової політики підприємства. (таблиця 2.8)
Таблиця 2.8. Оцінка ефективності обертання оборотних активів підприємства ВАТ «Комсомольця» за 2004–2006 р.
| Показники | Одиниці виміру | Звітні роки | Відхилення (+;-) | |||
| 2004 р. | 2005 р. | 2006 р. | 2006 р. до 2004 р. | 2006 р. до 2005 р. | ||
| Виручка | тис. грн. | 14463,3 | 14569,5 | 18599,5 | 4136,2 | 4030 |
| Кількість днів аналізованого періоду | дні | 360 | 360 | 360 | Х | Х |
| Одноденна виручка | тис. грн. | 40,1 | 40,4 | 51,6 | 11,5 | 11,2 |
| Середній залишок оборотних активів, | тис. грн. | 1939,1 | 2542,35 | 3513,5 | 1574,4 | 971,15 |
| Тривалість 1 обороту | дні | 48,2 | 62,8 | 68,0 | 19,8 | 5,2 |
| Коефіцієнт обертання активів, | раз | 7,46 | 5,73 | 5,29 | -2,17 | -0,44 |
| Коефіцієнт завантаження активів в обороті | коп. | 0,13 | 0,17 | 0,19 | 0,06 | 0,02 |
Аналізуючи дану таблицю, ми бачимо, що на ВАТ «Комсомольці» за рахунок збільшення вартості оборотних активів збільшується їх середній залишок з 1939,1 тис. грн. у 2004 році до 3513,5 тис. грн. у 2006 році, тобто на 1574,4 тис. грн. До того ж на підприємстві спостерігається збільшення одноденної виручки з 40,1 тис. грн. у 2004 році до 40,4 тис. грн. у 2006 році (тобто на 11,5 тис. грн.), що пояснює збільшення виручки в організації за період в цілому на 4136,2 тис. грн.
Також збільшення тривалості одного обороту в днях на 19,8 дня, а порівняно в 2006 році з 2005 р. тривалість обороту 5,2 днів.
Коефіцієнт обертання активів в організації зменшився в 2006 році порівняно з 2004 р на -2,17 обороти, означає, що товарно-матеріальні цінності не оновлюються., Також змінюється коефіцієнт завантаження активів в обороті у 2006 році порівняно з 2005 роком він зріс на 0,02 грн., порівнявши з 2004 роком 0,06 грн.
Наступним кроком є оцінка фінансових результатів, яка починається з аналізу динаміки й структури витрат, що дає можливість одержати найбільш загальне подання про фактори, що зробили вплив на їхнє формування.
Таблиця 2.9. Витрати підприємства ВАТ «Комсомольця» за 2004–2006 р.
| Показники | Одиниці виміру | Звітні роки | Відхилення (+;-) 2006 р. до | |||
| 2004 р. | 2005 р. | 2006 р. | 2004 р. | 2005 р. | ||
| Матеріальні витрати | тис. грн. | 7353,4 | 7223,7 | 9440,5 | 2087,1 | 2216,8 |
| Витрати на оплату праці | тис. грн. | 2155,4 | 2909,4 | 3657,0 | 1501,6 | 747,6 |
| Відрахування на соціальні заходи | тис. грн. | 856,1 | 1154,4 | 1443,4 | 587,3 | 289 |
| Амортизація | тис. грн. | 289,6 | 320,8 | 393,5 | 103,9 | 72,7 |
| Інші витрати (звичайні, операційні) | тис. грн. | 1378,5 | 750,6 | 728,2 | -650,3 | -22,4 |
| Разом | тис. грн. | 12033,0 | 12358,9 | 15662,6 | 3629,9 | 3303,7 |
З цієї таблиці ми бачимо, що матеріальні витрат на ВАТ «Комсомольці» у 2004 році становили 7353,4 тис грн., вони протягом аналізованого періоду збільшились на 2087,1 тис грн., порівняно з 2005 роком у 2006 р. теж збільшились на 2216,8 тис грн.
Динаміка витрат на оплату праці змінювалась аналогічно, динаміці матеріальних витрат. У 2006 році порівняно з 2004 збільшились на 1501,6 тис грн., а 2006 р. порівнявши з 2005 роком – теж збільшились на 747,6 грн. Це пояснюється збільшенням середньої заробітної плати.
Динаміка відрахування на соціальні заходи також протягом аналізованого періоду збільшились у 2006 р. на 587,3 грн. порівняно з 2004 роком, а 2006 році порівняно з 2005 р. на 289 грн.
За аналізований період зменшились інші операційні витрати з 1378,5 тис. грн. у 2004 році до 728,2 грн. у 2006 році, тобто на 650,3 грн. За аналізований період збільшились амортизаційні відрахування з 289,6 грн. у 2004 році до 393,5 тис. грн. у 2006 році.
Рис. 2.1.3. Матеріальні витрати на ВАТ «Комсомольці» за 2004–2006 роки
Далі необхідно проаналізувати відносні показники ефективності діяльності ВАТ «Комсомольця» – рентабельність. Це відносний показник, тобто рівень прибутковості, що вимірюється в відсотках. (таблиця 2.10)
Таблиця 2.10. Оцінка динаміки рентабельності підприємства ВАТ «Комсомольця» за 2004–2006 р.
| Показники | Звітні роки | Відхилення (+;-) 2006 р. до | |||
| 2004 р. | 2005 р. | 2006 р. | 2004 р. | 2005 р. | |
| Чистий прибуток (збиток), тис. грн. | 323,5 | 406,3 | 306,0 | -17,5 | -100,3 |
| Вартість активів, тис. грн. | 5122,0 | 7106,4 | 5899,7 | 1984,4 | 1206,7 |
| Витрати, тис. грн. | 9548,5 | 10779,2 | 10718,5 | 1170 | -60,7 |
| Обсяг реалізації продукції, тис. грн. | 14463,3 | 14569,5 | 18599,5 | 4136,2 | 4030 |
| Власний капітал, тис. грн. | 4577,2 | 5004,9 | 5310,9 | 733,2 | 306 |
| Рентабельність активів, % | 6,32 | 6,89 | 4,31 | -2,01 | -2,58 |
| Рентабельність витрат, % | 3,38 | 3,76 | 2,85 | -0,53 | -0,91 |
| Рентабельність продукції% | 2,23 | 2,18 | 2,10 | -0,05 | 0,08 |
| Рентабельність власного капіталу, % | 7,06 | 5,76 | 8,11 | 1,3 | 2,35 |
Використовуючи дані таблиці 2.10 можна зробити висновки щодо рентабельності окремих показників:
рентабельність активів ВАТ «Комсомольця» – показник, який визначає продуктивність усього капіталу, яким вона володіє, незалежно від джерел його надходження. Він показує скільки прибутку приносять кожні 100 грн. вкладені в його активи і розраховується як відношення чистого прибутку до вартості активів. Так в 2004 рентабельність становила 6,32 грн., а це на 2,01 грн. менше, ніж в аналізованому році, у 2006 році цей показник становить 4,31. Тобто спостерігається позитивний ефект діяльності, цьому сприяло покращення стану обертання активів.
рентабельність витрат – це показник, що характеризує ефективність поточних витрат і показує розмір прибутку на 100 грн. витрат підприємства. Цей показник розраховується як відношення чистого прибутку до затрат підприємства. Як бачимо у 2005 році цей показник становить 3,76 грн., що на 0,91 грн. більше ніж у 2006 році, а у 2004 році цей показник становить 3,38 грн., що на 0,53 грн. більше ніж у 2006 році;
рентабельність продукції – це показник, який характеризує маркетингову діяльність підприємства і визначає скільки прибутку приносять кожні 100 грн. обсягів реалізації продукції. Він розраховується як відношення прибутку до обсягу реалізованої продукції. В 2004 році становить 2,23 грн. прибутку, що на 0,05 грн. більше, ніж у 2006 році (рис. 2.1.4); рентабельність власного капіталу – показник за допомогою якого визначається рентабельність будь-яких інвестицій і він розраховується як відношення прибутку до розміру статутного капіталу. Можна зробити висновок, що у 2005 році рентабельність власного капіталу складала 5,76 грн., а у 2006 році цей показник збільшився порівняно до 8,11 грн. що більше на 2,35 грн.
Рис. 2.1.4. Рентабельність продукції ВАТ «Комсомолець»
Як видно з аналізу показників рентабельності 2006 рік для підприємства був найбільш вдалим на відміну з 2005 і 2004 роком. Все це говорить про покрашення використання відповідних ресурсів та управління ними. Таким чином, на основі проведеного аналізу господарсько-фінансової діяльності ВАТ «Комсомольця» можна стверджувати, що вона займається діяльністю в прибуток для себе і на даному етапі перебуває у перехідному становищі близьким до стабільності. На підприємстві спостерігається розширення обсягів діяльності, відбувається збільшення розміру наявних активів, збільшення відрахувань до соціальних фондів, тощо. Для стабілізації діяльності ВАТ «Комсомольця» у поточному році необхідно удосконалити процес управління всіма видами ресурсів, збільшувати обсяги довгострокових фінансових інвестицій.
2.2 Кількісна та якісна оцінка елементів системи управління на на ВАТ» Комсомольці»
Лубенський машино будівний завод має загальну структуру управління в такому вигляді.
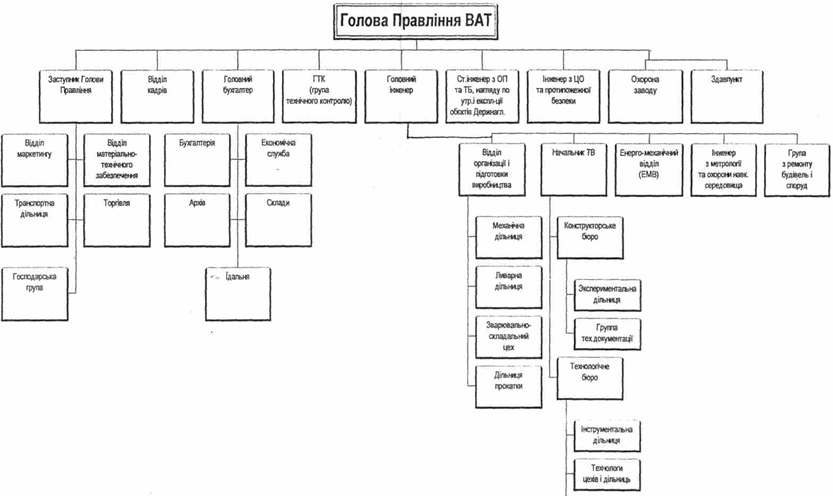
Рис. 2.2..1 Структура управління Лубенського ВАТ машзаводу «Комсомолець»
Виконавчо-розпорядчі органи управління створюють професійний апарат управління, який складається з фахівців об’єднаних у відділи, групи, управління. На даному підприємстві застосовується лінійно-фукціональна організація управління.
Управління товариством здійснюють: загальні збори акціонерів, спостережна рада, правління та ревізійна комісія товариства. Вищим органом управління є загальні збори акціонерів товариства.
Виконавчим органом товариства є правління. Правління вирішує усі питання, що стосуються діяльності підприємства, за винятком тих, що входять до компетенції загальних зборів.
Планово – економічний відділ виконує такі функції: управління стратегією розвитку (планування економічних показників, планування довгострокових перспектив підприємства, приватизація підприємства); управління економічним розвитком (річний (квартальний) план, економічні нормативи, критерії і показники ефективності, економічний аналіз діяльності АТП (раз на рік для проведення економічного аналізу діяльності АТП запрошується аудитор); управління трудом і заробітною платою (фонд заробітної плати, фонд преміювання, погодинна оплата праці, посадові оклади); організація системи і процесів управління (організаційна структура, штатний розклад, положення о підрозділах, посадові інструкції).
Бухгалтерія: управління фінансами і бухгалтерським обліком (бюджет кошторис доходів і витрат), кошторис по статтям витрат, бухгалтерський баланс, ціноутворення, оподаткування, дебітори і кредитори, валютні операції.
Відділ кадрів: управління персоналом (кадрова політика, розміщення персоналу, ведення документів і картотеки по персоналу, прийняття, звільнення, навчання і перекваліфікація працюючих); управління соціальним розвитком (план соціального розвитку, соціальні блага, соціальні гарантії і соціальне забезпечення).
Технічна служба: управління технічним розвитком (забезпечення технічного стану АТП, нова техніка і технологія, матеріально – технічна база, оформлення документів по переобладнанню, калькуляція).
Служба по охороні праці: управління охороною праці і технікою безпеки (нормативи по техніці безпеки, вхідний інструктаж, інструктаж на робочому місті, інструкції по техніці безпеки, критерії і показники по охороні праці), управління обслуговуючим господарством (підсобне господарство, комбінат харчування, поліклініка, медсанчасть, дитячі заклади).
Служба матеріально – технічного постачання: управління матеріально – технічним забезпеченням (нормативи затрат ресурсів, потреба в ресурсах, заявки на ресурси, поставки ресурсів, рух матеріалів, складське господарство).
Служба перевезень: управління транспортом (організація маршрутів транспорту, відповідальність за правопорушення водіями).
Авторемонтна майстерня: управління транспортом (технічне обслуговування, ремонт транспорту).
Відділ головного механіка: управління матеріально – технічним забезпеченням (потреби в ресурсах і доставка ГСМ, укладання договорів з постачальниками).
Спеціальна частина: управління стратегією розвитку (нові направлення діяльності, засновники (інвестори); організація системи і процесів управління; прийняття і вивчення нових документів, постанов, законів для втілення їх на підприємстві.
Юрисконсульти: організація системи і процесів управління (засновницькі документи, контракти з працівниками і вся інша документація, яка потребує розгляду спеціаліста в області законодавства).
Організаційна структура підприємства має певні недоліки: занадто розширена і застаріла, що і вплинуло на розподіл функцій між підрозділами; знижується гнучкість у взаємостосунках працівників апарату управління через застосування формальних процедур і правил; необхідно узгоджувати дії різних функціональних служб, а це значно збільшує обсяги роботи керівника організації і його заступників. Все це негативно позначається на швидкості та ефективності прийняття управлінських рішень. На підприємстві немає чіткого розподілу задач, які стоять перед виконавцями. Велике перевантаження у планово – економічного відділу і бухгалтерії. Що до, управління персоналом, то функції, які виконує відділ кадрів – обмежені.
В практиці управління завжди актуальним завданням є раціональний розподіл функцій управління, як між апаратом управління, а також і між функціональними і лінійними підрозділами.
Персонал є головним фактором у будь-якій системі управління. Проаналізуємо загальну структуру та динаміку персоналу. Для цього, користуючись звітами по роботі з персоналом, які складаються в даній організації, проведемо аналіз загальної структури персоналу по категоріях зайнятих у виробничому та управлінському процесі і розробимо висновки щодо їх динаміки.
Таблиця 2.2.1. Загальна структура персоналу ВАТ «Комсомолець» по категоріях зайнятих за 2004–2006 роки
| Категорія зайнятих | 2004 р. | 2005 р. | 2006 р. | Відхилення у % 2006 рік до | ||||
| Кількість, чол. | Питома вага, % | Кількість, чол. | Питома вага, % | Кількість, чол. | Питома вага, % | 2004 рік | 2005 рік | |
| Управлінський персонал | 56 | 20.4 | 58 | 18.4 | 57 | 18.8 | 1,8 | -1,7 |
| виробничий персонал | 222 | 79.6 | 257 | 81.6 | 247 | 81.2 | 11,2 | -3,9 |
| Разом | 279 | 100 | 315 | 100 | 304 | 100 | 9 | -3,5 |
| Виробничий персонал на одного управлінського, чол. | 4 | _ | 4,4 | _ | 4,3 | _ | 7,5 | -2,3 |
| Частка управлінського персоналу, % | 20,4 | _ | 18,4 | _ | 18,8 | _ | -7,8 | 2,2 |
Як свідчать данні таблиця 1 чисельність персоналу ВАТ «Комсомолець» збільшується 2004 р. – 279 чол.; 2005 р. – 315 чол.; а в 2006 р. зменшується і становить – 304 чол. Чисельність управлінського персоналу теж збільшилась, 2004 р. 56 чол.; 2005 р. 58 чол.; а в 2006 р. зменшується 57 чол. Зростання цих показників обумовлено збільшенням кількості виробничого персоналу за 2004 р. – 222 чол.; 2005 р. – 257 чол.; але в 2006 р. відбулося зменшення виробничого персоналу – 216 чол. Отже можна сказати що збільшення кількості виробничого і управлінського персоналу відбулося тільки в 2004,2005. проте в 2006 р. він зменшився. Відхилення порівняльно 2006 з 2004 роком кількість управлінського персоналу збільшилась на 1,8%, виробничого теж збільшилось на 11,2%, а порівняно 2006 з 2005 кількість управлінського персоналу зменшилось на -1,7%, виробничого персоналу на -3,9%.
Персонал ВАТ «Комсомолець» складається з трьох категорій працівників: управлінський, виробничий, допоміжний персонал. Розглянемо більш детально склад цих категорій (в табл. 2.2.2).
Таблиця 2.2.2. Функціональна та лінійна характеристика рівнів управління в ВАТ «Комсомолець»
| № | Рівень управління | Посади, що передбачають, функціональний характер діяльності | Посади, що передбачають лінійний характер діяльності |
| 1 | Вищий |
1 Голова правління; Заступник голови правління з комерційних питань; Головний бухгалтер; Головний економіст; Головний інженер; Начальник відділу маркетингу; Начальник виробництва; |
|
| 2 | Середній |
Бухгалтер правління; Начальник відділу кадрів; Юрисконсульт; Інженер охорони праці та техніки безпеки; Начальник охорони; |
|
| 3 | Нижчий |
Товарознавець; Технік-плановик; Технік-технолог; Шофер; Охоронець; Двірник; |
Таблиця 2.2.3. Характеристика та динаміка вікової структури персоналу ВАТ «Комсомолець» за 2004–2006 роки
| Вікові категорії | 2004 р. | 2005 р. | 2006 р. | Відхилення у % 2006 р. Від | ||||
| Кількість чол. | Питома вага, % | Кількість чол. | Питома вага, % | Кількість чол. | Питома Вага, % | 2004 | 2005 | |
| Персонал підприємства в цілому | ||||||||
|
Молодь віком 15–28 років |
69 | 24,7 | 78 | 24,8 | 76 | 25 | 10,2 | -2,6 |
| 29–40 років | 90 | 32,2 | 112 | 35,5 | 110 | 36,2 | 22,2 | -1,8 |
| 41–50 років | 79 | 28,5 | 83 | 26,4 | 80 | 26,3 | 1,2 | |
| Перед пенсійні роки | 29 | 10,3 | 31 | 9,8 | 28 | 9,2 | -3,4 | -3,6 |
| Пенсійні роки | 12 | 4,3 | 11 | 3,5 | 10 | 3,3 | -16,6 | -9,1 |
| Разом | 279 | 100 | 315 | 100 | 304 | 100 | 9 | -3,5 |
| Управлінський персонал | ||||||||
|
Молодь віком 15–28 років |
16 | 28,6 | 17 | 29,3 | 18 | 31,5 | 12,5 | 5,8 |
| 29–40 років | 20 | 35,7 | 22 | 38 | 22 | 38,5 | 10 | 0 |
| 41–50 років | 8 | 14,3 | 8 | 13,8 | 7 | 12,2 | -12,5 | -12,5 |
| Перед пенсійні роки | 7 | 12,5 | 6 | 10,3 | 5 | 8,7 | -28,5 | -28,5 |
| Пенсійні роки | 5 | 8,9 | 5 | 8,6 | 5 | 8,7 | 0 | 0 |
| Разом | 56 | 100 | 58 | 100 | 57 | 100 | 1,7 | -1,7 |
| Виробничій персонал | ||||||||
|
Молодь віком 15–28 років |
84 | 37,8 | 94 | 36,5 | 91 | 36,8 | 8,3 | -3,1 |
| 29–40 років | 91 | 41 | 107 | 41,6 | 105 | 42,5 | 15,3 | -1,8 |
| 41–50 років | 22 | 10 | 27 | 10,5 | 24 | 9,9 | 9 | -11,1 |
| Перед пенсійні роки | 14 | 6,3 | 18 | 6,8 | 16 | 6,5 | 14,2 | -11,1 |
| Пенсійні роки | 11 | 4,9 | 11 | 4,2 | 11 | 4,4 | 0 | 0 |
| Разом | 222 | 100 | 257 | 100 | 247 | 100 | 11,26 | -3,8 |
Отже, дані таблиці відображають, що більшість працюючих це люди від 29 до 40 років (2004 – 90; 2005 – 112; 2006 – 110). На другому місті по кількості, люди від 15 – 28 років. На третьому місці по кількості знаходяться люди у віці від 41-го до 50-ти років (2004 – 79; 2005 – 83; 2006 – 80). Частка цих людей зростає майже пропорційно зростанню усього персоналу рік у рік. Розглянувши перші три категорії неважко побачити, що питома вага наймолодшої і середньої категорії збільшується, а старших зменшується. Такі категорії людей, як перед пенсійні, зменшуються (2004–29,2005 збільшуються -31, 2006 знову зменшення -28) пенсійні з кожним роком спадають тому по кількості вони найменші. Управлінського персоналу найбільше віком від 29–40 (2004–20,2005–22,2006–22), молодь збільшуються з кожним роком. А пенсійний і перед пенсійний вік зменшуються. Відхилення молоді порівняно 2006 з 2004 збільшилось на 12,5%, а 2006 з 2005 теж збільшення на 5,8%. Управлінський персонал віком від 29–40 порівняно 2006 з 2004 збільшення на 10%, 2005 з 2005 залишився незмінним. Чисельність людей віком від 41–50 зменшилося на 12,5% порівняно з обома роками, перед пенсійні роки зменшуються на 28,5% в порівняно 2006 з 2004,2005 роках, пенсійні залишаються незмінними. Чисельність виробничого персоналу як і управлінського складають більшість людей віком від 29–40 (2004–91,2005–107,2006–105), молоді (2004–84, 2005–94, 2006–91). Люди віком від 41–50 (2004–22,2005–27,2006–24), перед пенсійні роки (2004–14, 2005–18,2006–16) пенсійні роки залишаються незмінними з року в рік 11 чоловік. Відхилення, порівняно 2006 з 2004 молоді збільшилось на 12,5%, з 2005 на 5,8%, віком 29–40 а 2006 з 2004 збільшилось на 15,3% а порівняно 2006 з 2005 зменшилось на 1,8%. Люди віком від 41–50 порівняно 2006 з 2004 збільшився на 9%, а порівняно 2006 з 2005 зменшився на 11,1%, перед пенсійні роки 2006 з 2005 збільшилось на 14,2%, 2006 з 2005 зменшилось на 11,1%, пенсійні роки залишаються незмінними.
Що стосується освітнього рівня працівників ВАТ «Комсомолець», то його можна прослідкувати у таблиці 2.2.4.
Таблиця 2.2.4. Характеристика та динаміка освітньої структури персоналу ВАТ «Комсомолець» за 2004–2006 роки
| Рівень освіти | 2004 р. | 2005 р. | 2006 р. | Відхилення у % 2006 р. від | ||||
| Кількість чол. | Питома вага, % | Кількість чол. | Питома вага, % | Кількість. чол. | Питома вага, % | 2004 р. | 2005 р. | |
| Середня освіта | 51 | 18,2 | 59 | 18,7 | 55 | 18,1 | 7,8 | -6,7 |
| Спеціальна професійна підготовка робітників (ПТУ) | 90 | 32,3 | 97 | 30,7 | 92 | 30,3 | 2,2 | -5,1 |
| Неповна вища освіта | 65 | 23,4 | 82 | 26,2 | 80 | 26,4 | 23 | -2,4 |
| Вища освіта | 73 | 26,1 | 77 | 24,4 | 77 | 25,3 | 5,4 | 0 |
| Відносний рівень кваліфікованості працівників апарату управління | _ | 75 | _ | 80 | _ | 90 | ||
| Разом | 279 | 100 | 315 | 100 | 304 | 100 | 8,9 | -3,4 |
Отже, можна сказати, що в організації переважає кількість людей з спеціальною професійною підготовкою (2004 – 90 чол. 2005 – 97 чол. 2006 –92 чол.). Також велика частка людей з вищою освітою (2004 – 73 чол., 2005 – 77 чол., 2006 – 77 чол.). Невеликий відрив мають працівники з неповною вищою освітою (2004 – 65 чол. 2005 -82 чол. 2006 – 80 чол.) Найменша кількість з середньою освітою 1,8%. На ВАТ «Комсомолець» високий процент управління персоналом з вищою освітою який постійно зростає (2004 – 75%, 2005 – 80%, 2006 – 90%).
Таблиця 2.2.5. Якісна характеристика освітньо-кваліфікаційного рівня персоналу ВАТ «Комсомолець» станом на 1.01.2006 р.
| № | Посада | Спеціальність працівника, який займає цю посаду |
| 1 | Голова правління | економіст |
| 2 | Заступник голови правління | Економіст |
| 3 | Головний бухгалтер | Бухгалтер |
| 4 | Начальник відділу кадрів | Економіст |
| 5 | Юрисконсульт | Юрист |
| 6 | Інженер з охорони праці і техніки безпеки | інженер-технолог |
| 7 | Начальник охорони | Військовий (у відставці) |
| 8 | Начальник відділу маркетингу | Маркетолог |
| 9 | Начальник виробництва | Економіст |
| 10 | Товарознавець | Товарознавець |
| 11 | Головний інженер | Інженер |
| 12 | Головний економіст | Економіст |
| 13 | Кочегар | - |
| 14 | Прибиральник | - |
| 15 | Прибиральник | Слюсар |
| 16 | Слюсар | Електрослюсар |
| 17 | Двірник | Електрик |
З даних, приведених в таблиці, чітко простежується невідповідність займаної посади працівників і їх спеціальності.
Таблиця 2.2.6. Характеристика та динаміка персоналу за стажем роботи ВАТ «Комсомолець» за 2004–2006 роки
| Стаж роботи | 2004 р. | 2005 р. | 2006 р. | Відхилення у % 2006 р. до | ||||
| Кількість, чол. | Питома вага, % | Кількість, чол. | Питома вага, % | Кількість, чол. | Питома вага, % | 2004 р. | 2005 р. | |
| Менше 1 року | 15 | 5,4 | 20 | 6,3 | 19 | 6,2 | 26,6 | -5 |
| 1–3 роки | 16 | 5,8 | 24 | 7,7 | 21 | 7 | 31,2 | -12,5 |
| 3–5 роки | 38 | 13,6 | 45 | 14,2 | 43 | 14,1 | 13,1 | -8,6 |
| 5–10 років | 131 | 47 | 138 | 43,8 | 136 | 44,8 | 3,8 | -1,4 |
| 10–20 років | 44 | 15,7 | 51 | 16,2 | 49 | 16,1 | 11,3 | -4 |
| Понад 20 років | 35 | 12,5 | 37 | 11,7 | 36 | 11,8 | 2,8 | -2,7 |
| Разом | 279 | 100 | 315 | 100 | 304 | 100 | 8,9 | -3,4 |
Отже з даних таблиці неважко зробити висновок, що найбільшою кількістю є люди, які працюють 5–10 років (2004 – 131 чол.; 2005 – 138 чол.; 2006 – 136 чол.). Тобто більшу кількість робітників мають середній досвід.
Таблиця 2.2.7. Характеристика персоналу ВАТ «Комсомолець» за статтю за 2004–2006 роки
| Стать | Кількість по роках, чол. | У% до загальної чисельності | Відхилення у% 2006 р. до | |||||
| 2004 р. | 2005 р | 2006 р | 2004 р | 2005 р | 2006 р | 2004 р | 2005 р | |
| Жінки | 64 | 69 | 61 | 23 | 22,9 | 20 | -4,6 | -11,5 |
| Чоловіки | 215 | 246 | 243 | 77 | 77,1 | 80 | -11,5 | -1,2 |
| РАЗОМ | 279 | 315 | 304 | 100 | 100 | 100 | 8,9 | -3,4 |
Таблиця 2.2.7 чітко показує, що переважна більшість персоналу ВАТ «Комсомолець» чоловіки. Питома вага жінок в організації суттєво не змінилась (2004 р. – 23%; 2005 р. – 22,9%; 2006 р. – 20%).
Таблиця 2.2.8 Структура та склад фонду заробітної плати ВАТ «Комсомолець» за 2004–2006 роки.
| Показники | 2004 рік | 2005 рік | 2006 рік | 2006 рік у % до | ||||
| Тис. грн. | % |
Тис. грн. |
% |
Тис. грн. |
% | 2004 р | 2005 р | |
|
1. Фонд заробітної Плати всього |
786,8 | 100 | 1258,9 | 100 | 2096,5 | 100 | 166,4 | 66,5 |
|
В тому числі: 1.1 Фонд основної заробітної плати. |
630,4 | 80,1 | 969,5 | 77 | 1431,5 | 68,2 | 127 | 47,6 |
| 1.2 Фонд додаткової заробітної плати | 117,5 | 15 | 285,3 | 22,6 | 626,8 | 29,8 | 433,4 | 119,6 |
| З нього: | ||||||||
| – надбавки та доплати до тарифних ставок та відрядних розцінок у розцінках, передбачених чинним законодавством | 60,6 | 51,1 | 137,2 | 48 | 333,5 | 53,2 | 450 | 143 |
| – премії за виробничі результати | 1,5 | 1,27 | 6,9 | 2,4 | _ | _ | _ | _ |
| – сума заробітної плати за основним місцем роботи | _ | _ | _ | _ | _ | _ | _ | _ |
| 1.3 Інші заохочувальні та компенсаційні виплати | 38,9 | 5 | 4,1 | 0,3 | 38,2 | 1,8 | -1,7 | 831,7 |
Як бачимо з даної таблиці на протязі аналізованого періоду загальний фонд заробітної плати поступово збільшується з 786,8 тис. грн. в 2004 році до 2096,5 тис. грн. в 2006 році. Залежно від цього збільшуються і інші показники. Частка фонду основної заробітної плати в загальній складає на кінець аналізованого періоду складає 68,2%, а фонд додаткової заробітної плати становить 29,8% (порівняно з 2004 роком цей показник збільшився на 433,4%).
Таким чином ми можемо зробити з проведеного аналізу такі висновки:
збільшення персоналу, але незначне
дотримання загальновизнаних норм керованості
всі працівники апарату управління мають вищу освіту
зменшення працівників пенсійного віку
мало залучають молодих спеціалістів на виробництво.
Провівши кількісну та якісну оцінку елементів системи управління на ВАТ «Комсомолець» перейдемо до дослідження психологічних аспектів управління в трудовому колективі.
2.3 Дослідження особливостей психологічних аспектів управління в трудовому колективі на ВАТ «Комсомольці»
Головним ресурсом в розвитку кожного підприємства є людський фактор, тобто персонал організації, без наявності якого існування підприємства не можливе. На Заході на підприємствах більше уваги приділяють людському фактору, тому що він забезпечує розвиток і прибутковість організації. Персонал – це перш за все, колектив, в якому існує певна ієрархія, тобто керівник і підлеглі.
Дуже важливою умовою формування і розвитку взаємин в колективі між підлеглими та керівником, збереження сприятливого морально-психологічного клімату є психологічна сумісність. При формуванні між особистісних зв’язків у колективі необхідно дотримуватись ряду вимог щодо цілеспрямованого добору кадрового складу колективу: комплектувати первинні групи з урахуванням темпераменту й характеру працівників. Кожний темперамент має свої позитивні й негативні риси.
Здійснюючи добір і розстановку кадрів, необхідно враховувати і забезпечувати умови, за яких найефективніше можуть розкритися кращі якості особистості і не виявляться слабкі її сторони.
Значний вплив на структуру й згуртованість первинного виробничого колективу має рівень авторитетності керівника, ефективність виконання ним своєї офіційної ролі. Чим вищий авторитет керівника, його статус, тим більше згуртований колектив. У колективі, де авторитет керівника є низьким, виникають неформальні структури, які не підтримують керівника, висувають неформальних лідерів, які перехоплюють певні функції у керівника.
На нашу думку, в першу чергу ефективність роботи підприємства залежить від самого керівника, від того який він