Финансовое планирование на предприятии
Рис. 2. Структура процесса финансового планирования
Во-вторых, для того чтобы разрабатывать финансовые планы, контролировать и анализировать их исполнение, нужна внутренняя информация о деятельности предприятия, достаточная для того, чтобы представить себе его реальное финансовое состояние, движение товарно-материальных и финансовых потоков, и внешняя информация. Основой информационного блока (компонента) процесса финансового планирования является:
- экономическая информация – прогноз процентных ставок, прогноз валового внутреннего продукта, прогноз темпов инфляции;
- учетная информация – информация бухгалтерского учета (баланс, отчет о прибылях и убытках, отчет о движении денежных средств) и управленческого учета;
- информация фондового рынка – рыночная капитализация компании, курс акции, прибыль на акцию, коэффициент «цена/прибыль», коэффициент дивидендных выплат и пр.;
- сообщения финансовых органов, информация учреждений банковской системы, информация товарных, валютных бирж, и прочая финансовая информация;
- политическая информация.
Кроме того, функционирование системы финансового планирования осуществляется в рамках действующего нормативно-правового обеспечения, к которому относится законы, указы Президента РФ, постановления Правительства РФ, приказы и распоряжения отраслевых министерств, уставные документы, инструкции и пр.
В-третьих, процесс финансового планирования всегда реализуется через соответствующую организационную структуру и систему управления, составляющие организационный блок (компонент) процесса.
Понятие организационной структуры включает в себя:
-количество и функции служб аппарата управления, в чьи обязанности входит разработка, контроль и анализ финансовых планов организации;
-совокупность структурных подразделений (центров финансовой ответственности), которые ответственны за исполнение финансового плана (бюджета).
Составление финансовых планов в организациях любой величины представляет собой сложную административную задачу, решением которой, как правило, занимается множество сотрудников. Конкретная структура служб аппарата управления во многом зависит от организационно-правовой формы коммерческой организации, ее размера и вида деятельности.
На малых предприятиях обычным явлением совмещения функции финансового планирования, поэтому один человек может быть одновременно и руководителем организации, и финансовым менеджером. В средних по размеру предприятиях, как правило, существует специализация, и для управления денежными потоками приходится держать отдельный штат работников, на крупных предприятиях в процессе планирования принимают участие высшее руководство предприятия, финансово-экономическая служба (финансово-экономический департамент, финансовое управление и т.п.), подчиненная вице-президенту по финансам, руководители и специалисты различных подразделений.
В-четвертых, в процессе финансового планирования и контроля происходит регистрация и обработка больших массивов информации. Необходимость моделирования, включая анализ по сценарию «что, если», просмотр исторической информации, а также отчетность и графическое представление данных немыслимы без использования программно-технических средств (компьютерной базы и программного обеспечения). Программно-технические средства, используемые в процессе финансового планирования и контроля, составляют программно-технический блок (компонент) системы финансового планирования.
Исходя из целей, стоящих перед финансовым планированием на предприятии, можно отметить, что это – сложный процесс, включающий в себя несколько этапов (Рис. 3.).








Рис. 3. Основные этапы финансового планирования на предприятии
На первом этапе анализируются финансовые показатели деятельности предприятия за предыдущий период на основе важнейших финансовых документов – бухгалтерского баланса, отчета о прибылях и убытках, отчета о
движении денежных средств. Основное внимание уделяется таким показателям, как объем реализации, затраты, размер полученной прибыли.
Проведенный анализ дает возможность оценить финансовые результаты деятельности предприятия и определить проблемы, стоящие перед ней.[9.C.109]
Второй этап – это разработка финансовой стратегии и финансовой политики по основным направлениям финансовой деятельности предприятия. На этом этапе составляются основные прогнозные документы, которые относятся к перспективным финансовым планам и включаются в структуру бизнес-плана в том случае, если он разрабатывается на предприятии.
В процессе осуществления третьего этапа уточняются и конкретизируются основные показатели прогнозных финансовых документов посредством составления текущих финансовых планов.
На четвертом этапе происходит состыковка показателей финансовых планов с производственными, коммерческими, инвестиционными, строительными и другими планами и программами, разрабатываемыми предприятием.
Пятый этап – это осуществление оперативного финансового планирования путем разработки оперативных финансовых планов.
Планирование предусматривает осуществление текущей производственной, коммерческой и финансовой деятельности предприятия, влияющее на конечные финансовые результаты ее деятельности в целом.[6.С.208]
Завершается процесс финансового планирования на предприятии анализом и контролем за выполнением финансовых планов. Данный этап заключается в определении фактических конечных финансовых результатов деятельности предприятия, сопоставлении с запланированными показателями, выявлении причин отклонений от плановых показателей, в разработке мер по устранению негативных явлений.[9.С.109]
Финансовое планирование на предприятии включает в себя три основные подсистемы:
- перспективное финансовое планирование;
- текущее финансовое планирование;
- оперативное финансовое планирование.
Рассмотрим более подробнее эти подсистемы:
1. Перспективное планирование включает разработку финансовой стратегии предприятия и прогнозирование финансовой деятельности. Разработка финансовой стратегии представляет собой особую область финансового планирования, так как, являясь составной частью общей стратегии экономического развития предприятия, она должна согласовываться с целями и направлениями, сформулированными общей стратегией. Вместе с тем финансовая стратегия сама оказывает значительное влияние на формирование общей стратегии экономического развития предприятия. Происходит это в силу того, что изменение ситуации на финансовом рынке влечет за собой корректировку финансовой, а затем, как правило, и общей стратегии развития предприятия. В целом финансовая стратегия представляет собой определение долгосрочных целей финансовой деятельности предприятия и выбор наиболее эффективных способов и путей их достижения.[22.С.182]
2. Система текущего планирования финансовой деятельности предприятия основывается на разработанной финансовой стратегии и финансовой политике по отдельным аспектам финансовой деятельности. Данный вид финансового планирования заключается в разработке конкретных видов текущих финансовых планов, которые дают возможность предприятию определить на предстоящий период все источники финансирования ее развития, сформировать структуру ее доходов и затрат, обеспечить ее постоянную платежеспособность, а также определить структуру активов и капитала предприятия на конец планируемого периода.
Результатом текущего финансового планирования является разработка трех основных документов:
- плана движения денежных средств;
- плана отчета о прибылях и убытках;
- плана бухгалтерского баланса.
Основной целью построения этих документов является оценка финансового положения предприятия на конец планируемого периода. Текущий финансовый план составляется на период, равный одному году, с разбивкой по кварталам, так как такая периодизация соответствует законодательным требованиям к отчетности.
3. В целях контроля за поступлением фактической выручки на расчетный счет и расходованием наличных финансовых ресурсов предприятию необходимо оперативное планирование, которое дополняет текущее. Это связано с тем, что финансирование плановых мероприятий должно осуществляться за счет заработанных предприятием средств, что требует эффективного контроля за формированием и использованием финансовых ресурсов. Система оперативного планирования финансовой деятельности заключается в разработке комплекса краткосрочных плановых заданий по финансовому обеспечению основных направлений хозяйственной деятельности предприятия.[5.С.6]
Оперативное финансовое планирование включает составление и исполнение платежного календаря, кассового плана и расчет потребности в краткосрочном кредите.[24.С.34]
В процессе составления платежного календаря решаются следующие задачи:
- организация учета временной стыковки денежных поступлений и предстоящих расходов предприятия;
- формирование информационной базы о движении денежных потоков и оттоков;
- ежедневный учет изменений в информационной базе;
- анализ неплатежей (по суммам и источникам возникновения) и организация конкретных мероприятий по их преодолению;
- расчет потребности в краткосрочном кредите в случаях временной «нестыковки» денежных поступлений и обязательств и оперативное приобретение заемных средств;
- расчет (по суммам и срокам) временно свободных денежных средств предприятия;
- анализ финансового рынка с позиции наиболее надежного и выгодного размещения временно свободных денежных средств предприятия.
Для того чтобы он был реальным, его составители должны следить за ходом производства и реализации, состоянием запасов, дебиторской задолженности в целях предупреждения невыполнения финансового плана.[17.С.198]
Каждой из этих подсистем присущи определенные формы разрабатываемых финансовых планов и четкие границы периода, на который эти планы разрабатываются (Таблица 1.).
Все подсистемы финансового планирования находятся во взаимосвязи и осуществляются в определенной последовательности. Исходным этапом планирования является прогнозирование основных направлений финансовой деятельности предприятия, осуществляемое в процессе перспективного планирования. На этом этапе определяются задачи и параметры текущего финансового планирования. В свою очередь база для разработки оперативных финансовых планов формируется именно на стадии текущего финансового планирования.[28]
Таблица 1. Подсистема финансового планирования
| Подсистемы фин. планирования | Формы разрабатываемых планов | Период планирования |
| Перспективное (стратегическое) планирование | Прогноз отчета о прибылях и убытках Прогноз движения денежных средств, Прогноз бухгалтерского баланса | 3–5 лет |
| Текущее планирование | План доходов и расходов по операционной деятельности, план расходов внереализационной деятельности, план доходов и расходов по инвестиционной деятельности, план поступления и расходования денежных средств, балансовый план | 1 год |
|
Оперативное планирование |
Платежный календарь, кассовый план, БДДС (бюджет движения денежных средств) |
декада, месяц, квартал |
Использование рассмотренных систем и методов финансового планирования позволяет обеспечить целенаправленность финансовой деятельности предприятия и повысить ее эффективность.
В соответствии с изложенными методами финансового планирования, рассмотрим процесс формирования финансового плана на примере Департамента координации ремонта и энергообеспечения ОАО «КАМАЗ».
2. Формирование и анализ финансового плана в Департаменте координации ремонта и энергообеспечения ОАО «КАМАЗ»
2.1 Технико-экономическая характеристика ДКРиЭО ОАО «КАМАЗ»
Департамента координации ремонта и энергообеспечения – структурное подразделения Блока технического директора Открытого акционерного общества (ОАО «КАМАЗ»). Почтовый адрес: 423808, Татарстан, г. Набережные Челны, проспект М.Джалиля, 29. Руководитель центра: директор Центра – Алёшкин Валентин Осипович (8552) 55-24-40, 57-00-55, факс (8552) 53-36-31.
Департамент координации ремонта и энергообеспечения создан в 1996 году. Расположен на промышленной площадке ОАО «КАМАЗ» к югу от города Набережные Челны. Среднесписочная численность работающих на 01.01.08г.- 1126чел.
В состав ДКРиЭО входят службы:
-промышленной и автомобильной электроники, основными направлениями деятельности службы промэлектроники являются:
-проведение капитального ремонта систем управления технологического оборудования;
-изготовление запасных частей к технологическому оборудованию;
-ремонт электрических машин и аппаратов;
-изготовление комплектующих для автомобилей “КамАЗ” и “ОКА”;
-по ремонту специального оборудования и транспортных систем, предметом деятельности службы является:
-проектирование подвесных толкающих конвейеров (ПТК), грузонесущих конвейеров (ГНК), автоматизированных складов (АС) и запасных частей;
-ремонтообслуживание ПТК и АС;
-монтаж, капитальный ремонт и модернизация ПТК и АС и других транспортирующих систем;
-капитальный ремонт напольного транспорта (дизельного и электрического) и его узлов;
-изготовление запасных частей для ремонта ПТК, ГНК и АС;
-изготовление оригинальных изделий, в том числе лонжеронов и усилителей лонжеронов для автомобиля “КамАЗ” серии 6520, самосвального прицепа для автомобиля “КамАЗ-55111”, металлоформ;
-предоставление различных производственных услуг;
-по обеспечению запасными частями к оборудованию, цель деятельности службы: обеспечение запасными частями и материалами для выполнения модернизации и поддержания работоспособности технологического оборудования подразделений и дочерних обществ ОАО «КАМАЗ».
-служба автотранспортной спецтехники, направление деятельности - оказание автотранспортных, погрузо-разгрузочных услуг подразделениям ОАО “КАМАЗ”.
Кроме того, в составе ДКРиЭО имеются:
-отдел организации ремонта и методологии ремонта;
-лаборатория неразрушающих методов контроля и диагностики оборудования.
Функционально Департаменту подчинен ООО «КАМАЗмонтаж» (юридическое лицо, занимающееся ремонтом грузоподъемных машин, монтажом и демонтажем оборудования).
Основные технико-экономические показатели Департамента координации ремонта и энергообеспечения приведены в таблице 2.
Организационная структура предприятия напоминает пирамиду, где каждый руководитель отчитывается перед вышестоящими руководителями (Рис. 4). (Приложение 1)
Таблица 2. Основные технико-экономические показатели по ДКРиЭО ОАО КАМАЗ
| № п/п | Показатели | Ед.изм. | 2006г. | 2007г. | 2008г. |
| 1. | Доходы | тыс.руб. | 170864 | 242429 | 204267 |
| 2. | Объем товарной продукции | тыс.руб. | 66337 | 104194 | 96544 |
| 3. | Себестоимость | тыс.руб | 154101 | 229849 | 198067 |
| 4. | Затраты на 1 руб. товарной продукции | коп. | 90,5 | 92,0 | 95,4 |
| Затраты на 1 руб. доходов | коп. | 89,7 | 98,6 | 98,4 | |
| 5. | Среднесписочная численность | чел. | 1141 | 1217 | 1126 |
| 6. |
в том числе: рабочих основного производства |
чел. |
791 |
732 |
659 |
| 7. | РСиС | чел. | 350 | 261 | 253 |
| 8. |
Среднемесячная выработка на 1 работающего |
руб. | 5666 | 9055 | 7145 |
| 9. |
Среднегодовая заработная плата 1 работающего |
руб. | 2960 | 3392 | 4107 |
| 10. | Чистая прибыль/убыток | тыс.руб. | 17938 | 3414 | 3355 |
Рассмотрим каждый показатель в отдельности.
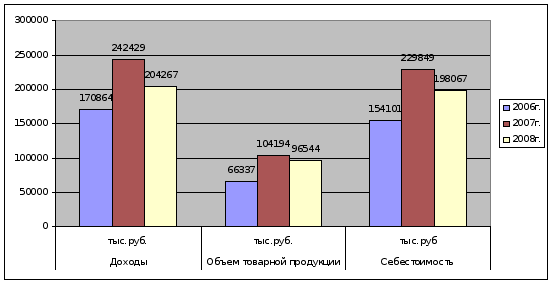
Доходы Департамента координации ремонта и энергообеспечения в 2007 году по сравнению с 2006 годом выросли 71565 тыс. руб.; в 2008 – 33403 тыс. руб., в 1,41 и 1,20 раз соответственно.
Объем товарной продукции в 2007 году вырос на 37857 тыс. руб., в 2008-30207 тыс. руб., в 1,57 и 1,46 раз соответственно.
Себестоимость выросла на 75748 тыс. руб. и 43966 тыс. руб. в 2007 и 2008 годах соответственно.
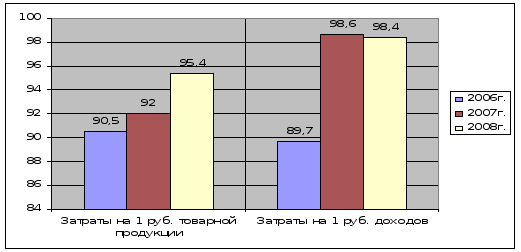
Затраты на 1 руб. товарной продукции выросли на 1,5 коп. за 2007 год и на 4,9 коп. за 2008 г. Затраты на 1 руб. доходов за 2007 по сравнению с 2006 выросли на 8,9 коп., а за 2008 г. - на 8,7 коп.
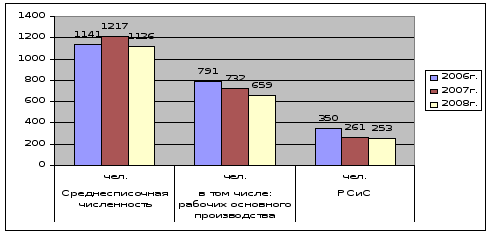
Среднесписочная численность в 2007 году увеличилась на 76 человек, а в 2008 – уменьшилась на 15, по сравнению с показателями 2006 года. В том числе рабочих основного производства уменьшилась на 59 и 132 человека за 2007 и 2008 года соответственно, по сравнению с показателями 2006 года. Численность РСиС уменьшилась на 89 и 97 человек за 2007 и 2008 года соответственно.
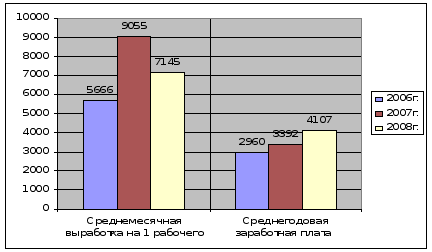
Среднемесячная выработка за 2007 год увеличилась на 3389 руб., а за 2008 год - на 1479 руб. Среднемесячная зарплата увеличилась 432 руб. и 1147 руб. за 2007 и 2008 года соответственно.
Каждый руководитель подразделения закреплен за центром финансовой ответственности. Структурные подразделения Департамента координации ремонта и энергообеспечения включают центры затрат (Таблица 3.) и центры прибыли (Таблица 4.).
Центр затрат – структурные подразделения, действия которых связаны с поддержкой и функционированием центров прибыли и непосредственно не приносит прибыль.
Таблица 3. Центр затрат ДКРиЭО ОАО «КАМАЗ»
| Код ЦФО | Название центров затрат | Код структурного подразделения | Структурное подразделение, входящее в центр затрат |
| 1. | Управление |
29 29-100 29-300 29-400 29-500 29-600 |
Директор Гл.инженер Зам.директора СПЭ Зам.директора СРТС Зам.директора СО Зам.директора АТП |
| 2. | Обеспечение коммерческой деятельности |
550 600 |
Отдел маркетинга и сбыта |
| 3. | Административное обеспечение |
500 600 136 29 |
Служба обеспечения Автотранспортное производство Участок хоз.обслуживания Аппарат при руководстве |
Таблица 4. Центр прибыли ДКРиЭО ОАО «КАМАЗ»
| Код ЦФО | Название центров прибыли | Код структурного подразделения | Структурное подразделение входящее в центр прибыли |
| 1. | Товарная продукция: | ||
| 1.1. | Ремонт, изготовление зап.ч. | 300 | СПЭ |
| 1.2. | Монтаж, демонтаж, изготовление | 400 | СРТС |
| 1.3. | Диагностика оборудования | 136 | ОДиНМК |
| 2. | Услуги непромышленного характера (автотранспортные услуги) | 500 | АТП |
| 3. | Перепродажа | 600 | СО |
Центр прибыли – структурных подразделения, действия которых непосредственно направлены на реализацию финансового плана, обеспечивают получение прибыли.
Без закрепления ответственности содержание финансового плана предприятия было бы отдалено от действительности.
2.2 Анализ исполнения финансового плана Департамента координации ремонта и энергообеспечения ОАО «КАМАЗ»
1. Доходная часть по основной деятельности в 2008 году выполнена на 81,02% (план – 252 104 тыс.руб., факт – 204 267 тыс.руб., отклонение – 47 837 тыс.руб.).
1.1. Товарная продукция выполнена на 83,7% (факт – 96 544 тыс.руб.). объясняется снижением затрат на ремонт основных фондов организаций ОАО «КАМАЗ» согласно протокола Генерального директора № 100 (в связи со снижением объема выпуска товарной продукции подразделений ОАО «КАМАЗ».
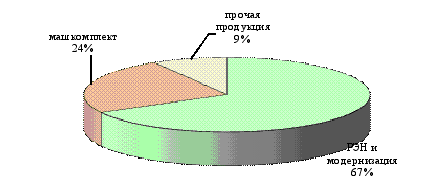
Рис. 5. Структура выпуска ТП ДКРиЭО
1.2. План по прочей продукции на сторону выполнен на 61,1% (факт – 8 232 тыс.руб.). Невыполнение за счет отсутствия портфеля заказов и долгосрочных договоров, отсутствие процедуры по оплате на восполнение оборотных средств за счет выполненных работ на сторону.
1.3. Объем услуг непромышленного характера выполнен на 90,3% (факт – 26000 тыс.руб.)., в т.ч. по сторонним организациям объем услуг выполнен на 108,3% (факт – 4 149 тыс.руб.). Невыполнение связано с передачей специализированной техники в ДКРиЭО ОАО «КАМАЗ».
1.4. Невыполнение по перепродаже связано со снижением затрат на ремонт основных фондов по группе организаций ОАО «КАМАЗ» согласно протокола Генерального директора № 100. Выполнение составило 75,7% (факт – 81714 тыс.руб.), финансирование выполнено в размере 67% от потребности по решению финансового комитета ОАО «КАМАЗ».
2. Бюджет операционной деятельности выполнен с прибылью 285 тыс.руб. при плановой прибыли 17 тыс.руб., доход получен от реализации залежалых и неликвидных ТМЦ, реализации невостребованного, излишнего имущества.
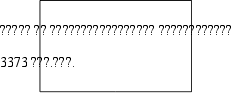
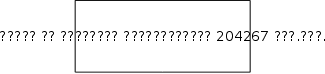

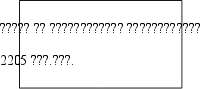


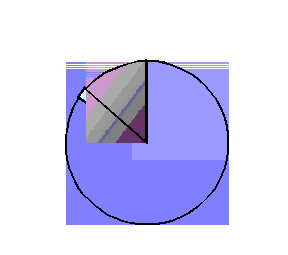
Рис. 6. Структура доходов ДКРиЭО
3. Поступления от внереализационной деятельности за счет:
-штрафов, пени, неустоек за нарушение договоров, по которым получены решения суда об их взыскании и поступления в возмещение причиненных убытков;
-зачисление на баланс имущества, оказавшегося в излишке по результатам инвентаризации;
-оприходование ТМЦ после списания основных средств и запасов от списания основных средств;
-прибыль прошлых лет, выявленная в отчетном периоде.
Поступлений от данного вида деятельности запланировано не было.
2. Экономия по статье «Расходы всего» - затраты на производство отгруженной товарной продукции, услуги и перепродажу составила 5 001 тыс.руб. (2,5%) в т.ч.:
Материальные затраты – экономия 3 089 тыс.руб., за счет отсутствия фактических предъявленных затрат по работам промышленного характера, которые приравнены к материальным, согласно учетной политике ОАО «КАМАЗ»: капитальный ремонт туалетов инженерного корпуса, сигнализации, трактора К-700. Экономия по сырью и материалам из-за списания затрат по учетным ценам без текущей индексации.
Экономия по энергоносителям 1 022 тыс.руб. с начала года в связи с подачей тепла на входе ниже санитарных норм, установка приборов учета и контроль со стороны линейного персонала за соблюдением лимитов.
Перерасход по заработной плате 355 тыс.руб. за счет работы в сверхурочное время и выходные дни (аварийные заказы, спец.заказ «изготовление спортивного автомобиля»), в связи с неритмичной поставкой комплектующих изделий и запасных частей.
Экономия прочих расходов - 580 тыс.руб. за счет экономии по командировкам, по охране труда, по услугам связи, по подготовке кадров , по транспортировке энергоносителей из-за экономии по энергии, отсутствие фактических затрат по обследованию кранов (ООО «КамАЗмонтаж», ООО «Кран-сервис»).
Экономия по товарам покупным – 646 тыс.руб. за счет реализации ТМЦ на ремонтно-эксплуатационные нужды оборудования по ценнику шифратору (учетным ценам) без текущей индексации.
Кроме того, экономия по расходной части связана с невыполнением объемов.
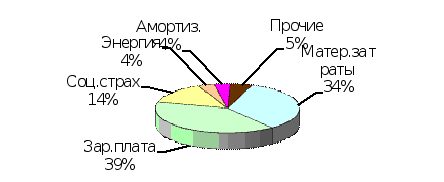
Рис. 7. Структура затрат ДКРиЭО
4. При плановом убытке по внереализационной деятельности 7232 тыс.руб. получен убыток от внереализационной деятельности 3 130 тыс.руб. за счет недоиспользования денежных средств по следующим статьям: выплат ФЗП за вынужденные простои 566,4 тыс.руб., компенсация потерь в доходах 1 356 тыс.руб., премии связанные с праздниками и юбилеями 289 тыс.руб., единый социальный налог 696,6 тыс.руб., приобретение путевок в санатории-профилактории за счет средств предприятия 851,8 тыс.руб. приобретение путевок в детские оздоровительные лагеря 187 тыс.руб., проведение профессиональных праздников, культурно-массовых и спортивных мероприятий 166,3 тыс.руб.
5. Результат по бюджету: чистая прибыль с начала года составила 3355 тыс.руб.
Для анализа недостаточно рассмотрение одного года необходимо рассматривать результаты его деятельности за более длительный период.
Рассмотрим выполнение доходной части финансового плана Департамента главного механика за последние три года (Рис. 8.)
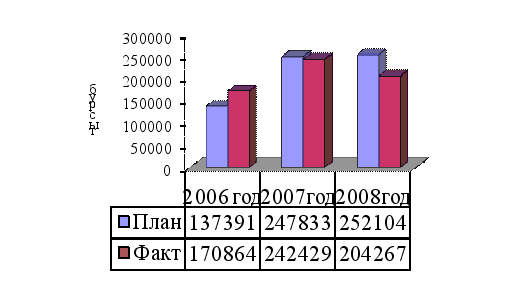
Рис. 8. Динамика показателей доходной части бюджета ДКРиЭО
Динамика показала, что доходная часть финансового плана была выполнена лишь в 2006 году (124,4%). Небольшое отклонение от плановых показателей (98%) имело место в 2007 году, в связи с недопоставкой комплектующих от ДРиВНР ОАО «КАМАЗ», не выполнен план по сторонней продукции, из-за отсутствия заказов, а так же невыполнение по перепродаже (93,3%) в связи с неполным финансированием плана со стороны Казначейства ОАО «КАМАЗа». Невыполнение доходной части в 2008 году составило 81%, причины невыполнение рассматривались ранее.
Но это не основной показатель, даже при невыполнении доходной части бюджета предприятие, может пересматривать нормативы в расходной части бюджета с помощью внедрения мероприятий по снижению затрат. Или вовсе придется отказаться от некоторых затрат, т.к. не выполнение доходной части бюджета влечет за собой не дополучение планируемой прибыли.
Рассмотрим динамику полученной прибыли за последние три года (Рис.9.).
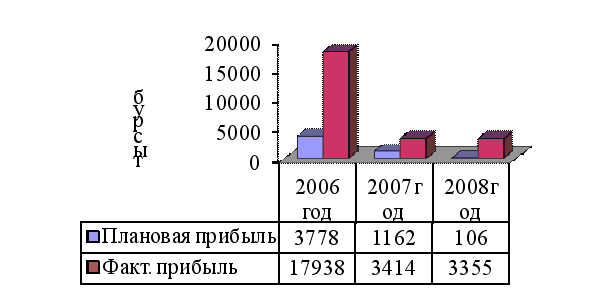
Рис. 9. Динамика чистой прибыли бюджета ДКРиЭО
Динамика чистой прибыли, показала ежегодное выполнение. Наибольший эффект был достигнут в 2006 году, за счет:
-во-первых, перевыполнения доходной части бюджета 124%;
-экономии по статье «материальные затраты», за счет оказания транспортных услуг на сторону с топливом заказчика;
-экономии электроэнергии и теплоэнергии.
На данном предприятии получение прибыли не является основной задачей, т.к. нераспределенная прибыль не может использоваться предприятием.
Основной задачей является эффективное распределение доходной части.
Анализ исполнения финансового плана необходим, для более точного планирования дальнейшей деятельности предприятия, контроля за использованием финансовых ресурсах, а так же в зависимости от результата для мотивации центров ответственности.
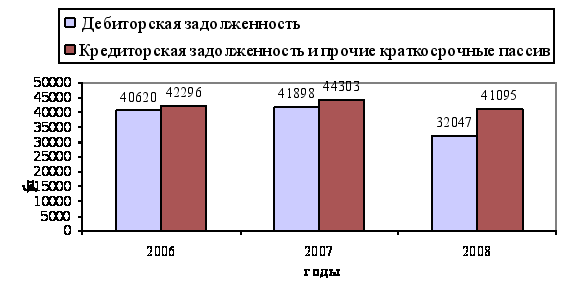
При финансовом планировании необходимо учитывать состояние дебиторской и кредиторской задолженности, проанализируем их состояние за последующие три года.
Собственные средства ДКРиЭО на 1.01.2009 г. составили 154337 тыс.руб. или 77,48 % в общей сумме источников формирования имущества предприятия. Значительный удельный вес собственных средств характеризует организацию как финансово устойчивую с точки зрения наличия резерва для покрытия задолженности при убытках. Изменение собственного капитала на протяжении рассматриваемого периода было не равномерным, так за 2007 г. наблюдается снижение собственных средств на 2,55% (3870 тыс.руб), а за 2008 г. увеличение на 4,28 % (6341 тыс.руб.). Основным составляющим прироста собственного капитала в 2008 году является полученная чистая прибыль в размере 7741 тыс.руб.
Так как в течение анализируемого периода организация не привлекала долгосрочные источники финансирования, то заемный капитал в организации сформирован исключительно за счет краткосрочных обязательств, которые на 1.01.2009 г. составляют 22,52% общей суммы пассива (44854 тыс.руб.). Краткосрочные обязательства являются основными источниками финансирования текущей производственной деятельности. Большая часть краткосрочных обязательств представлена в виде кредиторской задолженности. Её сумма, на протяжении анализируемого периода, изменялась следующим образом: за 2007 г увеличилась на 2007 тыс.руб., а за 2008 год снизилась на 3208 тыс.руб.
Финансовое положение организации на протяжении всего анализируемого периода характеризуется преобладанием кредиторскй задолженности над дебиторской (Рис. 10.)
При рассмотрении Рис. 10. можно сделать вывод, что для покрытия дебиторской задолженности имеется достаточно источников кредиторской задолженности и привлечения дополнительных средств не требуются.
Несмотря на устоявшеюся методику финансового планирования в Департаменте необходимо постоянно совершенствовать систему финансового планирования для развития предприятия и улучшения его финансовых результатов.

2.3 Оценка систем финансового планирования, существующая в Департаменте координации ремонта и энергообеспечения ОАО «КАМАЗ»
Процесс финансового планирования в Департаменте координации ремонта и энергообеспечения можно представить в виде схемы. (Рис. 11.)









Рис. 11. Основные этапы финансового планирования ДКРиЭО
Целью финансового планирования в Департаменте координации ремонта и энергообеспечения ОАО «КАМАЗ» является:
- определение целей подразделения на плановый период;
- анализ фактических финансовых результатов и показателей эффективности;
- поддержание платежеспособности и ликвидности подразделения в течение планового периода.
Основным документом финансового планирования является бюджет предприятия, в котором в денежной форме планируются доходы и расходы на плановый бюджетный период, а также прогнозируются финансово-экономические показатели, достигаемые предприятием на конец периода.
Процессом финансового планирования руководит заместитель директора ДКРиЭО по экономике. Ответственность за отдельные участки планирования подразделяются по центрам финансовой ответственности.
Суть бюджетного планирования заключается в построении прогнозных форм финансовой отчетности, часть которых составляется по факту текущего года (факт 9 месяцев + прогноз IV квартала), структура которых складывается следующим образом:
-Бюджет доходов и расходов ДКРиЭО на 2009г.
-Расшифровка статьи бюджета доходов «Товарная продукция, услуги, перепродажа»
-Расшифровка статьи бюджета «Сырье и материалы»
-Расшифровка статьи бюджета «Энергоносители»
-Расшифровка статьи бюджета «Расходы на оплату труда»
-Расшифровка статьи бюджета «Прочие расходы»
-Расшифровка статьи бюджета «Налоги»
-Расшифровка раздела «Операционная деятельность»
-Расшифровка раздела «Внереализационная деятельность»
-Расшифровка раздела «Расходы, не связанные с производством»
-Расшифровка «Бюджет закупок » ДКРиЭО 2009г.
-Допущения к расчету финансового плана
-Анализ сформированного бюджета
По каждому показателю сметы доходов и расходов приводятся плановые данные текущего года (уточненный план, ожидаемое выполнение).
Финансовый план на предприятии включает в себя:
-составлению бюджета на очередной год (с разбивкой по месяцам);
-бюджет движения денежных средств на год;
-прогнозный баланс.
К нему прилагаются расчетные таблицы:
1. Первым этапом разработки финансового плана является составление предварительного прогноза объема продаж на бюджетный период (Таблица 5.).
Таблица 5. Объем продаж Департамента координации ремонта и энергообеспечения на 2008 год
| № | Наименование продукции | Кол-во шт. |
Цена руб. |
Сумма (тыс.руб.) | Подразделение |
| 1. | 2. | 3. | 4. | 5. | 6. |
| I. Товарная продукция | |||||
| 1. | Детали к а/м «КАМАЗ» в т.ч. | 83118 | 64540 | ||
| - | Реле поворота | 23400 | 285,24 | 6674,6 | СПЭ |
| - | Реле блокировки стартера | 24300 | 179,12 | 4352,6 | СПЭ |
| - | Реле стеклоочистителя | 22872 | 22875 | 53451,9 | СПЭ |
| - | Табличка 5320-3904010 | 2796 | 2796 | 11,9 | СПЭ |
| - | Табличка 5410-3904010 | 2900 | 2900 | 4,8 | СПЭ |
| - | Табличка 5320-3903180 | 3100 | 3100 | 9,9 | СПЭ |
| - | Табличка 5320-3903185 | 3750 | 3750 | 34,2 | СПЭ |
| 2. | Запасные части к технологическому оборудованию в т.ч. | ||||
| - | Контроллер МК 8.22 | 570 | 17297 | 9859 | СПЭ |
| - | Блок питания 211305 | 1509 | 7836 | 1182 | СПЭ |
| - | Датчик 13-Р16 | 769 | 196 | 1507 | СПЭ |
| - | Датчик 23-Р18 | 128 | 196 | 3256 | СПЭ |
| - | Пульт записи кода | 235 | 236 | 2547 | СПЭ |
| - | Крепление направляющей | 258 | 58 | 247 | СРТС |
| - | Каретка | 3698 | 459 | 69 | СРТС |
| - | Стопор | 4569 | 369 | 25 | СРТС |
| - | Цепь тяговая | 852 | 478 | 52 | СРТС |
| - | Брус соединительный | 698 | 325 | 69 | СРТС |
| Продолжение табл. 5. | |||||
| 1. | 2. | 3. | 4. | 5. | 6. |
| - | Сошка руля | 4569 | 56 | 78 | СРТС |
| - | Кронштейн реактивной штанги | 2569 | 125 | 126 | СРТС |
| - | Контейнера | 6547 | 215 | 456 | СРТС |
| 3. | Работы промышленного характера в т.ч. | ||||
| - | Ремонт электродвигателя | 98 | 3800 | 372400 | СПЭ |
| - | Ремонт стенда испытаний | 98 | 1200 | 11760 | СПЭ |
| - | Ремонт платы | 12589 | 23 | 28954 | СПЭ |
| - | Ремонт газорезной машины | 2369 | 123 | 29128 | СПЭ |
| - | Ремонт ток.винторез-ый стн-а | 89 | 890 | 7921 | СПЭ |
| - | Ремонт ПТК | 1 | 2130 | 2130 | СПЭ |
| - | Ремонт ГНК | 1 | 2110 | 2110 | СПЭ |
| - | Ремонт АС | 1 | 1540 | 1540 | СПЭ |
| - | Ремонт блока ВТУ | 236 | 256 | 6041 | СПЭ |
| - | Ремонт пульта записи кода | 369 | 356 | 13136 | СПЭ |
| - | Ремонт датчика 23Р16 | 698 | 698 | 48720 | СПЭ |
| - | Ремонт стер.машины U-900 | 23 | 78 | 18620 | СПЭ |
| - | Ремонт стер.машины U-901 | 236 | 987 | 23293 | СПЭ |
| - | Ремонт СУ отопителя | 98 | 895 | 8771 | СПЭ |
| - | Ремонт электромагнита | 78 | 897 | 70773 | СПЭ |
| - | Ремонт плата ПРЦ | 366 | 556 | 20349 | СПЭ |
| - | Ремонт двигателя ДВ 1792 | 25 | 599 | 14975 | СРТС |
| - | Ремонт двигателя Д3900 | 63 | 256 | 16128 | СРТС |
| - | Ремонт погрузчика ДВ 1792 | 25 | 458 | 11454 | СРТС |
| - | Ремонт погрузчика ЕВ 735 | 45 | 1258 | 56610 | СРТС |
| - | Ремонт ГДП | 56 | 1247 | 69832 | СРТС |
| - | Ремонт блока управл. моста | 74 | 236 | 17464 | СРТС |
| - | Ремонт V/2234 | 23 | 258 | 5934 | СРТС |
| - | Ремонт V/2230 | 89 | 578 | 51442 | СРТС |
| - | Ремонт насоса РSV | 78 | 987 | 76986 | СРТС |
| - | Ремонт насоса НАД5426 | 85 | 897 | 76245 | СРТС |
| - | Диагностика | 1 | 20569 | 20569 | ОДиНМК |
| - | Ремонт г/мотора Г15-22 | 36 | 236 | 8496 | СРТС |
| - | Ремонт г/мотора Г 15-23 | 37 | 369 | 13653 | СРТС |
| - | Гибка лонжеронов | 89 | 698 | 62122 | СРТС |
| - | Демонтаж ПТК | 1 | 23590 | 23590 | СРТС |
| - | Демонтаж ГНК | 1 | 1269 | 1269 | СРТС |
| - | Монтаж ПТК | 1 | 2369 | 2369 | СРТС |
| - | Монтаж ГНК | 1 | 3698 | 3698 | СРТС |
| - | Рем.обслуживание ПТК | 1 | 5698 | 5698 | СРТС |
| - | Рем.обслуживание ГНК | 1 | 6970 | 6970 | СРТС |
| - | Рем.обслуживание АС | 1 | 3697 | 3697 | СРТС |