Экономическая жизнь товарного знака
Экономическое обесценение. Экономическое обесценение отражает влияние факторов, не связанных непосредственно с самим активом. Смит и Парр12 его как понятие, основанное на предположении, что имущество, предназначенное для хозяйственного использования (business use), достигает максимальной справедливой рыночной стоимости (full fair market value), только тогда, когда оно способно внести свой вклад в доходы бизнеса, и, кроме того, эти доходы способны обеспечить приемлемую доходность всего имущества, находящегося в распоряжении предприятия.
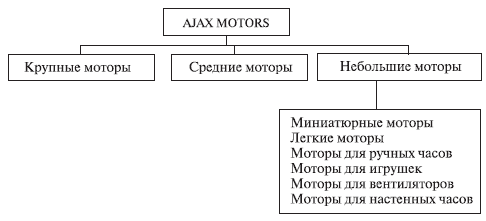
Рис. 5.7. Брендовый зонтик
Другими словами, новый бренд, устанавливаемая производственная линия для хула-хупов имеет крайне низкую справедливую рыночную стоимость, поскольку обслуживает бизнес, который едва ли способен обеспечить доход, оправдывающий инвестиции с учетом затрат замещения линии за вычетом физического и функционального износа. Таким образом, справедливая рыночная стоимость активов предприятия в определенной мере зависит от факторов, внешних по отношению к этим активам. Эта справедливая стоимость актива может пережить существенное снижение под воздействием изменений в экономическом положении предприятия, использующего этот актив. Степень снижения стоимости во многом зависит от типа актива.
Уникальные активы, такие как нематериальные активы и интеллектуальная собственность особенно уязвимы, поскольку польза от них за пределами предприятия весьма сомнительна. Активы более широкого употребления могут потерять в стоимости только в размере затрат на вывоз их из предприятия и установку в новом месте для использования в более прибыльной отрасли.
Представим, например, развитие ресторана по трем различным сценариям. Во всех трех случаях ресторан находится в одном и том же месте в течение двадцати лет. Рассмотрим эти сценарии:
1. Владелец вполне преуспевает, однако желает продать свое предприятие, поскольку собирается уйти на покой.
Результат: владелец продает действующий бизнес с доходами, вполне достаточными для того, чтобы покупателю имело смысл вкладывать в ресторан сумму, равную текущей справедливой рыночной стоимости земли и строения, плюс стоимость товарного знака и других нематериальных активов. Справедливая рыночная стоимость может быть равна, например, 800000 долларов.
2. Владелец зарабатывает не особенно много на своем бизнесе и хочет ликвидировать его, чтобы вложить свои средства в другое дело.
Результат: владелец предлагает маргинальный бизнес. Приобрести ресторан будет готов покупатель, который считает, что ему лучше удастся справляться с делами ресторана, или же он решил поменять профиль его деятельности. В этом случае, покупателя интересуют физические активы, нематериальные же активы не будут представлять для него значительной ценности. Таким образом, покупатель пожелает, чтобы цена предложения была меньше на сумму, равную издержкам воплощения новой концепции ресторана. Справедливая рыночная стоимость может быть равна, например, 800000 долларов.
3. Владелец теряет деньги, и имущество больше не пригодно для ресторанной деятельности.
Результат: Владельцу придется продать свое имущество для альтернативного использования. Цена будет равна справедливой рыночной стоимости земли плюс стоимость любых ценностей в здании, связанная с альтернативным использованием. В крайнем случае, здание не будет иметь никакой стоимости, или же стоимость сделки будет уменьшена на издержки сноса сооружений для очистки земли для иного использования. Стоимость товарного знака и других нематериальных активов будет равна нулю. Справедливая рыночная стоимость всего пакета может быть равна, например, 250000 долларов.
Различие между этими тремя сценариями заключено в доходности активов, предлагаемых к продаже. Физический износ и функциональное обесценение основных активов во всех трех случаях остается тем же самым. Именно экономическое обесценение определяет стоимость. Если имущество окажется не в состоянии обеспечивать приемлемую доходность на его предполагаемую рыночную стоимость, справедливая рыночная стоимость будет, хотя бы отчасти, основываться на предположении о его ликвидации. При этих предпосылках нематериальные активы будут иметь очень низкую или нулевую стоимость. Таким образом, мы постоянно должны помнить, что справедливая рыночная стоимость бизнеса и активов в рамках бизнеса зависит от его доходности. Существует неразрывная взаимосвязь между справедливой рыночной стоимостью имущества бизнеса и его доходностью (earning power).
С учетом этих соображений, мы может приступить к изучению факторов, обуславливающих экономическое обесценение товарного знака или бренда. Только знание этих факторов поможет нам оценить срок экономической жизни этих активов. Мы вовсе не пытаемся изобрести новый вид обесценения. Скорее, мы попробуем обеспечить читателя инструментами для изучения некоторых его причин. В целом же, все представленные ниже типы обесценения являются разновидностями экономического обесценения, определение которого было дано выше.
Событийное обесценение. Мы используем термин «событийное обесценение» (event obsolescence) для описания возможного уменьшения стоимости товарных знаков в связи с экономическими трансакциями или событиями, выходящими за пределамы обычного хода жизни товарных знаков. Случай с подменой лекарства «Тайленол»13 несколько лет назад поставил под угрозу само существование этого товарного знака, ситуацию удалось спасти только благодаря мастерским действиям менеджмента компании «Johnson & Johnson». Банкротство таких гигантов как «Macy's» и «Western Union» могло бы весьма подпортить или даже сделать невозможным дальнейшее существование этих достойных товарных знаков. В главе 9 мы еще обсудим воздействие финансовых событий на товарные знаки. В 1976 году телевизионная станция «KUON-TV» и образовательная телевизионная сеть «Nebraska Educational Television Network» подали в суд на сеть «NBC Television Network» за использование логотипа — красно-бело-голубой буквы «N». Этот знак, представленный NBC на Суперкубке 1976 года, поразительно напоминал творение корпорации из Небраски. Эта непреднамеренная ошибка стоила NBC миллионов долларов в форме оборудования, услуг и денег, а, кроме того, попросту поставила ее в неловкое положение.
В 30-е годы теннисист Рене Лакост основал линию спортивной одежды из хлопка — и вместе с тем товарный знак Alligator. Компания «General Mills» в 70-е годы приобрела лицензионные права на нее, потратив миллионы долларов на эксплуатацию и максимальное расширение бренда. Успехом проекта не преминули воспользоваться пираты, выпустив бесчисленное количество незаконных копий. Результатом всего этого стала серьезная деградация бренда. Компания «General Mills» продала свои права группе «Crystal Brands», выделившейся из компании в результате выкупа менеджментом. Однако усилия группы по развитию бренда оказались тщетными, и права были проданы французской компании «Devanlay, S. А.», тесно связанной с брендом. Компания на некоторое время вывела бренд из рынка, а уже в 1994 году представила публике футболки с этим знаком по повышенной цене. Первая реакция была благосклонной, и дальнейшее развитие событий покажет, насколько успешной была эта затея.
Мы привыкли воспринимать товарные знаки в качестве «пассивной» формы интеллектуальной собственности, не похожей на такие ее виды как патенты, вызывающие массу споров, технологии, дерзко заявляющие о себе, а также авторские права, вечно привлекающие внимание публики. Товарные знаки же делают свою работу мирным путем. Впрочем, возможно, это представление не вполне верно. В главе 8 мы рассмотрим несколько случаев, когда товарные знаки становились предметом активных судебных разбирательств. Кроме того, товарные знаки укоренены в гуще других видов корпоративных трансакций, и в некоторых случаях они приходят на выручку целому предприятию. Исследуя экономическую жизнь товарных знаков, мы с удивлением обнаружили, насколько активное существование вели некоторые вполне солидные товарные знаки — переходя из рук в руки, играя роль «камня в короне» в кредитных выкупах, а также служа залогом. Некоторые из этих перемен стали результатом событий, вполне способных оказаться роковыми для товарных знаков. А некоторые из них сами могли бы стать «событиями» в жизни этих товарных знаков. Ниже представлены несколько примеров:
CHESTERFIELD (сигареты)
218263 Зарегистрировано компанией «Ligget & Myers Tobacco» 21 сентября 1926 года
Переуступка прав
1. Компания «Ligget & Myers Tobacco» (NJ) — компании «Ligget & Myers Tobacco» (Делавер), 1968.
2. Компания «Ligget & Myers Tobacco» (DE) — компании «Ligget Group, Inc.», 1976.
3. Компания «Ligget Group, Inc.» — компании «Chesterfield Assets, Inc.» (Делавер), 1987.
4. Компания «Ligget Group, Inc.» — компании «United States Trust Company of New York», 1987.
5. Компания «Chesterfield Assets, Inc.» — банку «Canadian Imperial Bank of Commerce», 1989
6. Компания «Ligget Group, Inc.» — компании «United States Trust Company of New York», 1989
7. Компания «Chesterfield Assets, Inc.» — компании «United States Trust Company of New York», 1989
8. Компания «Chesterfield Assets, Inc.» — компании «Ligget & Myers Tobacco Company» (Делавер), 1990
9. Компания «Ligget & Myers Tobacco» (Делавер) — компании «United States Trust Company of New York», 1990
10. Компания «Eve Holdings, Inc.» (Делавер) — компании «United States Trust Company of New York», 1990.
В некоторых случаях передача прав на товарный знак Chesterfield была связана со слияниями, в других — с необходимостью оформить право залога. В одном из новостных обзоров 1993 года отмечалось, что крупная рекламная кампания по оживлению Chesterfield провалилась и что бренд «пока держится на рынке, но уже с трудом»14. Возможно, история не закончилась, поскольку «Eve Holdings, Inc.» (нынешний обладатель бренда) явно заинтересован в приобретении табачного бизнеса компании «RJR Nabisco». Посмотрим, как будут развиваться события.
COLT (стрелковое оружие)
Товарный знак стрелкового оружия Colt был зарегистрирован в 1906 году, но более известный знак Rampant Colt появился в 1948 году. С тех пор он жил весьма бурной жизнью.
436574 Зарегистрировано компанией «Colt's Manufacturing Company», Хартфорд, СТ 10 февраля, 1948 года
Переуступка прав
1. Компания «Colt's Manufacturing Company» — компании «Penn-Texas Corporation», 1955.
2. Компания «Penn-Texas Corporation» — компании «Colt's Patent Fire Arms Manufacturing Company Inc.» (Делавер), 1956.
3. Компания «Colt's Patent Fire Arms Manufacturing Company Inc.» (Делавер) — компании «Colt's Patent Fire Arms Manufacturing Company Inc.» (Аризона), 1960.
4. Компания «Colt's Patent Fire Arms Manufacturing Company Inc.» (Аризона) — компании «A and В Mining Corporation», 1960.
5. Компания «Colt's Patent Fire Arms Manufacturing Company Inc.» (Аризона) — компании «Colt's Inc.», 1964.
6. Компания «Colt's Inc.» — компании «Colt Industries Operating Corp.» (бывшая компания «Fairbanks Morse Inc.»), 1971.
7. Компания «Colt Industries Operating Corp.» и «Central Moloney Inc.» — компании «Colt Industries Inc.» (Пенсильвания), 1986.
8. Компания «Colt Industries Inc.» (Пенсильвания) — компании «СП Holdings Inc.» (Делавер), 1989.
9. Компания «СП Holdings Inc.» (Делавер) — компании «CFPI Inc.» (Делавер), 1989.
10. Компания «Colt's Manufacturing Company, Inc.» — компании «Creditanstalt-Bankverein», выступающей в качестве посредника, 1990.
11. Компания «CFPI, Inc.» — компании «Colt Licensing Limited Partnership» (Делавер), 1990.
12.Компания «СП Holdings Inc.» — компании «CF Intellectual Property Corp.», 1990.
13.Компания «CFPI, Inc.» — компании «CF Intellectual Property Limited Partnership», 1990.
14. Компания «CF Intellectual Property Corp.» — компании «CF Intellectual Property Limited Partnership», 1990.
15. Компания «Creditanstalt-Bankverein» — компании «Colt's Manufacturing Company, Inc.», 1994.
16. Компания «CF Intellectual Property Limited Partnership» компании — «Connecticut Development Authority», 1994.
17. Компания «Connecticut Development Authority» — компании «New Colt Holding Corp.», 1994.
18.Компания «Colt's Manufacturing Company, Inc.» — компании «The First National Bank of Boston», 1994.
19. Компания «New Colt Holding Corp.» — компании «Colt's Manufacturing Company, Inc.», 1994.
20. Компания «New Colt Holding Corp.» — Первому национальному банку Бостона, 1994.
В своей «карьере» этот знаменитый товарный знак бывал и на грани краха. Компания перебралась из своей привычной штаб-квартиры в Хартфорде, где любой водитель, проезжающий по автомагистрали, мог видеть весьма заметный синеватый небоскреб, с изваянием «вздыбившегося жеребца» на вершине15. Теперь конную статую приобрел один торговец предметами искусства, и ее можно увидеть в Историческом музее Коннектикута.
Другие знаменитые товарные знаки, такие как велосипеды «Schwinn», щетки «Fuller» или телевизоры «Dumont» также повидали немало на своем веку, сослужив своим владельцам хорошую службу и побывав в ролях, которые едва ли ассоциируются у нас с товарными знаками. Здесь важно заметить, что, когда товарный знак оказывается втянутым в корпоративные трансакции или же выполняет побочные функции, он подвергается дополнительному риску.
Рынки все больше осознают значимость интеллектуальной собственности, она перестает быть ничем не примечательным активом в ряду других продаваемых и покупаемых активов, становится доминирующим фактором в ряде трансакций. Так, когда торговая сеть «Sacks» была продана посредством сделки стоимостью в 1,5 миллиарда долларов, стоимость недвижимости (магазинов) составляла всего $500000000. Сам же товарный знак Sacks был оценен в 1 миллиард долларов... Без сомнения это запоздалое признание невероятной значимости товарных знаков во многом было связано с многочисленными слияниями и поглощениями, столь характерными для 80-х годов. Активы потенциальных покупок тщательно проверялись на предмет недооценки (циник мог бы сказать, что компанию-каннибала больше всего интересовало, какие активы купленной компании можно было бы спихнуть на сторону, образовав дочернюю компанию)16.
Не всякое слияние оказывается успешным. Не всякий покупатель бизнеса оценивает стоимость активов, включая товарный знак, в ту же сумму, что предыдущий владелец. Как уже отмечалось, активы, производственные мощности и бренды иногда распродаются после поглощения (acquisition) с целью покрытия долгов. Не всегда в лице нового обладателя они находят гостеприимный приют. Подчас компании позволяют брендам, не способным вписаться в «общую струю», спокойно умереть своей смертью. Некоторые бренды попросту исчезают в процессе слияния.
Когда зрелый товарный знак с его свежим образом, кажется, готов и дальше работать во благо развития компании..., вдруг происходит слияние и нарушает спокойствие. Новый вызов требует повышенного внимания к оценке товарного знака, графическим аспектам, восприятию индивидуальности и, разумеется, к личностям руководителей бизнеса, ведущих переговоры о слиянии17.
На срок жизни товарного знака может повлиять и реорганизация. Недавно Гонконгско-Шанхайская Банковская Корпорация реорганизовала свои дальневосточные операции по страхованию, отказалась от двух старых брендовых имен и заменила их обозначением «HSBC», которое банк собирается использовать в своей работе18.
Корпорация «Rockwell International Corp.», создательница космических челноков, долгое время удерживавшая ведущие позиции в аэрокосмической отрасли, почувствовала, что этот рыночный сегмент сокращается и начала наращивать усилия в таких сферах как промышленная автоматизация, авионика, телекоммуникации, автоматические и визуальные системы. Однако потребители и инвесторы с трудом свыкаются с этими переменами, так что компании приходится прибегать к рекламному лозунгу: ««Rockwell» готовит вам еще много сюрпризов». В данном случае именно товарные знаки компании должны нести основной груз ответственности за переориентацию потребителей.
Компания «American Machine & Foundry Co.» была основана в 1900 году. В 60-е годы ей удалось присоединить к себе несколько компаний, специализирующихся на приспособлениях для отдыха и развлечений, таких как «Alcort, Inc.» (лодки), «Head Ski Co., Inc.», а также морское подразделение корпорации «North American Rockwell Corp.». В 1969 году была приобретена компания «Harley-Davidson Motor Co.». В 1970 году корпорация изменила свое название на «AMF Incorporated». Нетерпеливая и уж слишком пестрая по свому составу компания уделяла «Harley-Davidson» слишком мало внимания: совместить две деловых культуры — милуокскую и нью-йоркскую — оказалось куда труднее, чем объединить два юридических лица, и AMF решила использовать свои навыки массового производства при управлении «H-D Motor Co.»
В результате, мотоциклы Harley-Davidson оказались на рынке под ударом сразу двух факторов — низкого качества и японской конкуренции. Как и следовало ожидать, в дополнение к этим двум напастям, товарные знаки Harley-Davidson страдали от искусных подделок, расцветших пышным цветом