Управление торговым предприятием
В 1997 -1998 году поглощение компании Arno, лидера на бразильском рынке мелкой бытовой технике, позволило Группе закрепиться в Южной Америке. Она приобрела дополнительные мощности и технологии производства таких электроприборов, как блендеры и миксеры, а так же стиральные машины и вентиляторы. Одновременно Группа SEB осуществила поглощение заводов Volmo, изготавливающих утюги, блендеры, миксеры и вентиляторы для рынка Колумбии и Венесуэлы, что позволило Группе укрепить свои позиции в Южной Америке. На конец, в сентябре 2001 года главный конкурент Группы на французском рынке – компания Moulinex – объявила о своём банкротстве. 22 октября Торговый суд Франции одобрил предложении Группы выкупить частично активы Moulinex и её дочерней компании Krups. Свои разрешения на покупку части активов дали Европейская комиссия и Министерство Финансов Франции. Со дня своего основания Группа SEB и компания Moulinex стремились к тому, чтобы предлагать покупателям инновационные товары, способные облегчить их повседневные заботы. В 50-60-е гг. появились первые электроутюги, кофемолки, фритюрницы и кухонные комбайны. В 70-80е гг. модельный ряд дополнился более сложными приборами с большим набором функций, например, электронные напольные весы и программируемые кофеварки. В этот период в покупательских предпочтениях произошли заметные изменения связанные с улучшением качества жизни. Ответной реакцией компании стал запуск таких товаров, как кофеварки-эспрессо и раклетницы-гриль, которые сразу же нашли своего покупателя. В 90-е гг. Группа усилила акцент на удобстве использования предлагаемых моделей. Благодаря реализованной сделки с компанией Moulinex, Группа совершила прорыв на рынке мелкой бытовой техники, предложив приборы, которые действительно упростили повседневные хлопоты: скороварка с кнопкой блокировки, пылесос со сверх удобной треугольной насадкой, кофеварка со встроенным устройством для измельчения кофейных зёрен, сковородка с термоспотом, указывающим оптимальную температуру нагрева, и, наконец, кухонный комбайн со встроенным ящиком для хранения насадок.
С 70-х гг. параллельно усовершенствованию модельного ряда Группа реализовывала стратегию продвижения на иностранные рынки. Первыми стали рынки Японии и Америки. В 90-е гг. Группа проникла в Восточную Европу с намерением дальнейшего продвижения на российский рынок. В период с 1994 по 2007 г. Группа SEB расширяла своё присутствие на мировом рынке, открывая заводы в Южной Америке, России и Китае.
Таким образом, на протяжении многих лет Группа SEB следовала стратегии органического роста, осуществляя инвестиции в инновации и международную экспансию.
2.2 Организационная структура компании
1. Товарная организационная структура
В организационной структуре Группы SEB различают 6 стратегических бизнес-зон. В основу классификации положен принцип деления ассортимента выпускаемой продукции на семьи:
посуда (сковороды, кастрюли, скороварки и т.п.);
электроприборы для приготовления пищи (фрицюрницы, блинницы, пьеррады, раклетницы, пароварки и т.п.);
приборы для обработки пищи (измельчители, кухонные комбайны, миксеры, мясорубки);
электроприборы для приготовления напитков (блендеры, чайники, кофеварки);
предметы личной гигиены и приборы по уходу за бельём (весы, фены, эпиляторы, машинки для стрижки волос, утюги, парогенераторы, гладильные доски);
приборы по уходу за домом (пылесосы, стиральные машинки).
Организационная структура Группы SEB, разработанная по товарному принципу, позволяет осуществить эффективную маркетинговую и промышленную стратегии компании с учётом особенностей производства и продвижения определённой товарной семьи. Специалисты каждой зоны ответственны за обработку программы развития товара, размещения инвестиций и производственных мощностей, за выбор ценовой и коммуникативной политики, и наконец, за рентабельность и доходность вложенного капитала.
2. Рыночная организационная структура
Разработанная в 1996 году. Континентальная Структура Управления призвана координировать и развивать деятельность компании на зарубежных рынках. Организационная структура Группы SEB, разработанная по географическому принципу, позволяет осуществить эффективную распределительную политику с учётом существующей системы сбыта в каждой конкретной стране. Планирование комплекса мероприятий по выходу на зарубежный рынок происходит с учётом стратегий, разработанных специалистами бизнес-зон по каждой товарной группе.
Группа включает в себя более 50 подразделений, размещённых в Европе (Франция, Германия, Великобритания, Австрия, Бельгия, Нидерланды, Дания, Испания, Португалия, Италия, Польша, Турция, Греция), в Америке (США, Канада, Аргентина, Мексика, Бразилия, Венесуэла, Чили, Колумбия), в Азии (Россия, Китай, Гонконг, Япония, Корея, Индия) и в Австралии. Часть подразделений задействованы в производстве продукции, например, завод Arno в Бразилии, Rowenta Werke в Германии и Tefal & KV в России, другие – осуществляют маркетинговую деятельность на территории страны базирования.
2.3 Характеристика рынка бытовой техники
Сегодня рынок мелкой бытовой техники оценивается в 36 млрд. евро. Производство большинства товаров (сковородки, кастрюли, тостеры, кофеварки, электрочайники, электроножи) высоко стандартизировано, несмотря на различные кулинарные пристрастия покупателей. Продукция Группы SEB представлена как на рынке мелко бытовой техники, так и на рынке посуды.
В последнее десятилетие происходили значительные изменения, отразившиеся на развитии рынка мелкой бытовой техники:
- наблюдался устойчивый рост потребительского спроса на бытовую технику в странах СНГ и Азии, вызванный низким уровнем обеспеченности населения электроприборами;
- наметилась тенденция к переносу производства из развитых стран в страны с дешёвой рабочей силой;
- росло влияние крупных розничных сетей по мере их конвергенции и выхода на зарубежные рынки, а также по мере создания собственных брендов;
- увеличился импорт продукции с высокой добавленной стоимостью в развивающиеся страны.
В добавок компании – производители мелкой бытовой техники всё активнее стали проводить политику слияний и поглощений в целях укрепить свои позиции на высококонкурентном рынке.
Сегодня совокупный объём продаж 10 лидирующих компаний оценивается примерно в 13 млрд. евро. Из-за растущей конкуренции на элитных рынках США, ЕС и Японии, компании-лидеры увеличивают инвестиции в новые разработки, стимулируя потребительский спрос и предлагая совершенно уникальные приборы, например, пылесосы без мешка для сбора пыли или мощные парогенераторы.
На сегодняшний день основными конкурентами Группы SEB на мировом рынке мелкой бытовой техники являются:
мультибрендовые компании – Philips, Matsushita, Electrolux, Bosch-Siemens, LG, Samsung;
Американские производители – American Household Inc, Salton, Gilette/Braun, Applica/Black & Decker, Holmes Products и Hamilton Beach-Proctor Silex, а также Newell-Rubbermaid и World Kitchen (производители посуды);
Европейские производители – Glen Dimplex, DeLongi и Saeco, компании которые с 1 января 2003 года получили право продвигать бренд Moulinex в восьми европейских странах.
В Центральной Европе, в Китае и в последние время в Германии конкуренцию Группе SEB составляет розничные сети, которые реализуют продукцию под собственными брендами.
Несмотря на это, Группа SEB сохраняет своё лидирующее положение на мировом рынке мелкой бытовой техники:
продукция компании продаётся в 120 странах,
объём продаж в 2009 году составил 11 496 млн. евро,
на долю экспортных продаж приходится 70%
численность сотрудников в более 50 странах – 20 780 человек;
и наконец, каждую секунду в мире продаётся 9 товаров, произведённых Groupe SEB.
2.4 Анализ финансовой деятельности торгового предприятия
В таблице 2.1 .представлен баланс предприятия за 4 года , с 2006 по 2009,
Произведены расчёты по его изменению за 4 года. Прослеживается тенденция роста оборотного капитала, за счёт готовой продукции, так же происходит увеличение уставного капитала.
В таблице 2.2 представлен отчёт о прибылях и убытках с изменениями за 4 года. Из таблицы видно что выручка растёт. В 2006 году она составила 29 788 683 тыс. руб., а в 2009 выручка составила 163 506 000 тыс. руб., что в 5,5 раз больше по сравнению с 2006 годом.
Таблица 2.1. Баланс предприятия ОАО "Группы SEB"
| Баланс предприятия | Дата 31.12.2006 | Удельный вес | Дата 31.12.2007 | Удельный вес | Изменения | |
| тыс. руб. | % | |||||
| АКТИВ | ||||||
| 1.Внеоборотные активы разд. 1 | 1 008 562 | 13,24% | 1 623 638 | 12,53% | 614 974 | -0,70% |
| Нематериальные активы | 6 782 | 0,09% | 1 043 826 | 8,06% | 1 037 044 | 7,97% |
| Основные средства и незавершённое стр-во | 1 001780 | 13,15% | 579 710 | 4,48% | -422 070 | -8,57% |
| Долгосрочные финансовые вложения | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Отложенные налоговые активы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Прочие внеоборотные активы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| 2.Оборотные активы разд. 2 | 6 610 611 | 86,76% | 11 328 917 | 87,47% | 4 718 306 | 0.70% |
| Производ. Запасы и затраты | 2 419 737 | 31,76% | 3 173 703 | 24,50% | 753 966 | -7.26% |
| -в т.ч. готовая продукция | 2 390 841 | 31,38% | 2 483 970 | 19,18% | 93 129 | -12,20% |
| НДС | 349 556 | 4,59% | 341 786 | 2,64% | -7 770 | -1,95% |
| Долгосрочная дебиторская задолженность ,из неё: | 0 | 0,00% | 0 | 0,00% | 0 | 0.00% |
| - прочие дебиторы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Краткосрочная дебиторская задолженность, из неё: | 3 038 871 | 39,88% | 6 261 412 | 48,34% | 3 222 541 | 8,46% |
| -задолженность участников по взносам в УК | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -прочие дебиторы | 524 915 | 6,89% | 1 108 836 | 8,56% | 583 921 | 1,67% |
| Краткосрочные финансовые вложения, из них: | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Денежные средства | 802 447 | 10,53% | 1 552 016 | 11,98% | 749 569 | 1,45% |
| Прочие оборотные активы | 0 | 0,00% | 0 | 0,00% | 0 | 0.00% |
| БАЛАНС | 7 619 173 | 100,00% | 12 952 463 | 100,00% | 5 333 280 | - |
| ПАССИВ | ||||||
| 1.Капитал и резервы разд. 3 в т.ч. | 4 466 114 | 58,62% | 273 602 | 2,11% | -41992 512 | -56,50% |
| Уставной и добавочный капитал | 8 402 424 | 110,28% | 8 402 424 | 64,87% | 0 | -45,41% |
| Собственные акции, выкупленные у акционеров | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Резерв. Фонд и фонды спец. назначения | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Целевое финансирование и поступления | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Нераспр. Прибыль прошлых лет и отч периода | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Непокрытые убытки прошлых лет и отч. периода | 3 936 310 | 51,66% | 8 128 822 | 62,76% | 4 192 512 | 11,10% |
| 2. Пассивы, из них: | 3 163 059 | 41,38% | 12 678 861 | 97,89% | 9 525 792 | 56,50% |
| Долгосрочные пассивы разд. 4, из них: | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Отложенные налоговые обязательства | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Краткосрочные пассивы разд.5, из них: | 3 153 059 | 41,38% | 12 678 851 | 97,89% | 9 525 792 | 56,50% |
| -Краткосрочные кредиты банка, займы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Кредиторская задолженность | 3 153 059 | 41,38% | 2 792 101 | 21,56% | -360 958 | -19,83% |
| -Резервы предстоящих расходов и платежей | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Расчёты по дивидендам | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Доходы будущих периодов | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Фонды потребления | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Прочие пассивы | 0 | 0,00% | 9 886 750 | 76,33% | 9 886 750 | 76,33% |
| БАЛАНС | 7 619 173 | 100,00% | 12 952 453 | 100,00% | 5 333 280 | - |
| Баланс предприятия | Дата 31.12.2008 | Удельный вес | Изменения | Дата 31.12.2009 | Удельный вес | Изменения | ||
| тыс. руб. | % | тыс. руб. | % | |||||
| АКТИВ | ||||||||
| 1.Внеобаротные активы разд1 | 2 051 000 | 10,60% | 427 484 | -1,93% | 3 195 000 | 10,79% | 1 144 000 | 0,19% |
| Нематериальные активы | 934 000 | 4,83% | -109 826 | -3,23% | 824 000 | 2,78% | -110 000 | -2,05% |
| Основные средства и незавершённое стр-во | 1 117 000 | 5,77% | 537 290 | 1,30% | 2 371 000 | 8,00% | 1 254 000 | 2,23% |
| Долгосрочные финансовые вложения | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Отложенные налоговые активы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Прочие внеоборотные активы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| 2.Оборотные активы разд. 2 | 17 295 000 | 89,40% | 5 966 083 | 1,93% | 26 424 000 | 89,21% | 9 129 000 | -0,19% |
| Производ. Запасы и затраты | 8 751 000 | 45,23% | 5 577 297 | 20,73% | 18 547 000 | 62,62% | 9 796 000 | 17,38% |
| -в т.ч. готовая продукция | 7 944 000 | 41,06% | 5 460 030 | 21,89% | 17 829 000 | 60,19% | 9 885 000 | 19,13% |
| НДС | 353 000 | 1,82% | 11 214 | -0,81% | 1 334 000 | 4,50% | 981 000 | 2,68% |
| Долгосрочная дебиторская задолженность ,из неё: | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| - прочие дебиторы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Краткосрочная дебиторская задолженность, из неё: | 7 233 000 | 37,39% | 971 588 | -10,95% | 4 091 000 | 13,81% | -3 142 000 | -23,58% |
| -задолженность участников по взносам в УК | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -прочие дебиторы | 512 000 | 2,65% | -596 836 | -5,91% | 736 000 | 2,48% | 224 000 | -0,16% |
| Краткосрочные финансовые вложения, из них: | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Денежные средства | 958 000 | 4,95% | -594 016 | -7,03% | 2 452 000 | 8,28% | 1 494 000 | 3,33% |
| Прочие оборотные активы | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| БАЛАНС | 19 346 000 | 100,00% | 6 393 547 | - | 29 619 000 | 100,00% | 10 273 000 | - |
| Баланс предприятия | Дата 31.12.2008 | Удельный вес | Изменения | Дата 31.12.2009 | Удельный вес | Изменения | ||
| тыс. руб. | % | тыс. руб. | % | |||||
| ПАССИВ | ||||||||
| 1.Капитал и резервы разд. 3 | 1 225 000 | 6,33% | 951 398 | 4,22% | 6 813 000 | 23,00% | 5 588 000 | 16,67% |
| Уставной и добавочный капитал | 8 402 000 | 43,43% | -424 | -21,44% | 8 402 000 | 28,37% | 0 | -15,06% |
| Собственные акции, выкупленные у акционеров | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Резерв. Фонд и фонды спец. назначения | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Целевое финансирование и поступления | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Нераспр. Прибыль прошлых лет и отч периода | 952 000 | 4,92% | 952 000 | 4,92% | 0 | 0,00% | -952 000 | -4,92% |
| Непокрытые убытки прошлых лет и отч. периода | 8 129 000 | 42,02% | 178 | -20,74% | 1 589 000 | 5,36% | -6 540 000 | -36,65% |
| 2. Пассивы, из них: | 18 121 000 | 93,67% | 5 442 149 | -4,22% | 22 806 000 | 77,00% | 4 685 000 | -16,67% |
| Долгосрочные пассивы разд. 4, из них: | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Отложенные налоговые обязательства | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| Краткосрочные пассивы разд.5, из них: | 18 121 000 | 93,67% | 5 442 149 | -4,22% | 22 806 000 | 77,00% | 4 685 000 | -16,67% |
| -Краткосрочные кредиты | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Кредиторская задолженность | 8 234 000 | 42,56% | 5 441 899 | 21,01% | 12 919 000 | 43,62% | 4 685 000 | 1,06% |
| -Резервы предстоящих расходов и платежей | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Расчёты по дивидендам | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Доходы будущих периодов | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Фонды потребления | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% | 0 | 0,00% |
| -Прочие пассивы | 9 887 000 | 51,11% | 250 | -25,22% | 9 887 000 | 33,38% | 0 | -17,73% |
| БААНС | 19 346 000 | 100,00% | 6 393 547 | - | 29 619 000 | 100,00% | 10273 000 | - |
Таблица 2.2. Отчёт о прибылях и убытках
| Отчёт о прибылях и убытках | За отчётный период 31.12.2006 | За отчётный период 31.12 2007 | Изменение значений по сравнению с предыдущим годом | |
| тыс. руб. | % | |||
| Выручка | 29 788 683 | 60 387 078 | 30 598 345 | 102,72% |
| Себестоимость | 22 545 958 | 47 772 749 | 25 226 791 | 111,89% |
| Валовая прибыль | 7 242 725 | 12 614 329 | 5 371 604 | 74,17% |
| Коммерческие расходы | 9 455 099 | 14 260 232 | 4 805 133 | 50,82% |
| Управленческие расходы | 0 | 0 | 0 | 0 |
| Прочие доходы | 0 | 0 | 0 | 0 |
| Прочие расходы | 0 | 0 | 0 | 0 |
| Прибыль/ убыток до налогообложения | -2 212 374 | -1 645 903 | 566 471 | -25,60% |
| Отложенные налоговые активы | 0 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 0 | 0 | 0 | 0 |
| Налог на прибыль | 0 | 0 | 0 | 0 |
| Чистая прибыль/убыток | -2 212 374 | -1 645 903 | 566 471 | -25,60% |
| Отчёт о прибылях и убытках | За отчётный период31.12.2008 | Изменение значений по сравнению с предыдущим отчётным годом | |
| тыс. руб. | % | ||
| Выручка | 85 773 000 | 25 385 922 | 42,04% |
| Себестоимость | 60 924 000 | 13 151 251 | 27,53% |
| Валовая прибыль | 24 849 000 | 12 234 672 | 96,99% |
| Коммерческие расходы | 21 132 000 | 6 871 768 | 48,19% |
| Управленческие расходы | 0 | 0 | 0 |
| Прочие доходы | 0 | 0 | 0 |
| Прочие расходы | 0 | 0 | 0 |
| Прибыль/ убыток до налогообложения | 3 717 000 | 5 362 903 | -325,83% |
| Отложенные налоговые активы | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 0 | 0 | 0 |
| Налог на прибыль | 0 | 0 | 0 |
| Чистая прибыль/убыток | 3 717 000 | 5 362 903 | -325,83% |
| Отчёт о прибылях и убытках | За отчётный период 31.12.2009 | Изменение значений по сравнению с предыдущим отчётным годом | |
| тыс. руб. | % | ||
| Выручка | 163 506 000 | 77 733 000 | 90,63% |
| Себестоимость | 121 739 000 | 60 815 000 | 99,82% |
| Валовая прибыль | 41 767 000 | 16 918 000 | 68,08% |
| Коммерческие расходы | 0 | -21 132 000 | -100,00% |
| Управленческие расходы | 0 | 0 | 0,00% |
| Прочие доходы | 0 | 0 | 0,00% |
| Прочие расходы | 0 | 0 | 0,00% |
| Прибыль/ убыток до налогообложения | 41 767 000 | 38 050 000 | 1023,68% |
| Отложенные налоговые активы | 0 | 0 | 0,00% |
| Отложенные налоговые обязательства | 0 | 0 | 0,00% |
| Налог на прибыль | 0 | 0 | 0,00% |
| Чистая прибыль/убыток | 41 767 000 | 38 050 000 | 1023,68% |
Таблица 2.3 Сводная таблица финансовых показателей (показатели финансовой устойчивости)
| Сводная таблица финансовых показателей | За отчётный период 31.12.2006 | За отчётный период 31.12.2007 | Изменение значения | Результат | |
| Показатели финансовой устойчивости | |||||
| Доля собственных средств (коэфф. фин. независимости)% | 58,62% | 2,11% | -56,50% | - | |
| Коэф. фин. напряжённости (доля заёмных средств) | 41,385 | 97,89% | 56,50% | - | |
| Коэф. фин. зависимости (соот. заёмн. и собственные ср-ва) ( норма<1) | 0,71 | 3,5 | 2,79 | - | |
| Коэф. задолженности (кредиты и займы к собственному капиталу) | 0,00 | 0,00 | 0,00 | + | |
| Коэф. фин. устойчивости ( долгосрочные источники финансирования к активам) | 0,59 | 0,02 | -0,57 | - | |
| Собственные оборотные средства (СОС) тыс. руб. | 3 457 552 | -1 349 934 | -4 807 486 | - | |
| Коэф. обеспеченности СОС | 0,52 | -0,12 | -0,64 | - | |
| Коэф. инвестирования (соотн. СК и внеоб активов) | 4,43 | 0,17 | -4,26 | - | |
| Сумма чистых активов (тыс. руб) | 4 466 114 | 273 602 | -4 192 512 | - | |
| Доля чистых активов в валюте баланса | 58,62% | 2,11% | -56,50% | - | |
| Показатели финансовой устойчивости | |||||
| Доля собственных средств (коэфф. фин. независимости)% | 6,33% | 4,22% | + | ||
| Коэф. фин. напряжённости (доля заёмных средств) | 93,67% | -4,22% | + | ||
| Коэф. фин. зависимости (соот. заёмн. и собственные ср-ва) ( норма<1) | 2,4 | -1,10 | + | ||
| Коэф. задолженности (кредиты и займы к собственному капиталу) | 0,00 | 0,00 | + | ||
| Коэф. фин. устойчивости ( долгосрочные источники финансирования к активам) | 0,06 | 0,04 | + | ||
| Собственные оборотные средства (СОС) тыс. руб. | -826 000 | 523 934 | + | ||
| Коэф. обеспеченности СОС | -0,05 | 0,07 | + | ||
| Коэф. инвестирования (соотн. СК и внеоб активов) | 0,60 | 0,43 | + | ||
| Сумма чистых активов (тыс. руб) | 1 225 000 | 951 398 | + | ||
| Доля чистых активов в валюте баланса | 6,33% | 4% | + | ||
| Показатели финансовой устойчивости | |||||
| Доля собственных средств (коэфф. фин. независимости)% | 23,00% | 16,67% | + | ||
| Коэф. фин. напряжённости (доля заёмных средств) | 77,00% | -16,67% | + | ||
| Коэф. фин. зависимости (соот. заёмн. и собственные ср-ва) ( норма<1) | 0,80 | -11,45 | + | ||
| Коэф. задолженности (кредиты и займы к собственному капиталу) | 0,00 | 0,00 | + | ||
| Коэф. фин. устойчивости ( долгосрочные источники финансирования к активам) | 0,23 | 0,17 | + | ||
| Собственные оборотные средства (СОС) тыс. руб. | 3 818 000 | 4 444 000 | + | ||
| Коэф. обеспеченности СОС | 0,14 | 0,18 | + | ||
| Коэф. инвестирования (соотн. СК и внеоб активов) | 2,13 | 1,54 | + | ||
| Сумма чистых активов (тыс. руб) | 6 813 000 | 5 588 000 | + | ||
| Доля чистых активов в валюте баланса | 23,00% | 17% | + | ||
| Динамика показателей финансовой устойчивости: ПОЛОЖИТЕЛЬНАЯ | |||||
Таблица 2.4. Сводная таблица финансовых показателей (ликвидности и платёжеспособности и оборачиваемости)
| Сводная таблица финансовых показателей | За отчётный период 31.12.2006 | За отчётный период 31.12.2007 | Изменение значения | Результат |
| Показатели ликвидности и платёжеспособности | ||||
| Коэф. покрытия (текущей ликвидности) (1,0-2,0) | 1,99 | 0,87 | -1,12 | - |
| Коэф. уточнённой ликвидности (0,7-0,8) | 1,22 | 0,62 | -0,60 | - |
| Коэф. абсолютной ликвидности (0,2-0,25) | 0,25 | 0,12 | -0,13 | - |
| Коэф. платёжеспособности (срок погашения обязательст),дни | 10 | 37 | 27 | |
| Показатели оборачиваемости | ||||
| Оборачиваемость оборотных активов | 4,51 | 3,41 | -1,09 | - |
| Период оборачиваемости оборотных активов, дни | 20 | 26 | 6 | - |
| Оборачиваемость дебиторской задолженности | 9,80 | 6,58 | -3,22 | - |
| Период оборачиваемости дебиторской задолженности, дни | 9 | 14 | 4 | - |
| Оборачиваемость кредиторской задолженности | 7,15 | 8,49 | 1,34 | + |
| Период оборачиваемости кредиторской задолженности, дни | 13 | 11 | -2 | + |
| Оборачиваемость запасов | 9,32 | 9,02 | -0,30 | - |
| Период оборачиваемости запасов. Дни | 10 | 10 | 0 | - |
| Оборачиваемость готовой продукции | 9,43 | 10,35 | 0,92 | + |
| Период оборачиваемости готовой продукции, дни | 10 | 9 | -1 | + |
| Сводная таблица финансовых показателей | За отчётный период 31.12.2008 | Изменение значения | Результат | |
| Показатели ликвидности и платёжеспособности | ||||
| Коэф. покрытия (текущей ликвидности) (1,0-2,0) | 0,93 | 0,07 | + | |
| Коэф. уточнённой ликвидности (0,7-0,8) | 0,45 | -0,16 | - | |
| Коэф. абсолютной ликвидности (0,2-0,25) | 0,05 | -0,07 | - | |
| Коэф. платёжеспособности (срок погашения обязательст),дни | 64 | 27 | ||
| Показатели оборачиваемости | ||||
| Оборачиваемость оборотных активов | 1,77 | -1,64 | - | |
| Период оборачиваемости оборотных активов, дни | 51 | 24 | - | |
| Оборачиваемость дебиторской задолженности | 3,76 | -2,82 | - | |
| Период оборачиваемости дебиторской задолженности, дни | 24 | 10 | - | |
| Оборачиваемость кредиторской задолженности | 2,39 | -6,10 | - | |
| Период оборачиваемости кредиторской задолженности, дни | 38 | 27 | - | |
| Оборачиваемость запасов | 2,21 | -6,81 | - | |
| Период оборачиваемости запасов. Дни | 41 | 31 | - | |
| Оборачиваемость готовой продукции | 2,52 | -7,83 | - | |
| Период оборачиваемости готовой продукции, дни | 36 | 27 | - | |
| Показатели ликвидности и платёжеспособности | ||||
| Коэф. покрытия (текущей ликвидности) (1,0-2,0) | 1,10 | 0,17 | + | |
| Коэф. уточнённой ликвидности (0,7-0,8) | 0,7 | 0,25 | + | |
| Коэф. абсолютной ликвидности (0,2-0,25) | 0,11 | 0,05 | + | |
| Коэф. платёжеспособности (срок погашения обязательст),дни | 26 | -38 | + | |
| Динамика показателей ликвидности и платёжеспособности: ПОЛОЖИТЕЛЬНАЯ | ||||
| Показатели оборачиваемости | + | |||
| Оборачиваемость оборотных активов | 3,56 | 1,78 | + | |
| Период оборачиваемости оборотных активов, дни | 25 | -25 | + | |
| Оборачиваемость дебиторской задолженности | 13,73 | 9,97 | + | |
| Период оборачиваемости дебиторской задолженности, дни | 7 | -17 | + | |
| Оборачиваемость кредиторской задолженности | 5,75 | 3,36 | + | |
| Период оборачиваемости кредиторской задолженности, дни | 16 | -22 | + | |
| Оборачиваемость запасов | 4,46 | 2,25 | + | |
| Период оборачиваемости запасов. Дни | 20 | -21 | + | |
| Оборачиваемость готовой продукции | 4,72 | 2,20 | + | |
| Период оборачиваемости готовой продукции, дни | 19 | -17 | + | |
| Динамика показателей оборачиваемости: ПОЛОЖИТЕЛЬНАЯ | ||||
Из данных расчётов финансовых показателей прослеживается положительная динамика роста выручки, себестоимости и чистой прибыли, которая показана на рис 2.1. Что говорит о развитие предприятия, увеличении объёма продаж, ускорении оборачиваемости готовой продукции. Всё это ведёт к увеличению доли рынка на рынке бытовой техники и повышению конкурентоспособности предприятия.
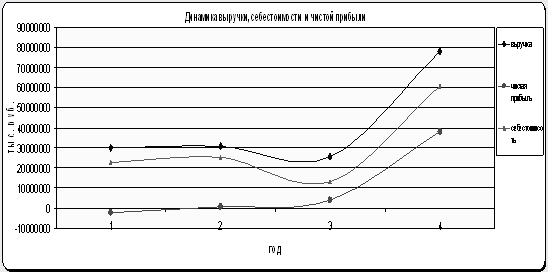
Рис.2.1. Динамика выручки, себестоимости и чистой прибыли
Выводы по 2 главе
Проанализировав производственно-хозяйственную и финансовую деятельность предприятия "Группы SEB" специализирующегося на выпуске и продаже бытовой техники можно сказать, что предприятие с большой историей и с сильной корпоративной культурой.
Данная продукция предприятия продаётся в более 120 странах. Компания занимает лидирующее положение на мировом рынке мелкой бытовой техники.
Группа SEB следует стратегии ограниченного роста, осуществляя инвестиции в инновации и международную экспансию.
Организационная структура предприятия делится на товарную организационную структуру и рыночную.
Из данных расчётов финансовых показателей прослеживается положительная динамика роста выручки, себестоимости и чистой прибыли. Что говорит о развитие предприятия, увеличении объёма продаж, ускорении оборачиваемости готовой продукции. Всё это ведёт к увеличению доли рынка на рынке бытовой техники и повышению конкурентоспособности предприятия.
3. Разработка предложений по совершенствованию управления деятельностью торгового предприятия
Основу коммерческой деятельности подавляющего числа торговых предприятий в современных условиях составляет розничный товарооборот.
Основной целью управления товарооборотом является обеспечение высоких темпов развития торгового предприятия и удовлетворения спроса обслуживаемых контингентов покупателей.
В соответствии с этой основной целью перед управлением товарооборотом стоят следующие важнейшие задачи:
1. Увязка темпов развития товарооборота с развитием регионального потребительского рынка и изменениями его конъюнктуры.
2. Планирование объема реализации товаров, обеспечивающего получение предприятием необходимой суммы прибыли.
3. Обеспечение в процессе планирования товарооборота эффективного использования имеющегося ресурсного потенциала.
4. Обеспечение планирования структуры товарооборота в наибольшей степени отвечающей структуре спроса обслуживаемых контингентов покупателей.
5. Планирование объема и структуры поступления товаров и суммы товарных запасов. обеспечивающих ритмичную работу торгового предприятия и устойчивость ассортимента товаров в его пунктах продажи.
Для увеличения товарооборота компании "Группы SEB" проведём мероприятия по стимулированию сбыта продукции в торговой розничной сети М.видеo.
Мероприятия по стимулированию сбыта обычно используются:
при выведении нового товара на рынок (или выходе на новый рынок);
при распродаже остатков (когда новые модели на подходе);
при формировании рекомендательного уровня на рынках, где важна позиция продавца;
и несколько реже, как элемент комплексной программы формирования лояльности торговли;
Обычно мероприятия по стимулированию сбыта преследуют цели:
обеспечение дистрибуции нового товара в розничной торговле;
содействие продажам нового товара в оптовой торговле;
формирование рекомендательного уровня поддержки товара;
формирование запасов товара под маркетинговую активность.
повышение продаж
увеличение уровня дистрибуции продукта;
содействие распродажам товарных остатков;
Для реализации мероприятий по стимулированию сбыта продукции проведём следующие изменения в продажах непосредственно в розничной сети М.видео (в 30 торговых точках) и расчёты:
Для эффективности и увеличения объёма продаж вводим в розничную сеть М.видео консультантов не посредственно работающих от компании "Группы SEB", которые будут продавать именно товар данной компании, демонстрировать его и проводить консультации. Данные консультанты будут работать в самое пиковое время продаж, а это такие дни как среда, пятница с 13.00 до 21.00, и суббота и воскресенье с 12.00 до 19.00. Консультанты будут замотивированны в продажах т.к. каждая продажа будет влиять на их заработную плату. Ставится оклад в размере 12 000 руб. и процент от продаж, который будет равен 1,4 %. (из расчёта товарооборота предыдущих периодов). Средняя заработная плата консультанта составит 24 000 руб. в месяц, а в год соответственно 24 000 руб. ∙ 12 мес.=288 000 руб.
Так как мероприятия по стимулированию сбыта проходят в 30 торговых точках М.видео, то консультантов нужно 30 человек.
Соответственно затраты на заработную плату будут:
288 000 руб. ∙ 30чел.=8 640 000 руб.
Затраты на обучения консультантов: Проводятся тренинги по технологии продаж раз в пол года, стоимость одного курса тренинга ровняется 100 тыс. руб. Так же проводятся тренинги по изучению техники и появившихся новинок на предприятии каждый квартал, стоимость одного тренинга 21 тыс. руб. Всего в сумме на обучение тратится 284 тыс. руб.
Компания ожидает в 2010 году в данной розничной сети повысить товарооборот на 37% по сравнению с предыдущим периодом. А в целом компания рассчитывает повысить товарооборот на 26%
Расчёт товарооборота продукции компании "Группы SEB" за 4 года плюс прогноз на 2010 год. в таблице 3.1.
Таблица 3.1. Товарооборот компании "Группы SEB"
| Период, кв | Товарооборот, тыс. руб | ||||
| 2006г. | 2007г. | 2008г. | 2009г | Прогноз на 2010г | |
| 1 | 196 400 | 213 695 | 190 198 | 228 950 | 288 477 |
| 2 | 164 725 | 182 500 | 170 168 | 207 225 | 261104 |
| 3 | 177 668 | 190 585 | 176 375 | 210 000 | 264 600 |
| 4 | 200 113 | 208 718 | 185 220 | 238 825 | 300 920 |
| За год | 738 905 | 795 498 | 721 960 | 885 000 | 1 115 101 |
Расчёт товарооборота продукции компании "Группы SEB" в розничной сети М.видео в таблице 3.2.
Таблица 3.2 Товарооборот продукции "Группы SEB" в розничной сети М.видео
| Период, кв | Товарооборот, тыс. руб. | ||||
| 2006г. | 2007г. | 2008г. | 2009г | Прогноз на 2010г | |
| 1 | 78 560 | 85 478 | 76 079 | 91 580 | 125 465 |
| 2 | 65 890 | 73 000 | 68 067 | 82 890 | 113 560 |
| 3 | 71 067 | 76 234 | 70 550 | 84 000 | 115 080 |
| 4 | 80 045 | 83 487 | 74 088 | 95 530 | 130877 |
| За год | 295 562 | 318 199 | 288 784 | 354 000 | 484 982 |
Таблица 3.3. Среднее значение товарооборота
| Период | Среднеквартальный товарооборот, тыс. руб. | Среднемесячный товарооборот в каждом кв., тыс. руб. | Среднемесячный товарооборот 1ой торговой точки М.видео, тыс. руб. |
| 1 | 82 925 | 28 642 | 921 |
| 2 | 72 462 | 24 154 | 805 |
| 3 | 75 463 | 25 155 | 839 |
| 4 | 83 288 | 27 763 | 925 |
| Среднегодовой товарооборот: | 314 138 |
При росте конкуренции на рынке бытовой техники и интенсивности кризиса консультанты от фирм производителей, в данном случае от компании "Группы SEB" в розничных сетях просто необходимы т.к. затраты на консультантов очень низкие и составляют 1% от всего товарооборота компании и 2% от товарооборота розничной сети М.видео по данной продукции. Что позволит повысить товарооборот компании в 2010 году на 26% по сравнению с 2009.На долю консультантов в розничной сети М.видео должно приходиться не менее 14% запланированного товарооборота т.к рост в 2009 составил 23%,а в 2010 должен составить 37%.
Выводы по 3 главе
Основу коммерческой деятельности подавляющего числа торговых предприятий в современных условиях составляет розничный товарооборот. Основной целью управления товарооборотом является обеспечение высоких темпов развития торгового предприятия и удовлетворения спроса обслуживаемых контингентов покупателей.
Для увеличения товарооборота компании "Группы SEB" проведены мероприятия по стимулированию сбыта продукции, что позволит повысить товарооборот в 2010 году на 26% по сравнению с 2009 годом., в розничной сети М.видео, там где непосредственно производились мероприятия по стимулированию сбыта продукции товарооборот должен увеличится на 37% .
Заключение
Сфера торговли является той отраслью экономики, которая развивается наиболее быстрыми темпами. Принципиальные изменения происходят в управлении организацией, разрабатываются и внедряются принципиально новые методы управления предприятием.
В условиях рыночных отношений обеспечить современному предприятию эффективное функционирование и конкурентные преимущества может только эффективная система управления его экономической деятельностью.
В данной дипломной работе были рассмотрены теоретические исследования управления на предприятии. Рассмотрена специфика управления торговым предприятием "Группы SEB"
Произведён анализ производственно-хозяйственной и финансовой деятельности предприятия "Группы SEB" специализирующегося на выпуске и продаже бытовой техники. Из проводимого анализа можно сделать следующие выводы, что предприятие с большой историей и с сильной корпоративной культурой. Компания занимает лидирующее положение на мировом рынке мелкой бытовой техники, продукция предприятия продаётся в более 120 странах.
Группа SEB следует стратегии ограниченного роста, осуществляя инвестиции в инновации и международную экспансию.
Организационная структура предприятия делится на товарную организационную структуру и рыночную.
Из данных расчётов финансовых показателей прослеживается положительная динамика роста выручки, себестоимости и чистой прибыли. Что говорит о развитие предприятия, увеличении объёма продаж, ускорении оборачиваемости готовой