Анализ теоретических и практических аспектов стратегического управления на предприятии
Размещено на /
Введение
Актуальность данной темы связана с тем, что под воздействием событий экономической жизни России с конца 1990-х гг. и начала XXI века сформировалась потребность в осуществлении такого управления предприятиями, которое обеспечивало бы их эффективную адаптацию к быстро меняющейся окружающей среде. В рыночных условиях определяющим фактором успешного функционирования предприятий является грамотно поставленный менеджмент. Для его успешной постановки необходимо предпринять ряд шагов. В первую очередь необходимо введение механизма стратегического планирования и управления на предприятии. При таком подходе, предприятие всегда сможет адекватно реагировать на внешние и внутренние изменения, способные существенно повлиять на его деятельность, вплоть до срыва (банкротства).
Стратегический менеджмент является чрезвычайно важным для фирм, которые сталкиваются с трудностями в осуществлении принципиально новых стратегий своего развития. В условиях жёсткой конкурентной борьбы и быстро меняющейся ситуации фирмы должны не только концентрировать внимание на внутреннем состоянии дел, но и вырабатывать долгосрочную стратегию поведения, которая позволяла бы успевать за изменениями, происходящими в их окружении. Ускорение изменений в окружающей среде, появление новых запросов и изменения позиций потребителей, возрастание конкуренции за ресурсы, интернационализация бизнеса, появление новых неожиданных возможностей для бизнеса, открываемых достижениями науки и техники, развитие информационных сетей, делающих возможным быстрое распространение и получение информации, широкая доступность современных технологий, изменение роли человеческих ресурсов, а также ряд других причин привели к резкому возрастанию значения стратегического менеджмента.
Целью данной работы является рассмотрение теоретических и практических аспектов стратегического управления на предприятии. В связи с поставленной целью решаются следующие задачи:
1) определить понятие, цели и основные элементы стратегического менеджмента;
2) раскрыть содержание и процессы стратегического управления фирмой;
3) охарактеризовать процедуру разработки стратегии организации.
4) провести анализ внешней и внутренней среды холдинговой компании ОАО ВВРЗ им. Тельмана
5) разработать рекомендации по выбору стратегию предприятия.
Проблемам стратегического менеджмента посвящено значительное количество публикаций в экономической литературе, перечень которых подробно приведен в списке литературы. Однако исследования большинства российских ученых проводились еще в условиях директивной, планово-административной системы. В результате проблемы самостоятельной оценки предприятиями перспектив развития и разработки собственной деловой стратегии остались практически нераскрытыми и требуют дальнейших разработок.
Работа написана на основании общих теоретических исследований по вопросам стратегического менеджмента как отечественных, так и зарубежных авторов, а также на основе сведений и данных холдинговой компании ОАО ВВРЗ им. Тельмана.
Работа состоит из введения, двух глав, заключения, списка литературы.
1. Теоретические аспекты стратегического управления на предприятии
Понятие и сущность стратегического менеджмента: его цель, принципы и функции
Стратегический менеджмент – область науки и практики управления, предназначением которого является обеспечение развития организации в быстроменяющихся условиях внешней среды.
В современных быстроменяющихся социально-политических и экономических условиях перед организацией, действующей на рынке товаров и услуг, стоит задача обеспечения не только выживаемости, но и непрерывного развития, наращивания своего потенциала.
Концепция стратегического менеджмента позволяет организации добиваться поставленных целей в условиях динамичной," изменчивой и неопределенной среды.
Стратегический менеджмент — деятельность по обеспечению реализации целей организации в условиях динамичной, изменчивой и неопределенной среды, позволяющая оптимально использовать существующий потенциал и оставаться восприимчивой к внешним требованиям.
Стратегический менеджмент — область научных знаний, охватывающая методологию принятия стратегических решений и способы их практической реализации для достижения целей организации.
В современном понимании стратегический менеджмент – это комплекс стратегических решений, определяющих долгосрочное развитие организации и конкретных действий, обеспечивающих быстрое реагирование предприятия на изменения внешней среды, которое может повлечь за собой необходимость стратегического манёвра, пересмотр целей и корректировку общего направления развития.
Сущность стратегического менеджмента заключается в ответе на три важнейших вопроса (рис. 1).
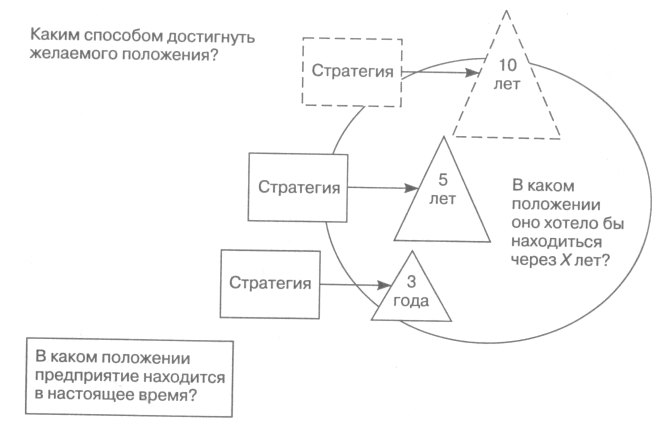
Рисунок 1 – Сущность стратегического менеджмента.
Итак, стратегическое управление — это процесс принятия и осуществления стратегических решений, центральным звеном которого является стратегический выбор, основанный на сопоставлении собственного ресурсного потенциала предприятия с возможностями и угрозами внешнего окружения, в котором оно действует.
Эффективное стратегическое управление должно основываться на определенных принципах.
Принципы стратегического менеджмента — основные правила деятельности организации для достижения поставленных целей. К ним относятся:
1. Единство направления. Организация, действующая в динамичных условиях внешней среды, должна обладать единством целей, интересов и принципов управления.
2. Научность. Применение достижений системного, ситуационного походов, науки о человеческом поведении к управлению и формированию организации для достижения ее целей. Определение на базе научного анализа лучших способов выполнения задач.
3. Выделение доминанты развития. Определение перспективы, которая открывается перед организацией с точки зрения роста, нормы прибыли, стабильности и технологии; выделение »а этой основе стратегических зон хозяйствования и стратегических хозяйственных центров. Стратегическая зона хозяйствования (СЗХ) — отдельный сегмент окружения, на который организация имеет (или хочет получить) выход. Стратегический хозяйственный центр (СХЦ) — внутриорганизационная единица, отвечающая за выработку стратегических позиций организации в одной или нескольких зонах хозяйствования.
4. Экономичность и эффективность. Разработка и реализация стратегии организации строится исходя из имеющихся ресурсов и нацелена на превышение результатов над затратами в определенном плановом периоде.
5. Подчиненность личных интересов общим. Интересы, одного работника или группы работников не должны превалировать над интересами организации.
6. Оптимальные пропорции между централизацией и децентрализацией в зависимости от конкретных условий, обеспечивающие реализацию целей организации, рациональное использование существующего потенциала и восприимчивость к требованиям внешней среды.
7. Мотивация персонала.
8. Разделение труда нацелено на выполнение работы, большей по объему и лучшей по качеству, при одних и тех же условиях. Это достигается за счет сокращения числа задач, на решение которых должны быть направлены внимание и усилия.
9. Корпоративность обеспечивает гармонизацию интересов всего персонала, а гармония интересов в свою очередь способствует достижению намеченных организацией целей.
Стратегическое управление на предприятии выражается в следующих пяти функциях:
1. Планирование стратегии. Планирование стратегии предполагает выполнение таких подфункций, как прогнозирование, разработка стратегии и бюджетирование. Прогнозирование предшествует собственно составлению стратегических планов. Оно основывается на проведении анализа широкого круга внутренних и внешних факторов-условий функционирования предприятия с целью предвидения возможности развития и оценки риска. Систематический прогноз позволяет выработать обоснованный подход к стратегии предприятия. В прогнозировании традиционно используются три измерения: время (как далеко вперед мы пытаемся заглянуть?), направление (каковы тенденции будущего?), величина (насколько существенны будут перемены?). С учетом результатов проведенного анализа руководство предприятия формулирует миссию (сферу бизнеса, глобальную цель), определяет перспективы развития организации и разрабатывает стратегию. Увязка стратегических целей предприятия с результатами деятельности отдельных подразделений осуществляется посредством разработки необходимой программы действий и составления бюджета. Бюджетирование включает стоимостную оценку программы и распределение ресурсов.
2. Организация выполнения стратегических планов. Организация выполнения стратегических планов предполагает формирование будущего потенциала предприятия, согласование структуры и системы управления с выбранной стратегией развития, создание корпоративной культуры, поддерживающей стратегию.
3. Координация действий по реализации стратегических задач. Координация действий менеджеров по формированию и реализации генеральной стратегии заключается в согласовании стратегических решений различных уровней и последовательной консолидации целей и стратегий структурных подразделений на более высоких ступенях управления.
4. Мотивация на достижение стратегических результатов. Мотивация как функция стратегического управления связана с разработкой системы стимулов, побуждающих к достижению поставленных стратегических результатов.
5. Контроль за процессом выполнения стратегии. Контроль состоит в непрерывном наблюдении за процессом реализации стратегических планов. Он призван заблаговременно определять надвигающиеся опасности, выявлять ошибки и отклонения от принятых стратегий и политики предприятия.
Главная цель стратегического управления — развитие потенциала и поддержание стратегической способности предприятия к выживанию и эффективному функционированию в условиях нестабильной внешней среды. Совокупность рассмотренных функций и цели определяет сущность стратегического управления.
Отсутствие стратегического менеджмента в организации проявляется в следующих формах:
1. организация планирует свою деятельность исходя из того, что окружение либо вообще не будет меняться, либо в нем не будет происходить качественных изменений;
2. выработка программы действий начинается с анализа внутренней среды организации и ее ресурсов (учитываются только сильные и слабые стороны).
Таким образом, сущность стратегического управления состоит в формировании и реализации стратегии развития организации на основе непрерывного контроля и оценки происходящих изменений в ее деятельности с целью поддержания способности к выживанию и эффективному функционированию в условиях нестабильной внешней среды.
Основные составляющие стратегического менеджмента и их характеристика. Этапы стратегического менеджмента
Составляющие стратегического управления.
Стратегическое управление включает пять основных компонентов, образующих следующую цепь перспективно-целевых решений (рис. 2):
1. Видение — это образ возможного и желаемого будущего состояния предприятия.
2. Сфера бизнеса — вид деятельности, связанный с конкретной хозяйственной единицей, программой и т.д. Определение бизнеса предполагает оценку его перспектив и уяснения в нем своего конкретного места и возможностей.
3. Миссия, или общественно значимая роль, предприятия представляет собой качественно выраженную совокупность основных целей бизнеса.
4. Стратегия — интегрированная модель действий, предназначенных для достижения целей предприятия. Содержанием стратегии служит набор правил принятия решений, используемый для определения основных, направлений деятельности.
5. Программы и планы — это система мер по реализации принятой предприятием стратегии, призванная решать задачи распределения ресурсов, полномочий и ответственности среди подразделений (сотрудников), участвующих в реализации стратегии; разработки оперативных планов и программ.
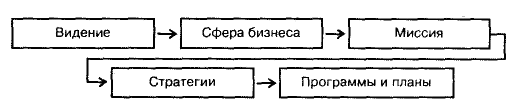
Рисунок 2 – Цепь перспективно-целевых решений в управлении развитием предприятия.
Этапы стратегического управления.
Основными этапами стратегического управления являются (рис. 3):
анализ среды;
определение миссии и целей организации;
формирование и выбор стратегии;
реализация стратегии;
оценка и контроль выполнения стратегии.
Рисунок 3 – Этапы процесса стратегического управления
Рассмотрим предложенные этапы более подробно.
Анализ среды является исходным процессом в стратегическом управлении, так как он создает базу для определения миссии и целей организации, выработки стратегии ее развития. Внутренняя среда организации анализируется по следующим направлениям: маркетинг, финансы и учет, производство, персонал, организация управления. При анализе внешнего окружения исследуются экономические, политические, социальные, международные факторы, а также факторы конкуренции. При этом внешнее окружение делят на два компонента: непосредственное окружение (среда прямого воздействия) и макроокружение (среда косвенного воздействия). Целью стратегического анализа служит выявление угроз и возможностей внешней среды, а также сильных и слабых сторон организации (это так называемый SWOT-анализ).
Процесс определения миссии и целей состоит из трех подпроцессов:
• формулирование миссии организации, которая в конкретной форме выражает смысл ее существования;
• определение долгосрочных целей;
• определение среднесрочных целей.
Формулирование и выбор стратегии предполагают формирование альтернативных направлений развития организации, их оценку и выбор лучшей стратегической альтернативы для реализации. При этом используется специальный инструментарий, включающий количественные методы прогнозирования, разработку сценариев будущего развития, портфельный анализ.
Реализация стратегии является критическим процессом, так как именно он в случае успешного осуществления приводит предприятие к достижению поставленных целей. Реализация стратегии осуществляется через разработку программ, бюджетов и процедур, которые можно рассматривать как среднесрочные и краткосрочные планы реализации стратегии. Основные составляющие успешного выполнения стратегии:
• цели стратегии и планы доводятся до работников с тем, чтобы достичь с их стороны понимания того, к чему стремится организация, и вовлечь в процесс реализации стратегии;
• руководство своевременно обеспечивает поступление всех необходимых для реализации стратегии ресурсов, формирует план осуществления стратегии в виде целевых установок;
• в процессе реализации стратегии каждый уровень руководства решает свои задачи и осуществляет закрепленные за ним функции.
Результаты реализации стратегии оцениваются, и с помощью системы обратной связи осуществляется контроль деятельности организации, в ходе которого может происходить корректировка предыдущих этапов.
В настоящее время существуют различные взгляды (подходы) к последовательности этапов процесса стратегического управления.
Первый подход основывается на том, что сначала необходимо проводить анализ среды, а потом устанавливать миссию и цели организации, обосновывая это тем, что, не имея представления о среде функционирования предприятия, трудно и невозможно установить миссию и реальные цели.
Другой подход, напротив, заключается в том, что сначала следует определить миссию и цели фирмы и только потом переходить к анализу среды, т.к. зная миссию и цели можно определить требуемую информацию для анализа, т.е. сузить круг анализа и сократить время и средства, затраченное на его проведение.
Способом разрешения данного конфликта взглядов стал поиск компромиссов: стратегические видение. В стратегическом менеджменте получило распространение понятие менеджмента на основе видения целей, которое предусматривает стремление людей работать ради достижения определенных идеалов. Стратегическое видение – состояние бизнеса, которое может быть достигнуто в отдаленном будущем при самых благоприятных условиях. Это наименее четкий ориентир деятельности предприятия. Поэтому процесс стратегического управления можно представить следующим образом (рис. 4).
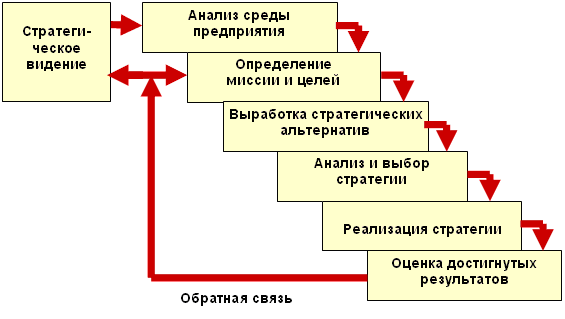
Рисунок 4 – Процесс стратегического управления.
стратегия менеджмент конкурентный
1.3 Анализ среды предприятия
Особое внимание в стратегическом менеджменте предприятия уделяется проведению анализа его среды функционирования, на основе которого выстраиваются определенные стратегические действия.
Анализ среды подразделяется на две части:
Анализ внешней среды предприятия.
Анализ внутренней среды.
Цель анализа внешней среды – выявление возможностей и угроз, которые организация должна учитывать при определении стратегических целей и выработки стратегии.
Внешнее окружение предприятия можно представить в виде двух взаимосвязанных систем:
1. Факторы дальнего окружения (или макроокружение, внешняя среда косвенного воздействия), на которые организация влиять не может.
2. Факторы ближнего окружения (или непосредственное окружение, деловая среда предприятия, внешняя среда прямого воздействия), на которые возможно частичное влияние организации (см. тема «Организация: ее внешняя и внутренняя среда»).
Условия эффективного анализа факторов внешней среды:
1. выявление среди множества факторов тех, которые оказывают наиболее сильное влияние на развитие фирмы;
2. их группировка и расстановка приоритетов по степени влияния;
3. количественная оценка факторов;
4. изучение взаимосвязей между ними и эффектов положительной и отрицательной синергии;
5. оценка влияния факторов внешней среды на фирму в настоящем и будущем.
Характеристики внешней среды:
1. Взаимосвязь факторов внешней среды – это уровень силы, с которой изменение одного фактора воздействует на изменение других факторов внешней среды;
2. Сложность внешней среды – это число факторов, на которые организация обязана отреагировать, а т.ж уровень изменчивости каждого фактора;
3. Подвижность внешней среды – это скорость, с которой происходят изменения в окружающей среде организации;
4. Неопределенность внешней среды – определяется относительным количеством информации о среде и уверенности в ее точности.
Изучение макроокружения осуществляется путем анализа экономических, правовых, политических, социо-культурных и иных факторов, при этом используются показатели, характеризующие динамику и тенденции их изменения.
Для изучения макроокружения используют методику PEST(Е)–анализа, которая позволяет выявить факторы, влияющие на организацию и разрабатывать сценарии дальнейшего развития событий: Р – политика и право. Е – экономика. S – социум (общество). Т – технологии. (Е) – экология.
Экономические факторы оказывают влияние на организацию через такие параметры экономики, как: темп инфляции; уровень безработицы и оплаты труда; процентные ставки; валютный курс и т.д. При этом важно отметить, что для стратегического управления экономические показатели представляют интерес с точки зрения того, какие возможности и угрозы они дают для ведения бизнеса. При этом возможности и угрозы находятся в тесной взаимосвязи.
Анализ правового фактора дает возможность организации определить для себя доступные границы действия во взаимоотношениях с другими субъектами права и применяемые методы отстаивания своих интересов. При этом необходимо обратить внимание на такие аспекты, как: действенность правовой системы; степень правовой защищенности; процессуальная сторона практической реализации законодательства; возможные изменения в законодательстве и т.д.
Политические факторы должны учитываться для того, чтобы иметь ясное представление о намерениях органов государственной власти и о средствах, с помощью которых государство намеренно реализовать свою политику. При этом необходимо обратить внимание на такие аспекты, как: стабильность власти; изменения в составе и политике правительства; характер правовых реформ и т.д.
Анализ социо-культурных факторов направлен на то, чтобы выявить влияние на организацию таких составляющих, как обычаи, верования, традиции, ценности, уровень качества жизни людей и т.д. Их особенностью является то, что они изменяются относительно медленно, но приводят к существенным изменениям в организации.
Анализ технологических факторов позволяет своевременно увидеть те возможности, которые открываются перед предприятием для производства новой продукции и для модернизации технологии изготовления и сбыта в результате развития науки и техники. Угрозой технологического фактора является то, что многие организации не в состоянии увидеть новые перспективы, т.к. технологический потенциал создается, как правило, за пределами отрасли, в которой они функционируют.
Для отслеживания факторов внешней среды на предприятиях следует создавать специальные системы, обеспечивающие регулярные наблюдения и выявление тенденций развития событий.
Анализ макроокружения рекомендуется заканчивать составлением списка угроз и возможностей с учетом степени их значимости для организации. Для оценки степени влияния возможностей и угроз применяется метод позиционирования, требующий составления матриц возможностей и угроз (табл. 1 и 2)
Таблица 1 – Матрица возможностей.
| Вероятность использования возможностей | Влияние возможностей на организацию | ||
| сильное | умеренное | слабое | |
| Высокая | + | + | ? |
| Средняя | + | ? | - |
| Низкая | ? | - | - |
Условные обозначения: «+» - возможности надо использовать; «?» - возможности надо попытаться использовать; «-» - возможности не заслуживают внимания.
Таблица 2 – Матрица угроз
| Вероятность реализации угроз | Последствия реализации угроз для организации | |||
| разрушение | критическое состояние | тяжелое состояние | «легкие ушибы» | |
| Высокая | + | + | ? | - |
| Средняя | + | ? | - | w |
| Низкая | ? | - | w | w |
Условные обозначения: «+» - угрозы надо обязательно устранить или выработать меры по защите; «?» - угрозы должны находится в поле зрения и устранены во вторую очередь; «-» - угрозы требуют внимания и при возможности устранения; «w» - необходимо отслеживать развитие событий.
Изучение непосредственного окружения направленно на анализ тех элементов, с которыми организация находится в постоянном взаимодействии.. к элементам непосредственного окружения относятся: покупатели, поставщики, конкуренты, инфраструктура, местные органы власти, банки, профсоюзы, учебные заведения, службы занятости и т.д.
В отличие от макроокружения организация может оказать существенное влияние на содержание этого взаимодействия, т.е. участвовать в формировании дополнительных возможностей и угроз.
При проведении анализ непосредственного окружения особое внимание уделяется проведению:
1. Анализа покупателей, который предполагает составление профиля покупателя (потребителя) по следующим характеристикам: - вкусы и предпочтения (социально-психологические характеристики покупателя); - демографические характеристики (пол, возраст, уровень образования и т.д.); - позиция покупателя по отношению к продукту и к самой фирме.
Данный анализ необходим для того, чтобы определить потребности рынка: что производить и в каких объемах. Позволяет определить размер рынка, сегменты рынка, долю предприятия на этом рынке.
2. Анализа поставщиков, который направлен на выявление тех аспектов в их деятельности, от которых зависит эффективность работы самой организации, себестоимость и качество производимого ею продукта. При этом необходимо обратить внимание на следующие моменты: - цена предлагаемого сырья и материалов; - гарантии качества и репутация поставщика на рынке; - его расположение; - условия поставки и доставки; - послепродажное обслуживание; - формы и условия оплаты и предоплаты.
3. Анализа конкурентов, который проводится для выявления их сильных и слабых сторон и предполагает: - определение конкурентной среды; - описание фирм конкурентов; - оценка их стратегий; - прогнозирование их будущих стратегий.
По результатам данного анализа составляется сравнительная характеристика конкурентов с анализируемым предприятием, определяются его конкурентные преимущества, уровень конкурентоспособности организации и ее продукции (услуги) по сравнению с конкурентами.
При проведении анализа конкурентов необходимо обратить внимание не только на предприятия, производящие аналогичную продукцию (услугу), но и на производителей товаров-заменителей, а так же потенциальных производителей аналогичной продукции, которые могут возникнуть в будущем.
Анализ конкурентов связан с проведением оценки отрасли и степени конкурентной борьбы (или определением конкурентной позиции предприятия).
Результаты анализа непосредственного окружения так же могут быть учтены при проведении PEST-анализа и составления матриц возможностей и угроз.
Так же при проведении анализа особое значение имеет оценка ключевых факторов успех (КФУ) отрасли. КФУ – это те факторы, которым фирмы должны уделять особое внимание, так как они определяют успех (или провал) фирмы на рынке, ее конкурентные возможности, непосредственно влияющие на ее прибыльность.
Так же для анализа внешней среды используется метод составления профиля среды, который позволяет оценить относительную значимость для организации отдельных факторов среды (таблица 3).
Таблица 3 – Профиль среды предприятия.
| Фактор среды | Важность фактора для отрасли (А) | Влияние фактора на организацию (В) | Направленность влияния фактора (С) | Степень важности фактора для организации (АВС) |
Для оценки АВС применяются специальные шкалы (таблица 4).
Таблица 4 – Бальная шкала, применяемая при составлении профиля среды предприятия.
| Характеристика среды | Шкала баллов | Расшифровка балла |
| А | 1 | слабое значение фактора для отрасли |
| 2 | умеренное значение фактора для отрасли | |
| 3 | сильное значение фактора для отрасли | |
| В | 0 | влияние фактора на организацию отсутствует |
| 1 | слабое влияние фактора на организацию | |
| 2 | умеренное влияние фактора на организацию | |
| 3 | сильное влияние фактора на организацию | |
| С | +1 | позитивное влияние фактора |
| -1 | негативное влияние фактора | |
| АВС | от +1 до +9 | это возможности, чем ближе к +9, тем лучше |
| от -9 до 0 | это угрозы, чем ближе к 0, тем хуже. |
Внутренняя среда компании — это ее внутренние элементы, подсистемы и процессы, которые влияют на ее потенциал, конкурентоспособность, способность развиваться.
Структура внутренней среды включает:
— стратегические цели организации и стратегию, определяющие вектор ее развития;
— структуру организации, ее органы управления, подразделения, взаимосвязи между ними;
— оборудование, транспорт, помещения;
— процессы, включающие технологии, бизнес-процессы, процессы управления и другие;
— персонал, его квалификация, трудовая активность, организационная культура, внутренние ценности.
Внутренняя среда может изучаться и описываться различными способами.
Процесс, при помощи которого, как правило, проводится анализ внутренней среды, называется управленческим обследованием – представляет собой способ оценки функциональных зон или подсистем организации (кадры, производство, маркетинг и др. – элементы организации).
Цель анализа – выявление сильных и слабых сторон предприятия.
С целью упрощения в обследование рекомендуется включать пять функциональных подсистем:
1. Маркетинг – доля рынка, конкурентоспособность продукции, сбытовая и ценовая политики, реклама и т.д.
2. Производство – состав оборудования по возрасту, степени износа, применяемые технологии, организация производства, тип производства и т.д.
3. Кадры – состав трудовых ресурсов, мотивация, текучесть кадров, квалификация, ее повышение и т.д.
4. Финансы – анализ финансового состояния предприятия по данным бухгалтерского учета и использованием специальных методик.
5. Общее управление – организационная культура, организационная структура, стиль руководства, имидж предприятия и т.д.
Для проведения управленческого обследования можно использовать методику SNW-анализа (сильная, нейтральная и слабая позиции). Результаты обобщаются в таблице 5.
Таблица 5 – Результаты управленческого обследования с использованием SNW-анализа.
| Наименование позиций | Количественная и качественна я оценка | ||
| S (сильная) | N (нейтсральная) | W (слабая) | |
SWOT-анализ используется для систематизации результатов анализа внешней и внутренней среды, для выработки стратегии, для формирования или уточнения целей организации. В этих целях составляют матрицу SWOT-анализа, которую можно представить в виде таблицы 6.
Таблица 6 – Матрица SWOT-анализа.
|
Результаты анализа внешней среды Результаты анализа внутренней среды |
О – возможности: 1… 2… 3… и т.д. |
Т – угрозы: 1… 2… 3… и т.д. |
|
S – сильные стороны: 1… 2… 3… и т.д. |
Поле «сила и возможности» – как использовать сильную сторону для реализации потенциальной возможности |
Поле «сильные стороны и угрозы» – как использовать сильные стороны, чтобы ликвидировать угрозы1 |
|
W – слабые стороны: 1… 2… 3… и т.д. |
Поле «слабости и возможности» – как, используя наши возможности, мы сможем ликвидировать слабые стороны2 |
Поле «слабые стороны и угрозы» – как, убрав слабую сторону можно преодолеть угрозу3 |
Данная матрица заполняется по результатам позиционирования возможностей и угроз но соответствующих матрицах и по результатам управленческого обследования. Матрица SWOT-анализа предусматривает попарное соотношение возможностей и угроз с сильными и слабыми сторонами организации, что служит основанием для выработки цели и стратегии фирмы.
Процесс разработки стратегии предприятия.
Слово «стратегия» происходит от греческого strategia (stratos – войско, ago – веду) или наука военного дела [38, 13]. В практику менеджмента понятие стратегии также пришло из военного дела: «Стратегия – это составная часть военного искусства. Стратегия представляет высшую область военного искусства; охватывает вопросы теории и практики вооруженных сил и ее ведения» [39, 740].
В современной практике управления процесс разработки стратегии предполагает сочетание методологических подходов. Стратегия рассматривается и как набор правил (принципов) для принятия управленческих решений, и как комплексный план для достижения долгосрочных целей. В понятие стратегии включаются насколько направлений разработки стратегии [38, 16]:
стратегия – это направление перехода компании из существующего состояния в будущее;
стратегия – это направление развития организации на основе анализа сильных и слабых сторон, возможностей и угроз ее деятельности;
стратегия – это спланированная реакция организации на изменения внешней и внутренней среды;
стратегия – это средство достижения конечного результата;
стратегия – это модель стратегического поведения компании.
Таким образом, можно дать следующее определение стратегии:
Стратегия – это модель долгосрочных действий организации, необходимых для достижения стратегических целей экономического, научно-технического, организационного и социального характера; обеспечения конкурентных преимуществ и опережающей адаптации в динамично изменяющейся среде [38, 17].
В зависимости от уровня управления в компании различают следующие типы стратегий: корпоративную стратегию, бизнес-стратегию (конкурентную стратегию), функциональную стратегию, оперативную стратегию.
Корпоративная стратегия касается деятельности предприятия в целом, связана с управлением диверсифицированной компанией. Основной целью корпоративной стратегии является выбор стратегически значимых подразделений компании. Элементами стратегии является выбор стратегических альтернатив по распределению ресурсов между подразделениями на основе портфельного анализа; диверсификация деятельности; изменение организационной структуры; разработка единой стратегической миссии подразделений.
Конкурентная стратегия – стратегия однородной группы производств (стратегия бизнеса) включает управленческий план только одного вида предпринимательской деятельности или одной коммерческой единицы.
Функциональная стратегия – это стратегия производства, маркетинга, финансов, персонала, инноваций, организационных изменений и других функций организации. Основной целью такой стратегии является рациональное распределение ресурсов отдела (службы), поиск эффективного поведения в рамках заданной функции.
Оперативная стратегия – разработка более узких и специфических шагов и подходов, направленных на поддержку функциональных стратегий и стратегий бизнеса и достижение оперативных стратегических целей [38, 17].
Разработка стратегии предполагает определение следующих аспектов бизнеса [1, 22]:
1. Товарный рынок, на котором будет конкурировать бизнес.
2. Уровень инноваций.
3. Функциональные стратегии, необходимые для конкуренции на выбранном товарном рынке.
4. Обеспечивающие устойчивые конкурентные преимущества (УКП) стратегические активы или компетенции, на которых базируется бизнес-стратегия. Стратегические компетенции – стратегически значимые для бизнес-единиц определенные направления деятельности, в которых она наиболее сильна. Стратегические активы – некоторые ресурсы, превосходящие по своим параметрам аналогичные ресурсы конкурентов. В процессе формирования стратегии необходимо учесть издержки и технические возможности создания или поддержания являющихся основой УКП активов или компетенций.
Учитывая, что сегодня любое предприятия функционирует в условиях жесткой конкурентной борьбы, то особое внимание в процессе стратегического управления следует уделить разработке конкурентной стратегии.
Любое разграничение, в том числе и разделение конкурентных стратегий на виды, имеет некую условность, поскольку каждая фирма по-своему уникальна и развивается только по свойственному ей пути. Однако выделение некоторых типовых групп стратегий необходимо высшему менеджменту фирмы для определения ориентиров будущего развития в нестабильной конкурентной среде [6, 34].
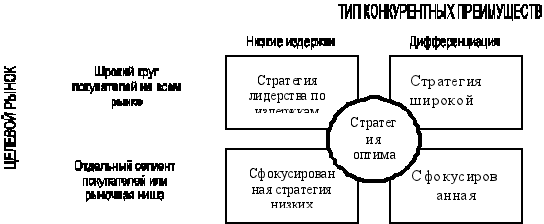
Согласно классической классификации М. Портера, основополагающими стратегиями являются лидерство по издержкам, дифференциация и фокусирование. Лидерство по издержкам означает, что фирма стремится добиться минимальных по отрасли затрат на производство продукции. Дифференцирование предполагает организацию выпуска уникальной продукции или предоставление уникальных услуг, развитие лояльности потребителей торговой марке. Фокусирование требует концентрации внимания производителя на узких сегментах рынка. Фирма может «фокусироваться» на определенных группах потребителей, группах товаров или географических рынках. Следование данной стратегии предполагает либо «дифференцированное фокусирование», либо «фокусирование на общем лидерстве по издержкам» [6, 32].
Однако модель конкурентных стратегий М. Портера, как и любая другая модель, имеет некоторые недостатки [26, 230]:
1. Не существует проверенного опытом подтверждения того, что компании, которые придерживались конкурентной стратегии, более успешны, чем те, которые ее не придерживались.
2. Некоторые компании не попадают под классификацию Портера.
3. Не все авторы согласны с тем, что нельзя одновременно использовать элементы разных стратегий.
4. Модель Портера не применима для ряда отраслей.
5. В стратегии низких издержек и дифференциации практически всегда существуют полутона. Абсолютные низкие издержки – это нулевая дифференциация.
6. Развитие условий, в которых работает бизнес, и их многообразие приводит к тому, что позиционирование, являющееся одним из центральных моментов в теории Портера, имеет все меньше возможностей для применения в сегодняшних быстроизменяющихся рыночных и технологических изменениях.
В то же время остаются отрасли и предприятия, работающие в них, для которых эта модель может успешно применяться при условии правильного выбора типа стратегического процесса. Структура отрасли ограничивает возможный выбор вариантов стратегий, но не встретишь отрасли, в которой успех может принести только одна стратегия. Во многих отраслях прекрасно сочетается несколько стратегий. Кроме того, возможны варианты типовых стратегий с разными способами дифференциации или фокусирования.
Томпсон А. и Стрикленд А., последователи учения М. Портера, добавляют к его основополагающим конкурентным стратегиям еще одну – стратегию оптимальных издержек [43, 311]. Следование данной стратегии дает возможность фирме предложить потребителям большую ценность за счет сочетания низких издержек и широкой дифференциации продукции.
На рис. 5 показаны пять основных подходов к стратегии конкуренции. Каждый из них занимает различные положения на рынке и предусматривает совершенно разные подходы к управлению бизнесом. Рассмотрим более подробно сущность приведенных стратегий и примеры их применения на российских предприятиях.