Планирование деятельности фирмы
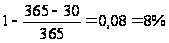 от стоимости
закупки материалов
и в срок будет
оплачено только
2% общей закупки:
Оплата материалов
в периоде
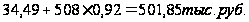

Задолженность
на конец 2-го
года
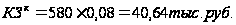
Составляем план движения денежных средств (см. табл. 2.5) используя рассчитанные выше показатели. Денежные средства на начало 1-го квартала принимаем равными 0.
Таблица 2.5
План движения денежных средств, тыс.руб.
| № п/п | Показатели | 1 год | 2 год | ||||
| В т.ч. по кварталам | Всего | ||||||
| 1 | 2 | 3 | 4 | ||||
| 1. | Денежные средства: | ||||||
| 1.1. | на начало периода | 0,00 | 57,95 | 180,36 | 319,62 | 0,00 | 422,20 |
| 1.2. | поступления от реализации продукции | 348,60 | 552,80 | 580,00 | 447,20 | 1928,60 | 2106,60 |
| ИТОГО ПОСТУПЛЕНИЯ: | 348,60 | 610,75 | 760,36 | 766,82 | 1928,60 | 2528,80 | |
| 2. | Платежи: | ||||||
| 2.1. | Оплата материалов | 71,47 | 129,00 | 135,53 | 114,02 | 450,02 | 501,85 |
| 2.2. | Заработная плата основных рабочих с отчислениями на социальные нужды | 43 | 57 | 57 | 43 | 200 | 213 |
| 2.3. | Прочие переменные затраты | 109 | 151 | 151 | 109 | 520 | 551 |
| 2.4. | Условно-постоянные расходы (без амортизации) | 30 | 30 | 30 | 30 | 120 | 120 |
| 2.5. | Налог на прибыль | 37,18 | 63,39 | 67,20 | 48,61 | 216,38 | 238,78 |
| ИТОГО ПЛАТЕЖИ | 290,65 | 430,39 | 440,73 | 344,62 | 1506,40 | 1624,63 | |
| 3. | Остаток денег на конец месяца | 57,95 | 180,36 | 319,62 | 422,20 | 422,20 | 904,17 |
2.3 Разработка агрегированного планового баланса
Плановый баланс характеризует изменения в имуществе (активах) предприятия и источниках его финансирования в течение планового периода. Баланс может разрабатываться с различной степенью агрегирования. Агрегированный баланс служит для расчета финансовых коэффициентов, характеризующих данный вариант плана с точки зрения финансовой устойчивости, ликвидности, деловой активности и рентабельности предприятия.
До начала формирования агрегированного планового баланса необходимо определить первоначальный (Уставный) капитал необходимый для начала деятельности предприятия.
Первоначальный капитал равен сумме затрат:
- на приобретение оборудования – 300 тыс.руб.;
- на приобретение здания – 500 тыс.руб.;
- денежные средства на счету для оплаты нормативного запаса материалов – 16,67тыс.руб.
Итого Уставный капитал равен 816,67 тыс. руб.
Агрегированный плановый баланс для данного предприятия приведен в таблице 2.6.
Таблица 2.6
Агрегированный плановый баланс
|
АКТИВ |
01.01. 09г. |
01.04. 09г. |
01.07. 09г. |
01.10. 09г. |
01.01. 10г. |
01.01. 11г. |
| 1. Основные средства | 800 | 790 | 780 | 770 | 760 | 720 |
| 2. Запасы материалов | 16,67 | 23,33 | 23,33 | 16,67 | 21,17 | 21,17 |
| 3. Нереализованная продукция (по себестоимости) | 0 | 49,64 | 65,96 | 65,96 | 49,64 | 57,28 |
| 4. Денежные средства | 0,00 | 57,95 | 180,36 | 319,62 | 422,20 | 904,17 |
| ВАЛЮТА БАЛАНСА | 816,67 | 920,92 | 1049,65 | 1172,25 | 1253,01 | 1702,62 |
|
ПАССИВ |
01.01. 09г. |
01.04. 09г. |
01.07. 09г. |
01.10. 09г. |
01.01. 10г. |
01.01. 11г. |
| 1. Уставный капитал | 816,67 | 816,67 | 816,67 | 816,67 | 816,67 | 816,67 |
| 2. Нераспределенная прибыль | - | 69,06 | 186,78 | 311,58 | 401,86 | 845,31 |
| 3. Кредиторская задолженность | 0,00 | 35,20 | 46,20 | 44,00 | 34,49 | 40,64 |
| ВАЛЮТА БАЛАНСА | 816,67 | 920,93 | 1049,65 | 1172,25 | 1253,01 | 1702,62 |
В активы заносим:
- основные средства
– стоимость
оборудования
с учетом амортизационный
отчислений
(ежеквартально
из стоимости
оборудования
вычитается
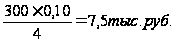 )
и стоимость
здания (ежеквартально
из стоимости
оборудования
вычитается
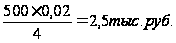 );
- запасы материалов на складе (стр.2 табл.2.4);
- себестоимость остатков нереализованной продукции (стр.7 табл.2.2);
- денежные средства (стр.1 табл.2.5);
В пассив заносим:
- Уставный капитал;
- нераспределенная прибыль (стр.7 табл.2.3);
- кредиторская задолженность за продукцию (стр.5 табл.2.4).
Список литературы
Алексеева М. М. Планирование деятельности фирмы. М.: Финансы и статистика, 1997.
Бородулин А.Н., Заложнев А.Ю., Шуремов Е.Л. Внутрифирменное управление, учет и информационные технологии. Учебное пособие. М.: ЗАО «ПМСОФТ», 2006 г. – 340 с., ил.
Бухалков М.И. Внутрифирменное планирование. Учебник. – М.: ИНФРА-М, 1999.
Дьяченко М.А. Внутрифирменное планирование. Учебное пособие для студентов заочного отделения всех специальностей. /ГУУ. – М.: ЗАО «Финстатинформ», 1999.
Дьяченко М.А.. Родионов Б.Н. и др. Внутрифирменное планирование. Учебное пособие. М.: ГАУ, 1992.
Мелкумов Я.С. Экономическая оценка эффективности инвестиций и финансирования инвестиционных проектов. - М.: ИКЦ Дие, 1997.
Организация, планирование и управление машиностроительным производством. Под ред. Родионова Б.Н. - М.: Машиностроение, 1989.