Керування персоналом на ВАТ "Стахановський феросплавний завод"
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
СХІДНОУКРАЇНСЬКИЙ НАЦІОНАЛЬНИЙ УНІВЕРСИТЕТ
імені Володимира Даля
ФАКУЛЬТЕТ УПРАВЛІННЯ ЕКОНОМІКОЮ
КАФЕДРА управління персоналом і економічної теорії
ЗВІТ З ПЕРЕДДИПЛОМНОЇ ПРАКТИКИ ЗАТ «Стахановський завод феросплавів”
Стаханов 2010
РЕФЕРАТ
Текст 72 с., 28 табл., 3 рис., 3 додатків
Підприємство, персонал, система управління, господарська діяльність, організація праці, фактори виробництва, умови ринку, конкурентоздатність, кадрова політика, мотивація, ефективність праці.
У звіті з переддипломної практики проведено аналіз виробничої, господарської, фінансової, збутової і комерційної діяльності ВАТ «Стахановський завод феросплавів», розглянуто систему управління персоналом на підприємстві, встановлено умови організації й мотивації праці робітників підприємства.
Здійснено виконання індивідуального завдання з всебічного вивчення конкретної проблеми у відповідності з темою дипломної роботи.
Матеріали звіту є основою для подальшого встановлення ефективних заходів щодо покращення діяльності підприємства.
ЗМІСТ
ВСТУП
1. Загальна характеристика підприємства
2. Аналіз господарської діяльності підприємства
3. Характеристика системи управління персоналом
4. Стан організації та стимулювання праці персоналу підприємства
5. Діагностування проблеми, відповідно теми дипломної роботи
ВИСНОВОК
ПЕРЕЛІК ЛІТЕРАТУРИ
ДОДАТКИ
ВСТУП
На сучасному етапі розвитку в умовах ринкової економіки забезпечення підприємств робочою силою, ефективність їхнього використання - найважливіша умова ефективного функціонування діяльності підприємства. Дана дипломна робота присвячена складної й, безсумнівно, значимій проблемі кадрової політики на підприємстві. На сьогоднішній день реалізація кадрової політики не повністю сформована й продовжує вдосконалюватися й обновлятися.
Проблема якості кадрів сьогодні вийшла на перше місце. Більшість закордонних фірм починають вкладати кошти в людський фактор. Актуальність підбора кадрів особливо зростає з розумінням неминучості вступу України у ВТО
Щоб ефективно управляти й використовувати «людські ресурси», необхідно знати механізм функціонування досліджуваного процесу, всю систему факторів, що викликають його зміна, а також засоби впливу на ці фактори. Отже, можна говорити про певний механізм функціонування системи керування персоналом і про використання різних інструментів впливу на працівника, тобто про певну технологію роботи з кадрами. У керуванні персоналом важливе місце займають технології, застосування яких дозволяє вирішувати завдання кадрового забезпечення стратегії організації. Ці технології прийнята називати кадровими. Кадрова технологія - це засіб керування кількісними і якісними характеристиками персоналу, що забезпечує досягнення цілей підприємства, його ефективне функціонування.
Для того щоб підприємство успішно справлялася із завданнями, що стоять перед ним, потрібні люди з певними здатностями, професією, професійним досвідом. Це означає, що таких людей варто спочатку знайти на ринку праці, оцінити їх професійні, ділові й особистісні якості, зробити відбір, увести до складу організації й забезпечити таке включення їхніх можливостей у досягнення цілей підприємства, що було б максимально корисним як для підприємства, так і для людини.
Як об'єкт по аналізу фінансової та господарської діяльності підприємства розглянуто підприємство ВАТ «Стахановський завод феросплавів»».
Під управлінням персоналу на підприємстві розуміється система видів діяльності, перш за все управлінської, як окремих менеджерів, так і всього апарату управління. У вітчизняній літературі такі поняття, як управління персоналом, менеджмент персоналу, кадровий менеджмент, система роботи з кадрами є синонімами.
У цей час мінімальна оплата праці не виконує ролі соціальної гарантії, що адекватно відображає соціально - економічні умови й порівнянної з мінімальним споживчим бюджетом. Більше того, вона стала грати невластиву їй роль технічного нормативу при визначенні розмірів стипендій, пенсій, соціальних виплат, штрафів і пені.
Управління персоналом - це спосіб побудови взаємозв'язку між рівнями управління і функціональних областей, що забезпечує оптимальне за даних умов досягнення цілей організації, тобто "система управління " (ОСУ) - одне з ключових понять менеджменту, тісно зв'язане з цілями, функціями, процесом управління, роботою менеджерів і розподілом між ними повноважень. У рамках цієї структури протікає весь управлінський процес (рух потоків інформації і прийняття управлінських рішень), у якому беруть участь менеджери всіх рівнів, категорій і професійної спеціалізації. Структуру можна порівняти з каркасом будинку управлінської системи, побудованим для того, щоб усі процеси, що протікають у ній, здійснювалися вчасно і якісно. Звідси та увага, що керівники організацій приділяють принципам і методам побудови структур організації, вибору їхніх типів і видів, вивченню тенденцій зміни й оцінкам відповідності задачам організацій, - це показує актуальність і важливість даної теми в сучасних умовах..
В умовах ринкової економіки з організацією заробітної плати на підприємствах зв'язані рішення двоєдиного завдання: гарантувати оплату праці кожному працівникові відповідно до результатів його праці й вартістю робочої сили на ринку праці; забезпечити роботодавцю досягнення в процесі виробництва такого результату який дозволив би йому після реалізації продукції на ринку праці й товарів відшкодувати витрати й дістане прибуток. Тим самим через організацію заробітної плати повинен досягатися, необхідний компроміс між інтересами роботодавця й працівника сприятливому розвитку стосунків соціального партнерства між двома рушійними силами ринкової економіки.
Виходячи з цього, на даному єтапі розвитку єкономіки, вівчання та удосконалення організації та мотивації праці операційного персоналу має важливе значення, оскільки воно заохочує керівників до перспективного мислення, демонструє взаємозв’язок обов’язків усіх посадових осіб, поєднує та стимулює працю тим самим підвищує ефективність організації праці, веде до чіткої координації зусиль у фірмі, примушує фірму чітко виконувати свої завдання, дає змогу встановити показники діяльності фірми для подальшого контролю.
Загальнотеоретичними розробками удосконалення організації та мотивації праці займалися такі науковці, як: Колот А.М., Дмитренко Г.А., Максименко Т.М., Рофе Н.Г., Генкін Е.Н., та ін
1. Загальна характеристика підприємства
Повне найменування підприємства: Відкрите Акціонерне Товариство «Стахановський завод феросплавів». Скорочене найменування: ВАТ «СЗФ».
Вiдкрите акцiонерне товариство «Стахановський завод феросплавiв» створено вiдповiдно до порядку перетворення в процесi приватизацiї пiдприємства у вiдкрите акцiонерне товариство, затвердженим Постановою Кабiнету Мiнiстрiв України № 686 вiд 7.12.1992 року, наказом Фонду майна України вiд 9 грудня 1994 року № 69-АТ вiдповiдно до затвердженого плану приватизацiї державного майна Стаханiвського заводу феросплавiв. Товариство є правонаступником державного Стаханiвського заводу феросплавiв. Товариство є юридичною особою з дня його державної реєстрацiї у виконкомi Стаханiвського мiського виконавчого комiтету за № 21 ГОС вiд 30.12.94р., перереєстровано 1.03.99 р. у зв'язку з прийняттям нової редакцiї Статуту. Товариство веде самостiйний баланс, має розрахунковий i валютнi рахунки. 26.04.2004 року зареєстровано Статут Товариства у новiй редакцiї який прийнято Загальними зборами ВАТ "СЗФ" Протокол вiд 13 квiтня 2006 року. Завод є спецiалiзованим пiдприємством з виробництва феросiлiцiю марок ФС 20, ФС 25, ФС 45, ФС 65, ФС 75, та феросiлiкомарганцю МнС17Р30, МнС17РБ, МнС17Р50 та феромарганцю ФМн78. Будiвництво заводу почато в 1959 роцi, у квiтнi 1962 року введена в експлуатацiю електропiч № 1, у листопаду цього ж року введенi останнi печi №№ 7 i 8. У 1963 роцi завод дiяв у складi плавильного цеху, що складається з 8 електропечей потужнiстю 16,5 МВА кожна, цеху електродної маси i блоку ремонтно-допомiжних цехiв. Проектна потужнiсть заводу, визначена проектним завданням, складала 193 тис. тонн феросiлiцiю в перерахуваннi на ФС 45. На проектну потужнiсть завод вийшов у 1968 роцi. Рiвень виробництва феросiлiцiю на заводi постiйно збiльшувався i у 1990 роцi перевищив проектний показник у 1,56 рази. За роки iснування на заводi систематично проводилися роботи з технiчного переозброєння виробництва, удосконалювання технологiчних процесiв. Виробництво феросiлiцiю є невiд'ємною частиною металургiйного комплексу бiльшостi промислово-развинутих країн i ступiнь використання феросiлiцiю багато в чому визначає рiвень i якiсть металопродукцiї цього комплексу. Оскiльки феросiлiцiй є передiльною продукцiєю, рiвень його споживання визначається загальним станом металургiйного виробництва як усерединi України, так i у свiтовому масштабi.
Основні види діяльності: товариство створене для здійснення комерційної, господарсько-фінансової, виробничої, інвестиційний і іншого роду господарської діяльності, а також надання послуг і виконання робіт з метою одержання прибутку в інтересах його акціонерів. Основні відомості по ВАТ «СЗФ»:
Повне найменування: ВIДКРИТЕ АКЦIОНЕРНЕ ТОВАРИСТВО СТАХАНОВСЬКИЙ ЗАВОД ФЕРОСПЛАВIВ
Скорочене найменування: ВАТ «СЗФ»
Код за ЄДРПОУ: 00186513 Юридична адреса: 94000 Луганська обл. м. Стаханов
Міжміський код та телефон: (06444) 9-96-66; 9-97-18
E-mail: info@sfz
Форма власності: колективна
Правовий статус: юридична особа.
Орган державного управління: Акцiонерне товариство вiдкритого типу
Галузь (вид діяльності): чорна металургія
Вид економічної діяльності: виробництво феросплавiв
Статутний капітал: складає 23224000 грн.
Структура підприємства - це склад і співвідношення його внутрішніх ланок: цехів, відділів, лабораторій і інших компонентів, що складають єдиний господарський об'єкт. Структура підприємства визначається наступними основними факторами: розміром підприємства, галуззю виробництва, рівнем технології і спеціалізації підприємства.
Інформація про організаційну структуру ВАТ "Стахановський завод феросплавiв". Загальне керівництво роботою здійснюється правлінням заводу, що складається із дев`яти людей. У голові правління знаходиться Голова Правління, йому підпорядковані: Заступник Голови Правління по комерційним питанням, Заступник Голови Правління по економіці і фінансам, головний бухгалтер, Заступник Голови Правління по керуванню персоналом і загальними питаннями, Заступник Голови Правління - головний інженер, Заступник Голови Правління по розвитку підприємства, Заступник Голови Правління по охороні праці (начальник відділу охорони праці), Заступник Голові Правління по економічній безпеці він же начальник СЕБ.
Заступнику Голови Правління по комерційним питанням підпорядковані:
- відділ матеріально-технічного забеспечення;
- УСХ;
- відділ збуту;
- відділ обладнання.
Заступнику Голови Правління по економіці і фінансам:
- планово-економічний відділ
- фінансовий відділ
- юридичний відділ;
Головному інженерові заводу підпорядковані два заступники:
- Заступник головного інженера по ремонту обладнання;
- Заступник головного інженера по екології, що контролює санітарно -
промислову лабораторію.
І такі цехи і служби:
- плавильний цех;
- цех електродної маси;
- проектно-конструкторський відділ;
- хімічна лабораторія;
- відділ капітального будівництва;
- рентгено-спектральна лабораторія;
- відділ головного механіка, що контролює ремонтно-будівельний цех, ремонтно-механічний цех, цех по ремонту обладнання - 1;
- відділ головного енергетика, що контролює электроцех, теплопотужний цех, цех водоповітрязабеспечення, цех по ремонту обладнання - 2.
Головному бухгалтеру підпорядковані:
- виробничий відділ;
- матеріальний відділ;
- розрахунковий відділ;
- податковий відділ;
- ревізійний відділ;
- каса.
Заступникові Голови Правління по керуванню персоналом і загальними питаннями підпорядковані:
- відділ кадрів і технічного навчання;
- відділ організації праці і якості;
- адміністративно-господарська служба;
Заступникові Голові Правління по розвитку підприємства:
бюро аналізу і контролю;
програмно-комп'ютерне бюро.
Заступникові голови Правління по економічній безпеці:
служба економічній безпеці;
громадянська оборона;
охорона заводу.
Заступникові Голови Правління по охороні праці підпорядковані:
- відділ охорони праці;
- медична служба;
- ГРС (гірничо - рятувальна служба)
Методичне і організаційне керівництво роботою цехів, ділянок, служб заводу здійснюється відділами заводоуправління.
Основними функціями планово-економічного відділу заводу є:
- керівництво роботою по економічному плануванню на заводі, спрямованому на організацію раціональної господарської діяльності;
- підготовка проектів перспективних, річних, квартальних, місячних планів підрозділами заводу по усіх видах діяльності;
На ВАТ "Стахановськом заводі феросплавів" є плавильний цех. Допоміжними цехами є:
- залізничний цех;
- цех по ремонту металургійного обладнання (1,2);
- теплосиловий цех;
- цех водоповітрязабеспечення;
- цех електродної маси;
- ремонтно-механічний цех;
- ремонтно-будівельний цех;
До складу заводу входять також ділянки:
- реставрації деталей - займається дрібним ремонтом і виготовленням невеликих деталей і запчастин;
- ділянка КВПиА - займається спостереженням за роботою контрольно- вимірювальних приладів і автоматики в цехах заводу;
- хімічна лабораторія - проводить хімічний аналіз сировини, що надходить, і проб металу;
заводоуправління - тут зосереджені усі ведучі відділи, що здійснюють керівництво роботою заводу.
В окремий структурні підрозділи також виділені :
- відділ технічного контролю - займається контролем за всім ходом виробництва феросилиція, починаючи з контролю сировини, що надходить, і закінчуючи контролем готової продукції;
- газорятувальна станція - обслуговує газонебезпечні ділянки заводу;
- лабораторія автоматизації і механізації виробничих процесів займається ремонтом і виготовленням приладів автоматики, контролю, зважування, захисту від нестатків заводу;
- санітарно-промислова лабораторія - робить добір проб повітря, газу, пилу на об'єктах заводу, робить їхній аналіз і розробляє заходу щодо охорони навколишнього середовища.
У зв'язку з реорганiзацiєю печей №№ 7 та 8 на випуск сiлiкомарганцю та забезпечення проведення аналiзу на рентгеновському устаткуваннi 18.06.2004 р. створено рентгеноспектральну лабораторiю.
Для забезпечення цiлосностi виготовленої продукцiї, яка надходить з плавiльного цеху, унеможливлення крадiжок та приведення до ладу облiку пересування та звiтностi феросплавiв, з 01.08.2005 року створено самостiйний пiдроздiл - цех дроблення та вiдгрузки готової продукцiї (ЦДО). З 10.05.2006 року створено Участок шлакових вiдвалiв. Вiдкрите акцiонерне товариство "Стахановський завод феросплавiв" не має дочiрнiх пiдприємств, фiлiй та представництв. На балансі заводу знаходяться й об'єкти непромислової групи: медслужба, служба охорони заводу, їдальня.
2. Аналіз господарської діяльності підприємства
Товарний асортимент, що випускається підприємством ВАТ представлений у таблиці 2.1.
Таблиця 2.1.
Марки та ціни феросплавів
| № | Типи | Ціна, USD |
| 1 | 2 | 3 |
| 1. | М-41 | 370 |
| 2. | М-31 | 380 |
| 3. | П-42 | 400 |
| 4. | П-54 | 420 |
| 5. | МП-43 | 450 |
| 6. | 3В, ВР180М | 490 |
| 7. | 3В, ВР200М | 890 |
Усього завод експортує 7 марок феросплавів. Також у 2010 році планується освоїти виробництво ще 5 марок. Продукція заводу має досить високу якість і користається попитом, як на внутрішньому ринку, так і на зовнішньому. При визначенні ціни на продукцію підприємство виходить з таких факторів як: ціна на аналогічну продукцію на внутрішньому і світовому ринках, собівартість продукції. Що стосується збутової політики підприємства, то воно здійснює прямий метод збуту, тобто виробник поставляє продукцію споживачам сам. Це канал нульового рівня. Схема цього каналу показана на рисунку 2.1.
Рис 2.1. Схема товароруху
Попит — це дуже складне явище, що формується під впливом великої кількості чинників. Найчастіше їх групують у такі розділи: позиція та поведінка споживача, визначення сегментів ринку та їхніх особливостей, часові характеристики зміни чинників тощо.

Рис. 2.2. Галузева модель Портера
Аналіз попиту споживачів може бути представлений сукупністю таких факторів:
кількість і концентрація споживачів (сукупність соціально-демографічних показників і стиль поведінки), характер попиту на продукцію, що випускається галуззю (постійний, сезонний, розвинений та ін.);
еластичність попиту за ціною;
рівень доходів споживачів та його зміни;
готовність споживачів до використання продукції;
ступінь стандартизації (рівень диференціації) продукції, що споживається;
рівень впливу продукції, що виробляється на рівень якості споживання чи виробництва у споживачів;
рівень зворотної інтеграції споживачів з виробниками (особливо продукції виробничого призначення);
оцінка якості обслуговування з боку споживачів;
можливе придбання;
прихильність споживачів;
оцінка надійності й потужності каналів розподілу, доступність товарів для споживачів, реакція на рекламу та інші заходи ФОПСТИЗ.
Споживачі відіграють подвійну роль у впливові на стан галузі з одного боку, вони визначають необхідність існування галузі, а з іншої – задають “конкурентні показники” для підприємств: рівень цін та якості продукції. При цьому спостерігається різка спрямованість “конкурентних показників” — рівень цін має, з погляду споживачів, знижуватись, а якість — зростати (хоча загальновідомо — якість коштує дорого). Необхідність задоволення цих вимог призводить до зіткнення інтересів і можливостей окремих підприємств галузі в їхній боротьбі за споживача, яка призводить, як правило, до втрати прибутковості.
Постачальники. Аналіз постачальників не відрізняється від аналізу споживачів, який здійснюється ніби з “іншого боку” — з погляду споживачів. Постачальники мають досить значний вплив на підприємство та галузь і цілому за рахунок цін, умов постачання, можливостей розриву контактів. У вітчизняній економіці проблеми постачання завжди мали велике значення внаслідок дефіциту ресурсів. З розривом довгострокових зв’язків після розпаду СРСР ситуація значно погіршилась. Склалася ситуація, коли стара система розподілу вже перестала діяти, а нова — ще не сформувалася.
Далі наведено перелік чинників, які можуть використовуватись для характеристики постачальників:
оцінка тенденцій “ринків сировини” (та інших ресурсів, що постачаються);
характеристика особливостей ресурсів, які забезпечують нормальне функціонування підприємств галузі (обсяг, дефіцитність, структура МТР: ліквідні, довгозношувані, універсальні та ін.);
розподіл “ринків сировини” (постачальників) і основні тенденції їхнього розвитку / занепаду — оцінка важливості окремих ресурсів для галузі;
еластичність ресурсів за ціною;
кількість і концентрація підприємств-постачальників (оцінка залежності підприємства від кожного з постачальників);
можливість використання ресурсів-замісників (оцінка мобільності переходу на використання інших ресурсів);
кількість (відсутність) підприємств, що можуть поставляти продукти-замінники;
кількість галузей (підприємств), що використовують аналогічні види ресурсів (оцінка рівня конкуренції за ресурсами);
оцінка організаційно-економічних проблем підприємств-постачальників (особливо — рівень витрат на поставки в галузі та їхня тенденція);
оцінка “витрат конверсії” в разі зміни постачальника;
оцінка можливостей вертикальної інтеграції постачальників і виробників за окремими видами ресурсів.
Товари-замінники. Вплив товарів-замінників (продуктів) на рівень конкуренції досить значний, оскільки вони обмежують рівень постійної прибутковості за рахунок позитивної перехресної цінової еластичності: якщо ціна на товар А підвищується, зростає попит на товар-замінник Б.
Аналіз загальних техніко-економічних показників.
Важливу роль у забезпеченні підвищення ефективності виробництва грає економічний аналіз виробничо-господарської діяльності підприємства. Аналіз є базою планування, засобом оцінки якості, виконання плану. Змістом техніко-економічного аналізу є комплексне вивчення виробничо-господарської діяльності підприємства з метою об'єктивної оцінки досягнутих результатів та розробки заходів щодо подальшого підвищення ефективності господарювання. Для аналізу основних техніко-економічних показників у першу чергу необхідно розрахувати перемінні витрати підприємства. Перемінні витрати містять у собі: матеріальні витрати, заробітну плату виробничих робітників з відрахуваннями, комерційні витрати. Ці статті витрат приведені в таблиці 2.2.
Таблиця 2.2
Перемінні витрати на одиницю виробу
| № | Найменування статей витрат | Сума, грн. |
| 1 | Матеріальні витрати | 5205,46 |
| 2 | Витрати на оплату праці | 127,10 |
| 3 | Відрахування на соціальні нестатки | 47,47 |
| 4 | Комерційні витрати | 138,00 |
| Разом перемінні витрати на одиницю виробу | 5506,43 |
Постійні витрати не залежать від обсягу виробництва продукції. Вони визначаються тим, що вартість устаткування фірми повинна бути оплачена навіть у випадку зупинки підприємства. До постійних витрат відносяться рентні платежі, частина відрахувань на амортизацію будинків та споруджень, страхові внески, частина яких обов'язкова, а також заробітна плата вищому управлінському персоналу і фахівцям фірми, оплата охорони тощо. У таблиці 2.3. приведені постійні витрати підприємства на одиницю продукції.
Таблиця 2.3.
Постійні витрати на одиницю продукції
| № | Найменування статей витрат | Сума, грн. |
| 1 | Витрати на експлуатацію устаткування | 577,50 |
| 2 | Загальновиробничі витрати | 462 |
| 3 | Цехові витрати | 346,50 |
| 4 | Енергія | 11,55 |
| Разом постійні витрати на одиницю продукції | 1397,55 |
Собівартість продукції - один з найважливіших економічних показників діяльності промислових підприємств, що виражає в грошовій формі усі витрати підприємства, зв'язані з виробництвом та реалізацією продукції. Собівартість містить в собі перенесені на продукцію витрати минулої праці (амортизація основних фондів, вартість сировини, матеріалів, палива та інших матеріальних ресурсів) та витрати на оплату праці працівників підприємства. Витрати на виробництво однієї одиниці продукції приведені в таблиці 2.4.
Таблиця 2.4.
Собівартість однієї одиниці продукції
| № | Найменування статей витрат | Сума, грн. |
| 1 | 2 | 3 |
| 1 | Сировина та основні матеріали | 5205,46 |
| 2 | Енергія | 11,5 |
| 3 | Паливо та енергія на технологічні цілі | 46,20 |
| 4 | Основна заробітна плата виробничих робітників | 127,10 |
| 5 | Відрахування на соціальне страхування | 45,74 |
| 6 | Інноваційний фонд | 77,50 |
| 7 | Витрати на експлуатацію устаткування | 577,50 |
| 8 | Цехові витрати | 346,50 |
| 9 | Загальнозаводські витрати | 462 |
| 10 | Фонд зайнятості | 1,73 |
| 11 | Комунальний податок | 5,77 |
| 12 | Разом виробнича собівартість | 6907 |
| 13 | Позавиробничи витрати | 138 |
| 14 | Усього повна собівартість | 7045 |
Вирішальною умовою зниження собівартості служить безупинний технічний прогрес. Упровадження нової техніки, комплексна механізація та автоматизація виробничих процесів, удосконалювання технології, упровадження прогресивних видів матеріалів дозволяють значно знизити собівартість продукції.
Серйозним резервом зниження собівартості продукції є розширення спеціалізації та кооперування. На спеціалізованих підприємствах з масово-потоковим виробництвом собівартість продукції значно нижча, ніж на підприємствах, що виробляють цю ж продукцію в невеликих кількостях. Зниження собівартості продукції забезпечується, насамперед, за рахунок підвищення продуктивності праці. З ростом продуктивності праці скорочуються витрати праці в розрахунку на одиницю продукції, а отже, зменшується і питома вага заробітної плати в структурі собівартості. Основною умовою зниження витрат на сировину та матеріали на виробництво одиниці продукції є поліпшення конструкцій виробів та удосконалювання технології виробництва, використання прогресивних видів матеріалів, упровадження технічно обґрунтованих норм витрат матеріальних цінностей. Скорочення витрат на обслуговування виробництва і керування також знижує собівартість продукції. Розмір цих витрат на одиницю продукції залежить не тільки від обсягу випуску продукції, але і від їхньої абсолютної суми. Чим менша сума цехових і загальнозаводських витрат у цілому по підприємству, тим за інших рівних умов нижча собівартість кожного виробу.
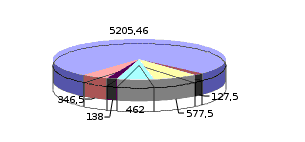 Рисунок
2.3. Частка витрат
на виготовлення
продукції
З діаграми видно, що велику частину собівартості склали матеріальні витрати (76%). Набагато менше склали витрати на експлуатацію устаткування (8%). 7% склали загальнозаводські витрати, 5% - комерційні, по 2% склали цехові витрати і витрати на оплату праці. Для можливого зниження собівартості необхідно проаналізувати економічну доцільність усіх матеріальних витрат: оптимальність умов закупівлі і транспортування матеріалів, ефективність їхнього використання, можливість мінімізації відходів. Також у собівартості продукції велика частка комерційних витрат. Можна перевірити можливість зниження витрат, зв'язаних з реалізацією продукції: виправданість витрат на рекламу, оптимальність умов продажу і транспортування продукції.
Аналіз конкуренції дозволяє вести систематичні спостереження за співвідношенням сил підприємства і найбільш сильних конкурентів. Основна задача – проаналізувати сильні та слабкі сторони своєї фірми і конкурентів по основних позиціях маркетингу, а саме продукт, асортимент, ціни, репутація, маркетингова комунікація. Основними конкурентами ВАТ “Стаханівський завод феросплавів” є фірми приведені в таблиці 2.5.
Таблиця 2.5.
Конкуренти ВАТ “Стаханівський завод феросплавів”
| Підприємство-конкурент | Місцезнаходження |
| Феросплавний завод | Місто Тирасполь (Молдова) |
| Завод феросплавов | Місто Кемерово (Росія) |
| Феросплавний завод | Місто Володимир (Росія) |
| Завод “ЕМБ” | Місто Ярославль (Росія) |
| Dowel | Польща |
Продукція заводу користується попитом, як на внутрішньому, так і на зовнішньому ринку, зокрема на ринку країн СНД та Прибалтики. ВАТ “Стаханівський завод феросплавів» випускає різноманітний асортимент продукції для вугільної, хімічної, нафтохімічної, газової та інших галузей промисловості. В Україні жоден завод не випускає такого асортименту феросплавів. Завод “Феросплавний металургійний завод ” з міста Кемерово (Росія) є основним конкурентом ВАТ “Стаханівський завод феросплавів” тому що випускає аналогічну продукцію. Інші підприємства-конкуренти випускають невелику кількість марок феросплавів. Номенклатура товарів ЗАТ “Стаханівський завод феросплавів” набагато більше.
Аналіз зовнішньоекономічної діяльності на макро рівні передбачає визначення ефективності експорту та імпорту продукції по окремих товарних групах. Особливе значення має оцінка ефективності підприємства в сучасних умовах, коли господарська самостійність повинна привести до підвищення відповідальності в обґрунтуванні управлінських рішень [9].
ВАТ «Стаханівський завод феросплавів» здійснює зовнішньоекономічну діяльність з такими країнами, як Росія, Бєларусь, Латвія, Естонія, Таджикистан, Туркменія. ВАТ «Стаханівський завод феросплавів» має наступні показники по експортних операціях за 2009 рік (таблиця 2.6.).
Таблиця 2.6.
Експортні операції за 2009 рік
| Країни-партнери | Експорт (грн.) |
| Росія | 1924993,1 |
| Бєларусь | 1218124,5 |
| Латвія | 1687005,5 |
| Естонія | 944856,3 |
| Усього: | 5774979,4 |
З таблиці 2.6 видно, що загальна сума експортних операцій за 2009 рік складає 5774979,4 гривень. Великі експортні постачання завод здійснює в Росію, на частку якої приходиться 33,3% всіх експортних операцій. Друге місце по обсягу експортних операцій займає Латвія – 29,2% від суми всіх експортних операцій. На частку Бєларусі в експортних угодах приходиться 21,1% від суми всіх експортних операцій.
Аналіз постачальників приведений у таблиці 2.7.
Таблиця 2.7.
Постачальники заводу
| Фірма-постачальник | Місце розташування | Товар | Ціна, USD |
| ЗАТ ЛПРОМ | Росія | Феросиліцій | 18,50 |
| ТОВ “Росальянс” | Росія | - | 7,20 |
| Palm Capital ltd. | Туркменія | - | 22,00 |
| ЗАТ “Юна” | Татарстан | - | 8,90 |
| ЗАТ “Азот” | Росія | - | 2,48 |
З таблиці 2.7 можна зробити висновок, що найбільш привабливими партнерами-постачальниками для ВАТ «СФЗ» є фірми ЗАТ ЛПРОМ та ТОВ “Рос альянс”, розташовані в Росії в містах Москва та Ростову-на-Дону, тому що вони постачають сировину за цінами нижче, ніж в інших фірм-постачальників. Основними покупцями продукції заводу є наступні фірми:
ТОВ “Вогник” – місто Брянськ
Могильов Нефтемаш – місто Могильов
ЗАТ “Азот” – місто Бєлгород
ЗАТ ЛПРОМ – місто Москва
ЗАТ “Юна” – місто Казань
Palm Capital ltd. – Туркменія
Основні економічні показники ВАТ «СФЗ» свідчать про економічну стабільність підприємства.
Розрахуємо показники повної ефективності експорту та факторів, що впливають на її зміни. Показники діяльності підприємства за базисний період приведені в таблиці 2.8, за поточний період – у таблиці 2.9.
Таблиця 2.8.
Показники діяльності заводу за базисний період
| Товар | Базисний період | |||||||||
| Вэо | Зэо | Цэо | Хэпо | Ээпо | Хээо | Эээо | Хэбо | Ээбо | D0 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1/2 | 1-2 | 3/2 | 3-2 | 1/3 | 1-3 | |||||
| ВР132S | 370 | 190 | 250 | 1,947 | 180 | 1,316 | 60 | 1,480 | 120 | 0,088 |
| BP160S | 400 | 210 | 290 | 1,905 | 190 | 1,381 | 80 | 1,379 | 110 | 0,097 |
| BP180S | 450 | 260 | 360 | 1,731 | 190 | 1,385 | 100 | 1,250 | 90 | 0,120 |
| BP200L | 1000 | 650 | 740 | 1,538 | 350 | 1,138 | 90 | 1,351 | 260 | 0,301 |
| BP250S | 1440 | 850 | 920 | 1,694 | 590 | 1,082 | 70 | 1,694 | 520 | 0,393 |
| Разом | 3660 | 2160 | 2560 | 1,694 | 1500 | 1,185 | 400 | 1,430 | 1100 | 1,000 |
Таблиця 2.9.
“Показники діяльності заводу за поточний період”
| Товар | Поточний період | |||||||||
| Вэ1 | Зэ1 | Цэ1 | Хэп1 | Ээп1 | Хээ1 | Эээ1 | Хэб1 | Ээб1 | D1 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1/2 | 1-2 | 3/2 | 3-2 | 1/3 | 1-3 | |||||
| ВР132S | 510 | 300 | 420 | 1,700 | 210 | 1,400 | 120 | 1,214 | 90 | 0,118 |
| BP160S | 390 | 210 | 290 | 1,857 | 180 | 1,381 | 80 | 1,345 | 100 | 0,083 |
| BP180S | 560 | 320 | 430 | 1,750 | 240 | 1,344 | 110 | 1,302 | 130 | 0,126 |
| BP200L | 1200 | 700 | 1000 | 1,714 | 500 | 1,428 | 300 | 1,200 | 200 | 0,277 |
| BP250S | 1550 | 1000 | 1200 | 1,550 | 550 | 1,200 | 200 | 1,292 | 350 | 0,395 |
| Разом | 4210 | 2530 | 3340 | 1,664 | 1680 | 1,320 | 810 | 1,260 | 870 | 1,000 |
Індекс перемінного складу повної ефективності експорту склав:
 I
(Xэп) = Σ
Хэп1*d1/ Σ
Хэп0*d0
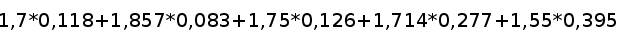
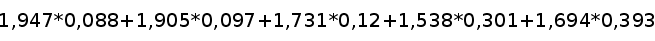
 I
(Хэп) =
I (Хэп) = 1,045 = 104,5%
Повна ефективність експорту складає +4,5%, тобто вона збільшилася на 4,5%.
Показники бухгалтерського балансу підприємства досліджуються шляхом горизонтального та вертикального аналізу. Горизонтальний аналіз – це відхилення звітного року від попереднього.
Таблиця 2.10
| Показники | На 31.12. 2007р | На 31.12. 2008р | На 31.12. 2009р | відхилення | |
| 2008/2007 | 2009/2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| залишкова вартість необоротних активів | 52 | 192 | 163 | 140 | -29 |
| первісна вартість необоротних активів | 99 | 316 | 455 | 217 | 139 |
| накопичена амортизація | 47 | 124 | 292 | 77 | 168 |
| Незавершене будівництво | 8 144 | 26 555 | 4 487 | 18411 | -22068 |
| залишкова вартість осн засобів | 82 403 | 108 325 | 142 567 | 25922 | 34242 |
| первісна вартість | 190 310 | 228 955 | 280 744 | 38645 | 51789 |
| знос | 107 907 | 120 630 | 138 177 | 12723 | 17547 |
| інші фінансові інвестиції | 15 000 | 15 040 | 15 001 | 40 | -39 |
| Відстрочені податкові активи | 2 278 | 3 334 | 0 | 1056 | -3334 |
| виробничі запаси | 65 370 | 67 066 | 65 179 | 1696 | -1887 |
| незавершене виробництво | 618 | 151 | 214 | -467 | 63 |
| готова продукція | 14 190 | 8 132 | 3 630 | -6058 | -4502 |
| товари | 5 | 9 | 5 | 4 | -4 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||||
| чиста реалізаційна вартість | 28 493 | 38 754 | 27 801 | 10261 | -10953 |
| первісна вартість | 29 632 | 38 754 | 27 801 | 9122 | -10953 |
| резерв сумнівних боргів | 1 139 | 0 | 0 | -1139 | 0 |
| Дебіторська заборгованість за розрахунками: | |||||
| з бюджетом | 12 927 | 13 438 | 34 548 | 511 | 21110 |
| за виданими авансами | 12 182 | 4 581 | 176 059 | -7601 | 171478 |
| із внутрішніх розрахунків | 0 | 0 | 0 | 0 | 0 |
| Інша поточна дебіторська заборгованість | 215 | 232 | 1 311 | 17 | 1079 |
| Грошові кошти та їх еквіваленти: | |||||
| в національній валюті | 22 | 5 211 | 106 | 5189 | -5105 |
| в іноземній валюті | 0 | 0 | 0 | 0 | 0 |
| Інші оборотні активи | 5 093 | 13 175 | 8 405 | 8082 | -4770 |
| III. Витрати майбутніх періодів | 105 | 75 | 14 | -30 | -61 |
| Пасив | |||||
| Статутний капітал | 23 224 | 143 569 | 143 569 | 120345 | 0 |
| Інший додатковий капітал | 36 289 | 36 286 | 36 284 | -3 | -2 |
| Резервний капітал | 150 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||