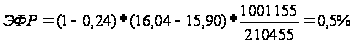Управление привлечением заемного капитала предприятия
Процесс формирования политики привлечения предприятием заемных средств включает следующие основные этапы:
анализ привлечения и использования заемных средств в предшествующем периоде;
определение целей привлечения заемных средств в предстоящем периоде;
определение предельного объема привлечения заемных средств;
оценка стоимости привлечения заемного капитала из различных источников;
определение соотношения объема заемных средств, привлекаемых на кратко - и долгосрочной основе;
определение форм привлечения заемных средств;
определение состава основных кредиторов;
формирование эффективных условий привлечения кредитов;
обеспечение эффективного использования привлеченных кредитов;
обеспечение своевременных расчетов по полученным кредитам.
Источники и формы привлечения заемных средств предприятием весьма многообразны. В.В. Ковалев предлагает следующую классификация привлекаемых предприятием заемных средств по основным признакам, которая приведена на рисунке 4) [22]:
1) По целям привлечения:
заемные средства, привлекаемые для обеспечения воспроизводства внеоборотных активов;
заемные средства, привлекаемые для пополнения оборотных активов;
заемные средства, привлекаемые для удовлетворения иных хозяйственных или социальных потребностей.
2) По источникам привлечения:
заемные средства, привлекаемые для внешних источников;
заемные средства, привлекаемые из внутренних источников (текущие обязательства по расчетам).
Рисунок 4 - Классификация заемных средств, привлекаемых предприятием, по основным признакам.
3) По периоду привлечения:
заемные средства, привлекаемые на долгосрочный период (более 1 года);
заемные средства, привлекаемые на краткосрочный период (до 1 года).
4) По форме привлечения:
заемные средства, привлекаемые в денежной форме (финансовый кредит);
заемные средства, привлекаемые в форме оборудования (финансовый лизинг);
заемные средства, привлекаемые в товарной форме (товарный или коммерческий кредит);
заемные средства, привлекаемые в иных материальных или нематериальных формах.
5) По форме обеспечения:
необеспеченные заемные средства;
заемные средства, обеспеченные поручительством или гарантий;
заемные средства, обеспеченные залогом или закладом.
А.П. Зудилин выделяет совокупность различных положительных особенностей заемного капитала [19]:
Достаточно широкими возможностями привлечения, особенно при высоком кредитном рейтинге предприятия, наличии залога или гарантии поручителя.
Обеспечением роста финансового потенциала предприятия при необходимости существенного расширения его активов и возрастания темпов роста объема его хозяйственной деятельности.
Более низкой стоимостью в сравнении с собственным капиталом за счет обеспечения эффекта „налогового щита" (изъятия затрат по его обслуживанию из налогооблагаемой базы при уплате налога на прибыль).
Способностью генерировать прирост финансовой рентабельности (коэффициента рентабельности собственного капитала).
В то же время использование заемного капитала имеет следующие недостатки.
Использование этого капитала генерирует наиболее опасные финансовые риски в хозяйственной деятельности предприятия - риск снижения финансовой устойчивости и потери платежеспособности. Уровень этих рисков возрастает пропорционально росту удельного веса использования заемного капитала.
Активы, сформированные за счет заемного капитала, генерируют меньшую (при прочих равных условиях) норму прибыли, которая снижается на сумму выплачиваемого ссудного процента во всех его формах (процента за банковский кредит; лизинговой ставки; купонного процента по облигациям; вексельного процента за товарный кредит и т.п.).
Высокая зависимость стоимости заемного капитала от колебаний конъюнктуры финансового рынка. В ряде случаев при снижении средней ставки ссудного процента на рынке использование ранее полученных кредитов (особенно на долгосрочной основе) становится предприятию невыгодным в связи с наличием более дешевых альтернативных источников кредитных ресурсов.
4. Сложность процедуры привлечения (особенно в больших размерах), так как предоставление кредитных ресурсов зависит от решения других хозяйствующих субъектов (кредиторов), требует в ряде случаев соответствующих сторонних гарантий или залога (при этом гарантии страховых компаний, банков или других хозяйствующих субъектов предоставляются, как правило, на платной основе).
Таким образом, предприятие, использующее заемный капитал, имеет более высокий финансовый потенциал своего развития и возможности прироста финансовой рентабельности деятельности, однако в большей мере генерирует финансовый риск и угрозу банкротства.
В целом по первому разделу можно сделать вывод, что повышение эффективности бизнеса невозможно только в рамках собственных ресурсов предприятий. Для расширения их финансовых возможностей необходимо привлечение дополнительных заемных средств с целью увеличения вложений в собственный бизнес, получения большей прибыли. В связи с этим управление привлечением и эффективным использованием заемных средств является одной из важнейших функций финансового менеджмента, направленной на обеспечение достижения высоких конечных результатов хозяйственной деятельности предприятия.
2. Управление заемным капиталом на предприятии (на примере ОАО "Павловскгранит")
2.1 Организационно-экономическая характеристика деятельности ОАО "Павловскгранит"
Открытое Акционерное Общество "Павловскгранит" находится в городе Павловске Воронежской области.
ОАО "Павловскгранит" является одним из крупнейших предприятий отрасли. Первая линия введена в эксплуатацию в июне 1976 года, вторая - в январе 1977 года, третья - в декабре 1977 года. Общество является одним из основных поставщиков нерудных материалов в России. Продукция общества конкурентоспособна, качество гранитов соответствует мировым стандартам.
Уставной капитал ОАО "Павловскгранит" составляет - 220820 тысяч рублей, доли государства в уставном капитале нет. В состав учредителей входят:
юридические лица - 45,2%
физические лица - 54,8%
Органами управления общества являются: Совет директоров, общее собрание акционеров, исполнительная дирекция и генеральный директор.
Основными видами продукции, выпускаемой предприятием в настоящее время, является щебень фракций 5 - 20 мм (1 группы), 5 - 20 мм (3 группы), 20-40 мм, 20-70 мм и песок из отсевов дробления. Щебень производится из гранитов широкой цветовой гаммы - красного, розовато-красного, серого и черного цветов, имеющего крупнозернистую структуру.
С 2001 года общество на базе приобретенного имущественного комплекса ТОО "Павловский завод ЖБК" выпускает железобетонные изделия и конструкции, используя в качестве одного из компонентов сырья собственный щебень. Это плиты дорожные, сваи для автодорог, плиты перекрытий, элементы для колодцев и др. изделия с учетом спроса на рынке.
Сырьем для производства нерудных материалов является гранит Шкурлатовского месторождения, которое детально разведано в 1969 году. Месторождение разрабатывается открытым способом с применением горнотранспортного оборудования. Общие запасы месторождения составляют 470 млн. м3. срок службы карьера составляет 106 лет. За 25 лет эксплуатации месторождения добыто 68,4 млн. м3 гранитов. Оставшиеся запасы в объеме 401,6 млн. м3 предприятие будет разрабатывать в течение 90 лет.
Проектная мощность предприятия - 7870 тыс. м3 нерудных материалов в год, она была достигнута в 1982 году. В дальнейшем в связи с ухудшением финансово-экономического положения в целом по России объемы были снижены. Начиная с 1999 года, финансово-экономическое положение общества стабилизируется, о чем говорили тенденции к увеличению объемов производства. Снижение объема 2001 года по сравнению с 2000 годом объясняется недопоставкой МПС вагонов под погрузку готовой продукции в июле - октябре.
В сентябре 2001 года обществом приобретена дробильно-сортировочная установка КИД - 1200М. На этой установки малоликвидная фракция щебня 20-70 мм перерабатывается во фракцию 5 - 20 мм с формой зерна по 1 группе использования, данный вид продукции соответствует требованиям первого класса качества и пользуется повышенным спросом.
Основными направлениями совершенствования продукции является снижение лещадности щебня до 15%, увеличение объема выпуска щебня фракции 5 - 20 мм, повышение качества.
Сильной стороной выпускаемой продукции является ГОСТ и ТУ, высокое качество, прочность - она является одним из главных компонентов строительных материалов, аналогов его применения нет.
На производство всех видов продукции и оказание услуг в обществе имеются лицензии. Численность трудящихся 2480 человек.
Рассмотрим в таблице 1 динамику производства и реализации продукции.
По данным таблицы мы видим, что объем производства и реализации за 3 года вырос, т.е. мощность наращивается. Если сравнить объем производства продукции, то мы видим, что общий итог в 2007 году продукции вырос по сравнению с 2005 годом на 21,3%, а объем реализации на 27,1%.
Таблица 1 - Динамика производства и реализации нерудных материалов в сопоставимых ценах
| Год |
Объем производства, тыс. руб. |
Темпы роста,% |
Объем реализации, тыс. руб. |
Темпы роста,% | ||
| Базисные | Цепные | Базисные | Цепные | |||
| 2005 | 206003 | 100,0 | 100,0 | 195707 | 100,0 | 100,0 |
| 2006 | 234190,5 | 113,7 | 113,7 | 235355 | 120,2 | 120,2 |
| 2007 | 249869 | 121,3 | 106,7 | 248666 | 127,1 | 105,6 |
Рассмотрев по каждому году, мы видим, что в 2005 году объем реализации ниже, чем объем производства, это свидетельствует снижению товарооборота. В 2006 году объем производства возрастает на 13,7%, а объем реализации на 20,2%, предприятие реализует продукцию прошлого года и вновь произведенную. В 2007 году объем производства возрастает на 6,7%, а объем реализации на 5,6%.
Рассмотрим структуру производимой продукции ОАО "Павловскгранит" в натуральных единицах измерения, представленных в таблице 2.
Таблица 2 - Структура производимой продукции
| Наименование продукции | 2005 | 2006 | 2007 | |||
| Тыс. м3 | Удельный вес,% | Тыс. м3 | Удельный вес,% | Тыс. м3 | Удельный вес,% | |
| Щебень фракции 5 - 20 мм | 1668,0 | 31,83 | 1837,2 | 31,11 | 1925,8 | 31,07 |
| Щебень фракции 20 - 40 мм | 1155,0 | 22,04 | 1513,9 | 25,63 | 1489,5 | 24,03 |
| Щебень фракции 20 - 70 мм | 1040,4 | 19,85 | 1068,7 | 18,09 | 1341,6 | 21,64 |
| Песок из отсевов дробления | 1376,4 | 26,28 | 1486,5 | 25,17 | 1441,8 | 23,26 |
| Всего | 5239,8 | 100 | 5906,3 | 100 | 6198,7 | 100 |
Проанализировав данные таблицы можно сделать вывод, что структура производимой продукции в общем виде в течение ряда лет сохраняется. Наибольший удельный вес занимает щебень фракции 5 - 20 мм (31,07% -31,83%), а наименьший удельный вес занимает щебень фракции 20 - 70 мм (18,09% -21,64%). Основными отечественными конкурентами ОАО "Павловскгранит" являются:
10% - Гаврильский карьер (доля на рынке);
10% - Каменогорское карьероуправление;
10% - Выборгское карьероуправление.
Основные иностранные конкуренты:
5% (доля на рынке) - ГП "Микрошевичи" Беларусь;
4% - ПО "Днепронеруд" - Украина.
Основными потребителями продукции общества являются: Воронежская, Московская, Орловская, Курская и Рязанская области.
Продукция сравнимая с нашей выпускается родственными предприятиями Ленинградской области и государственным предприятием "Микрошевичи" Беларусь, но по качеству их щебень ниже щебня Шкурлатовского месторождения гранитов, разрабатываемого ОАО "Павловскгранит". Уровень спроса на продукцию по Воронежской области высокий, конкуренция в данном регионе отсутствует. Сбытом продукции общества занимаются торговые дома.
Для обеспечения производства основной продукции всеми необходимыми вспомогательными материалами с поставщиками материалов, запасных частей, топлива заключены договора на поставку продукции. Поставка производится железнодорожным и автотранспортом.
Основные поставщики:
ОАО "УК Промвзрыв";
АООТ "Механобр - техника";
ООО "Челябинский тракторный завод";
ОАО "ОЗММ";
ООО "Собинвест".
Управление предприятием ОАО "Павловскгранит" осуществляется по следующей структуре предприятия:
общим собранием акционеров;
генеральным директором;
Советом директоров;
исполнительной дирекцией.
Все виды работ в карьере ведутся исключительно силами и средствами ОАО "Павловскгранит". Отгрузка осуществляется как автомобильным, так и железнодорожным транспортом. К комбинату подходит грузовая железнодорожная ветка. Режим работы круглосуточный с непрерывной рабочей неделей по скользящему графику.
Таким образом, ОАО "Павловскгранит" является крупным горнодобывающим предприятием отрасли в Европейской части РФ и представляет собой единый, самостоятельный производственно-хозяйственный комплекс по выпуску высокопрочного гранитного щебня и песка из отсевов дробления. Первая линия введена в эксплуатацию в июне 1976 года, вторая - в январе 1977 года, третья - в декабре 1977 года. Общество является одним из основных поставщиков нерудных материалов в России. Продукция общества конкурентноспособности, качество гранитов соответствует мировым стандартам.
2.2 Анализ финансового состояния ОАО "Павловскгранит"
Источниками информации при финансовом анализе является бухгалтерская отчетность.
Финансовое состояние организации зависит:
от рентабельности производства и капитала;
от финансовой самостоятельности (автономности);
от платежеспособности;
от обеспеченности собственными оборотными средствами.
Горизонтальный, вертикальный и трендовый анализ показателей аналитического баланса позволяют установить их абсолютные приращения и темпы роста, а также структуру актива и пассива (таблица 3).
Проанализировав данную таблицу можно сделать вывод, что валюта баланса увеличилась в 2007 году по сравнению с 2005 годом на 551205 тыс. руб., или на 83,46%.
Внеоборотные активы увеличились в 2007 году на 324562 тыс. руб., что на 87,86% больше, чем в 2005 году.
Оборотные активы также имеют тенденцию к увеличению, в основном за счет запасов, которые в свою очередь увеличились на 226643 тыс. руб., темп роста при этом составил 1,77. Увеличились денежные средства общества с 1204 тыс. руб. В 2005 году до 1351 тыс. руб. в 2007 году.
Таблица 3 - Аналитическая таблица оценки динамики изменений статей бухгалтерского баланса
| Наименование показателя | 2005 | 2006 | 2007 | Абс. откл., тыс. руб., 2007/2005 | Отн. откл.,%, 2007/2005 |
Темп роста, 2007/2005 |
| Имущество предприятия (валюта баланса) | 660405 | 1106752 | 1211610 | 551205 | 183,46 | 1,83 |
| Иммобилизованные активы (внеоборотные активы) | 369379 | 688252 | 693941 | 324562 | 187,86 | 1,87 |
| Мобильные активы | 291026 | 418500 | 517669 | 226643 | 117,87 | 1,77 |
|
В том числе: запас |
156133 | 207123 | 284282 | 128149 | 182,07 | 1,82 |
| Дебиторская задолженность | 111933 | 183806 | 226238 | 114305 | 202,11 | 2,02 |
| Денежные средства и краткосрочные финансовые вложения | 1204 | 512 | 1351 | 147 | 112, 20 | 1,12 |
| Прочие оборотные активы | - | - | - | - | - | - |
| Собственный капитал | 189445 | 190168 | 210455 | 21010 | 111,09 | 1,10 |
| Заемный капитал | 470960 | 916584 | 1001155 | 530195 | 212,57 | 2,12 |
| В том числе: долгосрочные обязательства | 293414 | 309686 | 490329 | 196915 | 167,11 | 1,67 |
| Краткосрочные кредиты и займы | 109207 | 420539 | 339827 | 230620 | 311,17 | 3,11 |
| Кредиторская задолженность | 66844 | 184867 | 169514 | 102670 | 253,59 | 2,53 |
| Задолженность участникам по выплате доходов | 1495 | 1492 | 1485 | -10 | 99,33 | 0,99 |
| Прочие краткосрочные обязательства | - | - | - | - | - | - |
Анализируя структуру пассива можно отметить, что увеличился и собственный капитал с 189445 тыс. руб. в 2005 году до 210455 руб. в 2007 году.
Значительно увеличился заемный капитал организации - на 530195 тыс. руб., в 2007 году или на 112,57%. Заемный капитал резко увеличился за счет увеличения кредиторской задолженности, а именно задолженность поставщикам и подрядчикам за поставленные ими товары, материалы, срок погашения которой на отчетную дату еще не наступил.
Кредиторская задолженность увеличилась в 2007 году по сравнению с 2005 годом на 102670 тыс. руб., или 153,59%, при этом темп роста составил 2,53.
В целом рост показателей положительно характеризует деятельность организации и уровень ее развития.
Финансовая устойчивость характеризует стабильность деятельности предприятия и связана с общей финансовой структурой фирмы, степенью его зависимости от кредиторов и инвесторов.
Чем больше доля собственного капитала, тем выше финансовая устойчивость предприятия.
Таблица 4 - Показатели финансовой устойчивости
| Показатель | 2005 | 2006 | 2007 | Темп роста, доли ед. |
| 1. Коэффициент соотношения заемных и собственных средств, <1 | 2,48 | 4,81 | 4,75 | 2,27 |
| 2. Коэффициент автономии, >0.5 | 0,28 | 0,17 | 0,17 | 0,11 |
| 3. Коэффициент концентрации заемного капитала | 0,71 | 0,82 | 0,82 | 0,11 |
| 4. Коэффициент долгосрочного привлечения заемных средств | 0,60 | 0,61 | 0,69 | 0,09 |
| 5. Наличие собственных оборотных средств | -179934 | -498084 | -483486 | -303552 |
| 6. Наличие собственных и долгосрочных заемных источников формирования оборотных средств | 113480 | -188398 | 6843 | -106637 |
| 7. Общая величина основных источников формирования запасов | 222687 | 232141 | 346670 | 123983 |
|
8. Коэффициент
маневренности, |
-0,94 | -2,61 | -2,29 | -1,35 |
|
9. Коэффициент
обеспеченности
собственными
оборотными
средствами,
|
0,78 | 0,60 | 0,74 | -0,04 |
| 10. Излишек (недостаток) собственных оборотных средств для формирования запасов, + | -336067 | -705207 | -767768 | -431701 |


В структуре пассивов заемный капитал имеет достаточно высокий удельный вес (около 80%), о чем свидетельствует значение коэффициента концентрации заемного капитала. Анализ ликвидности и платежеспособности позволяет сделать более глубокие и четкие выводы об имущественном положении организации и уровне ее платежеспособности в силу того, что платежеспособность предприятия выражается через ликвидность его баланса.
Таблица 5 - Группировка статей актива и пассива баланса для анализа ликвидности (в тыс. руб)
|
Наименование показателя |
Обозначение | 2005 | 2006 | 2007 | Изменение, тыс. руб., 2007/2005 |
| 1. Наиболее ликвидные активы | А1 | 1204 | 512 | 1351 | 147 |
| 2. Бастрореализуемые активы | А2 | 112352 | 184025 | 226457 | 114105 |
| 3. Медленно реализуемые активы | А3 | 177889 | 234182 | 290080 | 112191 |
| 4. Труднореализуемые активы | А4 | 369379 | 688252 | 693941 | 324562 |
| 5. Наиболее срочные пассивы | П1 | 66844 | 184867 | 169514 | 102670 |
| 6. Краткосрочные пассивы | П2 | 110702 | 422031 | 341312 | 230610 |
| 7. Долгосрочные пассивы | П3 | 293414 | 309686 | 490329 | 196915 |
| 8. Постоянные пассивы | П4 | 189445 | 190168 | 210455 | 21010 |
| 9. Соотношение (А1-П1) | -65640 | -184355 | -168163 | -102523 | |
| 10. Соотношение (А2-П2) | 1650 | -238006 | -114855 | -116505 | |
| 11. Соотношение (А3-П3) | -11556 | 44014 | 79625 | 91181 | |
| 12. Соотношение (А4-П4) | 75965 | 378566 | 203612 | 127647 |
Таблица 6 - Расчет коэффициентов ликвидности и платежеспособности
|
Наименование показателя |
2005 | 2006 | 2007 | Изменение |
| 1. Коэффициент абсолютной ликвидности | 0,006 | 0,0008 | 0,002 | -0,004 |
| 2. Коэффициент критической ликвидности | 0,63 | 0,30 | 0,44 | -0, 19 |
| 3. Коэффициент текущей ликвидности | 1,64 | 0,68 | 1,01 | -0,63 |
| 4. Коэффициент обеспеченности обязательств активами | 1,40 | 1, 20 | 1,21 | -0, 19 |
| 5. Степень платежеспособности по текущим обязательствам, мес. | 3,07 | 8, 20 | 4,65 | 1,58 |
Проанализировав в данную таблицу, можно сделать следующие выводы:
на конец 2007 года не более 0,2% краткосрочных обязательств могут быть погашены немедленно;
на конец 2007 года 44% текущих обязательств предприятие имеет возможность погасить в течение 12 месяцев не нарушая ведение хозяйственной деятельности;
Несмотря на полученные результаты по расчету коэффициентов ликвидности показатель степени платежеспособности по текущим обязательствам имеет достаточно высокое значение (около 4,5 месяцев), что свидетельствует об удовлетворительной платежной дисциплине, сложившейся в организации.
Проведем анализ коэффициентов рентабельности и деловой активности (таблица 7,8).
Коэффициенты рентабельности с различных позиций отражают эффективность хозяйственной деятельности предприятия.
Анализ деловой активности основывается на расчетах показателей оборачиваемости активов и капитала.
Рассчитаем показатели деловой активности по данным ОАО "Павловскгранит"
Таблица 7 - Расчет показателей деловой активности
| Показатель | 2005 | 2006 | 2007 | Абсолютное отклонение, тыс. руб. 2007/2005 |
| 1. Прибыль до налогообложения, тыс. руб. | 701 | 16770 | 63609 | 62908 |
| 2. Чистая прибыль, тыс. руб. | -7325 | 723 | 20287 | 27612 |
| 3. Прибыль до выплаты процентов и налогов, тыс. руб. | 701 | 16770 | 63609 | 62908 |
| 4. Средняя величина активов, тыс. руб. | 589831 | 883578 | 1159181 | 569350 |
| 5. Средняя величина собственного капитала, тыс. руб. | 197653 | 189806 | 200311 | 2658 |
| 6. Прибыль от продаж, тыс. руб. | 30228 | 100973 | 194376 | 164148 |
| 7. Выручка от продаж, тыс. руб. | 693982 | 887266 | 1316348 | 622366 |
| 8. Полная себестоимость проданной продукции (с учетом коммерческих и управленческих расходов), тыс. руб. | 663754 | 786293 | 1121972 | 458218 |
| 9. Валовая прибыль, тыс. руб. | 86711 | 164541 | 303595 | 216884 |
| 10. Себестоимость проданной продукции, тыс. руб. | 607271 | 722725 | 1012753 | 405482 |
| 11. Среднесписочная численность промышленно-производственного персонала, чел. | 2450 | 2465 | 2480 | 30 |
| 12. Среднегодовая стоимость основных средств, тыс. руб. | 291085 | 471305 | 632431 | 341346 |
| 13. Средняя величина оборотных активов, тыс. руб. | 241853 | 354763 | 468084 | 226231 |
| 14. Средняя величина запасов, тыс. руб. | 136176 | 181628 | 245702 | 109526 |
| 15. Средняя величина дебиторской задолженности, тыс. руб. | 86600 | 147869 | 205022 | 118422 |
| 16. Средняя величина кредиторской задолженности, тыс. руб. | 73640 | 125855 | 177190 | 103550 |
| 17. Производительность труда | 283,25 | 359,94 | 530,78 | 247,53 |
| 18. Фондоотдача | 2,38 | 1,88 | 2,08 | -0,3 |
| 19. Оборачиваемость оборотных средств | 2,86 | 2,50 | 2,81 | -0,05 |
| 20. Длительность оборота оборотных средств | 125,87 | 144 | 128,11 | 2,24 |
| 21. Оборачиваемость запасов | 4,45 | 3,97 | 4,12 | -0,33 |
| 22. Длительность оборота запасов | 80,89 | 90,68 | 87,37 | 6,48 |
| 23. Оборачиваемость дебиторской задолженности | 8,01 | 6,00 | 6,42 | -1,59 |
| 24. Длительность оборота дебиторской задолженности | 44,94 | 60 | 56,07 | 11,13 |
| 25. Оборачиваемость кредиторской задолженности | 9,42 | 7,04 | 7,42 | -2 |
| 26. Длительность оборота кредиторской задолженности | 38,21 | 51,13 | 48,51 | 10,3 |
| 27. Оборачиваемость активов | 1,17 | 1,00 | 1,13 | -0,04 |
| 28. Оборачиваемость собственного капитала | 3,51 | 4,67 | 6,57 | 3,06 |
| 29. Продолжительность операционного цикла | 125,83 | 150,68 | 143,44 | 17,61 |
| 30. Продолжительность финансового цикла | 87,62 | 99,55 | 94,93 | 7,31 |
Рассчитаем показатели рентабельности ОАО "Павловскгранит" за 2005-2007 г. г
Таблица 8 - Расчет показателей рентабельности
| Показатели | 2005 | 2006 | 2007 | Абсолютное отклонение, 2007/2005 |
| 1. Рентабельность активов,% | 0,11 | 1,89 | 5,48 | 5,37 |
| 2. Рентабельность собственного капитала (Рск),% | 0,35 | 8,83 | 31,75 | 31,4 |
| 3. Чистая рентабельность активов (ЧР а),% | -1,24 | 0,08 | 1,75 | 2,99 |
| 4. Чистая рентабельность собственного капитала (ЧР ск),% | -3,70 | 0,38 | 10,12 | 13,82 |
| 5. Экономическая рентабельность активов (Эра),% | 0,11 | 1,89 | 5,48 | 5,37 |
| 6. Рентабельность продукции (Рпр),% | 4,55 | 12,84 | 17,32 | 12,77 |
| 7. Рентабельность продаж (Рп),% | 4,35 | 11,38 | 14,76 | 10,41 |
| 8. Чистая рентабельность продаж (ЧРп),% | -1,05 | 0,08 | 1,54 | 2,59 |
| 9. Валовая рентабельность продаж (ВРп),% | 12,49 | 18,54 | 23,06 | 10,57 |
Проанализировав данные таблицы можно сделать вывод о том, что прибыль до налогообложения в 2007 году увеличилась на 62908 тыс. руб. по сравнению с 2005 годом. Чистая прибыль в 2007 году увеличилась на 27612 тыс. руб.
Средняя величина активов увеличилась в 2007 году на 569350 тыс. руб., что естественно является положительным моментом в деятельности предприятия. Выручка от продаж в 2007 году составила 1316348 тыс. руб., что на 622366 тыс. руб. больше, чем в 2005 году.
Валовая прибыль также имеет тенденции к повышению, в 2007 году она составила 303595 тыс. руб., что на 216884 тыс. руб. больше по сравнению с 2005 годом. Численность работающих практически осталась на прежнем уровне. Среднегодовая стоимость основных средств увеличилась в 2 раза.
Оборачиваемость запасов характеризует коэффициент оборачиваемости материальных ресурсов. Чем выше этот показатель, тем меньше затоваривание, тем быстрее можно погашать долги.
Коэффициент оборачиваемости кредиторской задолженности снизился с 9,42% в 2005 году до 7,42% в 2007 году. Это свидетельствует о том, что организация стала меньше пользоваться коммерческим кредитом.
Рентабельность основной деятельности за 2007 год показывает, что на 1 рубль затрат предприятия приходится 17,32 коп. прибыли. В 2005 году значение показателя составляло 4,55 коп. прибыли.
Наблюдается заметное увеличение рентабельности продаж. Его значение свидетельствует о том, что на 1 рубль полученной выручки от продажи приходится 14,76 коп. прибыли (против 11,38 коп. прибыли в предыдущем году). В 2005 году этот показатель составлял +4,35 коп.
На основании значений показателей таблицы 8 деятельность предприятия оценивается как рентабельная.
Обобщив выше сказанное можно отметить, что полученные показатели рентабельности и деловой активности ОАО "Павловскгранит", свидетельствуют об удовлетворительной деловой активности организации. Анализ рассчитанных показателей финансового состояния ОАО "Павловскгранит" показал, что исследуемое предприятие имеет низкую финансовую устойчивость, что свидетельствует о большой зависимости предприятия от внешних финансовых источников, о трудностях, которые уже существуют в настоящее время для погашения его обязательств. Можно порекомендовать чаще проводить анализ финансовой устойчивости, находить пути ее повышения, обращать внимание на большую долю заемных средств в формировании активов, изыскивать пути повышения роли собственного капитала в коммерческой деятельности организации.
2.3 Управление привлечением заемного капитала на предприятии ОАО "Павловскгранит"
От того, каким капиталом располагает организация, насколько оптимальна его структура и насколько целесообразно он трансформируется в основные и оборотные фонды, зависят ее финансовое благополучие, а, следовательно, и благополучие лиц, заинтересованных в получении экономических выгод.
Для более детального структурно-динамического анализа заемного капитала следует воспользоваться показателями таблицы 3, из которой видно, что расширение финансирования бизнеса происходит в основном за счет заемного капитала. Такая ситуация говорит о слабой финансовой стабильности и низком динамизме деятельности хозяйства.
В таблице 9 более подробно представлены показатели обязательств ОАО "Павловскагранит", которые свидетельствуют о существенных изменениях в их составе и структуре.
Таблица 9 - Состав, структура и динамика обязательств по данным ОАО "Павловскагранит" за 2005-2007 г. г.
| Показатель | Сумма, тыс. руб. | Отн. измен,% | Удельный вес,% | |||||||
| 2005 | 2006 | 2007 | Абс. изм. (+, -) 2007/2005 | 2005 | 2006 | 2007 | Абс. изм. (+, -) 2007/2005 | |||
| 1. Обязательства (заемный капитал) | ||||||||||
| 1.1 Долгосрочные обязательства | 293414 | 309686 | 490329 | 196915 | 167,11 | 62,30 | 33.78 | 48.97 | -13,33 | |
| 1.1.1 Займы и кредиты | 282434 | 302341 | 484215 | 201781 | 171,44 | 59,96 | 32.98 | 48.36 | -11,6 | |
| 1.1.2 Отложенные налоговые обязательства | 10980 | 7345 | 6114 | -4866 | 55,68 | 2,33 | 0.80 | 0.61 | -1,72 | |
| 1.2 Краткосрочные обязательства | 177546 | 606898 | 510826 | 333280 | 287,71 | 37,69 | 66.21 | 51.02 | 13,33 | |
| 1.2.1 Кредиты и займы | 109207 | 420539 | 339827 | 230620 | 311,17 | 23, 20 | 45.88 | 33.94 | 10,74 | |
| 1.2.2 Кредиторская задолженность | 66844 | 184867 | 169514 | 102670 | 253,59 | 14, 19 | 20.16 | 16.93 | 2,74 | |
|
в том числе поставщики и подрядчики |
24061 | 134866 | 81405 | 57344 | 338,32 | 5,10 | 14.71 | 8.13 | 3,03 | |
| задолженность перед персоналом организации | 11934 | 14230 | 27269 | 15335 | 228,49 | 2,53 | 1.55 | 2.72 | 0, 19 | |
| задолженность перед государствен-ными внебюджетными фондами | 5755 | 5094 | 9784 | 4029 | 170,00 | 1,22 | 0.55 | 0.97 | -0,25 | |
| задолженность по налогам и сборам | 13685 | 10833 | 20316 | 6631 | 148,45 | 2,90 | 1.18 | 2.02 | -0,88 | |
| прочие кредиторы | 11409 | 19844 | 30740 | 19331 | 269,43 | 2,42 | 2.16 | 3.07 | 0,65 | |
| 1.2.3 Задолженность участникам по выплате доходов | 1495 | 1492 | 1485 | -10 | 99,33 | 0,31 | 0.16 | 0.14 | -0,17 | |
| Итого заемного капитала | 470960 | 916584 | 1001155 | 530195 | 212,57 | 100 | 100 | 100 | - | |
Величина долгосрочных обязательств увеличилась за исследуемый период на 196915 тыс. руб., или на 67,11% и составила в 2007 году 490329 тыс. руб. Произошло это за счет увеличения стоимости долгосрочных займов и кредитов с 282434 тыс. руб. в 2005 году до 484215 тыс. руб. в 2007 году, это говорит о том, что предприятие стало больше пользоваться долгосрочными кредитами. Удельный все их в общей структуре баланса при этом сократился на 11,6% в 2007 году по сравнению с 2005 годом.
Краткосрочные обязательства также имеют тенденцию к увеличению, и в 2007 году они составили - 510826 тыс. руб., что на 333280 тыс. руб. больше, чем в 2005 году. Произошло это в основном за счет увеличения кредиторской задолженности перед поставщиками и подрядчиками - на 238,32%. Доля краткосрочных кредитов и займов увеличилась с 23, 20% в 2005 году до 33,94% в 2007 году. Значительно увеличилась задолженность перед персоналом - на 15335 тыс. руб. в 2007 году по сравнению с 2005 годом. Почти вдвое увеличилась задолженность перед государственными внебюджетными органами.
Таким образом, в целом, заемный капитал в 2007 году увеличился на 530195 тыс. руб. или 112,57%.
Наряду с балансовыми показателями и их производными необходимо также рассчитать и проанализировать в динамике показатели эффективности капитала и составляющих его элементов. Характерными для оценки эффективности являются коэффициенты отдачи (оборачиваемости) совокупных источников средств организации, а также их отдельных видов: краткосрочных кредитов и займов, кредиторской задолженности.
Каждый такой коэффициент отражает отношение выручки от продаж к средней балансовой величине показателей источников средств. Экономическое содержание коэффициентов отдачи капитала заключается в том, что их значение показывает, какую сумму выручки организация получила на каждый рубль финансового источника того или иного вида. Чем выше эти показатели, тем более высока отдача капитала (таблица 11).
Эффективность использования капитала также можно оценить, используя показатель средней продолжительности периода одного оборота, измеряемый в днях.
Период оборота показывает, какой срок необходим для завершения полного оборота того или иного источника средств организации. Иначе говоря, за какой период времени рубль капитала генерирует рубль выручки. У каждой организации на продолжительность среднего периода оборота капитала влияет множество объективных и субъективных факторов, характерных для ее отраслевой принадлежности, масштабов деятельности, сложившихся особенностей делового оборота. Оценка этого показателя производится, прежде всего, в динамике. Разумеется, чем короче этот период, тем быстрее окупаются финансовые ресурсы. Замедление периода оборота свидетельствует о снижении эффективности использования капитала, финансовых ресурсов. Алгоритмы расчетов показателей оборачиваемости (коэффициентов и периодов оборота) представлены в таблице 10.
Таблица 10 - Показатели оборачиваемости (отдачи) обязательств
| Показатель | Коэффициент оборачиваемости | Средняя продолжительность одного оборота в днях |
| Собственный капитал | Выручка от продаж / Средняя балансовая величина собственного капитала | (Средняя балансовая величина собственного капитала * 360) / Выручка от продаж |
| Заемный капитал | Выручка от продаж / Средняя балансовая величина заемного капитала | (Средняя балансовая величина заемного капитала * 360) / Выручка от продаж |
| Кредиты и займы | Выручка от продаж / Средняя балансовая величина задолженности по кредитам и займам | (Средняя балансовая величина задолженности по кредитам и займам * 360) / Выручка от продаж |
| Кредиторская задолженность | Выручка от продаж / Средняя балансовая величина кредиторской задолженности | (Средняя балансовая величина кредиторской задолженности * 360) / Выручка от продаж |
| Задолженность поставщикам и подрядчикам | Выручка от продаж / Средняя балансовая величина задолженности поставщикам и подрядчикам | (Средняя балансовая величина задолженности поставщикам и подрядчикам * 360) / Выручка от продаж |
В таблице 11 представлены результаты расчетов показателей оборачиваемости обязательств ОАО "Павловскгранит" за 2005-2007 гг.
Таблица 11 - Результаты показателей оборачиваемости (отдачи) обязательств
| Показатель | Коэффициент оборачиваемости (количество оборотов за год) | Средняя продолжительность одного оборота, дней | ||||||
| 2005 | 2006 | 2007 | Абс. изм. (+, -) 2007/2005 | 2005 | 2006 | 2007 | Абс. изм. (+, -) 2007/2005 | |
| Собственный капитал | 3,51 | 4,67 | 6,57 | 3,06 | 102,53 | 77,01 | 54,78 | -47,75 |
| Заемный капитал | 1,76 | 1,27 | 1,37 | -0,39 | 203,44 | 281,49 | 262,23 | 58,79 |
| Кредиты и займы | 8,21 | 3,34 | 3,46 | -4,75 | 43,82 | 107,46 | 103,97 | 60,15 |
| Кредиторская задолженность | 9,42 | 7,04 | 7,42 | -2 | 38, 20 | 51,06 | 48,45 | 10,25 |
| Задолженность поставщикам и подрядчикам | 20,84 | 11,16 | 12,17 | -8,67 | 17,27 | 32,24 | 29,57 | 12,3 |
В 2007 г. произошло увеличение оборачиваемости собственного капитала на 3 оборота, при этом срок продолжительности одного сократился почти в 2 раза. Данная скорость оборота собственных средств возникла в основном за счет того, что в хозяйстве преобладает заемный капитал и это негативно сказывается на деятельности хозяйства.
Оборачиваемость заемного капитала и его основных элементов снизилась. Это говорит о том, что предприятие стало медленнее расплачиваться со своими поставщиками и подрядчиками, медленнее выплачивает задолженность персоналу, а также государственным органам. Следовательно, продолжительность оборачиваемости увеличилась, что негативно сказывается на деятельность предприятия.
Для грамотного управления привлечением заемного капитала необходим расчет такого показателя, как эффект финансового рычага.
Финансовый рычаг характеризует использование предприятием заемных средств, которое влияет на изменение коэффициента рентабельности собственного капитала. Эффект финансового рычага рассчитывают по следующей формуле:
Уровень ЭФР = (1 - С) * (ЭР - СРСП) * ЗК/СК (1)
где С - ставка налогообложения прибыли = 24%;
ЭР - экономическая рентабельность активов;
СРСП - средняя расчетная ставка процента;
ЗК - заемный капитал;
СК - собственный капитал
Рассчитаем экономическую рентабельность активов - ЭР
Экономическая рентабельность активов равна:
ЭР = (НРЭИ / Актив) * 100% (2)
где НРЭИ - нетто-результат эксплуатации инвестиции или прибыль от продаж
Для 2006 года:
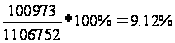
Для 2007 года:
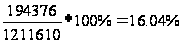
Рассчитаем среднюю расчетную ставку процента по заемному капиталу.
Ставка процента по долгосрочным кредитам составляет 20%, по краткосрочным - 18%. Кредиторская задолженность обходится бесплатно.
Доля долгосрочных кредитов в общем объеме заемных средств составляет:
Для
2006 года:
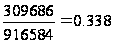
Для
2007 года:
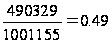
Доля краткосрочных кредитов составляет:
Для
2006 года:
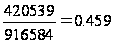
Для
2007 года:
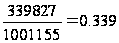
Доля краткосрочной задолженности составляет:
Для
2006 года:
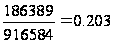
Для
2007 года:
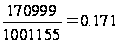
СРСП
составит для
2006 года:
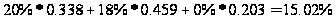
СРСП
составит для
2007 года:
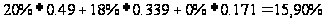
ЭФР составит для 2006 года:
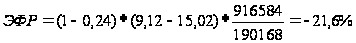
ЭФР составит для 2007 года: