Трудові ресурси
Таблиця 2.5
Аналіз фінансових результатів діяльності СТОВ «Нове життя» за 2003-2005 роки
| Показники | 2003 р. | 2004 р. | 2005 р. | 2005 р. у % до 2003 р. |
| Вартість валової продукції, грн.: | ||||
| на 1 га сільськогосподарських угідь | 773,71 | 875,71 | 669,76 | 85,6 |
| на 1 середньорічного працівника | 9880,0 | 10850,63 | 7991,05 | 80,9 |
| на 1000 грн. основних фондів | 568,31 | 623,08 | 472,02 | 83,1 |
| Валовий доход, грн.: | ||||
| на 1 га сільськогосподарських угідь | 68,34 | 41,11 | 39,71 | 58,1 |
| на 1 середньорічного працівника | 872,73 | 509,38 | 473,77 | 54,3 |
| Прибуток, грн.: | ||||
| на 1 га сільськогосподарських угідь | 0,59 | 0,48 | 0,57 | 96,6 |
| на 1 середньорічного працівника | 7,58 | 5,94 | 6,79 | 89,6 |
| Рівень рентабельності, % | 0,07 | 0,06 | 0,08 | х |
| Норма прибутку, % | 0,04 | 0,03 | 0,04 | x |
Більш яскраве уявлення про фінансово-економічний стан досліджуваного господарства можна одержати за допомогою показників рівня рентабельності і норми прибутку. Рівень рентабельності незначно зріс і склав у 2005 році 0,08 %. Цей показник надзвичайно низький і є свідченням того, що господарство не може здійснювати розширене відтворення, оскільки виробництво ледь окупає себе. Це найвірогідніше пов’язано із перевищенням собівартості виробництва продукції над закупівельними цінами. Низький рівень норми прибутку показує, що основні і оборотні засоби використовуються недостатньо ефективно.
Таким чином, СТОВ ”Нове життя” є низько прибутковим господарством, однак з достатньо високим потенціалом.
Оскільки неможливо охопити усі напрямки виробництва досліджуваного господарства, визначимо, на якій саме продукції воно спеціалізується. Спеціалізація господарства визначається структурою його грошових надходжень від реалізації товарної продукції. На основі аналізу даних таблиці 2.6 (додаток Б) можна зробити висновок, що у СТОВ ”Нове життя” розвиток галузі рослинництва значно переважає розвиток галузі тваринництва (питома вага у структурі товарної продукції складає відповідно 58,8 % і 31,1 %). Якщо сконцентрувати увагу лише на галузях рослинництва, то аналіз діяльності господарства буде однобічним і неповним, тому визначимо, яка саме продукція з кожної галузі має найвищу питому вагу.
Розрахунки показують, що пріоритетним видом продукції господарства є зерно, питома вага якого становить 35,4 %. Друге місце займає виробництво молока (15,1 %), третє – виробництво м’яса ВРХ (14,7 %). Нині є мало аграрних підприємств, які можна було б віднести до однієї з груп спеціалізації. В більшості з них є дві-три провідні галузі, кожна з яких не є домінуючою і в структурі товарної продукції займає від 10 до 35 %. По таких підприємствах визначається їх виробничий напрям. У його назву доцільно включити дві (максимум три) відносно переважаючих у господарстві галузі. Таким чином, виробничий напрям господарства «Нове життя» можна сформулювати як зерново-молочний з розвинутим м’ясним виробництвом.
Ефективність виробництва в аграрних підприємствах залежить не лише від розміру галузей, які в них є провідними, а й від того, як розвинуті й інші галузі, що мають товарний характер. Чим більше в господарстві таких галузей, тим, як правило, менші їх розміри і нижча концентрація виробництва. Щоб врахувати ступінь розвитку усіх товарних галузей у підприємстві, необхідно визначити і проаналізувати коефіцієнт спеціалізації (коефіцієнт зосередження товарного виробництва):
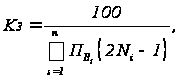
де Пві – питома вага і-ї галузі в структурі товарної продукції, %; Nі – порядковий номер і-ї галузі в ранжированому ряду, побудованому за спадаючою ознакою: перше місце присвоюють галузі з найбільшою питомою вагою в структурі товарної продукції, а останнє – з найменшою.
Оскільки в нашому господарстві коефіцієнт спеціалізації (розрахунки не наводяться) становить 0,33, то можна сказати, що СТОВ ”Нове життя” є підприємством із середнім рівнем спеціалізації. За інших однакових умов ефективність функціонування аграрних підприємств підвищується із збільшенням абсолютного значення коефіцієнта товарного зосередження галузей, але при цьому посилюється ризик втрати фінансової стабільності через можливе погіршення кон’юнктури ринку на продукцію галузей спеціалізації.
Таким чином, господарство ”Нове життя” займається основними галузями: землеробством і тваринництвом, а також переробкою промислової продукції (виробничий напрямок – зерново-молочний з розвинутим м’ясним виробництвом). Головна галузь – зерновиробництво – є найбільш рентабельною і стабільною. Підприємство достатньо забезпечене земельними ресурсами, основними фондами, однак наявні ресурси використовуються не досить ефективно.
2.2. Аналіз продуктивності праці
Основним показником, що характеризує ефективність використання трудових ресурсів, є продуктивність праці, на яку впливає значна кількість факторів, зокрема:
зміна структури персоналу підприємства;
зміна середньорічного виробітку на одного робітника;
зміна виручки (чистого прибутку).
Для пошуку на підприємстві резервів зростання продуктивності праці потрібно визначити і проаналізувати найважливіші фактори, які впливають на зміну рівня продуктивності праці. Скажімо, із формули визначення річної продуктивності праці випливає, що вона може збільшуватися (зменшуватись) за рахунок зменшення (збільшення) кількості працівників.
Для обчислення зміни продуктивності праці (DПП) завдяки зміні чисельності персоналу використовують формулу:
DПП
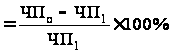 ,
де ЧПо, ЧП1 – чисельність персоналу відповідно в базисному і звітному періоді (тут і далі будемо вважати за базисний 2003 р., за звітний – 2005р.).
DПП
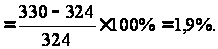
Отже, завдяки збільшенню на 6 осіб працівників зростання річної про-дуктивності праці у господарстві «Нове життя» складає 1,9 відсотка.
Оскільки трудомісткість виробництва (Т) є одним із чинників, які визначають рівень продуктивності праці, то обраховують кількісний вплив на неї окремих факторів (за допомогою індексного методу), наприклад урожайності зернових і витрат на 1 га посіву:
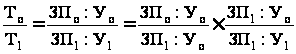 ,
де ЗПо, ЗП1 – затрати праці на 1 га, люд.-год;
У – урожайність культури.
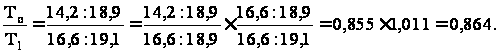
Перший частковий індекс показує кількісний вплив на трудомісткість витрат праці, а другий – урожайності. Таким чином, за 2004 – 2005 роки трудомісткість виробництва зерна зросла на 13,6%, в тому числі за рахунок зростання затрат праці на 1 га на 14,5% і підвищення урожайності на 1,1%.
Резерв зростання обсягу виробництва за рахунок зростання чисельності персоналу визначається як добуток приросту чисельності та планової продуктивності праці одного працівника, а резерв зростання обсягу виробництва за рахунок підвищення рівня продуктивності праці – приросту продуктивності праці та фактичної чисельності персоналу.
У таблиці 2.7 додатку В наведено трудомісткість продукції, яка визначає виробничий напрямок СТОВ «Нове життя» за 2003-2005 роки. На основі аналізу даних цієї таблиці можна зробити висновок, що серед видів продукції, які виробляє досліджуване господарство найвища трудомісткість характерна для виробництва молока (15,8 люд.-год. на 1 ц у 2005 році). Це пов’язано із недостатньою розвиненістю тваринницької галузі, відсутністю комплексної механізації молочного виробництва, низькою продуктивністю корів, спричиненою незбалансованими кормами і недостатнім відтворенням стада. Загалом, за 3 роки суттєво знизилось виробництво як молока, так і зерна (на 12,9 % і 42,9 % відповідно). Це негативно позначилось на рівні продуктивності праці і зумовило зростання трудомісткості на одиницю продукції на 16 % і 81,6 % відповідно. Зменшення виробництва зерна у першу чергу було зумовлено зменшенням посівних площ під зернові.
Важливою складовою аналізу трудових ресурсів підприємства є вивчення ефективності використання фонду робочого часу. Повноту використання трудових ресурсів можна оцінити за кількістю відпрацьованих днів і годин одним працівником за період, що аналізується. З метою полегшення цього аналізу доцільно скласти допоміжну таблицю 2.8.
Таблиця 2.8
Використання фонду робочого часу у ТОВ «Нове життя» у 2003-2005рр.
| Показник | 2003 р. | 2004 р. | 2005 р. | 2005 р. у % до 2004 р. |
| Середньорічна чисельні-сть робітників, осіб | 320 | 330 | 324 | 98,2 |
|
Відпрацьовано за рік од-ним робітником: днів |
211 | 199 | 207 | 98,1 |
| годин | 1561 | 1493 | 1511 | 96,8 |
| Середня тривалість робо-чого дня, год. | 7,4 | 7,5 | 7,3 | 98,6 |
|
Фонд робочого часу, год.: в т.ч. позаурочно від-працьований час, тис. год. |
515262 | 477600 | 489596 | 95,0 |
| 5801 | 5824 | 5717 | 98,6 |
Фонд робочого часу (ФРЧ) залежить від чисельності працівників (ЧП), кількості відпрацьованих одним працівником днів (Д) у середньому за рік та середньої тривалості робочого дня (ТРД):
ФРЧ = ЧР ґ Д ґ ТРД .
Вплив факторів на величину фонду робочого часу можна визначити методом ланцюгових підстановок:
DФРЧЧР = (ЧР1 – ЧРо) ґ До ґ ТРДо =(324 – 330) ґ 211 ґ 7,4 = – 9368;
DФРЧД = (Д1 – До) ґ ЧР1 ґ ТРДо = (207 – 211) ґ 324 ґ 7,4 = – 9590;
DФРЧТРД = (ТРД1 – ТРД0) ґ Д1 ґ ЧР1 = (7,3 – 7,4) ґ 211 ґ 324 = – 6836.
Отже, менша кількість робітників у 2005 році в порівнянні з базисним 2003 роком зумовила зменшення фонду робочого часу на 9368 людино-годин, в той же час негативна зміна кількості відпрацьованих днів (зменшилась на 1,9 %) викликала зменшення фонду робочого часу у розмірі 9590 грн. Внутрішньозмінні втрати робочого часу склали 6836 людино-годин. Виявлення резервів скорочення затрат часу повинно ґрунтуватися на ліквідації його втрат, які є значними при виконанні багатьох технологічних процесів (технічна несправність машин і обладнання; нечітке узгодження взаємозв’язків між працівниками, які виконують різні технологічно послідовні процеси; недисциплінованість окремих працівників тощо). Ліквідація цих втрат через удосконалення організації трудових процесів і зниження трудомісткості виробництва є резервом збільшення обсягу випуску продукції на підприємстві.
2.3. Аналіз динаміки заробітної плати
Витрати на оплату праці є однією з основних статей витрат і займають значну частку в структурі собівартості сільськогосподарської продукції. Тому наступним кроком діагностики трудових ресурсів є аналіз вивчення фонду оплати праці, що проводиться на основі форми №1-ПВ статистичної звітності. Для полегшення аналізу складемо аналітичну таблицю 2.9.
Таблиця 2.9
Вихідна інформація для факторного аналізу фонду оплати праці у господарстві «Нове життя» за 2003-2005 рр.
| Показники | Умовні позначення | 2003 р. | 2004 р. | 2005 р. | 2005 р. у % до 2003 р. |
| Середньооблікова чисельність працівників, чол. | ЧП | 330 | 320 | 324 | 98,2 |
| Кількість відпрацьованих 1 працівником днів | Д | 211 | 199 | 207 | 98,1 |
| Середньоденна оплата 1 працівника, грн. | ЗП | 11,4 | 14,9 | 18,8 | 164,9 |
| Фонд оплати праці, грн. | ФОП | 793782 | 948832 | 1260878 | 158,8 |
ФОП = ЧП ґ Д ґ ЗП.
Розрахунок значень результативного показника у базовому періоді, звітному та умовних значень шляхом послідовної заміни базових значень факторних показників на звітні значення.
Показник базового періоду : ФОПо = 793782;
Показник умовний 1: ФОПум1 = 324 ґ 217 ґ 11,4 = 779350;
Показник умовний 2: ФОПум2 = 324 ґ 207 ґ 11,4 = 764575;
Показник звітного періоду: ФОП1 = 1260878.
Розрахунок загальної зміни результативного показника, у тому числі за рахунок кожного фактора, які включені у модель.
Загальна зміна (+,–) фонду оплати праці, грн.:
DФОП = ФОП1 – ФОПo = 1260878 – 793782 = 467096;
у тому числі за рахунок факторів:
ЧП: DФОПчп = ФОПум1 – ФОПo = 779350 – 793782 = – 14432;
Д: DФОПд = ФОПум2 – ФОПум1 = 764575 – 779350 = – 14775;
ЗП: DФОПзп = ФОП1 – ФОПум2 = 1260878 – 764575 = 496303.
Отже, зменшення чисельності працівників на 1,8 % викликало зниження ФОП на 14432 грн., в той же час ФОП зріс на 496303 грн. через збільшення заробітної плати (на 64,9 % у порівнянні з 2003 роком). Зменшення відпрацьо-ваних робітниками днів зумовило зменшення фонду оплати праці на 14774 грн.
Аналізу підлягає використання фонду оплати праці (ФОП) на підприємстві. Такий аналіз проводиться в цілому по підприємству, по його промислово-виробничому персоналу, по кожній категорії цього персоналу.
У процесі проведення аналізу враховується питома вага працівників виробничого персоналу, невиробничого персоналу, їх оплати праці в загальному ФОП по підприємству. Якщо має місце зниження питомої ваги оплати праці невиробничого персоналу і збільшення питомої ваги оплати праці виробничого персоналу – це розглядається як позитивне явище.
Проведення аналізу передбачає визначення абсолютного і відносного відхилення фактичного ФОП від запланованого. При здійсненні такого розрахунку робиться коригування запланованого ФОП на рівень виконання завдань з випуску продукції. При визначенні відносного відхилення фактичного ФОП від запланованого враховується також поправочний коефіцієнт, який розраховується щодо питомої ваги оплати праці робітників-відрядників в загальному ФОП, і для більшості підприємств він становить 0,6.
Враховуючи важке фінансове становище в умовах переходу до ринкових відносин та важливість стимулювання збільшення виробництва в господарстві валової продукції застосовується акордно-преміальна система оплати праці. Суть її полягає в тому, що основна оплата праці складається з тарифних виплат за виконану роботу, відпрацьований час, або за отриману продукцію в межах встановленого планового фонду оплати праці.
Мінімальні розміри посадових окладів керівників і спеціалістів встановлюються у штатному розписі, затвердженому директором сільсько-господарського товариства з обмеженою відповідальністю.
Крім грошового фонду оплати, господарство формує натуральну частину оплати праці – зерно та цукор, яке видається по пільгових цінах працівникам. Обсяги видачі зерна та цукру встановлюються в залежності від можливостей господарства, але не повинні перевищувати по зерну 15% валового збору, по цукру – згідно норм нарахування за виконані роботи.
Рівень середньої оплати праці в господарстві по окремих роках істотно коливається, тому його динаміку вивчають за середніми даними за 3-5 років. Динамічні ряди аналізуються за допомогою ряду показників, які визначають напрямок, інтенсивність, характер кількісних змін явищ суспільного життя у часі. До них належать рівень ряду, середній рівень, абсолютний приріст, темп зростання, коефіцієнт зростання, темп приросту.
В основі розрахунку показників рядів динаміки лежить порівняння їх рівнів. Для одержання узагальнюючих показників динаміки соціально-економічних явищ визначаються середні величини: середній рівень ряду, середній абсолютний приріст, середні темпи приросту і зростання.
В даному проекті усі перераховані вище показники обчислено ланцюговим способом, тобто кожен наступний рівень ряду порівнюється з попереднім, і наведено у таблиці 2.10. Її аналіз показує, що у 2005 році порівняно з 2003 роком рівень середньої оплати праці по господарству збільшився на 83,5 грн. (абсолютний приріст становив 83,5 грн., відносний – 29,5 %).
Таблиця 2.10
Аналітичні показники ряду динаміки середньомісячної оплати праці у господарстві «Нове життя» за 2003-2005 рр.
| Показники | Символи | 2003 р. | 2004 р. | 2005 р. |
| Середньомісячна оплата праці 1 працівника, грн. | У | 225,2 | 283,1 | 366,6 |
| Абсолютний приріст | А | – | 57,9 | 83,5 |
| Коефіцієнт зростання | К | – | 1,257 | 1,295 |
| Темп зростання | Т | – | 125,7 | 129,5 |
| Темп приросту | Тпр | – | 25,7 | 29,5 |
Для загальної характеристики рівня явища за досліджуваний період часто обчислюється середній рівень членів динамічного ряду.
 ,
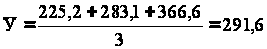 (грн.).
Середній абсолютний приріст у найпростішому випадку визначається як частка від ділення суми усіх абсолютних ланцюгових приростів на їх кількість.
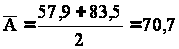 (грн.).
Для характеристики темпів зростання і приросту в середньому за увесь період, охоплений рядом динаміки, обчислюють середній темп зростання і приросту.
У тих випадках, коли абсолютні дані динамічного ряду відсутні, але є ланцюгові коефіцієнти зростання (у порівнянні з попереднім періодом), середній коефіцієнт зростання визначається за формулою:
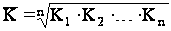 ,
де К1, К2, …, Кn – коефіцієнти зростання за кожен період, а n – кількість ланцюгових коефіцієнтів зростання.
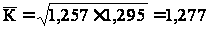 .
Середній темп приросту дорівнює середньому темпу зростання мінус 100%.
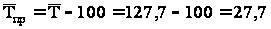 .
Отже, за 2003-2005 роки середня оплата праці становила 291,6 грн. на одного працівника, середній абсолютний приріст – 70,7 грн., середній відносний приріст (темп приросту) – 27,7 %.
Для виявлення закономірності процесу, який характеризується динамічним рядом, останній можна піддати додатковій обробці. Аналітичне вирівнювання рядів динаміки вважається найдосконалішим способом обробки ряду з метою встановлення загальної тенденції розвитку явища. Сутність методу аналітичного вирівнювання полягає у заміні емпіричного ряду динаміки теоретичним рядом з плавно змінюваними рівнями згідно рівняння прямої чи кривої лінії. Це рівняння, якщо його тип обрано правильно, буде математико-статистичною моделлю основної тенденції динаміки досліджуваного показника. Рівні ряду розглядаються як функція часу, а вирівнювання зводиться до визначення виду функції, її параметрів за емпіричними даними та розрахунку теоретичних рівнів за знайденою формулою.
Проведемо аналітичне вирівнювання ряду динаміки середньомісячної оплати праці в досліджуваному господарстві у 2000-2005 роках за рівнянням прямої лінії. Рівняння прямої лінії має загальний вигляд:
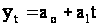
де t – час, тобто порядковий номер періоду або моменту часу; ao та a1 – параметри шуканої прямої.
Параметри прямої ao і a1 обчислюються за формулами:
 ,
 .
Для зручності розрахунків побудуємо таблицю 2.11. Розрахуємо ао та а1, підставивши відповідні значення з таблиці у формули:
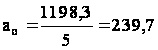 ;
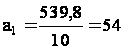 .
Знайдені параметри дають змогу побудувати рівняння основної тенденції середньомісячної оплати праці:
у = 239,7 + 54·t.
Дані одержаного рівняння свідчать про те, що середня оплата праці за місяць в базовому році в досліджуваному господарстві становила 239,7 грн. на одного працівника, а підвищення її в кожному наступному році – у середньому 54 грн., тобто те ж саме означає середньорічний приріст продуктивності праці протягом досліджуваного періоду.
Таблиця 2.11
Аналітичне вирівнювання ряду динаміки середньомісячної оплати праці в господарстві «Нове життя» за 2000-2005 роки
| Роки | Фактичний рівень оплати праці за місяць, грн. | Розрахункові величини | Теоретичний рівень оплати праці за місяць, грн. | |||
| n | y | t | ty | t2 | a1t |
|
| 2000 | 153,1 | -2 | -306,2 | 4 | -108 | 131,7 |
| 2002 | 170,3 | -1 | -170,3 | 1 | -54 | 185,7 |
| 2003 | 225,2 | 0 | 0 | 0 | 0 | 239,7 |
| 2004 | 283,1 | 1 | 283,1 | 1 | 54 | 293,7 |
| 2005 | 366,6 | 2 | 733,2 | 4 | 108 | 347,7 |
| Σ | 1198,3 | 0 | 539,8 | 10 | 0 | 1198,5 |

Підставивши у рівняння почергово значення t, одержимо вирівняний ряд динаміки середньомісячної оплати праці одного працівника, який абстрагований від випадкових коливань і характеризується систематичним підвищенням рівнів. Графічне зображення фактичного і вирівняного ряду представлене у додатку Г.
3. РЕЗЕРВИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ВИКОРИСТАННЯ ТРУДОВИХ РЕСУРСІВ ПІДПРИЄМСТВА
3.1. Стимулювання трудових ресурсів
Підвищення продуктивності праці, зниження собівартості продукції та забезпечення на цій основі високої конкурентоспроможності підприємства, його прибутковості безпосередньо пов’язані з пошуком і використанням внутрішніх резервів, зокрема зі зниженням трудомісткості продукції (робіт).
Успішне виконання цього завдання значною мірою залежить від ефективності механізму стимулювання, від того, наскільки економічні умови сприяють широкому застосуванню прогресивних норм трудових затрат.
Система мотивації і стимулювання працівників підприємства характеризує сукупність взаємопов’язаних заходів, які стимулюють окремого працівника або колектив до досягнення індивідуальних та загальних цілей діяльності підприємства. В її основі лежать психологічні аспекти, які включають функції потреб, очікування та сприймання працівником справедливості винагороди.
У господарстві «Нове життя» вона базується на таких вимогах:
однакові можливості щодо посадового зростання за результативністю праці усім працівникам;
однакова оплата за одну й ту ж працю;
розподіл доходу між працівниками в залежності від продуктивності праці;
створення умов охорони праці та безпеки життєдіяльності;
надання можливості для професійного зростання, підвищення кваліфікації;
здоровий психологічний клімат в колективі.
На їх підставі використовуються такі методи мотивації:
економічні прямі: відрядна та погодинна оплата, преміювання, оплата за навчання, участь у прибутках;
економічні непрямі: пільгове харчування, користування житлом, транспортом;
негрошові: престижність праці, просування по службі, гнучкі графіки роботи, охорона праці, можливість брати участь у вирішенні питань на високих рівнях.
Система стимулювання праці повинна бути заснована на таких принципах: зацікавленості кожного працівника підприємства в підвищенні ефективності використання виробничих ресурсів; збільшенні прибутковості; відповідності між особистими інтелектуальними і фізичними зусиллями працівників і розміром індивідуального отриманого доходу (оплати праці); обґрунтованості співвідношень в оплаті праці різних груп і категорій працівників, виходячи з кваліфікації, досвіду та складності виконуваних робіт і функцій.
Для реалізації цих принципів у господарстві доцільно запровадити наступне:
прибуток (оплату праці) працівників первинних підрозділів можна визначати шляхом відрахування з виручки від реалізації продукції (послуг) матеріальних і прирівняних до них витрат, тобто за результативно-залишковим принципом;
комбінувати індивідуальні і колективні форм стимулювання праці із спрямованістю зусиль працівників підрозділу на отримання максимального прибутку;
встановити надбавки і доплати у загальному обсязі особистих доходів працівників, що мають стимулюючий вплив, на рівні не менше 50 %;
здійснювати момент оплати праці наближено до часу виконання робіт, по можливості за технологічними циклами;
при реалізації права підприємства на самостійне визначення системи стимулювання праці враховувати обов’язковість державного і договірного регулювання оплати праці;
систему оплати праці своєчасно доводити до працівників у простій і доступній формі при укладенні колективного договору між власниками та трудовим колективом підприємства;
широко застосовувати погодинну оплату праці при встановленні нормованих завдань для населення, не зайнятого на постійній роботі в підприємстві.
Значна роль у підвищенні трудових показників відводиться матеріальному стимулюванню працівників сільського господарства. Основна і додаткова оплата праці працівників забезпечує їх зацікавленість в результатах виробництва. Темпи зростання продуктивності праці мають випереджати темпи зростання її оплати. В цьому полягає економічна сутність продуктивності і матеріального стимулювання праці. На жаль, в умовах переходу до ринкових відносин цей важливий принцип господарювання порушується і рівень оплати праці у багатьох сільськогосподарських підприємствах значно випереджає рівень продуктивності праці, зокрема, і в досліджуваному господарстві «Нове життя». За результатами розрахунків таблиці у додатку Д спостерігається зниження продуктивності праці і зростання річної оплати праці. В першу чергу це пов’язано із суттєвим зменшенням виробництва валової продукції, тому основні заходи мають бути спрямовані на виявлення резервів її підвищення. Однак необхідно також визначити обсяг валової продукції, за якого співвідношення темпів росту продуктивності праці і оплати праці буде більше 1 (тобто діятиме основний економічний закон). Оскільки зниження темпів росту оплати праці може негативно позначитись на вмотивованості працівників до праці та викликати їх незадоволення, при плануванні слід спиратись на збільшення темпів росту продуктивності праці. Тому припустимо, що у прогнозному році коефіцієнт зростання оплати праці залишиться на рівні усередненого (1,276), а коефіцієнт зростання продуктивності праці встановимо на рівні 1,3. В цьому випадку середньорічна оплата праці одного працівника має бути 5613 грн., а продуктивність праці – 10388 грн. В свою чергу вартість валової продукції становитиме 3371,1 тис. грн., що відповідає можливостям і потужностям підприємства «Нове життя» і є об’єктивно реальним показником, зважаючи на обсяг продукції у 2003-2004 роках (збільшення становитиме 787 тис. грн. у порівнянні з попереднім роком).
Таким чином, коефіцієнт випередження складатиме у плановому році 1,019 (1,3 : 1,276), тобто справджується основний економічний закон. В той же час суттєве збільшення оплати праці працівників (на 2114 грн.) дозволяє використовувати різні форми стимулювання. Наприклад, лише 30 % цієї суми використати безпосередньо на підвищення заробітної плати, а решту розподілити як преміальні за підвищення продуктивності праці і виконання планових показників тощо. Складовою механізму заохочення працівників підприємства є одноразові премії та винагороди, які мають цілком конкретне призначення. Доповнюючи системи оцінювання трудового внеску працівників, ці елементи значно підвищують гнучкість і дійовість організації заробітної плати. Одноразові премії та винагороди є ефективною формою матеріального і морального стимулювання тому, що, як свідчить практика, людям властива висока адаптивність і швидке звикання до незмінної, сталої системи стимулювання. Якщо позитивне заохочення стає очікуваним, то воно втрачає свою мотиваційну силу – працівник просто перестає реагувати на нього. Також запроваджуючи виплату одноразових премій і винагород, роботодавець може заохочувати і розвивати в працівників якості, що безпосередньо впливають на ефективність роботи, проте не підлягають точній кількісній оцінці (авторитет в колективі, відданість підприємству, творче ставлення до роботи, загальна й професійна культура, сумлінність тощо). За критерій ефективності будь-якої системи преміювання слід брати реальну зацікавленість працівників у досягненні якомога кращих індивідуальних і колективних результатів праці, у якомога повнішому використанні свого творчого потенціалу.
Вибір показників і умов преміювання залежатиме від завдань, які поставлено перед об’єктом стимулювання (робітником, бригадою тощо). Для працівників основного виробництва показниками преміювання можуть бути:
у разі стимулювання поліпшення якості продукції (робіт, послуг) – збільшення кількості продукції, зданої з першого подання; скорочення випадків повернення неякісної продукції; поліпшення сортності продукції; зниження браку тощо;
у разі стимулювання освоєння нової техніки і прогресивної технології – скорочення термінів освоєння; підвищення коефіцієнта змінності роботи нових типів машин, високопродуктивного обладнання; підвищення коефіцієнта його завантаження; зниження експлуатаційних витрат;
у разі стимулювання зниження матеріальних витрат – зменшення технологічних втрат проти планового рівня; зменшення відходів на одиницю продукції проти фактично досягнутого рівня; економія сировини і матеріалів;
у разі стимулювання зростання продуктивності праці – збільшення виробітку продукції, зниження її трудомісткості; виконання тих самих обсягів робіт меншою кількістю працівників тощо.
Оскільки середній рівень заробітної плати у господарстві залишається низьким і не відповідає ринковим умовам, основним джерелом грошових доходів працівників підприємства є ведення власних підсобних господарств і тому основним стимулом до праці за цих умов є забезпечення власного господарства сільськогосподарською продукцією, зокрема кормами. З огляду на це можна запропонувати організувати виробництво продукції рослинництва на умовах трудового договору між правлінням СТОВ і бригадами механізаторів (88 осіб). Останні мають виростити на кожному з 1535 га по 29 ц/га зернових культур. У свою чергу господарство має зобов’язатися передати їм 8 % зерна від отриманого урожаю. При цьому оплату можна здійснити в два етапи: на першому – за виконану роботу за існуючими розцінками, на другому – зазначений відсоток виробленого зерна. У разі невиконання працівниками умов договору рівень натуральної оплати зменшується на 50 %.
Таким чином, при виконанні умов договору, підприємство одержить валовий збір зернових у розмірі 44515 ц, що на 3684 ц більше за попередній рік. Механізатори одержать 2671 ц зернових, а чистий приріст урожаю внаслідок такого стимулювання для СТОВ складе 1013 ц.
Зрозуміло, що таке суттєве розширення межі натуральної оплати зумовлене економічною кризою і матиме тимчасовий характер. Головним мотивуючим чинником до праці мусить стати оплата праці в грошовій формі. Разом з тим натуральна оплата сільськогосподарською продукцією має і матиме на перспективу для селян істотне значення хоча б через наявність худоби і птиці в особистих господарствах.
Пропонується також запровадити «Положення про матеріальне заохочення працівників за вдосконалення нормування праці і зниження трудомісткості», яке передбачатиме, що робітникам і службовцям, з ініціативи яких переглядаються чинні норми, виплачується винагорода. На преміювання спеціалістів і службовців спрямовувати 20–50% розрахункової економії від зниження трудомісткості продукції. Для подальшого підвищення ефективності стимулювання за зниження трудомісткості продукції необхідно дотримуватися таких умов: заохочувати робітників до якомога скорішого освоєння нових норм виробітку, а спеціалістів – до створення необхідних умов для високо-продуктивної праці робітників; ширше залучати робітників до розробки і впровадження заходів з плану технічного розвитку та організації виробництва, а також нових норм праці; створювати на кожному робочому місці умови для швидкого освоєння нових, технічно обґрунтованих норм.
Таким чином, підприємство має застосовувати різні засоби стимулювання для досягнення найбільшого економічного ефекту, однак основними мають бути негрошові, оскільки низька прибутковість господарства не дозволяє впроваджувати широку систему матеріального стимулювання.
3.2. Удосконалення організації виробництва і праці
Організація праці – це система науково обґрунтованих заходів, спрямованих на створення умов раціонального використання робочої сили в процесі виробництва.
Суть організації праці полягає у встановленні порядку побудови трудового процесу, який складається з окремих операцій і елементів.
До основних елементів організації праці в колективі відносять:
поділ і кооперація праці;
раціональні прийоми і способи праці;
організація робочого місця і його обслуговування.
Поділ праці – це