Механизм внесения изменений в организационные структуры управления субъектов предпринимательской деятельности и оценка их эффективности
В при проведении индексного анализа влияние качественного показателя на изменение результативного рассматривается при сохранении объемного показателя на уровне отчетного периода, а влияние объемного показателя - при сохранении качественного показателя на уровне базисного периода.
В соответствии с данными правилами, влияние отдачи затрат на изменение выручки определяем по формуле:
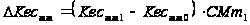 ,
где индекс показателя - 1 или 0, показывает, значение за какой период - соответственно, отчетный или базовый, используется в данной формуле.
Влияние управленческих затрат на изменение выручки от реализации рассчитывается следующим образом:
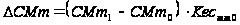 .
А общее изменение выручки от реализации вычисляется следующим образом:
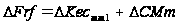 .
Таким
образом, мы
получим, что
влияние изменения
отдачи затрат
на 14,8% привело
к увеличению
выручки на
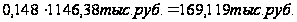 ,
а изменение
управленческих
затрат на
функционирование
Отдела маркетинга
на 100,83 тыс. руб.
привело к росту
выручки на
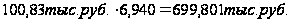
Если
сложить оба
приращения,
то мы получим,
что суммарное
приращение
выручки составило
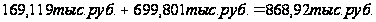 ,
что полностью
соответствует
данным таблицы.
Аналогичным образом можно провести исследование влияния на уровень управленческих затрат на функционирование Отдела маркетинга изменений коэффициента затрат и выручки.
В качестве
вывода по
проведенному
анализу, можно
сказать, что
увеличение
управленческих
затрат на
функционирование
Отдела маркетинга
в исследуемом
периоде, по
сравнению с
базовым на
100,83тыс. руб. повлияло
на рост выручки
от реализации
товаров и услуг
на
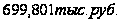
Безусловно, данный вывод можно считать лишь отражением общей тенденции эффективности функционирования ОСУ предприятия. Наиболее полно ее можно было бы отразить в случае, если вместо выручки всего предприятия использовать лишь ту ее часть, получение которой оказалось бы невозможным без участия Отдела маркетинга.
Приведенная методика анализа универсальна и может быть использована для оценки любого показателя, входящего в состав построенных мультипликативных моделей.
Список литературы
Гражданский Кодекс Российской Федерации. Полный текст (часть первая и часть вторая). - М.: Ассоциация авторов и издателей "Тандем", ЭКМОС, 2008 - 228с.
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия, уч. Пособие - 2-е изд. - М.: Дело и Сервис, 2005. - 256 с.
Адамов В.С., Ильенкова С.Д., Сиротина Т.П., Смирнов С.А. Экономика и статистика фирм. - 3-е изд. - М.: Финансы и Статистика, 2006. - 288 с.
Вейлл П. Искусство менеджмента. - М.: НОВОСТИ, 2003. - 222 с.
Веснин В.Р. Менеджмент для предпринимателей. - М.: АНТИКВА, 2003. - 144 с.
Веснин В.Р. Менеджмент. Учебное пособие в схемах. - М.: Белые альвы, 2008. - 160 с.
Веснин Р.В. Основы менеджмента. - 2-е изд. - М.: ТРИАДА, Лтд, 2007. - 384 с.
Герчикова И.Н. Менеджмент. - 3-е изд. - М.: Банки и биржи, ЮНИТИ, 2007. - 501 с.
Современное управление. Энциклопедический справочник, под ред. Карпухина Н.Д., Мильнера Б.З. - 2-й том - М.: ИЗДАТ-ЦЕНТР, 2007. - 860 с.
Социальный менеджмент, под ред. Валового Д.В. - М.: Бизнес-школа ИНТЕЛ-СИНТЕЗ, 2008. - 384 с.
Справочника-словаря менеджера; под ред. М.Г. Лапусты. - М.: ИНФРА-М, 2006 - 468 с.
Старобинский Э.Е. Как управлять персоналом? - 2-е издание - М.: Бизнес-школа ИНТЕЛ-СИНТЕЗ, 1995. - 240 с.
Стоянова С.Д., Штерн М.Г. Финансовый менеджмент для практиков. - М.: ПЕРСПЕКТИВА, 2008. - 238 с.
Стратегическое планирование и управление: уч. пособие, под ред. Петрова А.Н. - С. - Петербург: СПГУЭиФ, 2007. - 141 с.
Юкаева В.С. Управленческие решения: Уч. пос. - М.: Издательский Дом Дашков и Ко, 2008. - 291 с.
1 - см. раздел 2.2.1. настоящего диссертационного исследования.
1 формы финансовой отчетности предприятий за 1999г.