ЗАО "Тираспольский мясокомбинат"
Инвестиционные проекты, обеспечивающие расширение (обновление) ассортимента продукции (новое строительство, перепрофилирование).
Инвестиционные проекты, обеспечивающие повышение качества продукции (модернизация и реконструкция предприятия, в процессе которых внедряются новые технологии и современная техника).
Инвестиционные проекты, обеспечивающие снижение себестоимости продукции (модернизация и реконструкция предприятия)
Инвестиционные проекты, обеспечивающие решение социальных, экологических и других задач.
По совместимости реализации выделяют:
- Инвестиционные проекты, независимые от реализации других проектов предприятия. Такие проекты характеризуются наибольшей альтернативностью в достижении инвестиционных целей.
- Инвестиционные проекты, зависимые от реализации других проектов предприятия. В принципе, комплекс таких проектов можно рассматривать как единый интегральный инвестиционный проект предприятия.
- Инвестиционные проекты, исключающие реализацию иных проектов. Такие проекты, направленные на реализацию конкретной инвестиционной цели, исключают возможность использования альтернативных их видов.
По срокам реализации инвестиционные проекты предприятия подразделяются следующим образом:
Краткосрочные инвестиционные проекты. Такие проекты реализуются в период времени до одного года.
Среднесрочные инвестиционные проекты. Период реализации таких проектов составляет от одного до трех лет.
Долгосрочные инвестиционные проекты. Реализация таких инвестиционных проектов требует более трех лет. Такой период реализации требует проекты крупномасштабного нового строительства или перепрофилирования предприятия, сопровождающегося его полной реконструкцией.
По объему необходимых инвестиционных ресурсов на уровне предприятий инвестиционные проекты разделяют следующим образом.
- Небольшие инвестиционные проекты.
- Средние инвестиционные проекты.
- Крупные инвестиционные проекты.
По предполагаемым источникам финансирования выделяют: Инвестиционные проекты, финансируемые за счет внутренних источников.
Инвестиционные проекты, финансируемые за счет акционирования. Эмиссия акций может использоваться предприятием для осуществления как средних, так и крупных его инвестиционных проектов.
Инвестиционные проекты, финансируемые за счет кредита. Такие инвестиционные проекты связаны обычно с финансовым лизингом оборудования.
Инвестиционные проекты со смешанными формами финансирования. Эти проекты являются в настоящее время наиболее распространенными в инвестиционной практике.
По отдельным стадиям жизненного цикла (проектного цикла) выделяются:
- прединвестиционная стадия;
- инвестиционная стадия;
-постинвестиционная стадия, в процессе которой обеспечивается контроль за достижением предусмотренных параметров инвестиционных решений в процессе эксплуатации объекта инвестирования.
По функциональной направленности разделов инвестиционный проект строится в соответствии с рекомендациями отдельных международных организаций, обеспечивающих инвестиционную поддержку их реализации. Так, например, в соответствии с рекомендациями ЮНИДО инвестиционный проект должен содержать следующие основные разделы.
1. Краткая характеристика проекта (или его резюме). В этом разделе содержатся выводы по основным аспектам разработанного проекта после рассмотрения всех альтернативных вариантов, когда концепция проекта, ее обоснование и формы реализации уже определены.
2. Предпосылки и основная идея проекта. В этом разделе перечисляются наиболее важные параметры проекта, расположения проекта в увязке с рыночной и ресурсной средой, приводится график реализации проекта и характеризуется его инициатор.
3. Анализ рынка и концепция маркетинга. В нем излагаются результаты маркетинговых исследований, обосновывается концепция маркетинга и разрабатывается проект его бюджета.
4. Сырье и поставки. Этот раздел содержит классификацию используемых видов сырья и материалов, объем потребности в них, наличие основного сырья в регионе и обеспеченность им, программу поставок сырья и материалов и связанные с ними затраты.
5. Месторасположение, строительный участок и окружающая среда. В этом разделе подробно описываются месторасположение проекта, характер естественной окружающей среды, состояние производственной и коммерческой инфраструктуры.
6. Проектирование и технология. Этот раздел должен содержать производственную программу и характеристику производственной мощности предприятия; выбор технологии и предложения по ее приобретению или передаче; подробную планировку предприятия и основные проектно-конструкторские работы.
7. Организация управления. В этом разделе приводится организационная схема и система управления предприятием.
8. Трудовые ресурсы. Этот раздел содержит требования к категориям и функциям персонала, оценку возможностей его формирования в рамках региона, организацию набора, план обучения работников и оценку связанных с этим затрат.
9. Планирование реализации проекта. В этом разделе обосновываются отдельные стадии осуществления проекта, приводится график его реализации, разрабатывается бюджет реализации проекта.
10. Финансовый план и оценка эффективности инвестиций. Этот раздел содержит финансовый прогноз и основные виды финансовых планов.
Разработка инвестиционных проектов предприятия может быть осуществлена с помощью специальных компьютерных программ — СОМРАR, РRОJEСT ЕХРЕRТ и других. На ЗАО «Тираспольский мясокомбинат» она осуществляется с помощью программы «Фин Эк Анализ».
- Формы реальных инвестиций, используемых предприятием в деятельности
1. Приобретение целостных имущественных комплексов. Эта форма реальных инвестиций обеспечивает обычно "эффект синергизма", который заключается в возрастании совокупной стоимости активов обоих предприятий за счет возможностей более эффективного использования их общего финансового потенциала.
2.Новое строительство. Оно представляет собой инвестиционную операцию, связанную со строительством нового объекта с законченным технологическим циклом по индивидуально разработанному или типовому проекту на специально отводимых территориях.
3.Перепрофилирование. Оно представляет собой инвестиционную операцию, обеспечивающую полную смену технологии производственного процесса для выпуска новой продукции.
4.Реконструкция. Она представляет собой инвестиционную операцию, связанную с существенным преобразованием всего производственного процесса на основе современных научно-технических достижений.
5.Модернизация. Она представляет собой инвестиционную операцию, связанную с совершенствованием и приведением активной части производственных основных средств в состояние, соответствующее современному уровню осуществления технологических процессов.
6.Обновление отдельных видов оборудования. Оно представляет собой инвестиционную операцию, связанную с заменой или дополнением имеющегося парка оборудования отдельными новыми их видами, не меняющими общей схемы осуществления технологического процесса.
7. Инновационное инвестирование в нематериальные активы. Оно представляет собой инвестиционную операцию, направленную на использование в операционной и других видах деятельности предприятия новых научных и технологических знаний в целях достижения коммерческого успеха.
8.Инвестирование прироста запасов материальных оборотных активов. Оно представляет собой инвестиционную операцию, направленную на расширение объема используемых операционных оборотных активов предприятия.
Все перечисленные формы реального инвестирования могут быть сведены к трем основным его направлениям: капитальному инвестированию или капитальным вложениям; инновационному инвестированию и инвестированию прироста оборотных активов.
В деятельности ЗАО «Тираспольский мясокомбинат» используются следующие инвестиции: модернизация и новое строительство.
- Критерии анализа инвестиционного проекта предприятия
Все показатели оценки эффективности реальных инвестиционных проектов находятся между собой в тесной взаимосвязи и позволяют оценить эту эффективность с различных сторон. Поэтому при оценке эффективности реальных инвестиционных проектов предприятия их следует рассматривать в комплексе.
Чистый приведенный доход — разница между приведенными к настоящей стоимости суммой чистого денежного потока за период эксплуатации инвестиционного проекта и суммой инвестиционных затрат на его реализацию. Расчет этого показателя при единовременном осуществлении инвестиционных затрат осуществляется по формуле:
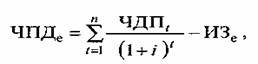 (4.1)
где ЧПДе —
сумма чистого
приведенного
дохода по
инвестиционному
проекту при
единовременном
осуществлении
инвестиционных
затрат; ЧПД —
сумма чистого
денежного
потока по отдельным
интервалам
общего периода
эксплуатации
инвестиционного
проекта; И3е—сумма
единовременных
инвестиционных
затрат на реализацию
инвестиционного
проекта i —
используемая
дисконтная
ставка, выраженная
десятичной
дробью; n-число
интервалов
в общем расчетном
периоде t.
Если инвестиционные затраты, связанные с предстоящей реализацией инвестиционного проекта, осуществляются в несколько этапов, расчет индекса (коэффициента) доходности производится по следующей формуле:
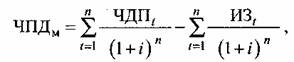 (4.2)
где ЧПДм — индекс (коэффициент) доходности по инвестиционному проекту при многократном осуществлении инвестиционных затрат; ЧДП — сумма чистого денежного потока по отдельным интервалам общего периода эксплуатации инвестиционного проекта; И3t —сумма инвестиционных затрат по отдельным интервалам общего эксплуатационного периода используемая дисконтная ставка, выраженная десятичной дробью; n - число интервалов в общем расчетном периоде t.
Индекс (коэффициент) доходности также позволяет соотнести объем инвестиционных затрат с предстоящим чистым денежным потоком по проекту. Расчет такого показателя при единовременных инвестиционных затратах по реальному проекту осуществляется по следующей формуле:
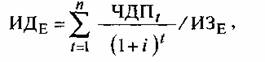 (4.3)
где ИДе — индекс (коэффициент) доходности по инвестиционному проекту при единовременном осуществлении инвестиционных затрат; ЧДП t — сумма чистого денежного потока по отдельным интервалам общего периода эксплуатации инвестиционного проекта; ИЗЕ — сумма единовременных инвестиционных затрат на реализацию инвестиционного проекта; i — используемая дисконтная ставка, выраженная десятичной дробью; n - число интервалов в общем расчетном периоде t.
Если инвестиционные затраты, связанные с предстоящей реализацией инвестиционного проекта, осуществляются в несколько этапов, расчет индекса (коэффициента) доходности производится по следующей формуле:
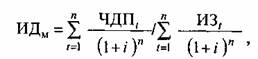 (4.4)
где ИДМ — индекс (коэффициент) доходности по инвестиционному проекту при многократном осуществлении инвестиционных затрат; ЧДП t — сумма чистого денежного потока по отдельным интервалам общего периода эксплуатации инвестиционного проекта; ИЗt — сумма инвестиционных затрат по отдельным интервалам общего эксплуатационного периода; i — используемая дисконтная ставка, выраженная десятичной дробью; n — число интервалов в общем расчетном периоде t.
Индекс (коэффициент) рентабельности в процессе оценки эффективности инвестиционного проекта может играть лишь вспомогательную роль, так как не позволяет в полной мере оценить весь возвратный инвестиционный поток по проекту и не соизмеряет анализируемые показатели во времени. Расчет этого показателя осуществляется по формуле:
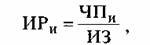 (4.5)
где ИРИ — индекс рентабельности по инвестиционному проекту; ЧПИ — среднегодовая сумма чистой инвестиционной прибыли за период эксплуатации проекта; ИЗ — сумма инвестиционных затрат на реализацию инвестиционного проекта.
Период окупаемости является одним из наиболее распространенных и понятных показателей оценки эффективности инвестиционного проекта. Расчет этого показателя может быть произведен двумя методами — статичным (бухгалтерским) и дисконтным.
Недисконтированный показатель периода окупаемости, определяемый статичным методом, рассчитывается по следующей формуле:
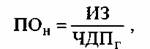 (4.6)
где ПОн — недисконтированный период окупаемости инвестиционных затрат по проекту; ИЗ — сумма инвестиционных затрат на реализацию проекта; ЧДПг — среднегодовая сумма чистого денежного потока за период эксплуатации проекта.
Соответственно дисконтированный показатель периода окупаемости определяется по следующей формуле:
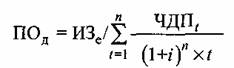 (4.7)
где ПОд — дисконтированный период окупаемости единовременных инвестиционных затрат по проекту; И3 е — сумма единовременных инвестиционных затрат на реализацию инвестиционного проекта; ЧДП t — средняя сумма чистого денежного потока по отдельным интервалам общего периода эксплуатации инвестиционного проекта; i — используемая дисконтная ставка, выраженная десятичной дробью; n — число интервалов в общем расчетном периоде t; t —общий расчетный период эксплуатации проекта.
5. Внутренняя ставка доходности характеризует уровень доходности конкретного инвестиционного проекта, выражаемый дисконтной ставкой, по которой приводится к настоящей стоимости инвестиционных затрат. Внутреннюю ставку доходности можно охарактеризовать и как дисконтную ставку, по которой чистый приведенный доход в процессе дисконтирования будет приведен к нулю (т.е. ВСД = i, при которой ЧПД = 0).
Математической формулы прямого определения показателя внутренней ставки доходности не существует. Значение этого показателя определяется косвенным методом путем решения одного из следующих уравнений:
 (4.8)
где ВСД — внутренняя ставка доходности по инвестиционному проекту, выраженная десятичной дробью; ЧДП t — сумма чистого денежного потока по отдельным интервалам (t) эксплуатационной фазы проектного цикла; ИЗн — сумма инвестиционных затрат по проекту, приведенная к настоящей стоимости; ЧПДн — сумма чистого приведенного дохода по проекту, приведенная к настоящей стоимости; n — число интервалов в общем периоде проектного цикла t.
На каждом предприятии может быть установлен в качестве целевого норматива показатель «минимальная внутренняя ставка доходности» и инвестиционные проекты с более низким его значением будут автоматически отклоняться как несоответствующие требованиям эффективности реального инвестирования.
4.2 Формирование инвестиционного портфеля предприятия
Под инвестиционным портфелем понимается некая совокупность ценных бумаг, принадлежащих физическому или юридическому лицу, либо юридическим или физическим лицам, выступающая как целостный объект управления. Обычно на рынке продается некое инвестиционное качество с заданным соотношением Риск/Доход, которое в процессе управления портфелем может быть улучшено.
Основная задача портфельного инвестирования - улучшить условия инвестирования, придав совокупности ценных бумаг такие инвестиционные характеристики, которые недостижимы с позиции отдельно взятой ценной бумаги, и возможны только при их комбинации.
- Формы финансовых инвестиций предприятия и особенности управления ими. Финансовое инвестирования осуществляется на предприятии в следующих формах:
1. Вложение капитала в уставные фонды совместных предприятий. Эта форма обеспечивает упрочение стратегических хозяйственных связей с поставщиками сырья и материалов; развитие своей производственной инфраструктуры; расширение возможностей сбыта продукции .
2. Вложение капитала в доходные виды денежных инструментов. Эта форма финансового инвестирования направлена, прежде всего, на эффективное использование временно свободных денежных активов предприятия.
3. Вложение капитала в доходные виды фондовых инструментов. Эта форма характеризуется вложением капитала в различные виды ценных бумаг.
4. Интеллектуальные инвестиции – подготовка специалистов на курсах, передача опыта, лицензий и ноу-хау, совместные научные разработки и др.
Политика управления финансовыми инвестициями представляет собой часть общей инвестиционной политики предприятия, обеспечивающая выбор наиболее эффективных финансовых инструментов вложения капитала и реинвестирование. Формирование политики осуществляется по следующим основным этапам:
1. Анализ состояния финансового инвестирования в предшествующем периоде
2. Определение объема финансового инвестирования в предстоящем периоде.
3. Выбор форм инвестирования.
4. Оценка инвестиционных качеств отдельных финансовых инструментов.
5. Формирование портфеля финансовых инвестиций.
6. Обеспечение эффективного оперативного управления портфелем финансовых инвестиций.
-Модели оценки эффективности финансовых инструментов инвестирования
Оценка эффективности того или иного финансового инструмента инвестирования сводится к оценке реальной его стоимости, обеспечивающей получение ожидаемой нормы инвестиционной прибыли по нему. Принципиальная модель оценки стоимости финансового инструмента инвестирования имеет вид:
Сфи=∑nt=1 [ВДП/(1+нп)] (4.9)
Где, ВДП - ожидаемый возвратный ДП за период использования финансового инструмента; нп - ожидаемая норма прибыли по финансовому инструменту; н число периодов формирования возвратных потоков.
Базисная модель оценки стоимости облигации или облигации с периодической выплатой процентов:
СОб=∑nt=1 [(По/(1+нп)н]+Но/(1+нп)t (4.10)
Где По-сумма процента, выплачиваемая в каждом периоде; Но - номинал облигации, подлежащей погашению в конце срока ее обращения; нп - ожидаемая норма валовой инвестиционной прибыли по облигации; н - число периодов, оставшихся до срока погашения.
Модель оценки стоимости облигации с выплатой всей суммы процентов при ее поглощении:
СОп=(Но+Пк)/(1+нп)н (4.11)
Где Пк - сума процентов по облигации, подлежащая выплате в конце ее поглощения.
Модель оценки стоимости облигации, реализуемой с дисконтом без выплаты процентов:
Сод=Но/(1+нп) н (4.12)
Для оценки тикущего уровня валовой инвестиционной прибыли по облигации используется коэффициент текущей доходности:
Ктдо=(Но*СП)/СО (4.13)
Где Сп - объявленная ставка процента; СО – реальная текущая стоимость облигации.
Модель оценки стоимости акции при ее использовании в течение неопределенного продолжительного периода времени имеет следующий вид:
Сан=∑nt=1 [Да/(1+нп) н] (4.14)
Где Да - сумма дивидендов, предлагаемая к получению в каждом новом периоде; нп - ожидаемая норма валовой прибыли по акциям; н - число периодов, включенных в расчет.
Модель оценки стоимости акции используемой в течение заранее определенного срока имеет следующий вид:
САо=∑nt=1 [(Да/(1+нп) н]+(КСа/(1+нп)t) (4.15)
Где КСа - ожидаемая курсовая стоимость акции в конце периода ее реализации.
- анализ портфеля финансовых инвестиций. Формирование оптимального портфеля, предполагающего снижение уровня его риска при заданном уровне доходности, основывается на оценке ковариации и соответствующей диверсификации инструментов портфеля. Поэтому необходим анализ портфеля финансовых инвестиций по данным показателям
Уровень доходности портфеля рассчитывается по следующей формуле:
УДп = ∑nt=1 УДi х Уi, (4.16)
где: УДп — уровень доходности инвестиционного портфеля; УДi — уровень доходности отдельных финансовых инструментов в портфеле; Уi — удельный вес отдельных финансовых инструментов в совокупной стоимости инвестиционного портфеля, выраженный десятичной дробью.
Уровень риска портфеля рассчитывается по следующей формуле:
УРп = ∑nt=1 УСРi х Уi + УНРп, (4.17)
где УРп — уровень риска инвестиционного портфеля УСРi — уровень систематического риска отдельных финансовых инструментов (измеряемый с помощью бета-коэффициента); Уi — удельный вес отдельных финансовых инструментов в совокупной стоимости инвестиционного портфеля, выраженный десятичной дробью; УНРп — уровень несистематического риска портфеля, достигнутый в процессе его диверсификации.
Глава 5. Процесс управления денежными потоками
5.1 Виды денежных потоков, их анализ и формирование
Денежный поток предприятия представляет собой совокупность распределенных во времени поступлений и выплат денежных средств, генерируемых его хозяйственной деятельностью. Основной целью анализа денежных потоков является выявление уровня достаточности формирования денежных средств, эффективности их использования, а также сбалансированности положительного и отрицательного денежных потоков предприятия по объему и во времени.
Понятие "денежный поток предприятия" является агрегированным, включающим в свой состав многочисленные виды этих потоков, обслуживающих хозяйственную деятельность.
-Характеристика принципов управления денежными потоками предприятия;
Управление денежными потоками предприятия является важной составной частью общей системы управления его финансовой деятельностью. Оно позволяет решать разнообразные задачи финансового менеджмента и подчинено его главной цели. Процесс управления денежными потоками предприятия базируется на определенных принципах, основными из которых являются:
1. Принцип информативной достоверности. Создание достоверной информационной базы представляет определенные трудности, так как прямая финансовая отчетность, базирующаяся на единых методических принципах бухгалтерского учета, отсутствует. Отличия методов ведения бухгалтерского учета в нашей стране от принятых в международной практике еще больше усложняют задачу формирования достоверной информационной базы управления денежными потоками предприятия.
2. Принцип обеспечения сбалансированности. Управление денежными потоками предприятия имеет дело со многими их видами и разновидностями, их подчиненность единым целям и задачам управления требует обеспечения сбалансированности денежных потоков предприятия по видам, объемам, временным интервалам и другим существенным характеристикам. Реализация этого принципа связана с оптимизацией денежных потоков предприятия в процессе управления ими.
3. Принцип обеспечения эффективности. Денежные потоки предприятия характеризуются существенной неравномерностью поступления и расходования денежных средств в разрезе отдельных временных интервалов, что приводит к формированию значительных объемов временно свободных денежных активов предприятия.
4. Принцип обеспечения ликвидности. Высокая неравномерность отдельных видов денежных потоков порождает временный дефицит денежных средств предприятия, который отрицательно сказывается на уровне его платежеспособности.
-Расчет коэффициента ликвидности денежного потока; Коэффициент ликвидности денежного потока предприятия, КЛДП:
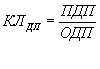 (5.1)
где ПДП - сумма валового положительного денежного потока предприятия в плановом периоде; ОДП - сумма валового отрицательного денежного потока предприятия в плановом периоде.
-Расчет коэффициента эффективности денежного потока предприятия; Коэффициент эффективности денежного потока предприятия, КЭдп:
 (5.2)
где ЧДП- сумма чистого денежного потока предприятия в плановом периоде, ОДП- сумма валового отрицательного денежного потока предприятия в плановом период.
-Расчет коэффициента реинвестирования чистого денежного дохода. Коэффициент реинвестирования чистого денежного потока предприятия, КР ЧДП:
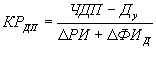 (5.3)
где ЧДП - сумма чистого денежного потока предприятия в плановом периоде; Ду - сумма дивидендов (процентов), уплаченных собственниками предприятия (акционерам) на вложенный капитал (акции, паи и т.п.); ΔРИ- сумма прироста реальных инвестиций предприятия(во всех их формах) в плановом периоде; ΔФИд - сумма прироста долгосрочных финансовых инвестиций предприятия в плановом периоде.
- Планирование денежных потоков предприятия
Процесс планирования начинается с постановки общих целей, что дает возможность выбрать направление работы. Цели являются категорией долгосрочного планирования. Они получают свою конкретизацию в постановке краткосрочных задач.
Планирование производства является решающим фактором эффективного ведения хозяйства в условиях его интенсификации. Оно основывается на объективных экономических законах, и, до этого всего, законе планомерного, пропорционального развития народного хозяйства. Необходимость планирования обусловлена высоким уровнем концентрации производства, публичной собственностью на средства производства.
План формирования и использования финансовых ресурсов представляет собой часть текущего финансового планирования предприятия, целью разработки которого является аккумуляция и целенаправленное расходование финансовых ресурсов, обеспечивающих стратегическое развитие предприятия в планируемом периоде.
-Анализ этапов прогнозирования и планирования поступления и расходования денежных средств;
Разработка плана доходов и расходов по основной хозяйственной деятельности является первоначальным этапом текущего планирования финансовой деятельности предприятия. Целью разработки этого плана является определение суммы чистой прибыли, остающейся в распоряжении предприятия в планируемом периоде, а также обеспечение постоянной платежеспособности предприятия на всех этапах планируемого периода.
Основными показателями этого плана являются: объем производства продукции сумма и уровень доходов от продажи продукции; сумма и уровень валовых расходов производства и обращения; ставки и сумма основных налоговых платежей; сумма налогооблагаемой и чистой прибыли предприятия. Этапы анализа денежных потоков предприятия:
На первом этапе анализа рассматривается динамика объема формирования положительного денежного потока предприятия в разрезе отдельных источников.
На втором этапе анализа рассматривается динамика объема формирования отрицательного денежного потока предприятия, а также структуры этого потока по направлениям расходования денежных средств.
На третьем этапе анализа рассматривается сбалансированность положительного и отрицательного денежных потоков по общему объему; изучается динамика показателя чистого денежного потока как важнейшего результативного показателя финансовой деятельности предприятия и индикатора уровня сбалансированности его денежных потоков в целом.
Одним из аспектов анализа, осуществляемого на этом этапе, является определение достаточности генерируемого предприятием чистого денежного потока с позиций финансируемых им потребностей. В этих целях используется коэффициент достаточности чистого денежного потока, который рассчитывается по следующей формуле:
К ДДП = ДП / ЗК + ΔЗ + Д (5.4)
где Кддп - коэффициент достаточности чистого денежного потока в анализируемом периоде; ДП - чистый денежный поток за анализируемый период, тыс.руб.; ЗК – выплаты по долгосрочным и краткосрочным кредитам и займам за анализируемый период, тыс.руб.; ΔЗ- прирост остатков материальных оборотных активов за анализируемый период, тыс.руб.; Д- дивиденды, выплаченные собственникам организации за анализируемый период, тыс.руб.
На четвертом этапе анализа исследуется синхронность формирования положительного и отрицательного денежных в разрезе отдельных интервалов отчетного периода; рассматривается динамика остатков денежных активов предприятия, отражается уровень этой синхронности и обеспечивающая абсолютную платежеспособность. В процессе исследования синхронности формирования различных видов денежных потоков рассчитывается динамика коэффициента ликвидности денежного потока предприятия в разрезе отдельных интервалов рассматриваемого периода. Расчет этого показателя осуществляется по следующей формуле:
(5.5)
где ПДП - сумма валового положительного денежного потока предприятия в плановом периоде; ОДП- сумма валового отрицательного денежного потока предприятия в плановом периоде.
Определение объема реализации продукции базируется на разработанной производственной программе, учитывающей потенциал соответствующего товарного рынка. Такой подход поможет увязывать плановый объем реализации продукции с ресурсным потенциалом предприятия и уровнем его использования, а также емкостью соответствующего товарного рынка. Базовым показателем расчета плановой суммы реализации продукции выступает в этом случае планируемый объем производства товарной продукции. Модель расчета планового объема реализации продукции имеет следующий вид:
РП = ГПн+ТП-ГПк, (5.6)
Где: РП- плановый объем реализации продукции в рассматриваемом периоде, ГПн - сумма запасов готовой продукции на начало планируемого периода; ТП- суммарный объем производства готовой товарной продукции в рассматриваемом плановом периоде; ГПк- сумма запасов готовой продукции на конец рассматриваемого периода.
Расчет суммы поступления денежных средств от реализации продукции осуществляется по следующей формуле:
П= ОРн + (ОРк х КИ) + НОр (5.7)
где П- плановая
сумма поступления
денежных средств
от реализации
продукции
в рассматриваемом
периоде; ОРн-
плановый объем
реализации
продукции за
наличный расчет
в рассматриваемом
периоде; ОРк-
объем реализации
продукции в
кредит в текущем
периоде; КИ-
коэффициент
текущей инкассация
дебиторской
задолженности,
выраженный
десятичной
дробью; НОр-
сумма ранее
неинкассированного
остатка дебиторской
задолженности
(подлежащего
инкассации).
Определение плановой суммы операционных затрат по производству и реализации продукции является одним из наиболее трудоемких этапов при прогнозировании денежных потоков предприятия. В его основе лежит калькулирование себестоимости отдельных видов продукции.В наиболее общем виде сумма операционных затрат предприятий может быть представлена следующим расчетным алгоритмом:
ОЗ =
 (ПЗi +ОПЗi)
х ОПi +
ЗРi
х ОРi +0XЗ,
(5.8)
где: ОЗ - сумма операционных затрат по производству и реализации продукции; ПЗi - сумма прямых затрат на производство единицы продукции; ОПЗi - сумма общепроизводственных (непрямых) затрат на производство единицы продукции; ОПi - объем производства конкретных видов продукции в натуральном выражении; ЗРi - сумма затрат на реализацию единицы продукции; ОРi- объем реализации конкретных видов продукции в натуральном выражении; ОХЗ - сумма общехозяйственных затрат предприятия.
Расчет суммы налоговых платежей, уплачиваемых за счет дохода, осуществляется исходя из объема реализации отдельных видов продукции и соответствующих ставок налога на добавленную стоимость добавленную стоимость, акцизного сбора и других аналогичных налогов.
Расчет суммы валовой прибыли предприятия по операционной деятельности, производится по следующей формуле:
ВП = ОР-ОЗ-НПд, (5.9)
Где: ВП - сумма валовой прибыли предприятия по операционной деятельности в рассматриваемом периоде; ОР - объем реализации продукции в рассматриваемом периоде; ОЗ- сумма операционных затрат по производству и реализации продукции НПд- сумма налоговых платежей, уплачиваемых за счет дохода (входящих в цену продукции).
Расчет суммы налогов уплачиваемых за счет прибыли, осуществляется по следующей формуле:
НП=
 + Нп, (5.10)
где: НВ - сумма налогов, уплачиваемых за счет прибыли; ВП- сумма налогооблагаемой прибыли предприятия по операционной деятельности; Н- ставка налога на прибыль, в процентах; Нп - сумма прочих налогов и сборов, уплачиваемых за счет прибыли.
Расчет суммы чистой прибыли предприятия по операционной деятельности, производится по формуле:
ЧП = ВЦ - НП , (5.11)
где: ЧП - сумма чистой прибыли предприятия по операционной деятельности в рассматриваемом периоде; ВЦ - сумма валовой прибыли предприятия по операционной деятельности в рассматриваемом периоде; НП- сумма налогов, уплачиваемых за счет прибыли.
Расчет суммы чистого денежного потока может быть осуществлен по любому из рассматриваемых ниже алгоритмов:
ЧДП = ЧПД +АО (5.12)
или ЧДП = ПДС-О, (5.13)
Где ЧДП - сумма чистого денежного потока предприятия в рассматриваемом периоде; ЧПд - сумма чистой прибыли предприятия по операционной деятельности; ОА- сумма амортизационных отчислений от основных средств и нематериальных активов; ПДС- сумма поступления денежных средств от реализации продукции; О- сумма расходования денежных средств по операционной деятельности.
Расчет целевой суммы валовой прибыли предприятия осуществляется по следующей формуле:
ВПц =
 ,
(5.14)
Где: ВПц - целевая сумма валовой прибыли предприятия в рассматриваемом периоде; ЧПц- целевая сумма чистой прибыли предприятия в рассматриваемом периоде; Нп- сводная ставка налога на прибыль и других налогов, уплачиваемых за чет прибыли, выраженная десятичной дробью
Расчет суммы налогов, уплачиваемых за счет прибыли, производится по формуле:
НП= ВПц-Чпц, (5.15)
Где: НВ - сумма налогов, уплачиваемых за счет прибыли; ВПц - целевая сумма валовой прибыли предприятия в рассматриваемом периоде; ЧПц- целевая сумма чистой прибыли предприятия в рассматриваемом периоде.
Определение суммы операционных затрат по производству и реализации продукции при этом методе прогнозирования носит обобщенный характер так -как предполагает, что производственная программа под целевую сумму прибыли еще не сформирована. Упрощенный алгоритм осуществления таких расчетов имеет следующий вид:
ОЗ= ОЗ пост.
+ ОЗ пер. х ( ),
(5.16)
Где ОЗ - сумма операционных затрат по производству и реализации продукции в рассматриваемом периоде, ОЗ пост.- фактическая сумма постоянных операционных затрат в аналогичном предшествующем периоде; ОЗ пер.- фактическая сумма переменных операционных затрат в аналогичном предшествующем периоде; ВПц - плановая целевая сумма валовой операционной прибыли предприятия; Впф - фактическая сумма валовой операционной прибыли предприятия в аналогичном предшествующем периоде.
Расчет суммы поступления денежных средств от реализации продукции осуществляется по следующей формуле:
 где
П - сумма поступления
денежных средств
от реализации
продукции в
рассматриваемом
периоде, ВПц
- целевая сумма
валовой операционной
прибыли предприятия;
ОЗ- сумма операционных
затрат по
производству
и реализации
продукции в
рассматриваемом
периоде; Нд -
сводная ставка
налога на
добавленную
стоимость и
других налогов
и сборов, уплачиваемых
за счет доходов,
выраженная
десятичной
дробью.
Расчет суммы чистого денежного потока основываете» на ранее рассмотренных алгоритмах. Этот показатель может быть определен путем суммирования целевой суммы чистой прибыли и амортизационных отчислений как разность между суммой поступления и расходования денежных в планируемом периоде.
5.2 Разработка платежного календаря
Основной целью разработки платежного календаря является установление конкретных сроков поступления денежных средств и платежей предприятия и их доведение до конкретных исполнителей в форме плановых заданий. С учетом этой цели платежный календарь определяют иногда как «план платежей по точной дате». Наиболее распространенной формой платежного календаря, используемой в процессе оперативного планирования денежных потоков предприятия, является выделение в нем двух разделов:
1) графика предстоящих платежей;
2) графика предстоящих поступлений денежных средств.
-Разработка платежных календарей
Основной целью разработки платежного календаря является установление конкретных сроков поступления денежных средств и платежей предприятия и их доведение до конкретных исполнителей в форме плановых заданий. Рассмотрим основные виды платежного календаря в системе оперативного управления денежными потоками по операционной деятельности предприятия.
Налоговый платежный календарь разрабатывается по предприятию в целом и содержит обычно только один раздел – «график налоговых платежей».
Календарь инкассации дебиторской задолженности разрабатывается обычно по предприятию в целом. По текущей дебиторской задолженности платежи включаются в календарь в суммах и сроки, предусмотренные соответствующими договорами (контрактами) с контрагентами. По просроченной дебиторской задолженности эти платежи включаются в данный плановый документ на основе предварительного согласования сторон.
Календарь выплат заработной платы разрабатывается обычно на предприятиях, применяющих многоступенчатый график выплат заработной платы работникам различных структурных единиц. Даты таких выплат устанавливаются на основе коллективного трудового договора или индивидуальных трудовых контрактов, а суммы платежей – исходя из штатного расписания и разработанной соответствующей сметы затрат. Указанный платежный календарь содержит обычно один раздел – «график выплат заработной платы».
Календарь (бюджет) формирования производственных запасов разрабатывается обычно для соответствующих центров затрат. В состав платежей, отражаемых в этом календаре, входят обычно стоимость закупаемых сырья, материалов, полуфабрикатов, комплектующих изделий, а также расходы по транспортированию и страхованию в процессе перевозки. Если формируемые производственные запасы требуют специальных режимов хранения, то данный вид платежного календаря может отражать и расходы по их хранению. Указанный календарь содержит лишь один раздел – «график платежей, связанных с формированием производственных запасов».
В составе календаря (бюджета) управленческих расходов отражаются платежи по закупке канцелярских принадлежностей, компьютерных программ и средств оргтехники, не входящих в состав внеоборотных активов; расходы на командировки; почтово-телеграфные расходы и другие затраты, связанные с управлением предприятием. Данный вид платежного календаря содержит лишь один раздел – «график платежей по общехозяйственному управлению». Сумма платежей этого календаря определяется соответствующей сметой, а даты их осуществления – по согласованию с соответствующими службами управления.
Календарь (бюджет) реализации продукции разрабатывается обычно для центров доходов или центров прибыли предприятия. Указанный платежный календарь содержит два раздела – «график поступления платежей за реализованную продукцию» и «график расходов, обеспечивающих реализацию продукции».
Календарь (бюджет) формирования портфеля долгосрочных финансовых инвестиций состоит из двух разделов – «график затрат на приобретение различных долгосрочных финансовых инструментов инвестирования» и «график поступления дивидендов и процентов по долгосрочным финансовым инструментам инвестиционного портфеля». Показатели первого раздела в рамках