Анализ основных путей повышения эффективности использования трудовых ресурсов предприятия
Численность работающих с 2008 по 2009 года не менялась, соответственно количественных изменений нет, а, значит, текучести кадров так же не имеется.
Это положительный момент.
Увеличение численности персонала в данной фирме не уместно, так как нет увеличения спроса на данные услуги, а фирма, в связи с экономическими трудностями в данный период не может предоставить новый ассортимент услуг. Но это не означает, что фирма не имеет плана по увеличению разнообразия услуг, и когда этот план будет реализовываться, надо будет уже задуматься о найме дополнительного количества работников, оценив резерв выпуска продукции за счет создания дополнительных рабочих средств. Или же, как в данном случае, добиваться увеличения выручки путем повышения производительности труда, имеющегося на этот период персонала.
Производительность труда найдем как соотношение выручки, полученной от реализации услуг, и численности сотрудников (в нашем случае численность сотрудников не изменялась и равна 10 чел.). Производительность труда приведена в таблице 10.
Таблица 10 – Динамика производительности труда
| Показатель |
2008 г. (тыс.руб) |
2009 г. (тыс.руб) |
Изменения | |
| +/- | % | |||
| Валовая продукция | 5200 | 5015 | -185 | -3,6 |
| Производительность труда | 520 | 501,5 | -18,5 | -3,6 |
На основе произведенных расчетов можно сделать вывод, что производительность труда имеет отрицательную динамику, и показывает, что в 2009 году, по сравнению с 2008 годом снизилась на 3,6%. Для оценки производительности труда нужно провести еще факторный анализ. Для оценки уровня интенсивности использования персонала имеется система обобщающих, частных и вспомогательных показателей производительности труда. К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении. К частным показателям относят трудоемкость продукции или выпуск продукции одного вида в натуральном выражении за один человеко-день. Вспомогательные показатели характеризуются затратами времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.[22, с.129]. Мы будем использовать обобщающие и частные показатели. Их значения приведены в таблице 11.
Таблица 11 – Исходные данные для факторного анализа производительности труда
| Показатель | 2008 | 2009 | Изменения | |
| +/-, | % | |||
| Среднегодовая численность, чел. | 10 | 10 | - | 100 |
| Отработано дней одним работником за год, (Д) | 226,6 | 228,6 | +2 | 101 |
| Отработано часов всеми работниками (Ч) | 1767,5 | 1783,1 | +15,62 | 101 |
| Средняя продолжительность рабочего дня, ч (П) | 7,8 | 7,8 | - | 100 |
| Объем реализации услуг, тыс.руб | 5200 | 5015 | -185 | -3 |
| Выработка рабочего: | ||||
| - Среднегодовая, тыс.руб.(ГВ) | 520 | 501,5 | -18,5 | -3,6 |
| - Среднедневная, тыс.руб.(ДВ) | 23 | 22 | -1 | -4,4 |
| - Среднечасовая, тыс.руб.(ЧВ) | 2,94 | 2,81 | -0,13 | -4,4 |
| Трудоемкость, ч/тыс.руб. | 0,34 | 0,356 | 0,016 | 4,7 |
Для расчета исходных данных использовались формулы[22] Приведем пример расчета показателей за 2008 год:
Ч= Д*П; Ч=226,6*7,8=1767,5.(8)
ГВ=Q/Чср; ГВ=5200/10=520 (9)
ДВ=Q/Д; ДВ=5200/226,6=23 (10)
ЧВ=Q/Ч; ЧВ=5200/1767,5=2,94 (11)
Т=Ч/Q; Т=1767,5/5200=0,34.(12)
Проведем анализ среднегодовой выработки, которая зависит от количества дней, отработанных работником за год, средней продолжительности рабочего дня и среднечасовой выработки рабочего. Рассчитаем влияние данных факторов способом абсолютных разниц с помощью формул[22]:
 ГВД=
Д*П0*ЧВ0;
ГВД=2*7,8*2,94=45,86; (13)
ГВП=Д1*
П*ЧВ0; ГВП=228,6*0*2,94=0;
(14)
ГВЧВ=Д1*П1*
ЧВ; ГВЧВ=228,6*7,8*(-0,13)=-231,8.(15)
Итого: -185,94
Из таблицы видно, что среднегодовая выработка одного работника, уменьшилась на 18,5 тыс.руб. или на 3,6%, в том числе за счет количества отработанных дней и среднечасовой выработки. Трудоемкость увеличилась на 4,7 %, то есть выросла величина затрат рабочего времени на создание единицы продукции. Изменение данных показателей показывает ухудшение производительности труда. На основании полученных в ходе анализа данных можно сделать вывод, что в туристической фирме «Интурист» повышению уровня производительности труда не уделяется должного внимания. Таким образом, налицо необходимость разработки методов повышения производительности труда.
3. Пути улучшения производительности труда и их влияние на эффективность работы организации
3.1 Мероприятия, рекомендуемые для повышения производительности труда
Основной целью предприятия является повышения производительности труда. Для достижения данной основной цели было выделено несколько подцелей второго и третьего уровней:




Рисунок 12 – «Дерево целей»
Материальное стимулирование является основным способом побуждения человека к работе, ведь каждый работник, выполняя определенный объем работ, ассоциирует его с определенным вознаграждением. В ООО «Интурист» планируется обеспечить выплату премий и надбавок. Для решения данного вопроса необходимо:
– создать фонд дополнительной заработной платы;
– разработать методику выплаты премий и надбавок.
–Фонд дополнительной заработной платы будет создаваться из чистой прибыли организации при помощи ежеквартальных отчислений в размере 2% от чистой прибыли. В 2009г. прибыль составила 1903 тыс.руб., а отчисления в фонд дополнительной заработной платы, соответственно, 38,06 тыс.руб. Премии и надбавки будут выплачиваться по индивидуальным итогам работы, в непосредственной зависимости от количества обслуженных клиентов и реализованных путевок (дополнительных услуг). Для каждого менеджера будет установлен месячный плановый объем продаж. Премии будут выплачиваться с каждой дополнительно реализованной путевки (дополнительной услуги) в размере 15% от ее стоимости. Произведем расчет премиальных выплат, результат записан в таблицу 12.
Таблица 12 – Расчет премиальных выплат за март 2009г.
| ФИО | ПЛАН | ФАКТ | +/- | ПРЕМИЯ, руб. |
| Иванова | 15 | 17 | 3 | 600.00 |
| Петрова | 15 | 14 | -1 | - |
| Сидорова | 15 | 20 | 5 | 750.00 |
Таблица 13 – Затраты по мероприятию №1 «Совершенствование материального стимулирования»
| №п/п | Статья затрат | Сумма, тыс.руб. |
| 1. Единовременные затраты | ||
| - | - | |
| 2. Текущие затраты | ||
| Создание дополнительного фонда заработной платы | 38,06 | |
| Итого затрат | 38,06 | |
Таким образом, при реализации данного проекта, каждый работник будет заинтересован в продаже большего количества путевок и дополнительных услуг с целью получения большего вознаграждения. Также будет усилена работа персонала организации как единой команды, так как от качества работы одного сотрудника будет зависеть и качество работы другого. Так, например, успехи в работе менеджера по работе с документами будут находиться в непосредственной зависимости от качества работы менеджера по работе с клиентами.
Улучшение условий труда и создание комфортных для работы условий оказывает большое значение на повышение производительности труда. Качественно и энергоэкономично оборудованное рабочее место создает условия для слаженной работы. При этом особое внимание следует уделить следующим моментам:
– оборудование современной техникой;
– оборудование источниками тепла и света;
– создание комфортного микроклимата;
– оборудование комфортной мебелью;
–оборудование современной техникой.
Для ускорения работы менеджеров необходимо установить МФУ, телевизор и DVD-плеер. Расчет затрат на технику приведен в таблице 14.
Таблица 14– Расчет затрат на приобретение техники
| НАИМЕНОВАНИЕ | КОЛИЧЕСТВО | ЦЕНА |
| МФУ | 1 | 3500.00 |
| Телевизор | 1 | 6000.00 |
| DVD-плеер | 1 | 1000.00 |
Оборудование источниками тепла и света.
Планируется установка дополнительного освещения. Для этих целей необходимо приобрести 4 настольные лампы.
4*400=1600 руб.
Создание комфортного микроклимата.
Планируется установка одного кондиционера в помещении для приема и обслуживания клиентов. Средняя стоимость кондиционера – 10.000 руб.
Оборудование комфортной мебелью.
Планируется приобретение 3 стульев для менеджеров.
3*1200=3600 руб.
Для обеспечения условий для отдыха работников планируется создание специально отведенного помещения, наличие которого резко снизит возможность отвлечения работников. Для оборудования данного помещения необходимо приобрести микроволновую печь (4000руб.) и кулер (3000руб.).
В таблице 15 указаны затраты на мероприятие по улучшению условий труда.
Таким образом, можно сделать вывод, что на реализацию поставленной задачи по улучшению условий труда, предприятию потребуется 33300 руб. Размер этих вложений в большей степени охватывает объем запланированных работ.
Таблица 15 – Затраты по мероприятию №2 «Улучшение условий труда»
| №п/п | Статья затрат | Сумма, тыс.руб. |
| 1. Единовременные затраты | ||
| Приобретение основных фондов | 32,7 | |
| 2. Текущие затраты | ||
| Электроэнергия | 0,6 | |
| Итого затрат | 33,3 | |
Повышение квалификации персонала.
Для работников туристических фирм одним из основных условий является знание иностранных языков. Поэтому планируется отправить одного менеджера по работе с клиентами на двухмесячные курсы усовершенствования знаний английского языка. Стоимость месяца обучения равна 6000 руб. Таким образом, полный курс будет стоить 12000 руб.
Менеджера по работе с документами планируется отправить на компьютерные курсы на один месяц. Стоимость курсов 6000 руб.
Реализация данных мероприятий позволит поднять общий уровень обслуживания фирмы в области непосредственной работы с клиентами. Также данные мероприятия будут способствовать ускорению рабочего процесса и, как следствие, повышению производительности труда каждого отдельно взятого работника. Затраты на эти мероприятия приведены в таблице16.
Таблица 16 – Затраты по мероприятию № 3 «Повышение квалификации рабочих»
| №п/п | Статья затрат | Сумма, тыс.руб. |
| 1. Единовременные затраты | ||
| Оплата обучения | 18 | |
| 2. Текущие затраты | ||
| - | - | |
| Итого затрат | 18 | |
Таким образом, на реализацию предложенных мероприятий потребуется 89360 руб. В данную стоимость входит размер материального стимулирования, но так как он находится в постоянной динамике, и будет зависеть от уровня выработки его объем является относительным и может изменяться как в меньшую, так и в большую сторону.
3.2 Определение экономической эффективности от внедрения мероприятий по повышению производительности труда
Исходя из данных показателей можно рассчитать экономическую эффективность от внедрения мероприятия №1 «Совершенствование материального стимулирования». Результаты расчетов представлены в таблице 17
Таблица 17 – Технико-экономические показатели эффективности мероприятия № 1 «Совершенствование материального стимулирования»
|
№ п/п |
Наименование показателя |
Ед. изм. |
До проведения мероприятий | После внедрения мероприятий | Изменения | |
| +/- | % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Выручка | Тыс. руб. | 5015 | 5078,43 | 63,43 | 1,26 |
| 2 | С/с | Тыс. руб. | 3112 | 3162,52 | 50,52 | 1,62 |
| 3 | Стоимость ОФ | Тыс. руб. | 2781.5 | 2781.5 | - | - |
| 4 | Численность работающих | Чел. | 10 | 10 | - | - |
| 5 | ФОТ | Тыс. руб. | 1200 | 1209,5 | 9,5 | 0,79 |
| 6 |
Балансовая прибыль |
Тыс. руб. | 1903 | 1915,91 | 12,91 | 0,67 |
| 7 | Рентабельность производства х100 | % | 0,6 | 0,6 | 0 | х |
| 8 | Рентабельность продаж х100% | % | 0,3 | 0,37 | 0,07 | х |
| 9 | Производительность труда | Тыс. руб./чел. | 501,5 | 507,8 | 6,3 | 1,25 |
| 10 | Фондоотдача | руб./ руб. | 1,81 | 1,83 | 0,02 | 1,1 |
| 11 | Средняя заработная плата | Тыс. руб./чел. | 120 | 120,9 | 0,9 | 0,75 |
Расчет технико-экономических показателей.
Дополнительный фонда заработной платы при полной своей реализации приведет к увеличению выручки, так как отчисления из него это 15% от стоимости сверхплановой продукции, образовавшейся за счет мотивирования труда работников. Максимальное увеличение выручки составит 38,06*100/15=253,73 тыс.руб. Но стоит отметить, что не всегда возможно увеличить продажу путевок, и использование дополнительного фонда оплаты труда будет не максимальным, а частичным. Не смотря на это, возможность дополнительного заработка положительно скажется на производительности труда работников и способствует их заинтересованности в увеличении объема оказываемых услуг. Для примерного расчета возьмем, что дополнительный фонд после его введения израсходовали на 25%, то есть выручка после внедрения данного мероприятия увеличилась на 63,43 тыс.руб и равна 5078,43 тыс.руб.
Структура себестоимости до проведения мероприятия: полная себестоимость в 2009 году составила 3112 тыс. р., в том числе постоянные затраты 2126,26 тыс.руб. и переменные затраты 985,74 тыс.руб.
Расчет себестоимости после внедрения мероприятия: постоянные затраты не изменятся – 1880,26 тыс.руб., а переменные затраты необходимо рассчитать:
- переменные затраты на 1 рубль выручки = 985,74 / 5150 =0,19 руб.;
- планируемые переменные затраты = 0,19* 5,078,43 = 998,2 тыс. р.;
- затраты на проведение мероприятия 38,06 тыс. р.
Таким образом, планируемая себестоимость после внедрения мероприятия составит: 2126,26+998,2+38,06 = 3162,52 тыс. р.
Предоставление сотрудникам возможности получения материального стимулирования за собой увеличение производительности труда.
Произведенные расчеты показывают, что вследствие роста выручки и увеличения себестоимости, произошло увеличение следующих показателей: балансовая прибыль – на 0,67 %, рентабельность продаж на 0,07%. Кроме того, увеличение выручки повлияло на рост производительности труда на % и фондоотдачи на %.
Наличие положительных изменений показывает, что мероприятие по предоставлению сотрудникам материального стимулирования будет экономически эффективным.
Таким образом, можно сделать вывод, что после внедрения данного мероприятия темп роста выручки от реализации составил 1,26%. Темп роста производительности труда составил 1,25%, и превысил темп роста заработной платы.
Исходя из данных показателей можно рассчитать экономическую эффективность от внедрения мероприятия №2 «Улучшение условий труда». Результаты расчетов представлены в таблице 18.
Таблица 18 – Технико-экономические показатели эффективности мероприятия № 2 «Улучшение условий труда»
№ п/п |
Наименование показателя |
Ед. изм. |
До проведения мероприятий | После внедрения мероприятий | Изменения | |
| +/- | % | |||||
| 1 | Выручка | Тыс. руб. | 5015 | 5367,13 | 352,13 | 7 |
| 2 | С/с | Тыс. руб. | 3112 | 3179,31 | 67,31 | 2 |
| 3 | Стоимость ОФ | Тыс. руб. | 2781.5 | 2814,8 | 33,30 | 1,2 |
| 4 | Численность работающих | Чел. | 10 | 10 | - | - |
| 5 | ФОТ | Тыс. руб. | 1200 | 1200 | - | - |
| 6 | Балансовая прибыль | Тыс. руб. | 1903 | 2187,82 | 284,82 | 14,9 |
| 7 | Рентабельность производства х100 | % | 0,6 | 0,7 | 0,1 | х |
| 8 | Рентабельность продаж х100% | % | 0,3 | 0,4 | 0,1 | х |
| 9 | Производительность труда | Тыс. руб./чел. | 501,5 | 536,7 | 35,65 | 7 |
| 10 | Фондоотдача | руб./ руб. | 1,81 | 1,91 | 0,1 | 5,5 |
| 11 | Средняя заработная плата | Тыс. руб./чел. | 120 | 120 | - | - |
Расчет технико-экономических показателей
Выручка за 2009 год с учетом внедрения мероприятия по улучшению условий труда рабочих увеличится за счет увеличения среднечасовой выручки, по данным экспериментального исследования от данного мероприятия среднечасовая выручка увеличилась на 0,2 тыс.руб. Отсюда выработка после проведения мероприятия составила (2,81+0,2)*1783,1=5367,13 тыс.руб.
Структура себестоимости до проведения мероприятия: полная себестоимость в 2008 году составила 3112 тыс. р., в том числе постоянные затраты 2126,26 тыс.руб. и переменные затраты 985,74 тыс.руб.
Расчет себестоимости после внедрения мероприятия: постоянные затраты не изменятся – 1880,26 тыс.руб., а переменные затраты необходимо рассчитать:
- переменные затраты на 1 рубль выручки = 2126,26 / 5150 =0,19 руб.;
- планируемые переменные затраты = 0,19* 5367,13 = 1019,75 тыс. р.;
- затраты на проведение мероприятия 33,3 тыс. р.
Таким образом, планируемая себестоимость после внедрения мероприятия составит: 2126,26 + 1019,75 + 33,3 = 3179,31 тыс. р.
Предоставление сотрудникам возможности улучшения условий труда за собой увеличение производительности труда на 7%.
Произведенные расчеты показывают, что вследствие роста выручки и увеличения себестоимости, произошло увеличение следующих показателей: балансовая прибыль – на 14,9%, рентабельность производства на 0,1%, рентабельность продаж на 0,1%, фондоотдача на 5,5%. Кроме того, увеличение выручки опередило увеличение себестоимости на 5%.
Наличие положительных изменений показывает, что мероприятие по улучшению условий труда экономически эффективным.
Определение экономической эффективности от внедрения мероприятия «Повышение квалификации персонала».
Исходя из данных показателей можно рассчитать экономическую эффективность от внедрения мероприятия №3 «Повышение квалификации персонала». Результаты расчетов представлены в таблице 18.
Таблица 18 – Технико-экономические показатели эффективности мероприятия № 3 «Повышение квалификации персонала»
|
№ п/п |
Наименование показателя |
Ед. изм. |
До проведения мероприятий | После внедрения мероприятий | Изменения | |
| +/- | % | |||||
| 1 | Выручка | Тыс. руб. | 5015 | 5456,28 | 441,28 | 8,7 |
| 2 | С/с | Тыс. руб. | 3112 | 3180,95 | 68,9 | 2,2 |
| 3 | Стоимость ОФ | Тыс. руб. | 2781.5 | 2781,5 | - | - |
| 4 | Численность работающих | Чел. | 10 | 10 | - | - |
| 5 | ФОТ | Тыс. руб. | 1200 | 1200 | - | - |
| 6 | Балансовая прибыль | Тыс. руб. | 1903 | 2275,33 | 372,33 | 19,5 |
| 7 | Рентабельность производства х100 | % | 0,6 | 0,7 | 0,1 | х |
| 8 | Рентабельность продаж х100% | % | 0,3 | 0,4 | 0,1 | х |
| 9 | Производительность труда | Тыс. руб./чел | 501,5 | 545,6 | 44,1 | 8,7 |
| 10 | Фондоотдача | руб./ руб. | 1,81 | 1,96 | 0,15 | 8,2 |
| 11 | Средняя заработная плата | Тыс. руб./чел. | 120 | 120 | - | - |
Расчет технико-экономических показателей
Выручка за 2009 год с учетом внедрения мероприятия по предоставлению сотрудникам возможности обучения и повышения квалификации увеличится за счет снижения тудоемкости и увеличения среднечасовой выработки. По экспериментальным данным среднечасовая выработка увеличится на 0,25 тыс. руб. При этом выручка составит (2,81+0,25)*1783,1=5456,28 тыс.руб.
Структура себестоимости до проведения мероприятия: полная себестоимость в 2007 году составила 3112 тыс. р., в том числе постоянные затраты 2126,26 тыс.руб. и переменные затраты 985,74 тыс.руб.
Расчет себестоимости после внедрения мероприятия: постоянные затраты не изменятся – 1880,26 тыс.руб., а переменные затраты необходимо рассчитать:
- переменные затраты на 1 рубль выручки = 985,74 / 5150 =0,19 руб.;
- планируемые переменные затраты = 0,19* 5456,28 = 1036,69 тыс. р.;
- затраты на проведение мероприятия 18 тыс. р.
Таким образом, планируемая себестоимость после внедрения мероприятия составит: 2126,26 + 1036,69 + 18 = 3180,95 тыс. р.
Предоставление сотрудникам возможности повышения квалификации привело за собой увеличение производительности труда на 8.7%.
Произведенные расчеты показывают, что вследствие роста выручки и увеличения себестоимости, произошло увеличение следующих показателей: балансовая прибыль – на 19,5 %, рентабельность производства на 0,1%, рентабельность продаж на 0,1%. Кроме того, увеличение выручки опережает рост себестоимости на 6,5%
Наличие положительных изменений показывает, что мероприятие по повышению уровня подготовки персонала является экономически эффективным.
Полученные данные по всем мероприятиям сведем в таблицу 19:
Таблица 19 – Технико-экономические показатели эффективности проекта
| № п/п |
Наименование показателя |
До проведения мероприятий | Мероприятие 1 | Мероприятие 2 | Мероприятие 3 | После внедрения мероприятий | Изменения | |
| +/- | % | |||||||
| 1. | Выручка (без НДС) | 5015 | 63,43 | 352,13 | 441,28 | 5871,84 | 856,84 | 17 |
| 2. | Себестоимость | 3112 | 50,52 | 67,31 | 68,9 | 3298,73 | 186,73 | 5,6 |
| 3. | Стоимость основных производственных фондов | 2781.5 | - | 33,30 | - | 2814,8 | 33,3 | 1,2 |
| 4. | Балансовая прибыль | 1903 | 12,91 | 284,82 | 372,33 | 2573,06 | 670,04 | 35,2 |
| 5. | Рентабельность производства | 0,6 | 0 | 0,1 | 0,1 | 0,8 | 0,2 | х |
| 6. | Рентабельность продаж | 0,3 | 0,07 | 0,1 | 0,1 | 0,57 | 0,27 | х |
| 7. | Производительность труда | 501,5 | 6,3 | 35,65 | 44,1 | 587,5 | 86,05 | 17 |
| 8. | Фондоотдача | 1,81 | 0,02 | 0,1 | 0,15 | 2,08 | 0,27 | 14,9 |
При обобщении полученных результатов от внедрения мероприятий наблюдаются значительные улучшения:
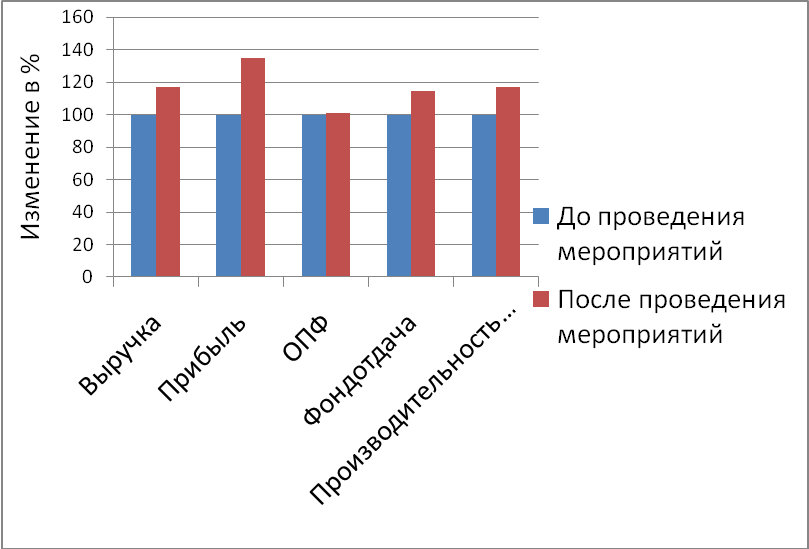
Рисунок 13 – Динамика изменений основных показателей деятельности фирмы после внедрения проекта
Исходя из произведенных расчетов, можно сделать вывод о том, что внедрение предложенных мероприятий является выгодным для организации, так как ведет к увеличению прибыли и производительности труда. Предложенный проект приводит к увеличению показателей как по каждому мероприятию в отдельности, так и в целом. Увеличение выручки от реализации после внедрения предложенных мероприятий составило 17%. Темп роста выручки опережает темп роста себестоимости на 11,4%. Темп роста производительности труда после внедрения мероприятий составил 17% и превысил темп роста заработной платы. При таких условиях внедрение проекта является приемлемым и выгодным для организации.
Выполнив данную работу, можно сказать, что список мероприятий по повышению производительности труда можно увеличить. Очень эффективным направлением в улучшении производительности труда является повышение показателя среднечасовой выручки. Данный показатель зависит от не только от средней продолжительности рабочего дня и количества часов, отработанных за год работником, то так же и от трудоемкости, которая снижается за счет технического перевооружения, создания улучшенных условий труда, квалификацией рабочих и мотивацией труда.
Заключение
Подводя итоги проделанной работы можно говорить о том, что основная цель данной работы – анализ производительности труда и разработка предложений по совершенствованию деятельности организации в области производительности труда, была достигнута.
Также в ходе исследования производительности труда в организации были решены основные задачи этой работы, а именно изучение:
понятия производительности труда;
показателей и методов измерения производительности труда;
методов и резервов роста производительности труда
Кроме этого были решены следующие задачи, носящие специализированный характер, а именно:
1) измерение уровня производительности труда;
2) изучение выполнения плана и динамики производительности труда;
3) определение степени выполнения норм выработки рабочими;
4) анализ уровня и динамики производительности труда – изучение факторов производительности труда и выявления резервов ее дальнейшего повышения;
5) анализ взаимосвязи производительности труда с другими экономическими показателями, характеризующими результаты работы предприятия.
В ходе проведенного исследования были сделаны следующие основные выводы:
производительность труда – это показатель эффективности хозяйственной деятельности организации, представляющий собой отношение объема произведенной продукции к количеству затраченного на ее производство труда;
Производительность связана с количеством (количеством часов, трудозатратами) и качеством труда ( особенностями технологии, объемом капитальных вложений, качеством персонала).
Все методы измерения, применяющиеся на практике, могут быть классифицированы в зависимости от типа используемых показателей на три группы:
многофакторные методы;
векторные методы;
многокритериальные методы («матрица целей»).
При анализе туристической фирмы выявилось, что организация ООО «Интурист» работает не эффективно. Одной из причин такого экономического спада является снижение производительности труда. При внедрении мероприятий, направленных на повышение производительности труда, ситуация в фирме значительно улучшилась, что свидетельствует о значительной роли уровня производительности труда.
Литература
Одегов Ю.Г., Журавлев П.В. Управление персоналом: Учебник. – М.:
Финстатинформ, 2006. – 708с.
Скляренко В.К., Прудников В.М. Экономика предприятия, М.: Инфра –М, 2007 г.
Туровец О.Г. Организация производства и управление предприятием, М.: Инфра – М, 2007 г.
Рофе, А.И., Жуков, А.Л., Теоретические основы экономики и социологии труда / А.И. Рофе, А.Л. Жуков. - Учебник для вузов.- М.: Издательство МИК.- 2004.-336с.
Биржаков М. Б. Введение в туризм. — М.; СПб., 2007.
Постановление Правительства РФ от 31 декабря 2004 г. № 901 «Об утверждении положения о федеральном агентстве по туризму» (с изменениями, внесенными постановлением Правительства РФ от 14 марта 2005 г. № 127).
Постановление Правительства РФ от 11 февраля 2002 г. № 95 «О лицензировании туроператорской и турагентской деятельности
Бухалков И.М. Управление персоналом, М.: Инфра –М, 2007 г.
Поляков В. Искусство управления // Туризм: практика, проблемы, перспективы, 2002. — № 6.
Новицкий Н.И., Пашуто В.П. Организация, планирование и управление производством, М.: Финансы и статистика, 2008 г.
Морозов М.А., Экономика и предпринимательство в социально-культурном сервисе и туризме, М.: Академия, 2009г.288с.
Фатхутдинов Р.А. Организация производства, М.: Инфра – М, 2008 г.
Вахмистров В. П., Вахмистрова С. И. Правовое обеспечение туризма: Учеб. пособие. — СПб.: Изд-воМ.: Наука, 2006 г.
Анализ хозяйственной деятельности: Учебник / Н.А. Русак, В.И. Стражаев и др.; Под общ. ред. В.И. Стражаева.- Мн.: Высшая школа.- 2004.- 398с.
Виноградова М.В., Панина З.И. организация и планирование деятельности предприятий сервиса, Москва, 2008 г.
Дракер П.Ф. Рынок: как выйти в лидеры. Практика и принципы. М.: Бук Чембер Интернешнл, 2002 г.
Лапуста М.Г., Шаршунова Л.Г. Риски в предпринимательской деятельности, М.: Инфра – М, 2007 г.
Ровенский Ю.А. Стратегия развития предпринимательства, М.: Электроника, 2003 г.
Стржалковский В. И. К новому качеству туризма в России // Финансовый эксперт, 2004. — № 4 (13).
Хойер В. Как делать бизнес в Европе, М.: прогресс, 2000 г.
Тарелкина Т. Как заставить продавать больше // Турбизнес, 2005. — №5.
Размещено на