Управление малым бизнесом
890,9
Перед российской экономикой в настоящее время стоит задача восстановления крупных эффективных предприятий, определяющих уровень научно-технического прогресса и способствующих развитию малого бизнеса в сфере высоких технологий. Именно от развития этого процесса зависят темпы роста экономики России. Не менее важную роль в проблемах становления малого бизнеса играет и макроэкономическая политика государства, особенно политика заимствования.
Еще одной особенностью малого бизнеса является его ориентация на внутренний рынок. На нем малыми предприятиями совершается 72% от общего объема закупок и сбывается более 80% произведенных товаров и услуг. Таким образом, малый бизнес, который в основном концентрируется в строительстве и сфере услуг, производит большую часть не экспортируемых товаров в экономике страны.
Спрос и предложение на данную группу товаров па внутреннем рынке должны быть равны (заметим, что по экспортируемым товарам не равновесие на внутреннем рынке компенсируется экспортом или импортом); внутренние цены могут отличаться от мировых, не приводя к изменению мирового спроса.
Длительное внешнее заимствование положительно влияет на объем внутреннего потребления, но, в силу отрицательного торгового баланса, сокращает объем производства в секторе экспортируемых товаров и увеличивает его в секторе не экспортируемых товаров (в России доля сферы услуг с 1996 по 2001 гг. увеличилась более чем в 2 раза).
Переход к положительному торговому балансу сокращает внутреннее потребление, в основном за счет снижения доли сферы услуг происходит перелив капиталов и рабочей силы в сектор экспортируемых товаров с последующим сокращением числа предприятий (в основном малого бизнеса), изменением их отраслевой структуры в секторе не экспортируемых товаров. Часто это приводит к сокращению среднего класса в стране в переходный период.
Изменилась и отраслевая структура малого бизнеса – сократилась доля малых предприятий в строительстве, науке и научном обслуживании, в коммерческой деятельности по обеспечению функционирования рынка, но увеличилась доля предприятий торговли и общественного питания (См. рисунок 1.1).
То есть переход от заимствования к обслуживанию долга ведет к соответствующим изменениям в структуре внутреннего производства. Для того чтобы этот процесс проходил менее болезненно, необходимо заранее принять пакет мер по структурной перестройке экономики. Такой пакет должен включать реформы государственного сектора, принятие современного законодательства и осуществление контроля за его выполнением, либерализацию условии внешней торговли, изменение структуры экспорта в сторону увеличения продукции обрабатывающей промышленности, жесткую макроэкономическую политику.
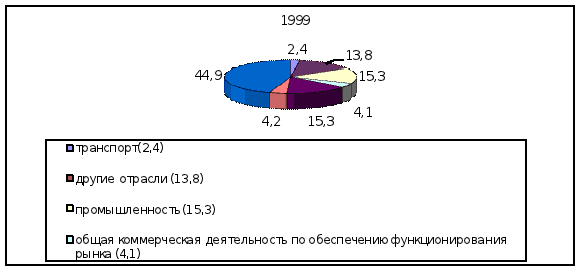
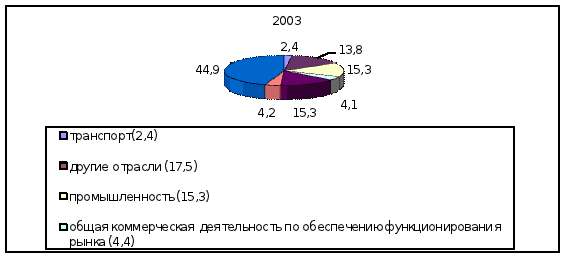
Рисунок 1.1 - Распределение числа малых предприятий по отраслям экономики (на конец года; в процентах)
В промышленных организациях основными факторами, ограничивающими рост производства являются, недостаточный спрос на внутреннем рынке и высокая конкуренция со стороны отечественных предприятий, а в торговых организациях, к факторам, препятствующим нормальной работе относят высокий уровень налогов и недостаточный платежеспособный спрос.
По данным Госкомстата Республики Татарстан на конец 2004 года в Республике Татарстан осуществляли свою деятельность, т.е. были экономически активными, 24319 малых предприятий (всего зарегистрировано малых предприятий – 45948). По сравнению с началом года число экономически активных малых предприятий увеличилось на 32,8%. Наибольшее их количество традиционно функционирует в торговле и общественном питании – 37,2% от общего числа. По сравнению с началом года их количество увеличилось на 27,1%. Увеличение числа экономически активных малых предприятий отмечалось практически во всех отраслях экономики, за исключением науки и научного обслуживания, где их количество сократил ось на 5,9%.
Численность всех работающих на малых предприятиях (без совместителей) в январе-декабре 2004 года составила 133,4 тысячи человек, или 10.5% среднесписочной численности работников всех предприятий республики. При этом наибольшее количество работает в строительстве и торговле – соответственно, 37,9 и 35,6 тысячи человек, что составляет в строительстве – 42,4% среднесписочной численности всех предприятий строительства, в торговле – 58,1%.
Сформировалась устойчивая тенденция увеличения численности работающих на малых предприятиях. По сравнению с началом 2004 года она возросла на 43,6 тысячи человек, или на 48,6%. При этом в сельском хозяйстве численность занятых на малых предприятиях снизилась на 33,6%, что связано с реорганизацией структуры сельскохозяйственной отрасли и ростом числа фермерских хозяйств. В большинстве других отраслей экономики произошло увеличение числа работающих на малых предприятиях, связанное с процессом перехода предприятий из крупных и средних в разряд малых.
Всеми малыми предприятиями за январь-декабрь 2004 года было выпущено товаров и услуг по всем видам деятельности (без НДС и акцизов) на сумму 41,9 млрд. рублей, что в действующих ценах превышает уровень соответствующего периода 2003 года на 60%. Наибольший вклад в этот объем вносят малые строительные предприятия (34,4%). Ими выпущено продукции на сумму 14,4 млрд. рублей (29,7% работ, выполненных собственными силами всех предприятий республики по договорам строительного подряда). Крупные объемы работ производятся малыми промышленными предприятиями. Доля их также возросла с 20,6% до 21,4%. За 2004 год ими произведено работ на 9,0 млрд. рублей 2,4 (% от объемов производства всех промышленных предприятий). Около 17% в общем, объеме выпуска составила доля малых предприятий, осуществляющих деятельность в сфере торговли и общественного питания. Ими реализовано товаров на сумму 7,0 млрд. рублей, что составляет 13,4% от оборота розничной торговли и общественного питания всех торговых предприятий республики.
По оценке, осуществленной в ходе обследования, в структуре добавленной' стоимости малых предприятий республики, промежуточное потребление па 7–8% ниже, чем на крупных и средних предприятиях. Доля оплаты труда более чем на 10% выше, чем доля оплаты труда в добавленной стоимости крупных и средних предприятий.
Для проведения сравнительного анализа показателей деятельности малых предприятий важны также относительные данные. Так, по показателю производительности труда (выпуск товаров и услуг в расчете на одного работающего) за январь-декабрь 2004 г. среди субъектов малого предпринимательства с большим отрывом лидировали организации науки и научного обслуживания – 430,1 тыс. рублей, при том, что средняя производительность по всем малым предприятиям составила за тот же период 314,0 тыс. рублей (за январь-декабрь 2003 года – 291,6 тыс. рублей). Более 380,0 тыс. рублей приходилось на одного работающего, на предприятиях промышленности, 380,6 тыс. рублей – строительства, 270,9 тыс. рублей – в организациях здравоохранения, 196,9 тыс. рублей – в торговле и общественном питании, 194,4 тыс. рублей – в общей коммерческой деятельности, 162,4 тыс. рублей – на транспорте. Наименьшее значение производительности в сельском хозяйстве – 120,6 тыс. рублей на одного работающего, или чуть более трети от среднего значения по всем малым предприятиям.
Выделим основные особенности малого бизнеса в России на современном этапе:
1. Отдельные механизмы, доставшиеся в наследство от советских времен и продолжающие действовать на сегодняшний день, вступают в противоречие с новыми, рыночными, которые еще недостаточно хорошо успели развиться. Например, механизм свободной конкуренции в России практически не функционирует.
2. Отсутствуют четкие и адекватные хозяйственные правила, реальная имущественная ответственность собственников. При этом достаточно часто нарушаются законы, а судебная система не в состоянии защитить собственника в силу своей слабости.
3. Развитие малого бизнеса в финансовом секторе, в торгово-посреднических сферах, где возможен быстрый оборот капитала и нет необходимости в крупных капиталовложениях, в ущерб производственному сектору.
4. Недостаточно высокий уровень образования и культуры управленческого персонала.
5. Пассивное включение и участие бизнесменов в союзах, ассоциациях, обществах взаимного кредитования и других формах самоорганизации бизнеса.
6. Вынужденная диверсификация деятельности – наряду с производственной деятельностью занимаются торговлей для того, чтобы оставаться на плаву и не обанкротиться.
Низкая инновационная активность.
8. Низкая обеспеченность малого бизнеса собственными финансовыми ресурсами.
9. Недостаточно широко используются эффективные формы интеграции малого и крупного бизнеса, такие как лизинг и франчайзинг.
Проблемы, с которыми приходится сталкиваться малому бизнесу:
1. Состояние ресурсных рынков.
2. Малые предприятия сталкиваются с проблемой отсутствия широкой информации о наличии ресурсов, порядке и условиях доступа к ним, это ограничивает конкуренцию и создает благоприятные условия для «теневых» структур. Примером неравного доступа к ресурсам может служить проведение открытых инвестиционных торгов, где имеет место льготное предоставление объектов недвижимости отдельным структурам, находящимся в тесном контакте с органами власти. С множеством проблем сталкиваются представители малого российского бизнеса и на финансовом рынке, который характеризуется высокой ценой крупных ресурсов, краткосрочностью кредитов, концентрацией капиталов в крупных городах.
3. Характер взаимоотношений важнейших рыночных институтов с агентами малого бизнеса. Государство не осуществляет необходимые протекционистские меры по защите малого бизнеса от иностранных конкурентов и отечественных монополистов. Существуют административные барьеры, связанные со сложностью и высокой стоимостью регистрации малого бизнеса и несовершенством системы лицензирования. За деятельностью малого бизнеса следят несколько десятков органов, выполняющих контрольно – ревизионистские функции. Например, в РФ действуют 55 контролирующих организаций. Главное управление внутренних дел, департамент государственного и муниципального имущества, департамент потребительского рынка и услуг и т.д., в РТ – 28 организаций различного уровня. Такое их наличие вводит бизнесменов в состояние постоянного стресса в связи с нескончаемыми проверками, критикой, штрафами.
4. Нестабильность законодательной базы, регулирующей функционирование малого бизнеса.
Наблюдается процесс постоянного изменения правил деятельности предприятий, особенно, это, касается внешнеэкономических связей и налогообложения. Также здесь встает проблема произвола и некомпетентности чиновников, «чиновничьего рэкета».
5. Бухгалтерская отчетность и налогообложение малого бизнеса.
Хозяину малого предприятия трудно вести бухгалтерию в том же объеме, что и крупной компании со штатом бухгалтеров. В то же время необходимо заполнять огромное количество отчетности, которая сдается в разное время и в разные организации. Также здесь встает вопрос с проблемами, возникающими при определении размера единого вмененного налога, связанными с трудностями оценки доходности и с самой процедурой подачи налоговых деклараций.
Малые предприятия играют важную роль во всем мире. В последние несколько лет в странах Западной Европы, в США и Японии большое значение приобрел малый бизнес, где он представлен совокупностью многочисленных малых и средних предприятий. Основная масса их – это микро предприятия с численностью работающих не более 20 человек. Малые предприятия эффективны не только в потребительской сфере, но и как производители отдельных узлов и малых механизмов, полуфабрикатов и других элементов, необходимых для производства конечной продукции, выпуск которых невыгоден крупным предприятиям. Все это обосновывает необходимость комплексного подхода к определению места и роли малых предприятий в экономике общества. В малом предпринимательстве кроются большие резервы, которые можно поставить и на службу в России.
Однако основное направление деятельности малого бизнеса – сфера услуг, устойчивому экономическому росту в разных странах присущи некоторые общие черты, главная из которых – резкое увеличение доли сферы услуг при сокращении доли сельского хозяйства и достаточно стабильной доли промышленности в ВВП и связанный с этим рост доли малого бизнеса в ВВП.
Таблица 1.2 – Взаимосвязь среднедушевых доходов, доли сферы услуг и предприятий малого и среднего бизнеса в ВВП
| Страна | Среднедушевой ВВП, дол. | Доля сферы услуг в ВВП, % | Доля малого бизнеса в ВВП, % |
| США | 27840 | 73,7 | 51 |
| Великобритания | 19533 | 62,6 | 58 |
| Германия | 21330 | 63,4 | 64 |
| Россия | 6724 | 53,0 | 9,5 |
Такое изменение структуры производства обусловлено реакцией спроса на рост среднедушевого дохода. Известный закон Эйнгеля гласит, что с ростом доходов спрос на товары первой необходимости (в основном продукты питания) падает, на товары второй необходимости (большая часть промышленных товаров) – растет так же, как и доходы, а спрос на предметы роскоши, большую часть которых составляют товары сферы услуг, неограниченно растет.
К началу 2004 г. доля сферы услуг (транспорт, связь, оптовая и розничная торговля, кредитно-финансовые учреждения, страховой бизнес, бытовые, деловые и социально-культурные услуги) в ведущих странах мира достигла 6274% в ВВП, на эти сферы приходится 63–75% общей численности занятых и более 50% общего объема капитальных вложений. Росту доли услуг способствовали современная научно-техническая революция, в результате которой получили быстрое развитие новейшие средства коммуникации, а также приватизация и де регулирование таких отраслей, как транспорт, телекоммуникации, финансовые услуги и страхование.
Опыт многих стран показывает, что малый бизнес органично вписывается в структуру развитой рыночной экономики, служит необходимым условием ее существовании и развития.
Одной из первых западноевропейских стран, обратившей внимание на роль малого бизнеса, была Великобритания. Исследования, проведенные там, показали, что наиболее эффективны фирмы с числом занятых 1–19 человек. Такие фирмы составляли 96% от общего числа мелких фирм Великобритании. В начале 90-х годов на долю малого бизнеса приходилось 25% товарооборота, в нем было занято около 40% рабочей силы страны. Сейчас в Великобритании каждый восьмой взрослый занят собственным бизнесом.
В США малый бизнес произведет почти 40% ВВП и обеспечивает занятость почти половины трудоспособного населения. Малый бизнес осваивает в США вдвое больше нововведений, чем крупные корпорации
В Германии за последние десять лет на малых предприятиях (с численностью менее 20 работающих) число занятых возросло на 600 тыс. человек, тогда как на более крупных (с численностью 21–100 работающих) лишь на 90 тыс.
В последние годы ускорились централизация и концентрация капитала в странах Европы, например, в стальной промышленности Бельгии, нефтяных концернах Испании, АПК Дании и Нидерландов, а также концернах стали, фармацевтики, деревообработки Швеции, в часовой промышленности Швейцарии, в автомобильной промышленности Германии. Важнейшая черта концентрации и централизации капитала состоит в том, что разорение многих мелких и средних фирм не привело к исчезновению малого бизнеса. Он проявил живучесть, способность к воспроизводству и одновременно вызвал интерес к себе со стороны крупных концернов. Мелкие и средние фирмы отыскивают специализированные ниши, где выступают субподрядчиками концернов в крупносерийном производстве.
В Западной Европе примерно половина продукции обрабатывающей промышленности изготавливается на мелких и средних предприятиях. Не являясь монопольными, они все свои усилия направляют на приспособление к внутренним условиям производства и сбыта. Транснациональные корпорации предоставляют им возможность первыми апробировать новую продукцию, чтобы самим перейти к массовому производству. Место разоряющихся мелких фирм занимают новые, т.е. происходит их воспроизводство.
Значительная роль в стимулировании малых фирм в развитых странах принадлежит бюджетно-налоговой и кредитной политике государства. Для малых фирм устанавливается пониженная ставка налогообложения прибыли, предусматривается ряд льгот: отложенная оплата счетов, составление баланса для расчета налога на добавленную стоимость лишь после оплаты своих счетов, эффективная система скидок при уплате просроченных ссуд. Малым фирмам также предоставляются льготы при взимании местного налога на имущество.
Правительства многих стран поддерживают малый бизнес с помощью специальных программ. Так, министерство экономики Германии имеет программу по венчурному капиталу для малого предпринимательства, который на 50% может быть обеспечен правительством. Практикуются также субсидии по исследовательским контрактам с научными институтами, и оказывается информационная помощь по линии торгово-промышленной палаты или специальных государственных информационных центров и консалтинговых агентств. В США помощь малым фирмам предоставляется федеральным правительством, а также крупными компаниями. Осуществляются прямые инвестиции в малый бизнес, оказывается содействие в производстве и сбыте, научных исследованиях, маркетинге.
В Швеции специфической формой поддержки малого и среднего предпринимательства являются специальные фонды развития. Им разрешается взаимодействовать только с компаниями с численностью работников не более 200 человек. Фонды, занимаются подготовкой кадров, консультируют и финансируют малые предприятия, тесно сотрудничают с региональными властями и банками. Они также предоставляют кредиты с низкими ставками, дополняющими банковские кредиты. Обычно займы по их линии не превышают 20% стоимости имущества малого предприятия. Технологически сложные проекты кредитуются в размере 50%. Опыт практически всех развитых стран показывает, что малый бизнес функционирует наиболее эффективно под патронажем крупного. Именно крупные корпорации определяют уровень эффективности экономики, темпы технологического прогресса. У малого же бизнеса своя существенная роль в экономике, по зависимая от уровня развития крупного.
Для поддержания необходимого соотношения крупного и малого бизнеса в экономике страны существуют различные варианты сотрудничества между ними. Так, в США предусматривается установление квот на привлечение малого бизнеса при выполнении государственных заказов – жесткое государственное регулирование взаимодействия. В Южной Корее такое сотрудничество добровольное, оно основано на использовании конкурентных способностей малого бизнеса – более низких издержках малого бизнеса по сравнению с крупным.
2. Анализ практики управления ООО «Карпентер»
2.1 Общая экономическая характеристика предприятия
Общество ООО «Карпентер» зарегистрировано 18 мая 1998 г.
Источником финансирования предприятия являются собственные средства учредителей предприятия.
Предприятие занимается оптовой торговлей швейной фурнитуры и ориентировано на местных производителей одежды и продавцов розничной торговли. Предприятие работает и с российскими поставщиками, и с производителями Турции, Китая, Тайваня.
Достоинством фирмы является широкий ассортимент швейной фурнитуры в Татарстане. К каждому сезону ассортимент пополнятся новыми коллекциями.
Проведем анализ хозяйственной деятельности предприятия. Для анализа используем показатели рентабельности, оборачиваемости, ликвидности, финансовой устойчивости, построения модели потенциального банкротства Э. Альтмана.
Основными источниками информации являются отчетный бухгалтерский баланс, отчет о прибылях и убытках, и другие формы отчетности, данные первичного и аналитического бухгалтерского учета, которые расшифровывают и детализируют статьи баланса.
Таблица 2.1 – Структура имущества организации и источников его формировании
| Показатель | Значение показателя | Изменение | ||||
| 2003 | 2004 | 2005 | 2002–2003 | 2003–2004 | 2004–2005 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Актив | ||||||
| 1. Иммобилизованные средства | 16 | 14 | 12 | -2 | -2 | -2 |
| 2. Оборотные активы, всего | 1379 | 369 | 545 | 1058 | -1010 | 175 |
| в том числе: – запасы (кроме товаров отгруженных) | 1 | 1 | 1 | - | - | - |
| в том числе: – сырье и материалы; | - | - | - | - | - | - |
| – готовая продукция (товары). | - | - | - | - | - | - |
| затраты в незавершенном производстве (издержках обращения) и расходах в будущих периодов; | 1 | 1 | 1 | - | - | - |
| НДС по приобретенным ценностям | 154 | 15 | 30 | 125 | -139 | 15 |
| ликвидные активы, всего; | 1224 | 353 | 514 | 934 | -871 | 160 |
| из них денежные средства и краткосрочные вложения; | 51 | 72 | 47 | -58 | 21 | -25 |
| -дебиторская задолженность (срок платежа, по которой не более года); | 1173 | 281 | 467 | 992 | -892 | 185 |
| товары отгруженные. | - | - | - | - | - | - |
| пассив | ||||||
| 1. Собственный капитал | 10 | -10 | -3 | -9 | -20 | 6 |
| 2. Заемный капитал, всего | 8 | 118 | 309 | -102 | 110 | 191 |
| из них: – долгосрочные кредиты и займы; | - | - | - | - | - | - |
| – краткосрочные кредиты и займы, | 8 | 118 | 309 | -102 | 110 | 191 |
| 3. Привлеченный капитал | 1377 | 275 | 251 | 1167 | -1102 | -24 |
| Валюта баланса | 1395 | 383 | 557 | 1056 | -1012 | 173 |
Соотношение качественных основных групп активов организации на конец 2005 г. характеризуется большой долей (97,8%) текущих активов и незначительным процентом иммобилизованных средств. Активы организации в течение 2005 г. по сравнению с 2004 увеличились на 173 тыс. руб. (на 45,1%), по сравнению с 2003 г. уменьшились на 838 тыс. руб. Отмечая рост активов, необходимо учесть, что собственный капитал увеличился еще в большей степени – на 66,7%. Опережающее увеличение собственного капитала относительно общего изменения активов следует рассматривать как положительный фактор. Рост величины активов организации связан с ростом следующих позиций актива баланса (в скобках указана доля изменения данной статьи в общей сумме всех положительно изменившихся статей):
• Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) – 185 тыс. руб. (92,5%)
• Налог на добавленную стоимость по приобретенным ценностям – 15 тыс. руб. (7,5%).
Одновременно, в пассиве баланса наибольший прирост наблюдается по строкам:
– Займы и кредиты – 191 тыс. руб. (82,7%)
– Кредиторская задолженность: прочие кредиторы – 31 тыс. руб. (13,4%)
Среди отрицательно изменившихся статей баланса можно выделить денежные средства» в активе и «Кредиторская задолженность: поставщики и подрядчики» в пассиве (-25 тыс. руб. и -5 тыс. руб. соответственно).
Произведем оценку стоимости чистых активов организации (таблица 2.2).
Таблица 2.2 – Оценка стоимости чистых активов организации
| Показатель | значение показателя | изменение | ||||
| 2003 | 2004 | 2005 | 2001–2002 | 2002–2003 | 2003–2004 | |
| 1. Чистые активы | 10 | -10 | -3 | -9 | -20 | 6 |
| 2. Уставной капитал | 18 | 18 | 18 | - | - | - |
| 3. Превышение чистых активов над уставным капиталом | -8 |
-28 |
-21 |
-9 |
-20 |
6 |
Чистые активы организации на 31.12.2005 г. меньше уставного, капитала на 116,7%. Это отрицательно характеризует финансовое положение ООО «Карпентер» и не удовлетворяет требованиям нормативных актов к величине чистых активов организации. В случае если по истечению двух лет с момента регистрации общества с ограниченной ответственностью стоимость его чистых активов оказывается меньше уставного капитала, общество обязано уменьшить свой уставный капитал (ст. 90 Гражданского кодекса Российской Федерации). При этом необходимо отметить увеличение чистых активов на 66,7% за анализируемый период. Тем не менее, сохранение имевшей место тенденции способно в будущем вывести чистые активы предприятия на удовлетворительный уровень. Важным показателем деятельности предприятия является наличие собственных оборотных средств соотношение текущих активов и обязательств (см. таблицу 2.3).
Таблица 2.3 – Собственные оборотные средства ООО «Карпентер»
| Показатель собственных оборотных средств (СОС) |
Значение показателя |
Излишек (недостаток) | ||||
| 2002 | 2003 | 2004 | 2001–2002 | 2002–2003 | 2003–2004 | |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | -6 | -24 | -15 | -7 | -25 | -16 |
|
СОС2 (рассчитан с учетом долгосрочных пассивов) |
-6 | -24 | -15 | -7 | -25 | -16 |
|
СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) |
1379 | 1369 | 545 | 1378 | 368 | 544 |
Поскольку из грех вариантов расчета показателей покрытия запасов и затрат собственными оборотными средствами положительное значение имеет только рассчитанный по последнему варианту (СОС3) финансовое положение организации можно характеризовать как неустойчивое. Несмотря на неудовлетворительную финансовую устойчивость, следует отметить, что все три показателя покрытия собственными оборотными средствами запасов и затрат в 2005 г. улучшили свои значения.
Одной из важнейших характеристик финансового состояния предприятия – стабильность его деятельности с позиции долгосрочной перспективы. В таблице 2.4 представлены коэффициенты финансовой устойчивости предприятия. Финансовая устойчивость – это определенное состояние счетов предприятия, гарантирующее его постоянную платежеспособность. Знание предельных, границ изменения источников средств для покрытия вложений капитала в основные фонды или производственные запасы позволяет генерировать такие направления хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Коэффициент автономии организации по итогам 2005 г. по сравнению с 2003 г. уменьшился и составил -0,01. Полученное значение показывает, что ООО «Карпентер» не имеет собственного капитала и полностью зависит от кредиторов.
Значение коэффициента покрытия инвестиций в 2005 г. равно -0,01, что значительно ниже нормы (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО «Карпентер» составляет всего-1%.
Таблица 2.4 – Показатели финансовой устойчивости ООО «Карпентер»
| показатель | значение показателя | Описание показателя и его нормативное значение | ||
| 2003 | 2004 | 2005 | ||
| 1 | 2 | 3 | 4 | 5 |
| 1. Коэффициент автономии | 0,01 | -0,03 | -0,01 | Отношение собственного капитала к общей сумме капитала. Рекомендуемое значение:>0,5 (обычно 0,6–0,7) |
| 2. Финансовый леверидж | 0,01 | -0,03 | -0,01 | Отношение собственного капитала к заемному. Оптимальное значение: 1 |
| 3. Коэффициент покрытия инвестиций | 0,01 | -0,03 | -0,01 | Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение в мировой практике: ок. 0,9; критическое-<0,75. |
| 4. Коэффициент маневренности собственного капитала | -0,6 | 2,4 | 5 | Отношение собственных оборотных средств к источникам собственных и долгосрочных заемных средств. Отношение должно быть, как минимум, положительное. |
| 5. Коэффициент мобильности оборотных средств | 0,99 | 0,96 | 0,98 | Отношение оборотных средств к стоимости всего имущества. |
| 6. Коэффициент обеспеченности материальных запасов | -6 | -24 | -15 | Отношение собственных оборотных средств к величине материально-производственных запасов. Нормативное значение: не менее 0,5 |
| 7. Коэффициент обеспеченности текущих активов | -0,01 | -0,07 | -0,03 | Отношение собственных оборотных средств к текущим активам. Нормативное значение: не ниже 0,1 |
| 8. Коэффициент краткосрочной задолженности | 1 | 1 | 1 | Отношение краткосрочной задолженности к сумме общей задолженности. |
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала по итогам декабря 2005 г. составило 5. Считается, что хорошая финансовая устойчивость организации характеризуется значением коэффициента 0,5–0,6. Однако на практике норматив для этого показателя не определен, поскольку сильно зависит от сферы деятельности организации. Итоговое значение коэффициента обеспеченности материально – производственных запасов собственными оборотными средствами (-15) показывает, что материально-производственные запасы фактически приобретены за счет заемных средств, поскольку у ООО «Карпентер» нет предназначенных для этих целей собственных оборотных средств.
Коэффициент краткосрочной задолженности организации показывает на отсутствие долгосрочной задолженности при 100% краткосрочной.
Финансовое состояние предприятия с позиции краткосрочной перспективы оценивается показателями ликвидности. Показатели ликвидности предприятия представлены в таблице 2.5. Под ликвидностью какого-либо актива понимают способность его трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть осуществлена.
Таблица 2.5 – Показатели ликвидности ООО «Карпентер»
| Показатель ликвидности | Значение показателя | Расчет, рекомендованное значение | |||
| 2003 | 2004 | 2005 | |||
| 1. Коэффициент текущей (общей) ликвидности | 1 | 0,94 | 0,97 | Отношение текущих активов к краткосрочным обязательствам. Рекомендуемое значение: >2,0 | |
| 2. Коэффициент быстрой (промежуточной) ликвидности | 0,88 | 0,9 | 0,92 | Отношение ликвидных активов к краткосрочным обязательствам. Рекомендуемое значение: > 1,0 | |
| 3. Коэффициент абсолютной ликвидности | 0,04 | 0,18 | 0,08 | Отношение высоко ликвидных активов к краткосрочным обязательствам. Рекомендуемое значение: >0,2 | |
На 31.12.2005 г. значение коэффициента текущей ликвидности (0,97) не соответствует норме. Несмотря на это, следует отметить положительную динамику – в 2005 г. коэффициент вырос на 0,03. по сравнению с 2004, но снизился по сравнению с 2003 на 0,03. Динамика изменения коэффициентов ликвидности представлена на рисунке 2.1. Значение коэффициента быстрой ликвидности (0,92) тоже оказалось ниже допустимого. Это означает, что у ООО «Карпентер» недостаточно активов, которые можно в сжатые сроки перевести в денежные средства, чтобы погасить краткосрочную кредиторскую задолженность. Коэффициент абсолютной ликвидности, как и два другие коэффициента, имеет значение ниже нормы (0,08). Более того, следует отметить отрицательную динамику показатели – за 2005 г. коэффициент абсолютной ликвидности снизился на -0,1 по сравнению с предыдущим.
Рассмотрим динамику показателей финансового результата ООО «Карпентер». По данным «Отчета о прибылях и убытках» в течение 2005 г. организация получила прибыль от продаж в размере 30 тыс. руб., что составляет 0,7% от выручки. По сравнению с аналогичным периодом прошлого года прибыль снизилась на 4 тыс. руб., или на 11,8%.
По сравнению с прошлым периодом в текущем снизилась как выручка от продаж, так и расходы по обычным видам деятельности (на 3055 и 3051 тыс. руб. соответственно).
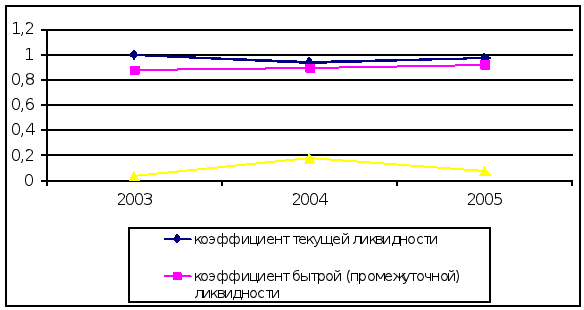
Рисунок 2.1 - Динамика изменения коэффициентов ликвидности
Убыток от прочих операций в течение 2005 г. составил 6 тыс. руб., что на 4 тыс. руб. (40%) меньше, чем убыток за аналогичный период прошлого года. При этом величина убытка от прочих операций составляет 20% от абсолютной величины прибыли от продаж за 2005 г.
Основные финансовые результаты деятельности ООО «Карпентер» за анализируемый период приведены в таблице 2.7.
Таблица 2.7 – Финансовые результаты деятельности ООО «Карпентер»
| Показатель | Значение показателя, тыс. руб. | Изменения показателей | ||||
| 2003 | 2004 | 2005 | 2002–2003 | 2003–2004 | 2004–2005 | |
| 1. Выручка от продажи товаров, продукции, работ, услуг | 7012 | 7205 | 4150 | 52 | 193 | 3055 |
| 2. Расходы по обычным видам деятельности | 6978 | 7171 | 4120 | 39 | 193 | 3051 |
| 3. Прибыль (убыток) от продаж (1–2) | 34 | 34 | 30 | 13 | - | 4 |
| 4. Прочие доходы | - | - | - | - | - | - |
| 5. Прочие расходы | 16 | 10 | 6 | 2 | -6 | -4 |
| 6. Прибыль (убыток) от прочих операций (4–5) | -16 | -10 | -6 | -2 | 6 | 4 |
| 7.EBIT (прибыль до уплаты процентов и налогов) | 18 | 24 | 24 | 11 | 6 | - |
| 8. Чистая прибыль (убыток) отчетного периода (3+6+8) | 18 | 24 | 21 | 11 | 6 | -3 |
Согласно данным за период с 2003 по 2005 гг. выручка уменьшилась в 1,6 раза. Так, на начало 2003 г. выручка составляла 7012 тыс. руб., то на начало 2005. – 4150 тыс. руб., что говорит об уменьшении рыночной доли предприятия. Себестоимость также уменьшилась и составила на конец 2005 г. 4120 тыс. руб., что в 1,7 раз меньше уровня 2003 г. Темп роста себестоимости за анализируемый период ниже темпа роста выручки на 0,4%, что в целом повлияло на увеличение прибыли от реализации и соответственно рентабельности продаж. Темп роста себестоимости за анализируемый период ниже темпа роста выручки на 0,4%, что в целом повлияло на увеличение прибыли от реализации и рентабельности продаж.
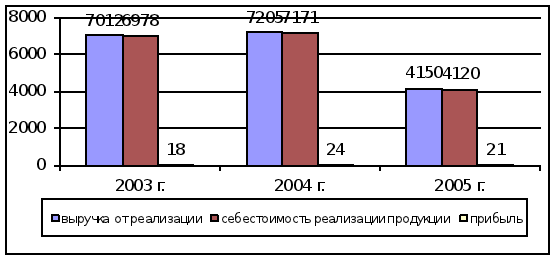
Рисунок. 2.2 – Динамика выручки, себестоимости и прибыли от реализации
Показатели рентабельности предприятия представлены в таблице 2.7.
Таблица 2.7 – Показатели рентабельности предприятия ООО «Карпентер»
| Показатель рентабельности | Значение показателя в отчетном периоде, % | Расчет показателя | ||
| 2003 | 2004 | 2005 | ||
| рентабельность производственных фондов | 183,8 | 212,5 | 214,3 | Отношение прибыли от продаж к среднегодовой стоимости основных средств и материально производственных запасов |
| рентабельность активов(ROA) | 2,1 | 2,7 | 4,5 | Отношение чистой прибыли к среднегодовой величине собственного капитала |
| рентабельность собственного капитала | 124,1 | - | - | Отношение чистой прибыли к среднегодовой стоимости активов |
Показатели оборачиваемости средств, характеризующие скорость авансированных на осуществление предпринимательской деятельности денежных средств, а также показатель оборачиваемости кредиторской задолженности при расчетах с поставщиками и подрядчиками ООО «Карпентер» представлены в таблице 2.8.
Таблица 2.8 - Показатели деловой активности (оборачиваемости).
| Показатель оборачиваемости | Значения показателя, коэффициент | ||
| 2003 | 2004 | 2005 | |
| Оборачиваемость активов (отношение выручки к среднегодовой стоимости активов) | 8,1 | 8,1 | 8,8 |
| Оборачиваемость собственного капитала (отношение выручки к среднегодовой величине собственного капитала) | 443,6 | - | - |
| Оборачиваемость дебиторской задолженности (отношение выручки к среднегодовой величине дебиторской за должности) | 10,4 | 9,4 | 11,1 |
| Оборачиваемость задолженности за реализованную продукцию (работы, услуги) (отношение выручки к среднегодовой задолженности за реализованную продукцию) | 10,4 | 10,4 | 13,4 |
| Оборачиваемость задолженности перед поставщиками и подрядчиками (отношение выручки к среднегодовой кредиторской задолженности перед поставщиками и подрядчиками) | 10 | 10,1 | 20,9 |
| Оборачиваемость материально-производственных запасов (отношение выручки к среднегодовой стоимости МП3) | 4674,7 |
7205 |
4150 |
Деловая активность коммерческой организации проявляется в динамичности ее развития, достижении ею поставленных целей, что отражают натуральные и стоимостные показатели.
Согласно представленным данным, за 41 календарных дней организация получает выручку, равную сумме всех имеющихся активов. Проведем оценку риска банкротства и кредитоспособности ООО «Карпентер» с помощью модели потенциального банкротства известного западного экономиста Э. Альтмана, который с помощью многомерного дискриминантного анализа исследовал 22 финансовых коэффициента и выбрал 5 из них для включения в окончательное уравнение множественной регрессии:
Z=1,2X1+1,4X2+3,3X3+0,6X4+1,0X5 (1)
Где X1 – собственный оборотный капитал / сумма активов;
Х2 – нераспределенная прибыль / сумма активов;
Х3 – прибыль до уплаты процентов / сумма активов;
Х4 – рыночная стоимость собственного капитала / заемный капитал;
Х5 – объем продаж (выручка) / сумма активов.
Таблица 2.9 – Расчеты коэффициента Z модели