Мета і напрямки класифікація витрат
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
Національний університет «Львівська політехніка»
Навчально-науковий інститут підприємництва та перспективних технологій
Кафедра обліку і аудиту
Курсова робота
з дисципліни
«Управлінський облік»
Варіант № 18
Дрогобич – 2010р.
Тема: Мета і напрямки класифікація витрат
Зміст
Вступ
1. Класифікація витрат з метою оцінки запасів та визначення фінансових результатів
1.1 Витрати минулих та звітних калькуляційних періодів
1.2 Витрати, які формують собівартість продукції та витрати періоду
1.3 Прямі та непрямі витрати
1.4 Основні та накладні витрати
1.5 Невиробничі витрати
2. Класифікація витрат з метою прийняття рішень
2.1 Релевантні та релевантні витрати
2.2 Дійсні та можливі витрати
2.3 Маржинальні та середні витрати
2.4 Постійні і змінні витрати
2.5 Обов‘язкові та дискреційні витрати
3. Класифікація витрат з метою контролю виконання
4. Класифікація витрат за видами діяльності, функціями та елементами
Висновки
Список використаних джерел
Вступ
В управлінському обліку інформація про витрати систематизується для: об’єктивного визначення фінансових результатів; інформаційного забезпечення прийняття управлінських рішень; здійснення контролю за витратами.
Прийняття більшості управлінських рішень ґрунтується на зіставленні очікуваних доходів від реалізації конкретних заходів з витратами, пов’язаними з її здійсненням. Відомості про види витрат, е обсяги й динаміку становлять інформаційну базу прийняття рішень щодо формування портфеля замовлень, асортименту продукції напрямків i обсягів діяльності, управління запасами, ціноутворення, оцінювання інвестиційних проектів тощо. Ця інформаційна база формується у системі управлінського обліку. За своєю економічною сутністю, витрати — це грошове вираження обсягу есурсів (матеріальних, трудових, фінансових тощо), використаних з певною метою (для виробництва i реалізації продукції, виконання робіт, надання послуг, здійснення інших видів господарської діяльності — інвестиційної чи фінансової). Згідно з міжнародними стандартами бухгалтерського обліку та Положенням (стандартом) бухгалтерського обліку 3 «Звіт про фінансові результати», витрати – це зменшення економічної вигоди у звітному періоді у формі вибуття або використання активів чи збільшення зобов‘язань, що веде до зменшення власного капіталу підприємства за умови, що ці витрати можуть бути достовірно оцінені. Витрати у фінансовому обліку відображаються одночасно зі зменшенням активів або збільшенням зобов‘язань підприємства.
1. Класифікація витрат з метою оцінки запасів та визначення фінансових результатів
Для визначення фінансових результатів діяльності підприємства необхідно зрозуміти різницю між витратами різних звітних періодів. Як відомо, фінансовий результат (прибуток або збиток) – це різниця між доходами і витратами звітного періоду. Виникає питання: які витрати відносяться до звітного періоду.
1.1 Витрати минулих та звітних калькуляційних періодів
П(С)БО 16 »Витрати» передбачає відображення витрат бухгалтерському обліку одночасно зі зменшенням активів або збільшенням зобов’язань.
Витрати визнаються витратами певного періоду одночасно з визнанням доходу, для отримання якого вони здійснені.
Витрати, які неможливо прямо пов’язати з доходом певного періоду, відображаються у складі витрат того звітного періоду, в якому вони були здійснені. Якщо актив забезпечує одержання економічних вигод протягом кількох звітних періодів, то витрати визнаються шляхом систематичного розподілу його вартості (наприклад, у вигляді амортизації) між відповідними звітними періодами.
Припустимо, підприємство витратило кошти на придбання товарів та устаткування. Чи є ці витрати витратами звітного калькуляційного періоду? Безумовно ні, оскільки мав місце лише обмін одного виду активів на інший вид активів (товари та устаткування).
Отже, витрачені кошти - це невичерпані витрати, які принесуть користь у майбутньому.
Тепер припустимо, що ми реалізували товари і ввели в експлуатацію устаткування. Отже, відбувся обмін товарів на дохід (у вигляді грошей або зобов’язань покупців), і для отримання цього доходу була спожита певна частка устаткування (у вигляді амортизації). Тому собівартість реалізованих товарів та амортизаційні відрахування — це вичерпані (спожиті) витрати. Частину товарів втрачених внаслідок пожежі або іншого нещасного випадку, слід вважати збитками, оскільки товари не були обмінені на жодні інші речі і не принесли жодної користі.
Але витрати можуть не збігатися в часі з реальними витратами активів. Наприклад, нарахована заробітна плата за січень, яку було виплачено на початку лютого: чи є ця зарплата витратами за січень, чи вона буде витратами лютого, коли будуть виплачені кошти робітникам і службовцям?
Оскільки праця робітників і службовців була використана в січні, а зарплата є грошовою формою витрат на оплату праці, то зрозуміло, що ці витрати пов’язані з виникненням зобов’язань, для погашення яких пізніше будуть передані активи.
Вичерпані (спожиті) витрати – це збільшення зобов’язань або зменшення активів у процесі поточної діяльності для отримання доходу звітного періоду.
Невичерпані (неспожиті) витрати — це збільшення зобов’язань або зменшення активів у процесі поточної діяльності для отримання доходу або іншої вигоди в майбутніх періодах.
Невичерпані витрати відображаються в активі балансу, а вичерпані витрати – у звіті про фінансові результати. В узагальненому вигляді концепцією вичерпаних та невичерпаних витрат показано на рис.1.






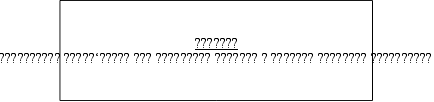






Рис. 1. Концепція витрат для визначення фінансового результату
1.2 Витрати, які формують собівартість продукції, та витрати періоду
На практиці не всі витрати, що відносяться до калькуляційного періоду (вичерпані витрати), безпосередньо пов‘язані з виробництвом продукції, тому для визначення собівартості продукції або товарів розрізняють витрати, які формують собівартість продукції (товарів), та витрати періоду (табл. 1).
| Виробничі витрати або виробнича собівартість | |||||
| Прямі матеріали | Пряма зарплата | Інші прямі витрати | Загальновиробничі витрати | ||
| Витрати періоду | |||||
| Адміністративні витрати | Витрати на збут | Інші операційні витрати | |||
|
- загальні корпоративні витрати(організаційні витрати, витрати на проведення річних зборів, представницькі витрати) - витрати на службові відрядження та утримання апарату управління підприємством та іншого загальногосподарського персоналу; - витрати на утримання основних засобів, інших матеріальних необоротних активів загальногосподарського призначення (операційна оренда, страхування майна, амортизація, ремонт, опалення, освітлення, водопостачання, водо відведення, охорона); - винагороди за професійні послуги (юридичні, аудиторські, з оцінки майна тощо); - витрати на зв’язок (поштові, телеграфні, телефонні, телекс, факс і тощо); - амортизація нематеріальних активів загальногосподарського призначення; - витрати на врегулювання спорів у судових органах; - податки, збори та інші передбачені законодавством обов’язкові платежі (крім податків, зборів і обов’язкових платежів, що включаються до виробничої собівартості продукції, робіт, послуг); - плата за розрахунково-касове обслуговування та інші послуги банків; - інші витрати загальногосподарського призначення |
- витрати пакувальних матеріалів для затарювання готової продукції на складах готової продукції. Витрати на ремонт тари; - оплата праці і комісійні винагороди продавцям, торговим агентам і робітникам підрозділів, що забезпечують збут; - витрати на рекламу та дослідження ринку (маркетинг); - витрати на передпродажну підготовку товарів; - витрати на відрядження робітників, зайнятих збутом; - витрати на утримання основних засобів, інших матеріальних необоротних активів, пов’язаних зі збутом (операційна оренда, страхування, амортизація, ремонт, опалення, освітлення, охорона); - витрати на транспортування, перевалку і страхування готової продукції (товарів), транспортно-експедиційні та інші послуги, пов’язані з транспортуванням відповідно до умов договору поставки; - витрати на гарантійний ремонт та гарантійне обслуговування; - інші витрати, пов’язані зі збутом |
- витрати на дослідження та розробки відповідно до П(с)БО8. - собівартість реалізованої іноземної валюти, яка для цілей бухгалтерського обліку визначається шляхом перерахунку іноземної валюти в грошову одиницю України за курсом НБУ на дату продажу іноземної валюти, плюс витрати, пов’язані з продажем іноземної валюти; - собівартість реалізованих виробничих запасів, яка для цілей бухгалтерського обліку складається з їхньої облікової вартості і витрат, пов’язаних з ‘їх реалізацією; - сума безнадійної дебіторської заборгованості та відрахування до резерву сумнівних боргів; - втрати від операційної курсової різниці (тобто від зміни курсу валюти за операціями, активами і зобов’язаннями, що пов’язані з операційною (читай — основною) діяльністю підприємства; - втрати від знецінювання запасів; - нестачі і втрати від псування цінностей; - визнані штрафи, пені, неустойка; - витрати на виплату матеріальної допомоги, на утримання об’єктів соціально-культурного призначення; - інші витрати операційної діяльності. |
|||
Собівартість продукції (товарів) – це витрати, безпосередньо пов’язані з виробництвом продукції або з придбанням товарів для реалізації.
У виробничій сфері до таких витрат належать витрати (сировина і матеріали, заробітна плата виробничих робітників з відрахуваннями від неї, амортизація верстатів тощо), пов’язані з функцією виробництва продукції, що формують її історичну собівартість.
На торговельному підприємстві витратами на продукцію є чиста вартість придбання товарів для реалізації.
Витрати періоду – це витрати, що не включаються до собівартості продукції та запасів і розглядаються я?: витрати того періоду, в якому вони були здійснені.
Підприємства, що виробляють продукцію, до таких витрат відносять витрати на здійснення всіх інших своїх функцій (управління, маркетинг, дослідження, розробки тощо) вартісного ланцюжка.
На торговельних підприємствах витратами періоду є витрати обігу. У підприємствах виробничої сфери витрати, які відносяться на собівартість продукції, називають виробничими витратами, а витрати періоду – витратами діяльності.
1.3 Прямі та напрямі витрати
Важливою рисою витрат як у виробничій, так і в невиробничій сфері є характер їх зв’язку з певним об’єктом: продуктом, підрозділом, проектом тощо. Залежно від характеру цього зв’язку витрати поділяють на прямі та непрямі.
Прямі витрати — це витрати, які можуть бути віднесені безпосередньо до певного об’єкту витрат економічно можливим шляхом.
Відповідно:
Непрямі витрати ~ це витрати, що не можуть бути віднесені до певного об’єкту витрат економічно можливим шляхом.
Вираз «економічно можливим шляхом» означає, що при вирішенні питання про віднесення витрат до певного об’єкту слід керуватись принципом співвідношення витрат і вигод. Так, наприклад, якщо витрати на віднесення вартості цвяхів до кожного конкретного виготовленого стільця перевищують вартість цвяхів, то доцільніше і дешевше розподіляти ці матеріали між виробами непрямим шляхом, тобто пропорційно до прямих витрат.
Віднесення витрат до прямих або непрямих залежить від того, що є об’єктом витрат.
Отже, одні й ті самі витрати можуть бути одночасно прямими і непрямими щодо різних об’єктів.
1.4 Основні та накладні витрати
Виробничі витрати пов’язані з безпосереднім перетворенням сировини і матеріалів на готову продукцію за допомогою праці виробничих робітників з використанням виробничого обладнання називають основними.
Основні витрати — це сукупність прямих витрат на виробництво продукції. Вони поділяються на три групи:
прямі матеріальні витрати,
прямі витрати на оплату праці
інші прямі витрати.
До складу прямих матеріальних витрат відносять сировину і матеріали, купівельні напівфабрикати та комплектуючі вироби, інші матеріальні витрати, які можуть бути безпосередньо віднесені до конкретного об’єкту витрат.
В деяких випадках певні види матеріалів, які є частиною виготовленої продукції, не включають до складу прямих витрат. Прикладом таких матеріалів є цвяхи у виробництві меблів, нитки у виробництві одягу тощо. Такі матеріали розглядають як допоміжні (непрямі) і, виходячи з принципу економічної доцільності, включають до складу виробничих накладних витрат.
До складу прямих витрат на оплату праці включають заробітну плату та інші виплати робітникам, зайнятим на виробництві продукції, виконання робіт або наданні послуг, які можуть бути безпосередньо віднесені до конкретного об’єкту витрат.
Витрати на оплату праці інших категорій виробничого персоналу (майстри, допоміжний персонал тощо) і у зарплату робітників, що не може бути прямо віднесена на продукцію (оплата часу простою, додаткові виплати тощо), включають до складу виробничих накладних витрат.
До складу інших прямих витрат включають усі інші виробничі витрати, які можуть бути безпосередньо віднесені до конкретного об’єкту витрат, зокрема відрахування на соціальні заходи, плата за оренду земельних і майнових паїв, амортизація тощо.
Виробничі накладні витрати – це витрати, пов’язані з процесом виробництва, які не можуть бути віднесені до певних виробів економічно можливим шляхом.
Прикладом цих витрат є допоміжні матеріали, заробітна плата обслуговуючого персоналу (непряма зарплата), витрати на утримання і ремонт будівель, приміщень, устаткування, амортизація і страхування основних засобів, орендна плата, оплата комунальних послуг тощо.
1.5 Невиробничі витрати
Невиробничі витрати включають: адміністративні витрати, витрати на збут та інші операційні витрати.
До адміністративних витрат відносять наступні загальногосподарські витрати, спрямовані на обслуговування та управління підприємством:
=> загальні та корпоративні витрати (організаційні витрати, витрати на проведення річних зборів, представницькі витрати тощо);
=> витрати на службові відрядження і утримання апарату управління підприємством та іншого загальногосподарського персоналу;
=> витрати на утримання основних засобів, інших матеріальних необоротних активів загальногосподарського використання (оренда, податки, страхування майна, амортизація, ремонт, опалення, освітлення, водопостачання, водовідведення, охорона);
=> винагороди за професійні послуги (юридичні, аудиторські, з оцінки майна тощо);
=> витрати на зв’язок (поштові, телеграфні, телефонні, телекс, факс тощо);
=> амортизація нематеріальних активів загальногосподарського використання;
=> витрати на врегулювання конфліктів у судових органах;
=> податки, збори та інші передбачені законодавством обов’язкові платежі (крім податків, зборів та обов’язкових платежів, що включаються до виробничої собівартості продукції, робіт, послуг);
=> плата за розрахунково-касове обслуговування та інші послуги банків;
=> інші витрати загальногосподарського призначення. Витрати на збут включають наступні витрати пов’язані з реалізацією (збутом) продукції (товарів, робіт, послуг):
=> витрати пакувальних матеріалів для затарювання готової продукції на складах готової продукції;
=> витрати на ремонт тари;
=> оплата праці і комісійні винагороди продавцям, торговим агентам, працівникам підрозділу, що забезпечують збут;
=> витрати на рекламу та дослідження ринку (маркетинг);
=> витрати на відрядження працівників, зайнятих збутом;
=> витрати на утримання основних засобів, інших матеріальних необоротних активів, пов’язаних зі збутом продукції, товарів, робіт, послуг (операційна оренда, страхування, амортизація, ремонт, опалення, освітлення, охорона);
=> витрати на транспортування, перевалку і страхування готової продукції (товарів), транспортно-експедиційні та інші послуги, пов’язані з транспортуванням продукції (товарів) відповідно до умов договору (базису) поставки;
=> витрати на гарантійний ремонт і гарантійне обслуговування;
=> інші витрати, пов’язані зі збутом продукції, товарів, робіт, послуг.
До інших операційних витрат включаються:
=> витрати на дослідження та розробки відповідно до Положення (стандарту) бухгалтерського обліку 8 «Нематеріальні активи»;
=> собівартість реалізованої іноземної валюти, яка для цілей бухгалтерського обліку визначається шляхом перерахунку іноземної валюти на грошову одиницю в еквіваленті, вираженому в грошовій одиниці України за курсом Національного банку України на дату продажу іноземної валюти, плюс витрати, пов’язані з продажем іноземної валюти;
=> собівартість реалізованих виробничих запасів, яка для цілей бухгалтерського обліку складається з їх облікової вартості та витрат, пов'язаних з їх реалізацією;
=> сума безнадійної дебіторської заборгованості та відрахування до резерву сумнівних боргів;
=> втрати від операційної курсової різниці (тобто від зміни курсу валюти за операціями, активами і зобов'язаннями, що пов'язані з операційною діяльністю підприємства);
=> втрати від знецінення запасів;
=> нестачі і втрати від псування цінностей;
=> визнані штрафи, пені, неустойки;
=> витрати на виплату матеріальної допомоги, на утримання об'єктів соціально-культурного призначення;
=> інші витрати операційної діяльності.
Розглянута концепція витрат використовується для складання фінансової звітності.
2. Класифікація витрат з метою прийняття рішень
2.1 Релевантні та не релевантні витрати
Для прийняття управлінських рішень вкрай необхідно розрізняти релевантні та нерелевантні витрати.
Релевантні витрати — це витрати, величина яких може бути змінена внаслідок прийняття рішення. Нерелевантні витрати — це витрати, величина яких не залежить від прийняття рішення.
Наприклад, розглядається питання - придбати новий верстат або взяти його в оренду. У цьому випадку вартість верстата та орендна плата є релевантними витратами, на відміну від вартості витрачених на його обслуговування мастильних матеріалів, витрат на заробітну плату обслуговуючого персоналу, які є нерелевантними витратами, оскільки вони матимуть місце в обох випадках.
Різницю між витратами, які виникають при прийнятті альтернативних рішень, називають диференційними витратами.У нашому прикладі диференційні витрати - це різниця між вартістю верстату і сумою орендної плати за період його експлуатації.
2.2 Дійсні та можливі витрати
Розглядаючи різні альтернативні варіанти рішень необхідно враховувати не лише дійсні (реальні), а й можливі витрати (втрати).
Дійсні витрати — це витрати, які вимагають сплати грошей або витрачання інших активів. Ці витрати відображаються в бухгалтерських регістрах в міру їх виникнення.
Можливі витрати (втрати) - це вигода, яка втрачається, коли вибір одного напрямку дії вимагає відмовитись від альтернативного рішення.
Наприклад, підприємство розглядає альтернативу використання вільних коштів: придбати цінні папери або придбати комп'ютер і здати його в оренду. У цьому разі релевантні витрати для наведених варіантів становлять:
Варіант 1 Варіант 2
Придбати Придбати
акції комп'ютер і здати
Дійсні його в оренду
витрати Вартість акцій Вартість комп'ютера
+ + +
Можливі Втрати доходу від здачі Втрати доходу від
витрати комп'ютера в оренду дивідендів
Релевантні Релевантні Релевантні
витрати витрати для витрати для
варіанту 1 варіанту 2
Можливі витрати не відображають в облікових регістрах і беруть до уваги тільки в разі використання обмежених ресурсів [1,c.75-78].
2.3 Маржинальні та середні витрати
Маржинальні витрати - це витрати на виробництво додаткової одиниці продукції.
Залежно від ситуації менеджера можуть цікавити як маржинальні, так і середні витрати. Наприклад, менеджер приватного коледжу може вивчати можливість додаткового набору, виходячи з маржинальних витрат, та розглядати середні витрати на методичне забезпечення студентів для складання бюджету.
2.4 Постійні і змінні витрати
Щоб управляти
витратами,
важливо знати,
як вони
поводяться,
тобто є вони
змінними чи
постійними
щодо певної
діяльності.
Класифікація за типом "поведінки" витрат в залежності від змін обсягів виробництва (або рівня активності компанії) є найбільш важливою для цілей планування і контролю. Зростання або зниження обсягу виробництва викликає відповідне зростання або зниження рівня певних витрат. При цьому інші витрати залишаються незмінними.
Змінними (умовно-змінними) називають витрати, загальний розмір яких зростає або зменшується прямо пропорційно зміні обсягу виробництва.
Основними прикладами таких витрат є: прямі витрати матеріалів; прямі витрати праці; частина виробничих накладних витрат; змінні витрати на продаж товарів та послуг.
Будь-які витрати відносяться до змінних витрат, якщо їх величина залежить від обсягу виробництва. Це означає, що збільшення кількості виготовленої продукції в 10 разів призведе до збільшення загальної суми змінних витрат також удесятеро. Один з цікавих аспектів поведінки змінних витрат полягає в тому, що змінні витрати залишаються постійними в розрахунку на одиницю продукції. Хоча і тут є певні особливості, пов'язані з тим, що при купівлі, наприклад, матеріалів у великій кількості можна отримати знижку в ціні (цей варіант завжди розглядається і аналізується менеджерами). В результаті грошові витрати матеріалу на одиницю продукції із зростанням обсягу виробництва і зростанням оптових закупівель зменшуються. Зрозуміло, що така зміна виникає тільки при перетині визначеної "межі" зростання обсягу виробництва. Проте, найчастіше поведінка змінних витрат описується наведеним вище класичним прикладом. Зазначимо, що і після перетину цієї "межі" поведінка змінних витрат не змінюється - просто ми маємо іншу їх величину на одиницю продукції.
Практика свідчить, що не всі витрати змінюються прямо пропорційно до зміни обсягу діяльності.
Напівзмінні витрати - це витрати, які змінюються, але не прямо пропорційно зміні обсягу діяльності. Прикладом таких витрат є витрати на придбання матеріалів за умови отримання знижки в разі закупівлі великої партії та витрати часу на одиницю продукції, що поступово скорочується в міру зростання кваліфікації робітників (так звана крива досвіду).
Значну частину напівзмінних витрат складають змішані витрати, тобто витрати, які містять елемент як змінних, так і постійних витрат. Типовим прикладом змінних витрат є плата за телефон, яка включає постійні витрати у вигляді абонентської плати та змінні витрати - плату за тривалість проведених розмов.
Постійні (умовно-постійні) витрати - це витрати, загальна величина яких залишається незмінною при зміні обсягу діяльності.
До них відносяться рентні платежі, амортизаційні відрахування тощо.
Щодо поведінки постійних витрат, то слід сказати, що постійні витрати на одиницю продукції змінюються обернено пропорційно зміні обсягу діяльності.
Певна частина витрат поводиться як постійні витрати у визначених межах обсягу виробництва, але при перетині визначених точок його зростання також змінюється в бік збільшення. Прикладами є витрати на утримання адміністративно-управлінського персоналу і витрати на утримання та експлуатацію обладнання.
Постійні витрати є такими тільки в межах релевантного діапазону діяльності та певного часу.
Релевантний діапазон - це діапазон діяльності, в межах якого зберігається взаємозв'язок між величиною витрат та їх фактором.
Наприклад, витрати на оренду зростатимуть, якщо збільшення обсягу виробництва потребує додаткової площі. І навпаки, витрати на оренду можуть зменшуватися, якщо зниження обсягу виробництва спонукає підприємство до використання меншої площі.
В багатьох випадках при досягненні певного рівня діяльності витрати змінюються різко, стрибками. Такі витрати називають напівпостійними або ступінчастими.
Напівпостійні витрати - це витрати, які змінюються ступінчасто при зміні обсягу діяльності. Прикладом таких витрат є заробітна плата ремонтних робітників, за умови, що для обслуговування на кожні 1000 машино-годин роботи обладнання потрібний 1 ремонтник.
Таким чином, за короткий період часу витрати можуть бути змінними (напівзмінними) і постійними (напівпостійними). Але за тривалий період усі витрати мають тенденцію до зміни, тобто постійні витрати стають напівпостійними і змінюються ступінчасто.
2.5 Обов‘язкові та дискреційні витрати
Витрати номінальної потужності - це заплановані накладні витрати, які могли б бути понесені при нульовому обсязі ділових операцій. Такі витрати носять назву обов'язкових. Наприклад, у випадку страйку існує ймовірність відновлення нормальної роботи, тощо. Для цього і необхідно зберегти визначену базу, яка вимагає витрат номінальної потужності. Вони повинні включати витрати на заробітну плату необхідного керівного ядра, технічного і обслуговуючого персоналу, яке було б збережене в подібній-ситуації готовності до роботи. До них відносяться податки, амортизаційні відрахування та інші постійні витрати.
Обов'язкові витрати поділяються на особливі та загальні для різних підрозділів організації. Тобто вони можуть мати особливе відношення до певного підрозділу підприємства і зникати з ліквідацією цього підрозділу, або до загальних функцій підприємства, і тоді вони зберігаються незалежно від того, що відбувається з тим або іншим підрозділом.
Зарплата менеджера заводу необхідна, доки завод діє. Якщо б завод довелось зачинити або продати, ця зарплата, як стаття витрат підприємства, також повинна зникнути. Заробітна плата генерального менеджера заводу відноситься до загальних витрат, адже ця стаття витрат зберігається, доки існує сам завод.
Дискреційні витрати виникають протягом визначеного періоду часу (тобто це періодичні витрати) в результаті конкретного стратегічного рішення, яке прийняте керівництвом організації. Вони не пов'язані з обсягами виробництва або збуту. Рівень таких витрат встановлюється рішенням організації; таким же рішенням вони можуть бути збільшені, скорочені або усунуті. Типовими прикладами дискреційних витрат є витрати на дослідження і розробки, вартість рекламних засобів і витрати на програми підвищення кваліфікації персоналу.
3. Класифікація витрат з метою контролю виконання
Для контролю діяльності окремих підрозділів та оцінки роботи їх керівників виділяють контрольовані та неконтрольовані витрати.
Контрольовані витрати - це витрати, які менеджер може безпосередньо контролювати або чинити на них значний вплив.
Неконтрольовані витрати - це витрати, які менеджер не може контролювати або впливати на них.
Практичний розподіл витрат на контрольовані та неконтрольовані залежать від сфери повноважень менеджера.
Одні й ті самі витрати можуть бути контрольованими з боку керівника цеху підприємства та неконтрольованими для керівника цеху іншого підприємства.
Прикладом традиційно контрольованих витрат з позиції начальника цеху є основні матеріальні витрати і основна зарплата, а неконтрольованих -амортизація верстатів.
4. Класифікація витрат за видами діяльності, функціями та елементами
З метою визначення фінансового результату в Україні використовується інша класифікація витрат (рис. 3.2.11), у відповідності із П(С)БО 3 "Звіт про фінансові результати".
Витрати операційної діяльності групуються за такими економічними елементами: матеріальні витрати; витрати на оплату праці; відрахування на соціальні заходи; амортизація; інші операційні витрати.
До складу елементу "Матеріальні витрати" включається вартість витрачених у виробництві (крім продукту власного виробництва):
- сировини й основних матеріалів;
- купівельних напівфабрикатів й комплектуючих виробів;
- палива й енергії;
- будівельних матеріалів;
- запасних частин;
- тари й тарних матеріалів;
- допоміжних та інших матеріалів.
Елемент "Витрати на оплату праці" включає заробітну плату за окладами і тарифами, премії та заохочення, компенсаційні виплати, оплату відпусток та іншого невідпрацьованого часу, інші витрати на оплату праці.
До відрахувань на соціальні заходи включаються: відрахування на пенсійне забезпечення, відрахування на соціальне страхування, страхові внески на випадок безробіття, відрахування на індивідуальне страхування персоналу підприємства, відрахування на інші соціальні заходи.
До складу елементу "Амортизація" включається сума нарахованої амортизації основних засобів, нематеріальних активів та інших необоротних матеріальних активів.
До інших операційних витрат включаються витрати операційної діяльності, які не увійшли до складу інших елементів, зокрема витрати на відрядження, на послуги зв'язку, на виплату матеріальної допомоги, плата за розрахунково-касове обслуговування тощо.
Адміністративні витрати, витрати на збут та інші невиробничі операційні витрати до собівартості не включаються, а відшкодовуються за рахунок валового доходу.
Витрати від іншої діяльності (фінансової, інвестиційної) порівнюються з доходами від такої діяльності для визначення фінансового результату.
Аналогічно, витрати від надзвичайної діяльності порівнюються із доходами від такої діяльності для визначення фінансового результату від надзвичайної діяльності.
Висновки
Під витратами розуміють спожиті ресурси або гроші, які необхідно заплатити за товари, роботи, послуги. Для управління менеджерам потрібні не просто витрати, а інформація про об`єкт витрат ( продукт або його партія, послуги, які надаються пацієнту в лікарні або клієнту в банку, машино – години, соціальний проект, кілометр гірської дороги тощо).
Отже,