Управление внедрением нового вида продукции на предприятии
Фондоотдача – показатель выпуска продукции, приходящейся на 1 рубль стоимости основных фондов. Данный показатель характеризует эффективность использования основных средств предприятия. В 2007 г. на 1 рубль стоимости основных средств предприятия приходилось 0,98 руб. услуг и продукции, в 2008 г. – 1,20 руб.. Таким образом, наблюдается увеличение фондоотдачи на 0,22 руб. или 22,4% в 2008 г. по сравнению с уровнем 2007 года.
Эффективность использования основных средств предприятия также можно охарактеризовать показателем фондоемкости. Фондоемкость – показатель обратный фондоотдаче. В 2007 г. на рубль выручки от продажи товаров, продукции, работ и услуг приходилось 1,02 руб. стоимости основных средств, в 2008 г. - 0,83 руб. Снижение фондоемкости (увеличение фондоотдачи) означает повышение эффективности использования основных средств.
Фондовооруженность характеризует обеспеченность предприятия основными средствами и рассчитывается делением среднегодовой стоимости основных средств на численность работающих. Из анализа показателя следует, что обеспеченность предприятия основными средствами несколько снижается, о чем свидетельствует снижение показателя фондовооруженности.
Рентабельность основного капитала рассчитываем делением прибыли от продаж на среднегодовую стоимость основных средств. Данный показатель снижается в 2007 г. до 5,86%.
Таким образом, можно сделать вывод о достаточно эффективном использования основных средств на ЗАО «Королевская вода».
Использование производственных мощностей проанализируем в таблице 2.5.
Таблица 2.5
Анализ использования производственных мощностей
| Показатели | Единица измерения | 2007 год | 2008 год | 2008 / 2007, % |
| Производственная мощность суточная производство питьевой воды | Тыс. тонн | 132 | 144 | 109,09 |
| Производственная мощность суточная производство минеральной воды | Тыс. тонн | 67 | 72 | 107,46 |
| Коэффициент загруженности мощностей производство питьевой воды | % | 93 | 95 | 102,15 |
| Коэффициент загруженности мощностей производство минеральной воды | % | 91 | 93 | 102,20 |
| Объем производства в натуральном выражении производство питьевой воды | Тыс. тонн | 123 | 137 | 111,38 |
| Объем производства в натуральном выражении производство минеральной воды | Тыс. шт. | 61 | 67 | 109,84 |
| Объем производства в стоимостном отношении | Тыс. руб. | 89626 | 107149 | 119,55 |
Как видно из приведенных данных, в течение анализируемого периода повысилась производственная мощность предприятия, а также коэффициент загруженности производственных мощностей. Это послужило причиной роста объема производства как в натуральном, так и в стоимостном выражении.
Рост объемов производства в стоимостном выражении выше, чем в натуральном, что свидетельствует об инфляционных процессах и повышении уровня цен на реализуемую продукцию.
В целом можно сделать вывод об эффективном управлении производственными мощностями на предприятии ЗАО «Королевская вода».
На основании формы № 5 приложения к балансу производится анализ затрат на производство. В этой форме отражаются все материальные, денежные и трудовые затраты, произведенные предприятием в ходе хозяйственной деятельности в расчетном периоде. Они группируются по экономическим элементам. Произведем анализ себестоимости по экономическим элементам по ЗАО «Королевская вода» за 2007 – 2008 гг., для чего составим таблицу 2.6.
Таблица 2.6
Анализ себестоимости ЗАО «Королевская вода» за 2007 – 2008 гг. по элементам затрат
| Показатели | Годы | Темп изменения в % | |||
| 2007 | Доля | 2008 | Доля | ||
| 1. Материальные затраты | 26757 | 31,78 | 31348 | 30,76 | 117,2 |
| 2.Затраты на оплату труда | 18105 | 21,50 | 23914 | 23,46 | 132,1 |
| 3. Отчисления на социальные нужды | 6415 | 7,62 | 7566 | 7,42 | 117,9 |
| 4. Амортизационные отчисления | 4744 | 5,63 | 5065 | 4,97 | 106,8 |
| 5. Прочие затраты | 28183 | 33,47 | 34029 | 33,39 | 120,7 |
| ИТОГО | 84204 | 100 | 101922 | 100 | 121,1 |
Из данных таблицы 2.6 следует, что себестоимость продукции, работ, услуг на ЗАО «Королевская вода» в 2007 г. составила 84204 тыс. руб., в 2008 г. – 101922 тыс. руб. Наблюдается увеличение затрат на производство в 2008 г. по сравнению с 2007 г. – на 17718 тыс. руб. или 21,1 %. Увеличение себестоимости продукции, работ, услуг за анализируемый период обусловлено как ростом, так и снижением составляющих затрат.
В составе себестоимости значительны материальные затраты. Их величина в 2007 г. составила 26757 тыс. руб. В 2008 г. наблюдается увеличение материальных затрат до 31348 тыс. руб. В 2008 г. они увеличились на 4591 тыс. руб. или 17,2 % по сравнению с 2007 г.
Затраты на оплату труда в 2008 г. по сравнению с 2007 г. увеличиваются до 23914 тыс. руб. или на 32,1 %, что обусловлено ростом средней зарплаты работников.
Аналогичная тенденция прослеживается по отчислениям на социальные нужды. В 2008 г. по сравнению с 2007 г. произошло увеличение показателя до 7566 тыс. руб.
Амортизационные отчисления составили в 2007 г. 4744 тыс. руб., в 2008 г. наблюдается увеличение амортизационных отчислений до 5065 тыс. руб.
За анализируемый период 2007 – 2008 гг. наблюдается также рост прочих затрат в составе себестоимости: с 28183 тыс. руб. в 2007 г. и до 34029 тыс. руб. в 2008 г.
Для того чтобы оценить эффективность управления на предприятии рассмотрим показатели рентабельности. Показатели рентабельности позволяют оценить, какую прибыль имеет субъект хозяйствования с каждого рубля средств, вложенных в активы. Расчет показателей рентабельности ЗАО «Королевская вода» за 2007-2008 гг. представлен в таблице 2.7.
Таблица 2.7
Показатели рентабельности деятельности ЗАО «Королевская вода» за 2007-2008 гг.
| Показатели | Год | Изменение, (+;-) | |
| 2007 | 2008 | ||
| Рентабельность основной деятельности, % | 6,4 | 5,1 | -1,3 |
| Рентабельность продаж, % | 6,1 | 4,9 | -1,2 |
| Рентабельность внеоборотных активов, % | 5,1 | 4,9 | -0,2 |
| Рентабельность оборотных активов, % | 21,1 | 22,7 | 1,6 |
| Рентабельность совокупных активов предприятия, % | 4,1 | 4,0 | -0,1 |
Рентабельность основной деятельности характеризует сумму прибыли от продаж, приходящиеся на каждый рубль затрат на производство и сбыт продукции. В 2007 г. на 1 рубль затрат предприятие получало 6,4 коп. прибыли от продаж, в 2008 г. – 5,1 коп. Рентабельность основной деятельности снизилась в 2008 г. по сравнению с 2007 г. на 1,3%.
Рентабельность продаж характеризует сумму прибыли от продаж, приходящиеся на каждый рубль выручки от продаж. В 2007 г. на 1 рубль выручки от продаж предприятие получало 6,1 коп. прибыли от продаж. В 2008 г. произошло снижение эффективности рыночной деятельности предприятия на 1,2% по сравнению с 2007 г..
Рентабельность внеоборотных активов рассчитываем делением прибыли от продаж на среднегодовую стоимость внеоборотных активов. Определяет величину прибыли, приходящуюся на 1 рубль, вложенный во внеоборотные активы. Рентабельность внеоборотных активов в 2008 г. по сравнению с 2007 г. снизилась на 0,2%.
Рентабельность оборотных активов отражает эффективность и прибыльность использования оборотного капитала. Определяет величину прибыли от продаж, приходящуюся на 1 рубль, вложенную в оборотные активы.
Рентабельность совокупных активов предприятия показывает, сколько прибыли от продаж приходится на 1 рубль капитала предприятия (основного и оборотного). Рентабельность капитала составила в 2007 г. – 4,1. В 2008 г. произошло снижение рентабельности совокупных активов предприятия на 0,1%.
Таким образом, финансовое состояние ЗАО «Королевская вода» за 2007 – 2008 гг. кризисное, зависимость предприятия от внешних источников финансирования на протяжении анализируемого периода возрастает.
Рассмотрим основные финансовые показатели деятельности ЗАО «Королевская вода» за 2007 – 2008 гг. Основные показатели деятельности ЗАО «Королевская вода» за 2007 – 2008 гг. представлены в табл. 2.8.
Таблица 2.8
Анализ основных показателей деятельности ЗАО «Королевская вода» за 2007 – 2008 гг.
| Показатели | Год | Темп изменения, % | |
| 2007 | 2008 | ||
| Выручка от продажи продукции, тыс. руб. | 89626 | 107149 | 119,6 |
| Себестоимость проданной продукции, тыс. руб. | 84204 | 101922 | 121,0 |
| Прибыль от продаж, тыс. руб. | 5422 | 5227 | 96,4 |
Из таблицы 2.8 следует, что выручка от реализации товаров, продукции, работ, услуг в 2008 г. по сравнению с 2007 г. увеличилась на 17523 тыс. руб. или на 19,6%.
Себестоимость работ, услуг ЗАО «Королевская вода» в 2007 г. составила 84204 тыс. руб., в 2008 г. – 101922 тыс. руб., то есть наблюдается увеличение себестоимости на 17718 тыс. руб. или 21,0 % в 2008 г. по сравнению с 2007 г.. Динамика основных показателей деятельности ЗАО «Королевская вода» за 2007 – 2008 гг. представлена на рис. 2.3.
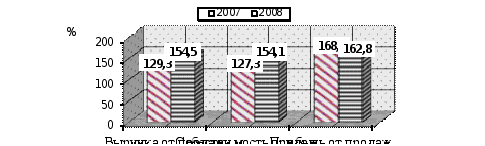
Рис. 2.3 – Динамика основных показателей деятельности ЗАО «Королевская вода» за 2007 – 2008 гг.
Таким образом, в целом за период 2007 – 2008 гг. наблюдается тенденция основных показателей деятельности к росту.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Величина прибыли и уровень рентабельности зависят от производственной, сбытовой и коммерческой деятельности предприятия, т.е. эти показатели характеризуют все стороны хозяйствования. Анализ динамики показателей прибыли предприятия представлен в таблице 2.9.
Таблица 2.9
Анализ чистой прибыли ЗАО «Королевская вода» за 2007-2008 гг.
Показатели |
Год | Темп изменения, % | |
| 2006 | 2007 | ||
| Прибыль от продаж | 5422 | 5227 | 96,4 |
| Проценты к уплате | 517 | 1204 | 2,3 р. |
| Прочие доходы | 3200 | 2715 | 84,8 |
| Прочие расходы | 24901 | 8825 | 35,4 |
| Прибыль (убыток) до налогообложения | -16796 | -2087 | - |
| Отложенные налоговые активы | 373 | 3605 | - |
| Отложенные налоговые обязательства | -557 | -545 | - |
| Текущий налог на прибыль | -33 | -7 | - |
| Чистая прибыль (убыток) | -17013 | 966 | - |
Как следует из таблицы 2.9, в 2008 г. по сравнению с 2007 г. прибыль от продаж снизилась на 195 тыс. руб., или 3,6 %. Прочая деятельность в 2007-2008 гг. принесла предприятию убыток, так как сальдо прочих о доходов и расходов – отрицательное (расходы превышают доходы).
Таким образом, на основе анализа финансовых результатов деятельности предприятия можно сделать вывод о снижении эффективности деятельности в 2008 г. по сравнению с 2007 г.
2.3 Анализ особенностей и тенденций развития профильного рынка
Сегодня рынок питьевой воды является одним из самых быстрорастущих потребительских рынков России. В текущем году рост рынка минеральной воды ожидается на уровне 25%, бутилированной воды - порядка 30-35%. отметил директор по развитию маркетингового агентства Step-by-Step Максим Печеник в программе "В фокусе" на РБК-ТВ.
Но, несмотря на такой рост, рынок питьевой воды в России далек от насыщения. Душевое потребление питьевой воды в год составляет порядка 25 л, в Восточной Европе данный показатель составляет 60 л, в Западной Европе - 120 л. Через 2-3 года российские компании смогут составить конкуренцию западным производителям, что является привлекательным фактором для инвесторов, считает заместитель генерального директора компании "Висма" Александр Соколоверов.
К тому же сейчас происходят заметные изменения в культуре потребления питьевой воды: негазированная вода пользуется большим спросом у потребителей, нежели газированная. Особенно потребитель стал интересоваться сегментом столовой воды. Так, что в долгосрочной перспективе свою долю рынка будут развивать только воды минерального происхождения, поскольку в мире качество бутилированной воды соответствует качеству воды из под крана. При этом на рынке питьевой и минеральной воды четко прослеживается тенденция: когда жители регионов отдают предпочтение воде из местных источников, и ретро напиткам как "Ессентуки", "Нарзан".
Барьеры для входа на региональный рынок питьевой воды низкие при возможной рентабельности от 20 до 70%. По расчетам А. Соколоверова, для строительства завода малой мощности по розливу воды достаточно 2-3 млн. евро, при строительстве завода средней мощности потребуется 10-15 млн. евро. В случае, если сбыт продукции составит порядка 80% от загрузки предприятия, то валовая выручка составит 45 млн. евро, EBITDA - порядка 6-7 млн. евро. В результате предприятие окупится за четыре года. Правда, если компания решит занять долю рынка более 2-3%, то у нее появятся расходы на дистрибуцию, логистику, маркетинг, рекламу и конкуренты.
Правда, низкие барьеры на входе не позволяют установить контроль качества воды от локальных производителей. Возможно, что в этой ситуации, рынка, поможет новый ГОСТ, регулирующий способы производства и розлива воды, полагают эксперты. Поскольку сейчас практически каждый из производителей разрабатывает технические условия для производства воды, а санитарные правила и нормы не могут заменить госстандарт.
Что касается серого рынка питьевой воды, то эксперты предполагают, что чаще всего воду из под крана выпускают мелкие компании под собственным брендом, т.к. это для них менее рискованно. Но подделки могут быть и у известных брендов в премиальном сегменте, поскольку доля этой воды на внутреннем рынке незначительна, а ее дистрибуция не ограничивается городами-милионниками25.
3. Разработка бизнес-плана внедрения нового вида продукции
3.1 Общая характеристика проекта по внедрению нового вида продукции
Целью разрабатываемого проекта является обоснование привлечения инвестиций для производства нового вида продукции на предприятии.
Эксперты не раз говорили о том, насколько полезна вода с высоким содержанием кислорода. Например, профессор В.Л. Воейков говорит: «испытания показывают, что потребление обогащенной кислородом воды сопровождается увеличением содержания в крови кислорода, снижением частоты пульса, улучшением пищеварения. При регулярном потреблении оксигенированной воды действительно наблюдаются положительные сдвиги в состоянии здоровья, связанные с улучшением кислородного питания тканей».
В России проще приобрести кислородную воду зарубежных производителей «Oxi-Vital» из Германии или «Athletic Super Water» Международной компании Neways. В каталогах есть единственная российская кислородная вода «Окси», но, к сожалению, она продается лишь в Краснодарском крае.
Сущность проекта заключается в запуске в производство кислородной питьевой воды под торговой маркой «ОКСИЛАЙФ» («OXILIFE»). Кислородная вода будет производиться по канадской технологии на оборудовании компании - создателя метода производства. Технология производства кислородной воды подразумевает не газирование воды кислородом вместо углекислоты, а растворение кислорода в воде на ионном уровне. Только в такой воде кислород является усваиваемым организмом элементом, приносящим пользу здоровью человека.
На Западе кислородная вода новое модное направление безалкогольных напитков. Она отличается от энергетических напитков, сделанных на основе растворенной глюкозы, дающей энергию клеткам.
Она отличается и от обычной столовой минеральной воды большим содержанием, более 40 мг. на литр, растворенного в ней кислорода.
Регулярное употребление такой полезной воды может положительно влиять на Ваше здоровье - улучшить обмен веществ, устранить головную боль и депрессию, уменьшить риск сердечного приступа, вывести шлаки и токсины из организма. И это малая часть полезных свойств кислородной воды.
В целом по результатам маркетингового исследования должна быть выработана маркетинговая стратегия, которая определяла бы как ценовую стратегию (снижение цен с увеличением объемов продаж), так и стратегию в области качества (повышение качества производимой продукции путем обращения внимания на нужды потребителей и ориентация на постоянных клиентов).
Миссия нашего предприятия: «Здоровье потребителя – наша забота».
Описание продукции:
Наше тело на 70 процентов состоит из воды, которая вовлечена практически во все процессы, протекающие в нашем организме. Так вода является транспортером питательных веществ и кислорода, необходимых для жизнедеятельности. Вода помогает поддерживать нормальную температуру тела, осуществляет вынос продуктов жизнедеятельности клеток, регулирует солевой баланс в организме, вымывает тяжелые металлы. Кроме естественных выделений вода теряется с потом, испаряется с открытых частей тела и так далее. В связи с этим необходимо восстанавливать водный баланс в организме.
Водопроводная вода, которой мы пользуемся, всегда была неудовлетворительного качества. Это связано с давно отслужившими трубами, и отсутствие денег на их ремонт, недостаточная мощность очистных сооружений, антропогенным воздействие на открытые источники воды и т.д.
Хлорированная вода плохо влияет на пищевод и желудок. Вызывает кожные раздражения, аллергии, способствует обострению астматических заболеваний.
При приготовлении питательных смесей с использованием воды, где есть эти вещества, груднички рискуют получить тяжелое заболевание - водную нитратно-нитритную метгемоглобинемию. Поражается дыхательная система и сердце.
Алюминий накапливается в печени. А также в жизненно важных областях головного мозга, приводя к тяжелым расстройствам центральной нервной системы.
Переизбыток железа в организме сажает почки. Высокое содержание железа ухудшает вкус питьевой воды и придает ей мутный бурый цвет.
Для уменьшения этих факторов есть два пути:
Первый - это ставить дома системы очистки, фильтрации, умягчения воды. Это связано с определенными затратами на приобретение соответствующего оборудования. Кроме этого сложно контролировать процесс безопасности воды, так как происходит загрязнение фильтров из–за нестабильности качества водопроводной воды.
Второй – использовать для питья и приготовления пищи продукцию фирмы «Королевская вода», поскольку при производстве значительных объемов надежно контролируется элементный состав, качество питьевой. Для этих целей на фабрике имеется соответствующее оборудование и квалифицированный персонал
Для повышения категории воды на фабрике используется следующая система водоочистки.
1. После поднятия воды на поверхность она накапливается в емкости.
2. Далее помпой вода прокачивается через систему фильтров.
3.Фильтр механической очистки, состоящий из различных песчаных фракций (вначале идет галька, затем более мелкие по размеру частиц кварцевые пески). Его назначение устранить из воды все механические включения, которые могут попасть в воду во время откачки из глубины.
4. На следующем этапе производится уменьшение содержания железа.
5. После очистки от железа воду умягчают. В нем применяются синтетические ионообменные смолы, то есть вещества способные к ионному обмену при контакте с электролитом (вода из-за растворенных в ней солей электролит) и извлекать и утилизировать широкий спектр загрязняющих веществ. При этом достигается высокая степень очистки.
6. После умягчения вода проходит очистку на активированном угле. В этом случае устраняются нарушения, если они имеются, цветности, вкуса и запаха. Кроме этого вода очищается от реагентов, которые могли попасть в неё на предыдущих этапах. Активированный уголь абсорбирует возможные загрязнения нефтью и ее производными, поглощает пестициды и другие антропогенные загрязнители.
7. Следующий этап – это обеззараживание воды. В нашем случае используется мощное ультрафиолетовое излучение, что позволяет устранить из процесса подготовки воды хлорирование.
После обеззараживания вода делится на два потока.
Первый поток это газированная минеральная вода. Второй поток направляется в систему «обратный осмос».
8. Основой системы является уникальная осмотическая мембрана, которая изготавливается крупнейшим мировым производителем проницаемых мембран и характеризуется длительным сроком безупречной работы, повышенной производительностью и очень тщательным исполнением, что обеспечивает их стерильность и гидродинамическую стабильность. Благодаря уникальным мембранам достигается высокий уровень сепарации растворенных в воде субстанций.
ЗАО «Королевская вода» использует уникальную технологию. Суть её в следующем. Вода обогащается необходимыми организму компонентами не за счет растворения в ней солей, а смешиванием в определенных пропорциях «осмотической воды» и воды из скважины, предварительно очищенной и обеззараженной. Преимущество такого подхода в том, что вода обогащается не искусственными солями, а природными соединениями, которые усваиваются нашим организмом и полезны для него (известно, что искусственно растворенные в воде соли усваиваются нашим организмом лишь на 30 процентов, а естественные соединения более чем на 80 процентов). Это смешивание происходит в миксере.
9. На последнем этапе вода обрабатывается озоном. Известно, что озон является мощнейшим антисептиком (рекомендации для потребителя: стараться не использовать свежевыработанную воду, а употреблять её через сутки после производства, контролируя по дате производства на этикетке) и не образует вредных побочных соединений в отличие от обеззараживания воды соединениями хлора. После обработки озоном вода разливается в емкости и доставляется потребителю.
Анализ конкурентов
Приведём ряд видов продукции-аналогов, реализующих подобную продукцию в г. Москва (таблица 3.1.):
Таблица 3.1
| Марка | Месторасположение |
| «VitaoxyV» | Г. Москва |
| "Стэлмас О2" | Г. Москва |
| Вода Q | Г. Москва |
| «Арже`» | Г. Москва |
Данные об объёме продаж компаний-аналогов, оказывающих такие же виды услуг за последние 2 года приведены в таблице 3.2.
Таблица 3.2
| Марка | Объём продаж в 2007 году, тыс. бутылок | Объём продаж в 2008 году, тыс. бутылок | Изменение выручки |
| «VitaoxyV» | 8800 | 10000 | +1200 |
| "Стэлмас О2" | 8900 | 9900 | +1000 |
| Вода Q | 7500 | 8000 | 500 |
| «Арже`» | 7700 | 8800 | +1100 |
Основным конкурентным преимуществом ЗАО «Королевская вода» должна стать высокая производительность труда (наличие оборудования высокой производительности). Это снижает вероятность задержки исполнения заказа. Даже если образовался большой поток клиентов – у нас существует запас производственной мощности.
Так же одним из основных конкурентных преимуществ можно назвать высокое качество производимой продукции в результате использования высокоэффективного оборудования итальянского производства, близость производства к месту реализации, что снижает затраты на транспортировку.
Анализ рынка
Сегментирование рынка.
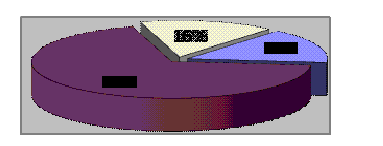
68%- Оптовые покупатели.
16%- офисы.
16%- частные лица.
Прогнозирование спроса.
Установим объём продаж 8500 тыс. бутылок в год
Определение средней рыночной цены на воду, обогащенную кислородом
Определим предельный уровень цены на продукцию «ОксиЛайф» в сравнении с ценами предприятиями-конкурентами, реализующими подобный вид продукции: Стэлмас О2 и Вода Q.
Показатели оцениваем по 5-тибальной системе в таблице 3.3.
Таблица 3.3
| Показатель | ЗАО «Королевская вода» | Аналог | Аналог |
| Стэлмас О2 | Вода Q | ||
| 1.Количество реализуемой продукции. | 5 | 4 | 4 |
| 2. Скорость выполнения заказа | 4 | 5 | 4 |
| 3. Качество оборудования | 5 | 4 | 5 |
| 4.Качество сырья | 5 | 3 | 4 |
| 5. Цена (руб. за бутылку) | - | 290 | 335 |
Установим цену на реализуемую продукцию, исходя из цен конкурентов и с учетом позиционирования продукции компании как элитной.
Таким образом, цена реализации литра воды будет составлять 325 руб. за бутылку.
Мероприятия по продвижению товара на рынок:
После открытия цеха начинает осуществляться долгосрочная программа привлечения клиентов. Руководство предприятия ЗАО «Королевская вода» приняло решение вести свою рекламную кампанию следующим образом:
- продвижение в сети Интернет.
- наружная реклама (световые вывески, рекламные щиты)
- дисконтная программа (единовременные скидки, дисконтные карты)
- рекламные сувениры (брелоки, зажигалки с фирменным знаком фирмы)
Основным видом рекламы в нашем случае станет реклама в сети Интернет.
Интернет является самым быстрорастущим СМИ в истории человечества. Только в России глобальная сеть набрала уже миллионы пользователей, и темпы роста аудитории остаются очень высокими.
Интернет кардинально отличается от традиционных каналов рекламы — телевидения, радио, прессы, наружной рекламы — предлагает новые возможности и методы воздействия на аудиторию. Это и фокусировки, персонализация, полнота представления объекта рекламы, интерактивность и многое другое.
Главным достоинством рекламы в интернет является невысокая стоимость при высокой частоте контактов с потребителем.
Исходя из этого, добавим новый раздел на существующим сайте фирмы.
Частью рекламной кампании ЗАО «Королевская вода» будет являться дисконтная программа.
Дисконтная программа - комплекс мероприятий, направленный на создание и эксплуатацию сети предприятий торговли и сервиса, предоставляющих своим клиентам скидки при наличии определенных условий.
Через год работы цеха на предприятии ЗАО «Королевская вода» планируется ввод гибкой системы скидок, направленную на привлечения большего числа клиентов с целью заинтересовать их в постоянном сотрудничестве.
И последний вид рекламы – это сувенирная продукция. Предприятие ЗАО «Королевская вода» планирует заказать партию рекламной продукции, такой как брелоки и зажигалки с нанесением фирменного логотипа, у рекламного агентства. Эти сувениры будут раздаваться клиентам наладочной мастерской как рекламная акция в определённые периоды (праздники и т.п.)
Все необходимые в проекте расчеты будут выполнены в постоянных ценах, то есть в денежных единицах с постоянной покупательной способностью. Базисные цены на продукцию или ресурсы, сложившиеся на определенный момент времени, считаются неизменными в течение всего срока жизни проекта. Одной из причин использования расчетов в постоянных ценах является затрудненность прогнозирования темпов инфляции в течение всего расчетного периода. Существенным недостатком этого метода расчетов является допущение о том, что сложившиеся на момент сбора информации соотношения цен считаются неизменными.
Расчёт суммы капиталообразующих инвестиций.
Расчёт потребности в производственных площадях.
Расчёт потребности в производственных и вспомогательных площадях представлен в таблице 3.4
Таблица 3.4
| Наименование | кол-во | габариты мxм | всего м2 |
| Производственное | 2 | 8*3+5*3 | 39 |
| Вспомогательное (склад готовой продукции, склад материалов) | 2 | (7*4)+(2*1) | 30 |
| Итого: | 69 | ||
Помещение для цеха мы арендуем. Стоимость аренды производственного помещения за месяц 19300 руб. Площадь всего арендуемого помещения рассчитана в таблице 3.4.
Стоимость оборудования:
При расчёте стоимости оборудования примем во внимание то, что мы приобретаем новое оборудование
Расчёты стоимости оборудования представлены в таблице 3.5.
Таблица 3.5
| Оборудование, модель | Кол-во единиц | Стоимость, руб. |
| а). технологическое оборудование: | ||
| 1. Обогащающий станок | 1 | 367000 |
| 2.Накопитель | 1 | 15850 |
| 3.Насос | 1 | 6650 |
| 4. Установка по очистке и рециркуляции воздуха | 1 | 62050 |
| Итого технологическое оборудование | 4 | 451550 |
| б).прочее оборудование и дорогостоящий инструмент | 83450 |
| в).затраты на транспортировку, монтаж и наладку (15% от стоимости всего оборудования) | 67732 |
| Итого стоимость оборудования | 602732 |
Расчёт операционных материальных затрат
Рассчитываем, умножая норму расхода материала по каждой марке на цену этого материала. Расчёт выполняем в таблице 3.6.
Таблица 3.6
Материальные затраты
| Материал, марка | Единица измерения | Норма расхода | Цена материала, руб. | Затрат, руб. |
| 1 | 2 | 3 | 4 | 5 |
| ТАРА | ШТ. | 0,20 | 136,00 | 27,20 |
| ТЕРМОКОЛПАК | ШТ. | 1,00 | 0,36 | 0,36 |
| КРЫШКА | ШТ. | 1,00 | 1,92 | 1,92 |
| ЭТИКЕТКА ЛИЦЕВАЯ | ШТ. | 0,50 | 0,74 | 0,37 |
| ЭТИКЕТКА КОНТР | ШТ. | 0,50 | 0,41 | 0,21 |
| Итого затраты на основные материалы на 1 кв.метр | 30,06 |
Стоимость оборотного капитала.
Расчёт суммы капиталообразующих инвестиций представлен в таблице 3.7.
Таблица 3.7
| Инвестиционные затраты | Сумма, руб. | Примечание |
|
1.Здания и сооружения 2.Оборудование и дорогостоящий инструмент |
115 800 602732 |
Взнос за первые 6 месяцев аренды |
| Итого основных средств (фондов) | 718532 | |
| 3.Оборотный капитал (оборотные средства) | 23307 | (материальные затраты на производство 775 литров воды) |
| Итого инвестиций | 741839 |
Предприятие ЗАО «Королевская вода» для реализации инвестиционного проекта по внедрению нового вида продукции берёт кредит в банке в размере 740000 рублей. Процент по кредиту – 23%.
Расчёт заработной платы персонала предприятия
Расчёт заработной платы персонала предприятия представлен в таблице 3.8.
Для основных рабочих (работники цеха) при расчёте фонда заработной платы применяем повременную форму оплаты труда.
Таблица 3.8
| Категория и группы работников | Количество работников | Повременная оплата за час работы (руб.) | Месячный заработок одного работника | Месячный фонд зароботной платы |
| Работники производственного цеха | 2 | 160 | 18000 | 36000 |
| Итого месячный фонд зарплаты: | 36000 | |||
| Годовой фонд зарплаты | 432000 | |||
| Отчисления на социальные цели (24 %) | 103680 | |||
Так как цех открывается на территории завода фонд заработной платы генерального директора, главного бухгалтера и секретаря в общехозяйственные расходы предприятия мы не включаем. Рассчитываем только заработную плату специалиста и управляющего (АУП):
Годовой фонд заработной платы специалиста 189839 руб.
Годовой фонд заработной платы управляющего 256382 руб.
Калькуляцию себестоимости одной бутылки воды составляем по форме таблицы 3.9
Таблица 3.9
| Статья затрат | Сумма, руб.. | Порядок расчёта, примечания |
| 1. Сырье и основные материалы | 30,06 | См. таблицу 2.5 |
| 2. Заработная плата основных рабочих | 70,82 | Годовой фонд зарплаты основных рабочих делим на годовой выпуск продукции |
| 3. Единый социальный налог (ЕСН) | 17 | 26 % от заработной платы рабочих |
| 4. Содержание и эксплуатация оборудования | 7,32 | Включает: Капитальный и текущий ремонт оборудования, Силовая электроэнергия, амортизация, прочие затраты. |
| 5. Общехозяйственные расходы (включая амортизацию) | 94,24 | Содержание аппарата управления, аренда, электроэнергия на освещение помещений и прочие расходы. |
| 6. Коммерческие расходы | 15 | |
| Итого полная себестоимость | 234,44 |
Расчёт переменных издержек представлен в таблице 3.10.
Таблица 3.10
| Статья затрат | Сумма, руб. | Примечание |
| Сырье и основные материалы | 30,06 | См. таблицу 3.9 |
| Заработная плата основных рабочих | 70,82 | См. таблицу 3.9 |
| ЕСН | 17 | 26% от зар.платы |
| Топливо и энергия на технологические цели и привод оборудования | 7,32 | |
| Итого переменные затраты | 125,2 |
Из таблицы видно, что наибольшую долю в себестоимости составляет статья «Заработная плата основных рабочих».
Задавшись приемлемым для предприятия уровнем рентабельности, целесообразно установить цену в размере, не превышающем средний уровень цен на рынке. Формировании окончательной цены на продукцию представлено в таблице 3.11
Таблица 3.11
| № п.п. | Показатель | Сумма, руб. | Примечание |
| 1 | Полная себестоимость | 234,44 | |
| 2 | Планируемая прибыль | 90,56 | 38,6 % от пункта 1 |
| 3 | Полная цена | 325 | Сумма п.п. 1 и 2 |
3.2 Расчет показателей экономической эффективности
1). Условно-постоянные затраты на год определяются по формуле:
Sуп = (Сп - V)*Ви
где Sуп - условно-постоянные затраты в год, руб.;
Сп - полная себестоимость 1 единицы продукции при исходном годовом объеме выпуска, руб.;
V - переменные затраты на 1 единицу продукции, руб.;
Ви - исходный объем продаж в год, ед.
Произведем расчет: Sуп = (234,44-125,2)*8500 = 928540 тыс. руб.
2).На основе данных о том, что отпускная цена за одну бутылку будет 325 руб. вычислим критический объем выпуска:
Qкр= Sп/(Ц-V),
Где Sп – сумма постоянных затрат за год; Ц – окончательно принятая цена одного изделия; V – переменные затраты на одну услугу.
Qкр 1= 928540 /(325 – 125,2)=4647,3 тыс. ед.
3). Определим запас финансовой прочности при достижении производственной мощности:
Зфп1=((М-Qкр)/М)*100%
Зфп1=((8500-4647,3)/8500)*100%=45,33%
Таким образом, данный проект обеспечивает высокие показатели рентабельности и финансовой прочности с первого года его осуществления (если запас финансовой прочности меньше 20%, то производство данной продукции считается финансово рискованным. 45,33%>20%).
4). Еще одним важным показателем финансовой устойчивости предприятия является показатель производственного левериджа. Производственный леверидж показывает, на сколько процентов изменится прибыль при изменении выручки на 1%. Снижение прибыли при сокращении объема продаж тем чувствительнее, чем больше удельный вес постоянных затрат в общей сумме издержек производства. Производственный леверидж рассчитывается по формуле:
Лпр = (Ц - V) / (Ц - Сп)
Лпр = (325-125,2) / (325-234,44) = 2,21
То есть при снижении выручки на