Принятие управленческого решения по выбору наиболее эффективного варианта использования объекта недвижимости
 +
+229919,31 =
10917,98
3. ЧДД=10917,98-(14050+558 )=
10917,98-14378,24= -3460,26< 0
4. Составляем пропорцию:
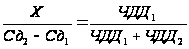
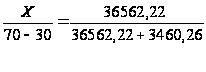
Х= 36,54
5. Вычисляем ВНД: ВНД= 30+36,54 = 66,54%
ВНД для варианта C:
1. ЧДД= 58902,65-15842,31 = 43060,34 > 0 при ставке дисконтирования 30%.
2.Выбираем новую ставку дисконтирования 70%:
5613,56 +6540,63
 +7282,56
 +8090,48+
+231084,02=
14289,08
3. ЧДД=14289,08-(15450+510)=
14289,08-15750= -1460,92< 0
4. Составляем пропорцию:
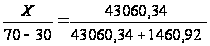
Х= 38,69
5. Вычисляем ВНД: ВНД= 30 +38,69 = 68,69%
3.4 Определение модифицированной ставки доходности (MIRR)
Схема расчета MIRR:
Определяется величина безрисковой ликвидной ставки доходности;
Затраты по проекту, распределенные по годам инвестирования, инвестируются по безрисковой ликвидной ставке;
Составляется модифицированный денежный поток;
Рассчитывается модифицированная ставка доходности по схеме ВНД, но на основе модифицированного денежного потока.
MIRR для варианта А:
1) Определяем безрисковую ликвидную ставку: ценные бумаги – 4%.
2) Затраты по
проекту дисконтируются
по этой ставке
504,00 =484,62
3) Общие затраты в настоящий момент 13500+484,62=13984,62тыс. руб.
4) Составим модифицированный денежный поток, а на его основе – MIRR по схеме расчёта ВНД:
|
Период (год) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
| Денежный поток,у.е. | -13500 | -504 | 3818,37 | 5142,59 | 5857,55 | 6642,71 | 233972,59 |
| Модифицированный денежный поток | -13984,62 | - | 3818,37 | 5142,59 | 5857,55 | 6642,71 | 233972,59 |
| MIRR | 69,31 | ||||||
1.Суммарная текущая стоимость доходов по проекту при ставке дисконтирования 30% составляет 56913,63 тыс. руб.
2. ЧДД = 56913,63 – 13984,62 = 42929,01 > 0
3.Выбираем новую ставку дисконтирования 50% :
4. Суммарная текущая стоимость доходов при Е = 70% = 13230,44 тыс. руб.
5. ЧДД=13230,44 -13984,62= -754,18 тыс. руб. <0
6. Составляем пропорцию:
56913,63 – 13984,62 = 30-30-х
56913,63-13230,44 30-70
Х= 39,31
MIRR = 30 + 39,31 =69,31 %
MIRR для варианта B:
1) Определяем безрисковую ликвидную ставку: ценные бумаги – 4%.
2) Затраты по проекту дисконтируются по этой ставке
558 =536,54
тыс. руб.
3) Общие затраты в настоящий момент 14050+536,54=14586,54 тыс. руб.
4) Составим модифицированный денежный поток, а на его основе – MIRR по схеме расчёта ВНД.
|
Период (год) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
| Денежный поток,у.е. | -14050 | -558 | 1357,89 | 2030,14 | 2491,25 | 2999,45 | 229919,31 |
| Модифицированный денежный поток | -14586,54 | - | 1357,89 | 2030,14 | 2491,25 | 2999,45 | 229919,31 |
| MIRR | 66,34 | ||||||
1.Суммарная текущая стоимость доходов по проекту при ставке дисконтирования 30% составляет 51041,45 тыс. руб.
2. ЧДД = 51041,45 – 14586,54 = 36454,91> 0
3.Выбираем новую ставку дисконтирования 70%
4. Суммарная текущая стоимость доходов при Е=70% = 10917,98 тыс. руб.
5. ЧДД= 10917,98 – 14586,54 = -3668,56 тыс. руб. < 0
6. Составляем пропорцию:
51041,45 – 14586,54 = 30-30-х
51041,45 – 10917,98 30-70
Х = 36,34
MIRR = 30 +36,34 = 66,34%
MIRR для варианта C:
1) Определяем безрисковую ликвидную ставку: ценные бумаги – 4%.
2) Затраты по проекту дисконтируются по этой ставке
510,00=
490,38 тыс. руб.
3) Общие затраты в настоящий момент 15450 + 490,38 = 15940,38 тыс. руб.
4) Составим модифицированный денежный поток, а на его основе – MIRR по схеме расчёта ВНД.
|
Период (год) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
| Денежный поток, у.е. | -15450 | -510 | 5613,56 | 6540,63 | 7282,56 | 8090,48 | 231084,02 |
| Модифицированный денежный поток | - - 15940,38 | - | 5613,56 | 6540,63 | 7282,56 | 8090,48 | 231084,02 |
| MIRR | 68,52 | ||||||
1.Суммарная текущая стоимость доходов по проекту при ставке дисконтирования 30% составляет 58902,65 тыс. руб.
2. ЧДД = 58902,65– 15940,38 = 42962,27 > 0
3.Выбираем новую ставку дисконтирования 70 % :
4. Суммарная текущая стоимость доходов при Е=70% = 14289,08 тыс. руб.
5. ЧДД= 14289,08 – 15940,38= -1651,3 тыс. руб. < 0
6. Составляем пропорцию:
58902,65 – 15940,38 = 30–30 -х
58902,65 – 14289,08 30-70
Х = 38,52
MIRR = 30 +38,52 = 68,52 %
3.5 Ставка дохода финансового менеджмента (FMRR)
Схема расчета FMRR:
Определяется величина безрисковой ликвидной ставки доходности;
Рассчитывается сумма затрат по инвестиционному проекту, продисконтированных по безрисковой ликвидной ставке;
Определяется круговая ставка доходности;
Рассчитывается суммарная будущая стоимость доходов от анализируемого инвестиционного проекта, накопленных по круговой ставке доходности;
Составляется модифицированный денежный поток;
Рассчитывается ставка дохода финансового менеджмента по схеме ВНД, но на основе модифицированного денежного потока.
FMRR для варианта A:
1.Определяется величина безрисковой ставки доходности: ценные бумаги-4%
2.Затраты по проекту дисконтируются по безрисковой ликвидной ставке
504,00=484,62
13500+484,62=13984,62тыс. руб.
3.Определяется круговая ставка доходности - (1+Е)n
Е=10%
233972,59FV010%
= 233972,59 тыс. руб.
6642,71FV1
10% = 6642,711,1
= 7306,98 тыс. руб.
5857,55FV2
10% =5857,55
1,12
= 7087,64 тыс. руб.
5142,59FV3
10% = 5142,591,13
= 6844,79 тыс. руб.
3818,37
FV4
10% = 3818,371,14
= 5590,48 тыс. руб.
4. Определяется суммарная будущая стоимость дохода от анализируемого инвестиционного проекта:
233972,59+7306,98+7087,64+6844,79+5590,48 = 260802,48 тыс. руб.
5.Составляется модифицированный денежный поток:
|
Период (год) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
| Денежный поток, у.е. | -13500 | -504 | 3818,37 | 5142,59 | 5857,55 | 6642,71 | 233972,59 |
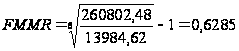
| Модифицированный денежный поток | -13984,62 | - | - | - | - | - | 260802,48 |
| FMRR | 62,85 | ||||||
Рассчитывается ставка дохода финансового менеджмента FMRR по схеме ВНД, но на основе модифицированного денежного потока:
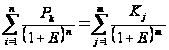
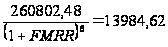
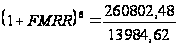
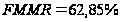
FMRR для варианта B:
1.Определяется величина безрисковой ставки доходности: ценные бумаги - 4%
2.Затраты по проекту дисконтируются по безрисковой ликвидной ставке
558=536,54
тыс. руб.
14050+536,54=14586,54 тыс. руб.
3.Определяется круговая ставка доходности - (1+Е)n
Е=10%
229919,31FV010%
= 229919,31тыс. руб.
2999,45FV110%
= 2999,451,1
= 3299,40 тыс. руб.
2491,25FV210%
= 2491,251,12
= 3014,41 тыс. руб.
2030,14FV310%
= 2030,141,13
= 2702,12 тыс. руб.
1357,89FV410%
= 1357,891,14
= 1988,09тыс. руб.
4. Определяется суммарная будущая стоимость дохода от анализируемого инвестиционного проекта:
229919,31+3299,40+3014,41+2702,12+1988,09=240923,33 тыс. руб.
5.Составляется модифицированный денежный поток:
|
Период (год) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
| Денежный поток, у.е. | -14050 | -558 | 1357,89 | 2030,14 | 2491,25 | 2999,45 | 229919,31 |
| Модифицированный денежный поток | -14586,54 | - | - | - | - | - | 240923,33 |
| FMMR | 59,58 | ||||||
6. Рассчитывается ставка дохода финансового менеджмента FMRR по схеме ВНД, но на основе модифицированного денежного потока:
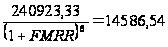
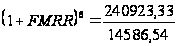
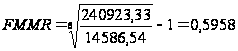
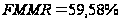
FMRR для варианта C:
1.Определяется величина безрисковой ставки доходности: ценные бумаги-4%
2.Затраты по проекту дисконтируются по безрисковой ликвидной ставке
510,00=
490,38 тыс. руб.
15450 + 490,38 = 15940,38 тыс. руб.
3.Определяется круговая ставка доходности - (1+Е)n
Е=10%
231084,02FV010%
= 231084,02 тыс. руб.
8090,48FV110%
= 8090,481,1
= 8899,53 тыс. руб.
7282,56FV210%
= 7282,561,12
= 8811,90 тыс. руб.
6540,63FV310%
= 6540,631,13
= 8705,58 тыс. руб.
5613,56FV410%
= 5613,561,14
= 8218,81 тыс. руб.
4. Определяется суммарная будущая стоимость дохода от анализируемого инвестиционного проекта:
231084,02+8899,53+8811,90+8705,58+8218,81=265719,84 тыс. руб.
5.Составляется модифицированный денежный поток:
|
Период (год) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
| Денежный поток, у.е. | -15450 | -510 | 5613,56 | 6540,63 | 7282,56 | 8090,48 | 231084,02 |
| Модифицирован-ный денежный поток | - - 15940,38 | - | - | - | - | - | 265719,84 |
| MIRR | 59,83 | ||||||
6. Рассчитывается ставка дохода финансового менеджмента FMRR по схеме ВНД, но на основе модифицированного денежного потока:
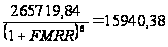
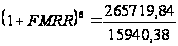
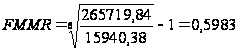
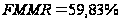
3.6 Определение индекса рентабельности (РI)
Индекс рентабельности (доходности) – это отношение суммы текущей стоимости будущих доходов к затратам на инвестиции

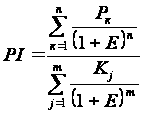 ,
где Р1, Р2, . . . , Рк – годовые денежные поступления в течение n лет;
к – порядковый номер года в будущем, считая от даты начала строительства;
n – продолжительность расчётного периода;
Е - процентная ставка;
 –
коэффициент
дисконтирования;
 –
накопленная
величина
дисконтированных
поступлений.
PI для варианта А:
РIА = 56913,63 /13887,69 = 4,10 > 1
PI для варианта В:
РIБ= 51041,45 /14479,23 = 3,53 > 1
PI для варианта С:
РIС= 58902,65 /15842,31= 3,72 > 1
4. Сравнительный анализ основных экономических показателей эффективности вариантов реконструкции (А, В, С)
Таблица 4.1. Основные экономические показатели эффективности по вариантам (А, В, С)
|
Показатели |
Ед. изм. |
Варианты |
||
|
A |
B |
C |
||
| Период окупаемости (Ток) | год | 5,11 | 5,23 | 5,10 |
| Чистый дисконтированный доход (ЧДД) | тыс. руб. | 43025,94 | 36562,22 | 43060,33 |
| Индекс рентабельности, доходности(PI) | – | 4,10 | 3,53 | 3,72 |
| Внутренняя норма доходности (IRR;ВНД) | % | 69,48 | 66,54 | 68,69 |
| Модифицированная ставка доходности (MIRR; МСД) | % | 69,31 | 66,34 | 68,52 |
| Ставка доходности финансового менеджмента (FMRR) | % | 62,85 | 59,58 | 59,83 |
По данным таблицы 4.1 можно сделать следующие выводы:
1. Период окупаемости - число лет, необходимых для полного возмещения вложений в недвижимость за счет приносимого дохода. Из таблицы видно, что по варианту А инвестиции окупятся через 5,11 лет, по варианту В - через 5,23 года, по варианту С – через 5,10 лет. Предпочтение отдается варианту с наименьшим сроком окупаемости, то есть С.
2. Положительное значение ЧДД указывает на то, что проект является прибыльным и его следует принять. При рассмотрении данных вариантов предпочтение отдается варианту, у которого ЧДД больше, т. е варианту С.
3. Внутренняя норма доходности (ВНД) – это норма прибыли, при которой осуществляется равенство текущей стоимости будущих доходов и затрат на инвестиции. Чем больше ВНД, тем больше уровень доходности данного проекта, следовательно, наиболее рентабельным является вариант А.
4. Модифицированная ставка доходности (MIRR) разработана для получения возможности применения ВНД, когда финансирование проекта осуществляется поэтапно, при этом отрицательные денежные потоки дисконтируются по безрисковой ликвидной ставке. По варианту А модифицированная ставка доходности больше, поэтому данный вариант предпочтительнее двух других вариантов.
5. Особенностью ставки дохода финансового менеджмента (FMRR) является то, что в дополнение к дисконтированию отрицательных денежных потоков, положительные денежные потоки пересчитываются по круговой ставке доходности на момент окончания проекта.
Проанализировав данные показатели по трем вариантам, можно сделать вывод, что наиболее рентабельным является вариант А.
6. PI >1 указывает на то, что проект является прибыльным и его следует принять. При рассмотрении данных вариантов предпочтение отдается варианту, у которого PI больше, т. е варианту А.
5. Принятие
управленческого
решения по
выбору наиболее
экономически
эффективного
варианта
использования
объекта