Аналіз та розроблення стратегій ЗЕД для підприємства харчової промисловості
Цей вид рекламної діяльності був би ще більш успішним, якби фабрика мала свій фірмовий знак, що у свою чергу робить її товар пізнаваним серед інших кондитерських виробів як наприклад, фірма "Світоч", "Корона", ВАТ "Тростянецька кондитерська фабрика".
Для того щоб товари могли задовольняти будь яку потребу, їх потрібно доставити туди, де вони необхідні і де вони можуть бути використані в потрібний час і в потрібній кількості. У цьому і полягає задача відділу, що займається збутом і розподілом продукції.
Рішення керівництва підприємства планувати всю роботу на основі концепції маркетингу ні в якій мірі не призводить до зменшення значення функцій відділу збуту. Навпаки, статус і роль цього відділу підвищуються, тому що велика увага приділяється потребам ринку, ніж можливостям виробництва. Основною турботою підприємства стає виробництво таких товарів, що мають найбільш високі шанси бути прибутково проданими.
Заходи щодо стимулювання збуту звернені до покупця, що уже на особистому досвіді ознайомився з споживчими властивостями товару. Задача цих заходів - спонукання до наступних покупок даного товару, придбанню великих партій, регулярним комерційним зв'язкам з підприємством-виробником.
Дуже важливий (і, на жаль, ще недооцінюваний нашою практикою) спосіб стимулювання збуту - це формування визначеного іміджу товару. Англійське слово image означає образ, подобу. Імідж у практиці наділяє товар такими характеристиками (властивостями), що лежать, взагалі говорячи, за межами його реальних властивостей, є додатковими до споживчих характеристик, а разом з тим мають соціальну значимість для людини, у розрахунку на який імідж задуманий. Треба відзначити також, що імідж, на відміну від добутків власне реклами, спрямований не на порівняно вузьку групу, а на дуже широке коло людей, нарешті, імідж рухливий і швидко видозмінюється відповідно до змін політичних і соціальних ситуацій - за цим стежать фахівці з реклами і просування товару.
2.3 Сучасні проблеми та перспективи розвитку «Херсонської кондитерської фабрики»
Для подальшого розвитку підприємства важливим є збільшення обсягів виробництва, прибутків та рентабельності продукції. Одним із шляхів досягнення цієї мети є укріплення відносин із зарубіжними партнерами. Але на світовому ринку якість продукції є одним із визначальних факторів конкурентоспроможності. Тому для підвищення конкурентоспроможності існуючих виробів необхідно провести технологічну реконструкцію морально застарілого обладнання. Стратегічним рішенням в цьому є закупка італійської технологічної лінії по виробництву нового виду продукції - зефіру в шоколаді.
Один із основних видів експортних товарів АТЗТ "Херсонська кондитерська Фабрика" - карамель, яка користується високим попитом в країнах СНГ, особливо в Росії. Впровадження нової лінії і виготовлення нового виду продукції передбачає збільшення експорту закордон.
Особливе місце займає проблема фінансування технологічного переоснащення. Але в існуючих умовах господарювання в більшості підприємств власних коштів, як правило не вистачає. Державний бюджет має постійний дефіцит, що не дозволяє йому в повній мірі фінансувати намічені програми. Тому доводиться розраховувати на власні сили та банківські кредити.
В таких умовах діяльності основною проблемою є пошук коштів для технологічного переоснащення підприємства та вибір найбільш вигідного партнера-інвестора.
Отже, якщо підприємство вирішило впровадити нову технологічну лінію, то перед усім треба провести оцінку ефективності інвестиційного проекту. Від того наскільки об'єктивно і широко проведена ця оцінка, залежить термін повернення вкладеного капіталу.
Перш за все для проведення цієї оцінки визначається вартість проекту(тобто вартість нової технологічної лінії). Вона становить 600 тис. доларів США або 3192 тис. грн.
Далі оцінюються сподівані грошові потоки від проекту, враховуючи собівартість активу на визначену кінцеву дату.
Сподівані грошові потоки розраховуються за формулою
Гt= Дt - Bt, де
Д - дохід від реалізації
В - витрати
t - рік, протягом якого має місце грошовий потік.
В свою чергу Дt розраховується як:
Дt=Увt*Цв+ Vзt*Цз, де
Vb, Цз - обсяг реалізації продукції (шт.) відповідно на внутрішньому та зовнішньому ринку.
Цв, Цз - ціна реалізації продукції (грн.) відповідно на внутрішньому та зовнішньому ринку.
Bt розраховується за формулою
Bt = С * (Vвt+ Vзt),
де С - повна собівартість одиниці продукції (грн.)
Собівартість (С) і запланований прибуток (Пр пл) в сумі визначають ціну одиниці продукції.
Ц = С+(Р*С)=С*(1+Р), і
С = Ц/(1+Р)
Розрахунок чистого грошового потоку:
Гt = Гt - ПП,
де ПП - податок на прибуток
Відповідно до приведених формул були виконані розрахунки сподіваних грошових потоків за допомогою таблиці Excell. Результати наведені в таблиці 2.9
Таблиця 2.9
Розрахунки сподіваних грошових потоків
| Роки | 1 | 2 | 3 | |
| Обсяг реалізації | Внутрішній ринок | 1445 | 1455 | 1465 |
| Зовнішній ринок | 2600 | 2610 | 2620 | |
| Дохід від реалізації, тис. грн. | 17162 | 17244 | 17326 | |
| Витрати, тис. грн. | 7281,9 | 6504 | 6504 | |
| Чисті сподівані грошові потоки, тис. грн. | 6916,07 | 7518 | 7575,4 | |
В розрахунках використана ціна на внутрішньому ринку 8557 грн., на зовнішньому - 18400.
3. Розрахунок економічного ефекту від запропонованих заходів
В сучасних ринкових відносинах для укріплення свого положення на зовнішньому ринку та одержання стабільного прибутку АТЗТ "Херсонська кондитерська фабрика" обрала стратегію диференціації, тобто вирішила розширити асортимент експортної продукції. Головними споживачами кондвиробів є країни СНГ, в основному Росія, куди експортується карамель. Херсонська кондитерська фабрика займає позицію лідера на Російському ринку карамелі.
Для покращення діяльності підприємства і підвищення його рентабельності керівництво вирішило експортувати новий вид продукції -зефір в шоколаді. За даними досліджень маркетологів російський ринок не досить заповнений таким видом продукції. До того ж майже вся продукція Херсонської кондитерської фабрики розрахована на середнього споживача завдяки якості товару. Тому на думку маркетологів наповнення російських сегментів ринку даним видом продукції призведе до збільшення Зовнішньоекономічних операцій підприємства, підвищенню його прибутковості та рентабельності.
Цінова політика на підприємстві направлена на підтримку національного споживача, тому ціна на національному ринку нижча ніж на експортну продукцію.
Підприємство "Херсонська кондитерська фабрика" обрало стратегію підтримки національного споживача. Тому вся продукція виробляється з урахуванням побажань та вимог споживачів. Вироби характеризується високою якістю, доступною ціною, а також у виробництві використовується натуральна вітчизняна сировина.
Дані цін на національному та зарубіжному ринках і наведені в таблиці 3.1.
Таблиця 3.1
Розподіл реалізованої продукції по ринках збуту
| Найменуван ня продукції | Кількість продукції, т. |
Ціна, тис. грн.. |
||
| На національн ому ринку |
На зарубіжному ринку |
На національно му ринку |
На зарубіжному ринку |
|
| Карамель | 962 | 1362 | 2.30 | 2.60 |
| Драже | 43 | 79 | 2.33 | 2.66 |
| Цукерки | 463 | 663 | 4.20 | 4.80 |
| Ірис | 39 | 53 | 2.44 | 2.64 |
| Вафлі | 175 | 187 | 2.60 | 3.00 |
| Торти | 4 | 5 | 3.33 | 3.73 |
| Зефір | 968 | 1346 | 2.60 | 2.80 |
Таблиця 3.2
Валовий прибуток основних видів продукції
| Найменування | Валовий прибуток, тис. грн. | Загальний валовий прибуток | |
| Національний ринок | Зарубіжний ринок | ||
| Карамель | 2210.6 | 3539.2 | 5749.8 |
| Драже | 97.99 | 207.94 | 305.93 |
| Цукерки | 1940.7 | 3178.5 | 5119.2 |
| Ірис | 92.81 | 137.57 | 230.38 |
| Вафлі | 452.53 | 558.53 | 1011.06 |
| Торти | 10.44 | 15.77 | 26.21 |
| Зефір | 2514.58 | 3766.58 | 6281.16 |
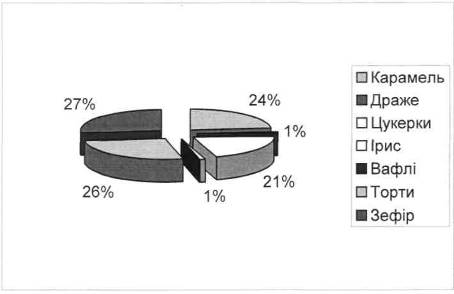
Рис. 3 Валовий прибуток
Як видно з рис. 3 зефір займає найбільшу частину загального валового прибутку АТЗТ "Херсонська кондитерська фабрика". Тому для збільшення прибутку від експорту зефіру підприємству доцільно впровадити нову технологічну лінію.
З плином часу відносні витрати різних видів транспорту змінюються, підприємству необхідно переглянути свої схеми транспортування в цілях пошуку найбільш оптимального варіанту організації просування товару. Тому підприємству необхідно зробити аналіз загальних витрат виробничої продукції.
В таблиці 3.3 приведені витрати на виробництво всіх видів продукції.
Таблиця 3.3
Загальні виробничі витрати всіх видів продукції
| № п/п | Найменування статей витрат | Величина витрат, грн. |
Доля витрат в загальному обсязі витрат, % |
| 1 | 2 | 3 | 4 |
| 1 | Витрати на основні матеріали | 15500 | 7,8 |
| 2 | Допоміжні витрати на технологічні цілі | 14875 | 7,6 |
| 3 | Паливо зі сторони | 13254 | 6,7 |
| 4 | Енергія всіх видів | 2494 | 1,3 |
| 5 | Зарплата всіх категорій працюючих | 15980 | 8,1 |
| 6 | Відрахування в соцстрах | 15660 | 7,1 |
| 7 | Пенсійний фонд | 1900 | 1 |
| 8 | Витрати на комунальні послуги | 16841 | 8,5 |
| 9 | Транспортні витрати | 22700 | 11,5 |
| 10 | Інші витрати | 15348 | 7,8 |
| 11 | Охорона праці | 9847 | 5 |
| 12 | Капітальні вкладення | 20413 | 8,3 |
| 13 | Капітальний ремонт | 20510 | 8,5 |
| 14 | Амортизація | 11250 | 5,7 |
| 15 | Загальна сума витрат | 196572 |
Як видно з таблиці 3.3 найбільша доля витрат приходиться на транспортні витрати та заробітну плату. Тому підприємство в цілях покращення економічної ефективності планує зменшити транспортні витрати на 15% і
одночасно підвищити ціну на продукцію, яка експортується за межі України на 5%.
В таблиці 3.4 приведені розрахунки економічної ефективності від запропонованих заходів.
Таблиця 3.4
Розрахунки економічної ефективності
| Показники | Прогнозуючі дані | Зміни (+), (-) | ||
| 1. Обсяг виробництва, т | ||||
| - експорт | 2600 | 2600 |
- |
- |
| - по Україні | 1445 | 1445 |
- |
- |
| 2. Середня ціна, грн. | ||||
| - експорт | 3,62 | 3,80 | 0,18грн | 5% |
| - по Україні | 2,87 | 2,87 |
- |
- |
| 3. Витрати, тис. грн. | ||||
| - матеріальні | 6612 | 6612 |
- |
- |
| - заробітна платня |
- |
- |
||
| - транспортні |
- |
- |
||
| 4. Виручка від реалізації | 13339 | 14030 | 691грн. | 5% |
| 5. Валовий дохід | 8830 | 9413 | 583грн | 7% |
| 6. Чистий прибуток | 6181 | 6589 | 408грн. | 7% |
| 7. Рентабельність, % | 5% | |||
Таблиця 3.4 показує, що зменшення транспортних витрат на 15% і підвищення ціни на експортну продукцію на 5% приведе до збільшення чистого прибутку на 408 тис. грн. або на 7% щорічно. Отже, підприємство може запровадити такі заходи.
На основі проведених досліджень діяльності підприємства "Херсонська кондитерська фабрика" можна зробити експрес-аналіз фінансових показників та виявити чи досить ефективно працює підприємство. Цей аналіз можливо провести по наступним даним, які наведені в таблиці 3.5
Таблиця 3.5
Основні фінансові показники роботи підприємства
| Фінансові показники за звітний період | Величина |
| Обсяг реалізації, піт. | 10000 |
| Ціна, грн. | 27 |
| Змінні витрати, за одиницю продукції | 14,5 |
| Виручка від реалізації | 27000 |
| Змінні витрати | 150000 |
| Валова маржа | 120000 |
| Постійні витрати | 65000 |
| Прибуток | 55000 |
За даними таблиці 3.5 можна зробити такі розрахунки:
1.Визначити сили операційних важелів по кожному фактору
ОР по обсягу реалізації = Валова маржа/Прибуток
ОР по ціні = Виручка від реалізації/ Прибуток
ОР по змінним витратам = Змінні витрати/Прибуток
ОР по постійним витратам = Постійні витрати/Прибуток
Результати розрахунків наведені в таблиці 3.6
Таблиця 3.6
Сили операційних важелів
| ОР по обсягу реалізації | 2,2 |
| ОР по ціні | 4,9 |
| ОР по змінним витратам | 3 |
| ОР по постійним витратам | 1,2 |
Висновок: найбільший вплив на прибуток здійснює ціна (4,9) та змінні витрати (3), менший вплив мають постійні витрати та обсяг реалізації.
Проведемо аналіз беззбитковості по обсягу реалізації, це визначення критичного значення обсягу реалізації і запасу фінансової твердості.
Поріг рентабельності = Виручка від реалізації*(1-1/ОР по обсягу реалізації)
Критичне значення обсягу реалізації = Поріг рентабельності/Ціну одиниці продукції
Запас фінансової твердості (в %) = 100%/ОР по обсягу реалізації
Запас фінансової твердості (абсол. ) = Виручка від реалізації/ ОР по обсягу реалізації
Результати розрахунків наведені в таблиці 3.7
Таблиця 3.7
Аналіз беззбитковості по обсягу реалізації
| Поріг рентабельності, грн. | 148500 |
| Критичне значення обсягу реалізації, шт. | 5500 |
| Запас фінансової* твердості (в %) | 45,5 |
| Запас фінансової твердості (абсол.) | 122727,3 |
Висновок: Поріг рентабельності 148500грн. Показує, що у підприємства немає збитків, тобто повністю окупаються постійні витрати в сумі 65000 та змінні витрати на 5500 шт. Запас фінансової твердості 45% показує, що підприємство може знизити виручку до 147273грн., нижче не можна - будуть збитки.
Аналіз беззбитковості по ціні.
Критичне значення по ціні = Ціна* (1-1/ОР по ціні) Запас фінансової твердості по ціні (в%) =100%/ ОР по ціні Запас фінансової твердості по ціні (вабсол.) = Ціна /ОР по ціні Результати розрахунків наведені в таблиці 3.8
Таблиця3.8
Аналіз беззбитковості по ціні
| Критичне значення по ціні | 26,2 |
| Запас фінансової твердості по ціні (в %) | 3,8 |
| Запас фінансової твердості по ціні (в абсол.) | 5,35 |
Висновок: якщо підприємство знизить ціну на5,35грн. (3,8%) до 26,2грн., то у підприємства не буде прибутку.
Аналіз беззбитковості по змінним витратам
Критичне значення змінних витрат = Змінні витрати* (1 + 1/Ор по змінним витратам)
Запас фінансової твердості ( в %) = 100%/Ор по змінним витратам
Запас фінансової твердості ( в абсол.) = Змінні витрати/ Ор по змінним витратам
Запас фінансової твердості на од. продукції = Змінні витрати на од. продукції/ Ор по змінним витратам
Результати розрахунків наведені в таблиці 3.9
Таблиця 3.9
Аналіз беззбитковості по ціні
| Критичне значення змінних витрат, грн. | 100500 |
| Запас фінансової твердості (в%) | 33,3 |
| Запас фінансової твердості ( в абсол.) | 50000 |
| Запас фінансової твердості на од. продукції | 4,8 |
Висновок: якщо в наступному періоді витрати підприємства збільшаться до 1005000 грн., тобто на 1 одиницю збільшення витрат на 33,3% складе 4,8 грн. Підприємство не матиме прибутку.
Аналіз беззбитковості по постійним витратам Критичне значення постійних витрат = Постійні витрати* ( 1+ 1/ОР по постійним витратам)
Запас фінансової твердості по постійним витратам (в %) =100%/ОР по постійним витратам. Запас фінансової твердості по постійним витратам = Постійні витрати на одиницю/ Ор по постійним витратам. Результати розрахунків наведені в таблиці 3.10
Таблиця 3.10
Аналіз беззбитковості по постійним витратам
| Критичне значення постійних витрат | 118950 |
| Запас фінансової твердості по постійним витратам (в %) | 83,3 |
| Запас фінансової твердості по постійним витратам | 5,4 |
Висновок: якщо в наступному періоді у підприємства сума постійних витрат зросте до 18950грн.. тобто на 83,3%,що в розрахунку на одну одиницю складе збільшення на 5,4 грн., то у підприємства не буде прибутку. Проведемо аналіз одержаних результатів в цілому для підприємства. У підприємства "Херсонська кондитерська фабрика" дуже малий запас фінансової твердості по ціні (3,8%), що обмежує можливість проведення менеджерами цінової політики. Дії конкурентів, направлені на зниження ціни можуть принести шкоду підприємству. Збільшити запас фінансової твердості по ціні можна шляхом одного з двох варіантів: зробити продукцію підприємства ще більш якісною та підвищити ціни або зменшити витрати при тій же якості. Ці дії можливі тільки в тому випадку, якщо підприємство давно працює з цим товаром. Так як підприємство " Херсонська кондитерська фабрика " працює на ринку кондитерських виробів дуже давно, то оптимальною стратегією підвищення запасу фінансової твердості є зниження витрат. Найбільшу долю витрат в загальному обсязі виробництва займають транспортні витрати. Тому керівництво прийняло рішення знизити транспортні витрати на 15 %.На зовнішньому ринку підприємство планує ввести новий вид продукції, т ому було вирішено підвищити експортні ціни на 5%.
4. Організація безпеки і охорони праці на підприємстві
"Херсонська кондитерська фабрика"
4.1. Забезпечення БЖД
Забезпечення БЖД на підприємстві є важливою і невід'ємною складовою його діяльності. На підприємстві "Херсонська кондитерська фабрика" за БЖД відповідальний керівник штабу ЦО. В його задачі входить проектування, реконструкція, монтаж, ремонт, технічного діагностування та експлуатації обладнання та слідкує за його безпечною роботою для працівників.
Для херсонської кондитерської фабрики найбільш вірогідними НС технічного характеру пов'язані з викидами в повітря аміаку, який накопичується в аміачній компресорній. Аміак необхідний для роботи аміачно-холодильних пристроїв. Як відомо аміак - безкольоровий газ з задушливим запахом 4-го класу небезпеки, суміш парів якого з повітрям при об'ємній їх місткості від 15 до 28% являється вибухонебезпечними. Аміак при незначних концентраціях наділений попереджуючим запахом здійснює негативний вплив на очі і слизисті оболонки носоглотки. Рідкий аміак спричиняє опіки шкіри, велику небезпеку представляє попадання аміаку в очі. В основному вихід аміаку спричиняється при заправці пристроїв, при виконанні ремонтних робіт.
На підприємстві в цілях попередження викидання аміаку існують відповідні правила його зберігання та перевезення. Склади для зберігання аміаку в балонах відносяться до категорії Б по вибухо- пожежонебезпеці (згідно СНІП) і класу В- 16 по вибухонебезпечності. Склад для зберігання аміаку місткістю не більше 500 балонів віддалений від складських і виробничих будівель не менше ніж на 20 м. В приміщення складу для зберігання балонів дозволяється входити тільки з протигазом. При завантажувально-розвантажувальних роботах, транспортуванні і зберіганні застосовуються заходи проти падіння, зіпсування і забруднення балонів. Перенесення балонів на руках забороняється. [4]
Наступним видом НС технічного характеру є можливість виникнення пожежі в компресорній, та вибух газу, так як котельня газифікована. Виходячи з надзвичайно небезпечних факторів впливу на людину на підприємстві існують засоби індивідуального захисту. А саме:
1. На аміачних холодильних установках є протигази типу КД, ізоляційні апарати стислого повітря типу АСВ.
2. Робітники ІТР забезпечені захисним спецодягом, спецвзуттям і індивідуальними засобами захисту.
3. Наявність не менш ніж двох універсальних рятувальних гідрокостюмів.
На підприємстві "Херсонська кондитерська фабрика» всі вище перераховані заходи по забезпеченню БЖД чітко виконуються згідно з типовими галузевими нормами, затвердженими Державним комітетом по праці та соціальним питанням. [4]
4. 2. Охорона праці та протипожежна безпека
АТЗТ "Херсонська кондитерська фабрика" у своїй діяльності по охороні праці використовує такі міжгалузеві та галузеві нормативні акти:
1. Закон України Про охорону праці.[2]
2. Закон України Про пожежну безпеку.[3]
3. ДНАОП 0.00 - 1. 08-88. Правила будови і безпечної експлуатації парових і водогрійних котлів.
4. НАОП 8. 1. 00 - 1.04 - 90.Правила будови і безпечної експлуатації аміачних холодильних установок
Основними причинами виробничого травма тизму на підприємстві являються: дія предметів, які рухаються; падання предметів. Динаміка виробничого травматизму досить незначна. На рік спостерігається 1-2 травми. За останні 10 років профзахворювань на підприємстві не зареєстровано. До основних приміщень по вибухо- та пожежонебезпечності на фабриці можна віднести:
1. Відділення посіву борошна, цукру, розмелу цукру-піску, розмелу та фасування какао-порошку.
2. Відділення загортки та упаковки кондвиробів.
3. Відділення формування та випічки печива, тортів, вафель та тістечок.
4. Апарати відділення аміачної холодильної установки.
5. Закритий склад зберігання спирту, коньяку, есенції, розчинів, ефірів.
6. Центральна лабораторія.
Відповідно до Закону України Про пожежну безпеку її забезпечення покладається на керівника підприємства та уповноважених осіб. На фабриці в цілях пожежної безпеки розробляються комплексні заходи: розробляються і затверджуються положення, інструкції; організовуються навчання працівників правилам пожежної безпеки та пропаганди заходів щодо їх забезпечення.[5]
4. 3. Керівництво охороною навколишнього середовища
Основним законодавчим актом, яким керується підприємство є Закон України Про охорону навколишнього середовища. [6] Харчова промисловість не є екологічно небезпечним виробництвом. Тому на Херсонській кондитерській фабриці не передбачено окремих заходів з охорони навколишнього середовища.
В процесі роботи підприємства виділяються шкідливі речовини, такі як оксид азоту (в наслідок роботи котельні, вафельних печей), аміак, пил нетоксичний, зварювальний аерозоль.
Кількість їх виділення суворо регламентується відповідними інструкціями і санітарними нормами, ведеться систематичний контроль. На
підприємстві постійно розробляються заходи по охороні навколишнього середовища.
Для розміщення утилізації відходів отримується і затверджується дозвіл в Державному управлінні по Екобезпеці, заключаються договори на передачу окремих відходів іншим організаціям: "Вторчермет", "Вторресурси"; непридатні лампи з вмістом ртуті зберігаються в окремому контейнері до їх утилізації.
4.4 Заходи, спрямовані на доведення умов і безпеки праці до
нормативних вимог, підвищення існуючого рівня праці
1. З метою профілактики захворювань і доведення температурного режиму до нормативних вимог проводиться парове опалення і утеплення приміщень.
2. З метою профілактики захворювань ліквідовуються протяги в обжарювальному відділенні.
3. З метою досягнення нормативних вимог реконструйовується штучне освітлення робочої зони тарного цеху.
4. З метою заміни ручної операції механізовується подача начиночної маси з начиноварильних апаратів в приймальний бак.
5. З метою зниження до регламентованого рівня концентрації пилу у повітрі робочої зони встановлюються уловлювачі пилу борошна бункерного відділення.
Отже, роблячи висновок, можна відмітити, що організація охорони праці на підприємстві відповідає всім нормативам та діючим законодавствам. В цілях забезпечення та покращення безпеки життєдіяльності робітників планується згодом замінити аміачно-холодильні установки на більш безпечні як для працюючих так і для навколишнього середовища.
Висновок
В результаті проведених досліджень стану кондитерської промисловості в цілому і окремо на підприємстві харчової промисловості "Херсонська кондитерська фабрика" можна зробити висновок, що харчова промисловість, зокрема кондитерська галузь, в сучасних ринкових відносинах набули інтенсивного розвитку. Так, за останні роки спостерігається збільшення обсягів виробництва кондитерських виробів до 515 тис. т., що більше на 114 тис. т. В порівнянні з минулими роками. Значну роль у збільшенні виробництва і розширенні асортименту української кондитерської продукції зіграло різке збільшення обсягів експорту в Росію.
Кондитерська галузь з кожним роком стає все більш привабливою для іноземних інвесторів. Це означає не тільки вкладення іноземного капіталу в її розвиток, але й створення спільних підприємств, де у виробництві використовуватиметься українська сировина і де значну частину персоналу становитимуть українські фахівці.
Маркетингові дослідження показали, що на сьогоднішній день споживач може спостерігати великий обсяг асортименту кондитерських виробів. Це стало можливим завдяки технічним нововведенням, які проявляються у вигляді нових продуктів, технологій їхнього виготовлення, засобів виробництва.
Згідно статистичним даним обсяг виробництва вітчизняних кондитерських виробів в майбутньому буде зростати. З урахуванням імпорту-експорту на внутрішньому ринку буде реалізовано більше 420 тис. т. Кондитерської продукції. Також планується виробництво 700 тис. т. Солодощів з урахуванням експортних постачань.
В процесі написання дипломної роботи було вивчено економічний стан діяльності підприємства "Херсонська кондитерська фабрика", а також за допомогою маркетингових досліджень проаналізовано зовнішні ринки, на яких працює підприємство. В результаті можна відмітити, що "Херсонська кондитерська фабрика" в цілому прибуткове, рентабельне підприємство. Діяльність його спрямована на максимальне задоволення потреб населення, як нашої країни так і закордонних. В довгострокових планах фабрики є виробництво нових видів продукції з мінімальним використанням виробничих витрат, а також освоєння ринків далекого зарубіжжя. З цією метою було розроблено ряд економічних стратегій, а саме стратегія широкої диференціації та диверсифікації для нового виду продукції та стратегія низьких витрат для вже існуючих кондитерських виробів.
Звичайно підприємство має ряд проблем, які в деякій мірі стримують його розвиток. В процесі аналізу діяльності підприємства були виявлені ці проблеми та запропоновано заходи по їх вирішенню.
На завершальному етапі роботи проведено детальний експрес-аналіз роботи підприємства "Херсонська кондитерська фабрика", з якого видно, що для подальшого успішного функціонування на ринку кондитерської продукції керівництву необхідно переглянути деякі позиції в його діяльності.
Список використаних джерел
1. Закон України Про зовнішньоекономічну діяльність від 16.04.91р.
2. Закон України Про охорону праці від 14.10.92р. №2695
3. Закон України Про пожежну безпеку від 17.12.93р. №3747
4. Закон України Про пожежну безпеку від 18.06.91р.
5. Закон України Про охорону навколишнього середовища від 28.09.91р.
6. Закон України Про єдиний митний тариф від 05.02.92р.
7. Грузинов В. П., Глебов В. Д. Экономика предприятия: Учебн. Пособие. - 2-е изд. - М. : Финанси и статистика, 1999. - 208 с. : ил.
8. Економіка підприємства. : Підручник. - В 2т. Т. 2 /За ред. С. Ф. Покро-пивного. - К. : "Хвиля - Прес", Донецьк: Мале підприємство " Поиск". Т-во книголюбів, 1999. - 400 с
9. Котлер Ф. Основы маркетинга: Пер. с анг. / Е. М. Пеньковой. -М. : Прогресе, 1990.-736с.
10. Коробов Ю. И. Маркетинг и структура банка // Деньги и кредит. 1995. - № 4. - с. 47-68.
11. Управление внешнеэкономической деятельностью: Учебное пособие / А. И. Кредисов, С. Н. Березенко, В. В. Волошин, Д. П. Расшивалов и др. / Под ред. А. И. Кредисова. - К., "Феникс", 1996. - 420с.
12. Куприянов Е. М., Швандер В. А. Курс предпринимательства: Учебник для вузов. - М.: Финансы ЮНИТИ, 1997. - 439 с.
13. Синецкий Б.А. Организацыя и техника внешнеторговых операцій. - М.:, 1990. 281с.
14. Соколенко С. И. Современные мирове рынки и Украина. - К., 1995 186 с.
15. Финансовый менеджмент: теорія и практика: Учебник / Под ред. Е. С. Стояновой. - 2-е изд., пере раб. И доп. - М.: Издательство Перспектива. 1997.-574 с.
16. Фомичев В. И. Международная торговля. - М.: ИНФОРМ. 1998. - 385 с.
17. П.Чернявский А. Д. Организация управления в условиях рыночных отношений.: Учебно-методическое пособие. -К.% МЗУУП., 1994. -120с.
18. Савицкая Г. В. Аналіз хозяйственной деятельности предприятия.: 4-е изд., пере раб. И доп. - Мн.: ООО "новое знание", 2000г. -