Маркетинг
(См. приложение 3. Доля продуктов в общем количестве)
2.3 Анализ динамики изменения объемов производства продукции
Выявление темпов изменения стоимостных показателей производства и их сравнение с запланированными покажет степень осуществления стратегических задач предприятия. При наличии расхождений в темпах изменения стоимостных показателей в результате анализа могут быть внесены коррективы в темпы роста этих показателей на следующий плановый период.
Для оценки динамики изменения стоимостных объемов производства необходимо исключить влияние изменения цен в сравниваемых периодах, т.е., оценить объемы выпуска в сопоставимых ценах. Для этого продукцию, произведенную в последующие периоды, переоценивают с учетом изменения уровней цен в цены базисного периода. Получаемый индекс цен используют для пересчета объема продукции последующих периодов в цены базисного периода, (см. приложение 4).
Абсолютный прирост (∆) характеризует размер увеличения (или уменьшения) уровня ряда за определенный промежуток времени. Он равен разности двух сравниваемых уровней.

 ,
где
 – уровень цен
текущего года;
 – уровень,
принятый за постоянную базу;
 - уровень цен предыдущего года;
Рассчитываются показатели динамики выпуска продуктов и прибыли от реализации продуктов: абсолютный прирост и темп роста. В данном случае каждый уровень ряда сравнивается с предыдущим – цепной показатель.
Темп роста – отношение двух уровней ряда, т.е. отношение сравниваемого уровня с базисным или предыдущим.
 ; Тр
 ;
Если темп роста больше (меньше) 100%, то это указывает на увеличение (уменьшение) изучаемого уровня соответственно. Темп роста имеет всегда положительный знак. Темп роста может быть выражен и в виде коэффициента (Кр).
Результаты расчетов представлены в виде таблицы 7.
Таблица 7
| Продукт | Произведено продуктов, тыс. шт. | Абсолютный прирост, тыс. шт. | Темп роста, % | ||||
| 2003г. по сравнению с 2002г. | 2004г. по сравнению с 2003г. | 2003г. по сравнению с 2002г. | 2004г. по сравнению с 2003г. | ||||
| 2002 | 2003 | 2004 | |||||
| А | 1743 | 1099 | 1571 | -644 | 472 | 63 | 143 |
| В | 739 | 838 | 750 | 99 | -88 | 113,4 | 89,5 |
| С | 214 | 278 | 195 | 64 | -83 | 130 | 70 |
| А, эксп. | 56 | 60 | 67 | 5 | 7 | 107 | 111,7 |
| В, эксп. | - | 51 | 60 | - | 9 | - | 117,6 |
| С, эксп. | - | - | 14 | - | - | - | - |
(Также см. приложение 6).
Определим динамику выпуска и реализации продукции, рассчитав базисные и цепные темпы роста и прироста за три года, (см. приложение 4).
Базисные темпы роста рассчитываются отношением каждого последующего периода к первому (базисному) в динамическом ряду, Так, для расчета выпуска продукции третьего года в сопоставимых ценах необходимо выпуск продукции этого года в текущих ценах умножить на произведения индексов цен третьего и второго годов. Например, выпуск продукции в текущих ценах 2003 года 113646 тыс. руб. делим на индекс цен 1,05 и получаем 108234 тыс. руб. – выпуск продукции этого года в сопоставимых ценах. Соответственно выпуск продукции в сопоставимых ценах 2004 года определен в сумме 112411 тыс. руб. (121404/(1,05*1,025)) и т.д.
Цепные темпы роста продукции и выручки от продаж определяются отношением каждого последующего периода к предыдущему. Из приложения 5 видно, что базисные темпы роста выпуска продукции в 2003 году снизились по сравнению со 2002г., хотя тенденция увеличения выпуска продукции сохранялась. Причем, прирост выручки в 2004 г. снизился на 4,2%, по сравнению с предыдущим годом, а темп роста производства стабильно рос, так в 2004 г. он увеличился на 9,4%. Превышение прироста выручки над приростом выпуска свидетельствует об уменьшении остатков готовой продукции на складе и неоплаченной покупателями.
Этот вывод подтверждается и динамикой цепных темпов роста выпуска продукции и выручки от продаж. Если прирост выручки в 2003г. обгонял прирост выпуска продукции, то наоборот, темп роста продукции обогнал прирост выручки, (соответственно 6,4% и 4,2%).
Начиная с 2002 г. наблюдается тенденция снижения объемов выпуска продукции, так в 2002 году он составил – 5032 тыс. шт., включая экспортные товары, в 2003г.-3002 тыс. шт., в 2004 -2657. Критическое снижение объема выпуска продукции было в 2003 г. Вместе с тем как раз на 2003г. отмечен наибольший размер прибыли.
На основе динамического ряда изменения выпуска продукции и выручки от продаж можно определить среднегодовые темпы роста (прироста) выпуска продукции.
В данном случае среднегодовые темпы прироста выпуска продукции (Тв) и выручки от продаж (Тв.п.), рассчитанные по среднегеометрической взвешенной, составляют
Тв
= 
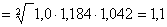
Тв.п.
= 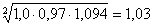

Таким образом, темпы прироста выпуска продукции составили 1,1, а выручки от продаж – 1,03.
Данные анализа и определения среднегодовых темпов прироста впуска продукции и выручки от продаж используются предприятием для корректировки темпов прироста на последующие периоды, чтобы обеспечить запланированный прирост.
Процесс ценообразования представляет собой ряд последовательных этапов:
Выбор целей ценообразования
Оценка рыночной ситуации
Реализация ценовой стратегии
Выбор методов ценообразования
Приспособление цен
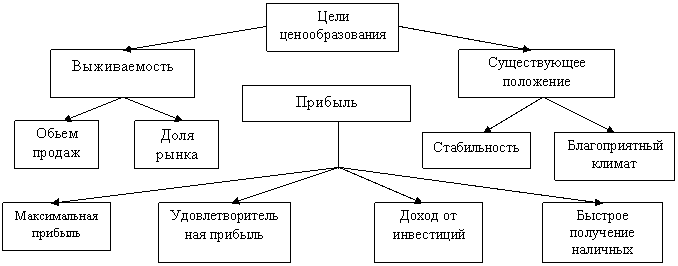
Традиционно цели ценовой политики подразделяются на три группы: цели, основанные на сбыте (выживаемость), цели, основанные на прибыли, цели, основанные на существующем положении.
Обеспечение сбыта – главная цель организации, функционирующей в условиях жесткой конкуренции на рынках, где представлено много производителей с аналогичными товарами.
 Рис.6
Система целей ценообразования
 |
Цена продукта в большинстве случаев является одним из основных методов борьбы организации за выбранный целевой сегмент рынка. Поэтому ценовая политика организации призвана выполнять следующие основные функции:
обеспечивать прибыльность предприятия;
выступать регулятором спроса на рынке предлагаемой услуги;
участвовать в формировании имиджа организации.
На товарном рынке исходная цена изделия определяется разными методами, например, как сумма издержек и прибыли. Устанавливается система скидок с базовой цены.
Уравнение цены можно записать в виде:
Цена = издержки (себестоимость продукции) + прибыль + надбавки (скидки к цене) + налоги
Таким образом рассчитываются оптовая цена предприятия, оптовая (отпускная) цена промышленности, розничная цена.
Довольно часто в качестве базы для определения цены используется формула: «Средние издержки плюс прибыль», которая заключается в начислении наценки на себестоимость товара. Величина добавляемой наценки может либо быть стандартной для каждого вида товара, либо широко дифференцируемой в зависимости от вида товара, стоимости единицы изделия, обьемов продаж.
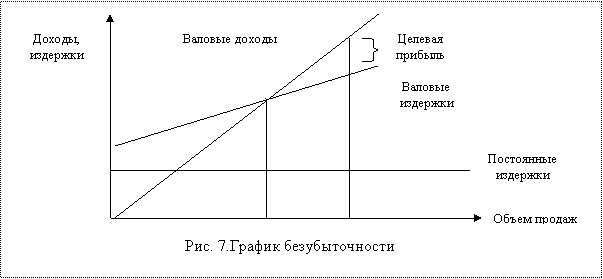
Другой метод ценообразования имеет подобную первому схему, однако в отличие от него ориентирован не на восполнение затрат, а на получение целевой прибыли. Такой подход также имеет весьма широкое распространение и присутствует в качестве обязательного компонента в каждом бизнес-плане. В этом случае цена устанавливается организацией из расчета возможного объема продаж. Однако для возмещения издержек производства необходимо реализовать определенный объем продукции по данной цене или же по более высокой цене – меньший ее объем. Используя этот метод, рассчитывают, при каком уровне будут достигнуты объемы продаж, позволяющие покрыть валовые издержки и получить необходимую прибыль.
Как видно из таблицы 6 (а также приложения 5), уровень цен стабильно повышается по всем видам продукции, (за исключением цены на продукт С за 2003г.). Индекс цен по группам товаров составляет: за 2002г. – 1; за 2003г. – 1,05; за 2004 – 1,025. Таким образом. Изменение цен на выпускаемую продукцию незначительно.
Таблица 8
Стоимостные показатели производства и реализации единицы продукции, тыс.руб.
| Показатель | Группа изделий | ||
| А | Б | С | |
| 1. Переменные издержки | 18,2 | 31,5 | 120,4 |
| 2. Постоянные издержки | 4,2 | 8,7 | 10,4 |
| 3. себестоимость | 22,4 | 40,2 | 130,8 |
| 4. Цена | 25 | 45 | 150 |
| 5. Прибыль | +2,6 | +4,8 | +19,2 |
| 6. Величина покрытия (цена – переменные издержки) | +6,8 | +13,5 | +29,6 |