Роль контроля и анализа
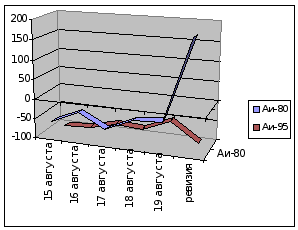
Рис.5 Динамика недостач и излишков на АЗС №84
Излишки, выявленные ревизией, были скрыты недостачами по сменному отчету.
По результатам ревизии предлагаю:
Оператору 3-го разряда АЗС № 83 Поноревой Р.В. за несоблюдение учетно-регистрационной дисциплины выраженное в нарушении правил учета и хранения нефтепродуктов, не соблюдение п.4.2, п.4.1, п.4.5 должностной инструкции оператора 3-го разряда АЗС ОАО "Туланефтепродукт" и на основании п. п.5 п.5.7 Положения "О порядке наложения дисциплинарных взысканий на работников ОАО "Туланефтепродукт", п.1 ст. 192 ТК РФ сделать замечание и лишить премии на 10%.
Оператору АЗС №84 3-го разряда Вениной О.В. за несоблюдение учетно– регистрационной дисциплины выраженное, не соблюдение правил учета и хранения нефтепродукта п.2.1 должностной инструкции оператора 3-го разряда АЗС ОАО "Туланефтепродукт" и на основании п. п.5 п.5.7 Положения "О порядке наложения дисциплинарных взысканий на работников ОАО "Туланефтепродукт", п.2 ст. 192 ТК РФ объявить выговор и лишить премии на 50%;
Управляющему АЗС № 83 Логвинкиной В.С. за несоблюдение учетно – регистрационной дисциплины в нарушение должностной инструкции заведующего АЗС ОАО "Туланефтепродукт, на основании п. п.5 п.5.7 Положения "О порядке наложения дисциплинарных взысканий на работников ОАО "Туланефтепродукт", п.2 ст. 192 ТК РФ объявить выговор и лишить премии на 30%;
Служба контроля может приказать от имени руководства предоставлять данные с большей частотой. Служба контроля должна договаривается с бухгалтерией о вводе данных по излишках и недостачах, чтобы далее служба контроля выбирала информацию и обрабатывала её по своим "контроллинговым правилам".
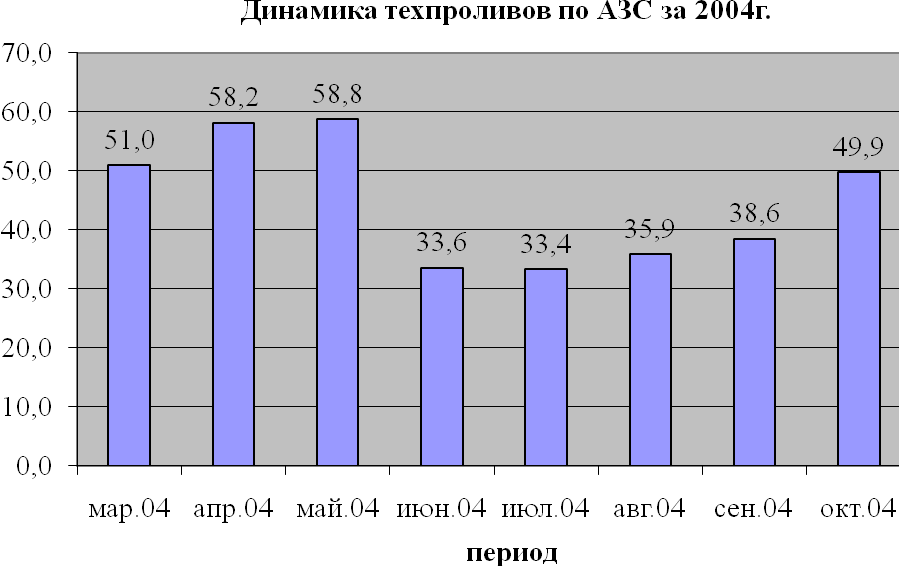
Рис.6 Динамика техпроливов по АЗС за 2004г.
Служба контроля анализирует данные и группирует их по определённым признакам (рис.7). Поэтому служба контроля не мешает бухгалтерии и работает с ней в единой команде.
Самым нежелательным последствием непродуманной политики по внедрению современных западных методов управления на предприятиях может стать их полная дискредитация среди работников низшего и среднего управленческого звена.
Вопрос о том, создавать или не создавать самостоятельную службу контроля на малых и средних фирмах, решается всегда практически однозначно: не создавать. На таких фирмах, как правило, либо руководитель, либо его заместитель не только выполняет функции линейных руководителей, но и одновременно занимается закупками, продажами, анализом экономического состояния, планированием и внутренним учетом. Короче говоря, руководитель или его заместитель в небольшой по размерам фирме вполне в состоянии выполнить функции контролера. Средние по размерам фирмы также не позволяют себе роскоши иметь самостоятельные службы контроля. На практике чаще всего встречается схема, представленная на рис.8.
Рис.7 Организация контроля на средних по размеру предприятиях
| Директор | ||||||||
| Коммерческий директор | Отдел учета и контроля | |||||||
| Технический директор | Отдел закупок | |||||||
| Отдел продаж | ||||||||
| Административный отдел | ||||||||
Специалист, выполняющий функции контролера, работает в отделе учета (финансового учета) и линейно подчинен коммерческому директору.
На больших предприятиях службы контроля практически всегда являются самостоятельными подразделениями, насчитывающими десятки, а иногда и сотни служащих. Приняв решение о создании самостоятельной службы контроля, директор должен прежде всего ответить на следующие вопросы:
Какую линию ответственности следует определить контролеру: линейную или штабную?
Должны ли быть наряду с центральной службой контроля децентрализованные подразделения?
Место службы контроля в организационной структуре предприятия ОАО "Туланефтепродукт"
| Руководитель предприятия | |||||||||||
| Главный инженер | Отдел экономического анализа и контроля (СВК) | Директор по нефтебазам и транспорту | Финансовый директор | ||||||||
| Отдел безопасности | Административно-хозяйственный отдел (АХО) | ||||||||||
| Департамент по учету | Планово-экономический отдел | ||||||||||
| Отдел кадров | Коммерческий отдел | ||||||||||
| Юридический отдел | Производственно-технический отдел | ||||||||||
| Розничный отдел | Отдел автоматизированных систем управления (АСУ) | ||||||||||
Рис.8 Структура предприятия ОАО "Туланефтепродукт"
Поскольку информация, которую готовит служба контроля, предназначена для заместителя директора по финансам и генерального директора, служба контроля напрямую подчинена генеральному директору, которому непосредственно подчинены также главный бухгалтер, начальники финансового и планово-экономического отделов, начальник юридического отдела.
Более того, служба контроля ставится в привилегированное положение, поскольку приказом заместителя директора по финансам остальные службы обязуются предоставлять службе контроля всю необходимую информацию.
Таким образом, не рекомендуется подчинять службу контроля начальнику планово-экономического отдела или главному бухгалтеру. Служба контроля должна быть напрямую подчинена генеральному директору. Предприятию ОАО "Туланефтепродукт" необходимо выделить службе внутреннего контроля контролёра-специалиста по информационным системам. Это обеспечит наиболее высокую скорость работы СВК.
2.3 Анализ формирования системы контроля на практике в России
Законодательство России обязывает каждое предприятие вести бухгалтерский учет. Но для принятия управленческих решений существует объективная необходимость организации в рамках системы контроля специального управленческого учета, который может быть либо совмещен с финансовым, либо выделен отдельным блоком.
На большинстве российских предприятий система управленческого учета встроена в систему обычного финансового учета. В современных условиях управленческий учёт в России сильно интегрирован с бухгалтерским, так как в стандартном плане счетов предусмотрены счета для учёта производственных затрат и результатов деятельности.
Великая экономическая депрессия 30-х годов нашего столетия показала американским предпринимателям значимость управленческого учета и планирования для обеспечения выживаемости предприятия в долгосрочной перспективе, до этого момента практики забывали об этих функциях управления или не придавали им должного значения. Середина 30-х годов в США была периодом интенсивного роста числа предприятий, внедряющих принципы и философию контроллинга.
Исторически сложилось так, что практическая реализация принципов, функций и задач контроллинга в США и в индустриально развитых странах Западной Европы началась в сфере промышленного производства только в середине 1980-х гг. контроллинг начал широко проникать в сферу услуг: банки, страховые компании, медицинские учреждения и т.п.
В конце 1970-х - начале 1980-х гг. по Европе прокатилась волна банкротств, и это подтолкнуло предпринимателей к пониманию необходимости внедрения на предприятиях современных инструментариев планирования и управления. Крупные предприятия занялись децентрализацией управления, что сразу же привело к необходимости внедрения системы координации деятельности хозяйственных единиц. Возникла необходимость в разработке информационных систем, обеспечивающих менеджеров оперативной достоверной информацией о состоянии предприятия в различных аспектах деятельности. Постепенно определялся основной круг обязанностей служб контроля.
В развитых странах Европы службы контроля на предприятиях или услуги привлеченных экспертов-контролеров вполне привычны. Анализ спроса на рынке трудовых ресурсов такой страны, как Германия, показывает, что не только крупные, но и средние, а в последнее время и малые фирмы приглашают на работу контролеров - специалистов, способных выполнять функции и задачи контроля. Этот факт свидетельствует о признании эффективности управления организацией на принципах контроллинга. В современных условиях контроллинг становится реальностью работы менеджеров. В России пока известны лишь единичные случаи функционирования подразделений контроллинга.
Рис.9 Организационная структура службы контроллинга фирмы "Порше"
|
Директор по финансам и учету Член правления |
||||||||
| Центральный отдел контроля | Управление контроля Центра исследований и разработок | |||||||
| Контроль сбыта | Контроль производства и закупки ресурсов | Контроль отдела калькуляций | ||||||
| Контроль дочерних фирм | Контроль экономической службы | |||||||
| дисциплинарное подчинение | ||||||||
| функциональное подчинение | ||||||||
Рассмотренная выше схема была взята за основу при построении организационной структуры управления контролем на автомобильной фирме "Порше" в Германии. Как известно, эта фирма конструирует, производит и продает автомобили спортивного и полуспортивного типа. Имея великолепный состав инженеров-исследователей и конструкторов, фирма разрабатывает концепции и модели автомобилей для других автомобильных фирм.
В основу построения контроля на фирме "Порше" была положена следующая философия:
1) фирма намерена оставаться независимым производителем относительно небольшого числа высококачественных автомобилей с высокой долей издержек на НИОКР и соответственно достаточно высокой ценой;
2) быстрая обновляемость моделей, постоянное сокращение жизненного цикла продукции повышают влияние издержек на существование предприятия, поэтому издержки должны быть в центре внимания.
Основные задачи контроля на фирме определены следующим образом:
• создание, адаптация и постоянное развитие системы планирования и контроля;
• оказание сервисных услуг по учету и анализу издержек для всех подразделений;
• оперативное диагностирование ситуации с потреблением ресурсов и результатами производства как на фирме в целом, так и в отдельных подразделениях для обеспечения запланированного уровня доходности;
Из рис.9 видно, что контролеры направлений линейно подчинены центральному контролеру, что позволяет оперативно взаимодействовать всем подразделениям благодаря сокращению времени и пути прохождения информации. Центральный отдел контроллинга наряду с выполнением своих традиционных задач особое внимание уделяет интеграции и уплотнению информации об издержках и результативности в сфере производства и сбыта, а также в дочерних фирмах и предприятиях, в которых фирма "Порше" участвует своими капиталами. Особое место в структуре управления занимает служба контроля Центра исследований и разработок. Данная служба лишь функционально подчинена центральному контролеру и директору по финансам и учету. Это объясняется тем, что Центр имеет своих клиентов, которым продает проекты и концепции автомобилей, что не требует привязки к остальным направлениям деятельности, например к закупке ресурсов, сбыту, производству. В связи с этим вполне оправдано выделение управления контроллинга Центра в самостоятельную структуру.
Методы контроля широко применяется в непрерывных технологических процессах и крупных технических системах. Менее широко контроль применяется в управлении мелкими хозяйственными организациями, поскольку является сложным и дорогим. Например, в подчинении у "Газпрома" находится свыше двух сотен крупных предприятий. Понятно, что непрерывное наблюдение за состоянием хода дел на подчиненных предприятиях и оказание в случае необходимости корректирующего воздействия было бы весьма желательным, но на деле это довольно сложно как с организационной точки зрения, так и с технической. Однако внедрение современных информационных технологий управления постепенно создает предпосылки для более широкого применения метода направляющего контроля в управлении хозяйственными организациями.
Один из способов увеличения экономической эффективности контроля состоит в использовании метода управления по принципу исключения и заключается в том, что система контроля должна срабатывать только при наличии заметных отклонений от стандартов.
Основная проблема состоит в том, чтобы определить по-настоящему важные отклонения. Перевод их в денежный эквивалент хотя и очевиден, но не всегда оправдан. Например, для “Дженерал моторс” ничего не значит, если объем предельных продаж окажется на 1 млн. долл. ниже запроектированной суммы, но если “Дженерал моторс” не удастся проконтролировать качество 50-ти центовой детали, она вынуждена будет впоследствии забрать на доработку сотни тысяч уже проданных автомашин.
Исследования, проводившиеся на ряде фирм США, показали, что влияние разных критериев контроля на оценки работы служащих была следующей (в %): качество работы 93; объем работы - 90; знание работы - 85; присутствие на рабочем месте - 79. Личными качествами, используемыми в роли критериев, были (в %): инициативность - 87; коммуникативность - 87; надежность - 86; необходимость в контроле за выполняемой работой - 67. Данные для разнорабочих были почти аналогичными.
Рассмотренный выше общий подход к формированию системы контроля в организации в последние десятилетия находит активное применение. В крупных организациях внедрение идей контроля осуществляют, как правило, специально созданные подразделения.
В России в силу специфики развития рыночных отношений опорными при комплексном внедрении контроля выступают финансовые институты, и прежде всего банки. Это во многом связано со спецификой формирования банковской системы, в современном варианте насчитывающей менее десяти лет.
Конечно, на большинстве отечественных предприятий, находящихся на начальных фазах разработки и внедрения контроля, задачи последнего сводятся к созданию и апробированию методик учета затрат и результатов в различных аспектах деятельности предприятия. Отдельные предприятия уже практически прошли этот этап и находятся в стадии разработки инструментария для планирования и бюджетирования. Однако еще рано говорить о том, что контролеры на отечественных предприятиях стали равноправными партнерами менеджеров.
В качестве примера рассмотрим типичное состояние российских предприятий, производящих инвестиционные товары, до внедрения контроля.
На предприятиях было проведено обследование по таким направлениям, как организация, продукция, закупки, персонал, оборудование, система информационного обеспечения и отчетность. Типовые для предприятий России результаты обследования приведены ниже.
Результаты обследования:
Организация:
плохое представление об организационной структуре своего предприятия абсолютного большинства работников, в том числе и руководящих;
сложная, многоступенчатая и противоречивая система подчинения, особенно, в подразделениях бухгалтерского учета, персонала, сбыта;.
отсутствие четко определенных областей и уровней компетенции и ответственности подразделений;.
перегруженность работой отдельных подразделений;.
организация под определенного человека некоторых служб, т.е. первична не функция, а человек с его способностями и возможностями.
Продукция:
длительное время выпускаются старые модели продукции;
продукция не соответствует требованиям западных рынков по качеству исполнения и дизайну;
плохие перспективы выпускаемой продукции на отечественном рынке.
Закупки:
низкое качество закупаемых материалов, отсутствует входной контроль;
необоснованно большие запасы материалов на складе.
Персонал:
страх перед будущим многих работников, имеющих низкую квалификацию;
восприятие работы как трудовой повинности, дающей возможность иметь какой-то источник существования. Тезис "успех фирмы мой личный успех" не привился в сознании рабочих.
Оборудование:
достаточно старый парк основного оборудования и транспортных средств;
ремонтные службы относятся к второстепенным, отсутствует система планово-предупредительных ремонтов;
оборудование работает до выхода из строя, затем осуществляется его ремонт.
Система информационного обеспечения и отчетности:
отчеты содержат только цифры, без каких-либо пояснений;.
документы большей частью заполняются вручную, что затрудняет их прочтение;
лица, принимающие решения, получают недостаточный объем нужной информации, хотя поставляемые им данные обширны;.
поступающая информация часто недостоверна, речь идет как о сознательном, так и о непроизвольном ее искажении;.
отсутствует компьютерная поддержка информационного обеспечения;
отсутствует система расчета и учета затрат по видам, местам возникновения и носителям издержек, т.е. отсутствует рыночная калькуляция.
Таким образом, несмотря на общий экономический спад, в промышленности России также существует ряд производственных компаний, получивших опыт разработки и внедрения системы контроля. На мой взгляд, "спрос" на услуги контролеров в ближайшей перспективе будет неуклонно расти. Поэтому целесообразно обобщить хоть и небольшой, но, тем не менее, полезный для практиков российский опыт разработки системы контроля.
Из проведенного мною анализа я сделала следующие выводы:
1. Основной частью системы контроля является свидетельство выполнения работы. Необходимо, чтобы каждое лицо на предприятии ОАО "Туланефтепродукт" ставило свою подпись, свидетельствующую, что выполнена данная часть работы или осуществлен контроль. Тот, кто проверяет, одобряет или внимательно изучает эту работу, также должен поставить свою подпись, свидетельствующую, что это сделано. Без таких свидетельств не существует средств определения того, что система работает так, как это планировалось.
2. Независимо от того, насколько эффективной система внутреннего контроля представляется в теории, не существует гарантии, что она столь же успешно будет функционировать на практике. Система контроля ОАО "Туланефтепродукт" зависит от людей, а людям свойственны такие слабости, как усталость, скука и недостаточное понимание. Система контроля становятся неэффективной, если возникает тайный мошеннический сговор между служащими, и, таким образом, даже самые лучшие системы не защищены от любых неудач, хотя риск таких неудач уменьшается при привлечении квалифицированного персонала, имеющего опыт исполнения таких обязанностей. Поэтому в ОАО "Туланефтепродукт" необходимо создать службу управления персоналом.
3. Для снижения риска неудовлетворительной работы указанных систем руководство ОАО "Туланефтепродукт" должно регулярно проверять их с целью определения уровня их работы, точности выявления слабых мест и эффективности исправления ошибок. Однако во многих больших компаниях их размеры таковы, что линейные руководители не в состоянии уделить достаточно времени осуществлению адекватного контроля. В этом случае потенциальные преимущества от регулярного контроля систем часто оправдывают затраты на создание отдела внутреннего аудита для выполнения этой функции, что было бы не плохо для предприятия ОАО "Туланефтепродукт".
Глава 3. Влияние контроля на политику предприятия ОАО "Туланефтепродукт"
3.1 Фазы и темпы внедрения контроля
На предприятии ОАО "Туланефтепродукт" процесс внедрения контроля начинался с принятия решения руководством о разработке системы контроля. Основными причинами принятия такого решения были:
ухудшение основных показателей эффективности деятельности предприятия: прибыли, рентабельности оборота и капитала, ликвидности;
устаревшие методы калькуляции и анализа, не удовлетворяющие современным требованиям, предъявляемым к менеджменту предприятия;
существовавшие на то время на предприятии методики учета и анализа, не позволяли дать удовлетворительные ответы на вопросы руководств (не было ясности относительно реальной эффективности продаж по отдельным продуктам и их группам, не было реальной картины о положении дел с эффективностью работы отдельных подразделений предприятия);
на предприятии начались трения между отдельными подразделениями относительно выполняемых функций;.
появились новые целевые установки деятельности предприятия в изменившихся условиях функционирования.
Потом на высшем уровне управления предприятием ОАО "Туланефтепродукт" формировалась и принималась концепция системы контроля, на основании которой разрабатывался проект внедрения контроля. Проект разбивался на ступени, включающие соответствующие этапы и мероприятия по достижению запланированных целей проекта. Осуществлялась фиксация сроков реализации планов и бюджетов, как на весь проект, так и на его отдельные ступени.
Результаты, полученные после внедрения контроля на первом этапе, обсуждались у руководства предприятия ОАО "Туланефтепродукт". В случае необходимости вносились корректировки в содержание, сроки и бюджеты последующих этапов. По ходу реализации проекта возникали обстоятельства, требующие корректировки самой концепции системы контроля. Аналогичным образом осуществлялось управление внедрением системы контроля на следующих стадиях проекта.
Благоприятным моментом для начала построения системы контроля является появление первых слабых сигналов (индикаторов) о возможных рисках для перспективного успешного функционирования предприятия. Речь идет как о внутренних, так и внешних по отношению к предприятию сигналах, проявляющихся, как правило, в слабозаметных тенденциях и признаках. Поэтому на предприятии ОАО "Туланефтепродукт" перед внедрением СВК был проведен тщательный анализ сильных и слабых сторон.
Анализ зарубежной и отечественной практики внедрения контроля показывает, что не следует принимать решение о разработке и внедрении системы контроля в условиях резкого ухудшения основных показателей.
Немаловажным фактором, который надо обязательно учитывать при выборе момента внедрения системы контроля, является наличие у предприятия достаточного количества финансовых и людских ресурсов. Не секрет, что разработка и внедрение системы контроля стоит немалых денег, тем более, если этот процесс реализуется с привлечением внешних консультантов. Значительные инвестиции требуются для "покупки" и подготовки контролеров.
Необходимо учитывать также психологический климат в коллективе, складывающийся на момент принятия решения. Если предприятие находится в критическом состоянии, то бывает непросто объяснить необходимость новых затрат на повышение эффективности управления с помощью еще не достаточно авторитетного и известного в России инструментария контроля. Гораздо проще начать процесс разработки и внедрения системы контроля при устойчивом финансовом состоянии предприятия, а, следовательно, и в благоприятный с психологической точки зрения момент.
Вхождение контроля в “двери” предприятия ОАО "Туланефтепродукт"
После того как на предприятии ОАО "Туланефтепродукт" было принято решение о разработке системы контроля и назначены исполнители, начался этап формирования инструментальной базы. На этой фазе еще рано говорить о начале внедрения контроля, правильнее считать это начальным этапом создания службы контроля. Создание службы контроля не тождественно созданию системы контроля на предприятии.
Прежде чем внедрить инструменты контроля, на предприятии их разработали и адаптировали к условиям. В первую очередь речь идет о разработке следующих инструментов:
• системы планирования и бюджетирования на предприятии (имеется в виду как стратегическое, так и оперативное планирование);.
• методики расчета маржинальной прибыли по предприятию в целом, отдельным подразделениям, продуктам, клиентам и рынкам;
• методов расчета затрат по видам, местам возникновения и продуктам;
• системы отчетности, ориентированной на конкретных пользователей внутри предприятия;.
• методики расчета эффективности инвестиций и текущей деятельности предприятия;
• методики анализа отклонений плановых и фактических показателей и т.п.
Контролеры должны уметь "продавать" собственную продукцию внутри предприятия конкретным пользователям, в противном случае применение разработанных контролерами инструментов в текущей деятельности менеджеров практически исключается.
“Вживание” контроля в текущую деятельность предприятия ОАО "Туланефтепродукт"
На этой фазе контролеры должны продемонстрировать действенность разработанных инструментов и убедить менеджеров в необходимости их применения в практической деятельности. Перечислим основные признаки "вживания" контроля в текущую деятельность предприятия ОАО "Туланефтепродукт":
• четкий и ясный язык представления результатов деятельности анализируемых объектов;.
• убедительная для менеджеров предприятия интерпретация результатов деятельности их подразделений;.
• появление у контролеров определенной независимости и элементов настойчивости в аргументации;.
• проявление со стороны “клиентов” (менеджеров) дружелюбного и доверительного отношения к контролерам;.
• готовность сотрудничеству и коммуникациям.
Рассматриваемая фаза внедрения контроля протекала достаточно долго: 2 года. Продолжительность фазы “вживания” во многом зависит от степени понимания важности и желания со стороны высшего руководства предприятия иметь систему, позволяющую осуществлять "прозрачный" менеджмент.
В ОАО "Туланефтепродукт" объективная информация относительно эффективности деятельности подразделений предприятия, продажи продуктов и т.п., поставляемая менеджерам службой контроля вызвала раздражение у руководителей соответствующих служб. Это привело к замедлению процесса адаптации системы контроля. Известны ситуации, когда номинально подразделение контроля на предприятии существует, но его деятельность не выходит за рамки разработки методик, инструкций, положений и т.п., которые складываются на полку. Чтобы не допустить этого в дальнейшем, предприятие должно руководствоваться прошлыми недоработками и практическими примерами других предприятий.
Темпы внедрения контроля.
Можно выделить три наиболее распространенных подхода к проведению преобразований в организации: "малыми шагами", "бомбометание" и "планируемая эволюция".
Подход к внедрению контроля "малыми шагами" означает небольшие изменения в старой структуре управления с медленным продвижением к поставленной цели. Преимущество такого подхода заключаются, прежде всего, в отсутствии большого сопротивления проводимым изменениям внутри организации. Основной недостаток существует в опасности затягивания процесса реорганизации, что может привести, в конце концов, к полному прекращению внедрения.
"Бомбометание" означает интенсивное и решительное изменение старой системы управления. В результате такого подхода возможно быстрое внедрение элементов системы контроля, однако появляется опасность возникновения сильного "трения" внутри организации. Именно с помощью этого подхода осуществлялось внедрение контроля в ОАО "Туланефтепродукт". Поэтому многие подразделения до сих пор предвзято относятся к службе внутреннего контроля.
Подход, основанный на принципах "планируемой эволюции", дает возможность в определенной степени использовать преимущества рассмотренных выше подходов, а также снизить сопротивление процессу внедрения контроля. Укрупненная схема этого подхода иллюстрирует подход к реализации инноваций, основанный на использовании принципов проект-контроля.
Динамика развития, поддержка крупных государственных и коммерческих структур, наличие финансовых средств, необходимость быстрого и эффективного развития для обеспечения выживания и получения конкурентных преимуществ определили интерес к контролю в этой сфере, что нашло отражение в настоящем разделе. При его подготовке я опиралась на начальную практику использования идей контроля в нашей стране [8, с.365], [19, с.243].
Руководители предприятия ОАО "Туланефтепродукт", осознав необходимость применения системы контроля, начали его внедрение с построения системы управленческого учета. На мой взгляд, это ошибочный подход, хотя определенный эффект в управлении предприятием был достигнут. Учет - лишь одна из функций менеджмента. Ему должно предшествовать планирование, как в оперативном, так и стратегическом разрезах. Существует ряд отличий контроля от учета и анализа. Например:
если учет и анализ отражают деятельность всей управляемой системы в целом, то контроль проводится строго целенаправленно, т.е. контролируются воздействия на систему, проводится их сортировка и оценка с точки зрения влияния на запрограммированный результат и с точки зрения ответной реакции на возмущения;
учет заканчивается выдачей соответствующего значения измеряемой величины, анализом и исследованием явления, факторов и причин их обусловивших. Контроль позволяет определить пути преодоления неблагоприятных воздействий;
в процессе учета и анализа изучаются в основном количественные показатели. Контроль предполагает получение не только количественной, но и качественной информации;
учет и анализ изучают, прежде всего, уже свершившиеся факты, контроль же в значительной части ориентирован на будущие события.
ОАО "Туланефтепродукт" необходима система контроля, анализа и отчетности, ориентированная на менеджмент. Учет также теряет свой смысл, если на предприятии не будет создана система анализа отклонений и выработки корректирующих мероприятий. Поэтому, принимая решение о внедрении системы контроля, следует использовать комплексный, но не островной, подход к реализации рассматриваемого управленческого нововведения.
Таким образом, контроль наряду с учетом и анализом является частью заключительного этапа управления. Однако ему присуща и определенная самостоятельность как функции управления.
3.2 Поведенческие аспекты контроля
Люди являются неотъемлемым элементом контроля, как, впрочем, и всех других стадий управления. Поэтому при разработке процедуры контроля менеджер должен принимать во внимание поведение людей.
Конечно, то обстоятельство, что контроль оказывает сильное и непосредственное воздействие на поведение, не должно вызывать никакого удивления. Контролеры ОАО "Туланефтепродукт" часто намеренно делают процесс контроля видимым, чтобы оказать воздействие на поведение сотрудников и заставить их направить свои усилия на достижение целей организации.
К сожалению, хотя большинство менеджеров хорошо знают о том, что процесс контроля может быть использован для оказания положительного воздействия на поведение сотрудников, некоторые забывают о возможностях контроля вызывать непреднамеренные срывы в поведении людей. Эти негативные явления часто являются побочными результатами наглядности действия системы контроля. Например, в ОАО "Туланефтепродукт" в результате проверки автотранспортного цеха уволилось много водителей, т.к многие были наказаны (приложение 2).
Контроль часто оказывает сильное влияние на поведение системы. Неудачно спроектированные системы контроля могут сделать поведение работников ориентированным на них, т.е. люди будут стремиться к удовлетворению требований контроля, а не к достижению поставленных целей. Такие воздействия могут также привести к выдаче неверной информации. В ОАО "Туланефтепродукт" такое случилось при годовой инвентаризации имущества, когда списывалось старое оборудование и хозяйственные принадлежности. Оказывается, под одной маркой числилась другая, что создало большие проблемы при очередной проверке.
Проблем, возникающих вследствие воздействия системы контроля, можно избежать, задавая осмысленные приемлемые стандарты контроля, устанавливая двустороннюю связь, задавая напряженные, но достижимые стандарты контроля, избегая излишнего контроля, а также вознаграждая за достижение заданных стандартов контроля. К сожалению, в ОАО "Туланефтепродукт" многое из перечисленного не соблюдается.
Основой успешного контроля является настойчивость. Многие системы управления начинают заметно хромать именно на стадии контроля. Известно, что контролеры у конкурентов ОАО "Туланефтепродукт" берут взятки (не буду уточнять название организации). Зачастую причиной является отсутствие настойчивости. Конечно, в дальнейшем это приведет к полному разрушению не только системы контроля, но нанесет большой вред организации. Контролеры вместо напористости управленческого поведения действуют неправильно, скрыто. Поэтому, на стадии контроля нужно делать выводы, анализировать управленческое поведение, приведшее к определенным результатам.
Управление персоналом необходимо рассматривать как своего рода бесконечный процесс. Руководству ОАО "Туланефтепродукт" не всегда удается должным образом мотивировать людей на достижение поставленных целей. Планы не всегда выполняются так, как было задумано. Люди не всегда принимаю делегированные им права и обязанности. Меняются условия окружающей среды, и организация должна соответственно к ним адаптироваться. Естественно, у руководства ОАО "Туланефтепродукт" возникают вопросы: как же организации определить, достигла ли она своих целей? как обнаружить собственные ошибки и ошибки персонала? как определить начало процесса адаптации? Ответ прост. Все это в ОАО "Туланефтепродукт" достигается с помощью контроля.
Контроль, попросту говоря, - процесс, при помощи которого руководство организации ОАО "Туланефтепродукт" определяет, правильны ли его решения, и не нуждаются ли они в известной корректировке. Контроль обеспечивает достижение целей организации. Он необходим для обнаружения и разрешения возникающих проблем раньше, чем они станут слишком серьезными, и может также использоваться для стимулирования успешной деятельности.
Контроль в области человеческих ресурсов в организации ОАО "Туланефтепродукт" достигается за счет тщательного анализа деловых и профессиональных знаний и навыков, которые необходимы для выполнения тех или иных должностных обязанностей и отбора наиболее подготовленных и квалифицированных людей. Для того чтобы убедиться, что принимаемые работники окажутся в состоянии выполнить порученные им обязанности, работники отдела