Основи організаційної діяльності у виробничій сфері
_____________________________________________________________
(назва проекту)
|
№ з/п |
Стаття витрат | Сума витрат, грн |
| 1 | Оплата послуг залучених спеціалістів | 26 600 |
| 2 | Оренда приміщення | 972 000 |
| 3 | Транспортні послуги | 46 700 |
| 4 | Обладнання | 83 000 |
| 5 | Костюми, одяг | 4 200 |
| 6 | Витрати на обслуговування і експлуатацію обладнання | 3 000 |
| 7 | Послуги зв’язку | 18 000 |
| 8 | Інформаційні послуги | 16200 |
| 9 | Канцелярські витрати | 2000 |
| 15 | Інші витрати ( у тому числі банківські послуги) | 5000 |
| 16 | Податок | 13 300 |
| Усього (сума словами) | Загальна сума 1 190000 |
Заробітна плата — це виражена в грошовій формі частина національного прибутку, яка розподіляється за кількістю та якістю праці, витраченої кожним робітником, та надходить до його особистого споживання. Заробітна плата — це винагорода за працю.
Мінімальна заробітна плата — законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитися оплата за виконану працівником місячну, а також погодинну норму праці (обсяг робіт) (стаття 95 Кодексу законів про працю України).
| З якого числа встановлюється | Розмір | Документ |
| з 01.12.2010 | 922 грн | |
| з 01.10.2010 | 907 грн | |
| з 01.07.2010 | 888 грн | |
| з 01.04.2010 | 884 грн | |
| з 01.01.2010 | 869грн | |
| з 01.11.2009 | 744 грн | Закон України "Про встановлення прожиткового мінімуму та мінімальної заробітної плати" від 20 жовтня 2009 року N 1646-VI (стаття 2), Закон України "Про внесення змін до Закону України "Про Державний бюджет України на 2009 рік"" від 06 листопада 2009 року N 1715-VI (п. 2), -/- |
| з 01.10.2009 | 650 грн | |
| з 01.07.2009 | 630 грн | |
| з 01.04.2009 | 625 грн | |
| з 01.01.2009 | 605 грн | Закон України "Про Державний бюджет України на 2009 рік" від 26 грудня 2008 року N 835-VI (стаття 55) |
| з 01.12.2008 | 605 грн | |
| з 01.10.2008 | 545 грн | |
| з 01.04.2008 | 525 грн | |
| з 01.01.2008 | 515 грн | Закон України "Про Державний бюджет України на 2008 рік та про внесення змін до деяких законодавчих актів України" від 28 грудня 2007 року N 107-VI (стаття 59) |
| з 01.10.2007 | 460 грн | |
| з 01.07.2007 | 440 грн | |
| з 01.04.2007 | 420 грн |
Середня заробітна плата – по підприємству, установі – економічний показник, який характеризує розмір нарахованої заробітної плати, яка припадає на одного працівника підприємства, організації; визначається поділом загальної суми нарахованої заробітної плати на середню чисельність працівників.
Принципова відміна керівників від спеціалістів полягає в юридичному праві прийняття рішень та наявності в підпорядкуванні інших робітників. Залежно від масштабу керування розрізняють лінійних керівників, відповідальних за прийняття рішень за всіма функціях керування, та функціональних керівників, реалізуючих окремі функції керування. Крім того, розрізняють керівників вищого рівня керування підприємством (директор та його заступники), середнього рівня (начальники цехів і підрозділів) та нижчого рівня (начальники ділянок, майстри). Спеціалістів підприємства можна розподілити на три основні групи залежно від результатів їх праці:- функціональні спеціалісти керування, результатом діяльності яких є управлінська інформація (референти, економісти, бухгалтери, фінансисти, маркетологи та ін.);- спеціалісти — інженери, результатом діяльності яких є конструкторсько-технологічна або проектна інформація в галузі техніки та технології виробництва (технологи, інженери, конструктори, будівельники, проектувальники та ін.);- службовці — технічні спеціалісти (машиністи, оператори, кур'єри, ліфтери, комірники,.офіціанти та ін.), які виконують допоміжні роботи в керівницькому процесі.
Оплата праці робітників — це ціна трудових ресурсів, задіяних у виробничому процесі.
Посадовий оклад — це виражений у грошовій формі розмір оплати праці службовця за виконання закріплених за ним функціональних обов'язків.Кваліфікаційні категорії характеризують рівень кваліфікації, досягнутий управлінським персоналом та визначаються на основі "Кваліфікаційного довідника посад керівників, спеціалістів та службовців".
Заробітна плата працівників підприємства.
| № | Посада працівника | Заробітна плата, грн. на міс. |
| 1 | Директор | 4 000 |
| 2 | Заступник директора | 3 500 |
| 3 | Головний Бухгалтер | 3 000 |
| 4 | Начальник цеху | 2 500 |
| 5 | Зварювальник 1 | 1 500 |
| 6 | Вантажник | 1 000 |
| 7 | Контролер якості | 1 500 |
| 8 | Фурнітурщик | 1 000 |
| 9 | Майстер 1 | 2 000 |
| 10 | Майстер 2 | 2 000 |
| 11 | Прибиральниця | 800 |
| 12 | Охоронець | 800 |
| 13 | Електрик | 1000 |
| 14 | Бухгалтер | 1000 |
| 15 | Водій | 1000 |
| 16 | Всього | 26 600 |
4.2 Визначення обсягу і структури.
Капітал представляє собою накопичений шляхом збережень запас економічних благ у формі грошових активів та реальних капітальних товарів, що залучаються його власниками в економічний процес як інвестиційний ресурс та фактор виробництва з метою отримання доходу.
З позицій фінансового менеджменту капітал має багато характеристик:
1. Капітал підприємства є основним фактором виробництва;
2. Капітал характеризує фінансові ресурси підприємства, що приносять дохід;
3. Капітал є головним джерелом формування добробуту його власників;
4. Капітал підприємства є головним вимірником його ринкової вартості;
5. Динаміка капіталу підприємства є найважливішим барометром рівня ефективності його господарської діяльності;
6. Капітал є носієм фактору ризику;
7. Капітал виступає носієм фактору ліквідності.
Тобто, Капітал підприємства - накопичений шляхом збереження запас економічних благ у формі грошових коштів та реальних капітальних товарів, що залучується його власниками в економічний процес як інвестиційний ресурс і фактор виробництва з метою отримання доходу, функціонування яких в економічній системі базується на ринкових принципах і пов'язане з фактором часу, ризику і ліквідності.
Поняття "структура капіталу" в найбільш загальному виді характеризується всіма закордонними та вітчизняними економістами як співвідношення всіх форм власних та позичених фінансових коштів, що використовуються підприємством в процесі своєї господарської діяльності для фінансування активів.
Еволюційно дане поняття можна розглядати наступним чином:
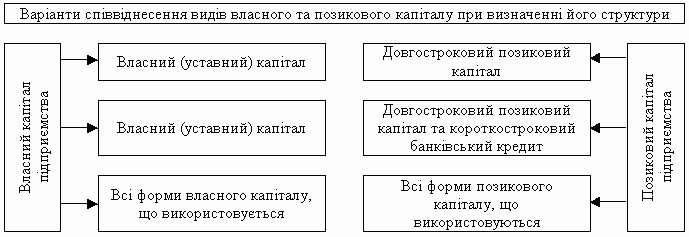
Рис. Огляд основних варіантів співвіднесення різних видів капіталу підприємства при визначенні його структури.
Структура капіталу, що використовується підприємством, визначає багато аспектів не тільки фінансової, але також ї операційної та інвестиційної його діяльності, оказує активний вплив на кінцеві результати його діяльності. Вона впливає на коефіцієнт рентабельності активів та власного капіталу (тобто на рівень економічної та фінансової рентабельності підприємства), визначає систему коефіцієнтів фінансової стійкості та платоспроможності (тобто рівень основних фінансових ризиків) та, в кінцевому рахунку, формує співвідношення доходності та ризику в процесі розвитку підприємства.
В умовах ринкової економіки для підприємств усіх форм власності й організаційно-правового статусу основними джерелами формування фінансового капіталу виступають як власні, так і позикові кошти.
Утворення власного капіталу, відбувається за рахунок зовнішніх і внутрішніх джерел власних коштів.
До зовнішніх джерел формування власного капіталу належать, по перше, кошти, що формуються як за рахунок особистих внесків, так і за рахунок можливостей фінансового ринку; по-друге, кошти, що формуються у порядку розподілу та перерозподілу фінансових ресурсів у масштабах економічної системи держави.
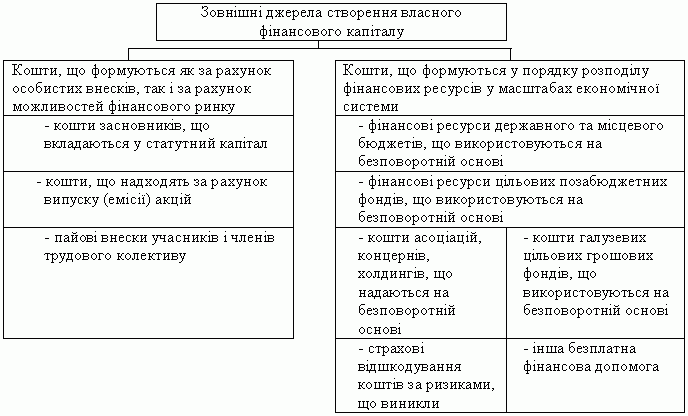
Рис. Зовнішні джерела створення власного фінансового капіталу підприємства.
До внутрішніх джерел формування власного капіталу належать фінансові ресурси, які формуються в процесі виробничо-фінансової діяльності підприємства
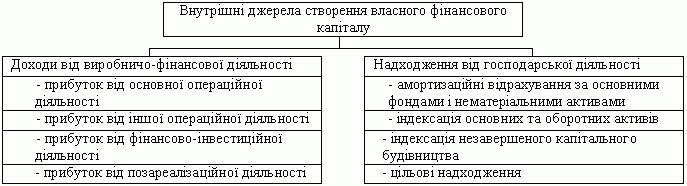
Рис. Внутрішні джерела створення власного фінансового капіталу підприємства.
Позиковий фінансовий капітал підприємств може також утворюватись за рахунок двох основних груп джерел позикових коштів.
Зовнішні джерела позичкових коштів складаються з двох підгруп - зовнішні довгострокові й зовнішні короткострокові джерела позикового фінансового капіталу.
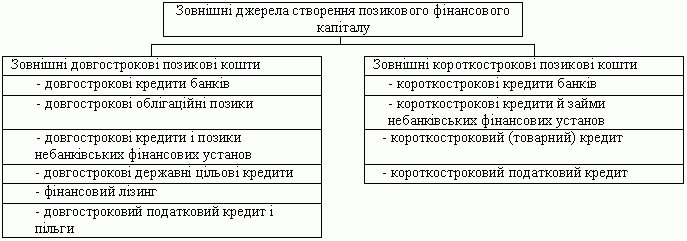
Рис.Зовнішні джерела створення позикового фінансового капіталу підприємства.
Внутрішні джерела позикових коштів, до яких входять позикові фінансові ресурси, утворюються за рахунок відстрочених зовнішніх довгострокових і короткострокових зобов'язань.
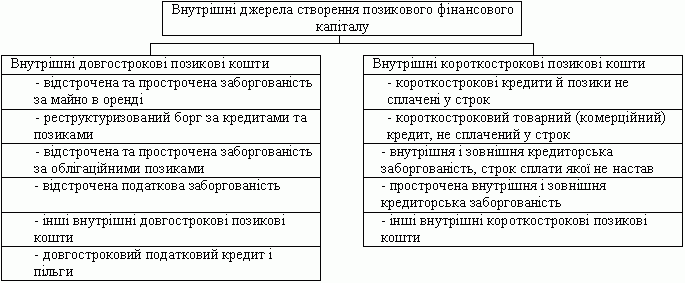
Рис. Зовнішні джерела створення позикового фінансового капіталу підприємства.
Переваги та недоліки власного та позичкового капіталу
При рішенні питання обґрунтування схеми формуванням структури капіталу та вибору джерел його, фінансування власник підприємства стикається з проблемою вибору фінансування свого підприємства.
Існує дві основні схеми:
Змішане фінансування передбачає формування капіталу як за рахунок власних, так і за рахунок позичкових коштів, що залучаються у різних пропорціях.
Повне самофінансування передбачає формування капіталу підприємства виключно за рахунок власних його видів, що відповідають організаційно-правовій формі підприємства.
При виборі кожної зі схем необхідно враховувати переваги те недоліки джерел фінансування.
Переваги власного капіталу:
власний капітал є фінансовою основою підприємства;
залучення власного капіталу є більш простим порівняно з залученням позикового капіталу, що пов'язане з тим, що рішення, пов'язані із збільшенням капіталу приймає власники та менеджери підприємства без необхідності отримання згоди інших господарюючих суб'єктів;
власний капітал забезпечує більш високу можливість генерування прибутку в усіх сферах діяльності.
Переваги позичкового капіталу:
достатньо широкі можливості залучення, особливо при високому кредитному рейтингу підприємства;
забезпечує ріст фінансового потенціалу підприємства при необхідності суттєвого розширення його активів та зростанню темпів росту обсягів його господарської діяльності;
більш низька вартість порівняно до власного капіталу за рахунок забезпечення ефекту "податкового щита";
можливість генерувати приріст фінансової рентабельності (коефіцієнт рентабельності власного капіталу).
Отже, для того щоб фірма розпочала свою діяльність необхідно мати стартовий капітал. Це може бути власний капітал, або позичковий. Або навідь змішаний, тобто власний та позичковий у різних пропорціях.
Для початку своєї діяльності підприємство «ШклоПак» має мати стартовий капітал, це буде власний капітал засновників підприємства.
4.3 Власники і учасники проекту
Власник — це особа, яка має право власності.
Право власності – це сукупність правових норм, які регулюють відносини, пов’язані з володінням, користуванням і розпорядженням власником належним йому майном на свій розсуд і в своїх інтересах, усуненням усіх третіх осіб від протиправного втручання у сферу його володіння цим майном, а також обов’язки власника не порушувати прав та законних інтересів інших осіб.
Право власності охоплює правові норми, які закріплюють і охороняють стан приналежності матеріальних благ конкретним особам. Власність характеризується наявністю такої влади особи над річчю, яка визнана суспільством і регламентована соціальними норми. Оскільки влада над річчю неможлива без того, щоб інші особи, невласники речі, ставилися до неї як до чужої, власність означає відношення між людьми з приводу речей. Всі інші особи, невласники, зобов’язані утримуватися від будь-яких зазіхань на чужу річ і на волю власника мати цю річ. Таким чином, власність це суспільні відносини, які характеризуються двома основними ознаками: вони виникають з приводу речей, мають вольовий зміст.
Власність в економічному розумінні – це економічне панування суб’єкта над об’єктом, що належить йому, використання суб’єктом цих об’єктів своєю владою й у власних інтересах.
Право власності можна розглядати в об’єктивному і суб’єктивному значенні. В об’єктивному значенні право власності визначається як сукупність або система правових норм, що регулюють відносини власності. Суб’єктивне право власності за змістом – це забезпечена законом міра можливої поведінки фізичної і юридичної особи щодо володіння користування та розпорядження належним особі майном; воно надає власнику можливість на свій розсуд використати своє майно і свій інтелектуальний потенціал для будь-якої незабороненої законом діяльності.
Характерні ознаки права власності як суб’єктивного права:
Його зміст охоплює три правомочності;
Суб’єктом права власності може бути будь-який суб’єкт права;
Об’єктом правовідносин власності може бути будь-яка індивідуально-визначена річ. Родові речі можуть бути обэєктом права власності за умови їхньої індивідуалізації;
Своє право на річ власник здійснює завжди своєю владою й у своєму інтересі.
Складовими суб’єктивного права власності є правомочності – володіння, користування і розпорядження.
Суб’єктивне право власності – це юридично забезпечена можливість власника володіти, користуватися і розпоряджатися налужним йому майном на свій розсуд і в своїх інтересах шляхом здійснення щодо свого майна будь-яких дій, які не суперечать законодавству і не порушують права та охоронювані законом інтереси інших осіб, а також можливість захисту від усіляких протиправних втручань до свого володарювання над належним йому майном.
Це означає, що суб’єктивне право власності є абсолютним. Власникові повинні протистояти усі інші особи, хоча кожна особа має право вимагати від власника припинення порушень її прав.
Отже, як вже було зазначено, для створення власного підприємства необхідно мати досить велику сумму коштів. Так як на даний час дуже важко самому утримувати бізнес, підприємство може бути створено декількома власниками.
Підприємство «ШклоПак» буде засноване трьома власниками. Відносини між ними будуть регулюватись установчим договором.
УСТАНОВЧИЙ ДОГОВІР
ТОВАРИСТВА З ОБМЕЖЕНОЮ
ВIДПОВIДАЛЬНIСТЮ
ЗАГАЛЬНІ ПОЛОЖЕННЯ
Учасники вважають за необхiдне оговорити наступнi термiни, використанi в Установчому договорi та Статутi:
1.1. Статут означає Статут Товариства, який являє собою додаток до Установчого Договору та є його невід’ємною частиною.
1.2. Статутний фонд - це фонд Товариства, який включає капiталовкладення Учасникiв.
1.3. Пiд чинним законодавством України Учасники розумiють усi нормативнi акти законодавчих органiв України, мiжнароднi угоди та iншi акти державних органiв, які регулюють порядок створення та дiяльність господарських формувань, у тому числi за участю iноземних iнвесторiв на територiї України, зокрема Закони України:
"Про господарськi товариства";
“Про підприємництво”;
"Про власнiсть";
1.4. Реєстрацiя - державна реєстрацiя Товариства в вiдповiдних органах влади України.
1.5. Учасники /Сторони/ - юридичнi та фiзичнi особи України та iнших країн, якi беруть участь своїм капiталом в дiяльностi Товариства та пiдписали даний договiр.
1.6. Частка Учасника - процентна участь Сторiн в Статутному фондi Товариства.
Найменування окремих статей не впливають на тлумачення змiсту цих статей.
1.7. Громадяни України:
|
___________________________; – м. Київ, вул._______, б.__. кв.__, паспорт: СН _______, виданий _______________РУГУ МВС України в м. Києві __.__.199_ року |
|
___________________________; – м. Київ, вул._______, б.__. кв.__, паспорт: СН _______, виданий _______________РУГУ МВС України в м. Києві __.__.199_ року |
|
___________________________; – м. Київ, вул._______, б.__. кв.__, паспорт: СН _______, виданий _______________РУГУ МВС України в м. Києві __.__.199_ року |
керуючись чинним законодавством України, уклали цей Договiр про нижченаведене:
СТАТТЯ 1.
1.1. Учасники засновують Товариство з обмеженою вiдповiдальнiстю “__ШклоПак___”, надалi Товариство.
1.2. Мiсце знаходження: Україна, м. Київ, вул._ген. Наумова, _46_.
1.3. Товариство створюється з метою:
- одержання Учасниками прибутку шляхом здійснення господарської дiяльностi, не забороненої чинним законодавством.
СТАТТЯ 2.
2.1. Товариство набуває прав юридичної особи з моменту його державної реєстрацiї.
2.2. Товариство вправi вiд свого iменi укладати угоди, набувати майновi та особистi немайновi права, нести зобов’язання, бути позивачем i вiдповiдачем у народному суді, арбітражному та третейському судах.
2.3. Учасники Товариства несуть вiдповiдальнiсть по зобов’язаннях Товариства в межах вартості їх внесків до Статутного фонду Товариства.
Учасники, якi не повнiстю внесли вклади до Статутного фонду, несуть вiдповiдальність також у межах невнесеної частини вкладу.
Товариство не несе вiдповiдальностi по зобов’язаннях Учасникiв.
Товариство несе вiдповiдальнiсть по своїх зобов’язаннях усiм належним йому майном та коштами.
2.4. Товариство має самостiйний баланс, розрахунковий, валютний i iншi рахунки у закладах банків, має круглу печатку i кутовий штамп, бланки, емблему, торговi та фiрмовi знаки, iншi реквiзити.
2.5. У своїй дiяльностi Товариство керується чинним законодавством України, даним Договором та Статутом.
СТАТТЯ 3.
3.1. Товариство вправi створювати фiлiї, дочiрнi пiдприємства та представництва, бути учасником та засновником об’єднань, товариств, органiзацiй, комерцiйних та інноваційних банкiв як на територiї України, так i за її межами.
3.2. Фiлiали та представництва дiють на пiдставi Положень, затверджених Товариством.
Дочiрнi пiдприємства дiють на пiдставi Статутiв, затверджених Товариством.
Керiвництво дiяльнiстю фiлiй та представництв виконують особи, призначенi Товариством.
СТАТТЯ 4.
4.1. Для забезпечення дiяльностi Товариства за рахунок внескiв Учасникiв формується Статутний фонд в розмiрi _______ (_____) грн.
4.2. Внесками Учасникiв можуть бути:
грошовi кошти, /включаючи iноземну валюту/;
паї, акції та інші цінні папери;
рухоме та нерухоме майно, будівлі, споруди, обладнання та інші матеріальні цінності;
майнові права, що випливають з авторського права, "ноу-хау", досвід та інші види інтелектуальної власності;
права користування землею та іншими природними ресурсами;
особистi немайновi права.
4.3. Внесок Учасника до Статутного фонду пiдтверджується у вiдношеннi:
грошових коштiв - банкiвськими документами;
майна - актами передачi такого майна на баланс Товариства;
особистих немайнових прав - договорами про передачу таких прав.
4.4. Частки Учасників складають:
| №п.п. | Учасник |
Розмір частки (% Статутного фонду) |
4.5. В рахунок внесків до Статутного фонду Товариства Учасники передають:
| Учасник | Найменування внеску до Статутного фонду |
Загальна вартість Гривень |
4.6. Майно (грошові кошти) передане Учасниками в рахунок внескiв до Статутного фонду Товариства, переходить в його власнiсть
Учасники гарантують та підтверджують відповідними документами належність їм на праві власності майна та коштів /надалі майна/, які вносяться в рахунок Статутного фонду.
Учасники гарантують, що таке майно вiльне вiд претензiй третiх осiб.
4.5. Майно, передане Учасниками в рахунок внескiв до Статутного фонду Товариства, переходить в його власнiсть
4.6. Учаснику Товариства, який повнiстю зробив свiй внесок, видається свiдоцтво Товариства про це.
Таке свiдоцтво Товариства не може бути вiднесено до категорiї цiнних паперiв та не може бути продано, закладено, тощо.
СТАТТЯ 5.
5.1. Учасник Товариства може за згодою решти Учасникiв уступити свою частку /її частину/ одному чи декiльком Учасникам Товариства або третiм особам.
5.2. Учасники Товариства користуються переважним правом придбати частку /її частину/ Учасника, який її відчужує, за погодженою з власником ціною, пропорцiйно їх часткам у Статутному фондi Товариства, або в iншому погодженому мiж ними розмiрi.
5.3. У випадках, якщо протягом 30 днів після повідомлення про бажання Учасника поступитися часткою (її частиною), зробленого у письмовій формі, від решти Учасників не надійшло письмового повідомлення про бажання придбати частку (її частину), Учасник, що поступається часткою, має право реалізувати її самостійно третім особам. Умови поступки частки (її частини) третім особам не можуть бути більш пільговими, ніж ті, що були запропоновані іншим Учасникам.
5.4. Ціна на відчужувану Учасником частку (її частину) встановлюється самостійно Учасником, що поступається своєю часткою (її частиною).
5.5. Передача частки (її частини) третiм особам може вiдбутися тільки пiсля повного внесення Учасником свого внеску.
5.6. При передачi частки (її частини) третiй особi до неї одночасно переходять усi права та обов’язки, що належали Учаснику, який уступив її повнiстю або частково.
5.7. Учасник вправi вийти з Товариства, попередивши про це письмово решту Учасникiв не пізніше, ніж за три мiсяцi до дати виходу.
5.8. При виходi Учасника з Товариства йому сплачується вартiсть частини майна Товариства, яка включає також вартість належних Товариству акцій, паїв, часток, інших активів Товариства в будь-яких господарських формуваннях як на території України, так і за її межами, пропорцiйно частцi Учасника в Статутному фондi. Для проведення майнових розрахунків з Учасниками, що вибувають, Товариство складає баланс на момент вибуття на основі поточних ринкових цін та обгрунтованих оцінок, підтверджених незалежними аудиторами. Виплата провадиться після затвердження балансу на момент вибуття і в строк до 6-ти місяців з дня виходу.
5.9. Учаснику, що вибув, виплачується належна йому частина прибутку, одержаного Товариством у даному році на момент його виходу.
5.10. На прохання вибуваючого Учасника, за згодою Загальних Зборів Учасників, його частка може бути повністю або частково повернена в натуральному виразі.
5.11. У випадку реорганiзацiї юридичної особи - Учасника Товариства, або у зв’язку зi смертю громадянина - Учасника Товариства, правонаступники (спадкоємцi) мають переважне право на вступ до Товариства.
5.12. При вiдмовi правонаступника (спадкоємця) вiд вступу до Товариства або при вiдмовi Товариства в прийомi йому видається вiдповiдна частина майна, що належала лiквiдованiй (реорганiзованiй) юридичнiй особi (спадкодавцю), вартість якої визначається на день виходу Учасника у відповідності з положеннями даної статті.
5.13. Всi належнi до сплати кошти виплачуються протягом шести місяців з моменту виходу Учасника з Товариства.
5.14. Змiна розмiру Статутного фонду здiйснюється за одностайним схваленням Учасників.
Зміни Статутного фонду, або вартості внесків в Статутний фонд, не впливають на розмір часток Учасників, якщо інше не буде передбачено рішенням про зміну Статутного фонду.
5.15. Рiшення Товариства про зменшення Статутного фонду набирає чинностi не ранiш, як за три мiсяцi пiсля державної реєстрацiї такої змiни.
СТАТТЯ 6
Учасники Товариства зобов’язані:
додержуватись положень установчих документiв Товариства та виконувати рiшення Загальних Зборів Учасників;
всебiчно пiдтримувати Товариство та спiвпрацювати з ним;
зберiгати конфіденцiйнiсть iнформацiї про дiяльнiсть Товариства протягом його iснування та двох рокiв пiсля лiквiдацiї Товариства або виходу Учасника;
гарантувати вiдсутнiсть в ранiше укладених ними угодах, як i в угодах, що будуть укладенi в перiод дiї даного Договору, положень, якi б обмежували дiяльнiсть Товариства;
СТАТТЯ 7.
7.1. Учасники Товариства мають право:
брати участь в управлiннi справами Товариства в межах, передбачених чинним законодавством та установчими документами;
отримувати частку прибутку (дивідендів) пропорційно частці кожного з учасників, якщо вони є учасниками Товариства на початок строку виплати дивідендів
вийти в передбаченому порядку з Товариства;
одержувати iнформацiю про дiяльнiсть Товариства.
7.2. Для здійснення своїх прав Учасники мають право перевіряти книги та рахунки, що ведуться Дирекцією Товариства, а також забезпечуються Дирекцією всією відповідною інформацією, включаючи управлінську звітність та оперативну статистику, а також будь-яку іншу комерційну та оперативну інформацію у тій формі, якої вони потребують.
7.3. Дирекція зобов’язана надавати Учасникам звіти про фінансовий та економічний стан Товариства, включаючи баланс і рахунок прибутків та збитків з поясненнями.
7.4. Учасники Товариства користуються iншими правами, передбаченими установчими документами та рiшеннями Загальних Зборів Учасників.
СТАТТЯ 8.
Органи управління та контролю Товариства:
Вищий - Загальні Збори Учасників;
Виконавчий - Дирекція;
Контролю - Ревізійна комісія.
8.1. Вищим органом Товариства є Загальні Збори Учасників (надалі - Збори Учасників), які складаються з представників Учасників, повноваження яких підтверджені дорученнями.
Збори Учасників обирають Голову Загальних Зборів Учасників.
Учасники мають кiлькiсть голосiв, пропорцiйну розмiру їх часток у Статутному фондi.
8.2. Виконавчим органом Товариства є Дирекція.
Склад та повноваження кожного з вказаних органів у подробицях обумовлюються Статутом та рiшеннями Зборів Учасників.
СТАТТЯ 9.
9.1. Прибуток Товариства за винятком сум по сплатi податкiв, сум, спрямованих на поповнення i утворення фондiв Товариства, iнших сплат з прибутку згiдно Статуту, розподiляється мiж Учасниками, пропорцiйно їх внескам до Статутного фонду.
9.2. Чистий прибуток Товариства розподiляється між Учасниками за пiдсумками дiяльностi за рік.
9.3. Розподiл чистого прибутку за згодою кожного з Учасникiв може проводитись як у грошовому, так i в натуральному виразi.
СТАТТЯ 10.
10.1. Крiм Статутного та резервного фондiв, в Товариствi можуть створюватись також iншi фонди, зокрема:
фонд виробництва;
фонд соцiального розвитку.
Склад, призначення, розмiр, джерела формування i порядок використання кожного з фондiв визначається Зборами Учасників, а також Установчими документами.
10.2. Резервний фонд створюється в розмiрi не менш 25% Статутного фонду.
Створення резервного фонду здiйснюється шляхом щорiчних вiдрахувань у фонд 5% сум чистого прибутку.
10.3. Фiнансовi результати дiяльностi Товариства встановлюються на пiдставi рiчного бухгалтерського балансу i висновкiв ревiзiйної комiсiї.
СТАТТЯ 11.
Учасники, якщо таке не буде суперечити чинному законодавству, можуть надавати Товариству строкову та безстрокову фінансову допомогу у виглядi обладнання, послуг, грошових коштiв, в тому числi готiвкою. Оцiнка вартостi обладнання та послуг здiйснюється за домовленiстю Сторiн.
СТАТТЯ 12.
Діяльність Товариства припиняється:
за рішенням Зборів Учасників;
на підставі рішення суду, арбітражного суду.
СТАТТЯ 13.
Учасники звiльняються вiд вiдповiдальностi за повне або часткове невиконання або не належне виконання своїх обов’язкiв, якщо це трапилось внаслiдок форс -мажорних обставин (обставин, котрi не залежать вiд волi Учасників i включають стихiйнi лиха, цивiльнi вiйни та заворушення, ембарго, акти державних органiв, зокрема, законодавчих).
Порядок повiдомлення про виникнення та припинення таких обставин вирiшується Зборами Учасників.
СТАТТЯ 14.
Спори мiж Учасниками, Учасниками та Товариством розглядаються в судових органах України з застосуванням норм Українського процесуального та матерiального права.
СТАТТЯ 15.
Повiдомлення, пов’язані з виконанням даного договору, повиннi здiйснюватись у письмовiй формi та будуть розглядатись як поданi належним чином, якщо вони переданi поштою на замовлення з повідомленням про вручення або особисто за юридичною адресою Учасників та Товариства.
СТАТТЯ 16.
16.1. Договiр набуває чинностi з дати його пiдписання i дiє до моменту лiквiдацiї Товариства.
16.2. У разi розбiжностей чи протирiччя мiж положеннями Договору та Статуту, положення Договору будуть мати переважну силу.
СТАТТЯ 17.
Даний Договiр укладено в м. Києві “__” ____ 2010 року у 5-ти примiрниках українською мовою, один з яких зберiгається у справах нотаріуса.
ПIДПИСИ УЧАСНИКIВ:
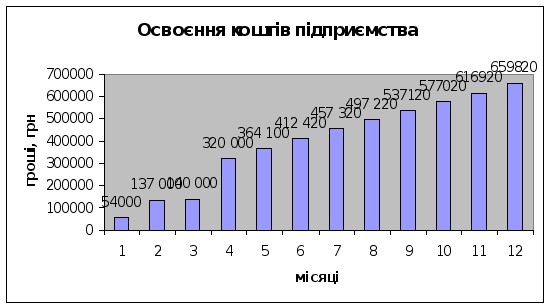
Визначення планової окупності витрат.
Висновок
Для побудови власного підприємства необхідно врахувати всі витрати, що необхідні для початку власної діяльності. Необхідно скласти локальний кошторис що є первинними кошторисними документами. Щоб відкрити власну справу необідний стартовий капітал. Затрати, що необхідні для роботи підприємства складають 1 190 000 грн. Надалі діяльність підприємства приноситиме прибуток, що частково буде гасити цю суму коштів.
Підприємство «ШклоПак» має мати стартовий капітал, це буде власний капітал засновників підприємства. Установчий договір регулює всі відносини між власниками підприємства. Підприємство засноване трома учасниками, кожен з яких вклав власні кошти на створення та функціонування підприємства.
Розділ V. Економічні характеристики продукції, прогноз фінансових результатів організації та окупності проекту
5.1 Економічні показники продукції
Дослідження ринку - це знаряддя. Як будь-яке інше знаряддя, воно допомагає краще виконувати роботу. В підприємницькій діяльності їх мета допомагати приймати найкращі рішення. Нерідко здійснення підприємницького задуму без маркетингових досліджень буває успішним. У таких випадках керуються інтуїцією, внутрішнім голосом чи просто розраховують на щасливий випадок. Це один з можливих способів підприємницької діяльності, але далеко не найкращий.
Мета досліджень ринку - знизити ризик у прийнятті ділових рішень. Самі вони не дають їх готовими, але забезпечують найкращі можливості, щоб обрати правильний спосіб дій. При професійному підході до прийняття рішень важливу роль відіграє інформація. Вона дозволяє визначити життєздатність ідеї та радить, як зробити вдалий вибір.
Існує три важливі напрямки застосування досліджень у будь-якому підприємстві:
Визначення цілей. Дослідження ринку часто використовуються для орієнтування, 3 їх допомогою можна оцінити обсяг ринку і на цій основі встановити завдання щодо розширення підприємства, визначити потенційних покупців і сформувати план продажу.
Вирішення проблем. Дослідження ринку можна використовувати як метод аналізу, щоб показати, чому компанія не має прибутків, чому вона втрачає свою частку ринку і що можна зробити, щоб виправити таке становище.
Сприяння розвиткові підприємства. Дослідження ринку показують, чому споживачі вибирають той чи інший продукт і як здійснюється вибір. Тому їх можна використовувати для визначення стратегії збільшення продажу, досягнення вигіднішого рівня цін, подолання конкуренції.
За визначенням американських дослідників, питома вага маркетингової стратегії в загальній стратегії фірми становить близько 80%. У процесі формування маркетингової стратегії можна виділити вхідні та вихідні елементи: вхідні елементи - це ті фактори, аналіз яких передує розробленню маркетингової стратегії, тобто фактори маркетингового середовища і цілі фірми; вихідні елементи - це стратегічні рішення щодо маркетингового міксу, тобто комплексу компонентів маркетингу, який включає чотири складові - товар, ціну, збут та просування.
Основне призначення маркетингової стратегії полягає в тому, щоб взаємо узгодити маркетингові цілі фірми з її можливостями, вимогами споживачів, використати слабкі позиції конкурентів та свої конкурентні переваги.
Таблица 1. Основні елементи маркетингової стратегії на думку різних вчених:
| Ж.-Ж. Ламбен | Ф. Котлер | Н. В. Куденко |
| 1. Визначення одного чи декількох цільових сегментів | 1. Цільовий ринок | Вхідні елементи: |
| 2. Обране позиціонування відносно пріоритетних конкурентів | 2. Позиціонування | 1. Маркетингові цілі |
| 3. Вимоги до гами товарів | 3. Виробництво | 2. Зовнішнє середовище |
| 4. Канали збуту | 4. Ціна | 3. Маркетингові фактори |
| 5. Ціни та умови продажу | 5. Канали розподілу | Вихідні елементи: |
| 6. Торговельний персонал, його завдання й організація | 6. Збут | 4. Товар |
| 7. Реклама та стимулювання збуту | 7. Обслуговування | 5. Ціна |
| 8. Обслуговування після продажу | 8. Реклама | 6. Збут |
| 9. Дослідження ринків | 9. Стимулювання збуту | 7. Просування |
При виході підприємства на ринок, необхідно вибрати одну з стратегій щоб підприємство мало змогу закріпитмсь наданому ринку. Основними стратегіями якими буде керуватись підприємство «ШклоПак» буде: якість виконання роботи, впровадження нового товару на ринок.
5.2 Фінансово – економічні результати, ефективність діяльності підприємства.
1. Показник продуктивності:

