Управление капиталом на предприятии
Уставный капитал общества составляет 96355 рублей. Он состоит из 27530 размещенных обыкновенных акции номинальной стоимостью 3.5 рублей. Все акции именные. Уставный капитал общества определяет минимальный размер имущества общества, гарантирующего интересы его кредиторов.
Уставный капитал общества может быть уменьшен путем уменьшения номинальной стоимости акции или сокращения их общего количества, в том числе путем приобретения части акций обществом, а может быть, и увеличен путем номинальной стоимости акции или размещения дополнительных акции. Общество вправе размещать облигации иные ценные бумаги, предусмотренные правовыми актами РФ о ценных бумагах. Общество создает резервный фонд в размере 15% уставного капитала за счет ежегодных отчислений 5% от чистой прибыли. Он предназначен исключительно на покрытие непредвиденных убытков.
Общество является юридическим лицом и имеет в собственности имущество, учитываемое на его самостоятельном балансе, нести обязанности, быть истцом и ответчиком на суде. Государство и его органы не несут ответственности по обязательствам общества, равно как и общество не отвечает по обязательствам государства и его органов. Органами управления обществом являются:
- общее собрание акционеров;
- совет директоров;
- генеральный директор;
- ликвидная комиссия.
Органам контроля за финансово-хозяйственной и правовой деятельностью общества является ревизионная комиссия.
Совет директоров и ревизионная комиссия избираются на собрании, в порядке, предусмотренном настоящим уставом общества и положении об общем собрании акционеров, совет директоров и ревизионной комиссии. Генеральный директор назначается советом директоров.
Процесс управления производством на предприятии осуществляется коллективом работников, организованных в аппарат управления.
Структура управления - это организационная форма построения аппарата управления, которая характеризует состав и соподчиненность подразделений управления и должностных лиц, сформированных исходя из целей функционирования предприятия.
На предприятии применяется линейно-функциональная структура управления. Сущность ее в том, что линейный персонал хлебокомбината имеют в своем подчинении ряд функциональных органов, каждый из которых по своей функции, на основе сбора и обработки информации, разрабатывает проект соответствующего решения задач, который после утверждения линейным руководителем является обязательным для соответствующего исполнителя. Таким образом, функциональные органы не отдают команд управления. Высшим органом управления «Хлебокомбинат «Георгиевский» является – общее собрание акционеров. На годовом собрании акционеров решаются следующие вопросы: избрание ревизионной комиссии, утверждение аудитора, утверждение годового отчета, бухгалтерского баланса, распределение прибыли и убытков. Голосование проводится на нем по принципу – одна акция один голос. Совет директоров общества осуществляет общее руководство деятельности общества.
Руководство текущей деятельности общества осуществляется генеральным директором. Он назначается советом директоров. Решением совета директоров генеральный директор является работодателем и заключает от имени собственника коллективный договор с профсоюзным комитетом, представляющим интересы трудового коллектива.
Заместителю директора подчиняется отдел маркетинга, который определяет поставщиков сырья, рынок сбыта готовой продукции и от которого зависит бесперебойная работа предприятия.
Главный инженер определяет техническую политику и направления технического развития предприятия, обеспечивая необходимый уровень технической подготовки производства. В его ведении находится весь ход производства и его обслуживания. В его подчинении находятся следующие специалисты: главный механик, заведующий производством и начальник лаборатории.
Начальнику планового отдела подчиняются инженер по труду и экономист. Задачей планового отдела является подготовка планов производства и реализации продукции, расчет программы по планируемой прибыли.
Планово – экономический отдел. Основные функции – составления графика работы основного производства, разработка цен на продукцию, расчеты плановой себестоимости, расчет трудоемкости по выпускаемой продукции.
В функции отдела по труду и заработной платы входит разработка таких показателей, как: производительность труда, численность работников, трудоемкость, размер фонда потребления и смета его расходования.
Главный бухгалтер контролирует работу бухгалтера, кассира, юриста. В обязанность бухгалтерии входит проведение всех учетных операции на предприятии.
Отдел кадров занимается формированием кадрового потенциала, т.е. обеспечением предприятия работниками требуемых специальностей.
Отдел материально – технического снабжения. Обеспечивает беспрерывное снабжение ресурсами, материалами, контролирует их расходы. В этом отделе работает 7 человек.
Эффективная деятельность предприятия зависит от стабильной работы всех их подразделений и отделов.
Процесс производства состоит из последовательно выполняемых операций, в результате которых из сырья и материалов получают готовую продукцию.
Производственный процесс является основой каждого производства и состоит из основных и вспомогательных процессов.
Основной процесс-это технологический процесс получения готовой продукции из имеющегося сырья и материалов при воздействии на них средств труда. Вспомогательные цехи и производственные участки осуществляют такую деятельность, которая создает условия для нормальной эффективной работы основных цехов и участков.
Хлебокомбинат работает круглосуточно, в две смены по 12 часов и сезонность на выпуск продукции не влияет, т.к. спрос на продукцию остается практически неизменным в течение всего года. Проектная загрузка производственных мощностей, по хлебобулочным изделиям-23 тыс. тонн в год, фактическая-14,5 тыс. тонн в год. Коэффициент использования производственных мощностей-0,63. Проектная загрузка по кондитерским изделиям-550 тонн в год, фактическая-458,7 тонн в год, коэффициент использования мощности-0,83. На предприятии используется как специальное, так и специализированное оборудование, т.е. на котором можно выполнять одну или несколько типовых операций.
Для производства продукции на предприятии применяются следующие типы технологических процессов: синтетические, механические, физические, биологические, ручные, машинно-ручные, автоматические, материалоемкие.
Предприятие имеет в своем составе следующие технологические подразделения:
- основные: хлебобулочный (булочные и сухарные) цех, кондитерский, пряничный и цех соломки;
- вспомогательные: бестарное хранение муки, транспорт, холодильники, склад готовой продукции, материальный склад, котельная, компрессорная.
В пряничном цехе вырабатывают пряники в ассортименте. Особенностью пряников является большое содержание в них пряностей.
Кондитерский цех вырабатывает кондитерские мучные изделия в ассортименте, в основном, кремовые изделия, воздушные сладости.
Хлебобулочный цех делится на: линию по производству хлеба, бараночную линию, сухарную и булочную. Механические мастерские осуществляют монтаж, ремонт, модернизацию и обслуживание основных фондов.
Компрессорная обеспечивает производственные цеха и холодильники с искусственным холодом. Работа компрессорной организуется круглосуточно. Котельная осуществляет выработку энергии, пара и подачу его в производство, а также отопление зданий и предприятий. Электромастерские осуществляют обслуживание электрохозяйства предприятия, контрольно-измерительных приборов. Строительная группа мастерских осуществляет строительство объектов хозяйственным способом, а также капитальный и текущий ремонт зданий и сооружений предприятия.
Мука на предприятии подвозится автомуковозами, дополнительное сырье автотранспортом. Из автомуковозов мука выгружается через приемочный щиток и подается в силоса (М-111) для хранения, оттуда поступает на просеивание (просеиватель «Бурат») и взвешивание, а затем в производство.
Производство хлебобулочных изделий:
Подготовка и дозировка сырья.
Приготовление теста.
Разделка теста.
Расслойка теста.
Выпечка изделий.
Охлаждение хлеба.
В первую тестомесильную машину тестоприготовленного агрегата первым подается мука и дрожжевая суспензия, замешивается опара, которая поступает в корыто «Рабиновича» для брожения. Брожение опары проводится в течение 3-3,5 часов при температуре 30-32 С. Выброженная опара подается во вторую тестомесильную машину Х-26, куда подается мука, вода и другое дополнительное сырье по рецептуре на замес теста. Тесто при температуре 30С перекачивается в воронку тестоделителя типа «Кузбасс», где производится деление теста на тестовые заготовки заданной массы в формы расстоечнопечного агрегата для окончательной расстойки. Температура в расстоечном шкафу 39-40С и влажность 75-80%. Продолжительность окончательной расстойки 45-50 минут. Затем производится выпечка тестовых заготовок в печи ХПА-40 при температуре 200-220С в течении 40-45 минут.
Хлеб выпекают в формах. Выпеченный хлеб по транспортеру направляется на циркуляционный сток, оттуда в ручную укладывается в контейнера и отправляются в экспедицию.
В комплект оборудования входит все необходимое для выпечки хлеба: мукопросеиватель, дежи подкатные, тестомесительная машина, дежеопрокидователь, тестоделитель, тестоокруглитель, формующая машина, контейнер с комплектом листов, шкаф окончательной расстойки, ротационная печь Г4-ПКЭ-01, весы. Производство является безотходным. Оборудование в цехе хлебопечения обеспечивает выполнение следующих операций:
- просеивание муки;
- приготовление теста;
- выпечка хлебной продукции;
- хранение муки, компонентов готовой продукции;
- транспортировку муки, теста, форм с тестом и потоков с хлебом;
- проветривание и вентиляция помещений, рабочей зоны;
- электроснабжение;
- водоснабжение технического процесса.
Для осуществления процесса производства предприятия обладает всеми необходимыми производственными мощностями. Однако большая часть оборудования значительно изношена и морально устарела. Большая часть производственного оборудования имеет степень износа.
Своевременное и бесперебойное обеспечение населения хлебобулочными изделиями в свежем виде и широком ассортименте зависит не только от ритмичной работы хлебопекарного предприятия, но и от правильно поставленной организации сбыта выпускаемой продукции.
Количество и развернутый ассортимент хлебобулочных изделий, подлежащих поставке в течении года, определяются в договоре или прилагаемой к нему спецификации, согласованной сторонами и основанной на заказах покупателей. Суточные заказы конкретизируются по часам завода, установленном в графике.
По договору хлебопекарных и торгующих организаций определен короткий срок реализации хлебобулочных изделий: 12-48 часов после выхода из печи в зависимости от сорта изделий. Доставка их в магазины должна осуществляться не менее 2-3 раза в течение одних суток, относительно небольшими партиями и в ассортименте, необходимом для данного магазина. Отклонение от предусмотренного графиком времени доставки допускается не более 1-2 часов. При нарушении согласованного ассортимента и графика доставки получатель вправе отказаться полностью или частично от приема изделий с отметкой причин в товаротранспортной накладной. Хлебобулочные изделия поставляются с выдержкой после выхода из печи: мелкоштучных изделий массой 200г и менее - не более 6 часов, хлебобулочных изделий не более 10 часов, хлеба - не более 14 часов.
Продукция, которая не доставлена в магазины в срок, установленный для реализации, считается черствой остается на предприятии для переработки.
ОАО «Хлебокомбинат «Георгиевский» имеет свою структуру управления, которая связана с организационной структурой, и она является головным органом предприятия. Каждый элемент структуры выполняет определенные функции.
Под окружением внешней рыночной средой понимают совокупность активных субъектов и сил, которые действуют за пределами предприятия и оказывают влияние на предприятие. Предприятие для выживания и рыночного успеха вынуждено приспосабливаться к неподдающимся его факторам, постоянно отслеживать изменение среды, оценивать риски и вырабатывать конкретные меры при неблагоприятных ситуациях.
Поэтому необходимы знания этой среды и умения хлебокомбината реагировать на ее изменения и воздействия. Само же хлебопекарное предприятие зависит от внешней среды в отношении поставок, ресурсов, энергии, кадров, а также потребителей и конкурентов. Внешняя среда определяет эффективность работы хлебокомбината. Это, прежде всего поставщики, которые обеспечивают непрерывное снабжение сырьем, а именно:
- ТОО ПКП «Алмаз» - сахар;
- ТД «Сосновский» - мука;
- ООО «Во благо» - соль;
- ТОО «Щит» - лотки для хлеба.
Производственную продукцию реализовать потребителям: частным лицам, как оптом, так и в розницу, а также реализуют хлеб предприятиям, организациям за счет взаимозачетов. На хлебокомбинат оказывает влияние действие конкурентов. Конкурентами хлебокомбината являются: граждане, занимающиеся индивидуальным производством, частные лица, хлебопекарни. Также необходимо оценивать, как скажутся на операциях хлебокомбината общие изменения экономики.
Поставщики: г. Краснодар (сахар); г. Георгиевск (птицефабрика); г. Зеленокумск (маслозавод); ООО «Во благо» (соль); ТОО «Щит» (лотки для хлеба).
Покупатели: АО «Негоциант»; ООО «Арта»; АО «Георгиевск – Кавминстрой»; частные предприниматели.
Посредники: торгово-закупочные предприятия; банки и другие финансовые предприятия; налоговая инспекция и другие федеральные органы.
2.3 Оценка динамики основных технико-экономических показателей деятельности предприятия
Эффективное управление производственно-хозяйственной деятельности предприятия предлагает периодическую договоренную оценку и анализ обобщающей системы показателей.
Показатель - это количественная характеристика, величина, которая указывает нормативное или желаемое качественное состояние производственного процесса.
Например, показатель фондоотдачи характеризует эффективность использования основного капитала, он не имеет нормативного значения, но необходимо понимать, что увеличение этой характеристики свидетельствует о положительных изменениях в деятельности предприятия.
Показатели бывают абсолютные и относительные. Абсолютные показатели получают из отчетных документов, а относительные рассчитывают по формулам. В сводных таблицах сначала показывают абсолютные показатели, а потом относительные. Традиционная система ОТЭП показана в таблице 2.1.
Фондоотдача - показатель, характеризующий уровень эффективности использования основного капитала. Он определяется как отношение объема выпускаемой продукции в денежном выражении и среднегодовой балансовой стоимости ОПФ.
Фондоемкость – это обратная величина фондоотдачи.
Оборачиваемость ОС – это продолжительность полного кругооборота средств с момента приобретения факторов производства до реализации готовой продукции.
Коэффициент оборачиваемости ОС – это безразмерная величина, которая показывает сколько раз за определенный период (в год) каждый рубль, вложенный в оборотный капитал совершает оборот (воспроизводится). Это отношение выручки от реализации продукции за определенный период (год) к среднегодовому остатку ОС за этот же период.
Длительность оборота – это величина, показывающая длительность (в днях) одного оборота капитала предприятия размещенного в ОС. Чем меньше эта величина, тем выше эффективность использования ОС.
Производительность труда – это важнейший экономический показатель, характеризующий продуктивность деятельности работников, эффективности управления трудовыми ресурсами и общую конкурентоспособность предприятия.
Фондовооруженность – это показатель, характеризующий уровень механизации и автоматизации производства. Фондовооруженность определяется отношением среднегодовой балансовой стоимости ОПФ к среднесписочной численности персонала.
Рентабельность – характеризует конечный хозяйственный результат деятельности за определенный период и определяется величиной полученной прибыли в сравнении с размерами вложений (расходов) в основные и оборотные средств.
| № |
Показатели |
Ед.изме- рения |
Года |
2004 |
Откло- нения |
Темпы, % |
|||||
|
2000 |
2001 |
2002 |
2003 |
2004 |
план |
факт |
|||||
| 1 | Объем производства | Тыс.тонн | 6860 | 6654 | 6438 | 6953 | 7787 | 7800 | 7787 | -13 | 99,8 |
| 2 | Объем товарной продукции | Тыс.руб. | 44434 | 43140 | 41293 | 44596 | 49947 | 49996 | 49947 | -49 | 99,9 |
| 3 | Объем реализованной продукции (выручка) | Тыс.руб. | 44434 | 43140 | 41293 | 44596 | 49947 | 49996 | 49947 | -49 | 99,9 |
| 4 | Среднегодовая стоимость ОПФ | Тыс.руб. | 17941 | 19670 | 21617 | 30263 | 33894 | 34000 | 33894 | -106 | 99,6 |
| 5 | Среднегодовой остаток ОС | Тыс.руб. | 12785 | 17783 | 15713 | 21998 | 24637 | 24637 | 24637 | - | 100 |
| 6 | Среднесписочная числ. персонала | Чел. | 284 | 310 | 300 | 302 | 305 | 300 | 305 | +5 | 101,7 |
| 7 | Годовой фонд оплаты труда | Тыс.руб. | 20448 | 24998 | 24192 | 24353 | 24595 | 24192 | 24595 | +403 | 101,6 |
| 8 | Валовая с/с | Тыс.руб. | 50830 | 52253 | 48287 | 52149 | 58406 | 58458 | 58406 | -52 | 99,9 |
| 9 | Прибыль | Тыс.руб. | 6546 | 4631 | 4478 | 4836 | 5416 | 6000 | 5416 | -584 | 90,3 |
| 10 | Фондоотдача | Руб.руб. | 2,48 | 2,19 | 1,91 | 1,47 | 1,47 | 1,47 | 1,47 | - | 100 |
| 11 | Фондоемкость | Руб.руб. | 0,40 | 0,45 | 2 | 0,68 | 0,68 | 0,68 | 0,68 | - | 100 |
| 12 | Коэф. оборачива- емости ОС | 3,47 | 2,42 | 2,62 | 2,03 | 2,02 | 2,03 | 2,02 | -0,01 | 99,5 | |
| 13 | Длительнсть оборота | дни | 105 | 150 | 139 | 179 | 180 | 179 | 180 | +1 | 100,5 |
| 14 | Производительность труда | Руб.чел. | 156 | 139 | 137 | 147 | 163 | 166 | 163 | -3 | 98,2 |
| 15 | Фондовооруженность | Руб.чел. | 63 | 63 | 72 | 100 | 111 | 113 | 111 | -2 | 98,2 |
| 16 | Рентабельность | % | 12 | 8 | 9 | 9 | 9 | 10 | 9 | -1 | 90 |
2.4Анализ капитала предприятия в динамике за последние два года
2.4.1 Анализ состава, структуры и динамики имущества предприятия
Финансовое состояние предприятия и его устойчивость в значительной степени зависит от того, каким имуществом располагает предприятие, в какие активы вложен капитал и какой доход они ему приносят.
Анализ и характеристика структуры актива баланса проводится с использованием методов горизонтального и вертикального анализа.
Горизонтальный анализ – это динамический анализ показателей. Он позволяет установить их абсолютное приращение и темпы роста.
Вертикальный анализ – это структурный анализ актива и пассива баланса. Структура (состав) в экономическом анализе измеряется количественно, как соотношение частей, выражаемое их удельными весами в общем объеме изучаемой совокупности. Измеряется в долях единиц или в процентах.
Динамика активов предприятия, изменения в их составе приводится в таблице 2.2.
Таблица 2.2
Горизонтальный анализ активов баланса предприятия
| Средствапредприятия | На начало 2003 года | 2004 | Изменения | ||||
| На начало года | На конец года | С началом 2003 года | С началом 2004 года | ||||
|
Абсолютное (гр.3-гр.2) |
В процентах |
Абсолютное (гр.4-гр.3) |
В процентах | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Внеоборотные активы | 18038 | 19467 | 21123 | +1429 | +7,9 | +1656 | +8,5 |
| Оборотные активы | 12415 | 23115 | 20999 | +10700 | +86,2 | - 2116 | - 9,2 |
|
Итого: в том числе: |
30459 | 42582 | 42119 | +12129 | +39,8 | - 463 | - 1,1 |
| а) монетарные активы | 308 | 723 | 632 | +415 | +34,7 | - 91 | - 12,6 |
| б) немонетарные активы | 19451 | 19744 | 22131 | +293 | +1,5 | + | + |
Вывод: из таблицы 2.2 видно, что в отчетном году сумма оборотных и внеоборотных активов изменилась. В начале отчетного года сумма внеоборотных активов в сравнении с прошлым годом увеличилась на 1429 тыс. руб. или на 7,9%, в конце отчетного года еще возросла на 1656 тыс. руб. или на 8,5%. Сумма оборотных активов в начале отчетного года возросла на 10700 тыс. руб. или на 86,2%, а в конце года снизилась на 2116 тыс. руб. или на 9,2%. Общая сумма активов предприятия в начале отчетного года выросла на 12129 тыс. руб. или на 39,8%, в конце года снизилась на 463 тыс. руб. или на 1,1%. Значительную часть суммы активов предприятия занимают монетарные и немонетарные активы. Сумма монетарных активов в начале отчетного увеличилась на 415 тыс. руб. или на 134,7%, но в конце отчетного снизилась на 91 тыс. руб. или на 12,6%. Зато немонетарные активы стабильно растут: в начале отчетного года на 293 тыс. руб. или на 1,5%, в конце года на 2387 тыс. руб. или на 12,1% (рис.2.2).
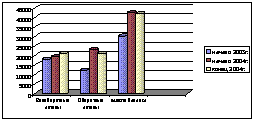
Рисунок 2.2 Динамика активов предприятия
В зависимости от степени подверженности инфляционным процессам все статьи баланса классифицируются на монетарные и немонетарные.
Монетарные активы – статьи баланса, отражающие средства и обязательства в текущей денежной оценке. Поэтому они не подлежат переоценке. К ним относятся денежные средства, депозиты, краткосрочные финансовые вложения, средства в расчетах.
Немонетарные активы – основные средства, незаконченное капитальное строительство, производственные запасы, незавершенное производство, готовая продукция, товары для продажи, расходы будущих периодов, прочие расходы. Реальная стоимость этих активов изменяется с течением времени и изменением цен и поэтому требует переоценки.
Структура активов предприятия и ее изменения приводится в таблице 2.3.
Таблица 2.3 Структура активов предприятия
Средства |
Структура активов предприятия, % | |||||
|
На |
2004 год | Изменения | ||||
| На начало года | На конец года | Гр. 3-гр.2 | Гр.4-гр.2 | Гр.4-гр.3 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Внеоборотные активы | 59,2 | 45,7 | 50,2 | - 13,5 | - 9 | +4,5 |
| Оборотные активы | 40,8 | 54,3 | 49,8 | +13,5 | +9 | - 4,5 |
|
Итого: в том числе: |
100 | 100 | 100 | ─ | ─ | ─ |
| а) монетарные активы | 1,0 | 1,7 | 1,5 | +0,7 | +0,5 | - 0,2 |
| б) немонетарные активы | 63,9 | 46,4 | 52,5 | +17,5 | - 11,4 | +6,1 |
Из таблицы 2.3 видно, что за отчетный год структура активов анализируемого предприятия несколько изменилась. Доля внеоборотных активов в начале отчетного года уменьшилась на 13,5%, в конце года на 9% , а доля оборотных активов, соответственно, возросла; в сравнении с началом прошлого года, в конце года доля внеоборотных активов увеличилась на 4,5%, а оборотных уменьшилась. Значительный удельный вес в активах предприятия занимают немонетарные активы. В начале отчетного их доля увеличилась на 17,5%, в конце года уменьшилась на 11,4%. Монетарные активы занимают меньший удельный вес в общей валюте баланса. В начале отчетного года их доля возросла на 0,7%, а в конце года на 0,5% в сравнении с прошлым годом. Структура активов предприятия представлена в виде круговой диаграммы (рис. 2.3).
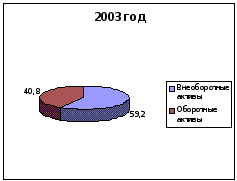
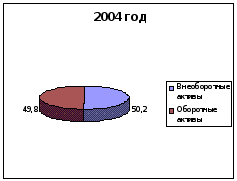
Рисунок 2.3 Структура активов ОАО Хлебокомбинат «Георгиевский».
2.4.2 Анализ источников финансирования имущества предприятия
2.4.2.1 Анализ
состава, структуры
и динамики
источников
формирования
имущества
Причины увеличения или уменьшения имущества предприятия устанавливают, изучая изменения в составе источников его образования. Поступление, приобретение, создание имущества может осуществляться за счет собственных и заемных средств, характеристика которых отражена в пассиве бухгалтерского баланса.
Динамика источников средств предприятия, изменения в их составе приводится в таблице 2.4.
Таблица 2.4
Анализ источников средств предприятия
Средства |
На |
2004 год | Изменения | ||||
|
На |
На
года |
С началом |
С началом
|
||||
|
Абсолютное (гр.3-гр.2) |
В процентах |
Абсолютное (гр.4-гр.3) |
В процентах | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Собственный капитал | 25917 | 28727 | 32070 | +2810 | +10,8 | +3343 | +11,6 |
| 2. Заемный капитал | 4536 | 13855 | 10049 | +9319 | +205,4 | - 3806 | - 27,5 |
| Источники имущества - всего | 30453 | 42582 | 42119 | +12129 | +39,8 | - 463 | - 1,1 |
Данные таблицы показывают, что в начале отчетного года объем собственного капитала увеличился на 2810 тыс. руб. или на 10,8%, в конце отчетного года сумма собственного капитала составила 32070 тыс. руб., что на 3343 тыс. руб. или 11,6% больше, чем в начале отчетного года. Сумма заемного капитала в начале прошлого года составила 4536 тыс. руб., а уже в конце отчетного года 10049 тыс. руб. (рис.2.4).
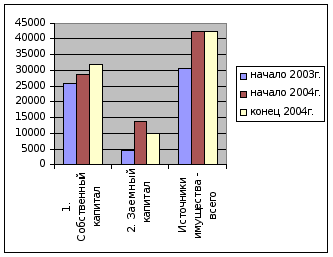
Рисунок 2.4 Изменение источников средств предприятия
Структура источников средств предприятия и ее изменения приводится в таблице 2.5.
Таблица 2.5 Структура источников средств предприятия
Средства |
Структура источников средств предприятия, % | |||||
|
На
|
2004 год | Изменения | ||||
| На начало года | На конец года | Гр. 3-гр.2 | Гр.4-гр.2 | Гр.4-гр.3 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
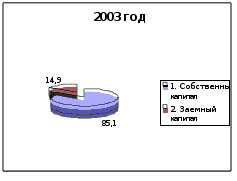
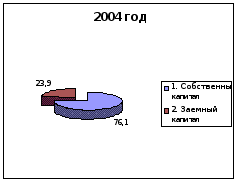
| 1. Собственный капитал | 85,1 | 67,5 | 76,1 | - 17,6 | - 9 | +8,6 |
| 2. Заемный капитал | 14,9 | 32,5 | 23,9 | +17,6 | +9 | - 8,6 |
| Источники имущества - всего | 100 | 100 | 100 | ─ | ─ | ─ |
Вывод: в начале прошлого года удельный вес собственного капитала составлял 85,1% от общей суммы источников имущества, но в течение отчетного периода он уменьшался и в конце отчетного года составил 76,1%. А доля заемного капитала, соответственно, увеличивалась и концу отчетного года возросла на 9% и составила 23,9% от суммы всего имущества (рис. 2.5)
Рисунок
2.5 Структура
источников
средств предприятия
2.4.2.2 Оценка структуры собственного и заемного капитала
Динамика состава собственного капитала предприятия приводится в таблице 2.6.
Данные таблицы показывают изменения в размере собственного капитала. Сумма уставного, резервного и добавочного капитала в течение отчетного года не изменилась, возросла только сумма нераспределенной прибыли: в начале отчетного года на 2810 тыс. руб., в конце отчетного года на 3343 тыс. руб. или на 17,4%, за счет чего увеличился и собственный капитал предприятия.
Таблица 2.6
Динамика состава собственного капитала предприятия
Собственные средства |
На
|
2004 год | Изменения | ||||
|
На
|
На
|
С началом |
С началом
|
||||
|
Абсолютное (гр.3-гр.2) |
В процентах |
Абсолютное (гр.4-гр.3) |
В процентах | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Уставный капитал | 96 | 96 | 96 | 0 | 0 | 0 | 0 |
| Резервный капитал | 19 | 19 | 19 | 0 | 0 | 0 | 0 |
| Добавочный капитал | 9409 | 9509 | 9409 | 0 | 0 | 0 | 0 |
| Нераспределенная прибыль | 16393 | 19203 | 22546 | +2810 | +17,1 | +3343 | +17,4 |
| Итого: | 25917 | 28727 | 32070 | +2810 | +10,8 | +3343 | +11,6 |
Структура собственного капитала предприятия и ее изменения приводится в таблице 2.7.
Таблица 2.7
Структура собственного капитала предприятия
Собственные |
Структура собственного капитала предприятия, % | |||||
|
На
|
2004 год | Изменения | ||||
| На начало года | На конец года | Гр. 3-гр.2 | Гр.4-гр.2 | Гр.4-гр.3 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
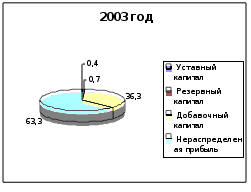
| Уставный капитал | 0,4 | 0,3 | 0,3 | - 0,1 | - 0,1 | 0 |
| Резервный капитал | 0,7 | 0,06 | 0,06 | - 0,01 | - 0,01 | 0 |
| Добавочный капитал | 36,3 | 32,8 | 29,3 | - 3,5 | - 7 | - 3,5 |
| Нераспределенная прибыль | 63,3 | 66,8 | 70,3 | +3,5 | +7 | +3,5 |
| Итого: | 100 | 100 | 100 | ─ | ─ | ─ |
Как показывают данные таблицы к концу отчетного года доля уставного капитала в общей сумме собственных средств снизилась на 0,1%, резервного на 0,01%, добавочного на 7%. Вместе с тем, удельный вес нераспределенной прибыли увеличился на 7% (рис. 2.6).
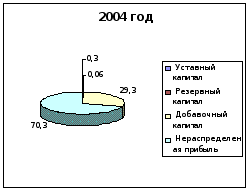
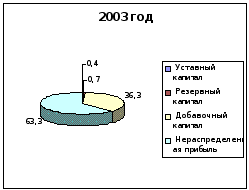
Рисунок
2.6 Структура
собственного
капитала предприятия
Динамика состава заемного капитала предприятия приводится в таблице 2.8.
Большое влияние на финансовое состояние предприятия оказывает состав заемных средств, т.е. соотношение долгосрочных и краткосрочных финансовых обязательств. Из таблицы 2.8 следует, что в начале отчетного года сумма заемных средств увеличилась на 9319 тыс. руб. или на 205,4%, а в конце года снизилась на 3806 тыс. руб. или на 27,5%, составив 10049 тыс. руб. Сумма долгосрочных заемных средств в конце отчетного года увеличилась на 1242 тыс. руб. или на 32,2% в сравнении с началом 2004г. Объем краткосрочных заемных средств в начале 2004г. 5463 тыс. руб. или на 120,4%, а в конце года уменьшился и составил 4950 тыс. руб.
Таблица 2.8
Динамика состава заемного капитала предприятия
Заемные средства |
На
|
2004 год | Изменения | ||||
|
На
|
На
|
С началом |
С началом
|
||||
|
Абсолютное (гр.3-гр.2) |
В процентах |
Абсолютное (гр.4-гр.3) |
В процентах | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Долгосрочные заемные средства | ─ | 3856 | 5098 | +3856 | ─ | +1242 | +32,2 |
| Краткосрочные заемные средства | 4536 | 9999 | 4950 | +5463 | +120,4 | - 5049 | - 50,5 |
| Займы и кредиты | 1000 | 7200 | ─ | - 2800 | - 28 | - 7200 | ─ |
| Кредиторская задолженность | 3536 | 2778 | 4939 | - 758 | - 21,4 | +2161 | +77,8 |
| Задолженность участникам по выплате доходов | ─ | 21 | 21 | +21 | ─ | 0 | 0 |
| Резерв предстоящих расходов и платежей | ─ | ─ | ─ | ─ | ─ | ─ | ─ |
| Прочие краткосрочные обязательства | ─ | ─ | ─ | ─ | ─ | ─ | ─ |
| Итого: | 4536 | 13855 | 10049 | +9319 | +205,4 | - 3806 | - 27,5 |
Структура заемного капитала предприятия приводится в таблице 2.9.
Таблица 2.9
Структура заемного капитала предприятия
Заемные |
Структура заемного капитала предприятия, % | |||||
|
На
|
2004 год | Изменения | ||||
| На начало года | На конец года | Гр. 3-гр.2 | Гр.4-гр.2 | Гр.4-гр.3 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Долгосрочные заемные средства | ─ | 27,8 | 50,7 | +27,8 | +50,7 | +22,9 |
| Краткосрочные заемные средства | 100 | 72,2 | 49,3 | - 27,8 | - 50,7 | - 22,9 |
| Займы и кредиты | 22 | 52 | ─ | +30 | - 22 | - 52 |
| Кредиторская задолженность | 78 | 20,1 | 49,1 | - 57,9 | - 28,9 | +29 |
| Задолженность участникам по выплате доходов | ─ | 0,2 | 0,2 | +0,2 | +0,2 | 0 |
| Резерв предстоящих расходов и платежей | ─ | ─ | ─ | ─ | ─ | ─ |
| Прочие краткосрочные обязательства | ─ | ─ | ─ | ─ | ─ | ─ |
| Итого: | 100 | 100 | 100 | ─ | ─ | ─ |
Из расчетов видно, что произошли существенные изменения в структуре заемного капитала. Доля краткосрочных банковских кредитов к концу отчетного года увеличилась на 50,7%, краткосрочных заемных снизилась средств на 50,7%.
2.4.3 Определение соотношения собственного и заемного капитала
В последнее время в России растет процесс «залезания в долги». Стоило Центробанку ненамного понизить ставку рефинансирования и сказать о дальнейшем намерении по ее снижению, как нашлась масса желающих привлекать к себе заемный капитал. И что наиболее важно - кредиты стали брать не только предприниматели, но и рядовые граждане. Резко возросли так называемые розничные продажи заемных средств.
Заемный капитал или кредит - это чужие деньги, взятые во временное пользование за определенную плату. Банкиры говорят, что кредит - это сделка на доверии. Сделка, в результате которой кредитор отдает деньги заемщику на началах возвратности, срочности и платности. Плата за деньги выражается в форме процента.
Если кредит берется не под предпринимательские цели, а на потребительские нужды, тогда выплату долга с процентами придется производить из заработной платы или иных источников, не связанных с бизнесом. В этом случае кредит не переходит в ранг заемного капитала. Капитал - это такая сущность, которая растет сама по себе (не без усилий человека, конечно).
Таким образом, кредит становится заемным капиталом и позволяет нарастить собственный капитал гражданина или фирмы, если он используется эффективно и на предпринимательские цели. При этом банкир (или иной кредитор) получает свою часть в форме «платы за риск». Он рискует не получить свои деньги обратно, или получить деньги, но не получить проценты. Опять же, кредитор лишается возможности использовать отданные «на сторону» денежные средства как-то иначе в течение этого времени.
Рыночная экономика требует четко различать свое и чужое. Если фирма или предприниматель пользуется ссудами банка, товарным кредитом от поставщика, авансом от заказчика и т.п., то это не добавляет фирме собственного капитала ни в денежной форме, ни в товарной, чужое надо сохранить и вернуть собственнику.
Самый простой способ сохранить заемный капитал - это вложить его в дело, пустить в оборот. При этом может и должна получиться сверх того прибыль, которая будет принадлежать фирме (предпринимателю) - заемщику уже на правах собственности. А что будет, если получится не прибыль, а убыток? Если затраты перевесят выручку? Для этого необходимо определить соотношение собственного и заемного капитала. Это можно сделать с помощью коэффициент соотношения заемного и собственного капитала.
Коэффициент соотношения заемного и собственного капитала характеризует степень зависимости организации от внешних займов (кредитов):
Ксоотн = ЗК / СК (2.1)
Он показывает, сколько заемных средств приходится на 1 руб. собственных. В 2003г. значение коэффициента составляет 0,33, а в 2004г. 0,39 следовательно в отчетном году на 1 рубль собственных средств приходится 0,39 рубля заемного капитала. Это означает, что собственный капитал полностью покрывает объем привлеченных средств. Чем выше этот коэффициент, тем больше займов у компании и тем рискованнее ситуация, которая может привести в конечном итоге к банкротству. Высокий уровень коэффициента отражает также потенциальную опасность возникновения в организации дефицита денежных средств.
Интерпретация данного показателя зависит от многих факторов, в частности, таких, как: средний уровень этого коэффициента в других отраслях; доступ компании к дополнительным долговым источникам финансирования; стабильность хозяйственной деятельности компании. Считается, что коэффициент соотношения заемного и собственного капитала в условиях рыночной экономики не должен превышать единицы. Высокая зависимость от внешних займов может существенно ухудшить положение организации в случае замедления темпов реализации, поскольку расходы по выплате процентов на