Аспекты организации системы управления
R – рентабельность;
Прп – валовая прибыль;
И – сумма затрат по реализованной или произведенной продукции.
Она показывает, сколько предприятие имеет прибыли с каждой гривни, затраченной на производство и реализацию продукции.
Рентабельность производственной деятельности в 2005 году составила:
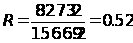 (52%)
Рентабельность производственной деятельности в 2006 году составила:
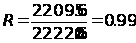 (99%)
В 2006 году произошло увеличение рентабельности по сравнению с 2005 годом на 47%, что свидетельствует о повышении эффективности производственной деятельности предприятия.
Рентабельность продаж рассчитывается делением прибыли от реализации продукции, работ и услуг или чистой прибыли на сумму полученной выручки. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с гривни продаж. Широкое применение этот показатель получил в рыночной экономике. Рассчитывается в целом по предприятию и отдельным видам продукции.
 ;
где
Rn – рентабельность продаж;
ВР – выручка;
Прп – валовая прибыль.
Рентабельность продаж в 2005 году составила:
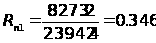 (34,6%)
Рентабельность продаж в 2006 году составила:
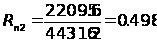 (49,8%)
Таким образом, рентабельность продаж увеличилась на 15,2%, что свидетельствует о повышении эффективности предпринимательской деятельности предприятия.
На изменение рентабельности продаж повлияли такие факторы как изменение выручки от реализации и себестоимости реализованной продукции.
За счет увеличения выручки от реализации рентабельность продаж изменилась на:
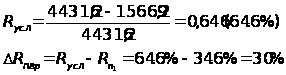
За счет изменения себестоимости реализованной продукции рентабельность изменилась:
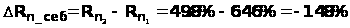
Таким образом, можно сделать вывод, что рентабельность продаж увеличилась за счет увеличения выручки на 30%, а за счет увеличения себестоимости реализованной продукции уменьшилась на 14,8%, что в результате привело к общему увеличению рентабельности продаж на 15,2%.
Рентабельность капитала исчисляется отношением балансовой (валовой, чистой) прибыли к среднегодовой стоимости всего инвестированного капитала или отдельных его слагаемых: собственного (акционерного), заемного, перманентного, основного, оборотного, производственного капитала и т.д.
 ,
где
RК – рентабельность капитала;
БП – балансовая прибыль;
 – среднегодовая
стоимость всего
инвестированного
капитала.
Рентабельность капитала в 2005 году составила:
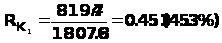
Рентабельность капитала в 2006 году составила:
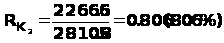
Рентабельность капитала в 2006 году увеличилась на 35,3% по сравнению с 2005 годом, что свидетельствует о более эффективном использовании капитала.
Для повышения эффективности производства очень важно, чтобы при распределении прибыли была достигнута оптимальность в удовлетворении интересов государства, предприятия и работников. Государство заинтересованно получить как можно больше прибыли в бюджет. Руководство предприятия стремится направить большую сумму прибыли на расширенное воспроизводство. Работники заинтересованы в повышении оплаты труда.
Кроме того, в процессе анализа необходимо изучить выполнение плана по использованию прибыли, для чего фактические данные об использовании прибыли по всем направлениям сравниваются с данными плана и выясняются причины отклонения от плана по каждому направлению использования прибыли (табл. 2.5).
Таблица 2.5 Данные об использовании прибыли за 2005–2006 годы
|
Показатели |
2005 год |
2006 год |
|
8273,2 |
22095,6 |
|
-78,5 |
570 |
|
8194,7 |
22665,6 |
|
8194,7 |
22665,6 |
|
2208,1 |
4888,1 |
|
5986,6 |
17776,8 |
|
5986,6 |
17776,8 |
|
- 3496 2490,4 |
- 12870,4 4906,3 |
– резервного фонда – фонда накопления – фонда потребления |
- 58,4 41,6 |
- 72,4 27,6 |
Сумма отчислений прибыли в фонды предприятия равна произведению двух факторов:
 ,
где
Фi – сумма отчислений прибыли в фонды предприятия;
ЧП – чистая прибыль;
Кi - коэффициент отчислений.
Значит, для расчета их влияния можно использовать один из приемов детерминированного факторного анализа (таблица 2.6).
Таблица 2.6 Расчет влияния факторов на размер отчислений в фонды предприятия
|
Вид фонда |
Сумма распределяемой прибыли, тыс. грн. |
Доля отчислений, % |
Сумма отчислений, тыс. грн. |
Отклонение от плана |
|||||
|
2005 |
2006 |
2005 |
2006 |
2005 |
2006 |
Всего |
В т.ч. за счет |
||
|
ЧП |
Котч |
||||||||
|
Накопление |
5986,6 |
17776,8 |
58,4 |
72,4 |
3496 |
12870,4 |
9374,4 |
6889,7 |
2488,7 |
|
Потребление |
5986,6 |
17776,8 |
41,6 |
27,6 |
2490,4 |
4906,3 |
2415,9 |
4904,7 |
-2488, 8 |
Расчет влияния факторов на изменение отчислений производится по формуле:
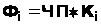
Фонд накопления:
Ф2005 = 5986,6 * 0,584 = 3496 тыс. грн.,
Фусл = 17776,8 * 0,584 = 10381 тыс. грн.,
Ф2006 = 17776,8 * 0,724 = 12870,4 тыс. грн.
Изменение отчислений за счет изменения прибыли:
 Фприб
= 10381,7 – 3496 = 6889,7 тыс. грн.
Изменение отчислений за счет изменения коэффициента отчислений:
Фк
= 12870,4 – 10381,7 = 2488,4 тыс. грн.
Фонд потребления:
Ф2005 = 5986,6 * 0,416 = 2490,4 тыс. грн.,
Фусл = 17776,8 * 0,416 = 2490,4 тыс. грн.,
Ф2006 = 17776,8 * 0,276 = 4906,3 тыс. грн.
Изменение отчислений за счет изменения прибыли:
Фприб
= 7395,1 – 2490,4 = 4904,7 тыс. грн.
Изменение отчислений за счет изменение коэффициента отчислений:
Фк
= 4906,3 – 7395,1 = -2488,8 тыс. грн.
Как показал анализ, финансовое положения предприятия устойчивое, предприятие наращивает свои обороты, однако за этим могут серьезные проблемы, которые необходимо выявить и устранить в процессе дальнейшего анализа.
2.2 Анализ положения на рынке и система организации управления предприятием
Основным видом деятельности ОАО «ЭМСС» является выпуск продукции машиностроительного назначения. ОАО «ЭМСС» специализируется на выпуске валков, венцов зубчатых муфт шестерней цилиндров станков специализируется на выпуске крепежных деталей. На собственные нужды предприятие выпускает поддоны и надставки. На ремонтные заказы предприятие выпускает плунжера и цилиндры.
Предприятие включает в себя ряд цехов и участков:
РМЦ – ремонтно-механический – цех осуществляет работу по ремонту технологического оборудования и подъемно – транспортных средств;
железнодорожный цех – осуществляет погрузочно-разгрузочные работы железнодорожного транспорта, а также производит транспортировку материалов по цехам завода;
ТСЦ – теплосиловой цех – осуществляет координацию тепла;
ремонтно-механический участок, где производится ремонт механических узлов оборудования предприятия;
ТОЦ – термообрубочный цех – производится обрезка литников;
СЛЦ – сталелитейный цех – занимается литьем стали в заготовки;
АТЦ – автотранспортный цех – занимается транспортными перевозками материалов, также погрузочно-разгрузочными работами;
КПЦ – кузнечнопрессовый цех – производит заготовки и детали методом кузнечнопрессовой обработки;
Модельный цех – занимается изготовлением модельной оснастки для металлургического производства.
Таким образом, предприятие имеет все необходимые мощности для оперативного и качественного ремонта используемого в производстве оборудования и наращивания объемов производства.
В последние годы, в связи с ростом объема реализации продукции предприятие наращивает свои производственные мощности. Так, если в 2005 году производительность предприятия составляла 21 тысяч тонн продукции в год, то в 2006 году 29 тысяч тонн продукции в год, а план на 2007 год 34 тысяч тонн.
Анализируемое выше, увеличение объема производства и реализации продукции происходит, во многом, благодаря открытию в 1996 году отдела маркетинга, в котором работают, специалисты высокого уровня.
Руководством предприятия отделу маркетинга делегированы особые полномочия по определению: объема производства и реализации, основных потребителей, цены реализуемой продукции.
Отдел маркетинга широко проводит мероприятия по формированию спроса и стимулированию сбыта продукции. Выпускается информационные буклеты, ведется активная переписка с основными потребителями, а также другими фирмами, потребляющими аналогичную продукцию.
В целях повышения эффективности своей сбытовой политики зарубежном, предприятие прибегает к услугам зарубежных дилеров. В лице дилеров выступают крупные зарубежные компании. Эти дилеры пользуются доверием на мировом рынке и имеют широкую сеть потребителей.
Привлечение к услугам дилеров значительно удешевляет сбыт продукции из-за того, что нет необходимости формировать свою собственную сбытовую сеть, отвлекать денежные средства на формирование запаса продукции для собственной сбытовой сети, самостоятельно стимулировать сбыт продукции.
Использование услуг дилерской сети значительно снижает риск не реализовать товар, потому что дилер, в отличие от других посредников, приобретает реализуемый товар в свою собственность.
Активные действия в области стимулирования сбыта выводят предприятие в число лидеров рынка.
Основными конкурентами АОЗТ «ЭМСС» являются ОАО «СКМЗ», ЗАО «НКМЗ».
Конкуренцию, которая слаживается между этими производителями можно представить в следующем соотношении: (рисунок 2.5).
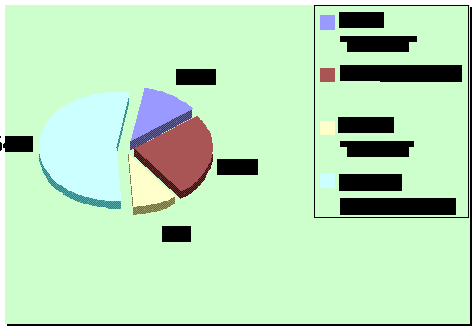
Рис. 2.5 Доли рынка машиностроительных предприятий Украины
Произведем анализ того, на сколько эффективна система управления финансами предприятия.
К числу слабых сторон деятельности предприятия также можно отнести неэффективность системы управления финансами предприятия. Это выражается в завышенном уровне коэффициентов ликвидности, то есть предприятие хранит слишком большой запас ликвидных средств на своих счетах, не вкладывая в какие-либо активы (таблица 2.9).
Таблица 2.9 Анализ коэффициентов ликвидности АОЗТ «Веско» за 2005–2006 год
|
Показатели |
2005 год |
2006 год |
||||||
|
Начало года |
Конец года |
Начало года |
Конец года |
|||||
|
Оптимальное знач. |
[1; 2] |
[1; 2] |
||||||
|
Коэффициент общей ликвидности |
3.34 |
3.53 |
3.53 |
4.48 |
||||
|
Оптимальное знач. |
[0.7; 0.8] |
[0.7; 0.8] |
||||||
|
Коэффициент срочной ликвидности |
0.71 |
1.36 |
1.36 |
3.51 |
||||
|
Оптимальное знач. |
[0.2; 0.25] |
[0.2; 0.25] |
||||||
|
Коэффициент абсолютной ликвидности |
0.22 |
0.28 |
0.28 |
0.65 |
||||
Таким образом, мы можем сделать следующие выводы: система управления финансами неэффективна. Это выражается в завышенном уровне коэффициентов ликвидности, т.е. это объясняется тем, что предприятие хранит слишком большой запас ликвидных средств на своих счетах, не вкладывая их в какие-либо активы.
Анализ сильных и слабых сторон предприятия
Процесс становления рыночных отношений в Украине носит сложный, неоднозначный и во многом противоречивый характер.
За последние годы серьезной трансформации подверглось практически все: жизненный уклад, нормы взаимоотношений и поведение предприятий, привычка работать. В новых условиях хозяйствования именно рынок определяет потребность в продукции и услугах, диктует требования к ее потребительским свойствам и качеству.
Тяжелая ситуация сложилась в машиностроительном комплексе Украины. Произошел беспрецедентный 75 – процентный спад объемов производства, ухудшились показатели обновления выпускаемой продукции в общем, объеме экспорта, отмечается чрезвычайно низкий уровень инновационных процессов. Отрасль оказалась особо уязвимой в связи с изменившейся экономической ситуацией, конкуренцией на мировом рынке.
В настоящее время ОАО «ЭМСС» имеет как слабые, так и сильные стороны.
Для того чтобы приступить к рассмотрению одной из сторон деятельности предприятия, необходимо отметить что, сегодня ключевым фактором завоевания и удержания позиций на рынке, обеспечения максимальной продажи выпускаемой продукции является качество продукции, включая ее новизну, технический уровень, надежность в эксплуатации, ремонтопригодность.
ОАО «ЭМСС» имеет такие слабые стороны:
Устаревшее оборудование, отсутствие на предприятии современных коммуникационных систем, дальность расположения предприятия от поставщиков сырья, очень слабое привлечение инвестиций, на предприятии крайне низкой остается развитие инновационной деятельности. Данные проблемы, которые стоят перед предприятием, негативно сказываются на конкурентоспособность продукции.
На ряду со всеми трудностями, которые предприятие пытается преодолеть, существует и ряд сильных сторон. За последние годы предприятие значительно улучшило свою производственную деятельность. Одной из главных причин такого изменения является привлечение на предприятие высококвалифицированного управляющего персонала. В настоящее время на предприятии активно проводится кадровая политика, проводится аттестация работников, также растут требования относительно квалификации. На предприятии активно ведутся работы в области маркетинга, которые направлены на изучение, учет спроса на определенный товар и требование рынка с целью обоснованного выбора деятельности предприятия по производству конкурентоспособной продукции. В обязанности маркетинговых служб входит:
разработка методических рекомендаций по всем направлениям маркетинговой деятельности;
проведение маркетинговых исследований, оценка уровня конкуренции на рынке и т.п.;
прогнозирование объемов продаж по временным периодам, по отдельным видам продукции, по отдельным стратегическим зонам хозяйствования;
создание и распространение всех видов рекламной деятельности, проведение рекламных компаний, СМИ и т.п.;
директ-мейл – т.е. обеспечение прямой почтовой посылки рекламных материалов, создание собственных страниц в интернет;
Но на этом маркетинговая деятельность не прекращает своего развития. В настоящее время происходит совершенствование следующих вех маркетинговой деятельности:
разработка паспортов потенциальных потребителей;
минимизация срока разработки опросных листов;
повышение обоснованности и оперативных расчетов себестоимости и цен на выпускаемую продукцию;
достижение конкурентоспособности издержек, т.е. снижение себестоимости до себестоимости конкурентов.
Важным в деятельности ОАО «ЭМСС» является то, что предприятие старается повысить качество проведения социальной политики. Предприятие уделяет внимание подшефным хозяйствам: (детским садам, и школам), развивает базу отдыха (турбазы, пионерские лагеря) для работников предприятия и их семей.
Не маловажным является и то, что предприятие осваивает не только новые рынки сбыта внутри страны, но и пытается выходить на рынки ближнего зарубежья.
Данную деятельность предприятия можно оценить как положительную тенденцию, т.к. предприятие не безрезультатно делает попытки выхода из кризиса. Предприятие получает перспективы завоевать дополнительных клиентов, как на внутреннем, так и на внешнем рынках.
3. Разработка и экономическое обоснование рекомендаций по совершенствованию организации и управления предприятием
Совершенствование структуры управления и перевод системы руководства на принципы и методы стратегического планирования
Вхождение ОАО «ЭМСС» в рыночный режим функционирования, необходимость решения задач не только выживания на данном этапе реформирования экономики, но и обеспечение дальнейшего устойчивого развития в условиях риска, неопределенности, жесткой конкуренции на внешнем и внутреннем рынках резко повышают актуальность и значимость проблем совершенствования механизма хозяйствования, поиска реальных путей его адаптации к изменившейся экономической ситуации, выработки правильной долгосрочной стратегии предприятия.
То, что на «ЭМСС» большое внимание уделяется стратегическому управлению обусловлено объективными потребностями в управлении крупными предприятиями.
Стратегическое управление на ОАО «ЭМСС» выступает средством достижения его целей. Оно являться набором действий и решений, принимаемых руководством, которые обеспечивают разработку специфических стратегий, чтобы помочь организации достичь ее глобальных целей и помогает в принятии правильных управленческих решений. Его задача обеспечить изменения в организации в необходимой мере и в нужные периоды.
Стратегическое управление в обобщенном виде рассматривается как динамичная совокупность пяти взаимосвязанных процессов:
анализ среды;
определения миссии и целей организации;
разработка альтернативных стратегий и выбор наиболее оптимальных из них;
разработка программы реализации стратегии и организация ее выполнения;
оценка и контроль выполнения.
Схематически структура стратегического управления для ОАО «ЭМСС» представлена на рис. 3.1.
Рис. 3.1 Структура стратегического управления для ОАО «ЭМСС»
Важной особенностью этой структуры является наличие устойчивой обратной связи и соответственно обратного влияния каждого процесса на остальные и на всю их совокупность и это дает возможность корректировать стратегический выбор.
Однако, миссию предприятия на определенном временном этапе можно считать выполненной только после определения очевидных результатов – реализации продукции и получения прибыли. Появляется понятие цикла стратегического управления (рис. 3.2), который характеризуется определенными фазами:
формирования образа компании, включая изложение миссии;
анализ конкурентов, внутренний и внешний анализ, формирование спорных вопросов;
разработка долгосрочных планов;
разработка бюджета на следующий год.






Рис. 3.2 Планирование цикла стратегического управления
В чем суть стратегического управления, его основная концепция?
Опыт фирм, стабильно работающих в рыночных условиях, показывает, что внутри управляющей подсистемы на этих фирмах имеются два основных режима управления: стратегическое и оперативное.
Деятельность по стратегическому управлению связана с постановкой целей и задач организации и с поддержанием ряда взаимоотношений между организацией и окружением, которые позволяют ей добиться своих целей, соответствуют ее внутренним возможностям и позволяют оставаться восприимчивой к изменениям во внешней среде.
Потенциал для достижения целей организации в будущем является одним из конечных продуктов стратегического управления. Этот потенциал состоит со стороны «входа» – из финансовых, материально-сырьевых, производственно-технологических и людских ресурсов, информации; со стороны «выхода» – из новой либо усовершенствованной продукции и услуг, испытанных с точки зрения потенциальной прибыльности, а так же из набора правил согласованного поведения, следование которым позволяет организации постоянно добиваться своих целей.
В дополнение к потенциалу, обеспечивающему будущее функционирование организации, другим конечным продуктом стратегического управления есть ее структура и методы, обеспечивающие чувствительность к изменениям во внешних условиях.
Задача управляющего, занятого стратегическими вопросами, заключается в том, чтобы:
определить и провести стратегические изменения в организации;
создать организационные предпосылки, благоприятствующие организационному изменению;
отобрать и воспитать работников (исполнителей и руководителей), способных провести стратегические изменения.
В тоже время как деятельность по стратегическому управлению направлена на обеспечение стратегической позиции, которая обеспечит будущую жизнеспособность акционерного общества в изменяющихся условиях, оперативное управление должно заниматься использованием существующей стратегической позиции предприятия по достижению целей организации.
Организация стратегической направленности, нацеленная на изменения, является гибкой и не имеет жестких структур, в то время как организационные структуры и социальные формы для оперативной деятельности устойчивы по отношению к изменениям, нацелены на достижение высокой эффективности.
Что касается миссии фирмы ОАО «ЭМСС» то необходимо отметить следующее: в системе мер по внедрению принципов и методов стратегического планирования и управления предполагается сформулировать миссию предприятия. На сегодня ее нет, она не сформулирована, не положена на бумагу, хотя в устной форме не раз определялась руководителями как исходный пункт стратегии выживания с ориентацией на наращивание производства и торговли как на внутреннем рынке так и на рынках ближнего зарубежья.
С учетом предлагаемых в дипломной работе изменений в стратегической ориентации фирмы, миссию следует отработать надлежащим образом и утвердить на правлении акционерного общества, поскольку она должна стать ориентиром не только в разработке стратегии и программ развития, но и рекламных компаний фирмы в будущем.
Миссия – это основная общая цель организации, которая четко выражает причины ее существования.
С учетом этого, можно предположить, как вариант, следующее содержание фирмы «ЭМСС».
Наша миссия – удовлетворить потребность отечественных и зарубежных потребителей в качественной и сравнительно недорогой продукции машиностроительного назначения, обеспечивая высокую социальную защиту работающих и стабильную прибыльность акционеров.
Миссия предприятия должна стать, как это принято и оправданно зарубежной и отечественной практикой, отправным моментом, исходным пунктом процесса стратегического планирования, схема которого представлена на рис. 3.3.
С учетом мирового опыта при наращивании стратегической активности, (что мы имеем на примере «ЭМСС», но рекомендуем изменить направление стратегии), предлагаем внедрить на предприятии систему двойного управления, то есть более четко разделить сферы деятельности – текущую и стратегическую и систему управления ими.
Предлагаемая схема двойного управления (оперативного и стратегического) и их взаимодействия представлена на рис. 3.4.
Оперативное планирование, как показано на рисунке 3.4, обеспечивает прибыль в текущий момент, а стратегическое – создание экономического и научно-технического потенциала на будущее.
В двойной системе цели, объекты и стратегии используются для создания двух планов действий и соответственно двух смет расходов фонда потребления. Цели, связанные с получением прибыли в текущий момент, превращаются в текущие планы, а связанные с будущим экономическим потенциалом – в планы перспективные (проекты или планы развития).
Текущий план должен включать производственные программы, технико-экономические показатели, которые разрабатываются для каждого производства. Эти программы и показатели составляются на год.
Перспективный план должен включать проекты, отличающиеся от годовых программ и годовых планов по таким параметрам:
временной интервал;
разбивка по времени внутригодового периода;
ориентация на решение стратегических задач, а не на текущую деятельность подразделений.
Проекты должны создаваться на временной, а не постоянной основе, они разрабатываются по мере необходимости достижения конкретных целей.
Опыт показал, что система текущего планирования и контроля враждебна системе управления стратегическими проектами.
В конкуренции за управленческий потенциал между стратегической и текущей деятельностью обычно побеждает последняя. Поэтому в двойной системе эти два вида управления – текущей деятельностью и стратегическими проектами – должны быть разделены. Кроме того, потребуется, по-видимому, использовать и другие способы защиты стратегической работы. Из таких способов предлагается – разделение бюджета (фонда потребления) на два: текущий и стратегический. Каждый бюджет подразделяется в соответствии с деятельностью, приносящей различную прибыль.
Позиции текущего бюджета:
Обеспечение непрерывного получения прибыли от использования действующих мощностей предприятия;
Финансовые ресурсы и капиталовложения в увеличение мощностей;
Финансирование мероприятий по увеличению прибыли за счет снижения себестоимости.
Позиции стратегического бюджета:
Финансовые ресурсы и капиталовложения в повышение конкурентоспособности продукции в СЗХ;
Вступление в новые СЗХ или прекращение капиталовложений в неприбыльные.
Можно предположить, что двойной бюджет дает преимущество: средства будут выделяться назначением для стратегической деятельности. Это послужит своеобразной защитой от посягательств на стратегический бюджет со стороны руководителей, ведающих текущей деятельностью.
Деление бюджета на два даст возможность формировать баланс расходов и долгов на текущую деятельность и перспективу, более эффективно планировать и расходовать ресурсы.
В соответствии с изложенной концепцией и принятой структурой управления развития инновационной деятельности ОАО «ЭМСС» в рыночных условиях предусматривается внедрение программно-целевых методов управления проектами и структурами матричного типа (рис. 3.5).
Стратегическое управление, как метод, сочетает стратегический подход к постановке задач и программно-целевой подход к их реализации. В условиях конкурентной борьбы и перенасыщенности мировых и национальных рынков современными товарами, технологиями и услугами главной целью становится «выживание» предприятия или фирмы. Объективные причины вынуждают предпринимателя заботится о новой продукции и новых технологиях в качестве главного условия выживания.
Вторым по важности условием выживания становится непрерывное систематическое повышение квалификации персонала предприятия – от рабочего до генерального директора.
Прибыль занимает ведущее место в ряду целевых установок, поскольку обеспечивает возможность реализовать вышеназванные цели.
Связать в единый процесс экономические цели, внутреннюю среду, реальные возможности (производственные, интеллектуальные, финансовые) с внешней средой, с требованием рынка и отдельных потребителей позволяет маркетинговый цикл. В укрупненном виде его можно представить в виде пяти основных блоков:
маркетинговые исследования (ситуационный анализ);
маркетинговый синтез;
стратегическое планирование и реализация планов;
контроль и информационное обеспечение.
Исходя из реальных условий и возможностей ОАО «ЭМСС», предлагается создать инновационную службу стратегического управления. такая служба, являясь по сути штабом стратегического управления в акционерном обществе, должна работать в тесном взаимодействии со службой маркетинга, разработчиками и сбытовиками (имеется в виду обновленная служба с рыночным статусом).
Ломка стратегического управления и опыт работы ряда преуспевающих зарубежных компаний указывают на необходимость формирования единых для акционерного общества стратегического плана или программы маркетинга. Такая программа должна разрабатываться на перспективу до пяти лет по группам однородной продукции и СХЗ и ежегодно корректироваться. Эта общая маркетинговая программа должна служить основой для подготовки всех других программ и планов фирмы – НИОКР, программы развития, производственной программы, программы реализации и др. Программа маркетинга в связи с этим должна определять основные показатели: сроки начала и завершения НИОКР, разработка и реализация инновационных проектов создания производств, испытания опытных образцов продукции, поставки их на производство, а также объем и номенклатуру выпускаемой продукции по производствам.
Являясь базовой программой, определяющей экономические показатели деятельности фирмы, она должна также определять объемы финансирования с разбивкой по различным ее элементам и источникам покрытия затрат, при этом каждый элемент программы маркетинга должен иметь стоимостную оценку и быть связан с бюджетом. В связи с этим программа маркетинга станет основой для определения динамики и уровня цен как внутренних, так и экспортных, а также основных показателей хозяйственной деятельности (объем и нормы прибыли внутренней нормы рентабельности).
Переводя деятельность «ЭМСС» на принципы стратегического управления, необходимо разрабатывать разделы маркетинговой программы, так называемые бизнес-планы по всем новым изделиям, производство которых намечается.
Разработка такой программы требует формирования организации работы целевой группы специалистов.
В качестве методического пособия руководителю такой целевой группы можно предложить памятку-рекомендацию (см. приложение №1), определяющую этапы и содержание работ по формированию группы, подготовке ее к работе, разработке плана и регламента работы, действия руководителя и др.
Такие рекомендации будут способствовать более целенаправленной работе целевой группы и повышению ее результативности.
Это лишь основные вехи предполагаемой системы стратегического управления на принципах маркетинга и системного подхода. Предстоит большая и кропотливая работа по отработке ее элементов. Но нет сомнения в том, что разработка и реализация такой системы дадут возможность значительно повысить эффективность деятельности акционерного общества в рыночных условиях.
Разработка и обоснование рекомендаций по диверсификации производства и освоению новой продукции
В условиях благоприятной конъюнктуры на внешних рынках качественной и дешевой стали как товара и динамизма развития ОАО «ЭМСС», руководство фирмы намечает стратегию наращивания мощностей по производству стальных паковок до 34 тыс. тонн в год с целью реализации в зарубежье.
«Порочный круг», характеризующий машиностроительное производство очевиден: продукция неконкурентоспособна, она низкого качества и дорого обходится.
Выпуск же качественной продукции с низкой себестоимостью требует замены основных фондов. Но на это у предприятия нет денег. И это не единственная проблема. Передовые технологии нужно еще верно распознать. Ориентироваться лишь на зарубежную мерку – наивно. Кроме того, закупка технологий и оборудования за рубежом обходится очень дорого – по карману далеко не каждому производителю.
Для решения комплекса проблем развития отечественного производства в Донбассе потребуется государственная поддержка товаропроизводителей.
В этом плане обнадеживает опубликованная («Голос Украины» от 27 мая 1999 года, №95) концепция национальной программы возрождения Украины и мероприятия по организации ее осуществления, с которой выступил Голова Президента Украины Ткаченко А.Н. По вопросу поддержки отечественного товаропроизводителя но, в частности отметил: «Национальная программа предусматривает рынок сбалансированный для самообеспечения внутренних потребностей населения Украины.
Нам придется решительно защищать свой рынок для собственного производителя. Учитывая специализацию, мы можем выделять часть своего рынка тем государствам, которые на арендованную сумму будут пускать нас на свой рынок».
Такой подход очень актуален для возрождения отечественного машиностроительного производства, поскольку на первых этапах отечественные товаропроизводители не выдержат конкуренции с иностранными фирмами. Семилетний опыт либерализации экономики и внешнеэкономической деятельности в Украине убедительно доказал это. Но это не значит, что при такой постановке можно пренебрегать требованием качества. Программа предусматривает базирование национальной экономики на рыночных отношениях, и сохранения конкурентной среды.
При выборе рациональной стратегии инвестирования, для предприятия является важным моментом достигнуть получения всесторонней информации в отношении его инновационной деятельности, анализ показателей капиталовложений и доходности, которые определяют эффективность выбранной стратегической политики.
Формирование стратегии предприятия можно распределить на три этапа:
сбор информации о целесообразности данного проекта с позиции влияния спроса на данную продукцию;
рассмотрение проекта с точки зрения возможностей предприятия, наличия необходимого инвестиционного капитала;
на третьем этапе составляется инвестиционный план предлагаемого проекта.
Наличие у предприятия ограниченных свободных ресурсов предполагает сделать выбор между альтернативными проектами.
Далее в работе будет показана целесообразность введения одного проекта и отклонение другого.
Для реализации стратегии, предложенной ОАО «ЭМСС», то есть стратегии увеличения объема производства стальных паковок до 34 тыс. тонн в год необходимы инвестиции в размере 37000 тысяч гривен (табл. 3.1).
Таблица 3.1 Смета затрат на реализацию стратегии ОАО «ЭМСС» по увеличению объема производства
|
Статья затрат |
Сумма, тыс. грн. |
|
16000 |
|
5000 |
|
11000 |
|
5000 |
|
Итого |
37000 |
По оценкам специалистов отдела маркетинга и экономического отдела, реализация этого инвестиционного проекта будет приносить дополнительную прибыль в размере 11100 тысяч гривен в год.
Альтернативным проектом для ОАО «ЭМСС» является, предлагаемый мною, проект совершенствования структуры организации предприятия путем переоборудования простаивающих производственных площадей под производство труб. Для реализации данного инвестиционного проекта необходимо осуществить затраты в размере 40000 тысяч гривен (табл. 3.2).
Таблица 3.2 Смета затрат на реализацию стратегии совершенствования структуры организации ОАО «ЭМСС»
|
Статья затрат |
Сумма, тыс. грн. |
|
1. Покупка оборудования |
20000 |
|
2. Монтаж и наладка оборудования |
3000 |
|
3. Строительство производственных помещений |
8000 |
|
4. Обучение персонала |
3000 |
|
5. Маркетинговые исследования |
2000 |
|
6. Прочие затраты |
4000 |
|
Итого |
40000 |
Реализация данного инвестиционного проекта будет приносить ежегодную прибыль в размере 15000 тысяч гривен. Необходимо рассчитать эффективность реализации данных инвестиционных проектов, чтобы выбрать оптимальный.
Существует множество вариантов оценивания инвестиций:
первым вариантом, мы считаем, целесообразно рассмотреть период окупаемости инвестиций, что представляет из себя количество лет, затраченных на возвращение затрат, инвестированных в осуществление проекта. Из предлагаемых инвестиционных проектов наиболее эффективным будет считаться тот, для которого период окупаемости инвестиций будет короче.
Таблица 3.3 Расчет срока окупаемости инвестиций, предлагаемых для ОАО «ЭМСС»
|
Год |
Проект 1 |
Проект 2 |
||
|
Годовой поток тыс. грн. |
Аккумулированный поток, тыс. грн. |
Годовой поток тыс. грн. |
Аккумулированный поток, тыс. грн. |
|
|
0 |
– 37000 |
-37000 |
-40000 |
-40000 |
|
1 |
11000 |
-26000 |
15000 |
-25000 |
|
2 |
11000 |
-15000 |
15000 |
-10000 |
|
3 |
11000 |
-4000 |
15000 |
+5000 |
|
4 |
11000 |
+7000 |
15000 |
20000 |
|
5 |
11000 |
18000 |
15000 |
35000 |
|
6 |
11000 |
29000 |
15000 |
50000 |
|
7 |
11000 |
40000 |
15000 |
65000 |
|
8 |
11000 |
51000 |
15000 |
80000 |
|
9 |
11000 |
62000 |
15000 |
95000 |
|
Итого |
+62000 |
+95000 |
||
Расчет длительности периода окупаемости инвестиций осуществляется по формуле:
 ,
где
То – количество лет окупаемости проекта,
К – количество лет неполной окупаемости проекта,
О – остаток средств до полной окупаемости,
П – годовой платеж.
Таким образом сроки окупаемости для двух проектов будут следующими:
проект 1
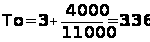 ,
года.
проект 2
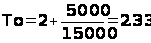 ,
года.
Возврат инвестиционных средств от проекта 1 ожидается через 3.36 года, а от проекта 2 через 2.33 года. Как видно,