Налог на добавленную стоимость в Российской Федерации
Таким образом, понятие недоимки тесно связано с понятием налогов и налоговой системы в целом. Количество недоимщиков и размеры недоимок прямо зависят от финансового состояния налогоплательщиков и от состояния экономики в целом. Актуальность этой проблемы значительно возросла в последнее время. Об этом свидетельствует тот факт, что сейчас в налоговых органах этой проблемой постоянно занимается специально созданный отдел (сектор недоимки).
Проведем анализ динамики недоимки и рассмотрим меры, принимаемые налоговыми органами по ее устранению на примере ГНИ по Вахитовскому району г. Казани.
Анализ табл. 2.16 свидетельствует об актуальности проблемы расчетов налогоплательщиков с бюджетом по НДС, а также о необходимости работы налоговых органов с налогоплательщиками по вопросу погашения недоимок. Об этом свидетельствует то, что в среднем 15,6 % налогоплательщиков допускают в своей работе просроченную задолженность по налогу перед бюджетом. При этом сумма просроченной задолженности перед бюджетом в среднем в 2 раза превышает сумму начисленного НДС по декларациям по очередному сроку уплаты. Ежеквартально бюджет недополучает в среднем 359073,4 млн. рублей, из которых 93,6 % приходится на предприятия государственного сектора экономики.
Таблица 2.16
Анализ динамики недоимки и структура недоимки по предприятиям района
(млн. рублей)
|
Показатель |
I кв 97 г. |
II кв 97 г. |
III кв 97 г. |
В среднем за 9 мес 97 г. |
Количество предприятий, представивших налоговые декларации по НДС Количество предприятий-недоимщиков Доля предприятий недоимщиков, в % Сумма НДС, подлежащая уплате в бюджет - в том числе по предприятиям госсектора - доля госсектора в общей сумме начислений Сумма допущенной недоимки по НДС - в том числе по предприятиям госсектора - доля госсектора в общей сумме недоимки Доля недоимки в общей сумме начислений |
1875 384 20,5 % 81410,3 64690,9 79,5 % 344368,1 328938,9 95,5 % 423 % |
2034 274 13,5 % 235920,0 218926,2 92,8 % 325424,5 302146,4 92,8 % 138 % |
2047 273 13,3 % 209227,3 191195,7 91,4 % 407427,7 377431,9 92,6 % 195 % |
1985 310 15,6 % 175519,2 158270,9 90,2 % 359073,4 336172,4 93,6 % 205 % |
Основная доля недоимки приходится на крупнейшего налогоплательщика района ПЭО «Татэнерго». Доля недоимки ПЭО «Татэнерго» в общей сумме недоимки составляет около 90 -92 %. Другие крупные недоимщики района представлены в табл. 2.17.
|
По данным ГНИ по Вахитовскому району № 1 г. Казани |
|||||||||
|
Таблица 2.17 |
|||||||||
|
Дебиторская задолженность и зависимость недоимки от нее по предприятиям района |
|||||||||
|
в млн. рублей |
|||||||||
|
I кв 97 г. |
II кв 97 г. |
III кв 97 г. |
|||||||
|
Предприятие |
Дебитор |
Сумма |
Доля |
Дебитор |
Сумма |
Доля |
Дебитор |
Сумма |
Доля |
|
задолж |
недоимки |
3:4 |
задолж |
недоимки |
6:5 |
задолж |
недоимки |
9:8 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
ПЭО "Татэнерго" |
4110714,7 |
317317,0 |
7,72% |
4405650,0 |
295586,0 |
6,71% |
4362997,0 |
369377,7 |
8,47% |
|
АО "Илбар-Табак" |
4000,0 |
5934,1 |
148,35% |
8000,0 |
6880,0 |
86,00% |
10888,0 |
8629,0 |
79,25% |
|
АО "Сантиком" |
2400,0 |
819,4 |
34,14% |
2317,2 |
1210,6 |
52,24% |
3500,0 |
1603,0 |
45,80% |
|
Завод "Точмаш" |
45446,0 |
3796,0 |
8,35% |
66217,9 |
4208,0 |
6,35% |
|||
|
АО "Киемнэр" |
1597,2 |
2163,8 |
135,47% |
1716,0 |
3895,8 |
227,03% |
|||
|
Всего |
4117114,7 |
324070,5 |
4463010,4 |
309636,4 |
4445318,9 |
387713,5 |
|||
По данным табл. 2.17 на долю АО «Илбар-Табак» приходится 2 % от общей суммы недоимки. Доля остальных недоимщиков составляет менее 1 %.
Рассмотрим основные причины возникновения недоимок по ведущим налогоплательщикам района и меры, принимаемые налоговыми органами к погашению ими своих просроченных задолженностей перед бюджетом.
Основными причинами недоимки ПЭО «Татэнерго» является:
1) Большой удельный вес расчетов за реализованную продукцию товарно-материальными ценностями и услугами (бартер), в результате чего предприятие не в состоянии рассчитываться с бюджетом своевременно. Так, по данным таблицы 2.2.6. неденежные формы расчетов на объединении составили по состоянию на 1 декабря 1997 года 98 % от всего объема товарной реализации за 11 месяцев 1997 года.
2) Существенное влияние на недоимку ПЭО «Татэнерго» оказывает большая дебиторская задолженность, которая по состоянию на 1 октября 1997 г. составила 4362997,0 млн. рублей. Основными дебиторами ПЭО «Татэнерго» являются:
АО «КАМАЗ» - 378897,0 млн. рублей;
АО «Нижнекамскнефтехим» - 253772,0 млн. рублей;
КАПО им. Горбунова - 134263,0 млн. рублей.
Однако, необходимо отметить, что доля недоимки в общей сумме дебиторской задолженности объединения не превышает 8 %, что свидетельствует о хорошей структуре баланса объединения и наличии скрытых резервов погашения просроченной задолженности перед бюджетом.
3) Также большое значение на состояние расчетов ПЭО «Татэнерго» с бюджетом оказывают различные решения Правительства РТ. Так, в декабре 1996 года, в соответствии с Постановлением Кабинета Министров РТ ПЭО «Татэнерго»уступило Фонду Газификации при Президенте РТ право требования долгов за пользование тепловой и электрической энергией на сумму 989,1 млн. рублей, в результате чего сумма НДС начисленного в бюджет была увеличена на 168,8 млн. рублей. При этом в соответствии с пунктом 3 Постановления ПЭО «Татэнерго» была предоставлена отсрочка по уплате налогов в бюджет, возникших в результате права требования долгов только в части бюджета РТ. Это Постановление значительно увеличило сумму недоимки, которая в 1 квартале 1997 года достигла 423 % от суммы начислений НДС в бюджет по итогам 1 квартала 1997 г.
В целях устранения этой ситуации ПЭО «Татэнерго» было предложено произвести зачет долгов за потребленный газ с Таттрансгазом на сумму 989,1 млн. рублей (сумма переуступленного долга), после проведения которого объединение смогло бы возместить из бюджета значительную сумму НДС и, тем самым, резко сократить сумму недоимки.
Недоимка АО «Илбар-Табак» в сумме 8629,0 млн. рублей обусловлена большим удельным весом реализации продукции неденежными формами оплаты (99,6 %), что не позволяет предприятию рассчитываться с бюджетом. Кроме того, большое влияние на сумму недоимки оказывает большая дебиторская задолженность в сумме 10888,0 млн. рублей. Причем за период 9 месяцев 1997 года АО «Илбар-Табак» увеличил сумму недоимки по НДС на 45,4 %, что в большей мере обусловлено увеличением дебиторской задолженности на 172 %. Более значительное увеличение дебиторской задолженности по сравнению с суммой недоимки улучшило соотношение недоимки и дебиторской задолженности, снизив его со 148 % до 79 %.
АО «Сантиком» практически удвоило сумму недоимки по НДС за 9 месяцев 1997 года, доведя ее уровень до 1603,0 млн. рублей. Это объясняется увеличением дебиторской задолженности бюджетных организаций. Причем 85 % всей дебиторской задолженности АО «Сантиком» в размере 3500,0 млн. рублей приходится на бюджетную организацию «Казжилгорхоз».
Недоимка по АО «Киемнэр» в сумме 3895,8 млн. рублей объясняется неплатежеспособностью предприятия. Предприятие объявлено банкротом и все средства в течение 1997 года направляло на погашение задолженности по заработной плате перед работниками предприятия.
Недоимка по заводу Точного машиностроения в сумме 4208,0 млн. рублей объясняется большой дебиторской задолженностью Министерства обороны РФ в сумме 43514,9 млн. рублей, а также задолженностью предприятий Министерства обороны, использующих продукцию завода в качестве комплектующих изделий.
В заключении анализа структуры недоимки и причин ее возникновения необходимо отметить, что большая часть недоимки по налогоплательщикам района приходится на бюджет РФ, так как задолженность перед бюджетом РТ практически полностью погашается векселями Ак Барс Банка.
В целях снижения недоимки отделом косвенных налогов и прочих доходов ГНИ по Вахитовскому району № 1 г. Казани проводятся следующие мероприятия:
1) осуществляется проверка кредитных учреждений по расчетным счетам налогоплательщиков на предмет выявления нарушений своевременности исполнения поручений плательщиков по платежам в бюджет. Так, в I полугодии 1997 года проверено 14 кредитных учреждений по 42 расчетным счетам. По двум банкам установлены нарушения своевременности исполнения поручений клиентов по платежам в бюджет. В результате чего начислены пени 1467,5 млн. рублей.
2) выставляются требования о погашении недоимки. Так, в I полугодии 1997 г. по 12 предприятиям были отправлены требования о погашении недоимки на общую сумму 963698,0 млн. рублей, из которых оплачены 224990,8 млн. рублей.
3) передаются дела по недоимщикам на арест имущества в Департамент налоговой полиции РФ. Так, в I полугодии 1997 г. на арест имущества передано в ДНП 4 предприятия, общая сумма недоимки по которым составляет 934,5 млн. рублей.
4) производится взыскание недоимки на налично-денежные средства. Так, в 1 и 2 квартале 1997 года произведено взыскание недоимки на 12 предприятиях на общую сумму 225,6 млн. рублей.
Так же в целях сокращения недоимки в ГНИ по Вахитовскому району № 1 г. Казани регулярно приглашаются руководители наиболее крупных предприятий-недоимщиков, в результате чего намечаются совместные мероприятия по ее сокращению. Во исполнение письма ГНИ по РТ от 30.01.97 г. № 02-01-06 и приказа ГНИ по г. Казани от 30.01.97 г. № 11/6д/24 «Об усилении контроля за исполнением налогового законодательства крупнейшими налогоплательщиками» на предприятиях ПЭО «Татэнерго» и АО «Илбар-Табак» устанавливаются налоговые посты.
Кроме этого, совместно с Правительством Республики Татарстан разрабатывается программа реструктуризации долгов ПЭО «Татэнерго», а также программа акционирования объединения.
Еще одним фактором, оказывающим значительное влияние на поступление налоговых платежей в бюджет, являются выпадающие доходы по НДС вследствие льготного налогообложения предприятий района.
Так, в 1997 году выпадающая из доходов бюджета сумма НДС составила 135877,2 млн. рублей, что составило 21,1 % от суммы НДС, подлежащей взносу в бюджет по декларациям в 1997 году. Из-под налогообложения НДС в 1997 году выпали объемы в размере 681442,6 млн. рублей, что составило 6,7 % от стоимости реализуемых товаров, работ (услуг), облагаемых НДС. По сравнению с 1996 годом наблюдалось увеличение необлагаемых оборотов по реализации на 56,8 %, что в абсолютном выражении составило 49262,6 млн. рублей. Структура выпадающих доходов бюджета по НДС по видам льгот выглядела следующим образом:
Диаграмма 2.18
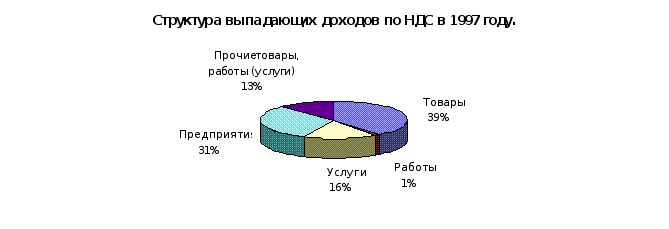
Таким образом, наибольший удельный вес занимают необлагаемые НДС товары, которые составляют 39 % всех выпадающих сумм НДС, и предприятия, экспортирующие продукцию, а также использующие труд инвалидов, которые в совокупности занимают второе место после необлагаемых НДС товаров (31 %). Рассмотрим более подробно составляющие этих показателей и их динамику по сравнению с 1996 годом.
|
По данным ГНИ по Вахитовскому району № 1 г. Казани |
||||
|
Таблица 2.19 |
||||
|
Отчет о выпадающих суммах НДС по необлагаемым товарам и предприятиям за 1996 - 1997 годы |
||||
|
млн. рублей |
||||
|
Показатель |
1996 год |
1997 год |
||
|
Необлагаемый |
Выпадающая |
Необлагаемый |
Выпадающая |
|
|
оборот |
сумма НДС |
оборот |
сумма НДС |
|
|
1 |
2 |
3 |
4 |
5 |
|
Товары |
||||
|
- продукция, производимая столовыми учебных |
579,9 |
116,0 |
209,6 |
41,9 |
|
заведений, больниц и других учреждений, |
||||
|
финансируемых из госбюджета |
||||
|
- лекарственные средства, изделия медицинского |
294 149,6 |
58 829,9 |
267 119,4 |
53 423,9 |
|
назначения, протезно-ортопедические изделия, |
||||
|
медицинская техника, используемая для |
||||
|
профилактики инвалидности |
||||
|
- изделия народных промыслов |
256,4 |
51,3 |
728,3 |
145,6 |
|
Предприятия |
||||
|
- товары, работы и услуги, производимые и реализуемые |
26 095,0 |
5 219,0 |
36 883,8 |
7 376,8 |
|
предприятиями с численностью инвалидов не менее |
||||
|
50 % от общего числа работников |
||||
|
- экспортирующие свою продукцию, работы (услуги) |
0,0 |
0,0 |
173 601,3 |
34 720,3 |
Как видно из таблицы 2.19, ведущую роль среди освобождаемых от уплаты НДС товарах играют лекарственные средства. Их доля в общей сумме выпадающих доходов по НДС составляет 39,3 %. Однако по ним, также как и по продукции, производимой столовыми учебных заведений и больниц наблюдается заметное снижение.
В отличие от необлагаемых НДС товаров, по предприятиям, производящим и реализующим свою продукцию, работы (услуги), в составе которых работают не менее 50 % инвалидов наблюдается увеличение объемов реализации.
В связи с появлением в районе предприятий, экспортирующих свою продукцию за рубеж, показатели выпадающих сумм НДС заметно выросли по сравнению с 1996 годом. Доля выпадающих сумм НДС, связанных с экспортом, составляет 25,5 %.
Анализ таблицы 2.20 свидетельствует о значительном увеличении льготируемых по НДС страховых и кредитных операций более чем в 3 раза, а также о росте платных медицинских услуг для населения и оздоровительных путевок в 8 раз по сравнению с показателями 1996 года.
В отличие от этого в 1997 году наблюдалось сокращение научно-исследовательских и опытно-конструкторских работ, финансируемых за счет госбюджета, что обусловлено уменьшением централизованного финансирования такого рода работ, а также услуг городского и пригородного пассажирского транспорта.
|
По данным ГНИ по Вахитовскому району № 1 г. Казани |
||||
|
Таблица 2.20 |
||||
|
Отчет о необлагаемых НДС работах, услугам за 1996 - 1997 годы |
||||
|
млн. рублей |
||||
|
Показатель |
1996 год |
1997 год |
||
|
Необлагаемый |
Выпадающая |
Необлагаемый |
Выпадающая |
|
|
оборот |
сумма НДС |
оборот |
сумма НДС |
|
|
1 |
2 |
3 |
4 |
5 |
|
Работы |
||||
|
- научно-исследовательские и опытно-конструкторские |
9 360,8 |
1 872,2 |
3 728,0 |
745,6 |
|
работы, выполняемые за счет средств госбюджета |
||||
|
- работы, выполняемые учреждениями образования |
2 040,9 |
408,2 |
4 401,5 |
880,3 |
|
на основании хозяйственных договоров |
||||
|
Услуги |
||||
|
- городского и пригородного пассажирского транспорта |
2 949,8 |
590,0 |
47,0 |
9,4 |
|
- операции по страхованию и перестрахованию, выдаче |
11 069,3 |
2 213,8 |
45 294,9 |
9 059,0 |
|
и передаче ссуд, по денежным вкладам, расчетным и |
||||
|
текущим счетам, по обращению ценных бумаг |
||||
|
- в сфере образования, связанные с учебно- |
6 174,4 |
1 234,9 |
12 749,7 |
2 549,9 |
|
производственным и воспитательным процессом |
||||
|
- учреждений культуры и искусства, театрально- |
3 275,3 |
655,0 |
9 517,8 |
1 903,6 |
|
зрелищные, спортивные, развлекательные мероприятия |
||||
|
- платные медицинские услуги для населения, путевки |
4 521,6 |
904,3 |
41 461,1 |
8 292,2 |
|
в санаторно-курортные и оздоровительные учреждения |
||||
На протяжении 1996 года в состав выпадающих сумм НДС входили также индивидуально предоставленные Постановлениями Кабинета Министров РТ льготы по НДС в части сумм, зачисляемых в бюджет РТ. Данное право было предоставлено Кабинету Министров РТ Законом о бюджете на 1996 год. Общая сумма выпадающих по этой статье доходов бюджета РТ за 9 месяцев 1996 года составила 5167,6 млн. руб. Предоставление такого рода льгот недопустимо в настоящих условиях, так как это затрудняет реализацию продукции льготируемых предприятий, сужает рынки сбыта и негативно сказывается на потребителях этой продукции, в случае когда потребителями этой продукции являются производственные, коммерческие и другие предприятия. Негативные последствия выражаются в виде так называемой кумуляции налога и переложение его на потребителя в большем объеме. Предоставление такого рода целевых льгот целесообразно осуществлять по прямым налогам (налог на прибыль, налог на имущество предприятий), в части зачисляемой в соответствующие бюджеты.
Таким образом, основными рекомендациями ГНИ по Вахитовскому району № 1 г. Казани по совершенствованию системы налогообложения налогом на добавленную стоимость, а также порядка расчетов налогоплательщиками с бюджетом по этому налогу являются:
- при сложившейся ситуации многочисленных неплатежей в экономике, использования неденежных форм расчетов между предприятиями - сохранение действующего порядка проведения зачетов по налоговым платежам с бюджетами различного уровня, а также возможности использования в качестве инструментов погашения задолженности перед бюджетом по налоговым платежам различного рода «денежных суррогатов» - векселей Ак Барс Банка, продовольственных чеков РТ и т. д. - как временной меры впредь до улучшения ситуации в экономике, увеличения доли денежных расчетов между предприятиями за реализованную продукцию, товары, работы (услуги). В противном случае бюджеты различного уровня могут практически остаться без каких-либо поступлений;
- значительная доля не поступлений налоговых платежей в бюджет приходится на выпадающие доходы бюджета по НДС вследствие применения налогоплательщиками предусмотренных законом различного рода льгот. Таким образом бюджеты различного уровня ежегодно теряют около 1/5 всех поступающих платежей по НДС. Поэтому одним из предложений по совершенствованию системы налогообложения является предложение о сокращении перечня льготируемых видов деятельности.
3. СОВЕРШЕНСТВОВАНИЕ ВЗИМАНИЯ НДС В РОССИЙСКОЙ ФЕДЕРАЦИИ
3.1. Недостатки практики налогообложения и пути их преодоления
Как показывает анализ практики взимания налога на добавленную стоимость в Российской Федерации действующая система исчисления налога содержит в себе значительные недостатки, требующие коренного ее пересмотра. Причем изменению должны подвергнуться не только отдельные ее части и элементы, но сама система исчисления требует нового подхода к ее рассмотрению.
Российское законодательство по НДС характеризуется чрезвычайной подвижностью и изменчивостью. Огромное количество законодательных актов, инструкций и других нормативных документов, регламентирующих порядок исчисления налога, требуют своей унификации, так как их многочисленность и разрозненность является причиной ряда распространенных нарушений порядка исчисления и уплаты налога.
Кроме этого ряд действующих положений законодательства требуют своего изменения или корректировки. К ним относятся:
1) проблема специального порядка определения облагаемого оборота по НДС (в виде разницы между продажными ценами и ценами приобретения товаров, включающими НДС) для организаций розничной торговли и общественного питания. Нечеткость законодательства по вопросу определение оптового или розничного товарооборота приводит в настоящее время к многочисленным нарушениям со стороны налогоплательщиков, а также создает множество конфликтных ситуаций, решение которых приходится проводить через арбитражные суды. Согласно действующего законодательства существует две трактовки розничного товарооборота. Принципиальные отличия розничной торговли от других ее видов установлены в статье 492 части 2 Гражданского Кодекса РФ, однако налоговые органы при определении принадлежности торговых операций к розничным пользуются Инструкцией по учету розничного товарооборота и товарных запасов в предприятиях розничной торговли и общественного (массового) питания, утвержденной Постановлением Госкомитета РФ по статистике от 08.02.93 г. № 17. Различные толкования этих документов и создают конфликтные ситуации от которых не выигрывают ни налоговые органы, ни налогоплательщики. В этой связи чрезвычайно актуальным становится вопрос необходимости использования законов прямого действия, так как это сделает законодательство более понятным;
2) особый порядок исчисления НДС по предприятиям розничной торговли и общественного питания, а также невключение индивидуальных предпринимателей в число налогоплательщиков НДС создает определенные трудности не только самим предприятиям розничной торговли и частным предпринимателям, но и являются причиной многочисленных нарушений со стороны налогоплательщиков, выражающиеся в самостоятельном выделении налога в расчетных документах и необоснованном отнесении сумм НДС по ним на расчеты с бюджетом;
3) особое место в законодательстве занимает также особый порядок исчисления НДС при реализации товаров по ценам не выше фактической себестоимости, а также специальные методы исчисления НДС при реализации горюче-смазочных материалов. Эти пункты законодательства чрезвычайно сложны, запутанны и соответственно неэффективны. Налогоплательщиками допускается по ним большое количество ошибок, однако налоговым органам очень сложно проверить правильность исчисления НДС в таких случаях;
4) также одним из актуальнейших вопросов на повестке дня стоит вопрос интеграции России в мировое экономическое сообщество. На этот процесс большое влияние оказывает международные аспекты обложения налогом на добавленную стоимость торговых операций, поэтому уже сейчас необходимо предусмотреть меры по сближению режимов в обложении налогом на добавленную стоимость, применяемых в Российской Федерации и в Европейском Сообществе.
Однако этим перечнем все проблемы действующего законодательства не исчерпываются. Одной из важнейших нерешенных проблем в законодательстве об НДС был и остается вопрос расчетных документов в системе налога. В российской системе взимания НДС расчетным документам, к сожалению, не уделено должного внимания. Упоминание о них можно обнаружить лишь в соответствующей Инструкции и только в связи с выделением налога отдельной строкой и в связи с зачетом авансового налога при экспорте. В настоящее время в нашей стране происходят изменения в этой области, носящие к сожалению несистемный характер. Как правило, во всех западных странах, где применяется НДС, расчетные документы или счета являются главными документами в системе налогообложения. На их основе устанавливаются налоговые обязательства предпринимателя - поставщика по его исходящему обороту и требования предпринимателя - покупателя в отношении зачета авансового налога по его входящему обороту предпринимательского назначения. Счета также надежно обеспечивают техническую сторону функционирования системы НДС, включая контроль, учет и управление. Поэтому счета подлежат не только квалифицированному заполнению, но и хранению в течение установленного законом срока.
Западная система НДС обязывает предпринимателя - поставщика в каждый конкретный момент совершения предпринимательского оборота выставлять предпринимателю - покупателю счет с указанием в нем отдельно суммы налога на добавленную стоимость, что в свою очередь, гарантирует возможность зачета предпринимателем - покупателем указанной в счете суммы в качестве авансового налога. Характерно, что счет предпринимателя - поставщика является для предпринимателя - покупателя не только платежным требованием к финансовым органам и своего рода ценной бумагой. Благодаря возможности зачета авансового налога отдельно указанная в счете сумма НДС означает для предпринимателя - покупателя наличные деньги или краткосрочное требование к финансовым органам. [36, 55].
Необходимо обратить внимание на то, что в западных налоговых системах, определена четкая регламентация зачета авансового налога.
Во-первых, это гарантия права - на зачет авансового налога на основе счетов. Обеспечивается эта гарантия тем, что предприниматель может произвести зачет авансового налога за тот отчетный период - месяц, квартал или год, в котором поступили счета за приобретенные товары или услуги. При этом совершенно необязательно, чтобы счета были оплачены к моменту исчисления НДС, обязателен только сам факт осуществления оборота. Хотелось бы обратить внимание на то, что подобная система зачета авансового налога имеет бесспорное преимущество перед российской, так как по нашему налоговому законодательству зачет авансового налога может быть произведен только по мере оприходования и оплаты материальных ресурсов, а не за отчетный период их приобретения. Подобное положение практически означает задержку возврата на неопределенный срок авансового налога и ставит предпринимателя в невыгодные условия при уплате НДС, создает ситуацию финансовой неопределенности.
Во-вторых, гарантия права на зачет авансового налога обеспечивается только тогда, когда соблюдаются все следующие требования: а) получатель счета является предпринимателем; б) выставитель счета является предпринимателем; в) сумма налога выделена в счете отдельно; г) оборот совершен - произошла передача права распоряжения; д) оборот предназначен для предпринимательских целей; е) приобретенные товары и услуги не используются для совершения оборота, не дающего права на зачет налога.
В-третьих, НДС с импортных товаров приравнивается к авансовому налогу и соответственно может быть зачтен, но, опять же, при соблюдении всех следующих ограничений : а) право на вычет имеют только предприниматели; б) импорт должен быть осуществлен в предпринимательских целях; в) НДС должен быть уплачен и уплата подтверждена документально; г) импортные товары не должны использоваться для совершения оборотов, не дающих права на зачет авансового налога.
Для вычета НДС из цены импорта в качестве авансового налога также, необходимо, чтобы товар был ввезен из-за границы на территорию взимания налога. А правом этого зачета могут воспользоваться только те предприниматели, в предпринимательских целях которых был осуществлен импорт. В отличие от зачета авансового налога при внутреннем обороте обязательным условием для зачета налога с оборота импорта является действительная уплата, а не поступление счета независимо от его оплаты. Такой дифференцируемый подход к внутреннему и импортному обороту объясняется тем, что в первом случае кредитором авансового налога является предприниматель, а во втором - государство. При импортном обороте, если позволить зачет налога до его уплаты, государство приобретало бы требование к импортеру об уплате НДС, а импортер получил бы возможность на его зачет, еще не уплатив налога. Как видим, подобная ситуации противоречит регламентации зачета авансового налога и самой концепции НДС в рамках западного законодательства и, следовательно, недопустима.
В-четвертых, западноевропейское законодательство ограничивает право зачета авансового налога, например, в случаях: а) использования приобретенных товаров (услуг) для осуществления освобождаемого от налога оборота, кроме экспортного; б) использование товаров (услуг) для осуществления оборота за пределами территории взимания, который бы подлежал освобождению от налога, если бы он осуществлялся на этой территории; в) использования приобретенных товаров (услуг) для осуществления бесплатного оборота, и ряд других.
Ограничение права на зачет авансового налога может вызвать определенные трудности у предпринимателей, которые одновременно осуществляют облагаемый и необлагаемый оборот, а также если их оборот облагается по разным налоговым ставкам. В таких случаях законодательство предусматривает правила разделения авансового налога на вычитаемый и невычитаемый, в зависимости от доли различных видов оборота.
В целом западная система организации исчисления НДС строится на четко отлаженной системе документооборота расчетных документов для взимания НДС, которые позволяют надежно контролировать процедуру взимания налога. Отслеживая по входящим и исходящим счетам движение товаров, сырья, материалов, услуг в рамках производственного цикла, налоговые органы имеют возможность эффективно определять налоговые обязательства предпринимателей - налогоплательщиков, проводить полную проверку выплаты налога, противостоять попыткам уклонения от обложения, и в то же время надежно защищать право предпринимателей - налогоплательщиков на зачет авансового налога, а в конечном счете эффективно контролировать весь процесс обложения потребления этим налогом. [36, 55].
Почти все страны используют метод взимания НДС на основе счетов - фактур, или так называемый кредитный метод. Метод взимания НДС на основе счетов - фактур используется по следующим соображениям. Налогом облагается сделка, и при этом счет - фактура становится важным документальным свидетельством. К тому же остается хороший аудиторский след. И наконец, здесь можно использовать множественные ставки