Акцизное налогообложение в РФ
 Рис.
1
Предположим, что правительство вводит новый акцизный налог, равный 1 у.е. в расчете на единицу продукции. Поскольку по законодательству РФ акцизами облагаются продавцы (поставщики), тогда этот налог можно рассматривать как надбавку к цене предлагаемого товара. В результате этого кривая предложения сместится вверх на величину налога. Продавцы должны теперь заработать на 1 у.е. больше с каждой поставляемой единицы товара, чтобы получить ту же цену, какую они получали до введения налога. Налог сдвинет кривую предложения вверх, как показано на рис. 1 с положения S до St.
Новая равновесная цена составит 4,5 у.е. В данном конкретном случае половину налога платят потребители в виде более высокой цены, а другую половину – производители в виде более низкой цены после уплаты налогов. Потребители и производители делят налоговое бремя поровну; производители переносят половину налога на потребителей в виде более высокой цены, а вторую половину налогового бремени несут сами.
Из графика видно, что распределение налогового бремени зависит от эластичности спроса и предложения. Данный вывод иллюстрируется следующими графиками.
На рис.2 видно, что при эластичном спросе большую часть бремени берет нас себя продавец (производитель). При этом значительно сокращается производство облагаемого акцизами продукта.
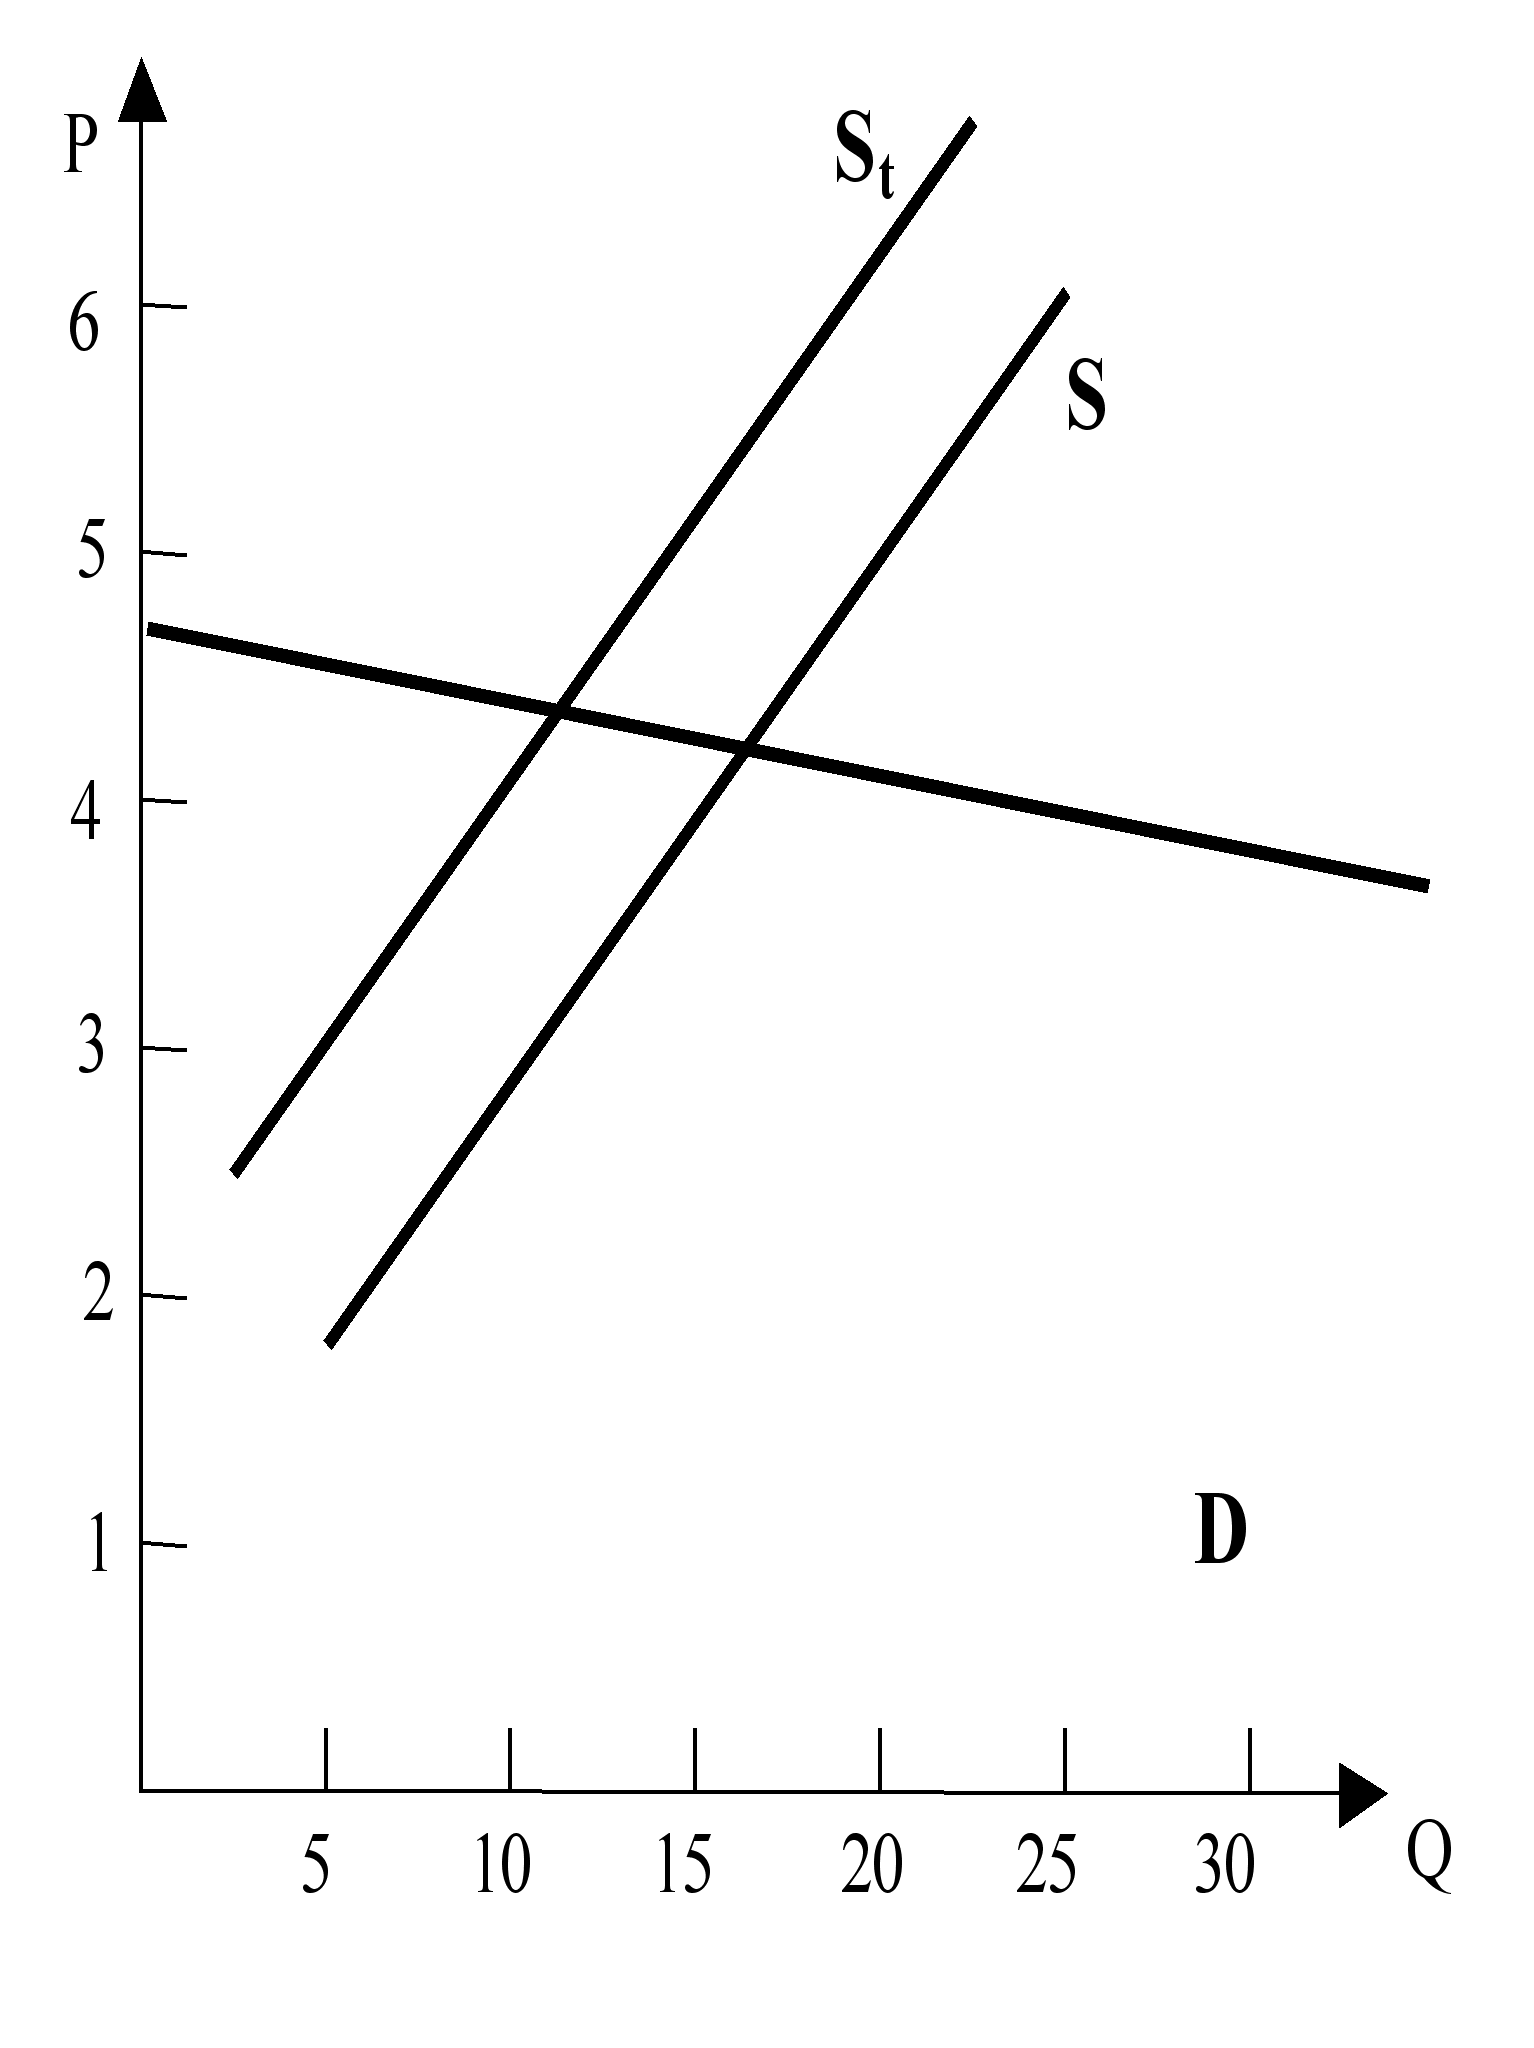 Рис.
2
При менее эластичном
спросе большую
часть бремени
берет на себя
покупатель.
Производство
остается практически
на том же уровне.
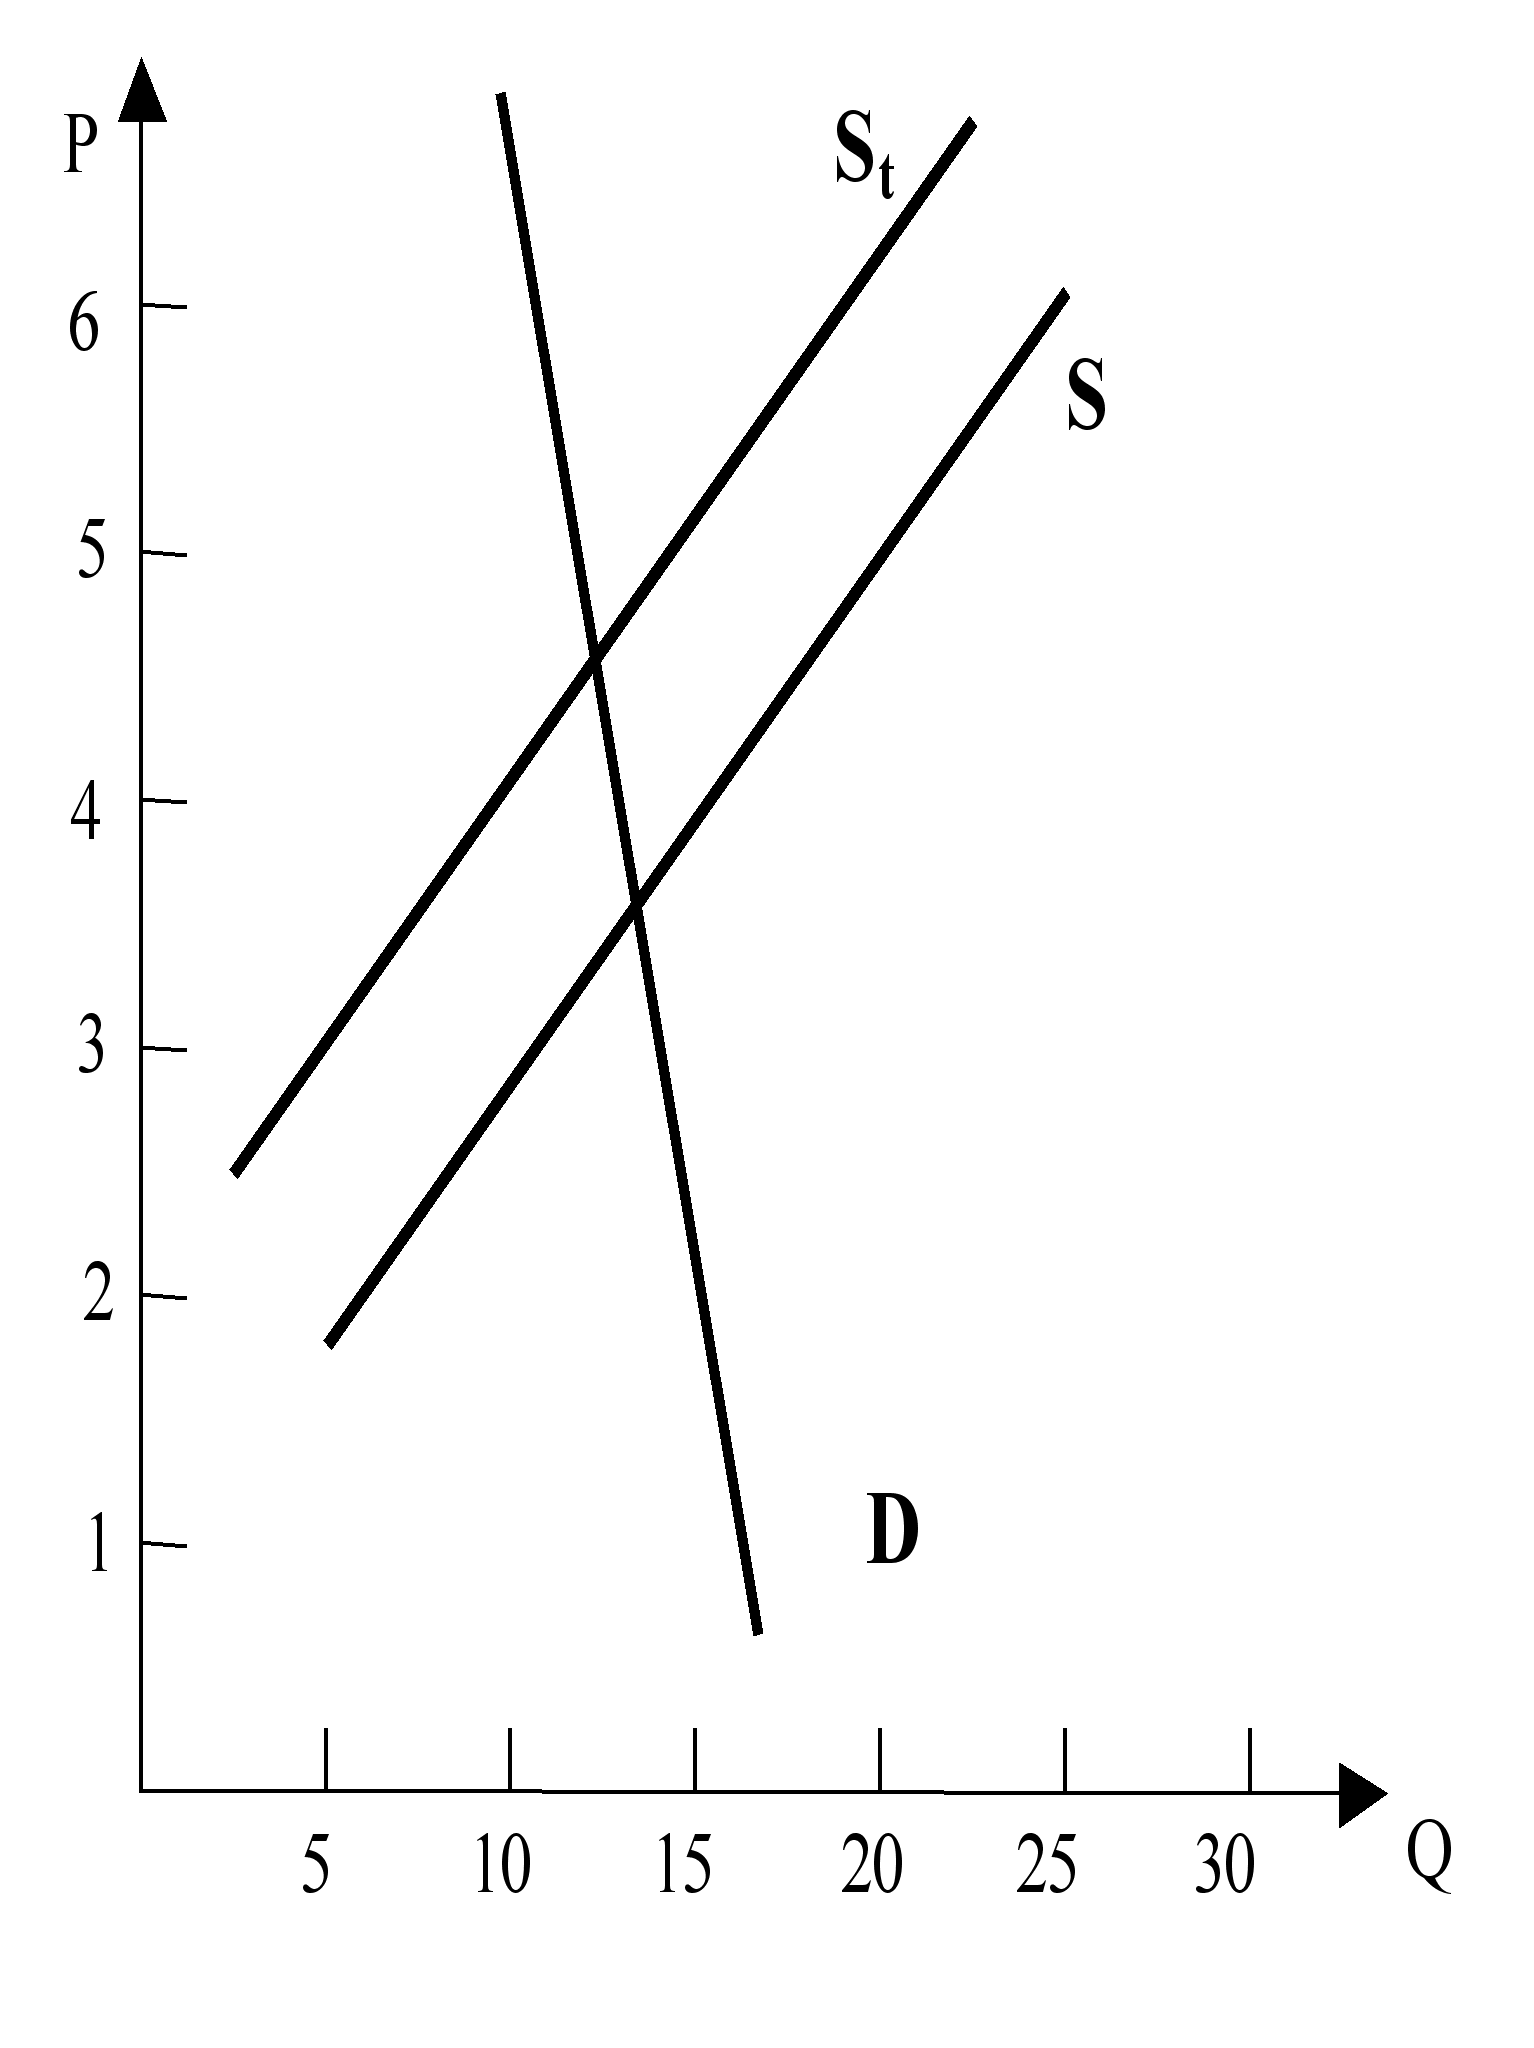 Рис.
3
Чем более эластично предложение, тем к большему росту цен приводит введение акцизного налога, тем большую часть бремени возьмут на себя покупатели.
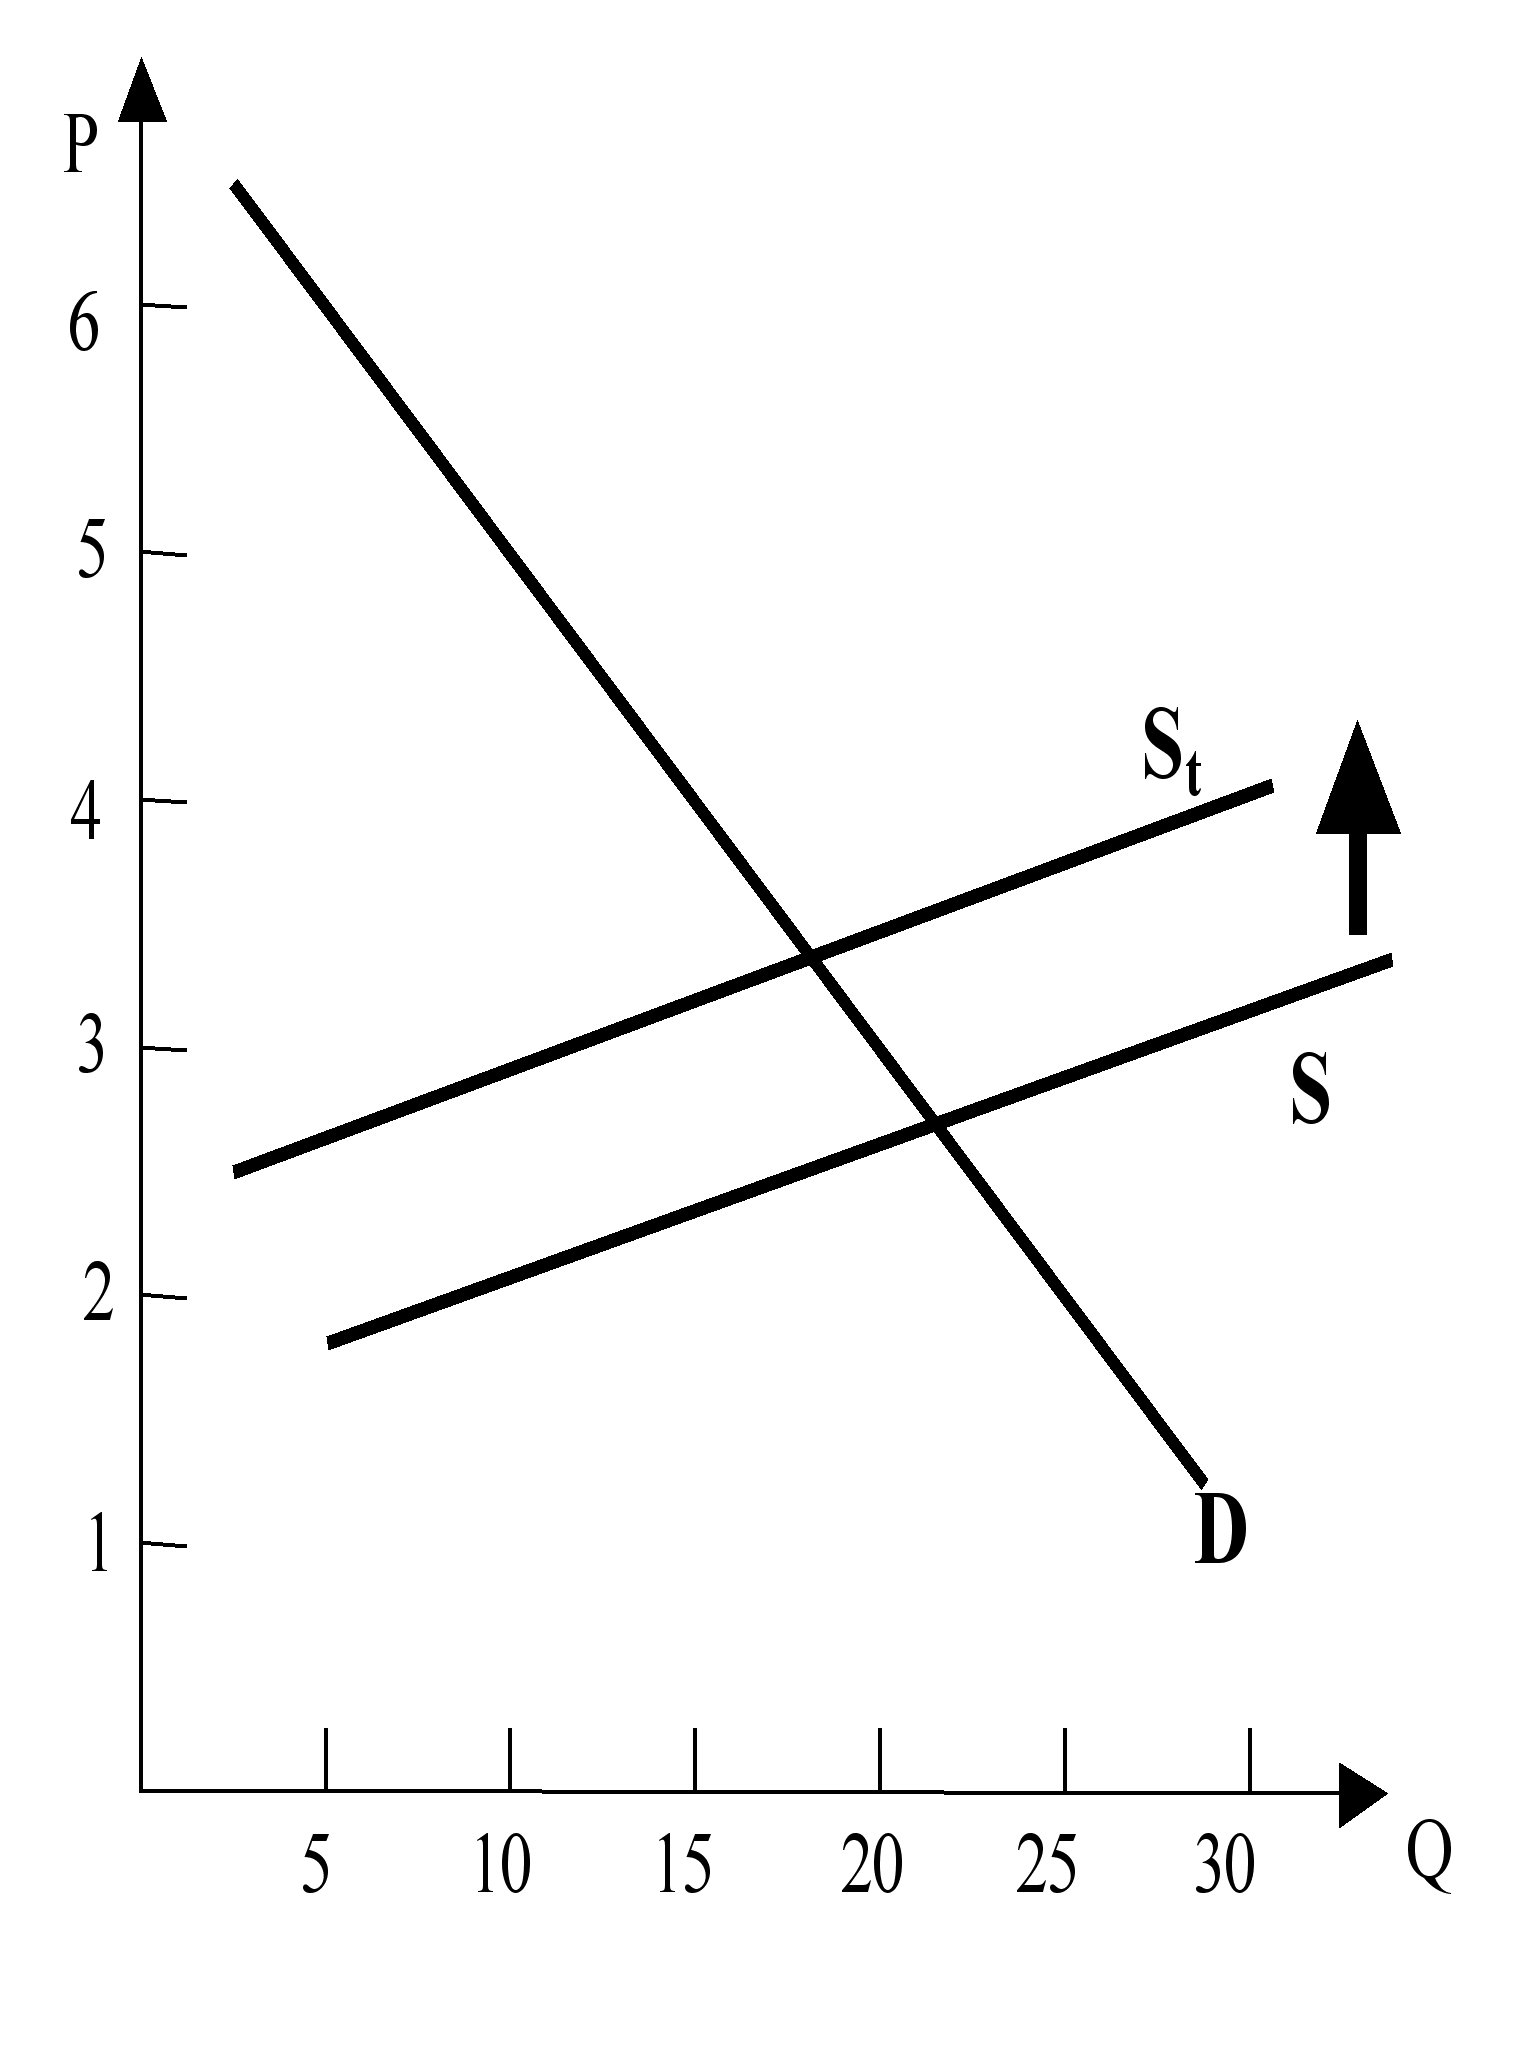 Рис.
4
И, соответственно, наоборот, чем менее эластично предложение, тем большую часть налогового бремени возьмут на себя покупатели.
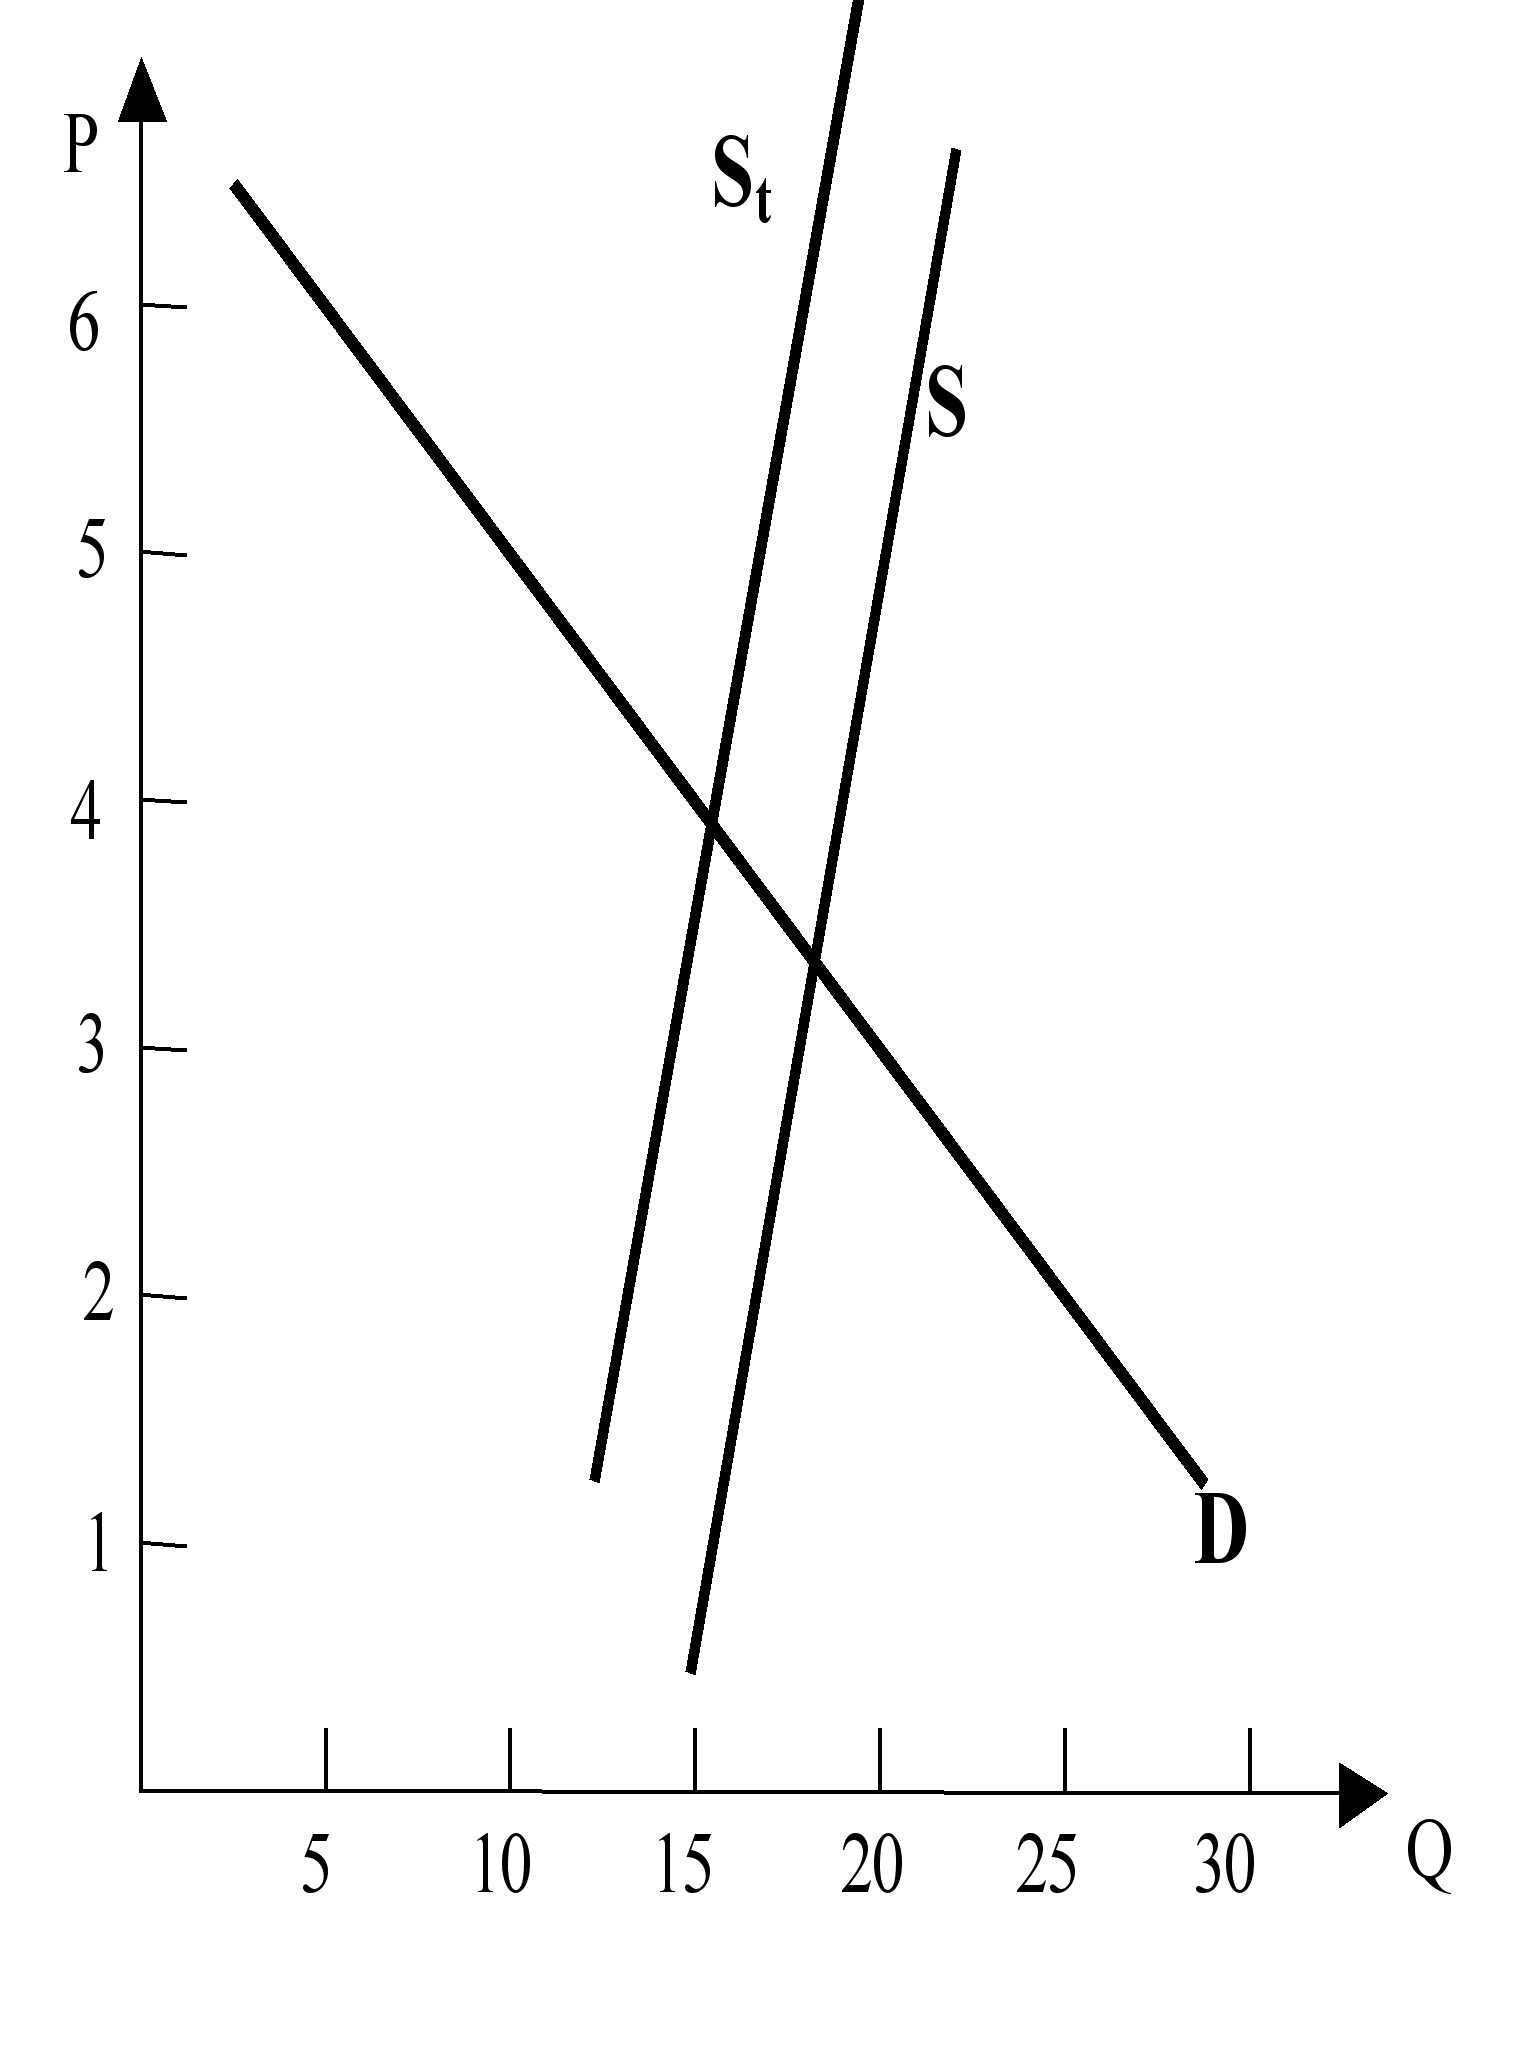 Рис.
5
Исходя из данных графиков можно сделать выводы о том, в каких случаях государство должно повышать или понижать налоги. При внесении проектов акцизного налогообложения по конкретному товару целесообразно ввести обязательный анализ эластичности спроса и предложения по каждой группе облагаемых товаров. В настоящий момент, когда государство нуждается в увеличении налоговых поступлений, зачастую ставят вопрос о повышении ставок акцизов на те или другие товары. На графиках ясно видно, что повышение ставки акцизов далеко не всегда приводит к увеличению налоговых поступлений. Увеличение налогов возможно только в случае неэластичного спроса. Справедливости ради нужно отметить, что немалая часть подакцизных товаров как раз относятся к группе товаров неэластичного спроса, это прежде всего акцизы на бензин, нефть, газ (для внутреннего потребления) и недорогие табачные изделия. Но в то же время введение акцизов на такие товары как пиво, автомобили, вина, экспортируемые нефть и газ может самым отрицательным образом сказаться на величине поступлений в бюджет.
Но помимо того, что уменьшаются доходы продавцов (производителей) и увеличиваются расходы потребителей на сумму равную площади прямоугольника acef, вторым эффектом введения налога будет уменьшение равновесного количество производимой и потребляемой продукции. Тот факт, что до введения налога спрос и предложение были на 2,5 млн. ед. больше, означает, что выручка от них превышала издержки производства. Это можно увидеть из следующего простого исследования. Сегмент ab кривой спроса D на рис.1 демонстрирует готовность платить – предельную выручку – за каждую из 2,5 млн. ед., купленных до введения налога. С другой стороны, сегмент cb кривой предложения S отражает предельные издержки на каждую единицу продукции. Мы видим, что для всех 2,5 млн. ед. за исключением самой последней предельная выручка превышает предельные издержки. Ухудшение благосостояния, связанное с недопроизводством этих 2,5 млн. ед. продукции показано треугольником abc. Этот треугольник указывает на избыточное налоговое бремя или потерю эффективности для общества, которые являются результатом введения налога.
Таким образом, все налоговое бремя, которое несет общество, превышает 12,5 млн. у.е., фактически полученных государством в виде налогов. Общие издержки налогоплательщиков состоят из налоговых поступлений efac плюс треугольник abc - чистую потерю для общества.
Во многих случаях задачи налогообложения могут быть более важными, чем минимизация избыточного налогового бремени. Ярким примером может служить стремление сократить потребление таких общественно вредных продуктов как водка и табак. Но и в этом случае слишком высокие акцизные ставки приводят к нелегальному производству и продаже подакцизных продуктов, увеличению преступности и переходу на потребление некачественных заменителей.
Как и распределение налогового бремени, величина избыточного налогового бремени зависит от эластичности спроса и предложения: чем эластичней спрос или предложение, тем больше избыточное налогообложение.
Любое обсуждение принципов платежеспособности и налогообложения получаемых благ приводит в конечном счета к вопросу о налоговых ставках и о способе изменения ставок по мере роста дохода плательщиков данного налога.
Налоги обычно делятся на прогрессивные, пропорциональные и регрессивные. Так, налог считается прогрессивным, если его средняя ставка повышается по мере возрастания дохода, - регрессивным, если средняя налоговая ставка понижается, и – пропорциональным, если ставка остается неизменной, независимо от размера дохода. Это определение базируется на соотношении между ставкой налога и доходом по причине того, что все налоги – независимо от того объекта налогообложения, - в конечном счете выплачиваются из чьего-либо дохода.
На первый взгляд кажется, что акцизы являются пропорциональным налогом. Однако на деле по отношению к доходу они являются регрессивными. Причина регрессивности этого налога заключается в том, что он затрагивает значительную часть дохода малообеспеченных слоев населения в отличие от дохода высокооплачиваемых слоев. Последние могут избежать налога на часть своего дохода, которая откладывается в виде сбережения, в то время как бедная часть населения не имеет возможности делать сбережения.
С другой стороны существует некоторый набор подакцизных товаров, покупаемых практически всеми. К таким относятся алкогольная и табачная продукция, а также бензин, составляющие весьма внушительную долю в общем объеме собираемых акцизов. С ростом благосостояния расходы на данную продукцию редко значительно увеличиваются и меняют свою структуру. Состоятельные люди начинают, например, потреблять вино вместо крепких ликероводочных изделий. При этом акцизы выплачиваемые данными людьми даже сокращаются вследствие того, что акцизы на вино меньше, чем на водку. Можно сказать, что с ростом благосостояния, доля акцизов в доходах в абсолютном выражении не только не увеличивается пропорционально доходам, но может даже уменьшаться.
Глава 5.Экономическая сущность акцизного налогообложения.
Как и большинство налогов, акцизы обладают 2-мя основными функциями: фискальной и регулирующей. В большинстве развитых стран регулирующая функция акцизов является главенствующей, так основной упор при налогообложении делается на налоги с дохода, что объясняется их большей социальной справедливостью. Косвенные налоги, к которым относятся акцизы имеют регрессивный характер и поэтому их широкое применение считается нецелесообразным.
Наиболее спорным вопросом при введении акцизов является конкретная ставка того или иного акциза. Большинство методик определения таких ставок основываются на эластичности спроса и предложения. Изначальным моментом при их применении является прояснение вопроса о том, какую в данном случае фискальную или регулирующую функцию должен выполнять тот или иной акциз и в зависимости от этого достаточно просто рассчитывается ставка. Решается задача, решением которой будет являться либо максимизация площади прямоугольника acef (рис.1), либо уменьшения равновесного производства товара до планируемой величины.
Но наиболее интересной мне показалась следующая методика вычисления оптимальной ставки налогообложения, особенно в плане своей последовательности в выполнении «справедливой» функций акциза. По этой методике основная идея обложения акцизами тех или иных товарах заключается в обложение налогами «грехов» налогоплательщиков. Причем данный подход не означает, что акцизами облагаются некие аморальные или неприличные товары или услуги. В основе налогообложения подакцизных товаров и определении ставок налогов лежат так называемые отрицательные экстерналии (negative externalities) – дополнительные издержки, которые несет общество в виде расходов государственных бюджетов всех уровней вследствие производства и потребления тех или иных товаров и услуг. Если правительство не несет таких издержек, то какой бы «греховной» не была бы та или иная продукция, она не являлась бы объектом акцизного обложения.
Например, сигареты облагаются налогами по следующим причинам:
ухудшение здоровья курильщиков приводит к дополнительным расходам на медицинское обслуживание, покрываемое за счет бюджета;
ухудшение здоровья курильщиков приводит к дополнительным расходам из бюджета по оплате отпусков по болезни;
т.д.
В то же время не должна облагаться акцизами эротическая продукция по одной простой причине, что потребление последней не приводит к дополнительным бюджетным расходам.
Оптимальной ставкой налогообложения по таким акцизам считается ставка, при которой государство получает необходимые ему доходы для покрытия расходов связанных с потреблением того или иного продукта или услуги. Кроме того, должны быть покрыты издержки по изъятию акциза и в некоторых случаях ставка повышается еще на несколько пунктов для снижения потребления социально вредных товаров.
Например оптимальная ставка акциз на сигареты рассчитывается следующим образом:
|
Экстерналии в расчете на одну пачку сигарет1: |
|
| Медицинское обслуживание | -0,37 |
| Отпуск по болезни | -0,00 |
| Групповые страховки | -0,06 |
| Питание и уход | +0,25 |
| Пенсия по старости | +1,84 |
| Ущерб от пожаров | -0,01 |
| Подоходный налог | -0,61 |
| Итого чистые экстерналии | +1,03 |
Важным моментом этой методики является то, что подсчитываются не только отрицательные эффекты, но и экономия, получаемая обществом от употребления сигарет. Общество экономит 58 центов на том, что средняя продолжительность жизни курильщиков значительно ниже, и, следовательно, общество экономит на расходах по уходу за престарелыми, а также 1,84 доллара на пенсии по старости. Как это ни парадоксально звучит, но исходя из расчетов изложенных в таблице, в действительности налогоплательщикам выгодно наличие курильщиков в обществе, т.к. это приносит около 1 доллара чистой положительной экстерналии на каждую проданную пачку. Таким образом, обложение акцизами сигарет нецелесообразно.
Данная методика наглядно демонстрирует 3-ю функцию акцизов, выражающуюся в справедливом обложении налогами товаров, употребление которых приводит к дополнительным бюджетным расходам.
Очевидно, что экономическая сущность каждого конкретного акциза зависит от объекта обложения. Уникальным объектом исследования в этом плане выступает алкоголь.
Алкоголь – необычный товар. Он играет различные роли в социальных и культурных устоях общества. Мэри Дуглас, выдающийся английский социолог весьма точно определила употребление алкоголя как «общественный акт исполняемый в определенном социальном контексте». Употребление алкоголя во многом не есть действие, отражающее индивидуальный выбор. Социологи утверждают, что традиции употребление алкоголя выявляют культурные и общественные ценности в том или ином регионе. Неслучайно, практически во все культурах, потребление алкогольных напитков в одиночестве считается нездоровым симптомом.
Подтверждением этих слов является исследования, проведенные в Европе, например, как бары влияют на политические взгляды избирателей. В частности, выяснилось, что рестрективная политика государства по отношению к одним алкогольным напиткам при параллельном поощрении других приводит к изменению политических предпочтений электората.
Неумеренная политика государство в направлении уменьшения производства и потребления алкоголя может привести к неоднозначным последствиям. В то же время акцизное налогообложение алкоголя считается единственным действенным методом снижения его производства. Именно поэтому при обложении алкоголя наиболее правильным, скорее всего, будет принцип «справедливости», изложенный выше. Также нужно принять во внимание, что часть регионов в РФ в значительной мере зависит от производства алкогольной продукции, и необоснованное повышение этих налогов может привести к экономическому кризису в этих регионах.
Обложение акцизами легковых автомобилей носит исключительно фискальный характер и в условиях РФ оправдано по той простой причине, что легковые автомобили с объемом двигателя больше 2500 кубических сантиметров практически полностью производятся за пределами РФ, и, следовательно, эта мера имеет протекционистское воздействие, как и определено в законе «Об акцизах»: «Ставки акцизов по подакцизным товарам ввозимым на территорию РФ, устанавливаются с учетом обеспечения защиты отечественного производителя и потребителя и сохранения конкурентоспособности отечественных товаров…» Кроме того, автомобили с двигателем такой мощности можно причислить к предметам роскоши, поэтому данный налог в некоторой мере уменьшает регрессивность акцизного налогообложения в целом.
Еще один пример использования акцизов в протекционистских целях можно найти в Указе Президента от 18 января 1996 г. №64 «О взимании акцизов с подакцизных товаров, происходящих с территории Украины при ввозе на таможенную территорию РФ"». После отмены на Украине акцизов с подакцизных товаров, происходящих с ее территории, при их вывозе в Россию сложилась такая ситуация, когда украинский товар, поступаю на российский рынок, становится в ценовом отношении более конкурентоспособным, чем его российский аналог, поскольку последний облагается акцизом. Изменить ее можно было только через обложение украинских товаров при их ввозе на российскую территорию акцизом по действующим ставками импортных акцизов.
Заметим, что мировая торговая практика не допускает взимания акцизов с импортируемой продукции по ставкам превышающим те, которыми облагаются аналогичные товары местного производства. Такой запрет закреплен в статье III ГАТТ: «Товары, происходящие из одной страны участницы, не должны облагаться прямо или косвенно внутренними налогами или другими внутренними сборами, превышающими прямо или косвенно налоги и сборы, применяемые к товарам отечественного происхождения».
Основная задача пограничного налогового регулирования – устранить препятствия развитию международного разделения труда и мировой торговли, связанные с двойным налогообложением. Для этого признается, что исключительное право взимания косвенных налогов принадлежит стране, импортирующей товар. В стране происхождения (производства) товара он освобождается от уплаты косвенных налогов. Такой тип акцизов относится к пограничным уравнительным налогам. Пограничные уравнительные налоги следует отделять от таможенных пошлин. Общими для них является то, что их взимание осуществляется таможенными органами в момент пересечения таможенной границы. Основное отличие между ними состоит в том, что акцизами облагаются как импортные товары, так и товары местного производства. Иначе говоря, каждому пограничному уравнительному налогу можно найти соответствующий «внутренний» налог.
Следующая значительная группа акцизов, имеющая свою специфику – акцизы на минеральное сырье, т.е. акцизы на нефть и газ. Данные налоги служат для изъятия сверхдоходов с месторождений с лучшими горно-геологическими и экономико-географическими характеристиками. Поскольку недра объективно являются общенациональным достоянием, поэтому взимание дополнительных налогов, забирающих сверхприбыль добывающих предприятий, выглядит справедливой платой обществу. Природные богатства не могут быть собственностью какого-либо предприятия, частного лица, или группы лиц – акционеров, они являются национальным достоянием.
Тем не менее, по мнению экспертов в данной области акцизы на нефть и газ должны быть отменены как несоответствующие по своему экономическому содержанию возложенным на них задачам. «В первую очередь, необходимо отменить акциз на нефть, как наиболее фискальный налог, который не выполняет свою основную функцию – справедливого изъятия сверхдоходов с месторождений с лучшими характеристиками».1
На данный момент акцизы на нефть дифференцированы в зависимости от добывающих их организаций. Обоснованность той или иной акцизной ставки вызывает сомнения, поскольку методика определения дифференцированных ставок недостаточно проработана. Вместо того, чтобы поощрять наиболее экономически эффективные предприятия, данная методика стремится уровнять предприятия. Налог на дополнительные доходы от добычи углеводородов представляется более последовательным, нежели чем акциз в данной области. Акциз на газ не дифференцирован по месторождениям вообще, поскольку практически единственным предприятием, занимающимся его добычей, является Газпром.
В целом, разработка целостной системы налогообложения, позволяющей изымать горную ренту как незаработанную часть прибыли далека от завершения.
Заключение
Фактически, акцизное налогообложение носит регрессивный характер, когда налогообложение равным образом ложится как на обеспеченные, так и на бедные слои населения. Изначально задуманные как социально направленные налоги, акцизы на данный момент выполняют асоциальные функции, еще больше увеличивая разрыв между беднейшими и состоятельными слоями общества. Как и любой косвенный налог, акцизы перекладываются на беднейшую часть населения и то, что более 20% налоговых поступлений в бюджет составляют акцизы – тревожный знак. Именно косвенные налоги оказывают значительный сдерживающий эффект на экономику, что еще более опасно в условиях затянувшегося кризиса. Это еще раз подчеркивает, что государство не умеет собирать прямые налоги.
В настоящий момент акцизы выполняют в большей своей части фискальную функцию, что выражается в стремлении властей при введении тех или иных акцизов не столько к регулированию производства и потребления тех или иных товаров, сколько к пополнению бюджета (ярким примером может служить постановление Конституционного Суда «По делу о проверке конституционности части первой статьи 2 федерального закона от 7 марта 1996 года «О внесении изменений в закон РФ «Об акцизах»). Фискальная направленность акцизов на бензин не вызывает сомнений, и это при том, что повышение цен на бензин - один из факторов, влияющих на повышение издержек практически любого производства, следовательно, повышения общественно необходимых затрат на производство той или иной продукции, что приводит к снижению конкурентоспособности экономики в целом. Тем не менее, регулирующее воздействие акцизов все же проявляется, и наиболее оно благотворно в сфере оборота алкогольной продукции. Таким образом, государство не только пополняет казну, не только уменьшает уровень потребления алкоголя, но и способствует реализации только качественной продукции.
Спорными остаются величины ставок акцизов, а также способы индексирования величины специфических ставок. Применение адвалорных ставок приводит к серьезным трудностям при оценке объекта налогообложения. Специфические же ставки недостаточно оперативно корректируются в связи с инфляционными процессами.
Законодательная база в сфере акцизов еще недостаточно проработана. В частности это относится к большому объему документов, которые недостаточно систематизированы и трудны для восприятия. Исправление этого невозможно без принятия второй части Налогового Кодекса, что в свою очередь зависит от множества политических факторов. Это позволяет предположить, что в ближайшие год-два в этом направлении ничего в положительную сторону не изменится.
Акцизы выступают одними из немногих рычагов воздействия государства на экономические процессы, имеющие место в обществе. Совершенствование налогообложения в сфере акцизов является одним из важнейших условий улучшения экономической ситуации, пополнения федерального и региональных бюджетов.
Литература
«Об акцизах» Федеральный закон от 06.12.91 №1993-1
«О федеральном бюджете на 1999 год» Федеральный закон
«О федеральном бюджете на 1998 год» Федеральный закон
«По делу о проверке конституционности части первой статьи 2 федерального закона от 7 марта 1996 года «О внесении изменений в закон РФ «Об акцизах» Постановление конституционного суда РФ от 24.10.1996 №17-П
«О марках акцизного сбора» Постановление Правительства РФ от 04.09.99 №1008
«О ставках акциза на природный газ» Постановление Правительства РФ от 22 января 1999 г. №81
«О видах минерального сырья, подлежащего обложению акцизами» Постановление Правительства РФ от 03.07.97 №808
«Об установлении дифференцированных ставок акциза на нефть, добываемую на территории РФ» Постановление Правительства РФ от 15.01.1997 №30
"О введении на территории Российской Федерации марок акцизного сбора" Постановление Правительства РФ от 14 апреля 1994 г. N 319
«О порядке исчисления и уплаты акцизов» Инструкция Государственной Налоговой Службы от 10.08.98 №47
«О порядке уплаты акциза с экспортируемой из РФ нефти, включая газовый конденсат» Временная инструкция Государственного Таможенного Комитета РФ от 9.08.1996 г. №01-23/14267, Государственной Налоговой Службы РФ от 12 августа 1996 г. №Вз-6-04/572
«О порядке уплаты акцизов на нефть, включая газовый конденсат, и природный газ» Инструкция Госналогслужбы РФ от 01.11.95 №40
«О порядке исчисления и уплаты акцизов» Инструкция Госналогслужбы РФ от 17.07.95 №36
«О маркировке отдельных подакцизных товаров, ввозимых на таможенную территорию российской федерации» Приказ Государственного Таможенного Комитета РФ от 13 июля 1994 г. № 357
«О некоторых вопросах применения "Временной инструкции о порядке маркировки отдельных подакцизных товаров, ввозимых на таможенную территорию российской федерации"» Письмо Государственного Таможенного Комитета РФ от 19.11.1996 №01-15/20509
«О порядке учета НДС и акцизов при формировании цен на импортные товары (продукцию)» Письмо Министерства Финансов РФ № 66, Комитета РФ По Политике Цен №01-17/752-06 от 31 мая 1993 года
Экономикс / Кэмпбелл Р.Макконнелл, Стэнли Л.Брю. Таллин. 1993.
Бизнес-конспект: акцизы // Экономика и жизнь 1996. №15. стр.22
Габдрахманов И.Н., нефтяная компания «Лукойл», Нефтяным месторождениям должна помочь гибкая налоговая система //Финансы. 1998. №7, стр. 26-27
Козырин А.Н., Акцизы в системе таможенных платежей //Финансы. 1997. №1, стр. 22-28
Козырин А.Н., Косвенные налоги в механизме таможенно-тарифного регулирования //Финансы. №9.1994, стр. 19-24
Разовский Ю.В., Платежи, акцизы и налоги горнодобывающих предприятий»//Финансы №8, 1995, стр.30-34
Скиба В. Маленькие компании и большой нефтяной бизнес // Деловой экспресс 1997. №4
Gregory P.Lubkin, The Taxation of Alcohol and the Development of a European Identity, Harvard Law School, 1996 (law.harvard.edu/Programs/JeanMonnet/papers/96/9607ind.html#I)
Viscusi, W.K. (1992) “Smoking: Making the Risky Decision” New York: Oxford University Press.
Viscusi, W. K. (1995) “Tax Policy and the Economy”
Приложение №1
Ставки акцизов в РФ
|
Виды подакцизных товаров |
В
процентах
или в рублях
|
|
Спирт
этиловый из
всех видов
|
12
руб. за 1 литр
безводного
|
|
Виды подакцизных товаров |
В
процентах
или в рублях
|
|
Пиво
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |