Налогообложение прибыли
в1997 году - на доходы ( проценты, дивиденды), полученные по акциям, облигациям и иным ценным бумагам, принадлежащих предприятиям в размере 40 млн.руб; а также на доходы полученные от долевого участия в других предприятиях в размере 3 млн.руб., а также других исключений (увеличений) из валовой прибыли в размере 698 млн.руб.
В 1997 году по сравнению с 1995г. и 1996г. плательщики налога на прибыль на территории г. Урая пользовались льготой в части прибыли не подлежащей налогообложению. Общая сумма по данным льготам составила 5347 млн.руб.
Следует отметить , что по предприятиям города в 1995 году сумма превышения фактических расходов на оплату труда против их нормированной величины составила 47821 млн.руб., на которую начислен налог в сумме 16737 млн.руб. Таким образом, всего налога на прибыль и налога на суммы превышения расходов на оплату труда по сравнению с их нормируемой величиной начислено в 1995 году плательщиками г. Урая в сумме 55847 млн.руб.
Сумма начисленного налога на прибыль предприятиями города в 1996 году составила 46459 млн.руб., а в1996 году - 32428 млн.руб.
Сумма убытка по убыточным предприятиям в 1996 году составила 50017 млн.руб., а в 1997 году - 73059 млн.руб. (по 1995 году данные отсутствуют).
II.2. Анализ контрольной работы налоговых органов за соблюдением (исполнением) налогоплательщиками законодательства по налогообложению прибыли.
Анализируя проведенную контрольную работу Госналогинспекции по г.Ураю за соблюдением (исполнением) налогоплательщиками законодательства по налогообложению прибыли в течении последних трех лет на основании имеющихся данных ( см. Таблицу № ) , можно сказать следующее:
1) в 1995 году из 436 плательщиков налога на прибыль проверено 99, а факты нарушения законодательства установлены у 52 налогоплательщиков;
в 1996 году из 378 плательщиков налога на прибыль проверено 63, а факты нарушения законодательства установлены у 36 налогоплательщиков;
в 1997 году из 349 плательщиков налога на прибыль проверено 56, а факты нарушения законодательства установлены у 35 налогоплательщиков.
Наибольший удельный вес занимают проверки:
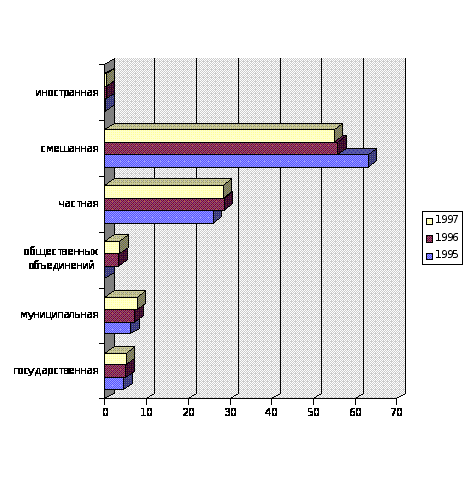
в 1995 году- индивидуально-частных предприятий (44% от общего количества проверенных предприятий) и предприятий со смешанной формой собственности (41% от общего количества проверенных предприятий);
в 1996 году- предприятий со смешанной формой собственности (57,1% от общего количества проверенных предприятий) и индивидуально-частных предприятий (30,2% от общего количества проверенных предприятий) ;
в 1997 году- предприятий со смешанной формой собственности (51,8% от общего количества проверенных предприятий) и индивидуально-частных предприятий (25% от общего количества проверенных предприятий).
Соответственно по данным формам собственности установлено наибольшее количество проверок с фактами установленных нарушений.
Из вышеизложенного следует, что первоначально наибольший удельный вес занимали проверки индивидуально-частных предприятий, а в последующих отчетных периодах- предприятий со смешанной формой собственности. Это связано с наибольшим удельным весом предприятий с данными формами собственности в общем объеме плательщиков налога на прибыль.
Рассчитаем коэффициент проведения проверок в анализируемых отчетных периодах плательщиков налога по формуле:
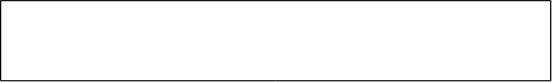
общее количество проведенных проверок в отчетном периоде х100%
общее количество плательщиков налога в отчетном периоде
в 1995 году- 22,7% ( 99х100% : 436);
в 1996 году- 16,7% ( 63х100% : 378);
в 1997 году- 16,0% ( 56х100% : 349);
то есть, можно сказать, что процент охвата контролем плательщиков налога на прибыль в анализируемых отчетных периодах имеет тенденцию снижения и, если учесть, что согласно законодательства проверки на предприятиях проводятся не реже одного раза в два года (ст.11 Закона О Государственной налоговой службе), данный процент можно считать низким.
Рассчитаем процент установления нарушений при проведении проверок по формуле:

общее количество проверок с фактами выявления нарушений
законодательства в отчетном периоде х 100%
общее количество проведенных проверок в отчетном периоде
в 1995 году- у 52,5% ( 52 х 100% : 99),
в 1996 году- у 57,2% ( 36 х 100% : 63),
в 1997 году- у 62,5% ( 35 х 100% : 56)
При установленном факте снижения в анализируемых отчетных периодах процента охвата контроля плательщиков налога на прибыль, в данных отчетных периодах увеличивается процент выявления нарушений при проведении проверок. Иными словами, увеличение сроков проведения проверок по различным причинам влияет на результативность проведения проверок.
Дополнительно начисленные платежи в бюджет по результатам проведения проверок налоговой инспекцией по г. Ураю в анализируемых отчетных периодах согласно имеющихся данных (см. Таблицу № ) составили:
в 1995 году : 5 870 млн.руб., в том числе финансовые санкции и пени составили 4 921 млн.руб. или 83,8% от общих доначислений, а сумма доначисленного налога составила 949 млн.руб. или 16,2%;
в 1996 году : 19 727 млн.руб., в том числе финансовые санкции и пени составили 15 701 млн.руб. или 79,6% от общих доначислений, а сумма доначисленного налога составила 4026 млн.руб. или 20,4%;
в 1997 году : 6 835 млн.руб., в том числе финансовые санкции и пени составили 6 485 млн.руб. или 94,9% от общих доначислений, а сумма доначисленного налога составила 350 млн.руб. или 5,1% .
Сумма уменьшенных платежей по результатам проведенных проверок налоговыми органами в анализируемых отчетных периодах составила:
в 1995 году- 730 млн.руб.,
в 1996 году- 2 042 млн.руб.,
в 1997 году- 85 млн.руб.
а) Рассчитаем чистые дополнительные доначисления в анализируемых отчетных периодах по документальным проверкам , подлежащие уплате в бюджет , по формуле :
 общая
сумма дополнительных
сумма уменьшенных
платежей по
доначислений по проверкам в - проверкам в отчетном периоде
отчетном периоде
они равны :
в 1995 году- 5 140 млн.руб. (5 870-730),
в 1996 году- 17 685 млн.руб. (19 727-2 042),
в 1997 году- 6 750 млн.руб. (6 835-85).
б) Рассчитаем чистые дополнительные доначисления сумм налога, подлежащего уплате в бюджет, в анализируемых отчетных периодах по документальным проверкам по формуле :


общая сумма дополнительных сумма уменьшенных
доначислений по проверкам - платежей по проверкам
в отчетном периоде без учета в отчетном периоде
финансовых санкций и пени
они составили:
в 1995 году : 219 млн.руб. (5 870 - 4 921 - 730),
в 1996 году : 1 984 млн.руб. (19 727 - 15 701 - 2 042),
в 1997 году : 265 млн.руб. (6 835 - 6 485 - 85).
В процентном отношении от общей суммы чистых доначислений, подлежащих уплате в бюджет, они составили :
в 1995 году- 4,3% ( 219 х 100% : 5 140);
в 1996 году- 11,2% ( 1 984 х 100% : 17 685);
в 1997 году- 3,9% ( 265 х 100% : 6 750).
из общей суммы доначисленных платежей взыскано в бюджет:
в 1995 году- 2 197 млн.руб. или 37,4 % от общей дополнительно доначисленной суммы по проверкам и 42,7% от чистых дополнительных доначислений, подлежащих уплате в бюджет,
в 1996 году- 1 285 млн.руб. или 6,5% от общей дополнительно доначисленной суммы по проверкам и 7,3% от чистых дополнительных доначислений, подлежащих уплате в бюджет,
в 1997 году- 5 320 млн.руб или 77,8 % от общей дополнительно доначисленной суммы по проверкам и 78,8% от чистых дополнительных доначислений, подлежащих уплате в бюджет.
Применив к общей сумме взысканным в бюджет доначисленным платежам процент чистого дополнительного налога ,подлежащего уплате в бюджет, находим относительную сумму, взысканного в бюджет налога :
в 1995 году она равна 94 млн.руб. ( 2 197х 4,3% :100%);
в 1996 году - 144 млн.руб. ( 1 285 х 11,2% : 100%);
в 1997 году - 207 млн.руб. ( 5 320 х 3,9% : 100%).
Заключение.
Прибыль предприятий, организаций, учреждений в настоящее время играет огромную роль. Она является одним из обобщающих оценочных показателей их деятельности и выполняет следующие важнейшие функции:
1)характеризует конечные финансовые результаты деятельности предприятия, размер его денежных накоплений;
2)является главным источником финансирования затрат на производственное и социальное развитие предприятия, и та часть прибыли, которая изымается государством в форме налога на прибыль, является источником финансирования государственных расходов
Уже в конце 80-х годов предпринимается серьёзная попытка повысить налоговые ставки на прибыль кооперативов.
Существовавшая ранее система планового распределения прибыли, в период строительства социалистической экономики в России, предполагала изъятие в бюджет той части прибыли, которая оставалась после формирования в соответствии с установленными нормативами различных производственных фондов.
В условиях рыночной экономики в России данная система становится неприемлема, так как при сформировавшемся многообразии различных организационно-правовых форм собственности не обеспечиваются равные условия их хозяйствования.
27 декабря 1991 года вышел в свет Закон РФ № 2118-1 «Об основах налоговой системы в Российской Федерации», предусматривающий в статье 5 различные объекты налогообложения, в том числе налогообложение доходов ( прибыли ).
Налогообложению подлежит валовая (балансовая) прибыль предприятий, представляющая собой сумму прибылей от реализации продукции (работ, услуг) основных фондов и иного имущества предприятия, прибыли от внереализационных операций, уменьшенная (увеличенная) на сумму доходов (расходов), предусмотренных действующим законодательством.
Таблица №
Проведение документальных проверок плательщиков налога на прибыль в 1995-1997гг.
| . | Плательщики налога на прибыль по отчетным периодам. | Проверено плательщиков налога на прибыль по отчетным периодам. | Количество плательщиков, у которых выявлены нарушения. | ||||||
| 1995г. | 1996г. | 1997г. | 1995г. | 1996г. | 1997г. | 1995г. | 1996г. | 1997г. | |
| Плательщики налога на прибыль по формам собственности. | в сумме | удельный вес в % | в сумме | удельный вес в % | в сумме | удельный вес в % | в сумме | удельный вес в % | в сумме | удельный вес в % | в сумме | удельный вес в % | в сумме | в % к общему количеству проверенных предприятий | в сумме | в % к общему количеству проверенных предприятий | в сумме | в % к общему количеству проверенных предприятий |
| Государственные предприятия | 19 | 4,4 | 19 | 5,0 | 18 | 5,2 | 11 | 11,1 | 1 | 1,6 | 5 | 8,9 | 5 | 5,0 | 3 | 4,8 | 3 | 5,4 |
| Муниципальные предприятия | 27 | 6,2 | 27 | 7,1 | 27 | 7,7 | 3 | 3,0 | 4 | 6,3 | 3 | 5,4 | 2 | 2,0 | 1 | 1,6 | - | - |
| Индивидуально-частные предприятия | 171 | 39,2 | 108 | 28,6 | 99 | 28,4 | 44 | 44,5 | 19 | 30,2 | 14 | 25 | 27 | 27,3 | 13 | 20,6 | 7 | 12,5 |
| Общественные организации | - | - | 12 | 3,2 | 12 | 3,4 | - | - | 3 | 4,8 | 5 | 8,9 | - | - | - | - | 4 | 7,1 |
| Предприятия со смешанной собственностью (в том числе с иностранной) | 219 | 50,2 | 212 | 56,1 | 193 | 55,3 | 41 | 41,4 | 36 | 57,1 | 29 | 51,8 | 18 | 18,2 | 19 | 30,2 | 21 | 37,5 |
| Всего: | 436 | 100 | 378 | 100 | 349 | 100 | 99 | 100 | 63 | 100 | 56 | 100 | 52 | 52,5 | 36 | 57,2 | 35 | 62,5 |
Таблица №
Доначисления и уменьшения платежей в бюджет по документальным проверкам
исполнения плательщиками г. Урая законодательства по налогообложению прибыли.
| Сумма платежей, дополнительно начисленных в бюджет, включая финансовые санкции и пени (млн.руб.). | |||||||||||||||
| Плательщики налога на прибыль по формам собственности. | Всего. | В том числе финансовые санкции и пени. |
Из общей суммы доначислений по результатам проверок : |
Сумма уменьшенных платежей по документальным проверкам (млн.руб.). | |||||||||||
| документальных | камеральных | ||||||||||||||
| 1995г. | 1996г. | 1997г. | 1995г. | 1996г. | 1997г. | 1995г. | 1996г. | 1997г. | 1995г. | 1996г. | 1997г. | 1995г. | 1996г. | 1997г. | |
| Государственные предприятия | 1976 | 4 | 47 | 1764 | 4 | 41 | 1973 | 4 | 47 | 3 | - | - | 95 | - | - |
| Муниципальные предприятия | 274 | 294 | - | 273 | 4 | - | 18 | 294 | - | 256 | - | - | - | - | 2 |
| Индивидуально-частные предприятия | 3007 | 399 | 170 | 2278 | 278 | 148 | 2667 | 394 | 170 | 340 | 5 | - | 621 | - | - |
| Общественные организации | - | - | - | - | - | - | - | - | - | - | - | - | - | - | 3 |
| Предприятия со смешанной собственностью (в том числе с иностранной) | 613 | 19030 | 6618 | 606 | 15155 | 6296 | 77 | 19030 | 6618 | 536 | - | - | 14 | 2042 | 80 |
| Всего: | 5870 | 19727 | 6835 | 4921 | 15701 | 6485 | 4735 | 19722 | 6835 | 1135 | 5 | - | 730 | 2042 | 85 |
Таблица №1:
Состав плательщиков налога на прибыль на территории г. Урая в 1995-1997гг.
| Наименование | Отчетные периоды |
Изменения состава налогоплательщиков |
Удельный вес (в %) плательщиков налога на | |||||||
| 1996г. к 1995г. |
1997г. к 1996г. |
прибыль по отчетным периодам | ||||||||
| 1995г. | 1996г. | 1997г. | (в сумме) | в % | (в сумме) | в % | 1995г. | 1996г. | 1997г. | |
| Общее количество юридических лиц, зарегистрированных на территории г. Урая | 482 | 477 | 483 | -5 | -1 | +6 | +1,3 | х | х | х |
| Всего предприятий, уплачивающих налог на прибыль, | 436 | 378 | 349 | -58 | -13 | -29 | -8 | 100 | 100 | 100 |
| в том числе: | ||||||||||
| - государственных предприятий; | 19 | 19 | 18 | - | - | -1 | - | 4,4 | 5,0 | 5,2 |
| - муниципальных предприятий; | 27 | 27 | 27 | - | - | - | - | 6,2 | 7,1 | 7,7 |
| - индивидуальных, частных предприятий; | 171 | 108 | 99 | -63 | -14 | -9 | -3 |
39,2 |
28,6 |
28,4 |
| - общественных объединений; | - | 12 | 12 | +12 | +3 | - | - | - | 3,2 | 3,4 |
| - предприятий со смешанной собственностью; | 218 | 211 | 192 | -7 | -2 | -20 | -5 |
50,0 |
55,8 |
55,0 |
| - предприятий с иностранной собственностью. | 1 | 1 | 1 | - | - | - | - | 0,2 | 0,3 | 0,3 |
Таблица №
Планирование поступлений доходов по налоговым источникам в федеральный бюджет в динамике за 1996-1998г.г.
| 1996 год | 1997 год | 1998 год | |||||||||
| Статьи доходов государственного бюджета | в сумме | в % к общему объему доходов | в % к общему объему доходов по налоговым источникам | в сумме | в % к общему объему доходов | в % к общему объему доходов по налоговым источникам | абсолютные отклонения к прошлому году | в сумме | в % к общему объему доходов | в % к общему объему доходов по налоговым источникам | абсолютные отклонения к прошлому году |
| Доходы гос. бюджета (всего) | 347 200,0 | 100 | х | 434 365,1 | 100 | х | +87 165,1 | 367 548,0 | 100 | х | -66 817,1 |
| в том числе: | |||||||||||
| Налоговые поступления (всего), | 282 478,4 | 81,36 | 100 | 374 649,5 | 86,25 | 100 | +92 171,1 | 306 975,7 | 83,52 | 100 | -67 673,8 |
| в том числе: | |||||||||||
| 1) налог на прибыль (доход) предприятий и организаций; | 55 518,9 |
15,99 |
19,65 |
76 504,1 |
17,61 |
20,42 |
+20 985,2 | 48 140,6 |
13,10 |
15,68 |
-28 363,5 |
| 2) налог на добавленную стоимость; | 126 928,3 |
35,56 |
44,93 |
171 936,6 |
39,58 |
45,89 |
+45 008,3 | 141 270,2 |
38,44 |
46,02 |
-30 666,4 |
| 3) акцизы; | 44 127,0 | 12,71 | 15,62 | 75 858,8 | 17,46 | 20,25 | +31 731,8 | 78 700,4 |
21,41 |
25,64 |
+2 841,6 |
| 4)налог на покупку иностр. денежных знаков и платежных документов, выраженных в иностр. валюте; | - | - | - | 2 300,0 | 0,53 | 0,95 | +2 300,0 | 1 924,6 | 0,52 | 0,63 | -375,4 |
| 5) лицензионные сборы; | 3 548,2 | 1,02 | 1,26 | 3 548,2 | 0,82 | 0,61 | - | 400,0 | 0,11 | 0,13 | -3 148,2 |
| 6) платежи за пользование природными ресурсами; | 8 136,2 | 2,34 | 2,88 | 11 953,6 | 2,75 | 3,19 | +3 817,4 | 8 448,4 | 2,30 | 2,75 | -3 505,2 |
| 7) таможенные пошлины и таможенные сборы и платежи; | 37 124,4 | 10,69 | 13,14 | 21 792,5 | 5,02 | 5,82 | -15 331,9 | 27 091,5 | 7,37 | 8,82 | +5 299,0 |
| 8) подоходный налог с физических лиц; | 5 039,2 | 1,45 | 1,78 | - | - | - | -5 039,2 | - | - | - | - |
| 9) специальный налог; | 1 150,9 | 0,33 | 0,41 | - | - | - | -1 150,9 | - | - | - | - |
| 10) прочие налоги, пошлины и сборы. | 905,3 | 0,27 | 0,33 | 10 755,7 | 2,48 | 2,87 | +9 850,4 | 1 000,0 | 0,27 | 0,33 | - 9 755,7 |
 Список
использованной
литературы.
Аналитическая записка о результатах работы ГНИ по г. Ураю за 1996 год.
Аналитическая записка о результатах работы ГНИ по г. Ураю за 1997 год.
Бербенец В.И. « На качелях неплатежей трудно удержать равновесие...» // Налоговый вестник, 1997г., № 12
Дедова Л.И. « Предприниматели ждут налоговых изменений». // Налоговый вестник, 1997г.,№ 10
Закон РФ от 27.12.91г. № 2116-1 « О налоге на прибыль предприятий и организаций» ( с последующими изменениями и дополнениями).
Закон РФ от 27.12.91г. № 2118-1 « Об основах налоговой системы в РФ» (с последующими изменениями и дополнениями).
Закон РФ от 16.07.92г. № 3317-1 « О внесении изменений и дополнений в налоговую систему России»
Закон РФ от 22.12.92г. № 4178-1 « О внесении изменений и дополнений в отдельные законы Российской Федерации о налогах»
Закон РФ от 27.08.93г. № 5672-1« О внесении изменений и дополнений в статью 7 закона РФ « О налоге на прибыль предприятий и организаций»
Закон РФ от 27.10.94г. № 29-ФЗ « О внесении изменений и дополнений в отдельные законы Российской Федерации о налогах и об особенностях порядка отчислений в отдельные государственные внебюджетные фонды».
Закон РФ от 11.11.94г. № 37-ФЗ « О внесении изменений и дополнений в отдельные законы Российской Федерации о налогах и об установлении льгот по обязательным платежам во внебюджетные государственные фонды».
Закон РФ от 3.12.94г. № 54-ФЗ « О внесении изменений и дополнений в закон Российской Федерации «о налоге на прибыль предприятий и организаций».
Закон РФ от 25.04.95г. № 64-ФЗ « О внесении изменений и дополнений в закон Российской Федерации «о налоге на прибыль предприятий и организаций».
Закон РФ от 23.06.95г. № 94-ФЗ« О внесении изменений и дополнений в отдельные законодательные акты Российской Федерации в связи с реализацией социально-экономических программ жилищного строительства для российских военнослужащих».
Закон РФ от 3.12.94г. № 54-ФЗ « О внесении изменений и дополнений в закон Российской Федерации «о налоге на прибыль предприятий и организаций».
Закон РФ от 26.06.95г. № 95-ФЗ « О внесении изменений и дополнений в законы Российской Федерации «о подоходном налоге с физических лиц» и « О налоге на прибыль предприятий и организаций».
Закон РФ от 30.11.95г. № 188-ФЗ « О внесении изменений и дополнений в отдельные законы Российской Федерации о налогах».
Закон Ханты-Мансийского автономного округа от 15.12.97г. № 61-00 « Об окружном бюджете на 1998 год».
Кохно О. « Санкции за неуплату налогов планируется снизить в десятки раз». // Финансовая Россия, 1998г., № 16
Мартынов А.В. « Как покончить с неразберихой». // Налоговый вестник, 1997г., № 1
Налоги // Учебное пособие под ред. Черника Д.Г.- М.: Финансы и статистика,1998г.
Налоги и налоговое право // Учебное пособие под ред. Брызгалина А.В.- М.: Издательство «Аналитика-Пресс», 1997г.
Налоги в России. Федеральные налоги. Налог на прибыль предприятий и организаций // Сборник нормативных документов. - М.: Юрид.лит., 1994г.
Основы налогового права. // Учебно-методическое пособие. Под ред. Пепеляева С.Г.-М.: Инвест Фонд, 1995г.
Отчет ГНИ по г. Ураю за 1995 год « О базе налогообложения по основным видам налогов».
Отчет ГНИ по г. Ураю за 1996 год « О базе налогообложения по основным видам налогов».
Отчет ГНИ по г. Ураю за 1997 год « О базе налогообложения по основным видам налогов».
Отчет ГНИ по г. Ураю за 1995 год « О результатах контрольной работы налоговых органов».
Отчет ГНИ по г. Ураю за 1996 год « О результатах контрольной работы налоговых органов».
Отчет ГНИ по г. Ураю за 1997 год « О результатах контрольной работы налоговых органов».
Портер А. и Чепин С. «Безакцентное списание : что же на самом деле?» // Финансовая Россия, 1998г., № 17
Пуртов В.А. « Бюджет и налоговая служба». // Налоговый вестник, 1997г., № 1
Решение ДУМЫ г. Урая от 25.12.97г. № 79 « О городском бюджете 1998 года».
Самипев В.В. « Опыт организации налоговых проверок в ФРГ и некоторые проблемы совершенствования процедур налогового контроля в России». // Налоговый вестник, 1997г., № 10
Федеральный закон « О федеральном бюджете на 1996 год» от 31 декабря 1995 года № 228-ФЗ
Федеральный закон « О федеральном бюджете на 1997 год» от 26 февраля 1997 года № 29-ФЗ
Федеральный закон « О федеральном бюджете на 1998 год» от 26 марта 1998 года № 42-ФЗ
Чепин С. « Новая очередность и новые штрафы». // Финансовая Россия, 1998г., № 12