Проблемы налогообложения прибыли предприятий и организаций в современных условиях
Для характеристики налоговой нагрузки имеет значение не только количество, но и структура уплачиваемых налогов. Наиболее «трудными» являются налоговые платежи, исчисляемые независимо от полученного дохода и лишь частично перелагаемые на конечного потребителя. Это налоги уплачиваемые, как отчисления от оборота и имущественные налоги. В проекте Налогового кодекса некоторые из этих налогов прекращают свое существование (налоги зачисляемые в дорожные фонды, сбор на нужды образовательных учреждений и др.), но резко возрастает роль еще более трудных «имущественных» налогов.
Налоговая нагрузка на предприятие в немалой степени определяется самим механизмом взимания налогов. Так в условиях непрекращающегося платежного кризиса в РФ очень болезненным оказался переход к международной практике определения реализованной продукции по факту ее отгрузки покупателю. Эта практика, несомненно, ужесточает налоговый режим.
Но все дискуссии о налоговой нагрузке на предприятия останутся беспредметными до тех пор, пока не будет достигнуто согласие в вопросе о методике расчета сводного показателя, характеризующего эту нагрузку. Существует несколько методик расчета налоговой нагрузки для предприятия. Одна из наиболее распространенных предполагает использование формулы (2):
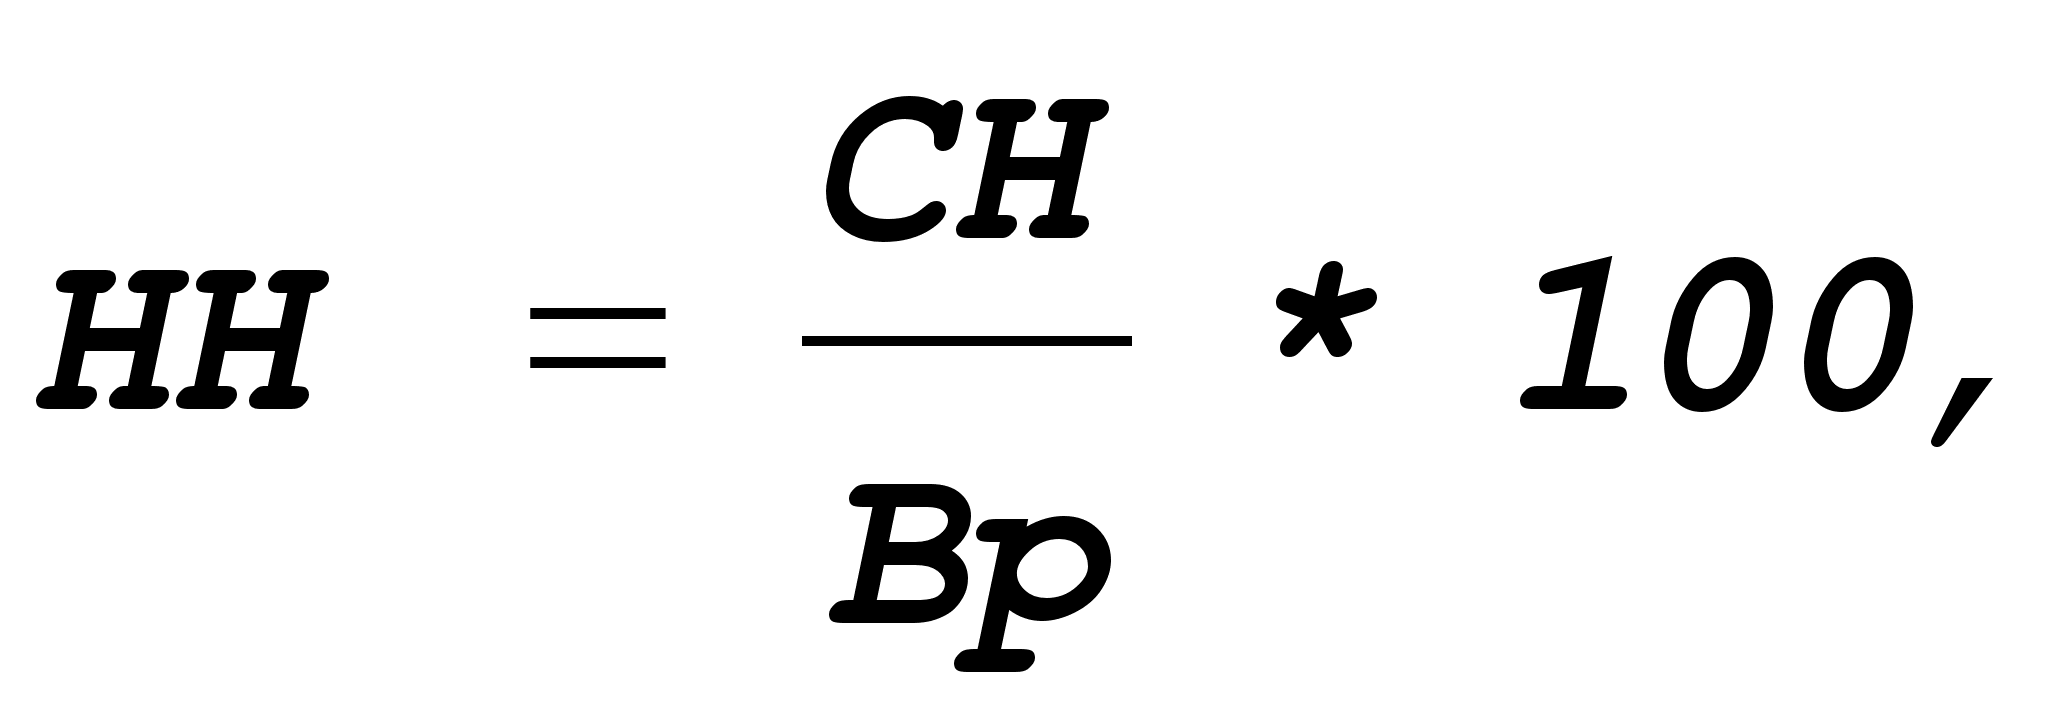 (2)
где НН – налоговая нагрузка (%),
СН – сумма налогов, уплачиваемых предприятием,
Вр – выручка от реализации продукции (работ) и оказания услуг.
Также для отдельного плательщика показатель налоговой нагрузки может быть исчислен по формуле:
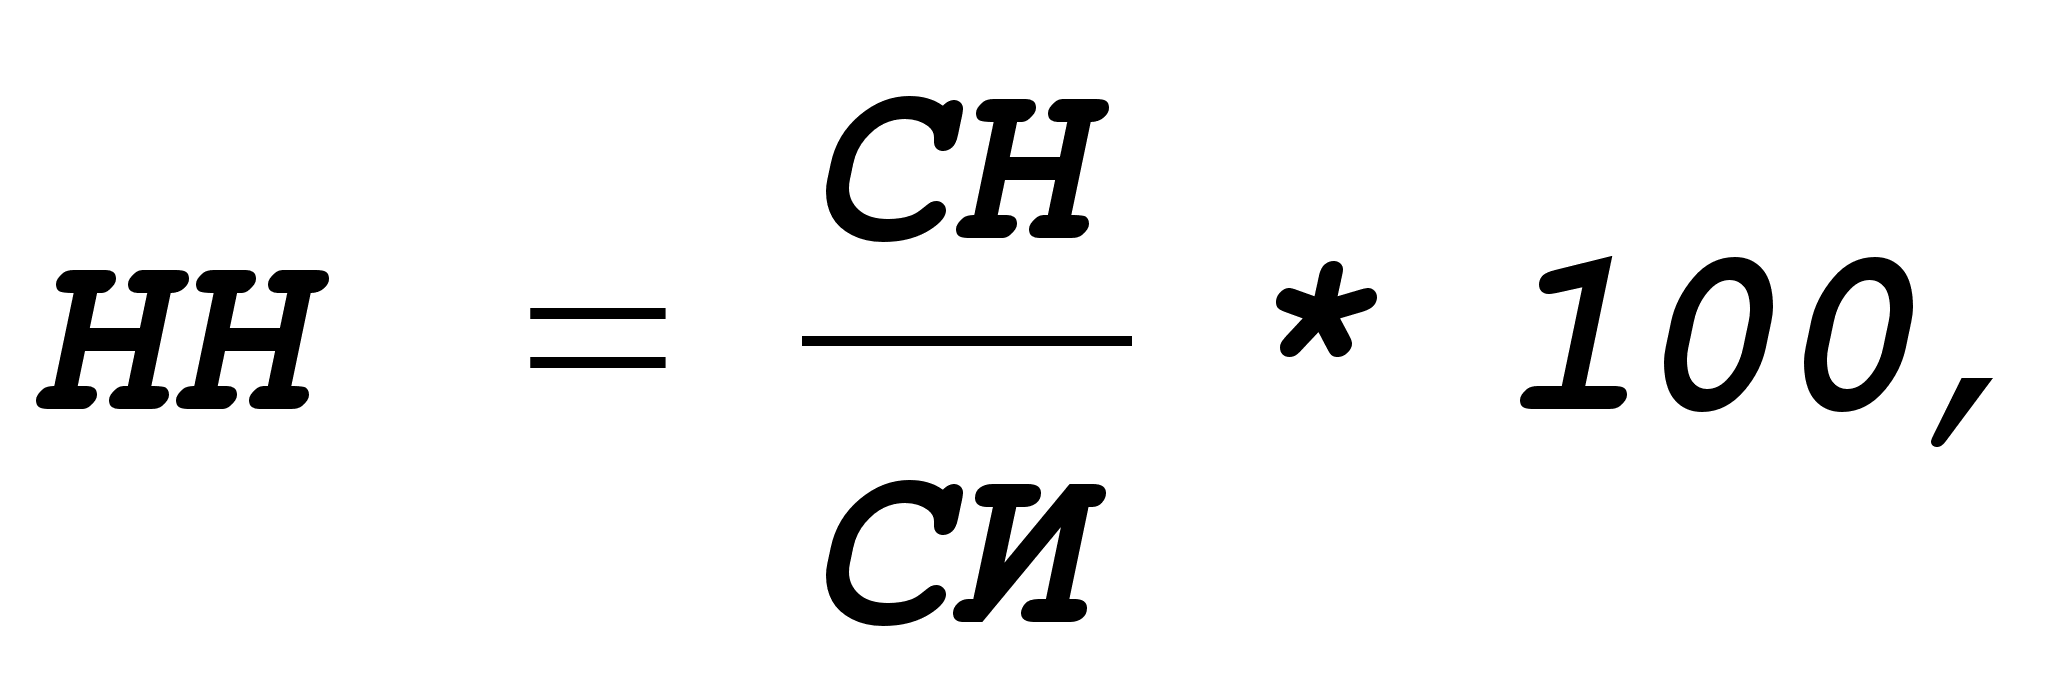 (3)
где НН – налоговая нагрузка (%),
СН – сумма налогов, уплачиваемых предприятием,
СИ – сумма источников средств для уплаты налогов.
В перечень уплачиваемых налогов входят все без исключения налоги и обязательные платежи предприятия в бюджет и во внебюджетные фонды. Иногда предлагают исключить из расчета налоговой нагрузки такие платежи как НДС, акцизы, отчисления во внебюджетные социальные фонды. Аргументом здесь служит характеристика этих налогов как транзитных, нейтральных для предприятия. Но абсолютно нейтральных для предприятия налогов просто не существует: они реально уплачиваются за счет текущих денежных поступлений, а степень их «перелагаемости» непостоянна и осуществляется не в полном объеме. Эта «перелагаемость», как известно, зависит от эластичности спроса на соответствующую продукцию. При устоявшемся уровне цен и высоких ставках косвенного налогообложения их дальнейшее повышение приведет к существенным потерям доходов у товаропроизводителей.
Рассматривая состав источников средств для уплаты налогов (СИ), необходимо прежде всего отметить их возможное несовпадение с налогооблагаемой базой (например по имущественным налогам). Источником уплаты может быть только доход предприятия в его различных формах, а именно:
выручка от реализации продукции (работ, услуг) – для НДС и акцизов;
себестоимость продукции с последующим покрытием расходов из выручки от реализации – для земельного и социального налогов;
прибыль предприятия в процессе ее формирования – для налога на имущество и налогов с оборота;
прибыль предприятия в процессе ее распределения – для налога на прибыль;
чистая прибыль предприятия – для экономических санкций, вносимых в бюджет, некоторых местных налогов и лицензионных сборов.
Частные показатели налоговой нагрузки для отдельных налогов целесообразно рассчитывать по названным группам налогов к соответствующему источнику средств по формуле (3).
Для расчета общего показателя налоговой нагрузки для всех налоговых платежей следует применять формулу (2). Этот показатель не только суммирует доходы предприятия, но и сопоставим с валовым внутренним продуктом страны, на основе которого определяется общая налоговая нагрузка.
3.2. Краткая характеристика предприятия
Перед началом расчетов видится необходимым дать краткое описание ООО «Авангардстройматериалы» и его деятельности. Данное предприятие было создано в январе 1997 года на базе строительной фирмы ПП «Авангардстрой». Оба предприятия находятся в г. Светлогорске Калининградской области, а значит их деятельность распространяются льготы Особой экономической зоны. ПП «Авангардстрой» существует с 1988 года и занимается широким кругом строительных работ, что и послужило хорошей основой для открытия нового строительного предприятия. ООО «Авангардстройматериалы» успешно осуществляет свою деятельность и является одним из ставших в настоящее время редкими прибыльных предприятий. И, хотя производство носит несколько сезонный характер, в среднем в хороший месяц выручка предприятия составляет около 600-800 тысяч рублей. Прежде всего, это связано с достаточно высоким уровнем рентабельности выпускаемой фирмой продукции.
Итак, основной деятельностью ООО «Авангардстройматериалы» является производство:
полимерных штукатурных масс,
мозаичных каменных штукатурных масс,
полимерного клея,
средства для грунтовки,
лака,
эмульсионной краски.
Кроме этого, предприятие занимается выполнением работ с перечисленными выше материалами. Дополнительно к описанным выше видам деятельности на балансе ООО «Авангардстройматериалы» находится пункт видеопроката, а также предприятие осуществляет посреднические услуги для строительных организаций.
Необходимой для дальнейших расчетов информацией является и то, что во-первых, ООО «Авангардстройматериалы» - это малое предприятие, во-вторых, продукция предприятия облагается НДС по ставке 20% и в-третьих, предприятие является держателем определенного пакета акций и регулярно получает прибыль по ним.
В работе будет рассчитана налоговая нагрузка на ООО «Авангардстройматериалы» по результатам его хозяйственной деятельности за первый квартал 1999г. с учетом и без учета льгот по налогу на прибыль.
3.3. Расчет налога на прибыль и налоговой нагрузки предприятия без учета льгот по налогу на прибыль
Фактические результаты деятельности ООО «Авангардстройматериалы» в первом квартале 1999г. отражены в табл.8. Данная таблица построена аналогично табл.3 и все цифры получены путем расчетов, показанных в этой таблице. Следует пояснить, что при расчете НДС выручка умножалась на расчетную ставку 16,67%, так как продукция предприятия облагается НДС по ставке 20%.
Итак, первый этап, расчет налогооблагаемой прибыли, выполнен, и вторым этапом определения налога на прибыль является нахождение суммы прибыли, облагаемой по основной ставке (см. п. 1.2.3.). Она определяется путем описанным выше и в нашем случае составляет 467569,2. Теперь непосредственно расчет суммы налога. Она рассчитывается по следующей формуле:
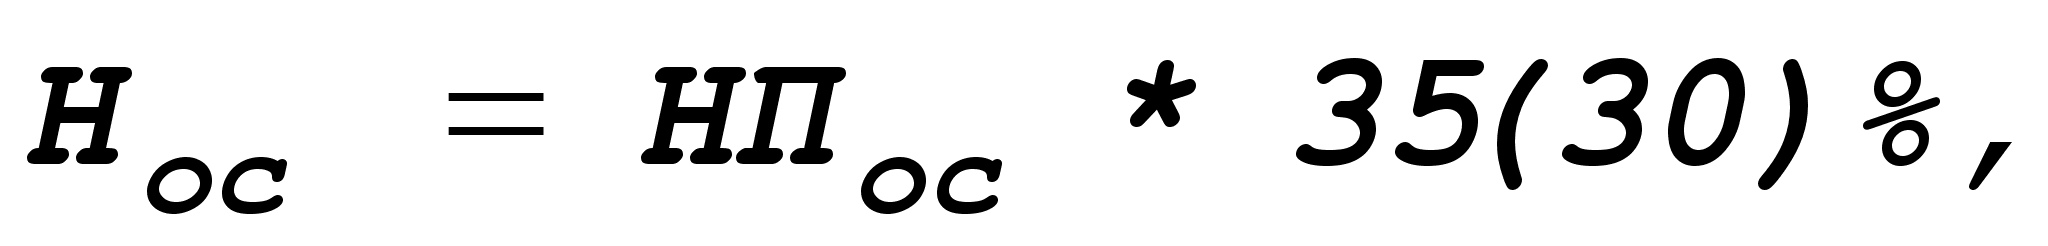 (4)
где Нос – сумма налога на прибыль, исчисленного по основной ставке,
Пос – налогооблагаемая прибыль для расчета налога по основной ставке.
Таблица 8
Результаты деятельности ООО "Авангардстройматериалы"
в первом квартале 1999 года
|
Показатели хозяйственной деятельности предприятия |
Сумма, руб. |
| Выручка | 1563380 |
| В том числе: | |
|
21150 |
|
28000 |
|
80320 |
| НДС | 260615,5 |
| Затраты, всего | 821690 |
| В том числе: | |
|
171971,8 |
|
|
|
48152,1 |
|
9286,5 |
|
6191 |
|
2579,6 |
|
32569,1 |
| Прибыль от реализации | 481075 |
| Операционные расходы: | |
|
1843,7 |
|
19541,5 |
|
1719,7 |
|
20,9 |
| Прибыль от финансово-хозяйственной деятельности | 457949,2 |
| Внереализационные доходы | 138770 |
| Прибыль отчетного периода | 596719,2 |
Ставка налога на прибыль представлена в двух вариантах, так как на предприятии расчеты производились еще по ставке 35%, а в настоящее время действует ставка 30%. Таким образом, сумма налога на прибыль, рассчитанная по основной ставке на ООО «Авангардстройматериалы» составила:
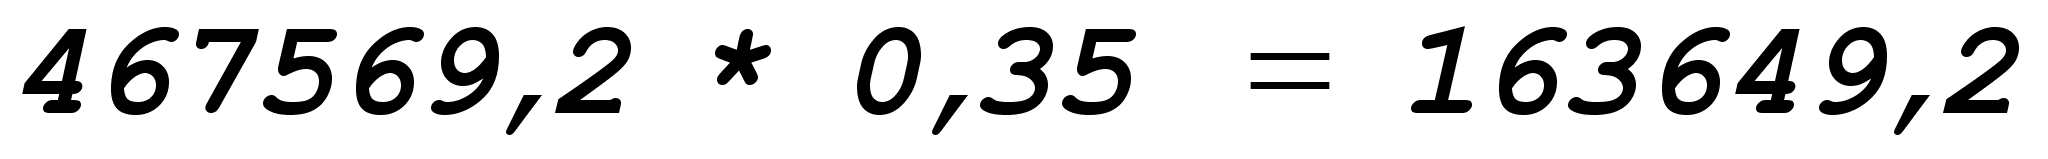
Третий этап – определение налога на прибыль от прочих видов деятельности. В данном случае расчет выглядит так:
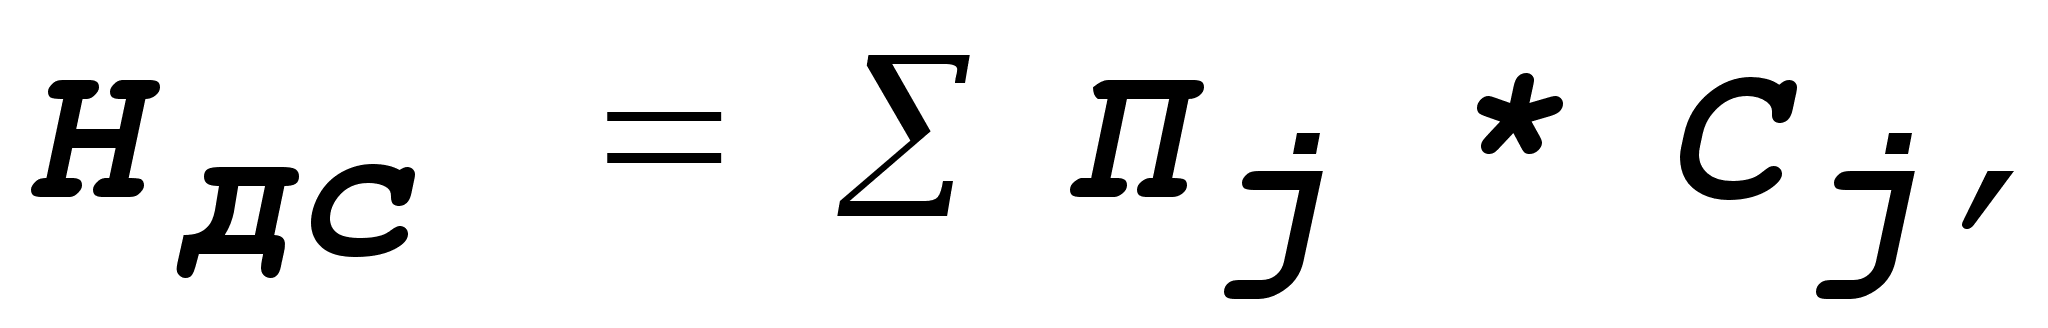 (5)
где Ндс – сумма налога на прибыль, рассчитанного по дифференцированным ставкам,
Пj – прибыль от j-ого вида деятельности,
Сj – ставка налога на прибыль по j-ому виду деятельности.
Исходя из этой формулы сумма налога на прибыль от прочих видов деятельности равна:
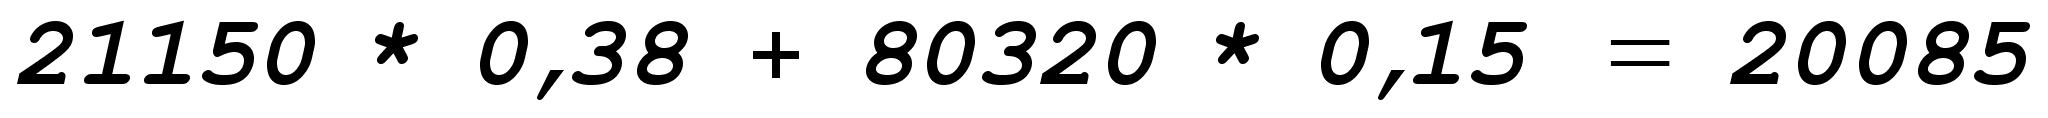
Так как учет деятельности, связанной с видеопрокатом, ведется отдельно и заполняется в специально предназначенной для этого форме, рассчитаем отдельно сумму налога на прибыль от видеопроката. Прибыль от этого вида деятельности составила 28165 руб. Налог на прибыль составит:
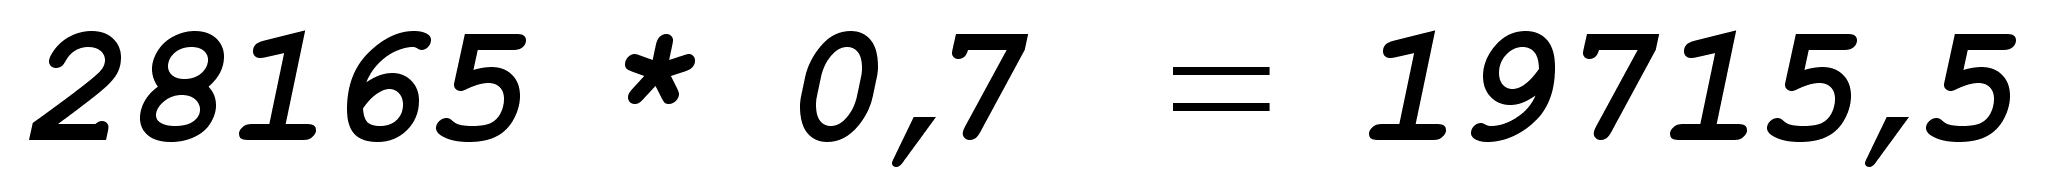
И, наконец, пятый этап – общая сумма налога на прибыль:
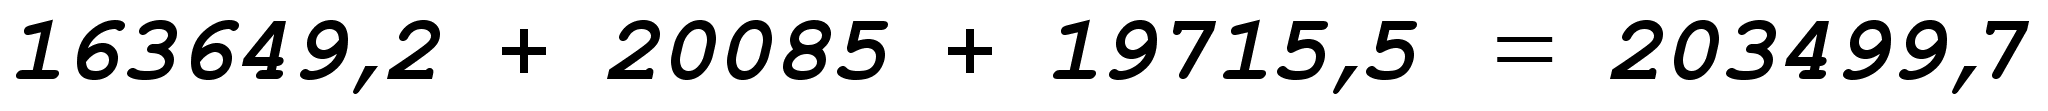
Для сравнения рассчитаем налог на прибыль ООО «Авангардстройматериалы» с новой ставкой 30%. Используя формулы (2) и (3) получим сумму налога на прибыль от основной деятельности:
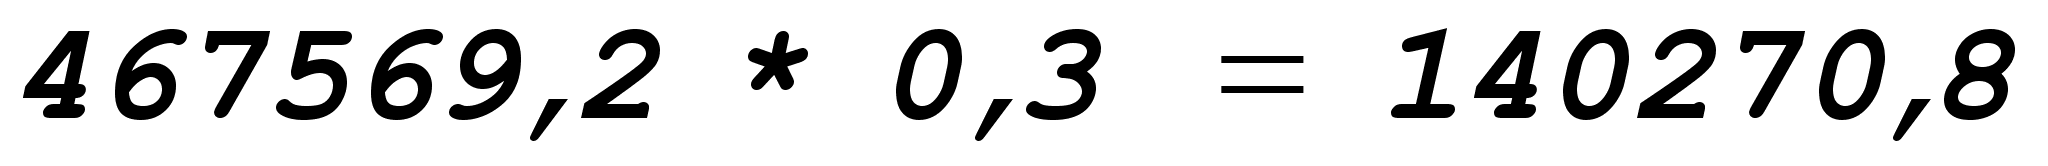 ,
сумму налога на прибыль от прочей деятельности и от видеопроката, также, 20085 и 19715,5 и общую сумму налога на прибыль:
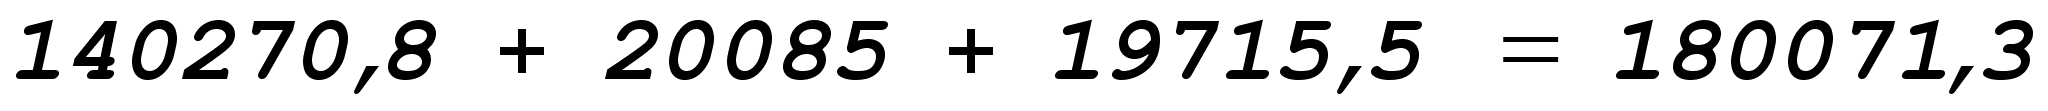
Теперь можно переходить непосредственно к расчету налоговой нагрузки на ООО «Авангардстройматериалы». Для расчета налоговой нагрузки по всем налогам используем формулу (2). Сумма всех налогов при ставке налога на прибыль 35% равна 586 019,3, а при ставке 30% - 562590,9. Налоговая нагрузка на предприятие соответственно при ставке 35% составит:
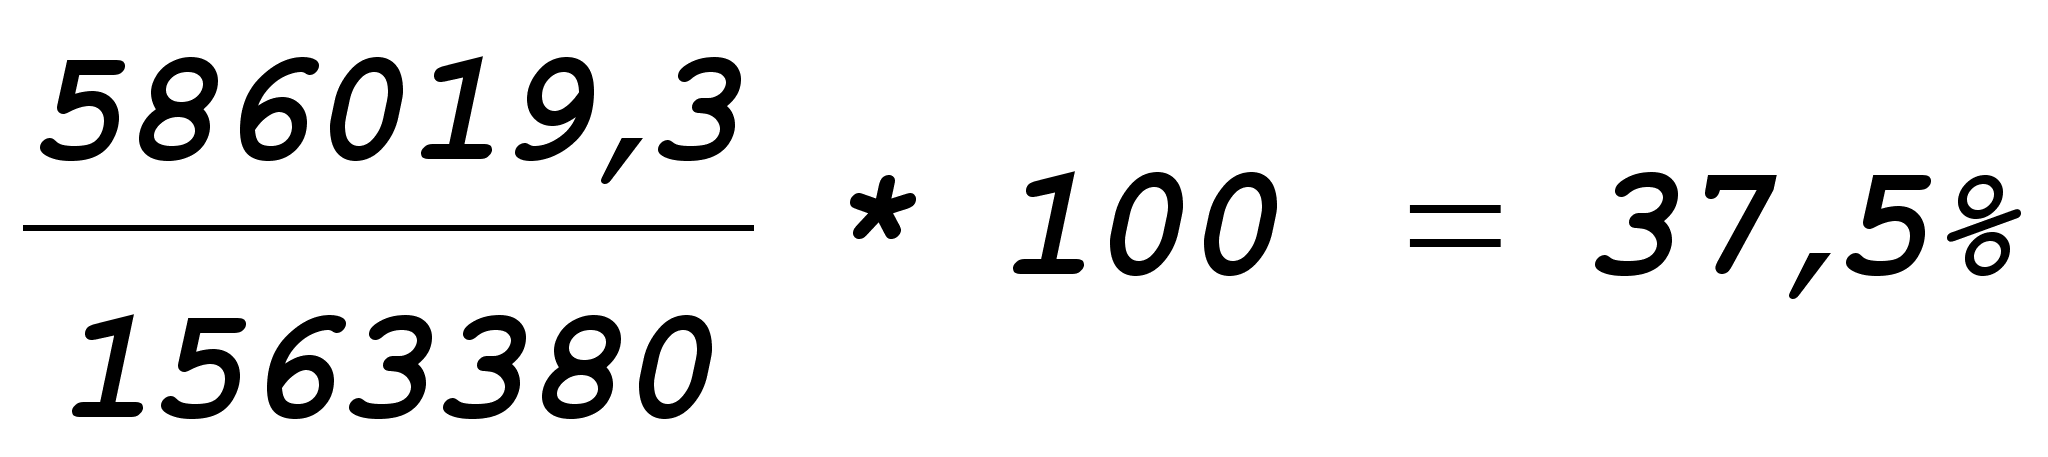 ,
и при ставке 30%:
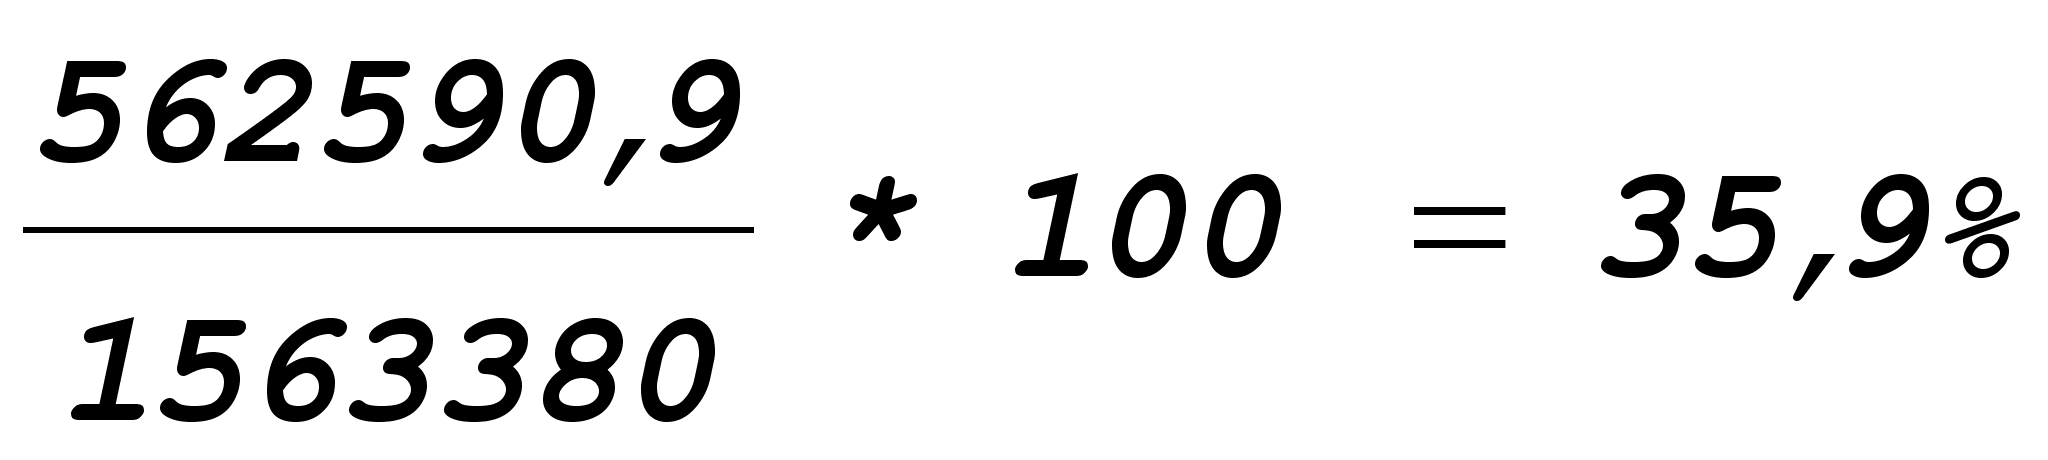
Определим долю налога на прибыль в общей сумме налоговых платежей и налоговую нагрузку по налогу на прибыль. Общая сумма налогов, уплачиваемых предприятием, и сумма налога на прибыль известны, значит можно рассчитать долю налога на прибыль. В первом случае она будет равна:
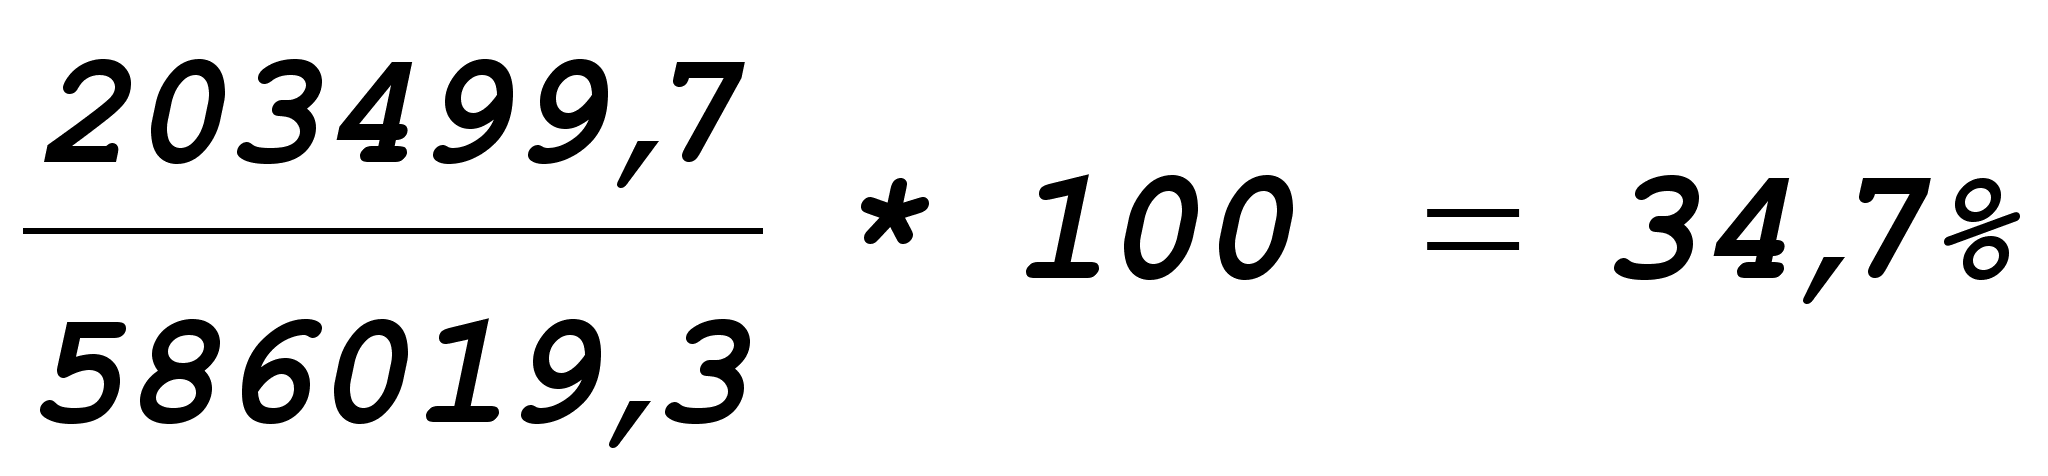 ,
Во втором случае доля налога на прибыль в общей сумме налогов составит:
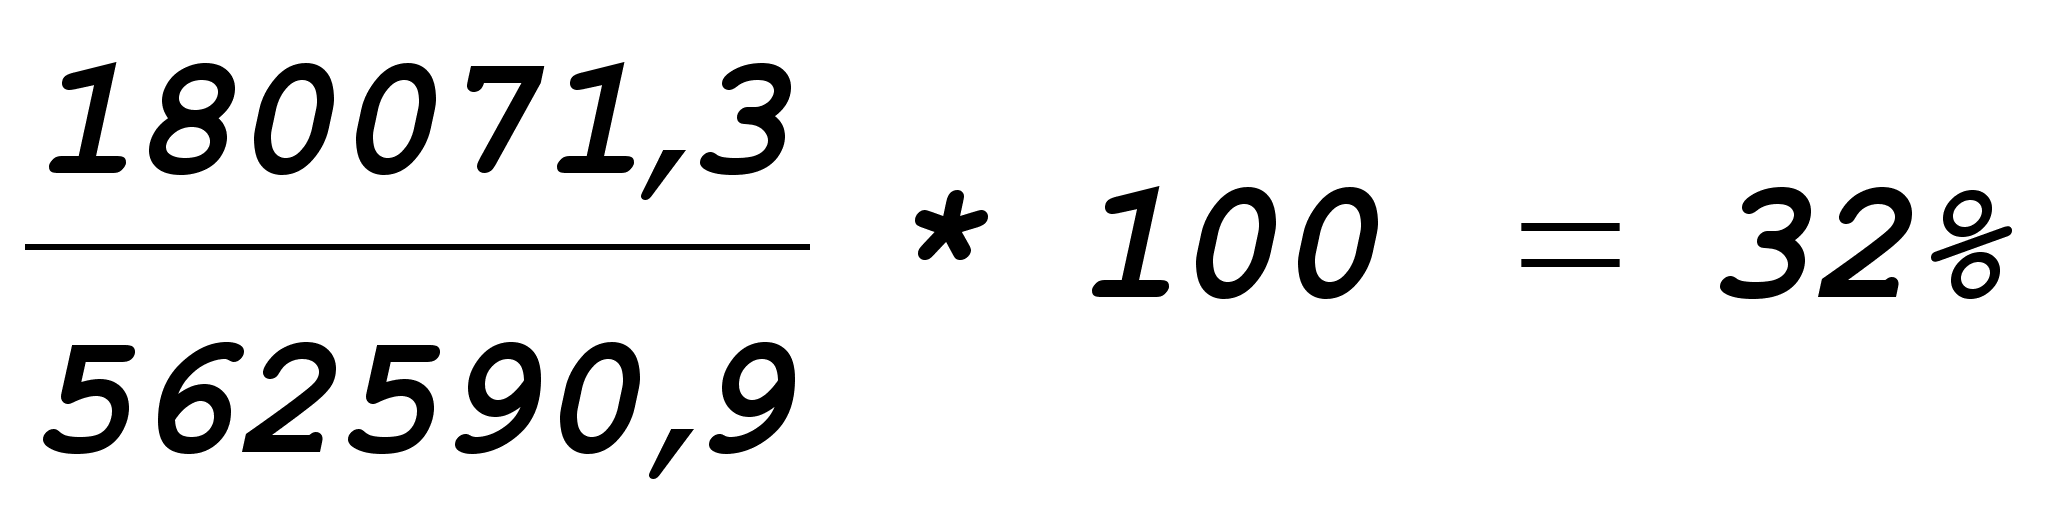
Для расчета налоговой нагрузки отдельно по налогу на прибыль используем формулу (3). При налоговой ставке 35% налоговая нагрузка по налогу на прибыль равна:
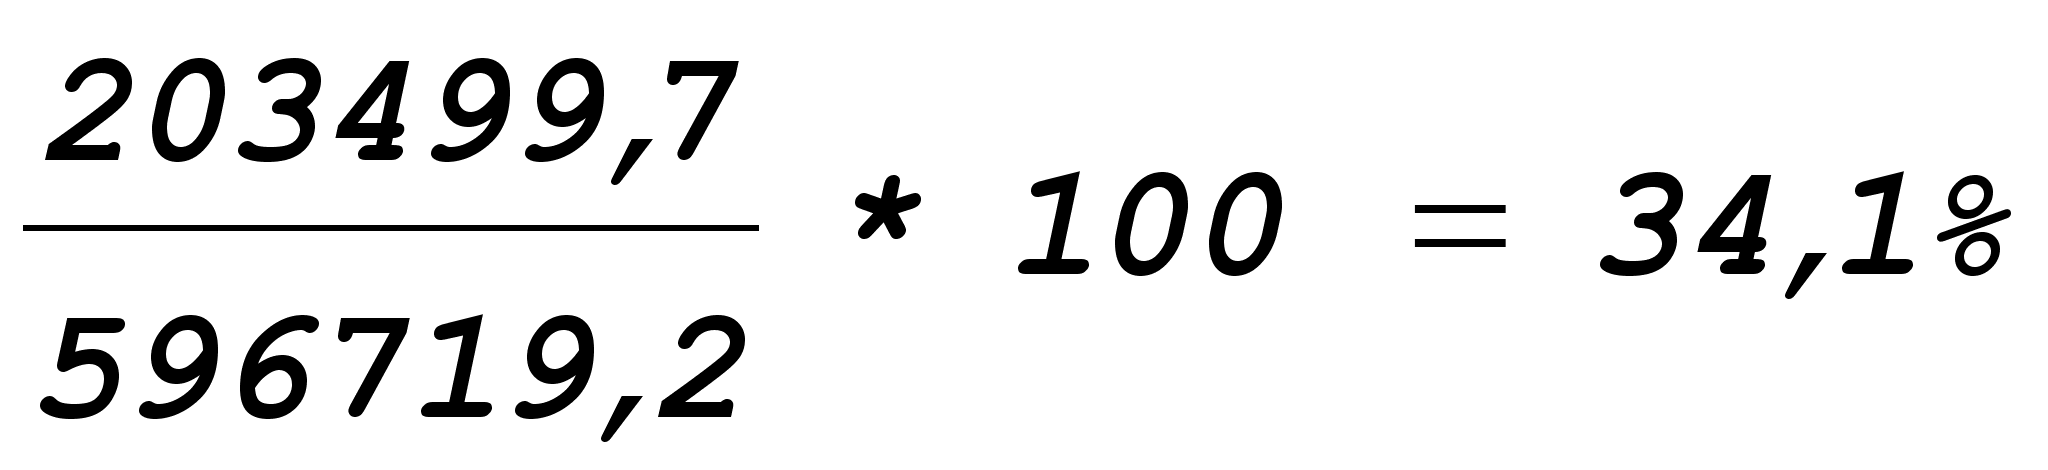 ,
и при налоговой ставке 30%:
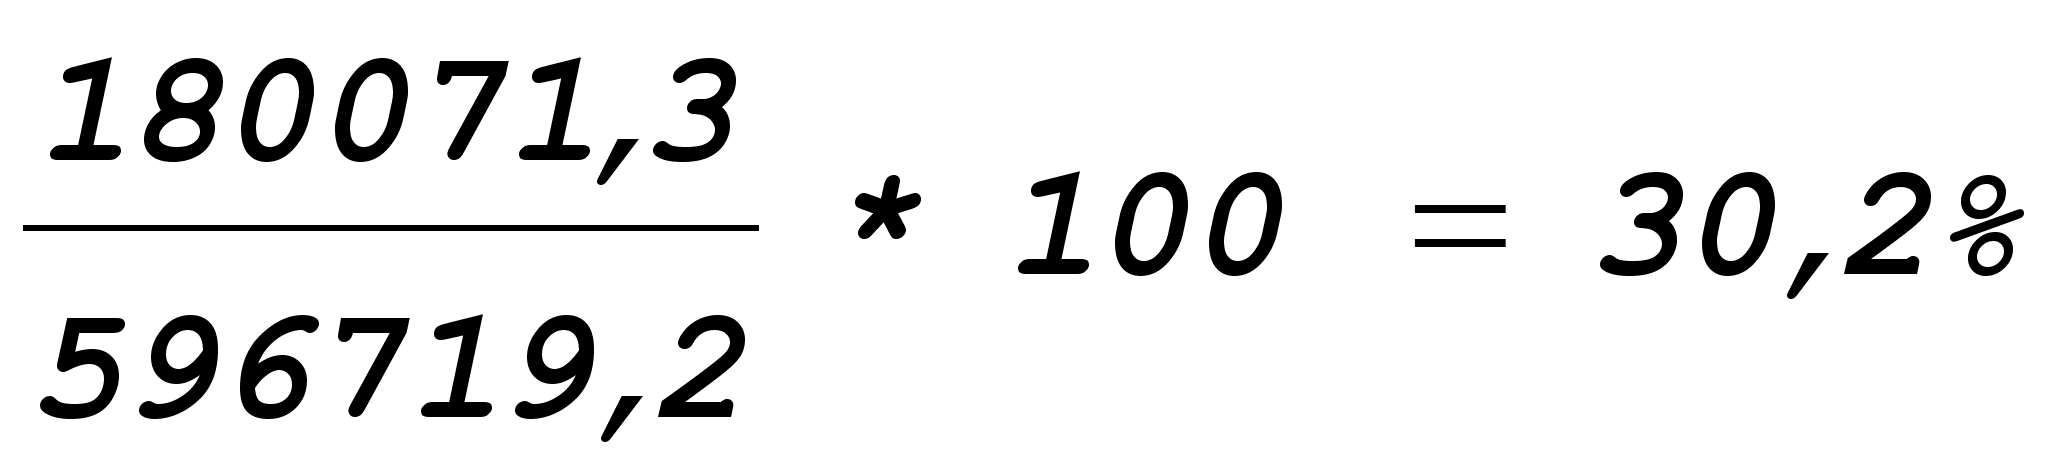
Расчет налоговых нагрузок в этой части работы был произведен без учета множества льгот по налогу на прибыль. Но фактически ни одно предприятие не функционирует в таких условиях. В следующем пункте будет показано, как изменяются суммы налогов и налоговые нагрузки при действии льгот по налогу на прибыль.
3.4. Расчет налога на прибыль и налоговой нагрузки с учетом льгот по налогу на прибыль
При расчете налоговой нагрузки на ООО «Авангардстройматериалы» с учетом льгот для примера рассмотрим применение только федеральных льгот. Исследуемое в работе предприятие в отчетном периоде израсходовало на благотворительные цели, а точнее на ремонт Пионерской городской больницы 47 800 рублей. Эти средства, так как они перечислены учреждению здравоохранения, освобождаются от налога на прибыль на уровне 3%.
Также предприятием осуществлены капитальные вложения в собственное развитие в размере 298 000руб, то есть величина облагаемой налогом прибыли уменьшится на эту сумму.
Для расчета налога на прибыль с учетом льгот произведем уменьшение налогооблагаемой базы по основной ставке, которая первоначально равна 467 569,2.
Сумма, которая будет вычитаться из облагаемой налогом прибыли, как поощрение благотворительности, равна:
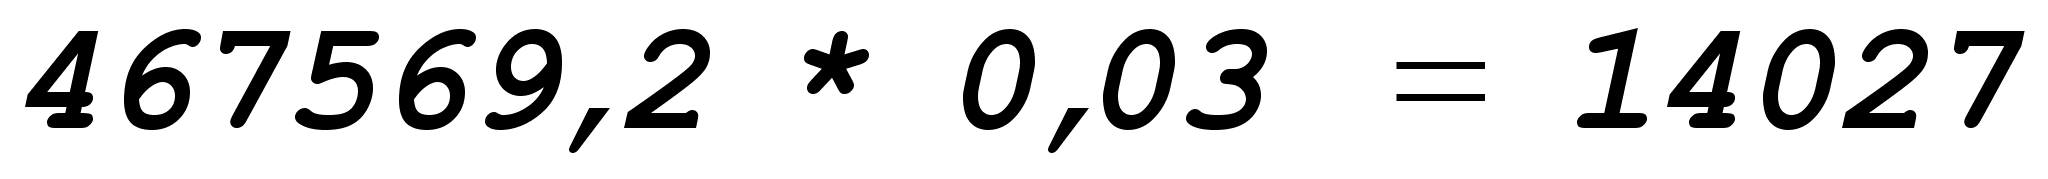
Таким образом, налогооблагаемая база для расчета налога по основной ставке с учетом льгот это:

Как было отмечено в начале, предприятие осуществляет свою деятельность третий год. Из выше изложенных данных видно, что 90% выручки предприятие получает от основной деятельности. Следовательно, ООО «Авангардстройматериалы» уплачивает налог в размере 25% от установленной ставки налога на прибыль. При ставке 35% предприятие платит налог на прибыль в размере 8,85%, при ставке 30%, соответственно, 7,5%. В первом случае налог на прибыль составит:
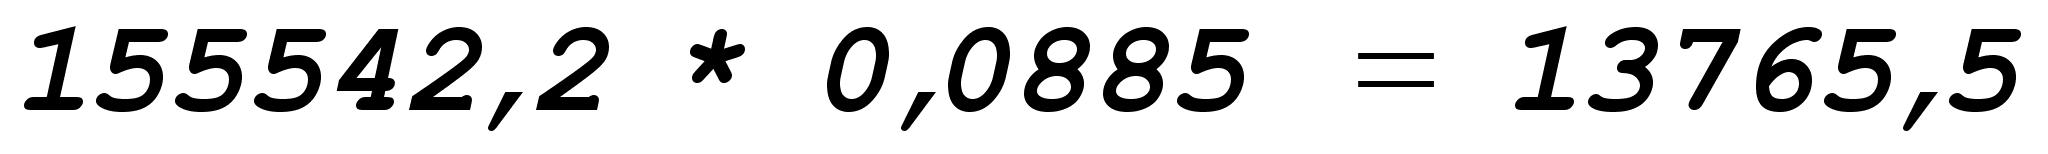
Во втором случае:
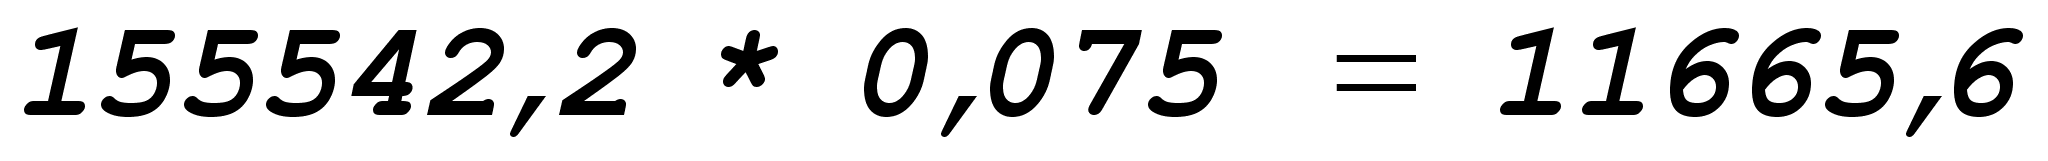
Дальнейшие расчеты производятся аналогично расчетам без учета льгот. Результаты вычислений представлены в табл. 9.
Таблица 9
Сравнительная таблица показателей налоговой нагрузки
|
Показатели |
Без учета льгот |
С учетом льгот |
||
|
Ставка 35% |
Ставка 30% |
Ставка 8,85% |
Ставка 7,5% |
|
| Сумма налога на прибыль | 203 499,7 | 180 071,3 | 53 566 | 51 466 |
| Общая сумма налогов | 586 019,3 | 562 590,9 | 436 085,6 | 433 985,6 |
| Доля налога на прибыль в общей сумме налогов | 34,7% | 32% | 12,3% | 11,9% |
| Налоговая нагрузка по всем налогам | 37,5% | 35,9% | 27,9% | 27,7% |
| Налоговая нагрузка по налогу на прибыль | 34,1% | 30,2% | 18,8% | 18% |
Из приведенных в таблице данных видно, что применение льгот значительно снижают налоговую нагрузку как отдельно по налогу на прибыль, так и общую налоговую нагрузку. Это связано с тем, налог на прибыль составляет существенную часть всех налоговых выплат. Кроме того снижение налоговой ставки с 35% до 30% также благоприятно отразится на предприятии. Возможно это был один из шагов декларируемого государством постепенного снижения налоговой нагрузки. Результаты расчетов дают повод еще раз задуматься о целесообразности исключения льгот.
На вопрос какой должна быть оптимальная налоговая нагрузка единый ответ еще не найден. Налогоплательщик обычно считает справедливой налоговую нагрузку до 30%, тяжело воспринимает нагрузку в 40% и не приемлет ее, когда она больше 50%, то есть в описанном выше примере предприятие несет еще довольно сносное бремя.
Чрезмерная же налоговая нагрузка подрывает саму налоговую базу, снижает общую сумму налоговых поступлений. В ситуации, когда сумма налоговых выплат очень высока, предприятия предпочитают отсрочить свое возможное банкротство из-за неплатежей в бюджет против вполне реальной перспективы немедленного прекращения деятельности при переключении скудеющих денежных потоков на расчеты с бюджетом.
Таким образом, можно сделать следующий вывод: руководителям предприятий необходимо досконально знать налоговую систему и в частности ее раздел касающийся льгот для максимального снижения суммы налогов, а значит и налоговой нагрузки. В свою очередь государству, ради своей же выгоды, следует принять все возможные меры по снижению налоговой нагрузки на предприятия.
заключение
Умелое управление налоговой политикой предприятия стало одной из основных функций общего менеджмента. В связи с этим знание управленческим персоналом предприятия налоговой системы страны может стать существенным преимуществом для любой фирмы.
Налог на прибыль является одним из важнейших налогов в налоговой системе Российской Федерации. Его ставка достаточно высока даже после снижения с 35 до 30%, что предполагает крупные суммы выплат. Но не смотря на это, поступления в бюджет от этого налога постоянно снижаются. Одной из причин является кризис российских предприятий, для многих из которых в последнее время нулевая прибыль – уже хороший результат. Другая причина заключается в том, что даже успешно функционирующие фирмы стараются любыми путями занизить свою прибыль в целях снижения сумм выплат в бюджет. И все это притом, что существует большое количество льгот по налогу на прибыль. Как раз вопрос эффективности применения льгот является одним из наиболее спорных.
Сторонники сохранения льгот по налогу на прибыль считают, что они носят не только стимулирующий, но и регулирующий характер. Отмена льгот, по их мнению, лишит предприятия большей части инвестиций и возможности содержания социальной сферы. В свою очередь это не сможет не отразиться на эффективности их деятельности, а значит и на собираемости налогов в целом. В такой ситуации решением проблемы может стать пересмотрение и усовершенствование льгот, а не их полная отмена.
Основным аргументом противников льгот по налогу на прибыль является существенное снижение поступлений в бюджет в связи с их применением. Они считают, что после отмены льгот поступающие суммы налога на прибыль увеличатся примерно вдвое. Но при этом они не учитывают, что и налоговая нагрузка сильно возрастет, причем не только по налогу на прибыль, но и по совокупности всех налогов, так доля налога на прибыль велика и составляет около 32%. И, так как коренная причина неплатежей в бюджет состоит в отсутствии источников средств на предприятии, устранение льгот по налогу на прибыль собираемости налогов не увеличит.
Проектом Налогового кодекса предусмотрена замена налога на прибыль налогом на доход предприятий, который будет отличаться порядком исчисления и значительным сокращением льгот. Планируется также снижение налоговой нагрузки на предприятия, но осуществиться ли это на практике можно будет узнать лишь после введения кодекса в действие.
Список использованных источников
Закон Российской Федерации от 27 декабря 1991г. № 2116-I «О налоге на прибыль предприятий и организаций» (с изменениями от 16 июля, 22 декабря 1992г., 27 августа 1993г., 27 октября, 11 ноября, 3 декабря 1994г., 25 апреля, 23, 26 июня, 30 ноября, 27, 31 декабря 1995г., 14 декабря 1996г., 10 января,28 июня 1997г., 31 июля, 29 декабря 1998г., 6 января,10 февраля, 3 марта, 31 марта 1999г.)
Инструкция Государственной налоговой службы Российской Федерации от 10 августа 1995 г. N 37 «О порядке исчисления и уплаты в бюджет налогана прибыль предприятий и организаций» (с изменениями от 22 января, 12 февраля 1996г., 18 марта 1997г.,25 августа 1998г., 29 марта 1999г.)
Закон Российской Федерации «Об Особой экономической зоне в Калининградской области» № 13 – ФЗ от 22 января 1996г.
Закон «Об условиях стимулирования инвестиций в Калининградской области» от 27 апреля 1995г.
Закон «О государственной поддержке малого предпринимательства в Калининградской области» от 27 июня 1996г.
Постановление Областной Думы «Об установлении ставок налога на прибыль» от 30 мая 1996г.
Действующие налоги. Комментарии / Под ред. В.В. Гусева – М.: Международный центр финансово-экономического развития, 1997.
Дудорин В.И. Управление экономикой и налоги. – М.: Менеджер, 1998.
Литвин М.И. Налоговая нагрузка и экономические интересы предприятий // Финансы, 1998, №5.
Налоги: Учебное пособие / Под ред. Д.Г. Черника – 4-ое изд. – М.: Финансы и статистика, 1998.
Налоги и налоговое право: Учебное пособие / Под ред. А.В. Брызгалина – М.: Аналитика-Пресс,1997.
Налоги и налоговое право в схемах. / Под ред. А.В. Брызгалина – М.: Аналитика-Пресс,1997.
Региональные финансы и кредит. / Под ред. Сергеева Л.И. – Калининград, 1998.
Самсонов Н.Ф. Финансы на макроуровне: Учебное пособие для студентов вузов, обучающихся по экономическим специальностям. – М. Высшая школа, 1998.
Черник Д.Г. Основы налоговой системы: Учебное пособие – М.: Финансы ЮНИТИ, 1998.
Юткина Т.Ф. Налоги и налогообложение: Учебное пособие для студентов вузов – М.: ИНФРА-М, 1998.
Приложение 1
Штамп предприятия
(организации)
В Государственную Штамп или отметка
налоговую инспекцию налогового органа
по __________________
(району, городу)
по _________________________________ Получено "____"
(полное наименование предприятия, ___________ 199__ г.
организации)
Справка
об авансовых взносах налога в бюджет исходя
из предполагаемой прибыли на _____ квартал 199__ года
__________________________________________
(наименование предприятия, организации)
(тыс.руб.)
_________________________________________________________________________
¦N ¦ Показатели ¦По данным ¦
¦стр.¦ ¦плательщика ¦
_________________________________________________________________________
¦ 1 ¦ 2 ¦ 3 ¦
_________________________________________________________________________
¦1. ¦Сумма прибыли, исчисленная исходя из планового ¦ ¦
¦ ¦объема реализации продукции (работ, услуг) ¦ ¦
¦ ¦и внереализационных доходов и расходов ¦ ¦
¦ ¦ ¦