Налогообложение в России
Ставки налога. Действуют две ставки налога - 10 и 20%: первая - взимается с продовольственных товаров (за исключением подакцизных), по перечню, утвержденному правительством РФ, в том числе мясо, молоко, хлеб, соль, сахар и т.д., а с 1 января 1996 года зерно, рыба и некоторые другие продукты, реализуемые и используемые в технических целях и для производства лекарственных препаратов, а также товаров детского ассортимента; вторая ставка - 20% - по остальным товарам, включая подакцизные продовольственные товары.
При реализации товаров по ценам и тарифам, включающим в себя НДС по ставкам 10 и 20%, применяются расчетные ставки 9,09 и 16,67%.14
Налогооблагаемая база, рассчитанная как сумма объектов, подлежащих обложению, за минусом налоговых льгот, умножается на установленную ставку налога. Так же определяется сумма НДС по реализованным товарам. Плательщик обязан сумму НДС выделять отдельной строкой:
в расчетных документах (поручениях, требованиях-поручениях), реестрах чеков и реестрах на получение средств с аккредитива, приходных кассовых ордерах;
в первичных учетных документах (счетах, счетах фактурах, накладных, актах выполненных работ и др.), на основании которых производятся расчеты при бартерных сделках, предварительной оплате (авансах), расчетах с использованием векселей и зачете взаимных требований.
Расчетные документы и реестры, в которых отсутствует сумма НДС, не должны приниматься банками к исполнению.
Порядок исчисления НДС. Плательщик НДС выступает продавцом своей продукции и покупателем материальных ценностей по ценам, включающим, как правило, НДС. С 1 января 1997 г. плательщики НДС обязаны составлять счета-фактуры на реализацию продукции, содержащие информацию о поставщике и покупателе, наименовании и стоимости продукции, сумме НДС. В бюджет перечисляется не вся полученная от покупателя за реализованные товары сумма НДС. Суммы НДС, полученные от покупателя, определяются суммированием:
а) сумм НДС, поступившим на счет (в кассу) предприятия;
б) сумм НДС, начисленных исходя из стоимости реализуемых товаров;
в) сумм НДС, рассчитанных по другим объектам обложения (в том числе по авансовым и другим платежам), по суммам, полученным от других субъектов в порядке частичной оплаты по расчетным документам за реализацию товаров и некоторые суммы НДС.
Из полученных от покупателей сумм НДС плательщик имеет право исключить (т.е. ему возвращается из бюджета) указанную в счете-фактуре сумму НДС, уплаченную поставщику.
НДС на приобретаемое сырье, материалы, топливо и другие изделия, основные средства и нематериальные активы, а также на работы (услуги), выполняемые сторонними организациями, используемые для производственных целей, на издержки производства и обращения не относятся, кроме реализации товаров (работ, услуг), освобожденных от НДС.
К зачету покупателей из бюджета принимаются суммы НДС:
по приобретенным товарам, расчеты по которым произведены, и в первичных документах указаны суммы НДС, т.е. оплачены и оприходованы (приняты на балансовый учет покупателей);
по товарно-материальным ценностям, приобретенным за наличный расчет для производственных целей у предпринимателей-изготовителей, и по работам и услугам, оплаченным в установленном порядке.
Таким образом, к зачету из бюджета принимаются суммы НДС по материальным затратам по мере их оплаты, а не в зависимости от факта списания на издержки производства и обращения.
Если материальные ресурсы, по которым произведено возмещение сумм НДС, в дальнейшем будут использованы непроизводительно или профинансированы из специальных источников, то ранее возмещенные суммы НДС восстанавливаются на расчеты с бюджетом за счет этих источников.
Сумма НДС, уплаченная поставщикам, не исключается из налоговой суммы, полученной от покупателя:
а) по товарам, использованным на непроизводственные цели, по которым уплата НДС производится за счет соответствующих источников финансирования (кроме колхозов, совхозов, крестьянских хозяйств и др.);
б) по товарам, использованным для изготовления продукции, освобожденной от уплаты НДС. В этом случае НДС, уплаченный поставщикам, относят на издержки производства и обращения;
в) по товарам, приобретенным за наличный расчет у предприятий розничной торговли, общественного питания, при аукционной продаже, а также у населения.
Плательщик НДС самостоятельно составляет расчет налога (декларацию) по установленной форме. Расчет представляется в налоговые органы по месту своего нахождения в сроки, которые установлены для оплаты НДС.
Срок оплаты зависит от суммы налога: чем она больше, тем чаще платеж. В настоящее время действуют три срока платежа (см. Табл. 1):
Таблица 1.
Сроки уплаты НДС
| Среднемесячные | Периодичность | Сроки перечисления |
| платежи | уплаты НДС | платежей в бюджет |
| Более 10 тыс. руб. | Ежедекадно | 15 и 25 числа текущего и 5 числа |
| следующего месяца в размере 1/3 | ||
| суммы по последнему месячному | ||
| расчету с последующими перерас- | ||
| четами до 20 числа месяца, сле- | ||
| дующего за отчетным, исходя из | ||
| фактических оборотов по реали- | ||
| зации | ||
| От 3 тыс. руб. до 10 | Ежемесячно | Не позднее 20 числа следующего |
| тыс. руб. | месяца | |
| До 3 тыс. руб. | Ежеквартально | Не позднее 20 числа месяца, сле- |
| дующего за отчетным кварталом |
- Организация налогового контроля.
Бесперебойное финансирование предусмотренных бюджетами мероприятий требует систематического пополнения финансовых ресурсов на федеральном и местных уровнях. Это достигается в основном за счет уплаты юридическими и физическими лицами налогов и других обязательных платежей.
На налоговые органы возложен контроль за обеспечением полноты и своевременности уплаты юридическими и физическими лицами причитающихся налогов и других обязательных платежей. Им предоставлено право взыскивать с юридических лиц не уплаченные в срок налоги и другие обязательные платежи и начисленные за просрочку пени в бесспорном порядке. Финансовые санкции, предъявленные за нарушения налогового законодательства (например, за сокрытие прибыли от налогообложения), уплачиваются юридическими лицами добровольно либо только по решению судебных органов.
Контроль за полнотой и своевременностью уплаты исчисленных налогов и других обязательных платежей как в ходе проверок непосредственно у плательщиков, так и на основе поступающих в налоговые органы банковских документов (копий платежных поручений, подтверждающих уплату налогов, выписок банков и т. п.).
Контроль за предприятиями достигается посредством ведения в налоговых органах оперативно-бухгалтерского учета начислений и поступлений каждого вида налогов и других обязательных платежей по каждому плательщику.
Оперативно-бухгалтерский учет представляет собой стройную систему учета и отчетности. Он охватывает весь комплекс вопросов, связанных с начислением налогов, других платежей и финансовых санкций, их фактическим поступлением в бюджеты всех уровней, возвратом или зачетом переплат в счет уплаты очередных платежей, составлением установленной отчетности, аналитических записок и т. п.
Порядок ведения оперативно-бухгалтерского учета определяется Министерством налогов и сборов РФ. Его ведут инспекции Министерства налогов и сборов РФ, у которых непосредственно состоят на учете в качестве налогоплательщиков юридические и физические лица. Вышестоящие налоговые органы ведут учет поступлений платежей в целом по регионам, стране по отчетности, поступающей от нижестоящих налоговых органов.
Учет начисленных и фактически поступивших сумм налогов и финансовых санкций ведется в соответствии с классификацией доходов и расходов бюджетов, утверждаемой Министерством финансов РФ. Бюджетная классификация является основным методологическим документом, на основе которого должны составляться и исполняться бюджеты. Она предусматривает, что каждый вид налога или другого обязательного платежа зачисляется на определенный для него раздел, параграф, код, статью доходной части бюджетов.
Классификация доходов и расходов не определяет виды бюджетов, в которые должны поступать те или иные налоги и другие обязательные платежи. Указания о порядке их зачисления в бюджеты содержатся в законодательных и других нормативных актах, регулирующих порядок исчисления и уплаты этих платежей.
Юридические лица при исчислении и уплате налогов и других обязательных платежей руководствуются указанными выше законодательными и нормативными актами. В установленные сроки они представляют налоговым органам бухгалтерские отчеты и налоговые расчеты, в которых исчислены суммы платежей, подлежащие уплате в бюджет за определенный отчетный период.
Налоговым органам представляются также справки о предполагаемых суммах прибыли и авансовых взносов по налогу на прибыль, подлежащих уплате в бюджет в определенные законодательством сроки.
Налоговые органы проводят с юридическими лицами работу по обеспечению сдачи в банк платежных поручений накануне установленных сроков уплаты налогов и других обязательных платежей. В случаях сдачи платежных поручений после срока налоговые органы принимают меры по бесспорному взысканию причитающихся бюджету платежей с одновременным начислением плательщикам пени.
Налоговые органы контроль за достоверностью отчетности и соблюдением налогового законодательства осуществляют в два этапа: на стадии приемки от предприятий бухгалтерских отчетов и налоговых расчетов (так называемая камеральная проверка) и путем проверки первичных бухгалтерских документов непосредственно на предприятии (документальная проверка).
Камеральная проверка бухгалтерских отчетов и налоговых расчетов позволяет дополнительно начислить платежи в бюджет. Однако их удельный вес относительно невысок.
К элементам камеральной проверки может быть отнесен контроль за своевременностью представления предприятиями в налоговые органы бухгалтерских отчетов и налоговых расчетов, а также за своевременностью уплаты текущих платежей. За нарушения установленных сроков предприятиям предъявляются финансовые санкции.
Документальные проверки - наиболее эффективный метод контроля. Удельный вес дополнительно начисленных в ходе таких проверок сумм налогов и финансовых санкций составляет около 70% сумм, доначисленных в результате всей контрольной работы. Их эффективность характеризуется не только доначисленными суммами по отчетности прошлых периодов, но и более правильным исчислением и уплатой платежей в дальнейшем на основе устранения ошибок в ведении бухгалтерского учета.
Документальные проверки, как правило, проводятся по заранее составленному плану работы налоговой инспекции или графику, в которые включаются конкретные предприятия и вопросы, подлежащие проверке. Выбор предприятий для проверки осуществляется на основе материалов камеральных проверок, сведений о нарушениях, имеющихся в налоговых органах, органах налоговой полиции, в том числе выявленных в ходе проверок других предприятий, и т. п. В планы (графики) включаются также наиболее крупные предприятия, занимающие значительный удельный вес в объеме поступлений налогов в бюджет. Проведение документальных проверок предусматривается и в отдельных группах предприятий, по которым существенно изменился объем поступлений налогов в связи с изменениями налогового законодательства или по другим причинам.
О результатах контрольной работы каждая налоговая инспекция представляет своему вышестоящему налоговому органу отчет формы № 2-НК. Он составляется ежеквартально нарастающим итогом с начала календарного года.
Информация, содержащаяся в отчете формы № 2-НК, является основой для оценки количественных и качественных показателей, характеризующих организацию контрольной работы. Выбор показателей может быть весьма широк и разнообразен. В практике обычно используются такие, как количество документально проверенных юридических лиц или проверенных на месте физических лиц; сумма доначисленных налогов и штрафных санкций; процент взысканных платежей к общей сумме доначислений; доля доначислений к сумме поступивших налогов и платежей и др.
Сопоставление количественных и качественных показателей между инспекциями позволяет дать достаточно объективную оценку уровня организации контрольной работы за месяц, квартал, год, акцентировать внимание на узких местах и нацелить коллективы на их решение.
Глава 2 Работа инспекции министерства по налогам и сборам с предприятиями недоимщиками
2.1 Анализ деятельности предприятия недоимщиков.
ДИАГРАММА 1
ПОСТУПЛЕНИЕ НАЛОГОВ В БЮДЖЕТЫ ВСЕХ УРОВНЕЙ ПО МЕСЯЦАМ
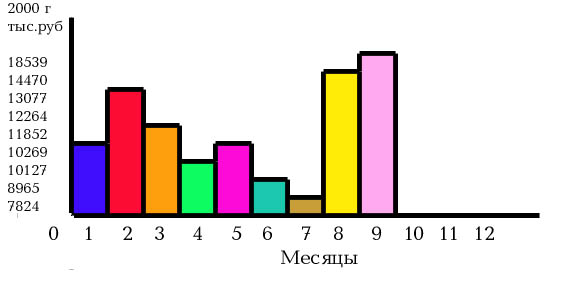
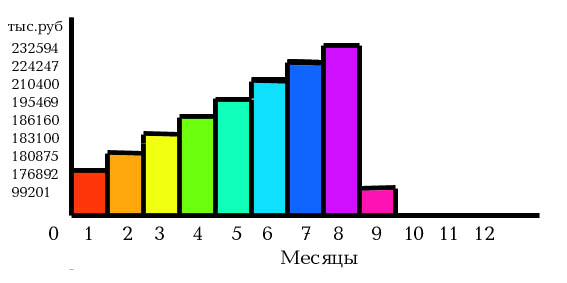
ДИАГРАММА 2
ЗАДОЛЖЕННОСТЬ ПО НАЛОГОВЫМ ПЛАТЕЖАМ ВСЕГО на 01.07.2000
Выпуск товаров по основному виду деятельности промышленными предприятиями района за я нварь-сентябрь 2000 г составил 373087.9 тр,по отношению к соответствующему периоду прошлого года темп роста составил 131.2%.
Из 17 основных предприятий,осуществляющих выпуск промыш-ленной продукции увеличили производство 7 предприятий :
| Наименование предприятия |
Фактически произведено за |
Темп роста к соответ.периоду прошлого года | |
| период с начала отчетного года | соответствующий период прошлого года | ||
| ОАО "Фанерный завод "Власть труда" | 138539.5 | 87095.4 | 159.1 |
| ОАО"Факел" | 53280.0 | 21694.0 | 245.6 |
| ЗАО"Н-Ломовский хлебоком бинат" | 10401.0 | 7982.0 | 130.3 |
| АП"Н-Ломовский ЭМЗ" и др | 58679.0 | 19933.0 | 294.4 |
Снижено производство продукции 9 предприятиями в число которых входят:
ОАО "Ломов-мясо" - производство продукции в отчетном году к соответствующему периоду прошлого года составило20.3%,если за январь-сентябрь 1999 г. произведено продукции на1574.0 тр,то за соответствующий период текущего года 319.0тр,
ОАО"Кирпичный завод" - за январь-сентябрь 2000 г произве-дено продукции 3814.5 тр,январь-сентябрь 1999 г - 3999.5трили 95.4%, причиной снижения производства продукции являетсяотсутствие средств для оплаты за потребленный газ и электроэнергию, из-за чего предприятие отключается от потребления указанными услугами, вследствии чего производство продукции на предприятии приостанавливается.
ЗАО "Бахус" - производство продукции в текущем году составило 595.7 тр,за соответствующий период прошлого года 10848.4 тр,что составляет всего 5.5%.Причиной такого снижения явилось приостановление деятельности лицензии на производство алкогольной продукции вследствии необеспечения полноты уплаты налоговых платежей в бюджет.
Предприятиями сельского хозяйства выпуск продукции за январь-сентябрь т.г. к соответствующему периоду прошлого года обеспечен в целом по району на 134%,однако в разрезе предприятий 6 предприятиями допущено снижение, это такими как: СПК"Сорокинский",с-з "Майоровский",СПК"Новый путь", СПК"Покровский", СПК"Ива", ПК"Голицыно".
Предприятиями строительства за январь-сентябрь 2000г допущено снижение объемов выполненных строительных работ и составляет к соответствующему периоду прошлого года 80%.
Оборот предприятий розничной торговли за январь-сентябрь т.г. составляет 114384 тр или 121.3% к соответствующему периоду прошлого года.
Дебеторская задолженность по предприятиям района по состоянию на 01.09.2000 - 205062 тр.,из них просроченная 108927тр,из нее свыше 3 месяцев 91388 тр.
Кредиторская задолженность по состоянию на 01.09.2000 составляет 402769 тр,из них просроченная 306646 тр,из нее свыше 3 месяцев 283230 тр.
Производство важнейших видов продукции увеличили: АО "Н-Ломовский леспромхоз" - за январь-сентябрь 2000 г вывезено древесины 3.6 т куб.м,за период прошлого года 2.5 ткуб.м,темп роста составляет 144%.
АО "Фанерный завод "Власть труда" -за отчетный период т.г. произведено фанеры клееной 25065 т, за соответствующий период прошлого года 13786,что составляет 181.8%.
АО"Факел" - произведено спичек 366 тыс усл ящ.,за соответствующий период прошлого года 242 тыс усл ящ или 151.2%.
АП ЭМЗ - выпущено в отчетном году 8575 шт стиральных машин,за январь-сентябрь 1999 г 3602 шт, темп роста составляет 238.1%.
Снижено производство важнейших видов продукции такими предприятиями как кирпичный завод - если за январь-сентябрь 1999 г произведено 4328 тыс шт, то за соответствующий период 2000 г - 2896 тыс шт,что составляет 66.9% по отношению к прошлому году. Снижено в отчетном году производство кондитерских изделий ОАО "Скифы" - за январь-сентябрь 1999 г произведено 2282 т,за отчетный период т.г. 1750т или 76.7%.
Снижено в отчетном году выработка хлебобулочных изделий, если за январь-сентябрь 1999 г их производство составляло 2464 т, то за январь-сентябрь 2000 г 2202 т или 89.4%.
Индекс потребительских цен за сентябрь 2000 г составляет по товарам и платным услугам к декабрю 1999 г 115.46%,в разрезе: по товарам 113.76%,продовольственным товарам 115.08%,платным услугам 130.9%.
Крупным неплательщиком является ЗАО "Бахус", имеющий недоимку по платежам в бюджет в сумме 10915 тр или 10% от общей недоимки всех предприятий.
Рост недоимки по налогам и сборам за 9 мес 2000 составил 2552 тр,
За январь-август т.г. выручка от реализации продукции, услуг составила 18338 тр, которая оплачена через расчетный счет 1012.8 тр или 5.5%, наличными в кассу предприятия - 2350.6 тр или 12.8% ,проведением взаимозачетов 9344.8 тр или 51.0%,векселями 5629.8 тр или 30.7%.
Поступившие в кассу денежные средства израсходованы на выдачу средств в подотчет на приобретение средств для производственных нужд, выдачу зарплаты, расчеты с поставщиками. Уплата налогов поступившими средствами не производилась, следовательно предприятие использовало их в производственной деятельности.
В уплату налогов ЗАО "Бахус" направило 178.6 тр или 17.6% от общей суммы поступлений.
Полученные векселя банков России были направлены на расчеты с поставщиками и подрядчиками. Убыток предприятия за 8 мес.2000 г составил 730 тыс. р, получение которого в основном связано с приостановлением деятельности предприятия в связи с приостановлением деятельности лицензии на производство алкогольной продукции, вид деятельности которой является основным.
Дебеторская задолженность на 01.09.2000 составляет 8686.7 тр,которая снизилась за 8 мес 2000 г на 7833.2 тр.
Приведенные данные свидетельствуют о возможности предприятия проплачивать налоговые платежи при условии возобновления по деятельности.
На 01.10.2000 г. в Инспекции МНС России по Н-Ломовскому району зарегистрировано 457 предприятий,3775 физических лиц,из них 1479 предпринимателей. За 9 месяцев 2000 года на налоговый учет встало 21 предприятие,199 предпринимателей. По сведениям о доходах поставлено на налоговый учет 1654 физических лиц, по транспорту и имуществу - 285 человек. За этот же период с учета снялось 186 предпринимателей, ликвидировано 1 предприятие.
На постоянной основе проводится работа по розыску и постановке на учет плательщиков, уклоняющихся от постановки на учет в налоговом органе по месту нахождения филиала, недвижимого имущества или транспорта. Для более эффективной работы, материалы по розыску руководителей предприятий, уклоняющихся от остановки на налоговый учет, направлялись в правоохранительные органы.
На основе сведений, поступающих из регистрирующих органов, выявлен факт непостановки на учет по месту нахождения транспортных средств ООО "Никофлекс", предприятию предъявлен штраф в сумме 10000 руб. За несвоевременную подачу заявления о постановке на учет ООО "Стрелец" по месту нахождения недвижимого имущества, предприятию предъявлен штраф в сумме 20 000 руб. За несвоевременное представление сообщения об изменении в учредительных документах 5 предприятиям предъявлен штраф в сумме 150 руб. каждому, из них 450 руб. взыскано.
За невыполнение требования по уплате указанных штрафов, материалы передаются в суд на принудительное взыскание.
По состоянию на 01.10.2000 в бюджет поступило налогов и неналоговых платежей в сумме 107389 тыс. руб., в т.ч. федеральный бюджет 49592тыс.руб.или 46.2%,территориальный бюджет 53.8% к общему объему.
По сравнению с 9 месяцами 1999 года произошел рост поступлений на 4.1 % / 1999г - 97002 тр,2000г -107289 тр/, в федеральный бюджет снижение на 1.2% /1999г-50129тр,2000г-49592тр/,территориальный бюджет рост на 23.3 % /1999г- 46872 тр,2000г-57797тр.
Основное поступление по налогам составляет акциз 53851 тр или 50.1%, в том числе федеральный бюджет 54.2% НДС 20429 тыс.руб. или 19.0%,в т.ч. фед. бюджет 34.1%, подоходный налог 8918 тр или 8.3%,в т.ч. ф/б 2.9%, налог на прибыль 4807 тр или 4.5%,в т.ч. ф/б 6.1%.
Таблица 4
| Наименование налогов | 9 месяцев всего | в том числе 9 м-цев федер.бюджет | ||||||
| 2000 | уд.вес | 1999г. | уд.вес | 2000г | уд вес | 1999г | уд вес | |
|
Всего в том числе акциз НДС Прибыль подоход налог |
107389 53851 20429 4807 8918 |
- 50.1 19.0 4.5 8.3 |
97002 54814 19242 3972 5550 |
- 56.5 19.8 4.1 5.7 |
49592 26880 16948 3037 1427 |
- 54.2 34.2 6.1 2.9 |
50129 33046 14443 667 1048 |
- 65.9 28.8 1.3 2.1 |
| Наименование налогов | 9 месяцев территориальный бюджет | Доля поступлений федераль. и территор. 6-в в консолид бюджете | ||||||
| 2000г | Уд.вес | 1999г. | Уд.вес | 2000 | 1999 | |||
| фед | терр | фед | терр | |||||
|
Всего В том числе акциз НДС Прибыль Подоход. налог |
57797 26971 3481 1770 7491 |
46,6 6,0 3,1 12,9 |
46872 21768 4799 3305 4502 |
46,4 10,2 7,0 9,6 |
46,2 49,9 82,9 63,2 16,0 |
53,8 50,1 17,0 36,8 84,0 |
51,6 60,3 75 16,8 18,9 |
48,4 39,7 24,9 83,2 81,1 |
Из таблицы видно, что в 1999г на данный период акциз поступило больше чем в 2000г. Причиной снижения в2000г послужило то, что не проводили взаимозачеты и целевое финансирование на регулируемые налоги,за 9 месяцев 1999г по акцизам проведено зачетов на сумму.578.2тыс.руб.по вино-водке - 476.6.тыс.руб. по спирту - 81.5 тыс руб. По ЗАО" Бахус" приостановлено действие лицензии .
По остальным налогам собираемость выше, чем в 1999г.
За 9 месяцев 1999г проведено зачетов на сумму 24669.0 тыс. руб.
За 9 месяцев 2000 г проведено безденежных зачетов на сумму 46.6 тр, денежных на сумму 6794 тр.
Отчисление денежных средств по бюджетам по регулируемым налогам проводят согласно норматива. Отклонения могут быть за счет зачисления с налога на налог внутри бюджета. Например поступление по налогу на прибыль в федеральный бюджет выше нормативных отчислений, за счет зачета с НДС на прибыль ф/б по фанерному заводу 2771 тр.
| Нименование налогов | 111кв 2000г | Уд. вес | 1999г | Уд. вес | % роста | Фед. Б-т 2000г | Уд. вес | Ф/б 1999г | Уд. вес | % |
| Всего | 40835 | 35849 | 114,2 | 16038 | 17472 | 91,8 | ||||
| В т.ч. акциз | 23293 | 57,0 | 20627 | 57,7 | 112,9 |
11473 |
71,5 | 12923 | 73,9 | 88,8 |
| НДС | 3913 | 9,6 | 4964 | 13,9 | 78,8 | 3283 | 20,5 | 3240 | 18,5 | 101,3 |
| прибыль | 1241 | 3,0 | 1914 | 5,3 | 64,8 | 120 | 0,7 | 318 | 1,8 | 37,7 |
| подоход | 4232 | 10,4 | 2384 | 6,7 | 177,5 | 677 | 4,2 | 651 | 3,7 | 104,0 |
| Терр. бюджет | Уд. вес | Терр 1999г | Уд. вес | % роста | |
| Всего | 24797 |
18277 |
135,6 | ||
| В т.ч акциз | 11820 | 47,7 | 7705 | 42,1 | 153,4 |
| НДС | 3913 | 15,8 | 4964 | 27,1 | 78,8 |
| прибыль | 1120 | 4,5 | 1596 | 8,7 | 22,6 |
| подоход | 629 | 2,5 | 1733 | 9,5 | 153,7 |
Если проанализировать поступление 111 квартала 2000г с 111 кварталом 1999г,в 2000г наблюдается рост поступлений на 14.2 %.
Причиной роста послужило проплата акциз ликеро-водочным заводом и Майоровским спиртзаводом в июле-сентябре Начислено по ЛВЗ.23087тыс.руб,оплачено 18845.8.тыс.руб 81.6 % в 111 квартале 1999г. оплатили 14624.8 тыс. руб. или на 22.4 % ниже 2000г. Майоровским спиртзаводом начислено.2815.6тыс.руб,оплачено 4100тыс.руб или 115.5%. В 111 квартале 1999г.оплатили 6002.8тыс.руб.или на 31.7% меньше
Проведено взаимозачетов в 2000г , в 111 кв на сумму 12.0 тр и денежные зачеты на сумму 3317.0 тр. в 1999г.на 8313.8 тыс руб.
| январь | % роста | февраль | % роста | март | % роста | ||||
| 2000 | 1999 | 2000 | 1999 | 2000 | 1999 | ||||
| Всего в т. ч. | 11852 | 3165 | 374 | 13077 | 11812 | 110,7 | 12264 | 8939 | 137,2 |
| Ф/б | 6318 | 1918 | 329 | 7761 | 4528 | 171,4 | 6587 | 5837 | 112,8 |
| террит | 5534 | 1247 | 443,8 | 5316 | 7284 | 73 | 5677 | 3102 | 183 |
| апрель | % роста | май | % роста | июнь | % роста | ||||
| 2000 | 1999 | 2000 | 1999 | 2000 | 1999 | ||||
| Всего в т. ч. | 10127 | 13198 | 76,7 | 10269 | 11823 | 86,8 | 8965 | 12316 | 72,8 |
| Ф/б | 4541 | 7715 | 58,8 | 4615 | 6566 | 70,3 | 3732 | 6093 | 61,2 |
| террит | 5586 | 5483 | 101,9 | 5684 |
5257 |
107,5 | 5233 | 6223 | 84,1 |
| июль | % роста | август | % роста | сентябрь | % роста | ||||
| 2000 | 1999 | 2000 | 1999 | 2000 | 1999 | ||||
| Всего в т. ч. | 7825 | 11706 | 66,8 | 14470 | 11122 | 130,1 | 18540 | 12921 | 143,5 |
| Ф/б | 2932 | 5243 | 55,9 | 5890 | 6344 | 92,8 | 7218 | 5885 | 122,6 |
| террит | 4893 | 6463 |
75,7 |
8580 | 4778 | 179,5 | 11322 | 7036 | 160,9 |
Из сравнения поступлений по месяцам ,самое низкое поступление в июле .
К основному плательщику НДС можно было отнести Фанерный завод, но в 2000г.за счет представления льгот по трудногорючей фанере переплата по НДС составила 6065.0 тыс. руб. По Н-Ломовскому ЛВЗ и Майоровскому спиртзаводу в июле
тыс.руб. начислено поступило
ЛВЗ акциз 11734.1 2200.0
ндс 1600.0 150.0
Майоров. акциз 2093.1 500.0
спиртз-д ндс 631.0 -
Выполнение бюджетных назначений в федеральный бюджет по состоянию на 01.10.2000г. составили 80.4 %, при доведенном задании 61711 тыс. руб. поступило 49592.0тыс.руб.
Притчиной не выполнения послужило не проплата филиалами ОАО "Пензаспирпрома" и ОАО "Бахус" доведенных заданий по акцизам в сумме 53039.0 тыс.руб. выполнены на 26880 тыс. руб. или 50.7 %. Доля акциз в бюджетных назначениях составила 85.9 %, а фактическое поступление акциз в общем объеме 54.2%.
Если сравнить с соответствующим периодом 1999г.бюджет.назначения выполнены на 98.9 %, а в 1999г.выполнение составило 82% .
Проанализировав поступление по кварталам; 1 кв.-20666.5 тыс. руб или 89.5% , 2 кв. - 12883.7 тыс. руб. или 58.% 3.кв.-16040.0 тыс.руб.или 97.7%. Cнижение во 2 квартале составило 37.7%. Если сравнить поступление 3 квартала со 2кв. наблюдается рост на 41 %. Рост произошел ОАО "Пензаспиртпром" проплатил акцизы за Н-Ломовский ЛВЗ в сумме 4919 т. р .при задании 4500.0 тыс. руб. в сентябре 2000г.
За Майоровский спиртзавод проплачено 1300тыс.руб.при задании 1500 руб.
При сравнении сентября с августом наблюдается рост в сентябре на 20.3 %. Рост произоше за счет проплаты текущих патежей по всем налогам срок уплаты которых пришелся на текущий месяц.
В районе к крупнейшим налогоплательщикам относятся:
Поступило налогов всего |
||||||
| Наименование налогоплат | сентябрь |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||