Налогообложение иностранных организаций в РФ
Не возникает проблем с определением лица, обязанного удержать налог иностранной компании, в случаях, когда российское лицо является единственной обязанной стороной по внешнеэкономическому контракту и осуществляет платеж непосредственно в адрес этой компании. Однако ситуация осложняется, когда выплата по каким-либо причинам отменяется, производится в натуральной форме либо ее осуществляет третье лицо.
Целесообразно выделить две группы проблем, которые часто являются предметом споров между налоговыми органами и иностранными организациями.
К первой группе относятся споры, возникающих в связи с определением налоговых обязательств иностранных компаний, осуществляющих в Российской Федерации деятельность, связанную с реализацией своих товаров по внешнеторговым контрактам. При осуществлении иностранной фирмой деятельности на условиях краткосрочных внешнеторговых контрактов может возникнуть вопрос о ее налоговом статусе. Дело в том, что при осуществлении регулярной внешнеторговой деятельности многие иностранные компании открывают в России свои представительские офисы (представительства), которые предназначены для представления и защиты интересов фирмы на территории Российской Федерации. Такая деятельность представительств не может рассматриваться как предпринимательская в соответствии с определением ст. 55 ГК РФ. В то же время, если отделение иностранной фирмы, созданное для гражданско-правового представления ее интересов, активно участвует и помогает в осуществлении ее внешнеторговых контрактов, такая деятельность представительства может быть признана налоговыми органами как предпринимательская, направленная на систематическое получение прибыли и приводящая к образованию постоянного представительства для целей налогообложения. Участие постоянного представительства в осуществлении внешнеторговых контрактов иностранных юридических лиц дает основание налоговым органам считать, что такие операции осуществляются от имени иностранных юридических лиц. Аналогичная ситуация может возникнуть при осуществлении иностранной фирмой-экспортером своих внешнеторговых операций через уполномоченное лицо. В ряде случаев такое лицо может быть признано зависимым налоговым агентом.
Вторая группа проблем, которую следует выделить во взаимоотношениях иностранных налогоплательщиков и налоговых органов, связана исключительно с иностранными организациями, на которых распространяется действие налоговых соглашений России и которые имеют претензии к сложившейся в Российской Федерации практике получения льгот, предусмотренных соглашениями, при налогообложении их дохода у источника выплаты. В связи с отечественной практикой предоставления льгот по соглашениям представители иностранных организаций неоднократно поднимали вопрос о несоответствии российского законодательства нормам международного права, имея в виду принцип добросовестного выполнения международных обязательств вытекающих из международных договоров. Текущее законодательство регламентирует два способа применения положений налоговых соглашений: предварительное освобождение от налогообложения пассивных доходов иностранных юридических лиц из источников в РФ и возврат налогов на доходы иностранных фирм из этих источников. Иностранные организации, имеющие право на льготы по налоговым соглашениям, при налогообложении их доходов у источника выплаты должны получить официальное разрешение налоговых органов на освобождение (полное или частичное) от уплаты данного налога. [6]
3.2 Неправомерность вычетов и формирования налогооблагаемой базы по налогу на добавленную стоимость (НДС)
|
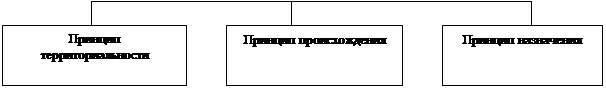 |
Рисунок 8 - Принципы избежания двойного обложения НДС
Принцип территориальности – налогом облагаются операции, совершаемые на территории данной страны.
Принцип назначения – товары пересекают границы и облагаются косвенными налогами в стране потребления, а налог на экспортируемые товары не взимается.
Принцип происхождения – товары облагаются налогом в той стране, где производятся, то есть экспорт облагается налогом, а импорт освобожден.
Практически все страны, применяющие НДС, отдали предпочтение принципу назначения, поскольку в нем заключен самый важный принцип – принцип равенства, означает, что в пределах одного государства идентичные товары облагаются налогом одинаково, поскольку НДС не должен искажать выбор предпринимателем форм и методов ведения бизнеса и влиять на выбор товаров потребителем. Если в операцию вовлечены две или более страны, место играет важную роль в распределении налога между странами. В статье 147 главы 21 НК РФ местом реализации товаров признается территория РФ при наличии одного или нескольких следующих обстоятельств:
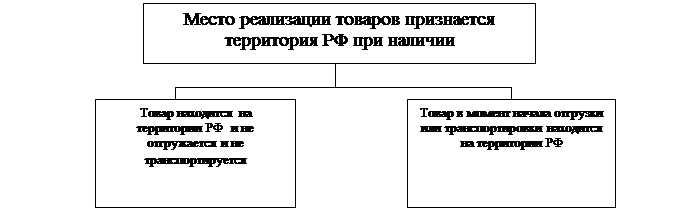
Рисунок 9 - Схема признания места реализации товаров на территории РФ
В статье 171 НК РФ дано перечисление всех возможных налоговых вычетов, которые может применить налогоплательщик.
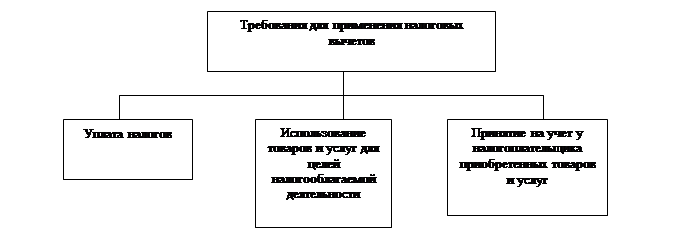
Рисунок 10 – Схема требований применения налоговых вычетов
Пункт 2 статьи 171 НК в качестве общего правила установлено, что вычетам подлежат суммы налога, предъявленные налогоплательщику и уплаченные им при приобретении товаров и услуг, либо уплаченные налогоплательщиком при ввозе товаров на территорию России. Документ, подтверждающий фактическую уплату сумм налога, в данном случае, является одним из оснований для применения налоговых вычетов. Второе условие, также предусмотренное в п.2 ст. 171 НК РФ, говорит о том, что налоговые вычеты уплаченных сумм налога устанавливаются в отношении товаров и услуг, используемых в целях налогооблагаемых операций, то есть операций, облагаемых НДС. Третье условие в общем виде сформулировано в п. 1 ст. 172 НК РФ: вычеты применяются после оприходования приобретенных товаров и услуг. Чтобы избежать споров с налоговым органом следует обосновывать налоговые вычеты всеми документами, в соответствии с которыми производится вычет налога. Налоговые вычеты предоставляются на основании счетов – фактур, документов, подтверждающих фактическую уплату налога поставщику, документов, подтверждающих оприходование товара, а также первичных документов. Заключение
Рассмотренная в этой курсовой работе тема является актуальной, так как экономическая ситуация в Российской Федерации улучшается с каждым годом, что ведет к привлечению новых иностранных организаций на российский рынок. Для этого важно создать приемлемые условия для их успешной работы на территории Российской Федерации.
Выводы: иностранные организации, осуществляющие свою деятельность на территории Российской Федерации, имеют особенности в налогообложении. Иностранные организации облагаются практически всеми существующими налогами в РФ, это зависит от вида их деятельности и от объекта налогообложения.
Практика показывает, что иностранные предприятия в России развивают только определенные отрасли. В некоторых направлениях их деятельности предпочтительней создавать российские предприятия и через них осуществлять деятельность.
Самостоятельно формировать налоговую базу, исчислять и уплачивать налог на прибыль, а также представлять налоговую декларацию обязаны только те иностранные организации, которые имеют такие представительства. Объект налогообложения иностранной организации, осуществляющей деятельность в России через постоянные представительства, включает в себя три составляющие:
— доход, полученный через постоянные представительства на территории России, уменьшенный на величину произведенных этими постоянными представительствами расходов;
— доход от владения, пользования и распоряжения имуществом постоянного представительства этой организации в России за вычетом расходов, связанных с получением таких доходов;
— другие доходы от российских источников, относящиеся к постоянному представительству.
Если иностранная организация является лицом с постоянным местопребыванием в государстве, с которым у России заключено соглашение об избежании двойного налогообложения, приоритетными будут положения данного международного договора. Если такого соглашения нет, то в нем предусмотрено действие российских норм.
Иностранная организация может получать доходы, которые не связаны с ее активной предпринимательской деятельностью в России, значения не имеет, есть у нее постоянное представительство или нет. Это доходы от источников в Российской Федерации.
Плательщиками по налогу на добавленную стоимость у нас признаются все иностранные организации. По налогу на НДС могут возникать не только обязательства налогоплательщика, но и обязательства налогового агента. Важнейшим для расчета НДС является вопрос о правильном определении места реализации товаров, работ, услуг. Место реализации является основным инструментом, применяемым для избежания двойного налогообложения или необложения НДС. С 2006 года иностранные организации, имеющие на территории Российской Федерации несколько подразделений (представительств, отделений), представляют декларации и уплачивают НДС по новым правилам.
Список использованной литературы:
1. Налоговый кодекс Российской Федерации (части первая и вторая) – Новосибирск: Сиб. унив. изд-во, 2006 – 681 с. – (Кодексы и законы России).
2. Федченко С.И // Журнала «Российский налоговый курьер»- 2004- № 22,.
3. Кузнецов Р.А. //Журнала «Российский налоговый курьер» -2004-№12,
4. Соколова И.О. //Журнала «Российский налоговый курьер» -2006 - № 10,
5. Гвоздкова К.В. //Журнала «Российский налоговый курьер» - 2005 - № 23
6. www.klerk. ru
7. www.rnk
8. www. Nalog. Kgn
9. www.pravcons