Предмет и задачи ТЭА и смежные науки
Общепроизв-ные - усл-постоянные применяются вне зависимости от изменения объема, они не коррект-ся, а лишь устанавливают отклонение плана от факта. Общепроизв-ные - ремонт зданий, оборудования, которое находится на территории всего предприятия.
Общехозяйственные (внепроизв-ные), связаны с командировками, рекламой, освещением, отоплением всего предприятия, тара, упаковка, доставка до места назначения - рассчит-ся отклонение плана от факта.
Непроизводительные расходы (непроизв-ные) - это различные потери, связанные с непредвиденными обстоятельствами, в т.ч. со стихийными бедствиями, хищениями, потерями от брака.
Оперативный анализ себестоимости
проводится в течение месяца, но здесь учет по статьям можно вести в том случае, если: 1) есть база для сравнения; 2) существуют нормы расхода (прямые затраты - материальные и з/п). Анализ проводится в сопоставлении с фактическими данными или нормами расхода.
Тема: Анализ прибыльности и рентабельности
Прибыль бывает: общая (балансовая) и прибыль от реализации, т.е. полученная только от продажи товара.
Балансовая - прибыль от реализации, от прочей реализации продукции не является основной, услуг, ремонтов, дивидендов, штрафов, пени и т.д.
Внереализационная прибыль - прибыль, полученная от ведения хозяйства в детских садах, домах отдыха, жилищно-коммунального хозяйства. Иногда сюда относят все штрафные санкции.
Анализ начинают со сравнения отчетных и плановых данных, рассчитывают абсолютное и относительное отклонение. Факторный анализ проводится только по прибыли от реализации продукции. По остальным видам - сравнение отчета и плана.
Прибыль от реализации оценивается по факторам:
1) выполнение плана по объему реализации;
2) изменение полной с/с реализованной продукции;
3) изменение оптовых цен предприятия;
4) иногда рассматривается структура реализации продукции.
Влияние выполнения плана по реализации продукции на выполнение плана по прибыли от реализации определяется умножением плановой прибыли на % перевыполнения (недовыполнения) плана по реализации продукции и делением на 100.
Влияние изменения произв-ной с/с - разностью между произв-ной с/с по отчету и плановая произв-ная с/с на фактическую реализацию. Аналогично определяется и влияние внепроизв-ных расходов.
Влияние изменения оптовых цен на выполнение плана по прибыли от реализации определяется разностью между выручкой от реализации по отчету и плановой выручкой от реализации пересчитывается на фактическую реализацию.
Влияние изменения структуры определяется 2 способами: разностью между отчетом и планом прибыли от
реализации и суммой ранее определенных факторов:
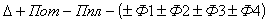 - сальдовый способ
2 - из прибыли по плану на факт реализации вычитается плановая прибыль х % выполненного плана по реализации продукции : 100
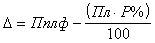 ,
где Р% - % выполнения плана по реализации.
После этих расчетов сопоставляется отклонение между планом и отчетом по балансовой прибыли.
Анализ рентабельности предприятия.
Рентабельность предприятия = 
Рентабельность продукции = П/с/с,
П - прибыль от ТП;
с/с - с/с ТП
Рентабельность характеризует эф-ть вложенных капитальных средств. Складывается под влиянием 2 факторов: Пбал
и  .
Факторный анализ рент-ти осуществляется по следующим направлениям:
1) изменение структуры продукции;
2) изменение с/с реализованных изделий;
3) изменение оптовых цен.
Расчет влияния каждого фактора в отдельности рассмотрим с помощью методов цепных подстановок.
Рентабельность изделий - влияют оптовая цена и полная с/с. Рассчитывается по аналогии с рентаб-тью продукции.
Используется метод цепных подстановок и зачастую считается показатель по анализу оптовой цены и с/с, тогда в числителе будет разность между оптовой ценой по отчету и оптовой ценой по плану: с/с пл*100.
В любом случае анализ рентабельности предполагает анализ по всем статьям калькуляции, а также по прейскурантам цен на предприятии.